 VLSI Korea
Market Bulletin: RAMageddon — Pusat Data AI Melahap Memori Saat Pengiriman Smartphone Anjlok 20%
Pengiriman smartphone global anjlok 20% YoY pada Q3 2026 — Q3 terburuk sejak 2012 — karena pusat data AI menyerap memori. Harga naik ~20% sejak Januari dan divisi chip Samsung membukukan laba rekor KRW 89,2 triliun. Pemenang, pecundang, dan apa yang menanti di Q4.


Market Bulletin: RAMageddon — Pusat Data AI Melahap Memori Saat Pengiriman Smartphone Anjlok 20%
15 Oktober 2026 — Pengiriman smartphone global turun 20% secara tahunan pada kuartal ketiga 2026, kuartal ketiga terlemah sejak 2012, karena pembangunan pusat data AI menyerap pasokan memori yang menjadi tumpuan ponsel. Harga ritel naik ~20% sejak Januari, mendorong konsumen menunda upgrade atau membeli ponsel refurbished, sementara Samsung dilaporkan memangkas produksi smartphone kuartal keempat hingga 30%. Siklus super yang sama yang memberi divisi chip Samsung laba operasional kuartalan rekor KRW 89,2 triliun mendorong divisi perangkatnya ke kerugian KRW 800 miliar. Inilah RAMageddon: permintaan runtuh di tepi, didanai oleh booming di pusat.
Sorotan Utama
- Kuartal ini diruntuhkan oleh kelangkaan, bukan permintaan. Pengiriman Q3 −20% YoY — Q3 terburuk sejak 2012 — akibat harga dan kelangkaan DRAM/NAND. (Edaily, JoongAng Ilbo, Channel News Asia)
- Pangsa terkonsolidasi di puncak. Samsung No. 1 dengan 23% (−3% YoY pengiriman, naik dari pangsa 19%); Apple 22%, Q3 pertama di atas 20% (naik dari 18%). Xiaomi −30% atau lebih ke 10%; OPPO, vivo −20% atau lebih masing-masing ke 9%, 8%. (KBench)
- Kejutan harga menyebar. Harga ritel +~20% sejak Januari; Galaxy S26 naik harga di tengah siklus — sekitar KRW 150.000 lebih mahal untuk varian dasar di Korea, +$100 per model di AS. (JoongAng Ilbo, KBench)
- Pedang bermata dua Samsung. Laba operasional rekor DS KRW 89,2T di Q2 vs kerugian DX KRW 800M; kerugian DX Q3 diperkirakan KRW 1,8–2,1T. (JoongAng Ilbo)
- Alokasi adalah kendala yang mengikat. Produsen kecil menghadapi tembok ketersediaan; kelangkaan terlihat hingga 2027. Samsung DS mengejar kenaikan DRAM/NAND 7–10% dari produsen Tiongkok; Apple kembali ke meja perundingan di Q4. (Reuters, GSMArena)
Pembaruan Pasar
Angka Q3 mendarat pada pertengahan Oktober: pengiriman global turun 20% YoY, penurunan Q3 terdalam sejak 2012. Bukan cerita permintaan — konsumen tersingkir oleh harga, bukan kehilangan minat. Dengan biaya diteruskan, harga ritel naik ~20% sejak Januari; pembeli menunda upgrade, membayar lebih untuk premium, atau beralih ke refurbished.
Rasa sakitnya sangat tidak merata. Pengiriman Samsung hanya turun 3% YoY sementara pangsanya naik 19%→23%, dibantu permintaan awal Galaxy Z Fold 8 dan pasokan stabil seri Galaxy A. Apple menurun secara absolut tetapi naik 18%→22% — Q3 pertamanya di atas 20%. Xiaomi jatuh 30% atau lebih; OPPO dan vivo masing-masing 20% atau lebih. Ponsel murah punya margin tipis dan pembeli yang sensitif harga: naikkan harga dan kehilangan volume, atau pertahankan harga dan kehilangan uang. Samsung dan Apple meneruskan biaya lewat bauran premium; merek-merek Tiongkok tidak bisa.
Penerusan biaya kini sudah di etalase. Pada 1 Oktober, Samsung menaikkan harga Galaxy S26 di Korea tujuh bulan setelah peluncuran — varian dasar 256GB dari KRW 1.254.000 menjadi KRW 1.403.600, Ultra 1TB naik sekitar KRW 270.000. Di AS, +$100 per model, +$200 untuk Ultra 1TB. Apple mematok iPhone 18 Pro di atas pendahulunya dan menaikkan harga domestik iPhone 17. Kenaikan di tengah siklus pada produk yang sudah beredar menandakan tekanan biaya mengalahkan kalender harga.
Di balik label harga, rantai pasok sedang disetel ulang untuk AI. Fab memprioritaskan HBM bermargin tinggi dan DRAM server ketimbang LPDDR untuk smartphone — sebagian LPDDR5X dialihkan ke server AI — sementara NAND naik karena permintaan pusat data. Memori adalah 20–50% dari BOM ponsel/PC, mendekati 60% pada handset ~$400: lonjakan itu meledakkan segmen bawah lebih dulu. Samsung DS mengejar kenaikan DRAM/NAND 7–10% dari produsen Tiongkok, Apple kembali ke meja perundingan di Q4 — dan MX milik Samsung sendiri tidak dapat diskon keluarga, karena DS dan DX beroperasi terpisah. Responsnya adalah pemangkasan: Samsung dilaporkan memotong output Q4 hingga 30%, sementara produsen kecil menyebut ketersediaan, bukan harga, sebagai kendala yang mengikat.
| Merek | Pengiriman Q3 2026 YoY | Pangsa pasar Q3 2026 |
|---|---|---|
| Samsung | −3% | 23% (naik dari 19%) |
| Apple | Turun (angka tidak diungkap) | 22% (naik dari 18%; Q3 pertama di atas 20%) |
| Xiaomi | −30% atau lebih buruk | 10% |
| OPPO | −20% atau lebih buruk | 9% |
| vivo | −20% atau lebih buruk | 8% |
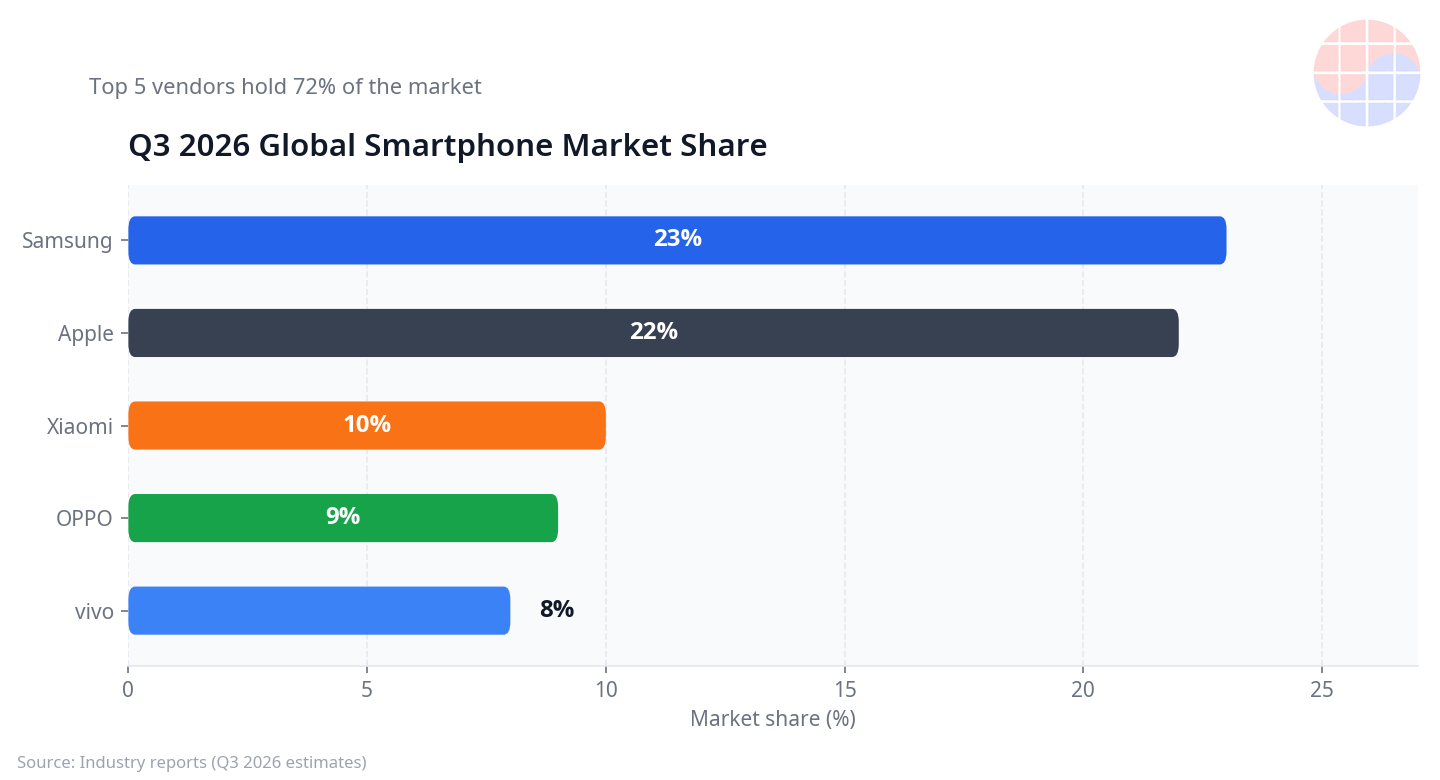
Gambar 1: Pangsa merek Q3 2026 (estimasi berdasarkan laporan pers). Samsung dan Apple memegang 45% dari pasar yang menyusut; merek-merek Tiongkok mundur ke segmen bawah, di mana biaya memori paling menyakitkan.
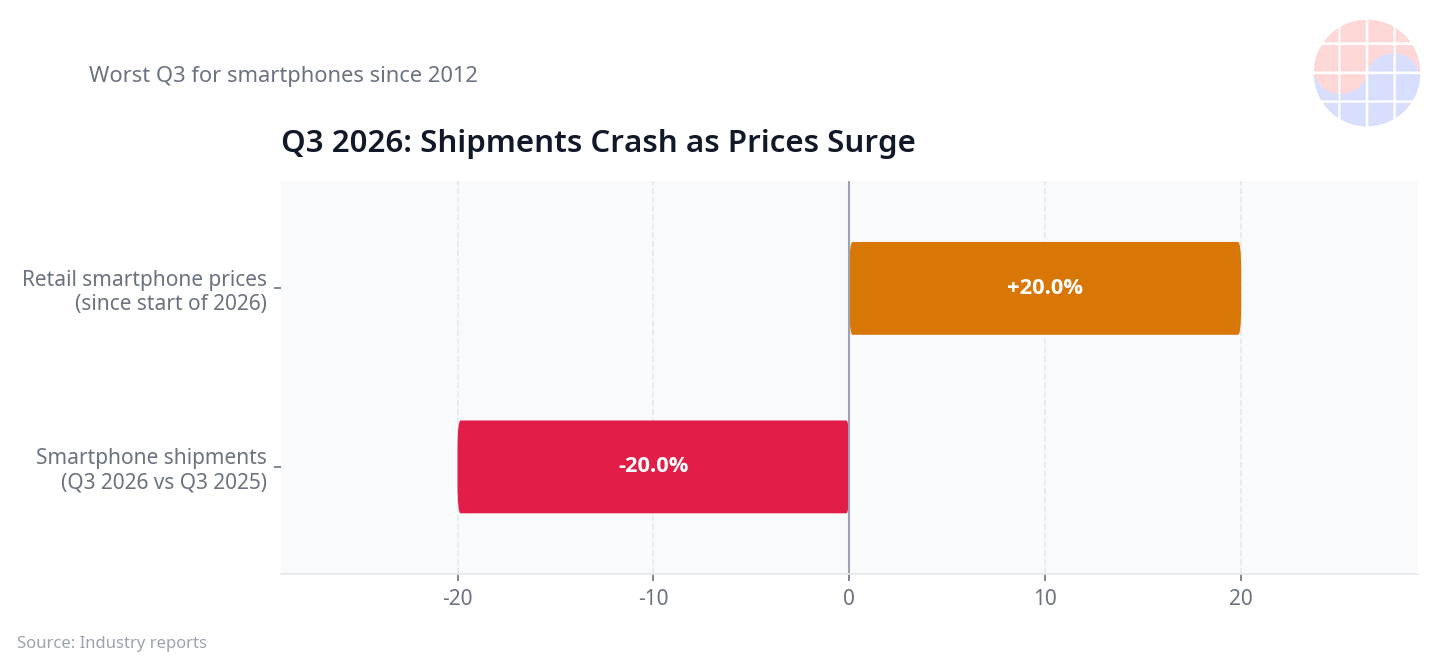
Gambar 2: Guncangan pengiriman Q3 2026 — −20% YoY, Q3 terlemah sejak 2012, didorong harga dan kelangkaan memori ketimbang runtuhnya permintaan.
Pandangan VLSI
Memori telah naik kelas dari komoditas menjadi barang alokasi strategis. Ketika fab memilih antara tumpukan HBM bermargin tinggi untuk klaster AI dan paket LPDDR bermargin rendah untuk ponsel murah, ponsel yang kalah — kini dalam skala industri. Kemerosotan smartphone dan booming memori adalah satu peristiwa yang dilihat dari ujung yang berlawanan: setiap gigabyte yang diserap pusat data adalah gigabyte yang harganya naik bagi handset.
Pemenang: pemasok memori lebih dulu — Samsung DS baru saja membukukan laba kuartalan terbesar sepanjang sejarah; waralaba HBM SK Hynix memberi kekuatan harga serupa. Apple dan Samsung MX menang relatif lewat bauran premium; refurbished menang secara default karena siklus memanjang. Pecundang: merek-merek Tiongkok yang fokus di segmen murah, yang margin tipisnya tak mampu menyerap memori hingga separuh BOM; produsen kecil yang bagi mereka tembok alokasi bersifat eksistensial; konsumen yang menghadapi harga ~20% lebih tinggi dengan pilihan terjangkau yang lebih sedikit.
Sudut pandang Korea adalah pedang bermata dua Samsung. Laba operasional rekor DS KRW 89,2 triliun di Q2 (~pendapatan KRW 127,5 triliun) adalah rezeki nomplok; kerugian DX KRW 800 miliar di Q2 — kerugian kuartalan pertama yang tercatat — adalah biayanya, dengan estimasi KRW 1,8–2,1 triliun untuk Q3. P&L yang terpisah berarti bisnis ponsel Samsung membayar harga melambung yang sama seperti pesaing: integrasi vertikal bukan perlindungan ketika hulu memaksimalkan marginnya sendiri. SK Hynix berada di sisi lain perdagangan — CEO-nya memperingatkan 2027 akan menjadi tahun terburuk dari sisi pasokan, permintaan melampaui kapasitas hingga setelah 2030: sinyal prakiraan sekaligus sinyal harga. Bagi Korea, siklus super adalah rezeki nasional yang terkonsentrasi pada dua perusahaan dan biaya nasional yang tersebar ke setiap produsen perangkat dan konsumen.
Satu catatan: tidak semua sinyal menunjuk ke atas. Sebuah produsen handset Eropa mengatakan paket gabungan penyimpanan-dan-DRAM-nya mencapai puncak pada akhir Maret dan bertahan sejak itu, menepis prakiraan akan berlipat ganda — pengingat bahwa angka Q3 adalah estimasi awal berdasarkan laporan pers, dan trayektori bisa berbelok jika permintaan AI berhenti sejenak atau pasokan baru tiba. Skenario dasar tetap kelangkaan hingga 2027.
Pendapat Chase: Saya menghabiskan hari-hari saya di signoff STA, dan satu aturan tak pernah berubah: ketika fab bisa memilih antara tumpukan HBM bermargin tinggi untuk klaster AI dan paket LPDDR5X bermargin rendah untuk ponsel murah, ponsel yang kalah. Setiap kali. Ini bukan krisis permintaan — ini krisis alokasi. Memori telah menjadi sumber daya strategis era AI, dan smartphone baru saja diturunkan dari pelanggan prioritas menjadi pengambil harga. Pemenangnya adalah perusahaan yang memiliki pasokan — divisi DS Samsung, SK Hynix dengan waralaba HBM-nya — dan merek seperti Apple dan Samsung MX yang bisa meneruskan biaya ke pembeli premium. Sisanya berebut sisa. Punya ponsel kelas menengah hari ini? Simpan: penggantinya akan lebih mahal dan datang lebih lambat.
Prospek
- Negosiasi kontrak Q4: Samsung DS mengejar kenaikan DRAM/NAND 7–10% dari produsen Tiongkok; Apple kembali di Q4 dengan volume pembelian ~2x Samsung dan ~3x Xiaomi.
- Pemangkasan vs permintaan liburan: Samsung dilaporkan memotong output Q4 hingga 30%; pantau apakah permintaan liburan menyerap harga yang lebih tinggi atau runtuh.
- Durasi kelangkaan: konsensus pers: kelangkaan hingga 2027; CEO SK Hynix memperingatkan soal pasokan 2027, sebagian produsen kecil melihat normalisasi baru dari 2028. Penambahan kapasitas 2027 adalah faktor penentu.
- Pertanyaan segmen bawah: smartphone di bawah $200 menghadapi tekanan eksistensial; pantau apakah premium dan refurbished terus menyerap permintaan yang tergeser.
- Politik alokasi: dengan fab yang secara struktural mengutamakan infrastruktur AI, pertanyaan bagi produsen perangkat bukan lagi harga melainkan pasokan yang terjamin.
FAQ
Q1: Apa sebenarnya "RAMageddon" itu?
Campuran RAM dan Armageddon: harga memori yang tak terkendali karena pusat data AI menyerap pasokan DRAM dan NAND. Fab memprioritaskan HBM bermargin tinggi dan DRAM server, membuat harga melonjak — dengan memori mencapai 20-50% dari BOM ponsel, ekonomi perangkat meledak dari segmen bawah.
Q2: Mengapa pengiriman smartphone global turun 20% pada Q3 2026?
Harga dan kelangkaan memori mendorong harga ritel naik ~20% sejak Januari. Konsumen menunda upgrade atau membeli refurbished; merek murah bermargin tipis — Xiaomi (−30% atau lebih), OPPO dan vivo (masing-masing −20% atau lebih) — paling terpukul, dan Samsung memangkas output Q4 hingga 30%.
Q3: Bagaimana Samsung bisa membukukan laba chip rekor dan kerugian perangkat di kuartal yang sama?
DS dan DX adalah bisnis yang terpisah. DS menjual memori pada harga rekor (laba operasional Q2 KRW 89,2T); DX, yang membeli memori itu untuk ponsel dan peralatan rumah tangga, merugi KRW 800M — kerugian kuartalan pertama yang tercatat. Bahkan divisi MX milik Samsung sendiri membayar harga yang melambung.
Q4: Kapan kelangkaan memori akan berakhir?
Konsensus pers: kelangkaan hingga 2027. CEO SK Hynix memperingatkan 2027 akan menjadi tahun terburuk dari sisi pasokan, permintaan melampaui kapasitas hingga setelah 2030; sebagian produsen kecil memperkirakan normalisasi baru dari 2028. Pantau pembicaraan kontrak Q4, di mana Samsung DS mengejar kenaikan 7-10%.
1 Angka pengiriman, pangsa, dan harga adalah estimasi awal berdasarkan laporan pers per pertengahan Oktober 2026 (data Q3 dilaporkan 12–13 Oktober); estimasi kerugian DX dari broker via JoongAng Ilbo.


