 VLSI Korea
Micron Resmikan AATT2 di Taichung: Kapasitas Pengemasan HBM 2027 Ludes Terjual — Mengapa Pengemasan Canggih Menjadi Hambatan Baru Rantai Pasok AI
Micron meresmikan pabrik pengemasan HBM AATT2 di Taichung pada 15/10/2026 dan menyatakan kapasitas 2027 ludes: hambatan chip AI bergeser dari wafer ke pengemasan canggih. Analisis VLSI+MBA: permintaan vs risiko eksekusi, penyelesaian paten $600 juta, paradoks Taiwan.


Ringkasan 30 Detik
Intisari: hambatan rantai pasok semikonduktor AI telah berpindah dari proses front-end wafer ke pengemasan canggih di back-end. Pada 15 Oktober 2026, Micron meresmikan AATT2 (Advanced Assembly and Test Taiwan 2) di Houli, Taichung — pabrik pengemasan dan pengujian HBM keduanya di Taiwan. COO Manish Bhatia menyatakan kapasitas 2027 yang direncanakan sudah ludes terjual; Presiden Lai Ching-te hadir dalam upacara pembukaan. (Sumber: siaran pers Micron, 2026-10-15)
- Laporan keuangan 30 September 2026: kontrak pelanggan mencakup sebagian besar pasokan bit HBM untuk tahun kalender 2027, dengan kenaikan harga yang signifikan dari tahun ke tahun; pertumbuhan HBM diproyeksikan melampaui DRAM tradisional hingga 2028. (Sumber: laporan keuangan Micron, 2026-09-30)
- Awal Oktober 2026: Micron menyelesaikan sengketa paten dengan Netlist senilai $600 juta — dibayar $30 juta per kuartal selama lima tahun. Ini adalah pajak tersembunyi atas bisnis skala besar.
- Peringatan ketenagakerjaan: serikat pekerja Taoyuan mengesahkan aksi mogok pada 7 Oktober (pemungutan suara 1–6 Oktober) terkait tuntutan bonus; serikat Taichung (~11.000 dari 12.300 karyawan) kembali ke meja mediasi pada 22 Oktober; aksi 19 Oktober ditegaskan sebagai unjuk rasa, bukan mogok. Belum ada pemogokan yang dimulai. (Sumber: laporan media, 2026-10-07)
- Catatan penting: "ludes terjual" untuk kapasitas AATT2 yang direncanakan dan order book perusahaan secara keseluruhan memakai basis hitung berbeda; Micron mengklarifikasi sebagian output AATT2 masih berada di luar kontrak yang telah difinalisasi. Peresmian adalah tonggak konstruksi — bukan output yang sudah teruji.
Angka Kunci Sekilas
| Metrik | Angka | Per tanggal |
|---|---|---|
| Pemesanan kapasitas AATT2 yang direncanakan untuk 2027 | Ludes terjual (menurut COO) | 2026-10-15 |
| Pasokan bit HBM 2027 yang sudah terkontrak | Sebagian besar | Laporan keuangan 2026-09-30 |
| Harga HBM 2027 | Kenaikan signifikan dari tahun ke tahun | Laporan keuangan 2026-09-30 |
| Prospek pertumbuhan HBM | Melampaui DRAM tradisional hingga 2028 | Laporan keuangan 2026-09-30 |
| Jumlah karyawan Micron Taiwan | ~15.000 | 2026-10-15 |
| Akumulasi investasi Micron di Taiwan | >NT$1,6 triliun (~$49,4 miliar) | 2026-10-15 |
| Penyelesaian paten Netlist | $600 juta ($30 juta/kuartal, 5 tahun) | Awal Okt 2026 |
| Keanggotaan serikat Taichung | ~11.000 dari 12.300 karyawan | Laporan Okt 2026 |
| Tonggak ketenagakerjaan berikutnya | Mediasi dilanjutkan 22 Oktober | Terjadwal |
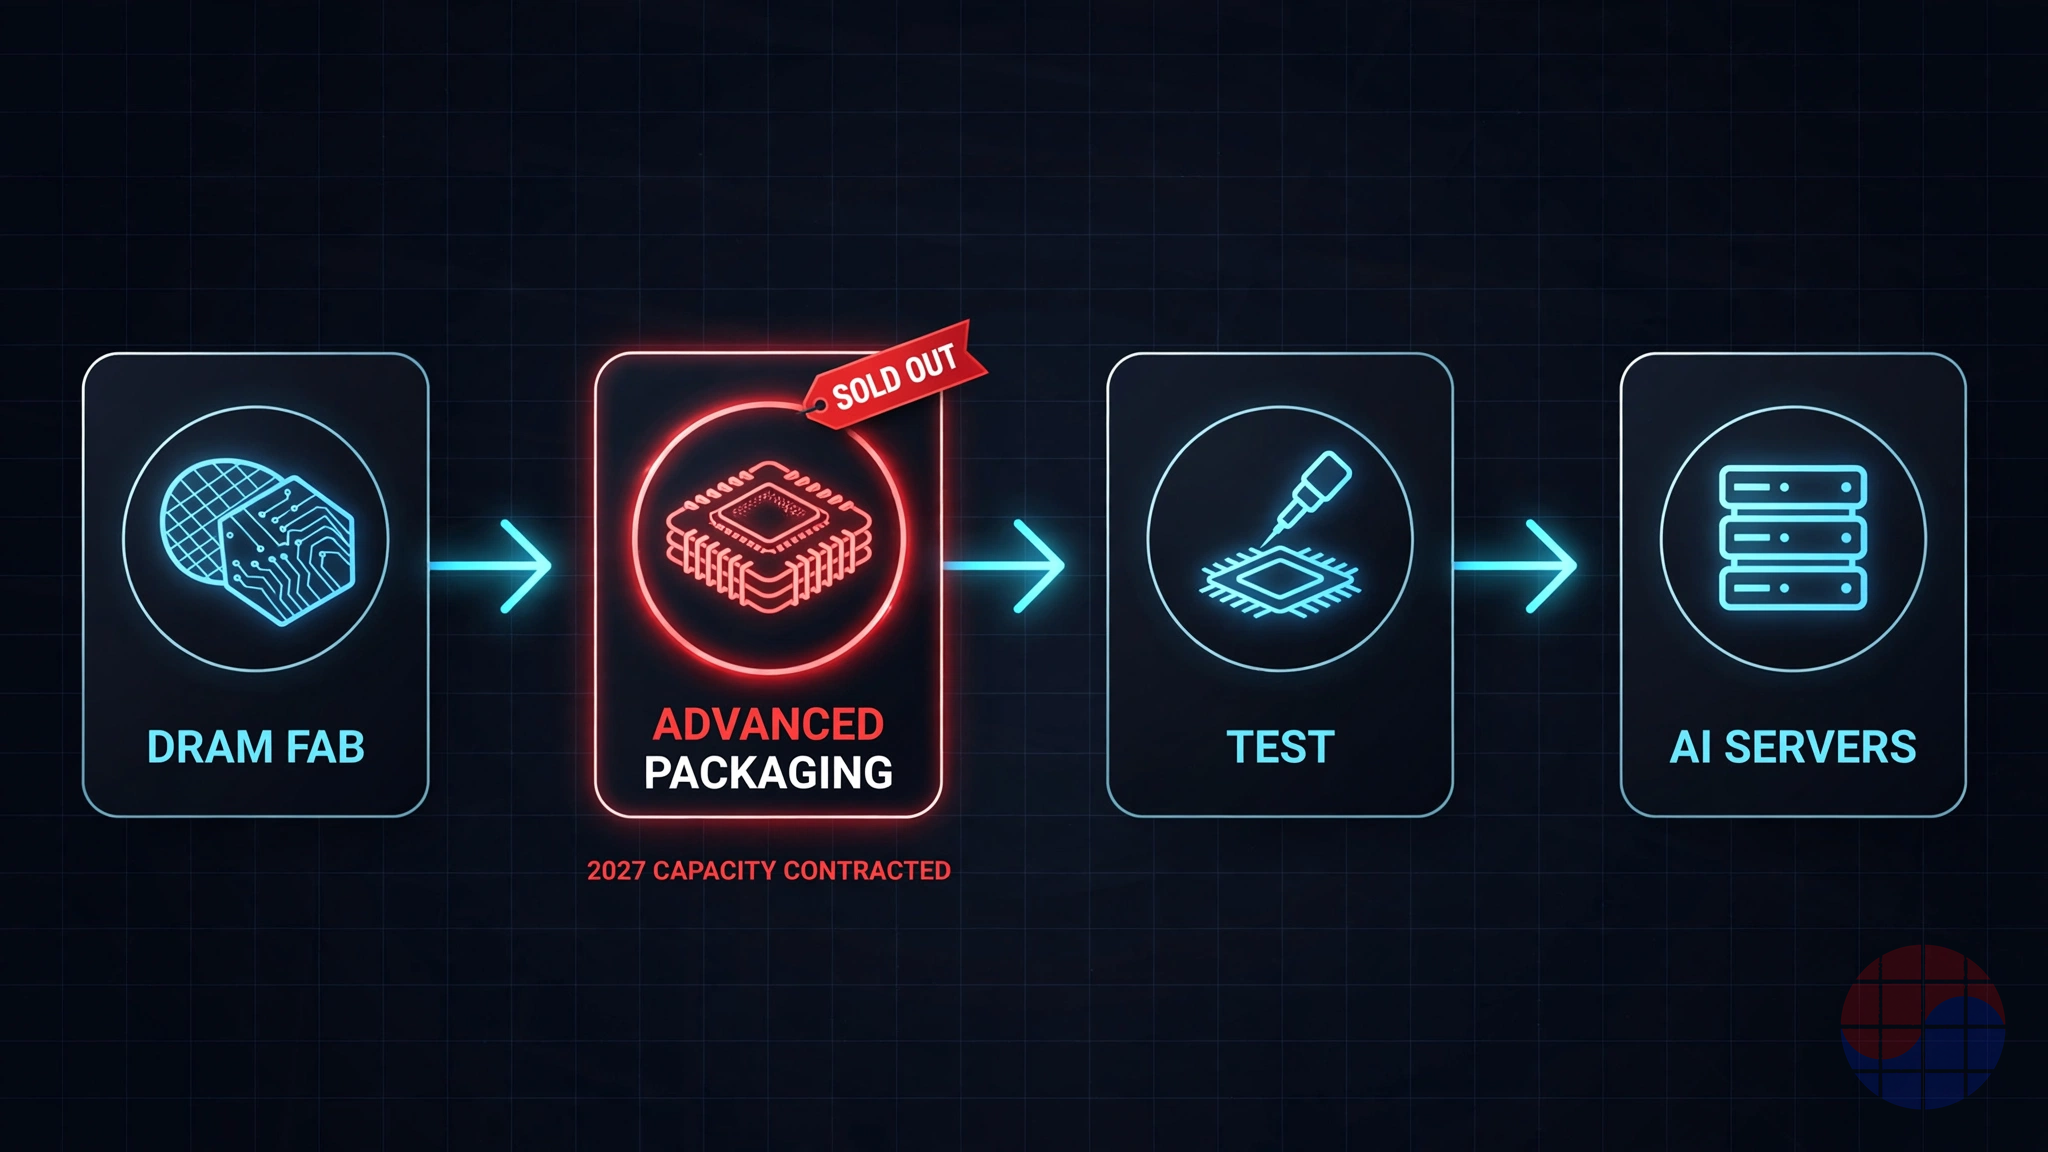

Ilustrasi: mengapa pengemasan canggih menjadi langkah paling terbatas dalam produksi chip AI.
Latar Belakang: Hambatan Bergeser ke Back-End
Selama empat dekade industri memusatkan perhatian pada front-end — miniaturisasi, yield, wafer starts. Rantai pasok era AI macet di tempat lain: pengemasan canggih — menumpuk HBM dengan TSV, memasangnya di interposer bersebelahan dengan die logika, lalu menguji rakitan akhirnya — kini adalah langkah paling terbatas dalam produksi chip AI. Kapasitas front-end adalah masalah uang; pengemasan bukan. Ia menuntut bonding presisi, kontrol termal, dan kurva yield yang sulit diramalkan, dengan peralatan langka, tenaga kerja lebih langka, dan resep proses yang paling langka. Karena itulah pelanggan memesan kapasitas bertahun-tahun sebelumnya — dan mengapa "ludes terjual" untuk 2027 diumumkan pada Oktober 2026. Jawaban Micron: membeli jalan keluar dari kemacetan dengan mengintegrasikan pengemasan dan pengujian secara vertikal, di Taiwan. AATT2 adalah pabrik kedua.
HBM memang padat pengemasan secara inheren: die-die ditumpuk vertikal dengan TSV di atas die logika dasar, terhubung ke GPU lewat interposer — satu die cacat merusak seluruh tumpukan, dan kurva yield membutuhkan kuartal demi kuartal untuk menanjak. Terjual belum berarti terkirim.
Mengapa Pelanggan Memesan Bertahun-Tahun Sebelumnya
Roadmap akselerator AI berjalan dalam siklus dua hingga tiga tahun: begitu konfigurasi memori sebuah GPU ditetapkan, produsen mengomit belanja modal dan pelanggan memesan pasokan dua tahun ke depan. Waktu tunggu yang saling mengunci ini menjadikan reservasi jauh hari sebagai norma, dan HBM kustom (spesifikasi yang disetel hyperscaler) membuatnya makin menyerupai pesanan buatan — waktu tunggu lebih panjang, perpindahan pemasok lebih sulit, satu pemasok untuk seluruh umur chip. Sebagian besar pasokan 2027 yang terkontrak adalah fenomena struktural.
Tinjauan Bisnis Mendalam
Taruhan Taiwan Micron, dalam Angka
| Tanggal | Peristiwa | Sumber |
|---|---|---|
| November 2023 | AATT1 dibuka — pengemasan HBM3E dan DRAM | Siaran pers Micron |
| 15 Oktober 2026 | AATT2 dibuka — Houli, Taichung; pabrik pengemasan/uji HBM kedua; Presiden Lai hadir | Siaran pers Micron, 2026-10-15 |
| Saat ini | ~15.000 karyawan di Taiwan; akumulasi investasi >NT$1,6 triliun (~$49,4 miliar) | Pengumuman Micron |
NT$1,6 triliun adalah komitmen akumulatif yang luar biasa besar dari produsen memori asing di Taiwan. AATT1 adalah pijakan awal HBM3E; AATT2 menjadi pusat utama pasokan HBM pasca-2027. Pabrik ini pada dasarnya penuh sebelum pintunya dibuka.
Pasokan vs Permintaan 2027: Anatomi Pasar Penjual
| Indikator | Detail | Sumber |
|---|---|---|
| Porsi bit HBM 2027 yang terkontrak | Sebagian besar di bawah kontrak pelanggan | Laporan keuangan Micron, 2026-09-30 |
| Harga HBM 2027 | Kenaikan signifikan dari tahun ke tahun, sudah dikunci | Laporan keuangan Micron, 2026-09-30 |
| Pertumbuhan HBM vs DRAM | HBM melampaui hingga 2028 | Laporan keuangan Micron, 2026-09-30 |
| Kapasitas AATT2 yang direncanakan untuk 2027 | Ludes terjual (pernyataan COO) | 2026-10-15 |
Permintaan terkontrak, harga naik, pertumbuhan melampaui DRAM komoditas, pabrik baru ludes sebelum dibuka — pasar penjual yang textbook. Pepatah lama ("kapasitas yang terjual di masa booming kembali di masa resesi") kurang berlaku di sini: permintaan HBM digerakkan investasi infrastruktur AI yang dikunci kontrak multi-tahun — lebih dekat ke kekurangan pasokan struktural daripada lonjakan siklikal. Nuansanya: kapasitas AATT2 yang ludes dan order book seluruh perusahaan memakai denominator berbeda, dan sebagian output AATT2 masih di luar kontrak final. "Ludes terjual" adalah sinyal kuat, bukan buku pesanan yang sepenuhnya terkunci. Dan peresmian adalah tonggak konstruksi — pasokan baru mengikuti setelah ramp-up, stabilisasi yield, dan kualifikasi.
Timeline dan Risiko Mogok: Apa yang Perlu Diperhatikan
| Tanggal | Peristiwa | Status |
|---|---|---|
| 1–6 Okt 2026 | Pemungutan suara serikat Taoyuan | Disahkan |
| 7 Okt 2026 | Serikat Taoyuan mengesahkan aksi mogok terkait bonus (tuntutan dilaporkan ~15% dari laba) | Dikuasakan, belum dimulai |
| 19 Okt 2026 | Unjuk rasa yang diselenggarakan serikat | Bukan mogok, ditegaskan serikat |
| 22 Okt 2026 | Mediasi serikat Taichung (~11.000 anggota dari 12.300 karyawan) dilanjutkan | Terjadwal |
Risikonya nyata tetapi terukur: belum ada pemogokan yang dimulai, dan unjuk rasa 19 Oktober secara eksplisit bukan mogok. Investor sebaiknya memantau hasil mediasi 22 Oktober — keberhasilan kesepakatan bonus akan mengubah risiko ini dari ancaman operasional menjadi sekadar biaya. Namun konsentrasi dua pabrik HBM dalam satu wilayah ketenagakerjaan Taiwan berarti satu perundingan yang gagal bisa memengaruhi kedua sisi pasokan sekaligus.
Sinyal Kapasitas yang Dipesan Jauh Hari vs Risiko Eksekusi
Kapasitas yang ludes dipesan adalah sinyal permintaan paling jujur di industri ini — pelanggan tidak mengunci kontrak multi-tahun untuk sesuatu yang bisa mereka batalkan tanpa konsekuensi. Tetapi sinyal itu datang bersama tiga risiko eksekusi: pertama, basis hitungnya — "ludes" berlaku untuk kapasitas yang direncanakan, sebagian di luar kontrak final; kedua, kualifikasi — peresmian bukan output teruji, dan HBM menuntut kualifikasi pelanggan yang ketat; ketiga, tenaga kerja — timeline di atas menunjukkan lantai pabrik Taiwan sedang bernegosiasi dengan keras.
Steel man untuk skeptis: apakah "ludes terjual" adalah permintaan, atau pemesanan ganda? Pelanggan memang kadang memesan berlebih untuk mengamankan alokasi. Namun dua fakta melawan teori pemesanan ganda: kontrak pelanggan Micron mencakup sebagian besar pasokan bit HBM 2027 dengan kenaikan harga signifikan — pemesanan ganda jarang bertahan ketika harga naik — dan pesanan dibuat untuk spesifikasi kustom hyperscaler, yang tidak mudah dipindahkan ke pemasok lain. Kombinasinya menunjukkan permintaan riil, bukan sekadar antrean spekulatif.
Pajak Paten $600 Juta: Biaya Tersembunyi Skala Bisnis
Penyelesaian Netlist — $600 juta selama lima tahun, $30 juta per kuartal — adalah biaya yang kini menjadi garis tetap dalam pembukuan. Anggaplah sebagai pajak atas penskalaan: semakin besar volume HBM yang diproduksi, semakin mahal tarif lisensi sejarah yang harus dibayar. Bagi analis margin, ini adalah pengurang yang bisa diprediksi; bagi strategi, ini pengingat bahwa keunggulan teknologi di memori dibayar dua kali — sekali di R&D, sekali di pengadilan. Kabar baiknya: kepastian. Sengketa yang menggantung lebih merusak valuasi daripada tagihan yang sudah terjadwal.
Paradoks Konsentrasi Taiwan
| Wilayah | Peran pengemasan canggih | Karakter |
|---|---|---|
| Taiwan | Pusat HBM Micron (AATT1, AATT2); ekosistem pengemasan/uji terbesar | Kepadatan tertinggi, keahlian terdalam, risiko konsentrasi tertinggi |
| Amerika Serikat | Kapasitas Micron domestik; dorongan kebijakan onshoring | Dukungan politik kuat, biaya dan kecepatan ramp lebih rendah |
| Jepang | Material dan peralatan pengemasan canggih | Rantai pasok hulu yang kritis, bukan kapasitas volume |
| Asia Tenggara | Pengemasan/uji konvensional dan sebagian canggih | Biaya kompetitif, kedalaman teknis masih berkembang |
Micron adalah perusahaan memori Amerika yang mempertaruhkan back-end-nya di Taiwan — pulau yang juga menjadi rumah bagi pelanggan GPU-nya dan sebagian besar kapasitas foundry dunia. Logika bisnisnya jelas: keahlian, ekosistem, dan kecepatan. Logika geopolitiknya tidak nyaman: setiap eskalasi lintas selat kini menjadi risiko pasokan langsung bagi memori Amerika. Ini adalah paradoks yang disengaja — Micron membayar premi risiko geopolitik dengan efisiensi operasional. Manajemen yang jujur akan menyebutnya sebagai konsentrasi yang dikelola, bukan diversifikasi.
Ekonomi Pengemasan: Margin, Lock-in, Karakter Kapasitas
Pengemasan canggih mengubah ekonomi produsen memori dalam tiga cara. Pertama, margin: pengemasan in-house menangkap nilai tambah yang sebelumnya mengalir ke OSAT, dan HBM yang terkualifikasi memiliki harga premium yang melekat pada tumpukannya — bukan sekadar bit-nya. Kedua, lock-in pelanggan: begitu HBM dikualifikasi dalam tumpukan tertentu dengan interposer tertentu, mengganti pemasok berarti mengualifikasi ulang seluruh rakitan — biaya perpindahan yang membuat kontrak multi-tahun menjadi lengket. Ketiga, karakter kapasitas: tidak seperti fab wafer yang bisa dialihkan antar produk, lini pengemasan HBM adalah kapasitas khusus — ketika penuh, ia benar-benar penuh, dan membangun yang baru butuh waktu bertahun-tahun. Inilah mengapa "ludes terjual" untuk 2027 berarti sesuatu yang nyata: tidak ada jalan pintas.
Lanskap Kompetitif: Tiga Taruhan Berbeda
SK hynix mengejar integrasi vertikal di Korea — memori dan pengemasan dalam satu atap domestik, dengan kedekatan ke rantai pasok Korea. Samsung menawarkan paket turnkey foundry-plus-memory: logika dan HBM dari satu atap, daya tarik bagi pelanggan yang menginginkan satu kontraktor. Micron bertaruh murni pada memori: tanpa foundry logika, ia memenangkan pelanggan lewat keunggulan bit dan keandalan pasokan — dan AATT2 adalah infrastruktur taruhan itu. Tidak ada yang jelas unggul; yang jelas adalah ketiganya sepakat bahwa pengemasan adalah medan perang. Pemenangnya ditentukan oleh siapa yang lolos kualifikasi lebih dulu dan meningkatkan yield lebih cepat — bukan oleh siapa yang mengumumkan pabrik lebih dulu.
Catatan Chase
- Hambatan kini bernama pengemasan, bukan transistor. Selama investor masih menilai perusahaan AI dari node proses, mereka melewatkan di mana rantai pasok benar-benar macet. AATT2 adalah bukti fisiknya: pabrik yang ludes sebelum dibuka.
- "Ludes terjual" adalah sinyal permintaan, bukan janji pasokan. Bedakan denominatornya: kapasitas yang direncanakan vs kontrak final vs output teruji. Tiga lapis, tiga tingkat kepastian — analis yang mencampurnya akan salah menilai risiko.
- Pajak paten adalah biaya bisnis memori modern. $600 juta untuk Netlist bukan anomali; ini adalah harga masuk untuk bermain di volume HBM. Modelkan sebagai opex berulang, bukan kejadian sekali.
- Risiko mogok adalah risiko yang bisa dinegosiasikan — konsentrasi Taiwan tidak. Mediasi 22 Oktober bisa selesai dalam sehari; eksposur geopolitik Taiwan adalah dekade. Jangan samakan keduanya dalam satu baris risiko.
- Sudut pandang Korea: geografi pengemasan sedang miring ke Taiwan. Korea memimpin dalam bit HBM, tetapi gravitasi pengemasan canggih — peralatan, keahlian, dan kini dua pabrik HBM Micron — terkonsentrasi di Taiwan. Bagi strategi industri Korea, pertanyaannya bukan lagi siapa membuat bit tercepat, melainkan di mana tumpukan itu dirakit dan diuji. Keunggulan tanpa kendali atas back-end adalah keunggulan yang disewakan.
- Taruhan murni-memori Micron hanya berhasil jika ia menjadi OSAT terbaik untuk dirinya sendiri. Tanpa foundry logika, Micron tidak bisa menjual paket turnkey; ia harus memenangkan setiap kualifikasi berdasarkan kualitas tumpukan. AATT2 harus beroperasi seperti perusahaan pengemasan kelas dunia — karena itulah ia sekarang.
Implikasi
Bagi investor: - Harga HBM 2027 sudah dikunci naik — ini mendukung margin memori, tetapi $30 juta per kuartal untuk Netlist adalah pengurang yang harus dimodelkan. - Pantau mediasi 22 Oktober: penyelesaian damai mengubah risiko mogok menjadi sekadar biaya bonus; kegagalan menaikkan probabilitas gangguan pada dua pabrik sekaligus. - "Ludes terjual" mendukung visibilitas pendapatan 2027, tetapi nilai penuhnya bergantung pada ramp yield dan kualifikasi — bukan pada upacara pembukaan. - Konsentrasi Taiwan adalah risiko ekor (tail risk) geopolitik: beri diskon valuasi yang wajar, bukan nol dan bukan panik. - Pemenang struktural adalah pemilik kapasitas pengemasan yang terkualifikasi — bukan pengumum pabrik tercepat.
Bagi manajer: - Pelanggan (hyperscaler/OEM): kunci alokasi HBM lebih awal dan diversifikasi kualifikasi antar pemasok — biaya kualifikasi ulang jauh lebih murah daripada kehabisan pasokan. - Produsen memori: pengemasan in-house bukan lagi opsional untuk HBM; tanpa kendali back-end, Anda menyewakan margin ke OSAT dan menyewakan jadwal ke antrean mereka. - Pembuat kebijakan: insentif onshoring harus mencakup pengemasan canggih, bukan hanya fab wafer — hambatannya ada di back-end, dan kebijakan yang mengabaikannya membangun setengah rantai pasok.
FAQ
Q1: Apakah peresmian AATT2 berarti pasokan HBM langsung bertambah? Tidak. Peresmian adalah tonggak konstruksi. Pasokan aktual bergantung pada ramp-up peralatan, stabilisasi yield, dan kualifikasi pelanggan — proses yang memakan kuartal, bukan hari. Yang berubah pada 15 Oktober adalah kepastian bahwa kapasitasnya ada dan sudah dipesan, bukan bahwa chip sudah mengalir.
Q2: Bagaimana membaca klaim "ludes terjual" untuk 2027? Sebagai sinyal permintaan yang kuat dengan dua catatan. Pertama, denominatornya: kapasitas yang direncanakan untuk AATT2, bukan seluruh order book perusahaan — dan Micron sendiri mengklarifikasi sebagian output masih di luar kontrak final. Kedua, pemesanan jauh hari adalah norma industri untuk HBM kustom, sehingga "ludes" mencerminkan struktur pasar penjual, bukan anomali sesaat. Baca sebagai keyakinan pelanggan, bukan jaminan pengiriman.
Q3: Seberapa serius risiko mogok di Taiwan? Serius untuk dipantau, belum kritis. Serikat Taoyuan telah mengesahkan aksi mogok tetapi belum memulainya; aksi 19 Oktober adalah unjuk rasa, bukan mogok; mediasi Taichung dilanjutkan 22 Oktober. Skenario dasar adalah penyelesaian lewat negosiasi bonus — tetapi karena kedua pabrik HBM berada dalam satu wilayah ketenagakerjaan, satu kegagalan perundingan berdampak ganda. Titik keputusan berikutnya adalah 22 Oktober.
Q4: Apakah penyelesaian $600 juta dengan Netlist merusak tesis investasi Micron? Tidak secara fundamental. $30 juta per kuartal selama lima tahun adalah jumlah yang bisa dimodelkan terhadap skala pendapatan HBM — ini mengubah ketidakpastian litigasi menjadi biaya tetap yang terjadwal. Yang penting bagi investor adalah kepastian, bukan besarnya angka: sengketa yang menggantung mendiskon valuasi lebih dalam daripada tagihan yang sudah pasti. Risiko sebenarnya adalah preseden — bahwa portofolio paten lain bisa menuntut tarif serupa seiring volume HBM tumbuh.
Catatan: Artikel ini disusun berdasarkan pengumuman perusahaan dan laporan media yang disebutkan secara tekstual di atas. Estimasi riset industri yang dirujuk bersifat umum dan tidak mengutip angka spesifik dari lembaga mana pun. Keputusan investasi tetap menjadi tanggung jawab pembaca.


