 VLSI Korea
Kemacetan Bergerak Turun: Kelangkaan MLCC dan Substrat serta Ekonomi Oligopoli
Kemacetan AI telah turun ke MLCC dan substrat: waktu tunggu 32 minggu dibandingkan 12 normal, FC-BGA 48-56 minggu, laba operasi Samsung Electro-Mechanics +134% menurut konsensus, LTA dengan 10 hyperscaler, dan lebih dari 70% ekspansi substrat dibiayai pelanggan.


Ringkasan 30 Detik
- Kemacetan perangkat keras AI telah bergerak turun di rantai pasok. Setelah GPU, HBM, dan pengemasan canggih, kendala yang kini mengikat adalah MLCC (kapasitor keramik multilayer) dan substrat kemasan, lapisan pasif dan pembawa yang diandalkan setiap papan server AI. (Source)
- Waktu tunggu menyatakannya dengan jelas. Waktu tunggu MLCC telah meregang hingga 32 minggu dibandingkan 12 minggu normal. Substrat FC-BGA berada di 48–56 minggu dibandingkan 12 minggu normal, digambarkan sebagai kelangkaan paling parah di antara komponen TI. (Source)
- Laba mengikuti kemacetan. Konsensus kuartal ketiga Samsung Electro-Mechanics adalah laba operasi sebesar KRW 526,9 miliar, naik 134% year-on-year, dengan pendapatan KRW 3,8264 triliun, naik 34%. Saham ditutup di KRW 1.174.000 pada 19 Oktober, dengan harga target di sekitar KRW 2,41 juta. (Source)
- Pelanggan membayar di muka untuk kapasitas. Samsung Electro-Mechanics memegang perjanjian jangka panjang (LTA) dengan 10 hyperscaler dan perusahaan chip, membukukan sekitar KRW 4 triliun pesanan terkait MLCC untuk semester kedua termasuk kapasitor silikon, dan lebih dari 70% ekspansi substrat dilaporkan dibiayai oleh uang muka pelanggan. (Source)
- Modal mulai dikemas di sekitar tema ini. Dua ETF Korea baru meluncur berselang satu minggu: satu pada 20 Oktober (Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17%) dan satu pada 13 Oktober (Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15%), keduanya dibangun dari 13 produsen MLCC dan substrat Korea, Jepang, dan Taiwan yang sama.
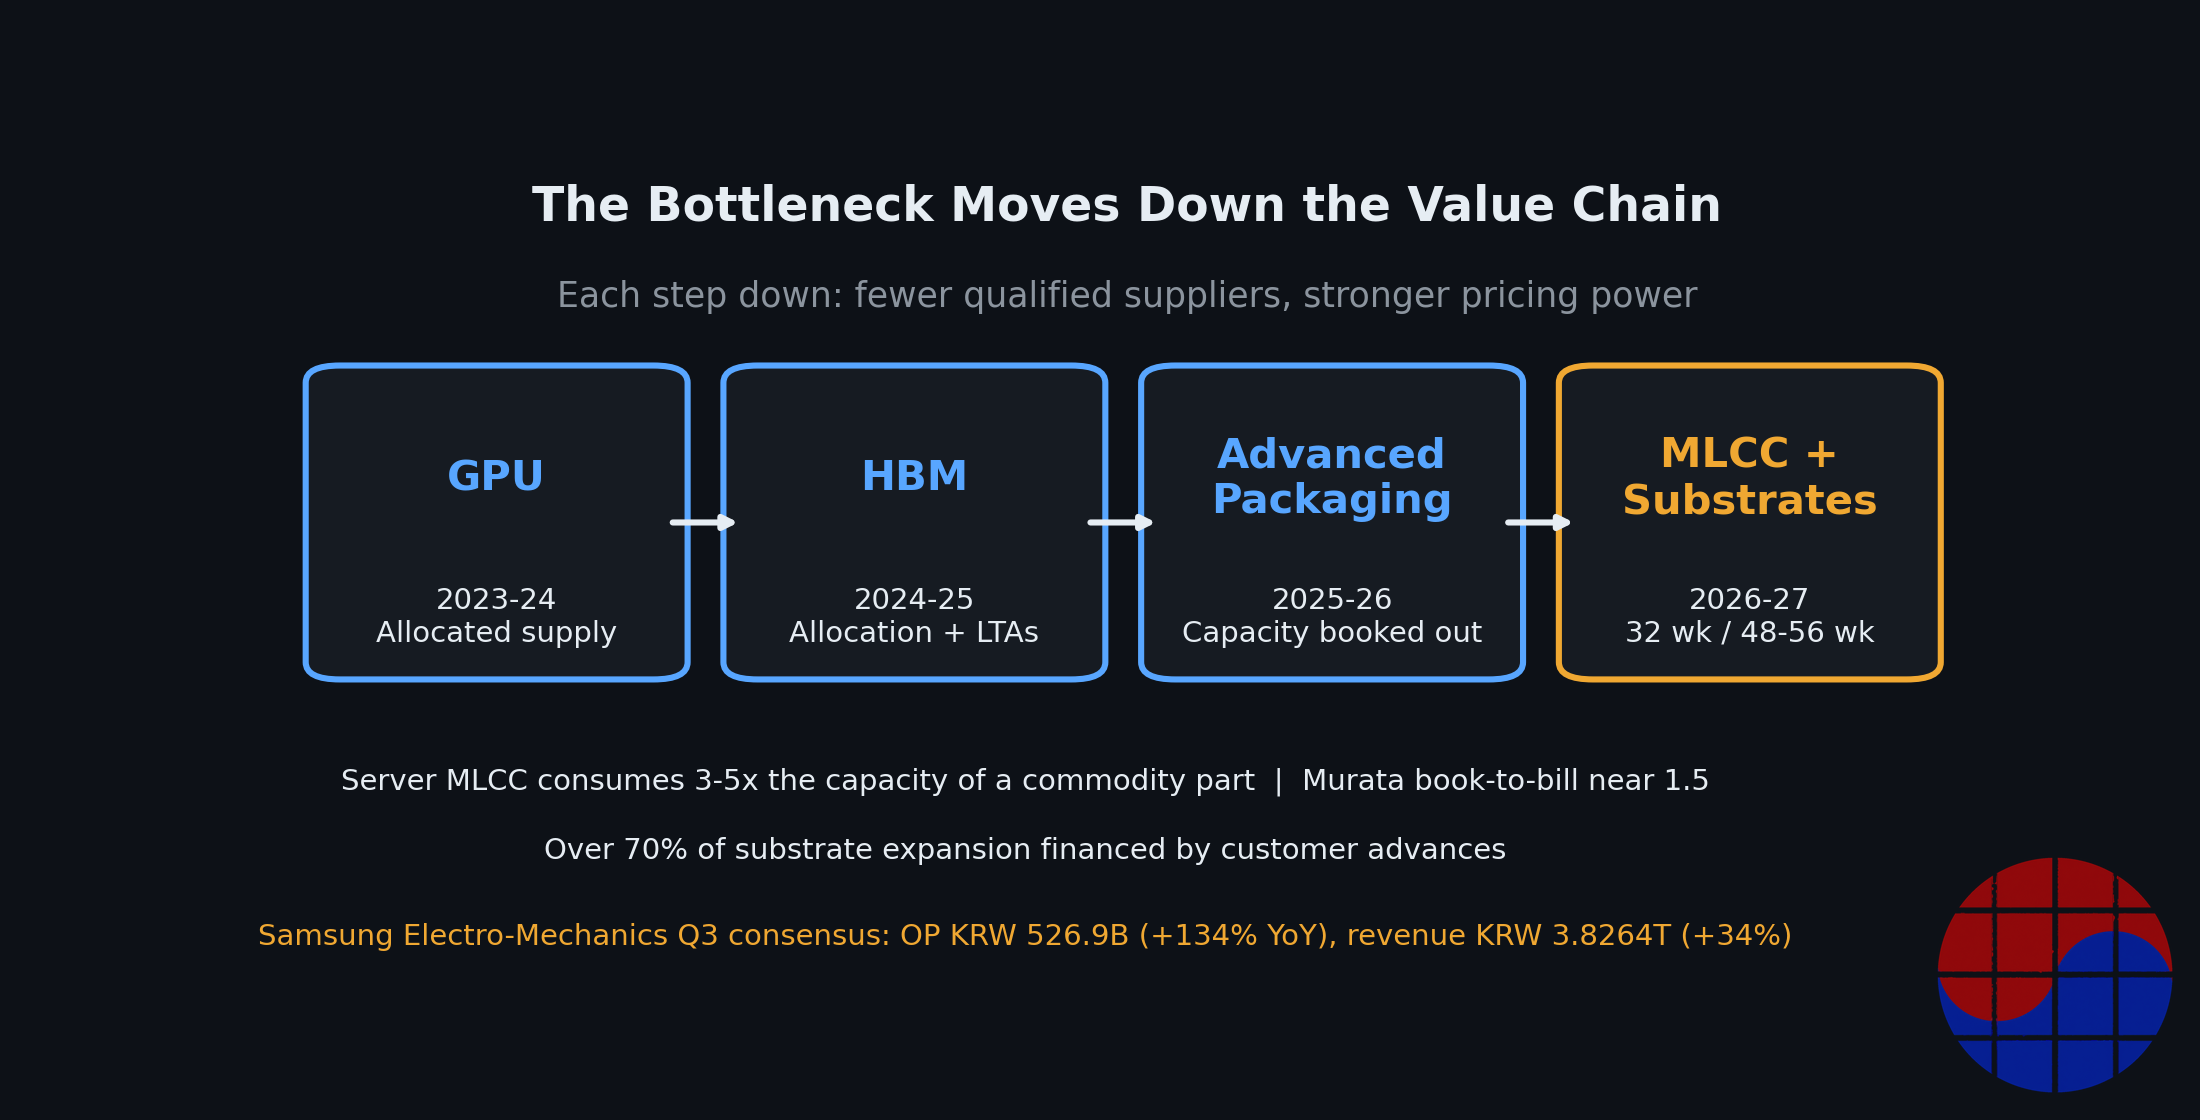
- Penilaian inti: ketika kemacetan bergerak turun di rantai, jumlah pemasok yang memenuhi syarat menyusut dan kekuatan penetapan harga terkonsentrasi. MLCC kelas server mengonsumsi 3–5 kali kapasitas produksi komponen komoditas, dan rasio book-to-bill Murata mendekati 1,5, dengan pesanan 50% di atas pengiriman. Ini adalah repricing oligopoli, bukan gejolak siklus komoditas.
Background: Kendala yang Tidak Diawasi Siapa Pun
Selama tiga tahun, pembangunan AI memiliki daftar barang langka yang sudah dikenal. GPU dialokasikan. HBM dialokasikan. Kapasitas pengemasan canggih dialokasikan. Semua kendala itu berada di puncak rantai nilai, di dalam produk yang berharga ribuan dolar dan membawa nama merek terkenal. Lapisan di bawahnya, kapasitor yang menstabilkan penyaluran daya pada papan server, dan substrat yang membawa kemasan, diperlakukan sebagai pipa ledeng: murah, melimpah, dan masalah orang lain.
Asumsi itu kedaluwarsa pada Oktober 2026. Pemberitaan pada 19 Oktober menggambarkan kelangkaan MLCC dan substrat sebagai yang paling parah di antara komponen TI, dengan waktu tunggu MLCC 32 minggu dibandingkan 12 minggu normal, dan substrat FC-BGA 48–56 minggu dibandingkan 12 minggu normal. Waktu tunggu adalah sinyal kelangkaan paling bersih dalam elektronik karena tidak bisa dipoles: ia adalah antrean, diukur dalam minggu, antara pesanan dan pengiriman. Ketika antrean komponen pasif mendekati delapan bulan, dan antrean substrat kemasan mendekati satu tahun penuh, kendala tidak lagi berada di puncak rantai. Ia telah bergerak turun, ke lapisan yang dibutuhkan setiap papan dalam volume besar.
Sisi permintaan menjelaskan alasannya. Server AI bukan satu akselerator; ia adalah papan padat berisi akselerator, memori, jaringan, dan tahap daya, dan setiap tahap daya itu membutuhkan MLCC berspesifikasi tinggi untuk integritas daya. MLCC kelas server bukan komponen komoditas dengan label berbeda. Komponen ini lebih besar, toleransinya lebih ketat, keandalannya lebih tinggi, dan memproduksinya mengonsumsi 3–5 kali kapasitas produksi komponen standar. Satu rasio itu adalah engsel seluruh cerita: bahkan jika permintaan unit hanya berlipat dua, permintaan kapasitas efektif akan berlipat beberapa kali, karena setiap komponen server memakan waktu lini dari tiga hingga lima komponen komoditas.
Pasokan, sementara itu, terkonsentrasi secara desain. Komponen kelas atas untuk server AI hanya dapat dipasok oleh Samsung Electro-Mechanics dan sejumlah kecil produsen Jepang, sebuah struktur oligopoli, bukan pinggiran yang kompetitif. Murata, produsen MLCC terbesar di industri, berjalan dengan rasio book-to-bill mendekati 1,5, artinya pesanan datang sekitar 50% lebih cepat daripada pengiriman keluar. Book-to-bill 1,5 bukanlah perkiraan. Ia adalah antrean yang terbentuk secara real time.
Satu klarifikasi penting sebelum melangkah lebih jauh. Kelangkaan ini menyangkut ekonomi produksi hari ini: waktu tunggu, alokasi kapasitas, dan struktur kontrak dari teknologi MLCC dan FC-BGA yang ada. Ini adalah subjek yang berbeda dari teknologi substrat glass-core generasi berikutnya, yang menyangkut transisi material masa depan, bukan kelangkaan saat ini. Mencampur keduanya menghasilkan analisis yang buruk: satu adalah cerita arus kas 2026–2027, yang lain adalah cerita teknologi akhir dekade.
Business Deep Dive
1. Waktu Tunggu: Antrean Adalah Datanya
| Komponen | Waktu tunggu saat ini | Waktu tunggu normal | Peregangan |
|---|---|---|---|
| MLCC | 32 minggu | 12 minggu | ~2,7x |
| Substrat FC-BGA | 48–56 minggu | 12 minggu | ~4,0–4,7x |
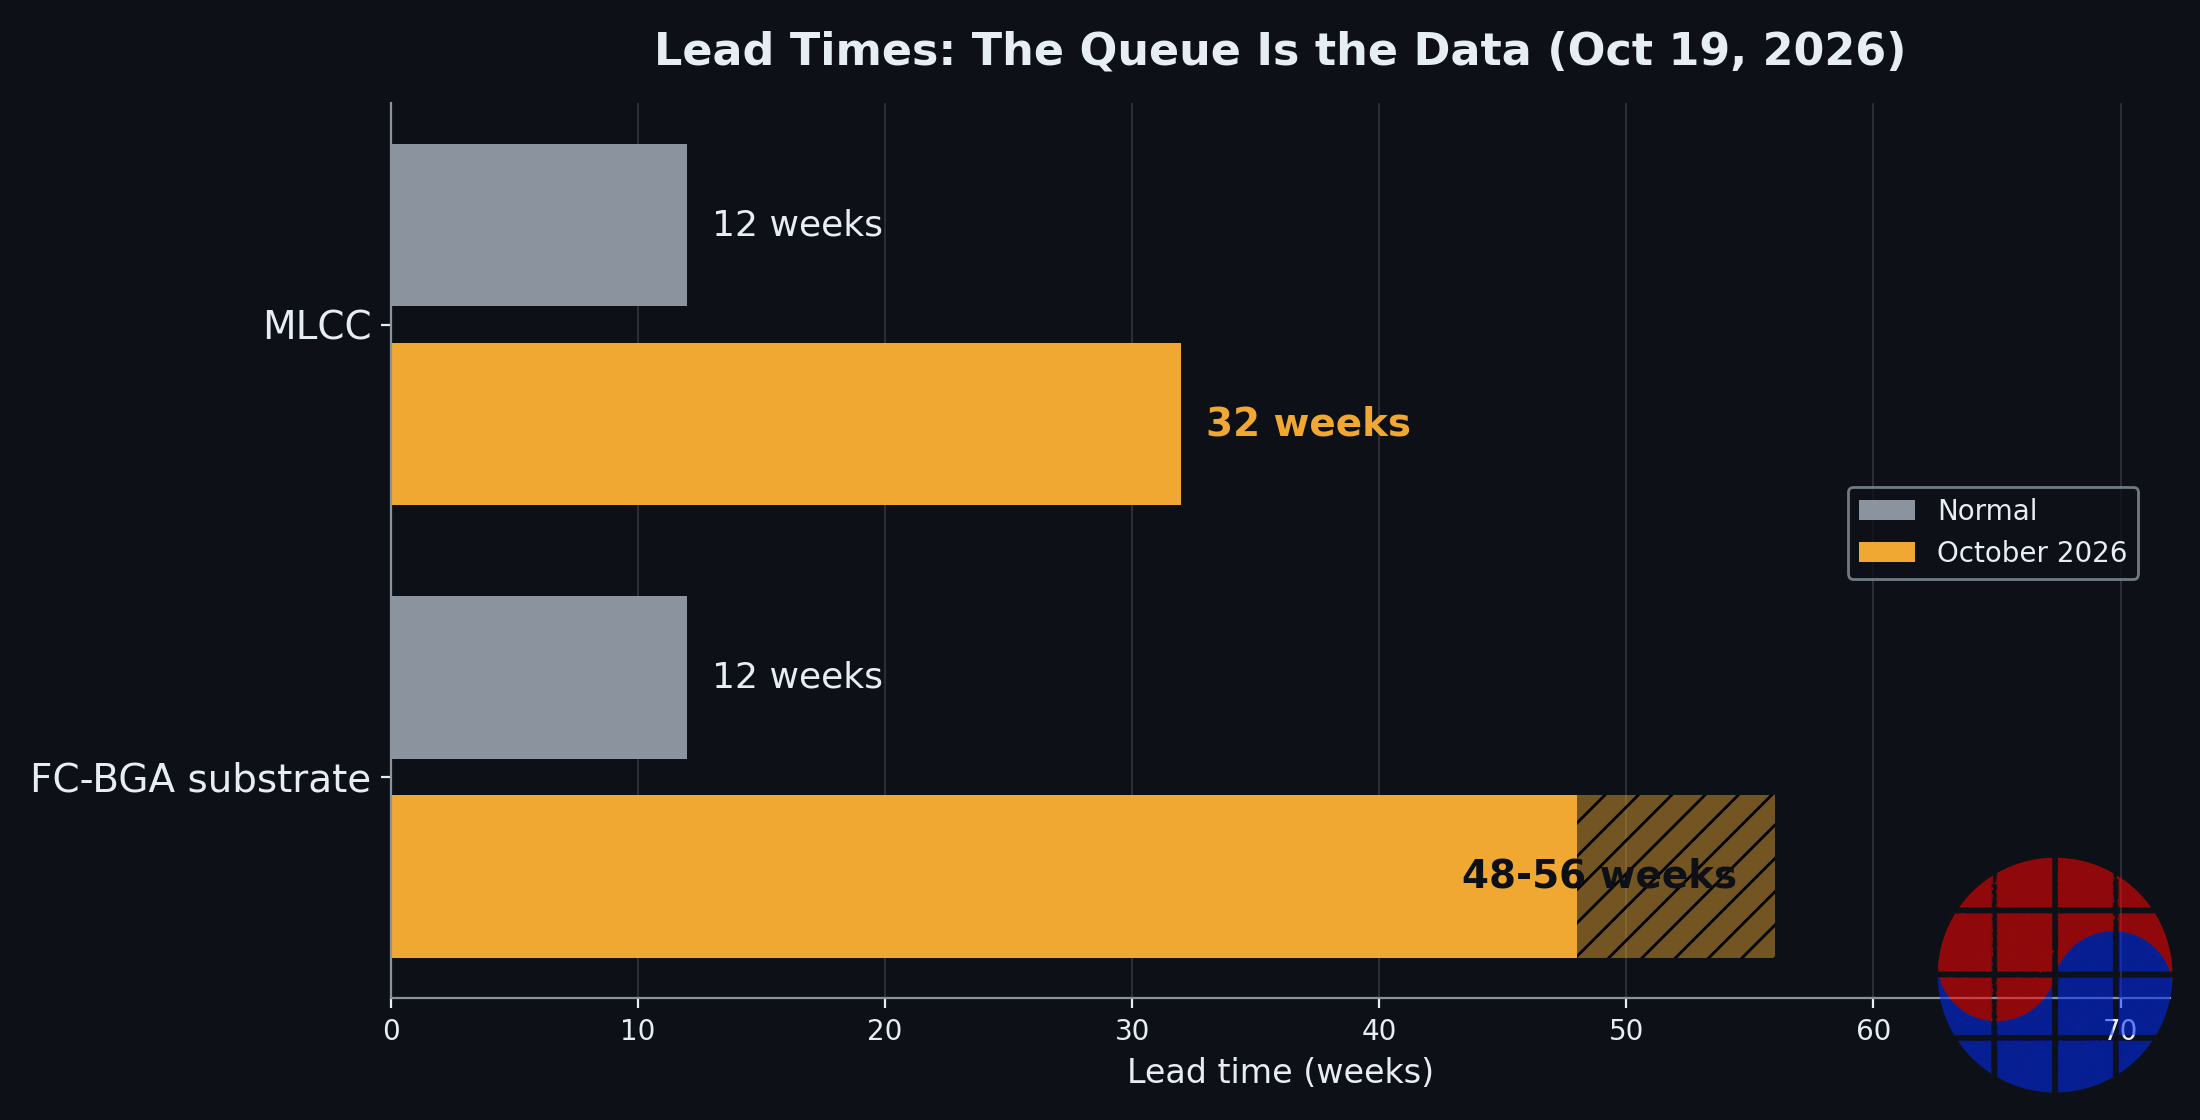
Source: pemberitaan industri, 19 Oktober 2026. (Source)

Waktu tunggu dibandingkan level normal. Substrat FC-BGA menunjukkan peregangan terdalam di rantai ini.
Bacalah tabel ini sebagai peta tempat rente kelangkaan kini berada. Antrean MLCC 32 minggu berarti produsen server yang merencanakan produksi pertengahan 2027 perlu memesan kapasitornya pada akhir 2026. Antrean substrat 48–56 minggu berarti kapasitas kemasan untuk akhir 2027 secara efektif diputuskan setahun sebelumnya. Pada horizon itu, pembelian spot berhenti berfungsi sebagai strategi. Satu-satunya instrumen yang berfungsi adalah alokasi, perjanjian jangka panjang, dan pembayaran di muka, dan itulah tepatnya perilaku kontrak yang kini terlihat di seluruh rantai.
2. Samsung Electro-Mechanics: Repricing Konsensus
| Item | Angka | Catatan |
|---|---|---|
| Laba operasi Q3 (konsensus) | KRW 526,9 miliar | +134% YoY |
| Pendapatan Q3 (konsensus) | KRW 3,8264 triliun | +34% YoY |
| Harga saham, penutupan 19 Okt | KRW 1.174.000 | — |
| Harga target | Di sekitar KRW 2,41 juta | Rentang konsensus |
| Pesanan terkait MLCC semester 2 | Sekitar KRW 4 triliun | Termasuk kapasitor silikon |
| Volume MLCC 2027 di dalamnya | Sekitar KRW 2,4 triliun | Permintaan terpesan ke depan |
| Kontrak substrat (19 Okt) | KRW 360,5 miliar (USD 267,3M) | Pengiriman 1 Jan – 31 Des 2027 |
| Ukuran kontrak vs pendapatan 2025 | 3,2% | Pelanggan tidak diungkapkan |
Source: data konsensus dan pemberitaan pengungkapan, Oktober 2026. (Source) (Source)
Tiga hal menonjol. Pertama, elastisitas laba: pendapatan naik 34% tetapi laba operasi naik 134% adalah tanda pergeseran bauran ke komponen kelas atas plus kekuatan penetapan harga, bukan volume semata. Kedua, buku pesanan ke depan: sekitar KRW 4 triliun pesanan semester kedua terkait MLCC termasuk kapasitor silikon, dengan sekitar KRW 2,4 triliun di antaranya volume MLCC 2027, berarti sebagian besar produksi kelas atas tahun depan sudah terikat sebelum tahun dimulai. Ketiga, kontrak substrat 19 Oktober: KRW 360,5 miliar (USD 267,3M), pengiriman sepanjang 2027, setara 3,2% dari pendapatan 2025, pelanggan tidak diungkapkan, menunjukkan substrat dikontrak dengan basis ke depan yang sama seperti kapasitor.
Pasar telah memperhatikannya. Penutupan KRW 1.174.000 pada 19 Oktober dengan harga target di sekitar KRW 2,41 juta menyiratkan analis melihat jalur kira-kira penggandaan, agresif, tetapi target itu dibangun di atas volume terkontrak dan bauran oligopoli, bukan harapan tentang harga spot.
3. Struktur Kontrak: LTA dan Kapasitas yang Dibiayai Pelanggan
Angka terpenting dalam cerita ini bukanlah harga. Melainkan syarat kontrak.
| Mekanisme | Bukti | Fungsinya |
|---|---|---|
| Perjanjian jangka panjang | LTA dengan 10 hyperscaler dan perusahaan chip | Mengunci volume dan alokasi bertahun-tahun ke depan |
| Book-to-bill | Murata mendekati 1,5 | Pesanan 50% di atas pengiriman |
| Uang muka pelanggan | Lebih dari 70% ekspansi substrat dibiayai uang muka pelanggan | Memindahkan risiko ekspansi ke pembeli |
| Intensitas kapasitas | MLCC server mengonsumsi 3–5x kapasitas komponen komoditas | Menyusutkan pasokan efektif per unit permintaan |
Source: pemberitaan perusahaan dan industri, Oktober 2026. (Source) (Source)
Persaingan reservasi kapasitas, dinamika yang mendefinisikan alokasi HBM, kini telah mencapai komponen pasif. Ketika lebih dari 70% ekspansi substrat (dalam konteks pembangunan substrat Samsung Electro-Mechanics di Sejong dan Vietnam) dibiayai oleh uang muka pelanggan, neraca pemasok tidak lagi menanggung risiko siklis dari ekspansi itu. Pelanggan yang menanggungnya. Itu adalah perubahan struktural tentang siapa yang menanggung risiko permintaan, dan hanya terjadi ketika pembeli percaya kelangkaan akan bertahan lebih lama dari periode konstruksi. Tidak ada yang membayar di muka 70% dari sebuah pabrik untuk menghedging gejolak dua kuartal.
LTA dengan 10 hyperscaler dan perusahaan chip melengkapi gambaran. Para pembeli bukanlah distributor atau produsen ponsel; mereka adalah pemilik pembangunan AI itu sendiri, mengontrak langsung lapisan pasif. Ketika pelanggan akhir dari seluruh rantai menandatangani dokumen jangka panjang untuk kapasitor dan substrat, kemacetan telah diakui secara formal oleh orang-orang dengan visibilitas permintaan terbaik di industri.
4. Kemasan ETF: Tema Menjadi Dapat Diperdagangkan
| Peluncuran ETF | Manajer aset | Bobot utama yang diungkapkan |
|---|---|---|
| 20 Oktober 2026 | Mirae Asset | Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17% |
| 13 Oktober 2026 | Kiwoom | Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15% |
Source: pemberitaan peluncuran dana, Oktober 2026. (Source)
Dua manajer aset meluncurkan produk yang hampir identik berselang satu minggu, masing-masing menampung 13 produsen MLCC dan substrat Korea, Jepang, dan Taiwan. Tumpang tindih itu sendiri adalah informasinya: tim produk yang independen, melihat rantai yang sama, bertemu pada daftar pendek yang sama. Murata dan Samsung Electro-Mechanics menjadi jangkar kedua dana, dengan Unimicron, Taiyo Yuden, dan LG Innotek mengisi eksposur substrat dan komponen. Ketika satu lapisan rantai pasok mendapatkan kemasan ETF-nya sendiri, dua hal mengikuti. Arus pasif mulai membeli oligopoli sebagai keranjang, dan tema memperoleh identitas setingkat ticker yang bertahan lebih lama dari satu laporan laba mana pun. Keduanya tidak mengubah fisika waktu tunggu, tetapi keduanya mengubah basis pemegang saham dan biaya modal para pemasok, umumnya menguntungkan pemasok.

Kemacetan telah bermigrasi turun di rantai nilai, dan setiap langkah ke bawah memiliki lebih sedikit pemasok yang memenuhi syarat daripada langkah sebelumnya.
5. Cara Membedakan Awal Siklus dari Puncaknya
Harga dan volume yang naik bersamaan dapat berarti dua hal yang berlawanan: fase awal siklus naik yang dibatasi kapasitas, atau fase akhir pemesanan ganda sebelum koreksi. Bukti pembedanya, dalam kasus ini, menunjuk ke awal. Waktu tunggu meregang karena permintaan komponen berspesifikasi lebih tinggi (efek bauran, diverifikasi oleh rasio konsumsi kapasitas 3–5x), bukan karena penimbunan panik atas komponen komoditas yang identik. Buku pesanan ke depan bersifat kontraktual, LTA, kontrak substrat 2027 yang diungkapkan, volume MLCC 2027 sebesar KRW 2,4 triliun, dan bukan pembelian spot spekulatif. Dan struktur pembiayaannya, dengan pelanggan membiayai lebih dari 70% ekspansi, adalah kebalikan dari pembangunan berlebih yang dibiayai pemasok yang biasanya menandai puncak. Catatan jujurnya adalah soal durasi: waktu tunggu substrat 48–56 minggu menyematkan pesanan yang dibuat berdasarkan perkiraan permintaan AI akhir 2027, dan jika perkiraan itu dipangkas, antrean yang sama menjadi koreksinya. Risiko itu nyata, tetapi ia adalah pertanyaan 2027 yang dihargai dengan kontrak 2026.
Chase's Take
Pola yang perlu diinternalisasi adalah arah perjalanan. Setiap kemacetan dalam pembangunan ini bergerak ke satu arah saja: turun. GPU memberi jalan ke HBM, HBM ke pengemasan canggih, dan kini pengemasan ke lapisan pasif dan pembawa di bawahnya. Setiap langkah turun memiliki dua sifat yang sama: pemasok yang memenuhi syarat lebih sedikit, dan produk yang kurang glamor dengan kekuatan penetapan harga lebih besar daripada yang diberikan siapa pun setahun sebelumnya. Pasar terus menghargai lapisan yang bisa dilihatnya dan meremehkan lapisan di bawahnya. Pada saat satu lapisan mendapatkan ETF, repricing biasanya sudah jauh berjalan, tetapi aritmetika kapasitas biasanya belum selesai bergerak.
Poin kedua adalah tentang siapa yang membayar kepastian. Dalam siklus komponen normal, pemasok membangun kapasitas dengan neraca mereka sendiri dan berdoa. Dalam siklus ini, hyperscaler menandatangani LTA untuk kapasitor dan membiayai lebih dari 70% ekspansi substrat dengan uang muka. Itu adalah playbook HBM, alokasi sebagai imbalan komitmen, diterapkan pada komponen berharga sepersekian sen hingga beberapa dolar. Ketika pelanggan terkaya dalam teknologi secara sukarela menyerap risiko permintaan dari pemasok terkecil mereka, mereka memberi tahu Anda bahwa perkiraan internal mereka menunjukkan kelangkaan bertahan lebih lama dari siklus konstruksi. Percayai preferensi yang terungkap, bukan komentarnya.
Ketiga, perhatikan angka bauran, bukan angka unit. MLCC server yang mengonsumsi 3–5 kali kapasitas komponen komoditas berarti statistik kapasitas nominal industri menyesatkan hingga beberapa kali lipat justru untuk produk yang penting. Pemasok yang melaporkan "penambahan kapasitas" dalam istilah unit menambahkan jauh lebih sedikit pasokan efektif kelas server daripada yang disiratkan judul berita. Itulah sebabnya book-to-bill 1,5 pada produsen terbesar dapat hidup berdampingan dengan ekspansi yang diumumkan di seluruh industri: ekspansi itu nyata, dan tetap tidak cukup, karena setiap unit permintaan baru memakan tiga hingga lima unit lini.
Khusus untuk Korea, fakta yang mencolok adalah posisinya. Samsung Electro-Mechanics berada di dalam kedua ETF baru dengan bobot 17% dan 25%, memegang daftar LTA, dan baru saja mengungkapkan kontrak substrat 2027 senilai 3,2% dari pendapatan tahun sebelumnya dengan pelanggan tanpa nama. Kombinasi itu, kursi oligopoli, buku pesanan ke depan yang terkontrak, ekspansi yang dibiayai pelanggan, adalah posisi struktural terkuat yang dapat ditempati produsen komponen dalam siklus naik. Perdebatan yang layak bukanlah apakah posisi itu bagus. Melainkan berapa banyak dari posisi itu yang telah dibayar oleh harga saham yang bergerak dari KRW 1.174.000 menuju target KRW 2,41 juta.
Implications
Bagi investor:
- Lacak waktu tunggu sebagai indikator utama. MLCC di 32 minggu dan FC-BGA di 48–56 minggu (dibandingkan 12 normal) adalah takometer siklus ini. Kompresi dari level ini, bukan laba, akan menjadi sinyal puncak pertama yang dapat diandalkan.
- Beratlah buku kontrak di atas harga spot. Sekitar KRW 4 triliun pesanan semester kedua terkait MLCC, KRW 2,4 triliun volume MLCC 2027, LTA dengan 10 hyperscaler dan perusahaan chip, serta kontrak substrat 2027 sebesar KRW 360,5 miliar mendefinisikan visibilitas ke depan.
- Gunakan tumpang tindih ETF sebagai peta, bukan tips. Murata, Samsung Electro-Mechanics, Unimicron, Taiyo Yuden, dan LG Innotek adalah nama-nama tempat dua tim produk independen bertemu: itu adalah daftar anggota oligopoli.
- Hormati kesenjangan valuasi dengan jujur. Penutupan di KRW 1.174.000 dibandingkan target di sekitar KRW 2,41 juta sudah menghargai eksekusi yang substansial. Skenario bearish adalah revisi permintaan AI 2027 yang menghantam pesanan substrat 48–56 minggu, bukan laba jangka pendek.
Bagi manajer dan ahli strategi:
- Reservasi kapasitas telah mencapai komponen pasif. Jika peta jalan produk Anda bergantung pada MLCC kelas server atau substrat FC-BGA dan Anda membeli spot pada 2026, Anda tidak memiliki rencana pasokan untuk 2027.
- Pembayaran di muka adalah mata uang alokasi yang baru. Dengan lebih dari 70% ekspansi substrat dibiayai pelanggan, komitmen neraca, bukan pesanan pembelian, yang mengamankan posisi antrean.
- Audit ulang daftar material (BOM) Anda untuk risiko satu lapisan. Kemacetan bermigrasi dua kali dalam tiga tahun. Respons yang benar adalah memetakan lapisan mana yang mengikat berikutnya, bukan merayakan lapisan yang baru saja longgar.
FAQ
Q1. Mengapa MLCC dan substrat tiba-tiba menjadi kemacetan bagi server AI? Karena komponen kelas server bukan komponen komoditas. MLCC server mengonsumsi 3–5 kali kapasitas produksi komponen standar, server AI membutuhkannya dalam volume padat untuk penyaluran daya, dan pasokan kelas atas terbatas pada Samsung Electro-Mechanics dan sejumlah kecil produsen Jepang. Hasilnya adalah waktu tunggu MLCC 32 minggu dibandingkan 12 minggu normal, dan waktu tunggu substrat FC-BGA 48–56 minggu dibandingkan 12 minggu normal. (Source)
Q2. Apa yang sebenarnya ditunjukkan angka-angka Samsung Electro-Mechanics? Sebuah repricing oligopoli yang sedang berlangsung. Konsensus kuartal ketiga adalah laba operasi KRW 526,9 miliar (+134% YoY) dengan pendapatan KRW 3,8264 triliun (+34% YoY). Perusahaan membukukan sekitar KRW 4 triliun pesanan semester kedua terkait MLCC termasuk kapasitor silikon, sekitar KRW 2,4 triliun di antaranya volume MLCC 2027, dan pada 19 Oktober mengungkapkan kontrak substrat kemasan KRW 360,5 miliar (USD 267,3M) untuk pengiriman sepanjang 2027, setara 3,2% dari pendapatan 2025. (Source)
Q3. Apa itu ETF MLCC dan substrat baru, dan mengapa mereka penting? Dua manajer aset Korea meluncurkan ETF tematik berselang satu minggu: satu pada 20 Oktober 2026 (Murata 19%, Unimicron 17%, Samsung Electro-Mechanics 17%) dan satu pada 13 Oktober (Murata 25%, Samsung Electro-Mechanics 25%, Taiyo Yuden 15%, LG Innotek 15%), masing-masing menampung 13 produsen Korea, Jepang, dan Taiwan. Mereka penting karena tumpang tindihnya memetakan keanggotaan oligopoli dan menyalurkan arus pasif ke dalamnya. (Source)
Q4. Bagaimana pelanggan merespons kelangkaan ini? Dengan menyerap risiko pemasok. Samsung Electro-Mechanics memegang perjanjian jangka panjang dengan 10 hyperscaler dan perusahaan chip global, dan lebih dari 70% ekspansi substrat dibiayai oleh uang muka pelanggan: pembeli membayar di muka untuk kapasitas, yang menandakan mereka memperkirakan kelangkaan akan bertahan lebih lama dari periode konstruksi. Rasio book-to-bill Murata yang mendekati 1,5 menunjukkan pesanan sekitar 50% di atas pengiriman. (Source)
Sources
- Pemberitaan kelangkaan MLCC dan substrat, 19 Oktober 2026
- Konsensus kuartal ketiga dan harga target Samsung Electro-Mechanics
- Analisis kontrak substrat dan LTA Samsung Electro-Mechanics
Catatan: angka adalah sebagaimana diberitakan pada 19–20 Oktober 2026; angka kuartal ketiga Samsung Electro-Mechanics adalah estimasi konsensus, bukan hasil yang dilaporkan. Artikel ini adalah analisis, bukan saran investasi.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


