 VLSI Korea
SK Hynix Ajukan Barter ke Washington: Lisensi untuk Fab Dalian Ditukar Pabrik NAND di AS — Mengapa Harga NAND 7x Mengubah Meja Perundingan?
Menurut Reuters, SK Hynix menjadikan pabrik NAND baru di AS sebagai syarat atas persetujuan lisensi peralatan AS untuk pabrik Dalian. Kami membedah ekonomi barter ini: harga NAND 7x, arus kas Dalian sebagai jembatan, dan tekanan YMTC.


Ringkasan 30 detik
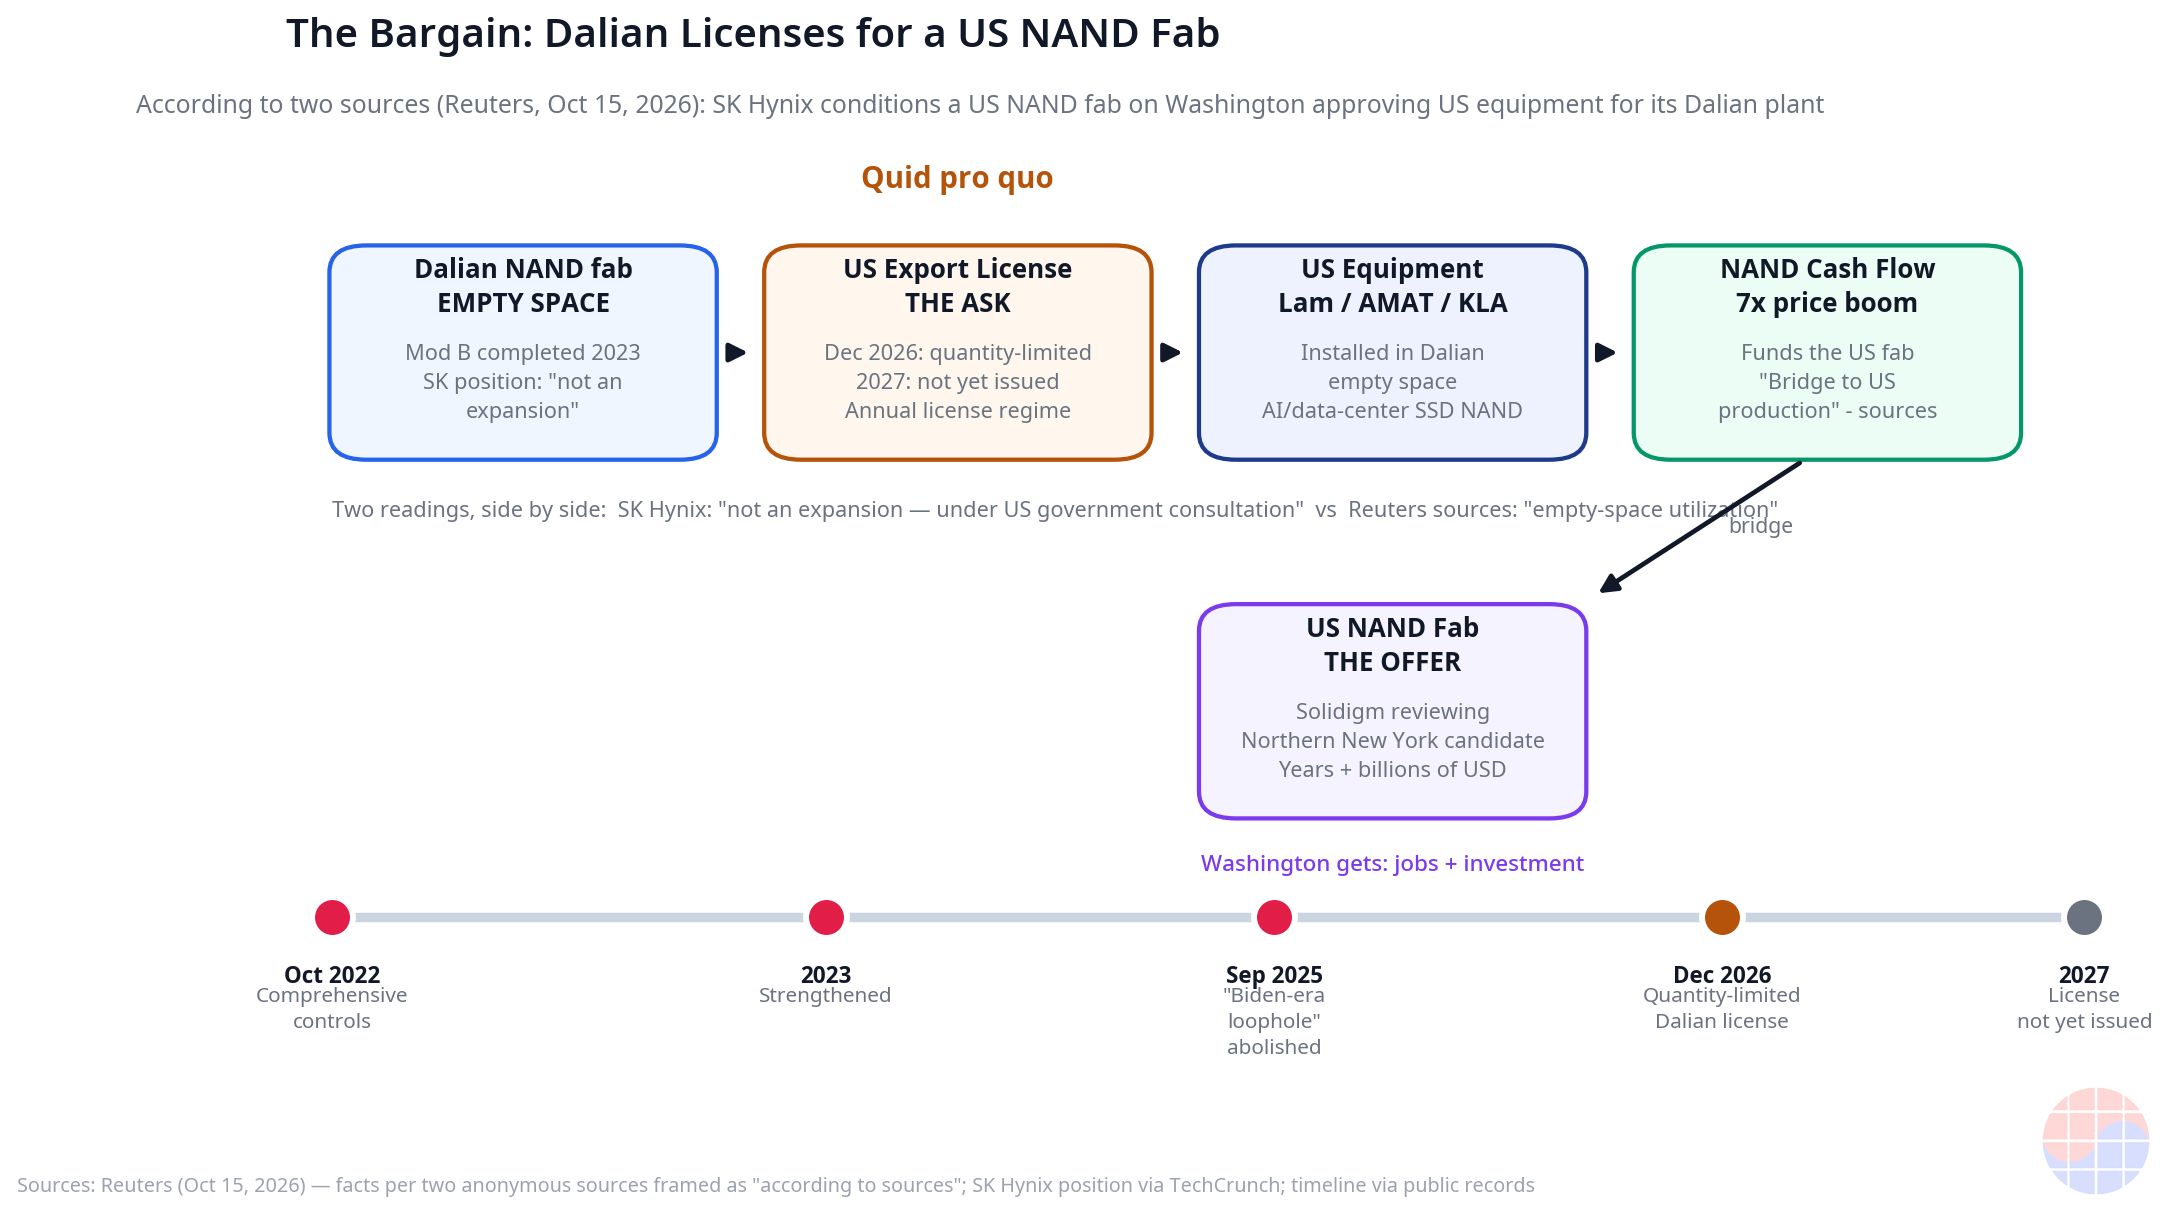
Menurut sumber yang berbicara kepada Reuters, SK Hynix meminta Washington memberikan persetujuan untuk membawa peralatan semikonduktor AS ke pabriknya di Dalian (Tiongkok), sekaligus menjadikan persetujuan itu sebagai syarat untuk membangun pabrik NAND baru di Amerika Serikat Source. Anak perusahaan AS, Solidigm, ingin mengisi ruang kosong di Dalian dengan peralatan dari Lam Research, Applied Materials, dan KLA untuk memproduksi NAND bagi SSD yang dipakai pusat data AI dan cloud. Tesis analisis ini: kebijakan industri kini semakin bekerja lewat kesepakatan bilateral antara perusahaan dan pemerintah, bukan lewat undang-undang abstrak. Daya tawar SK Hynix berasal dari lima sumber — harga NAND yang melonjak ~7 kali lipat sejak pertengahan 2023, arbitrase waktu (arus kas Dalian tersedia sekarang; fab AS butuh bertahun-tahun), biaya gagal-sepakat yang tinggi bagi kedua belah pihak, tekanan kompetitif dari YMTC, dan rezim lisensi tahunan yang telah menjadi alat tawar-menawar. Tonggak berikutnya yang perlu dipantau: lisensi 2027 untuk Dalian, yang belum diterbitkan.
Latar belakang
Cerita ini berawal dari sebuah pabrik. SK Hynix mengoperasikan fab NAND di Dalian, Tiongkok — warisan dari akuisisi bisnis NAND Intel — yang kini dijalankan melalui anak perusahaan AS-nya, Solidigm. Pabrik tersebut memproduksi NAND untuk SSD, jenis memori yang menggerakkan pusat data AI dan cloud — tepatnya pasar-pasar tempat permintaan meledak seiring kebangkitan kecerdasan artifisial.
Masalahnya bersifat regulasi. Pada Oktober 2022, Amerika Serikat memberlakukan kontrol ekspor menyeluruh atas peralatan semikonduktor untuk Tiongkok; pada 2023 kontrol itu diperketat; dan pada September 2025 celah warisan pemerintahan sebelumnya (yang disebut "celah era Biden") ditutup. Sejak itu berlaku rezim lisensi tahunan. Kebijakan Departemen Perdagangan dirumuskan dengan jelas: mendukung operasional fab yang sudah berjalan diperbolehkan, tetapi peralatan untuk ekspansi atau peningkatan teknologi diperkirakan akan ditolak. Lisensi yang berlaku untuk Dalian, yang kedaluwarsa Desember 2026, dibatasi jumlahnya; dan lisensi 2027 belum diterbitkan Source.
Secara paralel, pemerintahan Trump menekan SK dan Samsung untuk membangun pabrik di Amerika Serikat. Solidigm sudah meninjau rencana fab NAND di wilayah AS — New York bagian utara disebut-sebut sebagai kandidat — dan, seperti diakui setiap eksekutif di industri ini, sebuah fab membutuhkan waktu bertahun-tahun dan miliaran dolar untuk dibangun Source.
Di sini ada ketegangan faktual yang harus disajikan apa adanya. SK Hynix menyatakan kepada TechCrunch bahwa ini BUKAN ekspansi Dalian Mod B (yang selesai pada 2023) dan bahwa pemasangan peralatan berjalan di bawah konsultasi dan persetujuan pemerintah AS. Reuters, di sisi lain, melaporkan bahwa yang diinginkan Solidigm adalah memanfaatkan ruang kosong di pabrik Dalian untuk memproduksi NAND bagi SSD. Kedua pernyataan bisa hidup berdampingan: mengisi ruang yang menganggur belum tentu memperluas kapasitas nominal, tetapi itu berarti produksi yang lebih besar — dan perbedaan inilah yang harus dinilai Washington.
Bedah bisnis: ekonomi di balik barter
1. Harga NAND 7x sebagai tuas negosiasi
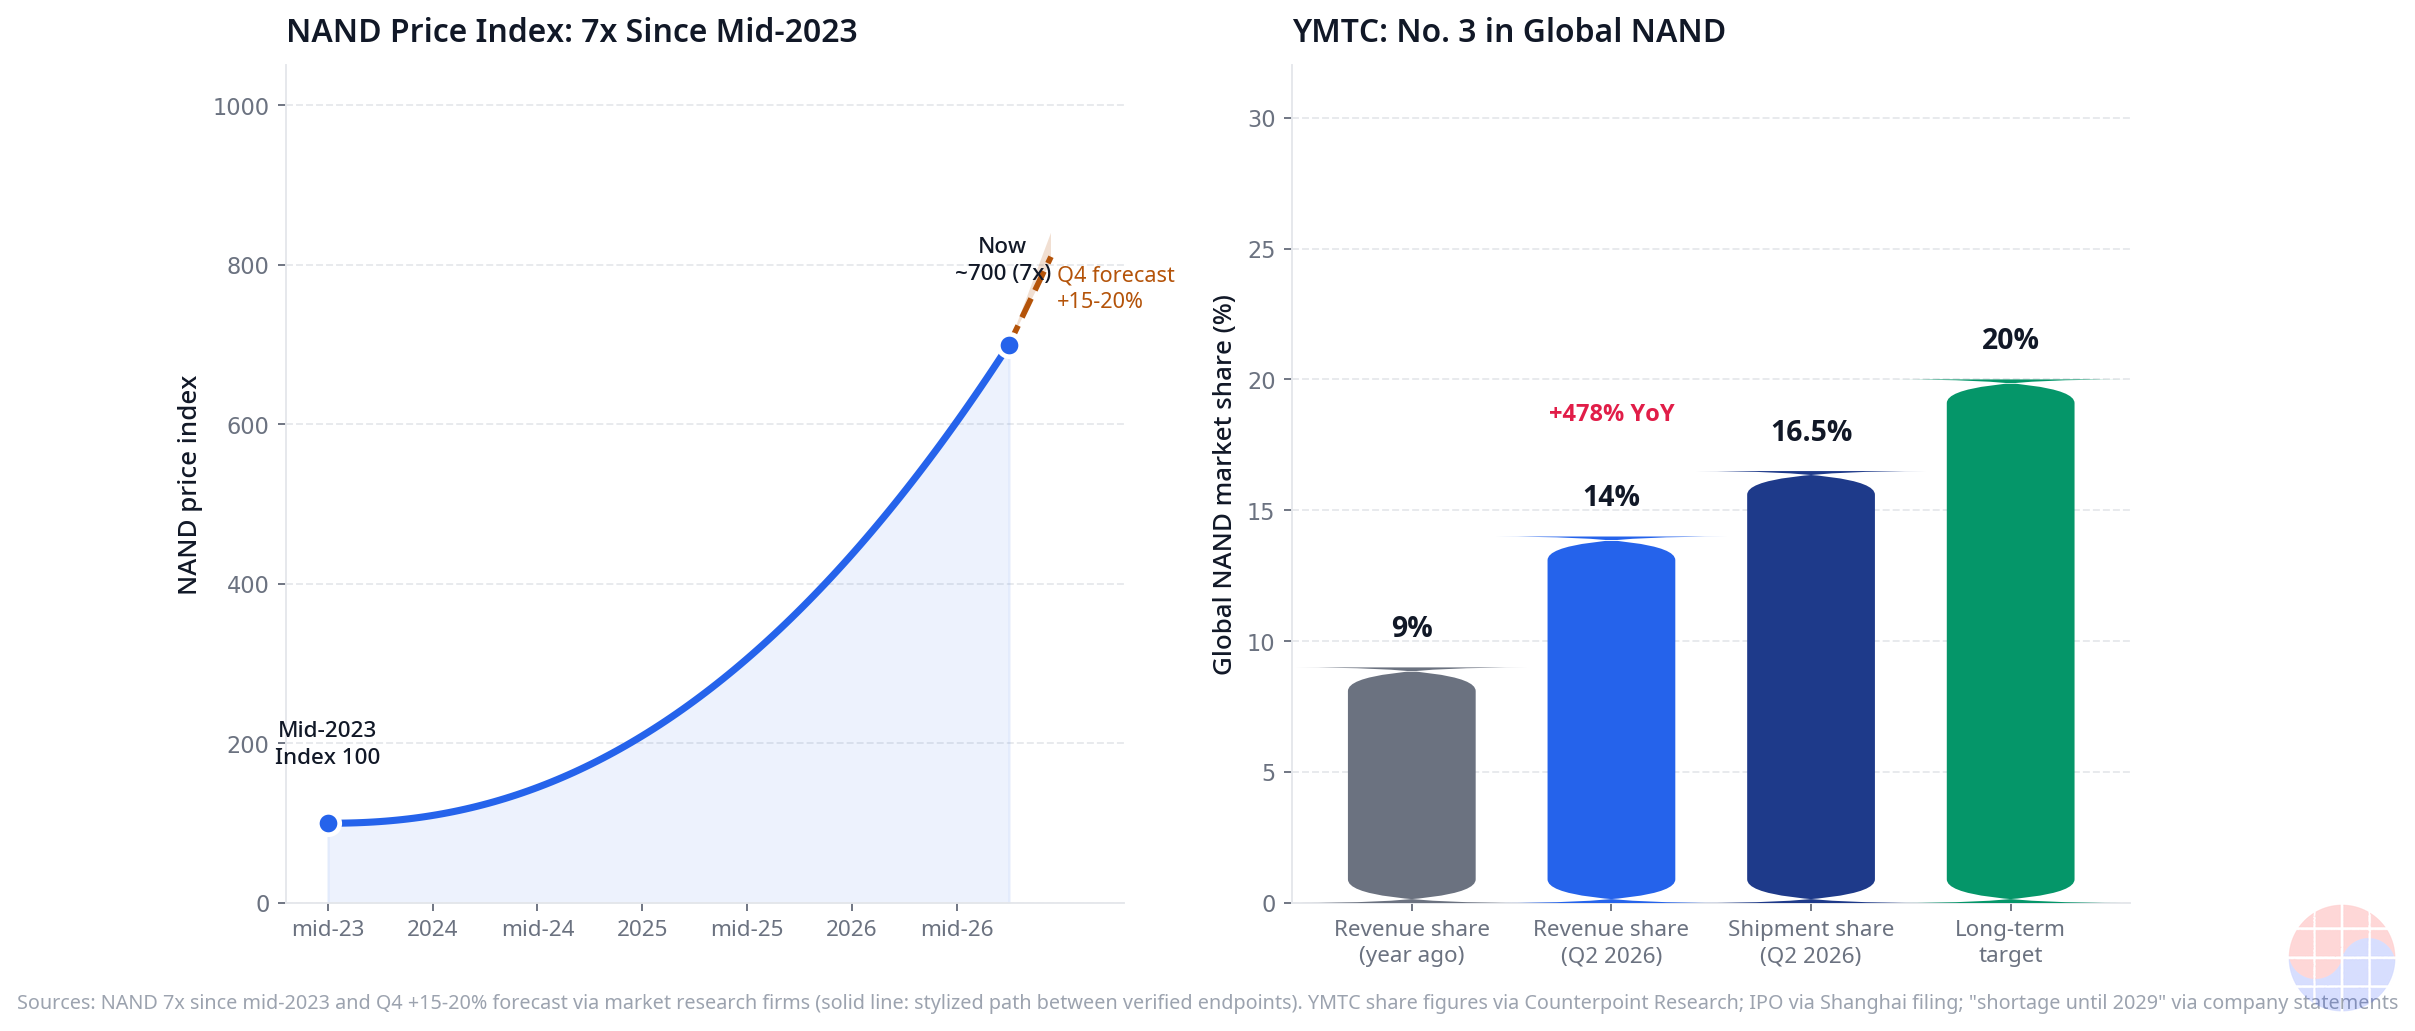
Konteks harga adalah segalanya. Harga NAND naik ~7 kali lipat sejak pertengahan 2023, menurut perusahaan-perusahaan riset pasar, dan perusahaan yang sama memperkirakan kenaikan tambahan 15–20% pada kuartal keempat. Ini mengubah aritmetika kesepakatan ke dua arah.
Bagi SK Hynix, setiap wafer NAND tambahan yang bisa diproduksi memiliki nilai strategis yang jauh lebih tinggi dibanding tiga tahun lalu. Ruang kosong di Dalian adalah inventaris menganggur yang, begitu diisi peralatan AS, berubah menjadi arus kas di tengah siklus harga terbaik memori NAND dalam satu dekade. Bagi Washington, hitungannya terbalik: mengizinkan lebih banyak peralatan berarti mengizinkan lebih banyak produksi dari aset yang harganya sedang di puncak — dan berarti mengizinkan lebih banyak pendapatan mengalir ke perusahaan yang beroperasi di Tiongkok. Tuasnya, dalam bahasa negosiasi, adalah biaya peluang: semakin tinggi harga, semakin menyakitkan untuk berkata tidak.
Tabel 1 — Linimasa regulasi: dari kontrol 2022 hingga barter 2026
| Tanggal | Tonggak | Dampak bagi Dalian |
|---|---|---|
| Okt 2022 | Kontrol ekspor AS yang menyeluruh | Pembatasan peralatan untuk fab di Tiongkok |
| 2023 | Penguatan kontrol | Ruang gerak untuk peningkatan makin sempit |
| Sep 2025 | Penutupan celah warisan ("celah era Biden") | Berakhirnya pengecualian umum |
| Sejak 2025 | Rezim lisensi tahunan | Setiap tahun butuh persetujuan baru |
| Des 2026 | Lisensi Dalian yang berlaku kedaluwarsa | Lisensi dibatasi jumlah; lisensi 2027 belum terbit |
| Okt 2026 | SK Hynix mengajukan barter ke Washington | Lisensi untuk Dalian ↔ fab NAND di AS |
2. Arbitrase waktu: arus kas Dalian tersedia sekarang; fab AS masih bertahun-tahun lagi
Menurut sumber yang dikutip Reuters, ekonomi kesepakatan ini berlogika jembatan: produksi yang lebih besar di Tiongkok akan membantu mendanai pabrik NAND Solidigm di Amerika Serikat — arus kas Dalian menjadi jembatan menuju produksi yang diperluas di wilayah AS.
Ini bagian paling menarik dari kesepakatan ini, dan paling kurang dihargai dalam liputan awal. Sebuah fab butuh bertahun-tahun untuk dibangun dan miliaran dolar untuk dibiayai. Arus kas Dalian, sebaliknya, bersifat segera: setiap wafer NAND yang keluar dari pabrik dalam siklus harga saat ini menghasilkan margin yang dapat dialirkan ke belanja modal (capex) pabrik AS di masa depan. SK Hynix tidak sekadar meminta izin untuk menjual lebih banyak; ia menawarkan mekanisme swadana untuk fab yang justru diinginkan Washington. Perusahaan ini pada dasarnya mengusulkan: "beri kami jembatannya, dan kami beri Anda tujuannya."
Risiko yang jelas — uangnya tidak pernah menyeberangi jembatan — persis itulah yang harus ditimbang Washington. Tetapi dalam rezim lisensi tahunan, jembatan ini punya gerbang tol tahunan: setiap tahun, pemerintah bisa menilai ulang apakah arus kasnya benar-benar mendanai ekspansi AS. Rezim tahunan bukan sekadar hambatan; ia adalah mekanisme akuntabilitas yang tertanam.
3. Biaya gagal-sepakat: tidak ada pihak yang bisa begitu saja meninggalkan meja
Analisis yang serius harus bertanya apa yang terjadi jika tidak ada kesepakatan. Biaya gagal-sepakat bersifat asimetris tetapi nyata bagi kedua belah pihak:
- Jika Washington berkata tidak: SK Hynix kehilangan arbitrase waktu dan rute termurahnya untuk mendanai fab AS. Tetapi Washington kehilangan sesuatu yang nyata: satu-satunya tawaran konkret di atas meja untuk pabrik NAND di AS — segmen tempat produksi domestik nyaris nol — dan kehilangan pengaruh atas ekspansi kapasitas Dalian di masa depan, yang bisa mencari jalur pasokan lain.
- Jika SK Hynix menarik tawarannya: perusahaan kehilangan tuas fab AS, tetapi mempertahankan pabrik Dalian yang menguntungkan di tengah supersiklus harga. Washington mempertahankan kendali regulasi, tetapi tidak mendapatkan fab domestik dan tidak mendapatkan preseden bahwa lisensi "dibayar" dengan investasi di AS.
Poin kuncinya: fab AS adalah aset yang diinginkan kedua belah pihak tetapi tidak bisa dibangun oleh satu pihak saja. Washington tidak bisa memerintahkan keberadaannya; SK Hynix tidak bisa mendanainya secepat itu tanpa Dalian. Saling ketergantungan inilah yang mengubah urusan lisensi menjadi negosiasi strategis.
4. Tekanan YMTC: waktu terus berjalan
Sementara Washington dan Seoul bernegosiasi, pesaing Tiongkok tidak menunggu. YMTC mencapai peringkat ketiga dunia berdasarkan pengiriman NAND pada kuartal II 2026, dengan 16,5% pasar, di belakang Samsung dan SK Hynix. Pangsa pendapatannya melonjak dari 9% menjadi 14% dalam satu tahun — pertumbuhan tahunan +478%, menurut data riset pasar. Perusahaan itu mengajukan pencatatan saham perdana (IPO) di Shanghai pada Agustus, menargetkan pangsa 20% jangka panjang dengan target kapasitas ~500 ribu wafer per bulan, menyatakan kelangkaan memori akan berlangsung hingga 2029, dan sedang menaikkan harga.
Tabel 2 — Kebangkitan YMTC: mengapa waktu mendesak
| Metrik | Data | Implikasi |
|---|---|---|
| Peringkat global (pengiriman NAND, K2 2026) | #3, dengan 16,5% | Hanya di belakang Samsung dan SK Hynix |
| Pangsa pendapatan | 9% → 14% dalam setahun (+478% YoY) | Menang dalam nilai, bukan sekadar volume |
| IPO | Diajukan Agustus (Shanghai) | Akses ke modal untuk ekspansi |
| Target kapasitas | ~500 ribu wafer/bulan | Skala setara raksasa industri |
| Panduan harga | Kelangkaan hingga 2029; harga naik | Jendela supersiklus: sekarang atau tidak sama sekali |
Bacaan strategisnya: setiap kuartal Dalian beroperasi dengan ruang menganggur adalah kuartal di mana YMTC mengubah IPO-nya menjadi kapasitas. Negosiasi lisensi tidak terjadi dalam ruang hampa; ia terjadi melawan pesaing yang tumbuh 478% per tahun dan baru saja mengamankan akses ke pasar modal Tiongkok.
5. Rezim lisensi tahunan sebagai alat tawar-menawar
Bagian terakhir bersifat kelembagaan. Rezim lisensi tahunan — lahir dari penutupan celah pada September 2025 — mengubah apa yang dulu pengecualian umum menjadi keputusan yang diperbarui setiap tahun. Dan setiap keputusan yang diperbarui tahunan, menurut definisinya, bisa dinegosiasikan setiap tahun.
Ini punya dua bacaan. Bacaan pesimistis: ketidakpastian regulasi tahunan menghambat investasi jangka panjang — siapa yang mau membangun fab AS jika lisensi yang mendanainya bisa dicabut pada 2028? Bacaan optimistis, yang tampaknya dipertaruhkan SK Hynix: rezim tahunan memberi Washington katup kendali permanen, sehingga mengurangi risiko politik untuk berkata "ya" hari ini. Jika kesepakatan melenceng, tahun berikutnya tinggal tidak diperpanjang.
Desain kelembagaan ini, secara paradoks, yang membuat barter dimungkinkan: tanpa mekanisme peninjauan tahunan, Washington harus memberi jawaban ya atau tidak yang permanen — dan "tidak" yang permanen akan menjadi jawaban paling aman. Lisensi tahunan memungkinkan "ya" yang bisa dibatalkan.
Sudut pandang Chase
Kebijakan industri, dalam praktiknya, tidak bekerja lewat undang-undang melainkan lewat kesepakatan. Aturan kontrol ekspor menetapkan papan permainannya; negosiasi seperti inilah yang menggerakkan bidaknya. Dan dalam permainan ini, yang menarik adalah kedua belah pihak datang ke meja dengan sesuatu yang dibutuhkan pihak lain dan tidak bisa diperoleh lewat perintah.
Bacaan saya, dengan lensa strategi bisnis: SK Hynix sedang menjalankan panduan klasik negosiasi dengan pemerintah — mengubah izin regulasi menjadi transaksi. Alih-alih meminta lisensi sebagai sebuah kebaikan (posisi lemah), ia mengemasnya sebagai langkah pertama dari investasi yang sudah dinyatakan diinginkan Washington (posisi kuat). "Jembatan arus kas" dari Dalian ke fab AS pada dasarnya adalah narasi keuangan yang dirancang untuk memberi pemerintah sebuah cerita: kami tidak mengizinkan lebih banyak produksi di Tiongkok; kami mendanai produksi di Amerika Serikat.
Kontra-argumen yang jujur: narasi itu hanya bekerja jika uangnya benar-benar menyeberangi jembatan. Rezim lisensi tahunan adalah satu-satunya jaminan struktural untuk itu — dan bahkan begitu, uang bersifat fungibel. Seorang skeptis di Departemen Perdagangan bisa berkata bahwa arus kas Dalian akan mendanai fab AS sama seperti pendapatan korporat mana pun mendanai belanja modal apa pun: secara teori ya, dalam praktiknya mustahil diaudit baris per baris.
Tetapi inilah nuansa yang dilewatkan para skeptis: alternatifnya bukanlah "Dalian tanpa lisensi dan fab AS tetap dibangun". Alternatif yang realistis adalah "Dalian dengan ruang menganggur dan tanpa fab AS". Dalam supersiklus harga NAND 7x, dengan YMTC tumbuh 478% dan IPO yang sedang berjalan, pertanyaan Washington bukanlah apakah kesepakatan ini sempurna. Melainkan apakah ini lebih baik daripada tidak ada kesepakatan.
Implikasi
Bagi investor:
- Tonggak yang perlu dipantau adalah lisensi 2027 untuk Dalian. Penerbitan — atau penolakannya — akan menjadi pembacaan nyata pertama apakah Washington membeli logika barter ini. Jadwal: lisensi yang berlaku kedaluwarsa Desember 2026.
- Sinyal belanja modal peralatan: jika disetujui, penerima manfaat langsungnya adalah pemasok WFE asal AS — Lam Research, Applied Materials, dan KLA sudah terpasang di Dalian — karena "ruang kosong" itu perlu diisi dengan perangkat baru. Pantau pesanan peralatan sebagai konfirmasi dini.
- Harga NAND adalah termometernya: dengan harga ~7x sejak pertengahan 2023 dan proyeksi +15–20% untuk kuartal keempat, siklus ini tetap menjadi angin penarik. Tetapi ingat tabel YMTC: pangsa 16,5% dan target 500 ribu wafer/bulan adalah batas struktural supersiklus ini dalam jangka menengah.
- Risiko regulasi biner: ini aset dengan hasil biner yang terikat pada keputusan pemerintah. Sesuaikan ukuran posisi; tesis investasinya bergantung pada persetujuan yang belum ada.
Bagi manajemen:
- Pelajaran dari buku panduan: ketika izin regulasi menjadi leher botol strategi Anda, jangan memintanya sebagai kebaikan — ubahlah menjadi transaksi di mana regulator juga menang. SK Hynix tidak meminta "lebih banyak lisensi"; ia menawarkan "fab AS yang didanai Dalian".
- Waktu adalah variabel negosiasi: arbitrase antara arus kas segera (Dalian) dan investasi bertahun-tahun ke depan (fab di AS) itulah yang membuat tawaran ini kredibel. Identifikasi dalam negosiasi Anda sendiri aset segera apa yang bisa ditawarkan melawan komitmen masa depan apa.
- Rancang akuntabilitas ke dalam kesepakatan: rezim lisensi tahunan berfungsi sebagai audit yang tertanam. Dalam kesepakatan Anda dengan pemerintah, usulkan mekanisme peninjauan berkala — itu mengurangi risiko politik pihak lawan dan membuat jawaban "ya" lebih mudah.
Pertanyaan umum
Apa tepatnya yang diminta SK Hynix kepada Washington, menurut eksklusif Reuters? Menurut sumber yang berbicara kepada Reuters, SK Hynix meminta persetujuan untuk membawa peralatan semikonduktor AS ke pabriknya di Dalian, Tiongkok, dan menjadikan pembangunan pabrik NAND baru di Amerika Serikat sebagai syarat atas persetujuan tersebut. Ini barter yang eksplisit: lisensi untuk Dalian ditukar dengan fab di AS.
Apakah ini ekspansi pabrik Dalian? Tergantung siapa yang ditanya, dan perbedaannya penting. SK Hynix menyatakan ini BUKAN ekspansi Dalian Mod B — fase itu selesai pada 2023 — dan pemasangan peralatan berjalan di bawah konsultasi dan persetujuan pemerintah AS. Reuters melaporkan, sebaliknya, bahwa Solidigm ingin memanfaatkan ruang kosong di pabrik itu untuk memproduksi NAND bagi SSD. Mengisi ruang menganggur tidak sama dengan memperluas kapasitas nominal, tetapi berarti produksi yang lebih besar — dan Washington harus memutuskan di mana menarik garisnya.
Mengapa lisensi 2027 menjadi tonggak berikutnya? Karena lisensi Dalian yang berlaku kedaluwarsa Desember 2026, dibatasi jumlahnya, dan lisensi 2027 belum diterbitkan. Persetujuan atau penolakannya akan menjadi sinyal konkret pertama apakah Washington menerima logika barter ini. Dalam rezim lisensi tahunan, setiap perpanjangan adalah renegosiasi.
Apa hubungannya YMTC dengan negosiasi ini? Semuanya, dalam hal urgensi. YMTC sudah menjadi produsen NAND terbesar ketiga dunia berdasarkan pengiriman (16,5% pada K2 2026), pangsa pendapatannya melonjak dari 9% menjadi 14% dalam setahun (+478% YoY), mengajukan IPO di Shanghai pada Agustus, dan menargetkan pangsa 20% dengan ~500 ribu wafer per bulan. Setiap kuartal Dalian beroperasi dengan ruang menganggur adalah kuartal di mana pesaing Tiongkok mengubah modal segar menjadi kapasitas.
Catatan: analisis ini didasarkan pada informasi publik yang tersedia per 16 Oktober 2026, termasuk eksklusif Reuters yang didukung dua sumber anonim — fakta yang belum terverifikasi secara independen disajikan sebagaimana diklaim para sumber. Angka-angka pasar sesuai dengan tanggal yang tercantum dan dapat direvisi. Tidak ada bagian dari tulisan ini yang merupakan nasihat investasi; keputusan regulasi yang dibahas belum terjadi dan dapat berbeda secara material dari yang dianalisis.
