 VLSI Korea
Deep Dive Synthara: ComputeRAM, SRAM yang Bisa Menghitung, Klaim 100x, dan Realitas 16 Juta Dolar
Synthara menjual makro SRAM yang bisa menghitung: komputasi digital dalam memori di SRAM yang bisa ditukar, klaim 100x berbasis simulasi, Bosch sebagai satu-satunya klien bernama, dan hanya sekitar 16 juta dolar terkumpul melawan rival 450 juta.


Kesimpulan dulu
- Synthara tidak menjual chip. Ia menjual makro SRAM. ComputeRAM dari startup Zurich ini adalah makro yang bisa ditukar dengan antarmuka yang sama seperti SRAM konvensional, kecuali logika komputasi digital menyatu dengan susunan memori sehingga operasi matriks dieksekusi di tempat data sudah berada. Taruhannya adalah menghilangkan perpindahan data, biaya energi terbesar dari arsitektur von Neumann.
- Pembeda utamanya adalah kata "digital". Sementara Mythic dan IBM menghitung di dalam fisika sel memori (CIM analog), Synthara tidak menyentuh sel standar foundry. Harganya adalah 5 hingga 10 persen area tambahan untuk logika periferal (klaim perusahaan); imbalannya adalah portabilitas dan verifikasi mengikuti alur digital biasa.
- Setiap angka utama adalah klaim perusahaan. Hingga 139x kecepatan dan 158x efisiensi energi versus Cortex-M0 dengan SRAM konvensional berasal dari materi perusahaan dan simulasi pasca-sintesis, bukan pengukuran independen di silikon produksi. Chip uji diproduksi di GlobalFoundries 22FDX, dan Bosch, yang terungkap sebagai klien awal pada 2023, hingga kini tetap satu-satunya klien bernama.
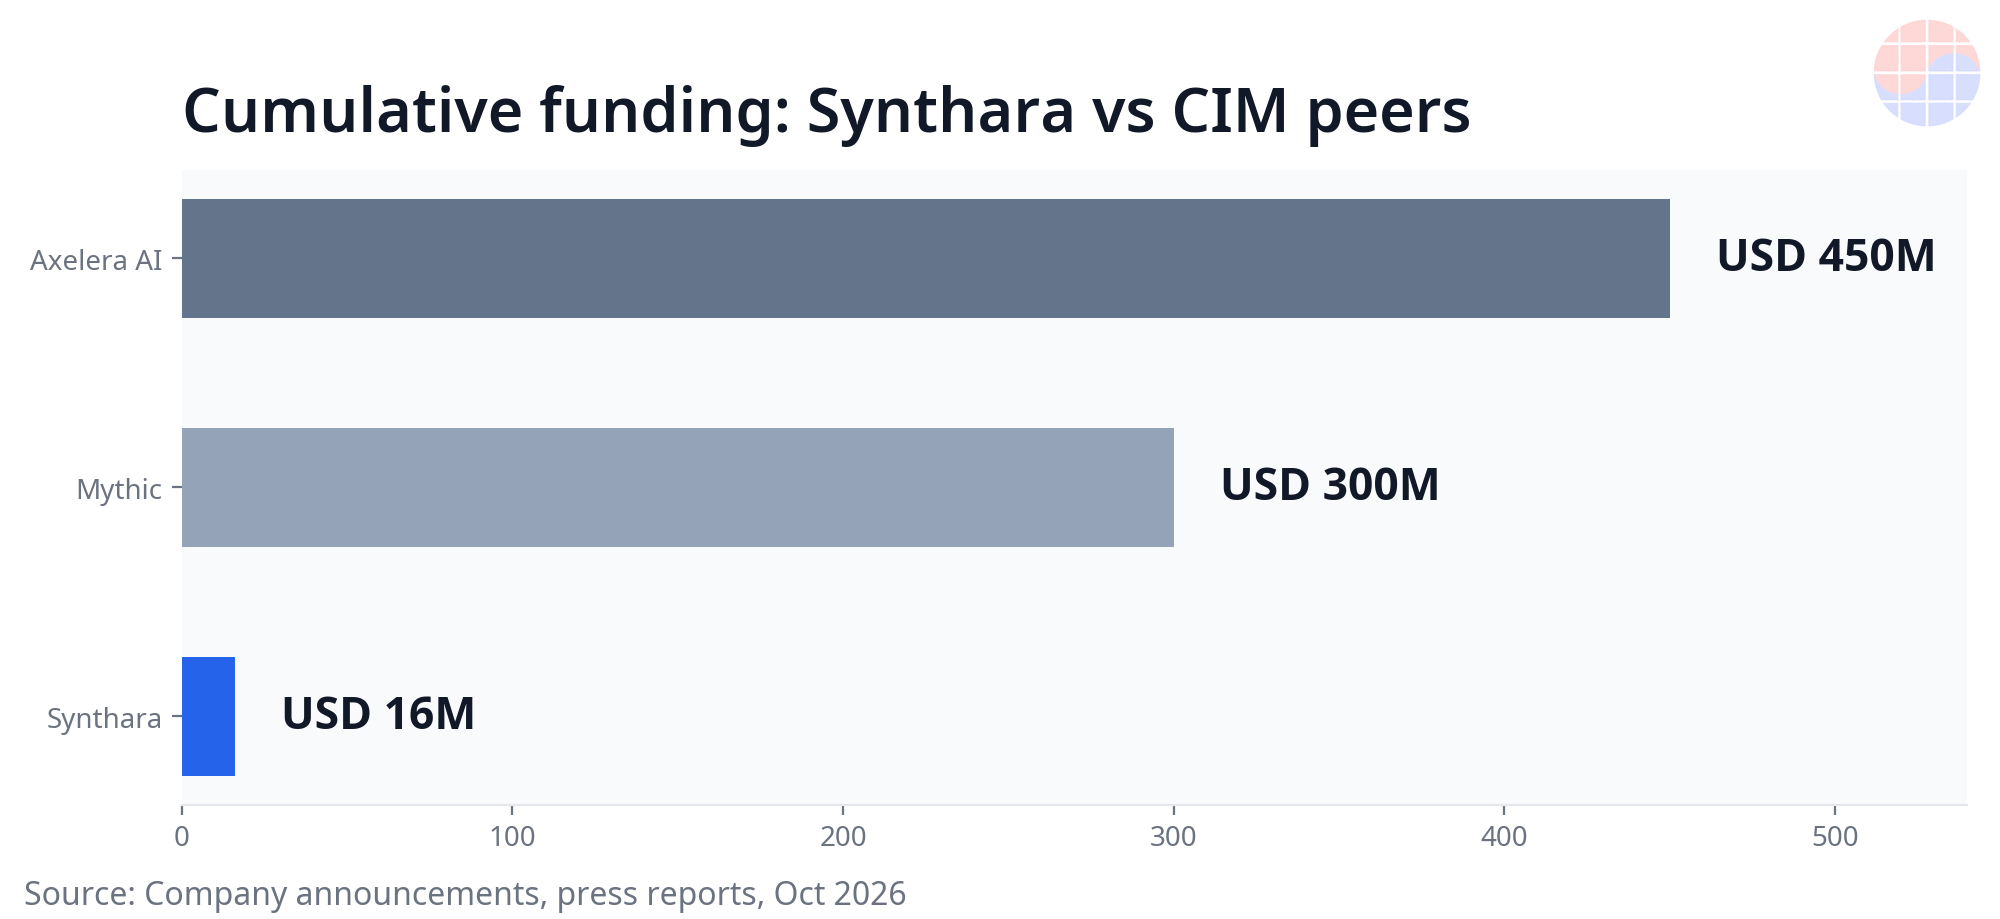
- Neracanya paling tipis di kelompoknya. Pendanaan kumulatif diperkirakan sekitar 16 juta dolar, tanpa putaran baru yang terkonfirmasi sejak putaran Juni 2024 senilai 11 juta (5,5 juta ekuitas dan 5,9 juta hibah). Axelera AI telah mengumpulkan 450 juta kumulatif; Mythic menghabiskan sekitar 300 juta. Tim berjumlah sekitar 20 orang.
- Kesimpulan: arah teknisnya benar dan strategi masuknya cerdas, tetapi nasib perusahaan ini lebih bergantung pada satu design win di produsen MCU besar ketimbang pada modal — dan pada ketersediaan kas saat kontrak itu berubah menjadi royalti.
Profil perusahaan
| Item | Detail |
|---|---|
| Berdiri | 2019, Zurich, Swiss (spin-off dari Institute of Neuroinformatics, ETH Zurich dan Universitas Zurich) |
| Pendiri | Manu V Nair (CEO) dan Alessandro Aimar (CTO); perusahaan lahir dari penelitian doktoral mereka |
| Riwayat Nair | Desain chip di Analog Devices dan Apical Imaging, MPhil di Manchester, PhD komputasi neuromorfik |
| Riwayat Aimar | Verifikasi dan arsitektur GPU PowerVR di Imagination Technologies sejak 2014, PhD komputasi AI hemat energi |
| Produk | ComputeRAM: makro IP compute-in-memory berbasis SRAM, plus SDK |
| Silikon | Chip uji di GlobalFoundries 22FDX (makro 18 kB; demonstrator 2x2 mm dilaporkan). Kompilator memori dan varian FinFET dalam pengembangan, menurut perusahaan |
| Tim | Sekitar 20 orang (menurut informasi Juni 2024) |
| Pendanaan kumulatif | Diperkirakan sekitar 16 juta dolar; perusahaan tidak pernah mempublikasikan total resmi |
| Pendapatan | Tidak diungkapkan; diyakini belum ada royalti |
| Nama besar | Penasihat Hermann Hauser (pendiri Arm); ketua dewan Sean Mitchell (pendiri Movidius), menurut pers 2023 |
Kisah pendirian: keputusan anti-analog dari laboratorium neuromorfik
Synthara dimulai pada Januari 2016, ketika Nair dan Aimar memulai PhD mereka di Institute of Neuroinformatics pada hari yang sama. Keduanya adalah insinyur chip yang kembali ke akademia karena AI dan komputasi efisien. Disiplin institut ini adalah komputasi neuromorfik. Namun, keputusan yang mendefinisikan Synthara pada 2019 justru melawan arus ortodoks laboratorium itu.
CIM analog punya fisika yang menggoda: arus di dalam susunan mengeksekusi perkalian dan akumulasi hampir gratis, setidaknya di atas kertas. Tagihannya datang di manufaktur dan verifikasi: blok analog harus dikarakterisasi ulang di setiap node proses, dan kalibrasi terhadap suhu, tegangan, dan variasi mengikuti produk seumur hidupnya. Argumen Nair lugas: industri tidak menginginkan analog. Produsen MCU menginginkan makro yang pas dengan alur digital mereka yang sudah terbukti, dan sebagian besar keuntungan efisiensi datang hanya dari memperpendek jarak yang ditempuh data. Itulah taruhan Synthara.
Ini juga produk ekosistem Zurich: riset ETH dan Universitas Zurich, hibah Innosuisse dan Swiss Accelerator, serta akselerator global seperti Silicon Catalyst dan Intel Ignite. Pada 2023, perusahaan memenangkan ZKB Pionierpreis Technopark, penghargaan utama Swiss untuk startup deep tech (100.000 franc). Namun Zurich kuat dalam talenta dan hibah, lemah dalam modal tahap akhir dan pelanggan fabless jangkar. Asimetri itu terlihat langsung dalam struktur keuangan Synthara.
Bedah ComputeRAM: komputasi dalam memori tanpa menyentuh sel
ComputeRAM memiliki tiga lapisan.
1. Makro terlihat seperti SRAM. Ia mempertahankan antarmuka memori konvensional. Bagi SoC host, ini memori yang dibaca dan ditulis seperti biasa, dengan perintah komputasi di atasnya. Synthara menjual "memori yang menghitung", bukan akselerator baru, dan pembingkaian inilah yang menurunkan hambatan adopsi.
2. Primitifnya adalah dot product. Berbeda dengan susunan perkalian-akumulasi klasik, unit komputasi dasarnya adalah produk titik, menurut deskripsi perusahaan. Bobot berada dalam memori; vektor input masuk dan produk matriks-vektor dieksekusi di dalam makro. Karena sebagian besar beban kerja AI dan DSP tereduksi menjadi operasi matriks-vektor, perusahaan mengklaim hingga 99 persen operasi sebuah model dapat dibebankan ke memori, mengurangi aktivitas bus, latensi, dan energi sekaligus.
3. Komputasi hidup di perifer, secara digital. Sel berasal dari penawaran standar foundry, atau dari susunan memori hasil kompilasi. Yang ditambahkan adalah logika digital di tepi susunan, dengan overhead area 5 hingga 10 persen menurut perusahaan. Makro sepenuhnya kompatibel CMOS, agnostik prosesor (Arm, RISC-V, x86), mendukung tipe integer dan blockFP, dapat dikonfigurasi ulang secara dinamis, dan belum mendukung floating point penuh, menurut sang pendiri.
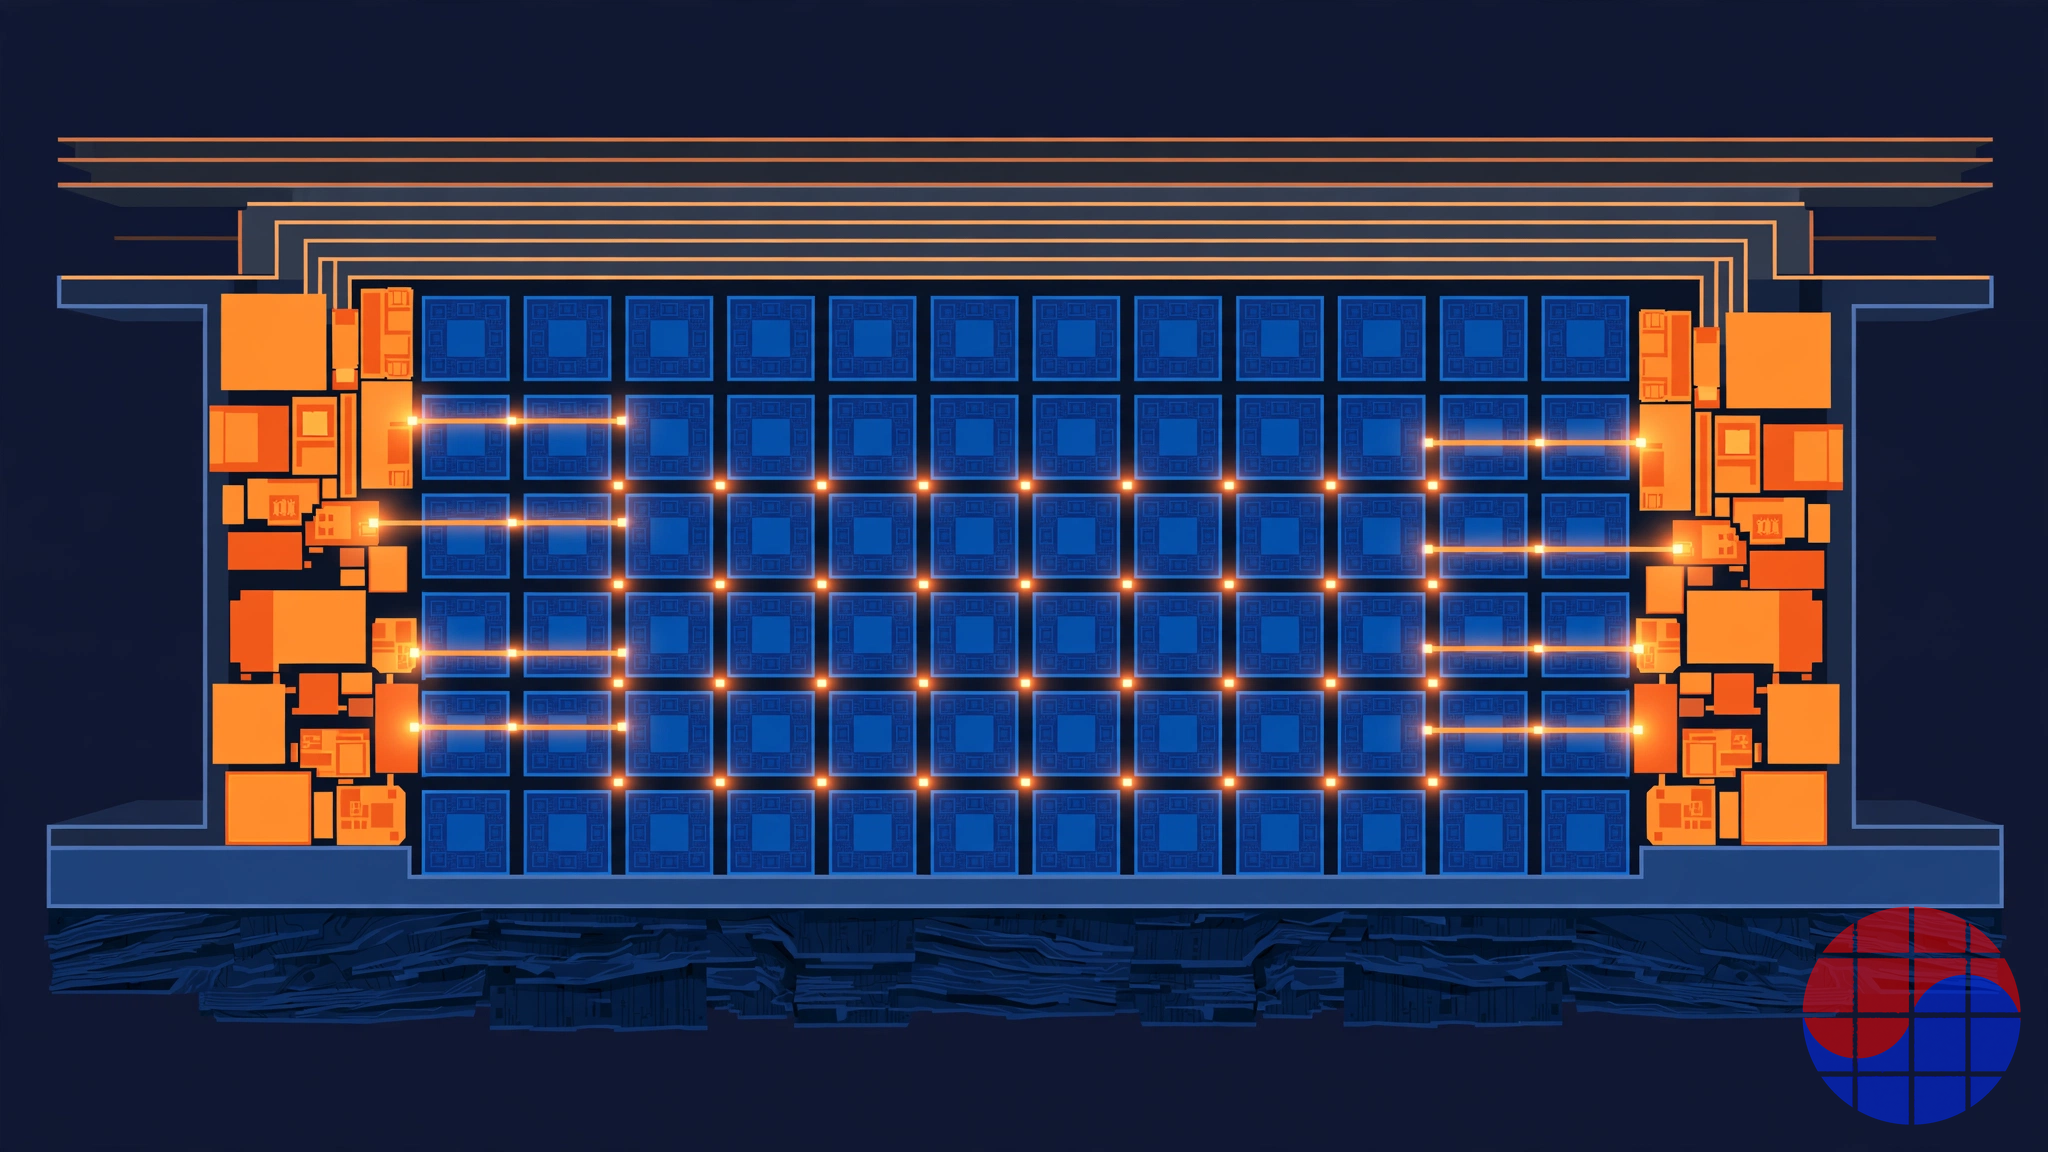
Catatan silikon: Synthara memproduksi chip uji di 22FDX GlobalFoundries, dengan sampel untuk beberapa klien, menurut pers. Sang pendiri menyatakan ComputeRAM tidak membutuhkan fitur body biasing 22FDX. Portabilitas ke proses TSMC diharapkan pada akhir 2024, dengan node dipilih oleh pelanggan utama. Pada Oktober 2026, portabilitas itu maupun tape-out FinFET belum terkonfirmasi publik. Kesunyian itu sendiri menjadi bukti di bagian risiko.
Digital vs analog: perbandingan CIM
| Dimensi | Synthara ComputeRAM (digital) | Mythic (analog, Flash) | Jalur IBM (analog, PCM) | Samsung HBM-PIM (digital terdekat) |
|---|---|---|---|---|
| Tempat komputasi | Logika digital di perifer SRAM | Di dalam susunan Flash, penjumlahan arus | Di dalam susunan PCM, penjumlahan konduktansi | Unit komputasi di dalam die HBM |
| Sel memori | Sel standar foundry, utuh | Operasi sel Flash proprietary | Perangkat PCM proprietary | DRAM standar plus logika |
| Presisi | Integer dan blockFP, deterministik | Aproksimasi analog, kalibrasi | Aproksimasi analog, drift | Digital, fixed point |
| Portabilitas proses | Alur digital, relatif mudah | Karakterisasi ulang per node | Ketergantungan perangkat kuat | Diinternalisasi dalam proses DRAM Samsung |
| Verifikasi dan timing | STA dan verifikasi digital standar | Rezim analog terpisah | Validasi riset | Alur internal perusahaan besar |
| Model bisnis | Lisensi IP | Menjual chip sendiri | Program riset | Terintegrasi dalam produknya |
| Basis modal | Sekitar 16 juta USD (estimasi) | Sekitar 300 juta USD (jumlah pers) | Anggaran IBM | Anggaran internal Samsung |
Tabel menggambarkan trade-off, bukan peringkat. Analog mengekstrak efisiensi dari fisika dan membayar di manufaktur, kalibrasi, dan portabilitas. Digital mungkin punya langit-langit efisiensi mentah yang lebih rendah, tetapi memakai ulang aset desain dan tumpukan verifikasi pelanggan. Persaingan Synthara bukan soal angka performa absolut, melainkan biaya adopsi. Jebakannya: "mudah diadopsi" hanya bisa dikonfirmasi oleh pelanggan, dan kesaksian publik pelanggan hampir tidak ada.
Tumpukan software: mengubah masalah hardware menjadi masalah pemrograman
Inovasi yang diklaim Synthara sendiri adalah abstraksi, bukan sirkuit: menjadikan compute-in-memory masalah pemrograman, bukan masalah hardware.
- SDK dan library. SDK ComputeRAM mencakup blok AI dan DSP yang dioptimalkan dan menargetkan kompatibilitas dengan framework standar seperti TensorFlow Lite, PyTorch, dan ONNX, dengan ekstensibilitas ke library sejenis BLAS menurut brief produk.
- Partisi otomatis. Toolchain akan mengotomatiskan cara algoritma dibagi antara komputasi dalam memori dan CPU, termasuk sinkronisasi, untuk menjalankan kode yang sudah ada tanpa menulis kode sadar-ComputeRAM.
- Model pemrograman. Contoh kode di brief sengaja biasa saja: salin matriks ke memori sekali, beri vektor input, dan komputasi terpicu sendiri. Ditulis seperti memori dan diprogram seperti memori.
Angka performa berada dalam konteks software ini. Menurut brief, produk matriks-vektor 64x256 (bobot dan input 8-bit) di Cortex-M0 menunjukkan hingga 130x peningkatan latensi dan 150x energi dalam simulasi gate-level pasca-sintesis, dan simulasi MLPerf Tiny menunjukkan hingga 30x latensi dan 32x energi versus submission akselerator terbaik. Komunikasi 2024 merumuskannya kembali sebagai hingga 139x kecepatan dan 158x efisiensi. Semua adalah angka simulasi atau pengukuran perusahaan; belum ada pengukuran independen di silikon produksi yang dipublikasikan.
Pelanggan dan kemitraan: yang terverifikasi dan yang belum
Empat item dapat diverifikasi.
- Bosch, klien awal (pers 2023). eeNews Europe melaporkan pada Desember 2023 bahwa Bosch terungkap sebagai klien awal. Tidak diungkap divisi mana maupun di chip apa.
- Dewan dan penasihat. Laporan yang sama menempatkan Sean Mitchell, pendiri Movidius (diakuisisi Intel pada 2016), sebagai ketua dewan. Pada 2024, pendiri Arm Hermann Hauser bergabung sebagai penasihat. Untuk perusahaan beranggotakan 20 orang, jaringan di sekelilingnya jauh melebihi ukurannya.
- Siemens Cre8Ventures PAVE360 (Oktober 2024). Cre8Ventures dari Siemens EDA mengumumkan kolaborasi dengan Synthara melalui marketplace digital twin otomotif PAVE360, berorientasi pada ADAS dan efisiensi kendaraan listrik. Ini adalah pintu masuk ekosistem, bukan kontrak program kendaraan.
- Studi kasus Arm. Arm menerbitkan studi kasus yang menggabungkan ComputeRAM dengan inti kelas Cortex-M. Ditampilkan di dalam ekosistem Arm menurunkan hambatan psikologis bagi pelanggan MCU.
Daftar negatifnya sama jelasnya. Nama produk pelanggan yang berproduksi, volume pengiriman, pendapatan royalti, maupun ukuran pipeline design win tidak pernah diungkapkan. Pada penghargaan 2023, perusahaan menargetkan menjual produk pertama dalam 12 bulan. Pada Oktober 2026, tidak ada pengumuman yang mengonfirmasi menjadi apa penjualan pertama itu.
Bedah keuangan: struktur modal setengah hibah
| Kapan | Peristiwa | Nilai |
|---|---|---|
| 2020-2021 | Putaran seed (High-Tech Gruenderfonds, Zuercher Kantonalbank, lainnya) | Tidak diungkapkan |
| 2022 | Penutupan perpanjangan seed | Tidak diungkapkan |
| April 2023 | Seleksi Swiss Accelerator (Innosuisse) | Hibah 2,5 juta CHF (termasuk dalam putaran berikutnya) |
| 1 Juni 2023 | Memenangkan ZKB Pionierpreis Technopark 2023 | Hadiah 100.000 CHF |
| Juni 2024 | Putaran pertumbuhan: ekuitas 5,5 juta USD dipimpin Vsquared Ventures (OTB Ventures, Onsight Ventures, Deep Tech Labs, HTGF, DeepIE, Excellis, ZKB, Sandeep Raju) plus 5,9 juta USD hibah Swiss dan Eropa | Lebih dari 11 juta USD gabungan |
| Setelah 2024 | Putaran baru | Tidak ada yang terkonfirmasi hingga Oktober 2026 |
Pendanaan kumulatif sekitar 16 juta dolar adalah plafon yang wajar menurut pers, menjumlahkan uang seed dan hibah; perusahaan tidak pernah mempublikasikan total resmi.
Struktur lebih penting daripada jumlah. Setengah dari putaran 2024 adalah hibah. Tidak mendilusi, tetapi terikat pada paket kerja R&D, dicairkan perlahan, dan tidak mewakili pasar yang memberi harga pada perusahaan. Partisipasi dalam proyek Eropa REBECCA, CENTRIC, dan TRISTAN bersifat sama: prestise konsorsium, bukan pendapatan.
Aritmetika runway tak kenal ampun. Tim 20 insinyur semikonduktor di Zurich menghabiskan beberapa juta franc per tahun, bahkan dengan co-funding hibah. Menjumlahkan kas pertengahan 2024 dengan sisa seed, perusahaan secara alami memasuki zona di mana menjelang akhir 2026 dibutuhkan putaran lain atau konversi menjadi pendapatan. Absennya berita bisa berarti kas masih ada, atau putaran sedang berjalan lambat. Bagaimanapun, pengumuman berikutnya menentukan apa perusahaan ini.
Peta kompetitif: empat medan
Penjual chip IMC digital: Axelera AI. Axelera dari Belanda menjual chip AI edge (Metis) dan chiplet (Titania) dengan komputasi digital dalam memori. Putaran lebih dari 250 juta pada 2026 membawa kumulatif ke 450 juta, dengan 500 pelanggan diklaim. Filosofi teknisnya dekat dengan Synthara; model bisnisnya berlawanan: Axelera menggunakan modal untuk membeli volume dan memproduksi pasar; Synthara mencoba hidup di dalam chip orang lain.
CIM analog: Mythic dan IBM. Mythic melewati restrukturisasi hampir fatal pada akhir 2022 dan mengumpulkan 125 juta pada 2025. Ini adalah demonstrasi medan baik dari janji maupun rasa sakit CIM analog. Riset PCM IBM menandai langit-langit akademik, tetapi bukan produk. Medan ini mengedukasi pasar Synthara, tetapi posisi "alternatif analog" hanya bersinar jika analog terus menderita.
Raksasa terintegrasi: Samsung HBM-PIM dan produsen MCU besar. HBM-PIM Samsung menunjukkan bagaimana raksasa memori menginternalisasi PIM. NXP, Infineon, STMicroelectronics, dan Renesas menjalankan strategi NPU dan akselerasi mereka sendiri. Mereka membeli IP eksternal demi kecepatan; ketika sebuah teknologi menjadi diferensiasi inti, mereka membangunnya atau membeli perusahaannya. Sebagian besar skenario exit realistis untuk startup IP seperti Synthara adalah akuisisi oleh medan ini.
Alternatif dekat: NPU dan software kompilasi. IP NPU khusus (Ceva, lini Ethos dari Arm) dan perusahaan software yang memeras MCU dengan kompilator lebih baik bersaing untuk baris anggaran yang sama. Bagi banyak pelanggan, mengganti kompilator lebih murah daripada mengganti makro memori.
Lensa Korea: budaya signoff dan lembah kematian IP
Tiga sudut penting bagi pembaca Korea.
Pertama, struktur masalah timing. Beban terberat yang dikenakan CIM analog pada pelanggan adalah verifikasi. Menempatkan perilaku analog yang bergantung pada corner dan suhu ke dalam rezim signoff yang dibangun di sekitar tool seperti PrimeTime adalah disiplin asing bagi organisasi digital. Makro digital yang tidak menyentuh sel memakai ulang infrastruktur STA, verifikasi ekivalensi, dan DFT yang sudah ada. Synthara bersaing dalam performa dan, pada praktiknya, dalam biaya meyakinkan organisasi verifikasi pelanggan — medan di mana budaya signoff konservatif Korea justru bisa menguntungkan pendatang digital.
Kedua, adjacency ke kekuatan memori. Korea kurang bangsa makro SRAM dan lebih rumah HBM dan PIM. Panggung ComputeRAM adalah SRAM on-chip, tetapi tesisnya (menghitung di tempat data tinggal) menunjuk ke arah yang sama dengan HBM-PIM. Ketika fabless Korea pembuat MCU dan SoC edge di otomotif, peralatan rumah tangga, dan sensor mengevaluasi IP Eropa, set perbandingannya selalu pengembangan internal dan IP ekosistem Arm. Synthara menempati celah "satu titik diferensiasi" di antara keduanya.
Ketiga, pelajaran model bisnis. Melisensikan IP berarti biaya awal dan royalti bertahun-tahun kemudian; interval antara design win dan royalti adalah lembah kematian startup. Struktur sarat hibah Synthara adalah jawaban Eropa: menyeberangi lembah dengan uang publik. Strukturnya mirip program publik yang dipakai startup deep tech Korea, dan menguji proposisi yang sama: hibah memperpanjang runway, tetapi hanya menunda vonis pasar, bukan menggantikannya.
Kontra-argumen dan risiko
- Performa belum terverifikasi. Angka 100x, 139x, dan 158x adalah klaim dan simulasi perusahaan. Sampai pengukuran independen di silikon produksi muncul, mereka berada di kolom pemasaran.
- Periode sunyi. Milestone yang ditetapkan perusahaan sendiri (portabilitas ke TSMC diharapkan akhir 2024, penjualan produk pertama dalam 12 bulan sejak pertengahan 2023) belum menghasilkan pengumuman lanjutan. Di startup, kesunyian biasanya menandakan keterlambatan, bukan bencana, tetapi pada skala kas ini, keterlambatan dan pendanaan adalah cerita yang sama.
- Pemulihan IP yang panjang. Bahkan design win butuh dua hingga empat tahun untuk berubah menjadi royalti signifikan. Modal yang tersedia untuk bertahan selama interval itu jauh lebih tipis dari para pesaingnya.
- Penyerapan internal. Saat produsen MCU besar mengklasifikasikan CIM sebagai strategis, kursi pemasok IP eksternal menyempit menjadi target akuisisi atau referensi bagi tim internal.
- Timing pasar. Sebagian besar anggaran AI edge saat ini diserap oleh NPU dan optimasi software. Infleksi di mana CIM berubah dari diinginkan menjadi tak terelakkan belum tiba.
- Geografi dan dukungan. Kebijakan semikonduktor berdaulat Eropa adalah angin penolong, tetapi pelanggan volume berada di Asia dan Amerika Serikat. Apakah tim 20 orang di Zurich dapat mendukung pelanggan global lintas zona waktu adalah risiko operasional.
Keadilan menuntut sisi lain: tim yang bertahan tujuh tahun, nama-nama besar di sekeliling dalam Hauser dan Mitchell, klien bernama di Bosch, dan pilihan teknologi yang tepat sasaran pada titik sakit analog. Bukan profil yang ceroboh. Pertanyaannya, seperti biasa, adalah apakah momentum atau kas yang habis lebih dulu.
Timeline
| Kapan | Milestone |
|---|---|
| Januari 2016 | Nair dan Aimar memulai PhD di Institute of Neuroinformatics pada hari yang sama |
| 2019 | Synthara didirikan sebagai spin-off ETH Zurich dan Universitas Zurich (beberapa media mencatat pendirian pada 2020) |
| 2020-2021 | Putaran seed (HTGF, ZKB, lainnya); program akselerasi, termasuk Silicon Catalyst |
| 2022 | Penutupan perpanjangan seed; chip uji ComputeRAM di GF 22FDX tampil di publik |
| April 2023 | Seleksi Swiss Accelerator, 2,5 juta CHF |
| 1 Juni 2023 | Memenangkan ZKB Pionierpreis Technopark 2023 (100.000 CHF) |
| Desember 2023 | Bosch terungkap sebagai klien awal; Sean Mitchell, menurut pers, ketua dewan |
| Juni 2024 | Putaran lebih dari 11 juta USD (5,5 juta ekuitas + 5,9 juta hibah), dipimpin Vsquared; Hermann Hauser bergabung sebagai penasihat |
| Oktober 2024 | Pengumuman kemitraan Siemens Cre8Ventures PAVE360 |
| Akhir 2024 | Jendela yang disebut pendiri untuk portabilitas ke TSMC; penyelesaian belum terkonfirmasi pada Oktober 2026 |
| Februari 2025 | Visibilitas berlanjut, termasuk delegasi Venture Leaders Mobile |
| Oktober 2026 | Tidak ada pengumuman pendanaan baru maupun klien produksi; dijadwalkan dalam fokus startup electronica 2026 |
FAQ
Q: Apa sebenarnya yang dijual Synthara? A: IP, bukan chip. ComputeRAM adalah makro compute-in-memory dengan antarmuka yang sama seperti SRAM konvensional. Perancang MCU dan SoC edge melisensikannya dan mengintegrasikannya ke chip mereka sendiri, dengan SDK dan library yang dioptimalkan di atasnya.
Q: Apa beda ComputeRAM dengan compute-in-memory analog? A: Ia tidak menghitung di sel. Pendekatan seperti Mythic atau IBM menggunakan arus atau konduktansi sel itu sendiri untuk menghitung secara analog. ComputeRAM mempertahankan sel standar foundry dan menambahkan logika digital di perifer susunan. Perusahaan menetapkan biaya area 5 hingga 10 persen, dengan imbalan portabilitas dan verifikasi digital yang normal.
Q: Haruskah percaya janji performa 100x? A: Baca sebagai klaim perusahaan. Angka yang dinyatakan, hingga 139x kecepatan dan 158x efisiensi untuk Cortex-M0 dengan ComputeRAM versus SRAM konvensional, bertumpu pada simulasi pasca-sintesis dan pengukuran perusahaan. Hingga Oktober 2026 belum ada pengukuran independen di silikon produksi yang dipublikasikan.
Q: Siapa klien yang terkonfirmasi? A: Bosch adalah satu-satunya nama publik. Ia diperkenalkan sebagai klien awal di pers 2023, tanpa mengungkapkan produk apa yang memakai teknologinya. Selain itu, kemitraan ekosistem dengan Siemens PAVE360 dan studi kasus Arm adalah bukti eksternal yang terverifikasi.
Q: Bagaimana situasi keuangannya? A: Pendanaan kumulatif diperkirakan sekitar 16 juta dolar, hampir setengahnya hibah Swiss dan Eropa. Putaran terakhir yang terkonfirmasi adalah putaran Juni 2024 senilai 11 juta. Dibandingkan Axelera AI (450 juta kumulatif) dan Mythic (sekitar 300 juta), Synthara jauh lebih tipis modalnya, dan putaran berikutnya atau konversinya menjadi pendapatan adalah titik infleksinya.
Q: Bagaimana kesuksesan bagi Synthara? A: ComputeRAM terpasang di dalam chip produksi satu atau dua produsen MCU besar, dengan royalti yang terakumulasi — atau pembeli strategis datang selama proses itu. Mode kegagalan jarang berupa teknologi buruk; itu jalur klasik startup IP, di mana modal habis sebelum design win berubah menjadi royalti.
Data dalam artikel ini diverifikasi silang pada 22 Oktober 2026 dengan materi perusahaan (termasuk brief produk ComputeRAM) dan pers independen (startupticker.ch, eeNews Europe, Electronics Weekly, Embedded.com, Siemens). Angka yang ditandai sebagai klaim perusahaan direproduksi dari materinya dan belum diverifikasi independen. Synthara adalah perusahaan swasta yang tidak mempublikasikan laporan keuangan; angka pendanaan kumulatif dan pendapatan adalah estimasi berbasis pers.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


