 VLSI Korea
Tensordyne Secara Mendalam: Chip Inferensi LNS yang Mengubah Perkalian Menjadi Penjumlahan, dan Apa Sebenarnya Harga $1 Miliar Itu
Chip Napier dari Tensordyne bertaruh pada matematika LNS untuk mengubah biaya inferensi. Dana $176 juta yang dihimpun terkonfirmasi, tetapi valuasi ~$1 miliar bertumpu pada estimasi pasar sekunder dan angka perusahaan sendiri.


Ringkasan 30 Detik
Tensordyne adalah startup chip AI yang berbasis di Amerika Serikat dan Jerman, bertaruh bahwa sistem bilangan logaritmik (LNS, Logarithmic Number System) — mengubah perkalian menjadi penjumlahan — dapat memangkas biaya inferensi AI. Didirikan pada 2017 dengan nama Recogni untuk membuat chip visi otomotif, perusahaan ini berganti nama menjadi Tensordyne pada September 2025 dan beralih ke inferensi pusat data. Chip pusat data pertamanya, Napier (TDN), yang diumumkan pada 15 Juni 2026, telah menyelesaikan tape-out pada proses 3 nm TSMC dan sedang dalam fabrikasi wafer. Berdasarkan simulasinya sendiri, perusahaan mengklaim throughput (tokens per second) 13 kali dan efisiensi energi (tokens per watt) 17 kali dibandingkan rak Nvidia GB300 NVL72. Total pendanaan sekitar $176 juta (sekitar KRW 246,4 miliar pada kurs KRW 1.400 per dolar) terkonfirmasi silang dari berbagai laporan. Valuasi sekitar $1 miliar adalah hal lain: angka itu bukan nilai post-money yang diungkapkan dalam putaran pendanaan primer mana pun. Angka tersebut bertumpu pada estimasi platform perdagangan sekunder (sekitar $992 juta) yang digabungkan dengan estimasi perusahaan sendiri, dan belum diverifikasi secara independen. Artikel ini mengajukan satu pertanyaan: bagaimana seharusnya membaca harga sebuah perusahaan dengan informasi terverifikasi sesedikit ini?
Background — Dari Visi Otomotif ke Inferensi Pusat Data
Tensordyne bermula pada September 2017 sebagai Recogni. Para pendirinya adalah R.K. Anand (Chief Product Officer) dan Gilles Backhus (Head of AI), dengan Emily Stuart juga tercatat sebagai salah satu pendiri. Anand membangun kariernya di Sun Microsystems dan Juniper Networks; Backhus, lulusan Technical University of Munich, meneliti komunikasi nirkabel full-duplex di Stanford. Latar belakang bersama keduanya adalah pemrosesan sinyal dan komunikasi, bukan prosesor semata — benang yang muncul kembali dalam desain network-on-chip berbasis sel dan fabric latensi rendah perusahaan ini.
Recogni awalnya menargetkan chip inferensi visi untuk kendaraan otonom. Pada Desember 2020 perusahaan memperkenalkan Scorpio, produk inferensi visi kelas 1 PFLOP dengan daya di bawah 25W dan latensi di bawah 10ms. Namun silikon otomotif memiliki siklus desain-ke-pendapatan yang panjang dan volume yang tidak sebanding dengan pusat data. Bertepatan dengan kedatangan CEO Marc Bolitho, mantan eksekutif ZF Group yang bergabung pada Juli 2022, perusahaan mulai menggeser pusat gravitasinya ke inferensi AI generatif.
Riwayat pendanaannya relatif terdokumentasi dengan baik. Seri A sebesar $25 juta pada 2019 dan Seri B sebesar $48,9 juta pada 2021 diikuti pada 20 Februari 2024 oleh Seri C sebesar $102 juta yang dipimpin bersama oleh Celesta Capital dan GreatPoint Ventures, dengan investor lama Mayfield, DNS Capital, dan BMW i Ventures, serta investor baru Pledge Ventures dan Tasaru Mobility Investments — anak perusahaan dana kekayaan negara Arab Saudi, PIF — ditambah utang dari HSBC Innovation Banking. Perusahaan tidak mengungkapkan valuasi pada Seri C. Putaran ekstensi berikutnya tercatat di basis data tanpa jumlah yang diungkapkan. Perusahaan berganti nama menjadi Tensordyne pada September 2025, memperkenalkan Napier pada Juni 2026, dan menyatakan Seri D sedang disiapkan. Kantor pusatnya berada di Sunnyvale, California (sebelumnya tercatat San Jose), dengan kantor di Munich, dan jumlah karyawan diperkirakan sekitar 120–150 orang.
Satu catatan membingkai semua yang mengikuti. Hampir semua informasi publik tentang perusahaan ini berasal dari pengumuman perusahaan, whitepaper perusahaan, dan wawancara eksekutif. Hingga Oktober 2026, tidak ada benchmark independen, studi kasus pelanggan produksi bernama, atau angka pendapatan teraudit dalam catatan publik. Setiap angka kinerja dalam artikel ini harus dibaca dengan premis tersebut.
Business Deep Dive — Substansi Taruhan LNS
Ide inti: perkalian menjadi penjumlahan
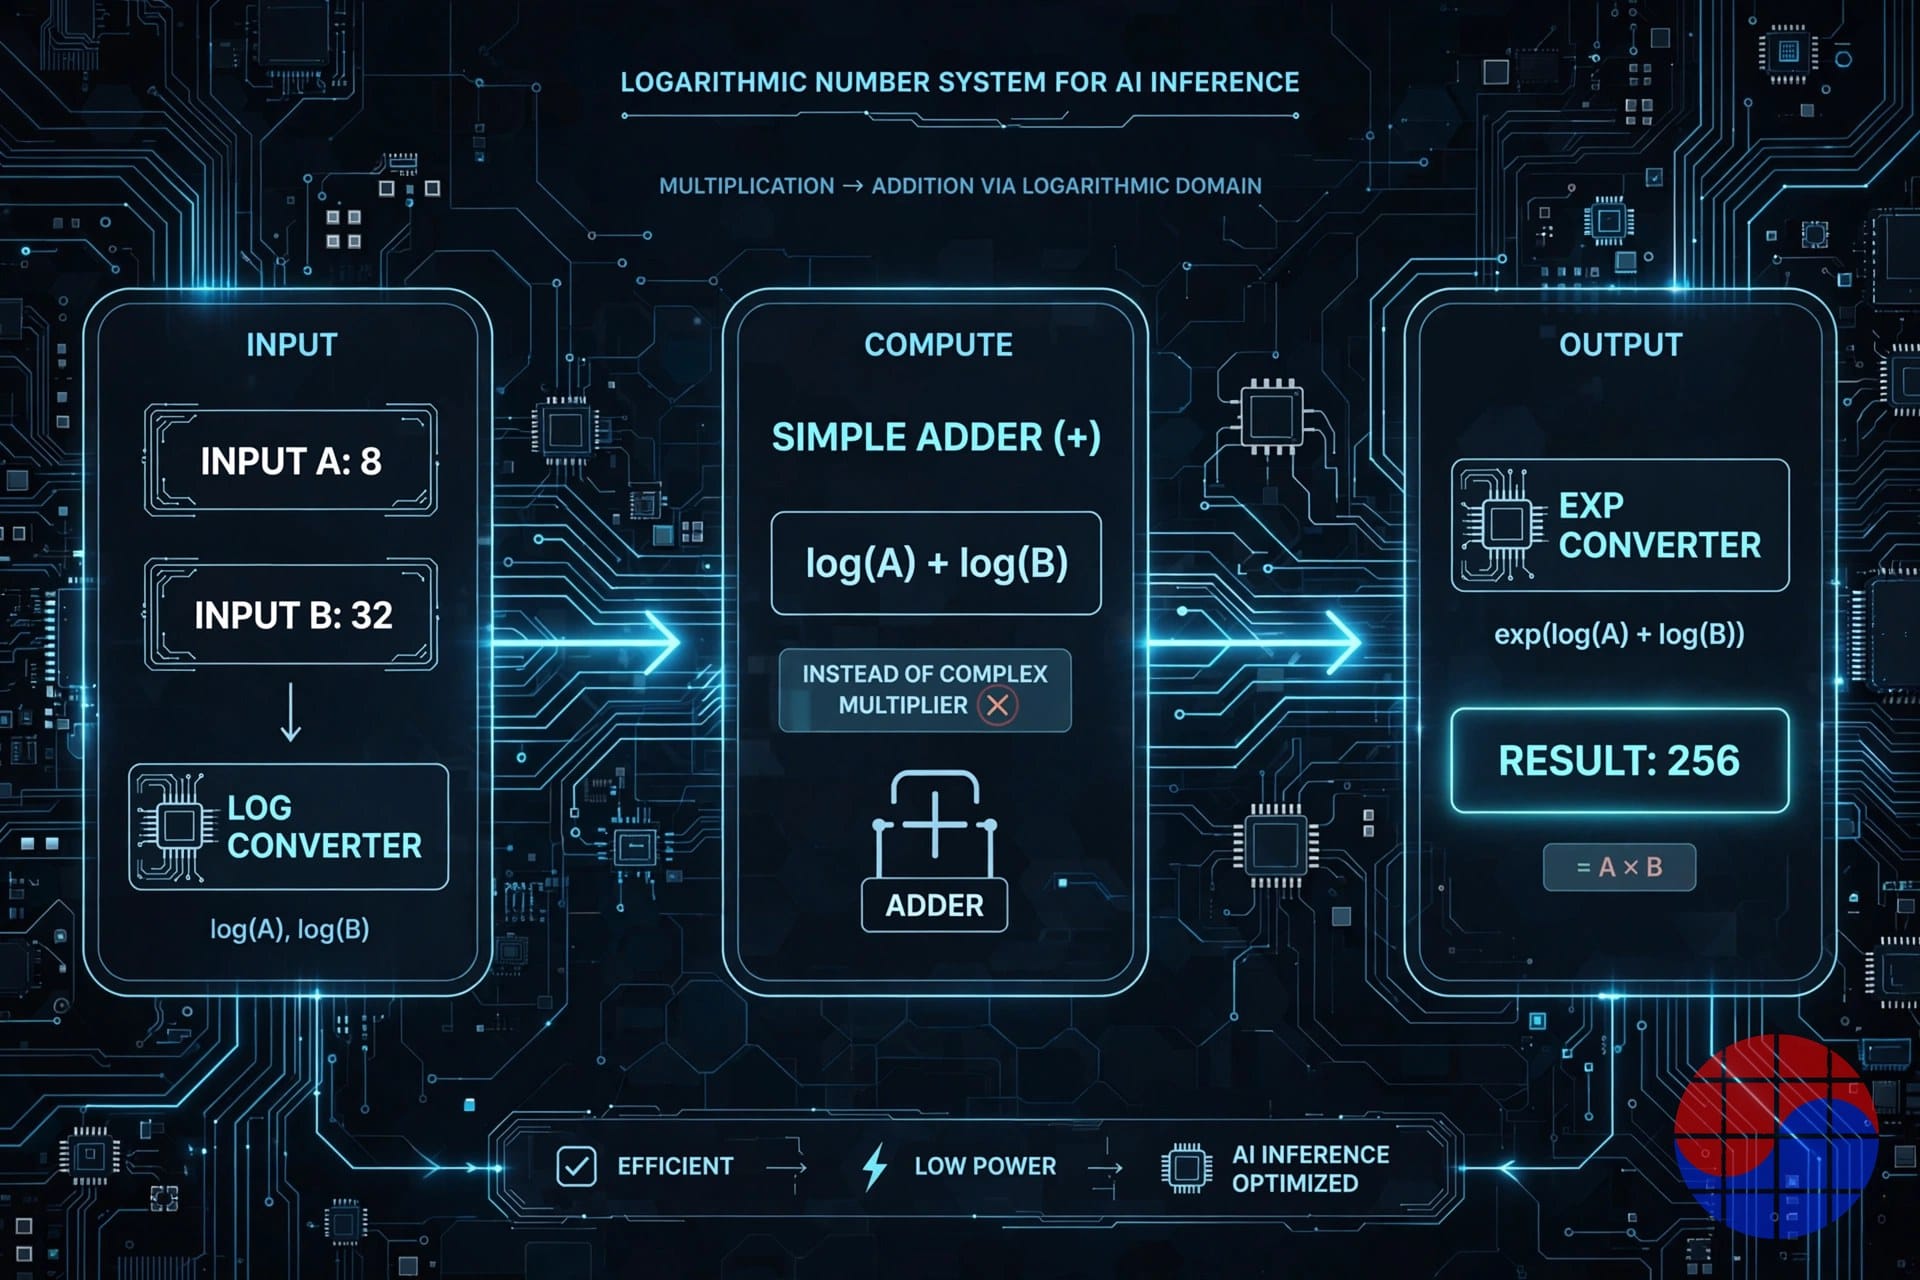
Inferensi jaringan saraf didominasi perkalian matriks — operasi multiply-accumulate tanpa henti. Pengali floating-point memakan area silikon dan energi jauh lebih besar daripada penjumlah. LNS mengakalinya: karena log(A×B) = log(A) + log(B), mengubah bilangan sekali ke domain log mengubah perkalian menjadi penjumlahan. Prinsipnya sama dengan tabel logaritma yang diterbitkan John Napier pada 1614 untuk memudahkan perhitungan astronomi, dan nama chip ini menghormatinya. Tensordyne menyebut keuntungan ini sebagai "zeroth scaling law" — manfaat yang berada di bawah setiap keputusan desain lainnya.
Angka tingkat sirkuit yang disajikan perusahaan sangat mencolok: di mana perkalian floating-point 16-bit konvensional menghabiskan sekitar 1,1 pJ dan 1.640 µm², versi logaritmiknya diklaim melakukan pekerjaan yang sama dengan sekitar 0,05 pJ dan 67 µm² — energi sekitar 22 kali lebih rendah dan area 25 kali lebih kecil. Namun di tingkat sistem, keuntungan yang diklaim menyusut menjadi sekitar 3 kali area komputasi dan 5 kali daya komputasi, menurut ringkasan whitepaper perusahaan sendiri. Jarak antara matematika sirkuit dan matematika sistem itu adalah petunjuk pertama dalam membaca taruhan ini: pengali bukanlah satu-satunya hambatan.
Mengapa LNS tidak pernah menjadi arus utama dalam empat dekade
LNS bukanlah hal baru. Konsep ini telah diteliti selama puluhan tahun tanpa pernah diproduksi dalam perangkat keras khusus, karena tiga alasan. Pertama, penjumlahan dalam domain log itu sulit: mengakumulasi hasil perkalian membutuhkan fungsi aproksimasi yang mahal (logaritma Gaussian). Kedua, konversi antara domain linear dan log memakan waktu dan presisi, terutama di dekat nol dan saat mengakumulasi banyak nilai kecil. Ketiga, sebagian besar inferensi terikat pada memori (memory-bound), bukan komputasi — perkalian yang lebih murah tidak menyelesaikan biaya mengambil data dari HBM.
Klaim kekayaan intelektual Tensordyne berada persis pada poin pertama. Sistem bilangan proprietarinya, Pareto (TDN Math), disebut bertumpu pada aproksimasi efisien untuk penjumlahan domain log dan implementasi perangkat kerasnya. Perusahaan menyatakan model dapat berjalan tanpa pelatihan ulang atau kalibrasi, dan telah memvalidasi akurasi melalui emulasi bit-accurate pada model bahasa, mixture-of-experts, gambar, audio, dan video, dengan tumpukan perangkat lunak yang menyembunyikan konversi serta mendukung PyTorch dan Triton. Jika benar, hambatan historis terbesar telah dilewati. Namun buktinya sejauh ini adalah emulasi internal, bukan silikon terukur.
Chip Napier dan Sistem TDN72
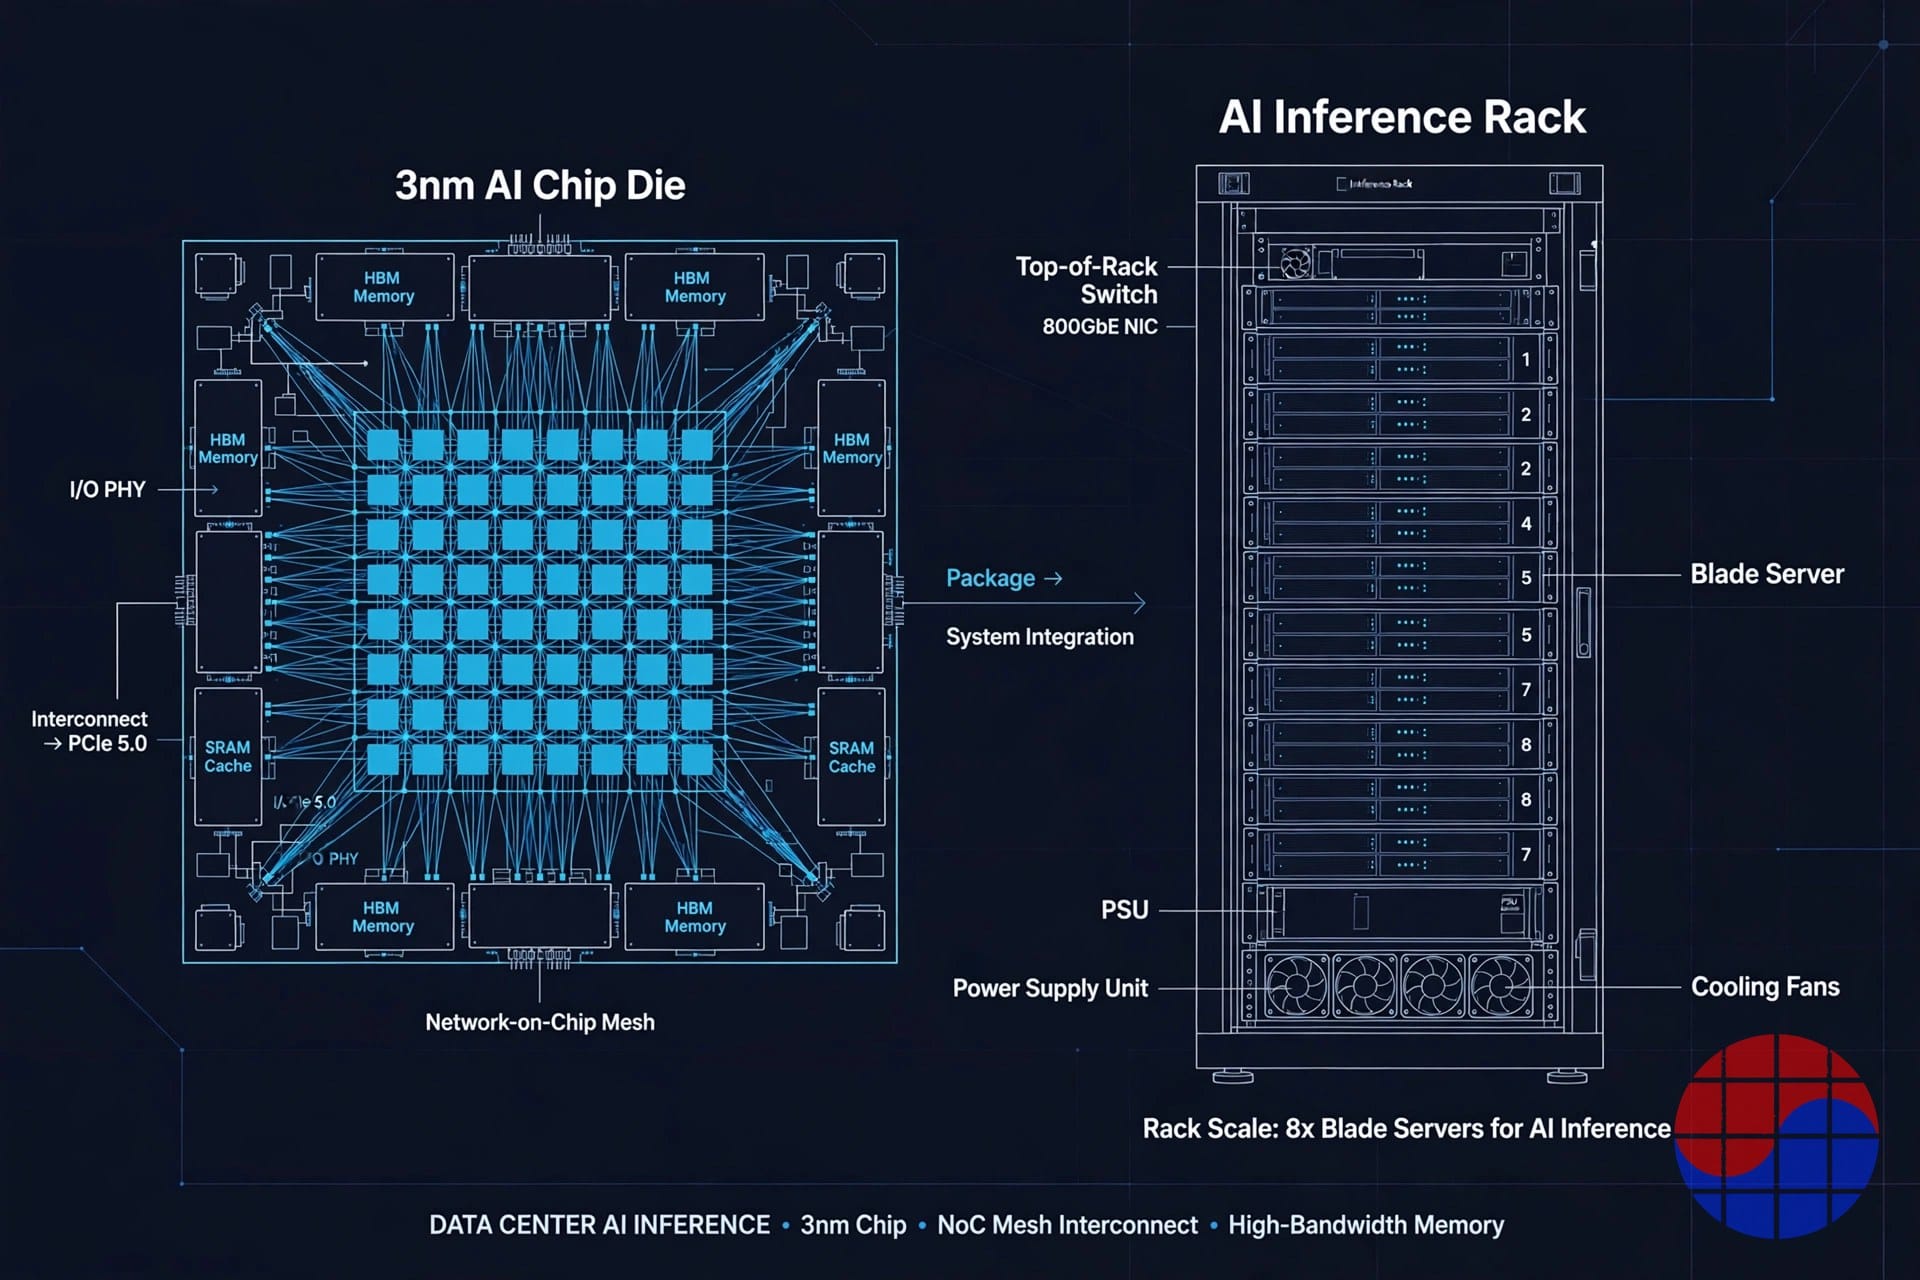
Spesifikasi perangkat keras yang dapat diverifikasi adalah sebagai berikut. Prosesor Napier (TDN AIP) dibangun pada 3 nm TSMC dengan 138 miliar transistor, daya paket 300W, komputasi dense FP8 sebesar 2,11 PFLOPS, SRAM 256MB, dan HBM3e 144GB. Chip ini memiliki 48 inti komputasi, dengan inti RISC-V menangani pekerjaan dalam loop seperti routing MoE. Fabric scale-up TDN LINK mengklaim latensi satu hop di bawah 1 mikrosekon dan mengikat 72 chip ke dalam satu pod.
| Item | Napier (angka perusahaan) |
|---|---|
| Proses | TSMC 3 nm, tape-out selesai, dalam fabrikasi wafer |
| Komputasi | 2,11 PFLOPS dense FP8, 300W |
| Memori | 144GB HBM3e, 256MB SRAM |
| Pod TDN72 (72 chip) | 30kW, berpendingin udara, 10,4TB HBM |
| Rak penuh (4 pod, 288 chip) | 608 PFLOPS FP8, 42TB HBM, 120kW, berpendingin udara |
Daftar mitranya adalah salah satu sinyal keras yang dimiliki perusahaan ini. Broadcom ikut merancang silikonnya, TSMC memproduksinya, dan HPE Juniper memasok sasis scale-up dan fabric; Juniper juga merupakan investor. Tape-out 3 nm menelan biaya puluhan juta dolar dan harus melewati uji tuntas mitra ASIC seperti Broadcom — bukti tidak langsung namun nyata atas kemampuan dan pendanaan untuk membangun silikon sungguhan.
Klaim Kinerja, dan Apa Sebenarnya Klaim Itu
Klaim utamanya, pada beban kerja DeepSeek-R1, adalah 363.000 tokens per detik per rak berbanding 27.400 untuk rak Nvidia GB300 NVL72 — 13 kali lipat. Per megawatt, perusahaan menyebut 3 juta tokens per detik berbanding 183.000 — 17 kali lipat. Pada model MoE 2 triliun parameter, perusahaan menyatakan satu raknya mengerjakan pekerjaan kombinasi pesaing sembilan rak, menghasilkan 1.300 tokens per detik per pengguna dengan biaya sekitar $11 per juta token berbanding sekitar $150. Semua angka ini berasal dari pemodelan dan simulasi perusahaan. Sebagian angka dasar diambil dari data benchmark publik, tetapi tidak ada hasil silikon Tensordyne yang terukur. Chipnya baru keluar dari pabrik: cloud pengembangan dijanjikan akhir 2026, sistem beta pada kuartal pertama 2027, dan pengiriman produksi pada paruh kedua 2027 (beberapa laporan menyebut kuartal kedua).
Sinyal Pelanggan: LOI Bukan Pendapatan
Sinyal komersialnya berjumlah "lebih dari $200 juta permintaan yang diperkirakan". Perusahaan menyatakan lebih dari selusin firma telah menandatangani letter of intent (LOI) untuk mengevaluasi sistem beta, dan dua penyedia infrastruktur disebut menunjukkan minat. Namun LOI bukanlah pesanan pembelian yang mengikat, dan tidak ada pelanggan produksi berbayar atau angka pendapatan yang diungkapkan. Secara historis, konversi LOI menjadi pendapatan pada startup chip AI rendah. Sinyal ini patut dibaca sebagai minat, bukan permintaan yang terkonfirmasi.
Chase's Take — Mengapa Pasar Memberi Harga Seperti Ini?
Lalu dari mana datangnya "sekitar $1 miliar"? Pemeriksaan silang menunjukkan angka itu bukan harga yang ditetapkan oleh putaran investasi baru. Perusahaan tidak mengungkapkan valuasi bahkan pada Seri C besarnya pada Februari 2024. Angka publik terdekat adalah valuasi tersirat dari platform perdagangan sekunder, sekitar $992 juta per Oktober 2026. Estimasi pasar sekunder adalah harga referensi yang diturunkan dari segelintir perdagangan dan kuotasi — bukan harga yang ditandatangani investor institusional setelah uji tuntas. Tambahkan estimasi perusahaan sendiri, yang dilontarkan menjelang Seri D, dan Anda mendapatkan "about $1B". Membedakan dua jenis angka yang sangat berbeda ini adalah titik awal membaca perusahaan ini.
Dalam won, angkanya sekitar KRW 1,4 triliun (pada KRW 1.400 per dolar) — sekitar 5,7 kali dari kurang lebih KRW 246,4 miliar yang telah dihimpun perusahaan. Agar perusahaan yang berada pada atau dekat tahap pra-pendapatan dapat memikul harga itu, pasar secara efektif bertaruh pada tiga hal sekaligus: bahwa hambatan akurasi LNS benar-benar telah dilewati; bahwa bahkan separuh keunggulan simulasi, jika terukur, mengubah struktur biaya inferensi; dan bahwa pada tanggal pengiriman 2027 pasar inferensi akan jauh lebih besar, dengan daya sebagai kriteria pembelian utama. Jika satu saja dari ketiganya gagal, harganya akan diatur ulang dengan cepat.
Agar adil, taruhan ini bukan tanpa dasar. Daya dan pendinginan memang merupakan bagian biaya inferensi yang terus meningkat, dan rak 120kW berpendingin udara adalah daya tarik nyata bagi pusat data yang ada yang menghadapi retrofit pendingin cair. Kombinasi Broadcom–TSMC–HPE Juniper bukanlah sesuatu yang dapat dirakit perusahaan kertas. Sisi negatifnya sama jelasnya: kinerja yang belum terukur, tahap komersial pra-pendapatan, dan petahana yang tidak berdiam diri. Ketika Napier dikirim pada akhir 2027, rak pesaing juga akan naik satu generasi. Kesenjangan 13 kali itu kurang merupakan "rak masa depan versus rak hari ini" dan lebih merupakan "rak masa depan kami versus rak mereka saat ini".
Pembacaan saya: Tensordyne adalah taruhan bahwa mengubah sistem bilangan mengubah kemiringan biaya inferensi itu sendiri — taruhan yang, jika terverifikasi, membentuk ulang struktur industri. Namun per Oktober 2026, bukti untuk taruhan itu adalah simulasi, bukan silikon. Karena itu harganya harus dibaca sebagai harga opsi, bukan harga teknologi: aset yang mendekati biner, yang nilainya akan naik atau turun tajam begitu data terukur tiba. Tidak perlu menerima $1 miliar begitu saja, dan tidak ada dasar untuk menepisnya sebagai rekayasa. Angka itu adalah harga referensi untuk dipegang sambil menunggu dua hal: berapa yang benar-benar ditandatangani institusi dalam Seri D, dan apa yang diukur pihak ketiga ketika cloud pengembangan dibuka pada akhir 2026.
Implications — Apa yang Perlu Dipantau
Bagi investor: tiga titik pemeriksaan. (1) Valuasi post-money aktual Seri D dan siapa yang memimpinnya. (2) Pengukuran independen dari cloud pengembangan akhir 2026 — di atas segalanya tokens per watt dan apakah akurasi model bertahan. (3) Apakah LOI berubah menjadi beta berbayar dan kontrak produksi. Hingga ketiganya tiba, $1 miliar adalah ekspektasi yang telah dihargai pasar, bukan nilai terverifikasi.
Bagi industri: apa pun nasib Tensordyne, pertanyaan yang diajukannya akan bertahan. Fakta bahwa upaya mengguncang konvensi floating-point berusia 40 tahun di tingkat sistem bilangan telah mencapai tape-out 3 nm dengan mitra papan atas menunjukkan sumbu persaingan inferensi bergeser dari "GPU yang lebih besar" ke "token yang lebih murah". Persaingan mengenai format bilangan dan kuantisasi akan berlanjut dengan atau tanpa LNS.
Bagi semikonduktor Korea: setiap chip Napier membawa 144GB HBM3e; satu rak penuh membawa 42TB. Jika ASIC khusus inferensi seperti ini mulai dikirim dalam volume, permintaan HBM akan meluas dari satu basis pelanggan GPU ke banyak vendor ASIC — peluang diversifikasi pelanggan, sekaligus beban karena setiap ASIC membawa spesifikasi memori dan proses kualifikasinya sendiri.
Catatan tentang batas sumber: informasi perusahaan dalam artikel ini diperiksa silang terhadap pengumuman publik perusahaan, ringkasan whitepaper, wawancara pers, dan basis data transaksi yang tersedia per 19 Oktober 2026. Semua angka kinerja adalah klaim perusahaan dan belum diverifikasi secara independen; valuasi bukan angka putaran primer yang diungkapkan. Angka pendapatan, pelanggan, dan pesanan yang tidak dapat dikonfirmasi sengaja tidak dimuat.
FAQ
Apakah valuasi $1 miliar Tensordyne adalah angka yang terkonfirmasi?
Tidak. Perusahaan tidak pernah mengungkapkan valuasi untuk putaran mana pun, termasuk Seri C 2024. Angka sekitar $1 miliar bertumpu pada estimasi platform perdagangan sekunder (sekitar $992 juta, Oktober 2026) dan estimasi perusahaan sendiri. Itu adalah jenis angka yang berbeda dari valuasi post-money yang ditetapkan investor institusional dalam putaran primer. Pengungkapan Seri D adalah peristiwa yang dapat mengonfirmasi atau mengatur ulangnya.
Mengapa LNS baru sekarang mencapai silikon?
Prinsipnya sudah tua, tetapi penjumlahan domain log dan presisi konversi adalah hambatannya. Perkalian menjadi penjumlahan yang murah, namun mengakumulasi hasil kali dan menangani nilai di dekat nol tetap mahal dan tidak presisi. Tensordyne mengklaim aproksimasi sistem bilangan Pareto miliknya melewati hambatan itu — tetapi buktinya adalah emulasi internal, dan hasil silikon terukur belum diterbitkan.
Bisakah klaim kinerja 13 kali dan 17 kali dipercaya?
Untuk saat ini klaim tersebut harus diperlakukan secara ketat sebagai hasil simulasi perusahaan. Kedua angka berasal dari pemodelan perusahaan pada beban kerja DeepSeek-R1, dan dengan chip yang masih dalam fabrikasi tidak ada pengukuran independen. Angka pihak ketiga dari cloud pengembangan yang dijanjikan akhir 2026 adalah titik pemeriksaan nyata pertama.
Kapan pelanggan dapat membeli sistem Tensordyne?
Berdasarkan jadwal perusahaan: cloud pengembangan pada akhir 2026, sistem beta pada kuartal pertama 2027, dan pengiriman produksi pada paruh kedua 2027. Bukti komersial sejauh ini terbatas pada pernyataan perusahaan tentang 12 lebih LOI evaluasi dan permintaan yang diperkirakan lebih dari $200 juta; tidak ada kontrak produksi yang mengikat atau pendapatan yang diungkapkan.
📩 Berlangganan VLSI Korea
Dapatkan analisis semikonduktor harian kami lebih dulu di email Anda. Berlangganan gratis.


