 VLSI Korea
TSMC cetak rekor: arti 8% pendapatan dari 2 nm bagi siklus chip AI
TSMC membukukan rekor kuartal ketiga: pendapatan NT$1,49 kuadriliun, laba bersih NT$763,06 triliun (+68,7%). Proses 2 nm melonjak ke 8% dari pendapatan wafer dalam satu kuartal; HPC kini 68% dari total pendapatan. CEO menyatakan permintaan masih melampaui pasokan.


Ringkasan 30 detik
TSMC melaporkan hasil kuartal ketiga 2026 pada 15 Oktober, dan setiap lini mencetak rekor. Pendapatan NT$1.494,24 triliun (sekitar USD 46,72 miliar); laba bersih NT$763,06 triliun, naik 68,7% dari setahun lalu, rekor tertinggi sepanjang masa. Margin operasional mencapai 58,7%, di atas batas atas panduan; margin kotor bertahan di 66,4%. Namun angka-angka ini kurang penting dibanding struktur di baliknya. Proses 2 nm yang terbaru melonjak dari 3% menjadi 8% dari pendapatan wafer dalam satu kuartal, dan platform HPC (komputasi kinerja tinggi) kini menyumbang 68% dari total pendapatan — naik dari 57% setahun lalu. Dalam panggilan hasil, CEO C.C. Wei menyatakan permintaan AI "masih melampaui kemampuan pasokan kami". Sahamnya tetap turun 1,8%, karena CPI September AS keluar panas. Makro menentukan harga hari itu, tetapi angka-angka kuartalan menceritakan kisah lain: hambatan siklus chip AI bukan permintaan, melainkan pasokan — dan ekonomi foundry yang mengendalikan pasokan itu telah berubah secara mendasar.
Background
TSMC adalah perusahaan chip kontrak terbesar di dunia. Perusahaan fabless mengirimkan desain mereka dan TSMC memproduksi silikonnya. Akselerator AI Nvidia, chip iPhone Apple, dan prosesor pusat data AMD semuanya melewati fab-nya. Pada node proses terdepan, TSMC beroperasi sebagai monopoli de facto.
Angka-angka utama 15 Oktober: Source: rangkuman hasil Q3 2026 TSMC
| Metrik | Q3 2026 | Perubahan YoY |
|---|---|---|
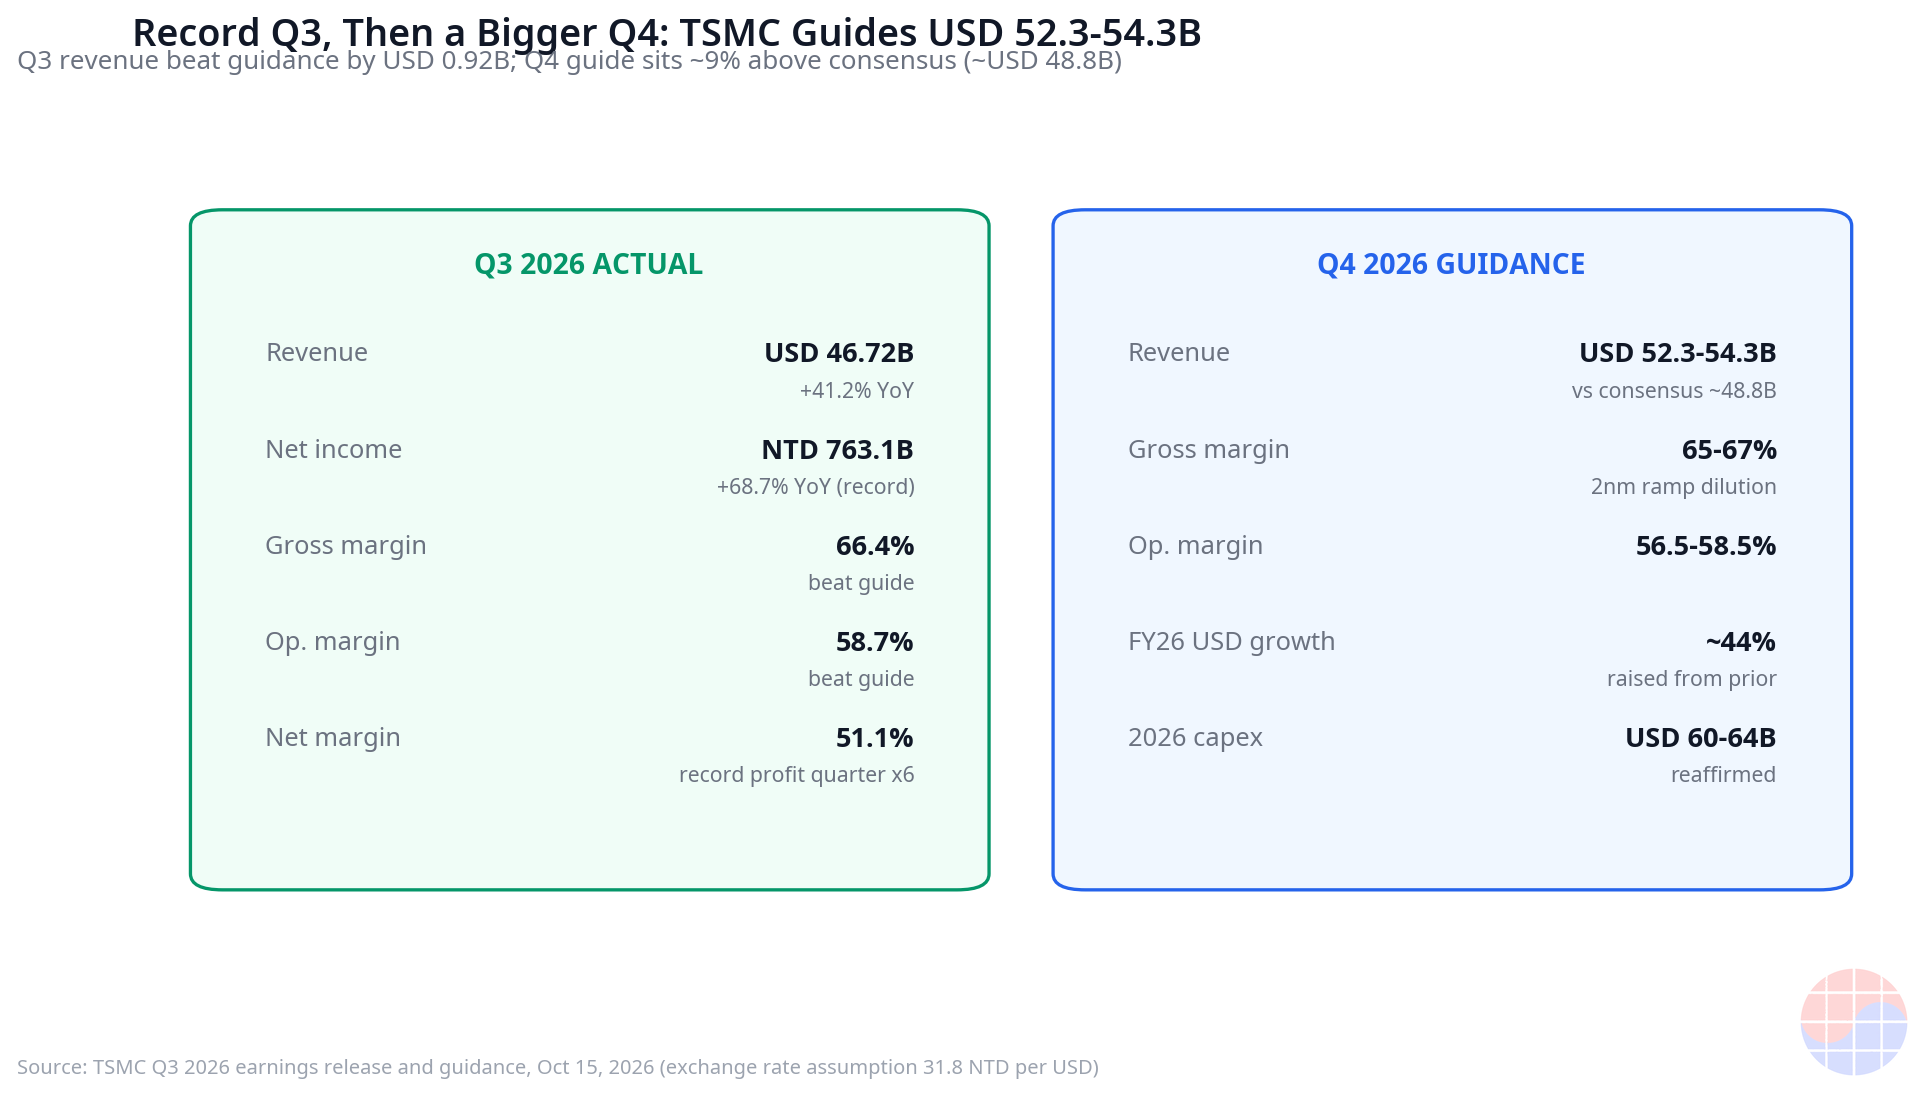
| Pendapatan | NT$1.494,24 T (USD 46,72 M) | +50,9% (NT) / +41,2% (USD) |
| Laba bersih | NT$763,06 T (~USD 23,9 M) | +68,7% (rekor) |
| EPS dilusian | NT$29,43 (USD 4,60/ADR) | +68,7% |
| Margin kotor | 66,4% | vs 59,5% setahun lalu |
| Margin operasional | 58,7% | di atas panduan (56–58%) |
| Margin bersih | 51,1% | rekor kuartal keenam beruntun |
Panduan terlampaui di semua lini. Panduan pendapatan Juli adalah USD 44,6–45,8 miliar; angka aktual USD 46,72 miliar melampauinya sekitar USD 920 juta. Laba bersih mengalahkan konsensus LSEG (NT$746,3 T) sebesar 2,2%. Secara kuartalan, pendapatan dalam dolar Taiwan naik 17,6% dan laba bersih naik 8,0%.
Reaksi pasar paradoks. Saham ditutup turun 1,8% ke USD 422,15 — sempat anjlok 3,4% di pra-pasar. Penyebabnya makro: CPI September AS tercatat 3,7%, di atas ekspektasi 3,6%, dan indeks semikonduktor Philadelphia ikut jatuh. Hari ketika ketakutan suku bunga menggerakkan saham, bukan fundamental.
Business Deep Dive
1. Mekanisme penyerapan margin dalam ramp-up node — bagaimana 66,4% terjadi
Ada aturan lama di industri foundry: node baru melahap margin. Produksi awal berjalan dengan yield rendah sementara biaya tetap menumpuk, sehingga kurva pembelajaran merugi sampai yield naik. Manajemen TSMC sendiri telah memperingatkan tahun ini bahwa margin kotor semester kedua akan menghadapi dilusi 3–4 poin dari ramp-up awal 2 nm dan ekspansi fab di luar negeri.
Lalu kuartal ketiga mencetak margin kotor 66,4% — naik 6,9 poin dari 59,5% setahun lalu, di batas atas rentang panduan perusahaan (65–67%). Margin operasional 58,7% menembus langit-langit panduan (56–58%). Bagaimana mungkin?
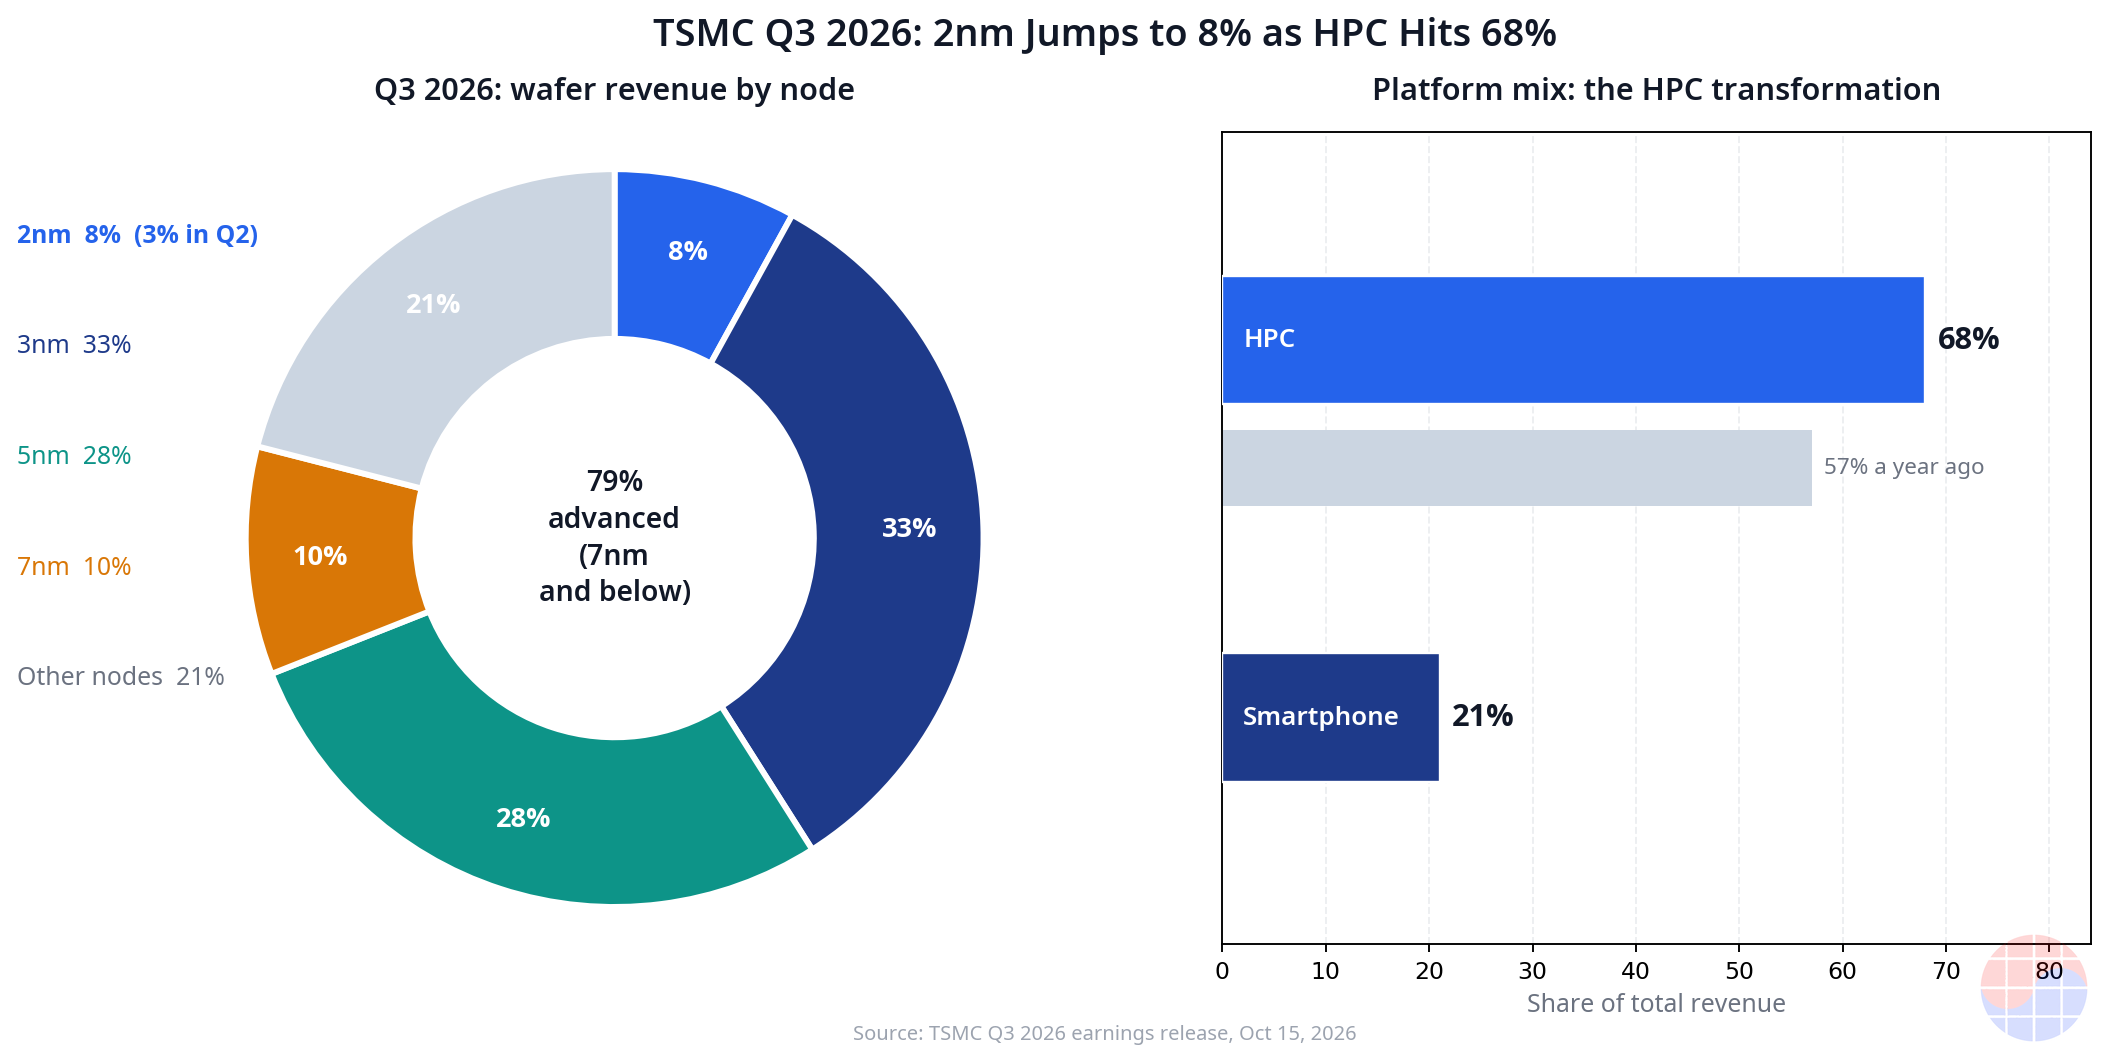
Jawabannya adalah mix. Lihat pendapatan wafer per node: Source: sorotan panggilan hasil Q3 2026 TSMC
| Node | Q2 2026 | Q3 2026 | Perubahan |
|---|---|---|---|
| 2 nm | 3% | 8% | +5 pp dalam satu kuartal |
| 3 nm | ~34% | 33% | sapi perah stabil |
| 5 nm | — | 28% | solid |
| 7 nm | — | 10% | solid |
| 7 nm ke bawah | 77% | 79% | porsi terdepan naik |
Empat dari lima wafer yang keluar dari fab adalah node terdepan. Dan mix platform yang melakukan pekerjaan berat: pendapatan HPC melonjak 22% secara kuartalan hingga 68% dari total pendapatan. Chip HPC berharga lebih tinggi dan bermargin lebih tebal dibanding AP smartphone. Portofolio HPC bermargin tinggi menelan bulat-bulat biaya kurva pembelajaran 2 nm.
Tepatnya: dilusi sudah dimulai. Margin kotor turun 1,3 poin secara kuartalan (dari 67,7% ke 66,4%), yang oleh perusahaan dikaitkan langsung dengan dilusi produksi awal 2 nm. Laba bersih hanya tumbuh 8% secara kuartalan sebagian karena keuntungan satu kali di kuartal kedua — NT$95,8 triliun dari pelepasan dan revaluasi saham Vanguard International Semiconductor — tidak terulang. Jadi 66,4% bisa jadi puncak pra-dilusi. Dilusi 3–4 poin dari fab luar negeri yang disinyalkan manajemen akan melebar dalam beberapa tahun ke depan.
Inilah inti model bisnis foundry: biaya kurva pembelajaran sebuah node terdepan pada akhirnya diimbangi oleh mix pelanggan. Transisi node menggerogoti margin — tetapi jika pelanggan yang membeli node itu duluan adalah yang membayar harga tertinggi (HPC, AI), margin periode transisi bisa dipertahankan. Itulah sebabnya TSMC me-ramp-up 2 nm dengan permintaan smartphone sekaligus AI HPC.
2. Transformasi model bisnis — dari perusahaan chip ponsel ke perusahaan chip AI
Mix pendapatan per platform, selisih setahun, menunjukkan kecepatan transformasi:
| Platform | Q3 2025 | Q3 2026 | Perubahan |
|---|---|---|---|
| HPC (akselerator AI, pusat data) | 57% | 68% | +11 pp |
| Smartphone | — | 21% (+10% QoQ) | menyusut |
| IoT, otomotif, lainnya | — | 11% | — |
HPC melonjak dari 57% menjadi 68% dari pendapatan dalam dua belas bulan. TSMC bukan lagi terutama perusahaan chip smartphone. Ia terutama perusahaan chip AI yang juga membuat chip smartphone.
Makna bisnisnya: risiko konsentrasi pelanggan telah ditata ulang, bukan dihilangkan. Ketergantungan pada Apple dulu risiko terbesar; kini digantikan ketergantungan pada pelanggan akselerator AI dan hyperscaler yang merancang silikon AI kustom. Konsentrasinya tidak hilang — hanya berganti alamat.
Ini pedang bermata dua. HPC bermargin tinggi dan bertumbuh tinggi, tetapi siklusnya curam. Jika belanja infrastruktur AI melambat, platform yang menopang 68% pendapatan goyah sekaligus. Era smartphone permintaannya terdiversifikasi; era HPC permintaannya terkonsentrasi. Permintaan terkonsentrasi eksplosif saat naik — dan eksplosif saat turun.
3. Kekuatan penetapan harga — arti kenaikan harga hingga 10% pada 2027
Tuas margin kedua adalah harga. Laporan Juli menyebutkan TSMC telah memberi tahu pelanggan utama bahwa harga foundry akan naik hingga 10% mulai 2027, dengan negosiasi berjalan Juni hingga Juli. Source: Reuters
- Kenaikan: 5–10% tergantung pelanggan dan produk, hingga 10%
- Node mature (12 nm, 16 nm, 28 nm): hingga 10%
- Node terdepan (6 nm ke bawah): hingga 10%
- Alasan: kenaikan material dan peralatan plus konstruksi fab luar negeri
- Berlaku: Januari 2027
Komentar juru bicara perusahaan layak dikutip utuh: "Strategi penetapan harga kami bersifat strategis, bukan oportunistis. Kami akan terus bekerja sama erat dengan pelanggan dan menjual nilai kami." Wei berkata pada Juni bahwa ia ingin menaikkan harga, tetapi akan menghindari kenaikan abrupt seperti yang dilakukan beberapa perusahaan memori.
Inilah bacaan MBA-nya. TSMC memegang kekuatan harga nyaris-monopoli sambil menetapkan harga dengan menahan diri. Mengapa? Siklus desain (design cycle) pelanggan foundry berjalan tahunan. Memeras rente maksimum dalam satu tahun mendorong pelanggan mencari alternatif untuk desain berikutnya. Nilai lock-in jangka panjang melebihi nilai ekstraksi rente jangka pendek. Itulah arti sebenarnya dari "strategis".
Kenaikan 2027 adalah variasi strategi itu: menaikkan harga dalam rentang yang bisa diterima pelanggan, dibenarkan oleh pemulihan biaya (fab luar negeri, peralatan, material). Efeknya mulai terlihat di hasil 2027 — tepat ketika dilusi ramp-up 2 nm dan dilusi fab luar negeri mengintensif. Harga menopang margin persis saat dilusi menggigit.
4. Siklus reinvestasi belanja modal — ke mana USD 126 miliar kas pergi
TSMC menegaskan kembali anggaran belanja modal (capex) 2026 sebesar USD 60–64 miliar (capex Q3: USD 13,84 M; year-to-date: USD 40,64 M). Manajemen mengatakan capex 2026–2028 akan "jauh lebih tinggi" dibanding tiga tahun sebelumnya.
Penciptaan kas yang mendanainya luar biasa. Arus kas operasi kuartalan NT$919,8 triliun; arus kas bebas (FCF) setelah capex NT$476,6 triliun (sekitar USD 15 miliar). Kas dan surat berharga sekitar USD 126 miliar. Perusahaan yang menumpuk USD 15 miliar kas per kuartal berinvestasi USD 60 miliar per tahun. Hari persediaan turun lima hari ke 82 hari.
Tujuannya jelas. Hampir 20 fab sedang dikembangkan di seluruh dunia — 13 fasilitas node terdepan dan pengemasan canggih di Taiwan, lima hingga enam di luar negeri.
- N2 (2 nm): memasuki produksi volume tinggi pada Q4 2025, ramp-up di Hsinchu dan Kaohsiung. Kapasitas tahunan keluarga N2 diperkirakan lebih dari dua kali lipat pada 2027.
- N3 (3 nm): fab baru di Taman Sains Tainan menuju produksi volume pada paruh pertama 2027; TSMC memutuskan menambah satu fab 3 nm lagi di Tainan (paruh pertama 2028).
- Arizona: fab kedua selesai dibangun dan dalam instalasi peralatan, dengan produksi volume diperkirakan Q3 2027 — lebih cepat dari jadwal.
- A14: produksi risiko pada 2027, produksi volume pada 2028. Wei mengatakan aktivitas pelanggan di A14 sudah melampaui 2 nm pada tahap sebanding, dan "A14 akan menjadi node yang lebih besar dari 2 nm".
Diversifikasi geopolitik berakselerasi. Wei mengonfirmasi TSMC mengevaluasi ekspansi di AS di luar Arizona, dengan Texas di antara opsinya — tim evaluasi telah dikirim ke Texas dan ada pembicaraan dengan pelanggan soal proyek Terafab. Tetapi ia menarik garis tegas: "Dengan cara apa pun dimungkinkan, tetapi fab harus dijalankan oleh TSMC." Ini kontras dengan komentar Elon Musk pada 7 Oktober bahwa TSMC paling banter menyewa sebagian Terafab. Pembicaraan berlanjut.
Angka yang harus diperhatikan investor adalah dilusi. Dilusi margin dari fab luar negeri diperkirakan melebar ke 3–4 poin persentase dalam beberapa tahun ke depan. Margin 66,4% saat ini adalah margin konsentrasi Taiwan. Diversifikasi geopolitik ada harganya.
5. Pengemasan canggih — fase berikutnya dari CoWoS
Sama pentingnya dengan node logika adalah pengemasan canggih. Wei mengatakan produk berukuran reticle 5x sudah berproduksi, dengan ukuran 9x dan 14x dalam pengembangan. CoWoS tetap menjadi "pilihan utama" pelanggan, dan TSMC mengembangkan pendekatan pengemasan tambahan sambil bekerja sama dengan GlobalFoundries untuk memenuhi kebutuhan kapasitas backend.
Ini menunjukkan hambatan akselerator AI melebar dari front end (mengecilkan transistor) ke back end (pengemasan). Kapasitas CoWoS — menggabungkan tumpukan HBM ke die logika — adalah gerbang kedua pasokan chip AI. TSMC memperluas kapasitas pengemasan seolah-olah itu sebuah node.
Tafsir Chase
Satu kalimat untuk kuartal ini: "Buku teks bilang transisi node melahap margin; TSMC menulis ulang buku teks itu dengan mix pelanggan."
Dibaca sebagai kasus MBA, model bisnis foundry punya satu inti. Dalam bisnis yang didominasi biaya tetap, margin ditentukan oleh dua tuas: harga (kekuatan penetapan harga) dan mix (kepada siapa menjual). TSMC memegang keduanya sekaligus — menaikkan harga lewat kenaikan 2027 dan menyerap biaya kurva pembelajaran 2 nm dengan 68% HPC. Mempertahankan margin selama transisi node ternyata masalah desain portofolio, bukan masalah teknologi.
Kedua, bobot pernyataan "permintaan masih melampaui kemampuan pasokan kami". Kedengarannya seperti kalimat basi panggilan hasil, tetapi dibaca dengan angka-angkanya tidak demikian. Hari persediaan turun ke 82; panduan Q4 9% di atas konsensus. Kelebihan permintaan dibuktikan oleh buku pesanan, bukan dideklarasikan manajemen. Dan pernyataan itu juga logika pembenaran kenaikan harga — di pasar di mana permintaan melampaui pasokan, menaikkan harga adalah tuas margin paling pasti.
Ketiga, argumen tandingan. Angka 66,4% bisa jadi puncaknya. Dilusi 2 nm baru saja dimulai (-1,3 pp kuartalan), dan dilusi 3–4 poin dari fab luar negeri akan melebar bertahun-tahun. Margin menghadapi tekanan turun sampai efek harga 2027 tercermin penuh. Dan 68% HPC adalah risiko konsentrasi siklus: jika capex AI berbalik, mix ini bekerja terbalik. Apakah mix saat ini "struktur" atau "puncak siklus" akan dijawab oleh panduan capex 2027.
Jadi indikator utama untuk dua tahun ke depan jelas: lintasan kuartalan porsi pendapatan 2 nm. Lompatan 3%-ke-8% — sejauh mana ia melaju pada 2027 — akan menentukan margin dan capex. Komentar Wei bahwa A14 akan menjadi "node yang lebih besar dari 2 nm" mengantisipasi gelombang berikutnya.
Implications
Bagi investor
- Tiga katalis ke depan: mix 2 nm Q4 (apakah menembus dua digit?), panduan capex 2027 (apakah level USD 60 M+ bertahan atau naik?), dan pass-through aktual kenaikan harga 2027.
- Ingat paradoks saham: kuartal rekor, -1,8%. Harga jangka pendek ditentukan makro (CPI, suku bunga). Tetapi angka kuartalan menentukan arah fundamental. Ini jendela untuk bertaruh pada fundamental menembus kebisingan makro.
- Limpahan rantai nilai: ramp-up 2 nm adalah indikator utama permintaan peralatan, material, dan EDA. Kapasitas N2 lebih dari dua kali lipat pada 2027 berarti permintaan peralatan terdepan juga tidak berbalik pada 2027.
Bagi manajer
- Bagi fabless: alokasi slot node terdepan kini bagian dari strategi desain. "Permintaan melampaui pasokan" berarti politik alokasi slot telah dimulai. Waktu transisi desain ke 2 nm dan A14 harus diselaraskan dengan jadwal kapasitas fab.
- Bagi kompetitor foundry: kenaikan harga 2027 TSMC menjadi payung harga (price umbrella) industri. Para pengikut sekaligus mendapat pembenaran dan kelonggaran untuk menaikkan harga.
- Bagi pembuat kebijakan: "evaluasi Texas" dan pembicaraan Terafab adalah tuas dalam negosiasi subsidi. TSMC memainkan lokasi fab sebagai kartu. "Fab harus dijalankan oleh TSMC" menandakan kendali operasional adalah inti negosiasi.
FAQ
Q1. Apa angka utama Q3 TSMC? Pendapatan NT$1.494,24 triliun (USD 46,72 M, +50,9% YoY), laba bersih NT$763,06 triliun (+68,7%, rekor), margin kotor 66,4%, margin operasional 58,7%, margin bersih 51,1%. Rekor laba kuartalan keenam beruntun; pendapatan melampaui panduan Juli sekitar USD 920 juta.
Q2. Mengapa 8% pendapatan 2 nm penting? 2 nm memasuki produksi volume tinggi pada Q4 2025, dan porsi pendapatan wafernya melonjak dari 3% di Q2 menjadi 8% di Q3 — 2,7x dalam satu kuartal. Biasanya yield awal yang rendah menghancurkan margin selama ramp-up node, tetapi TSMC mempertahankan 66,4%. Mix pelanggan HPC bermargin tinggi menyerap biaya kurva pembelajaran 2 nm. Lintasan kuartalan porsi 2 nm adalah indikator utama margin dua tahun ke depan.
Q3. Apa arti 68% HPC? 68% dari total pendapatan TSMC kini berasal dari komputasi kinerja tinggi — akselerator AI dan chip pusat data — naik 11 poin dari 57% setahun lalu. TSMC telah bertransformasi secara struktural dari "perusahaan chip smartphone" menjadi "perusahaan chip AI". Tetapi ini juga penataan ulang risiko konsentrasi pelanggan: ketergantungan Apple menurun, ketergantungan pada siklus investasi infrastruktur AI meningkat.
Q4. Mengapa saham turun padahal kuartal rekor? Makro menimpa segalanya. CPI September AS tercatat 3,7%, di atas ekspektasi, menyebarkan ketakutan suku bunga, dan indeks semikonduktor Philadelphia ikut jatuh. TSMC ditutup turun 1,8% ke USD 422,15. Harga jangka pendek ditentukan makro — tetapi panduan Q4 (USD 52,3–54,3 M, di atas konsensus) dan ramp-up 2 nm menunjukkan ke mana fundamental menuju.
Analisis ini berdasarkan materi hasil publik dan liputan pers, dan bukan nasihat investasi. Angka-angka sesuai tanggal pengumuman TSMC (15 Oktober 2026) dan dapat berubah setelahnya.
