 VLSI Korea
アプライド マテリアルズ、50億ドルのEPICセンター開設 ― プロセスR&Dの『協業の経済学』
アプライド マテリアルズが約50億ドルを投じたEPICセンターを開設。TSMC、インテル、サムスン電子、マイクロン、SKハイニックスが参画し、材料・装置・プロセスを同じクリーンルームで並列開発する。なぜ装置メーカーはこの巨額投資に踏み切ったのか ― 「学習サイクル短縮へのベット」の構造を、imecとの対比と韓国メモリ2社の早期アクセス権という視点から読み解く。


結論から:装置メーカーが50億ドル規模のR&Dファクトリーを建てる理由
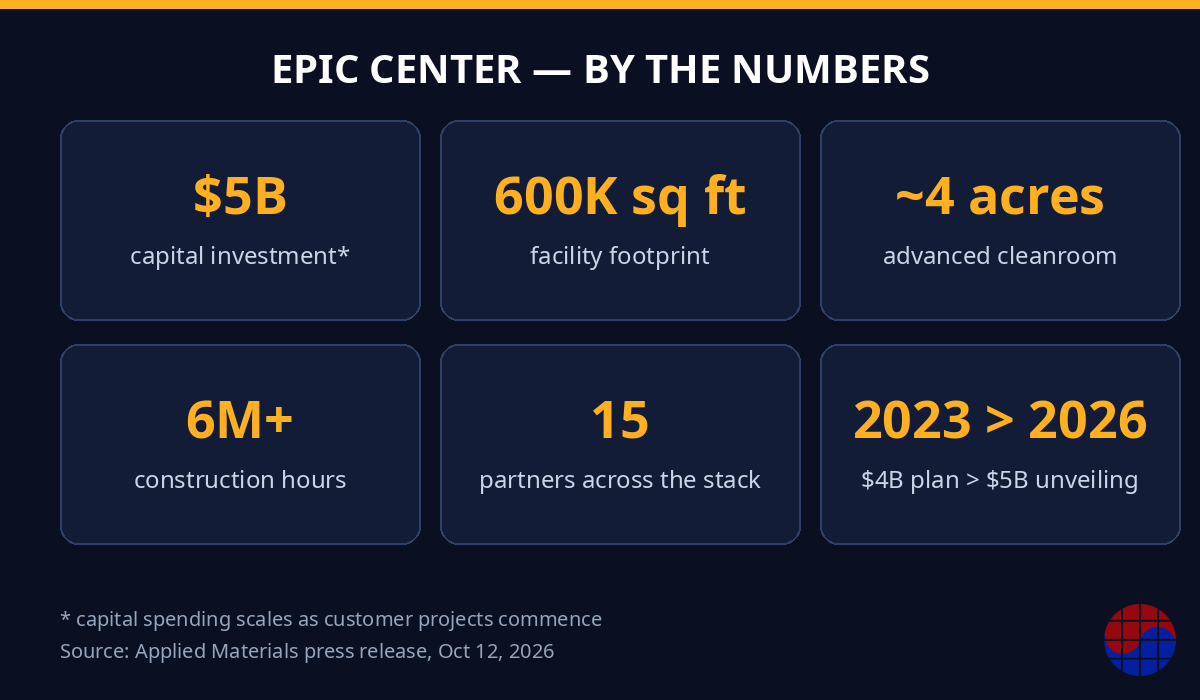
世界最大の半導体製造装置メーカー、アプライド マテリアルズが2026年10月12日、米カリフォルニア州サニーベールのキャンパスでEPIC(Equipment and Process Innovation and Commercialization)センターを公開した。約50億ドルを投じる、世界最大級の半導体プロセス・装置協業R&D施設だ。
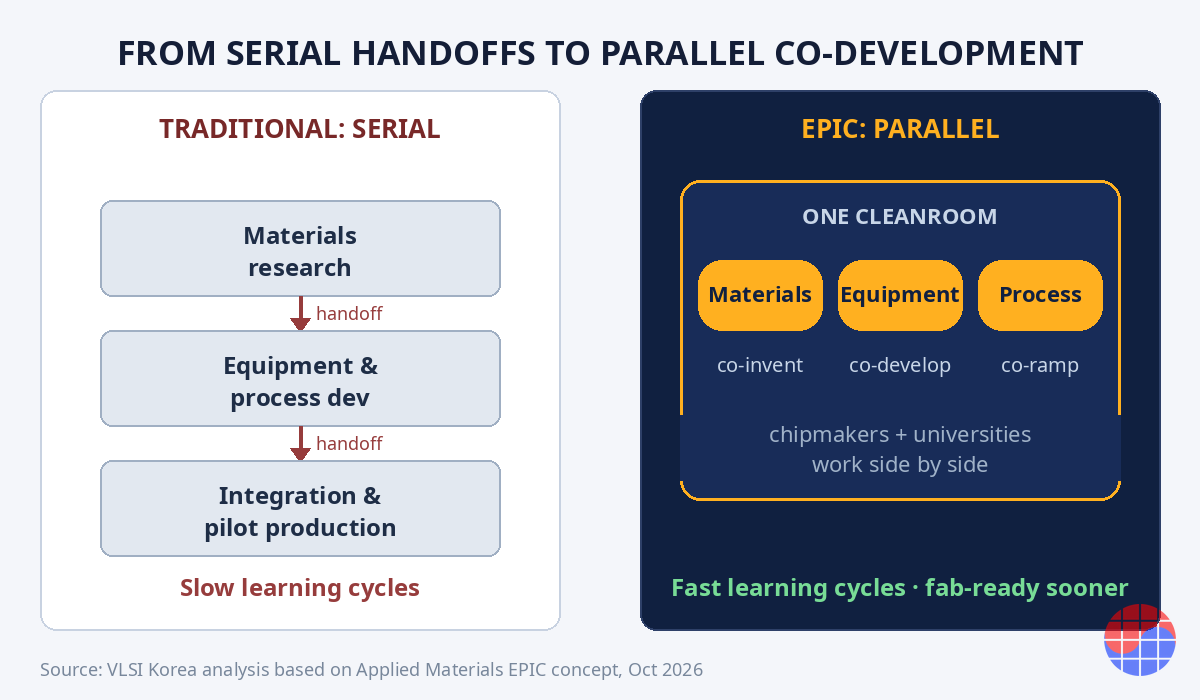
建物より重要なのはビジネスモデルだ。原子(atomic)スケールのプロセスでは、どの一社も単独では革新できないという判断のもと、材料を発明する人・装置を作る人・チップを作る人を同じクリーンルームに集め、並列に開発する構造だ。TSMC・インテル・サムスン電子・マイクロン・SKハイニックスがファウンディングパートナーとして名を連ねた。
これは、プロセス革新のコスト構造が変わりつつあるというシグナルだ。そして韓国のメモリ2社にとっては、次世代プロセスへの早期アクセス権(early access)という戦略的資産を意味する。
何が起きたか:ファクト整理(基準日:2026年10月12日)
- 発表:アプライド マテリアルズ公式プレスリリース(GlobeNewswire、2026年10月12日)、サニーベール・キャンパス公開イベント
- 投資規模:約50億ドル。顧客プロジェクトの開始に伴い段階的に執行される構造だ。2023年5月の当初発表時の40億ドルから増額された。
- 規模:600,000平方フィート(約55,700 m²)の建屋、約4エーカー(約16,000 m²)の先端クリーンルーム。600万時間超の工事が投入され、コンクリート使用量はオリンピック規格プール34個分、鉄骨はエッフェル塔2基分に相当する。クリーンルームを覆う屋根トラス34本は、それぞれ長さ約300フィート(約91 m)に及ぶ。
- 核心コンセプト:従来のシリアル(直列)開発モデル ― 材料の基礎研究、装置・プロセス開発、プロセス統合・パイロット生産が異なる環境で行われ、段階ごとに引き継ぎ(handoff)が発生する構造 ― を壊すこと。EPICでは3つの領域が同じ施設で並列に革新される。
- ファウンディングパートナー(チップメーカー):TSMC、インテル、サムスン電子、マイクロン、SKハイニックス
- イノベーションパートナー:ブロードコム、アドバンテスト、SCREEN、キオクシア、Besi
- リサーチパートナー:アリゾナ州立大学、レンセラー工科大学(RPI)、スタンフォード大学、UCバークレー、UCLAサムエリ工学部
- イベント:Prabu Raja(アプライド マテリアルズ半導体製品グループ社長)が主宰したサミットに、世界のチップ産業のR&Dリーダーが出席した。
背景:2023年の発表から2026年の開設まで
EPICセンターは今回初めて出てきた話ではない。2023年5月22日の報道によれば、アプライド マテリアルズは最大40億ドルを7年かけて投資し、2,000人のエンジニアを雇用し、最初の10年間で約250億ドル規模の研究を行う施設を建設すると発表した。当時のクリーンルーム規模はアメリカンフットボール場3面分と紹介された。
その間に紆余曲折があった。報道によれば、アプライド マテリアルズは米国のCHIPS法(CHIPS and Science Act)補助金の申請で落選した。政府補助金なしで50億ドルを使う決断をしたわけだ。Gary Dickerson CEOが「規模と速度は政府インセンティブ次第だ」と述べていた2023年とは異なり、2026年のメッセージは明確だ:補助金がなくてもやらざるを得ない投資だということだ。
なぜ50億ドルなのか:プロセス革新の「コスト病」
Prabu Raja社長の説明が核心を突く。今日の原子スケールの寸法では、多くの材料や材料界面(material interfaces)がまったく新しい振る舞いを見せ、これを産業規模で動作させるには「coordinated development and integrated solutions」が求められるという。
現場でテープアウトを経験したエンジニアの言葉に翻訳すればこうだ。微細化が進むほど、サインオフマージンはプロセスばらつき(process variation)に直結する。STAエンジニアである筆者の立場からすれば、PrimeTimeでタイミングをクローズする仕事の半分は、ファウンドリが提供するばらつきモデルがどれだけ現実的かにかかっている。ところが、そのばらつきモデル自体が新材料・新構造(例:裏面電源供給、ハイブリッドボンディング)から作られる時代になった。装置・材料・プロセスを別々に開発してファイルで受け渡すシリアルモデルでは、学習サイクルが遅すぎる。
つまりEPICの50億ドルは建物ではなく、学習サイクル短縮へのベットだ。2023年の発表時にアプライド マテリアルズが掲げた数値 ― 大学の研究アイデアがファブの量産ツールになるまでの時間を3分の1近く短縮 ― が、そのまま2026年開設の正当性になっている。
ビジネスモデルの解剖:プラットフォームの経済学
アプライド マテリアルズが期待するリターンは両面(two-sided)だ。
チップメーカーが得るもの:次世代材料・装置への早期アクセス、短縮された学習サイクル、量産への近道。C.C. Wei TSMC会長兼CEOは「2nm以降、アプライドとの協業は未来を定義する破壊的装置技術への早期アクセスを提供する」と述べ、Lip-Bu Tan インテルCEOは「2030年までに1パッケージあたり1兆個超のトランジスタ」というロードマップに言及しながら、装置パートナーとの緊密な協業を強調した。
アプライド マテリアルズが得るもの:より重要だ。公式プレスリリースの表現を借りれば、同社は「複数世代にわたる新興技術課題(emerging technology challenges)」に対する可視性(visibility)を確保し、これを通じてR&D投資をどこに集中させるか決め、自社システムが顧客ファブに「designed in」されるようにする。顧客のロードマップを最も早く見る者が装置スペックを決める。これが装置産業で最も強力なモートだ。
数字で見ると、2023年の計画 ― 最初の10年間で250億ドル規模の研究 ― は50億ドルの投資の5倍に相当するレバレッジだ。顧客とパートナーが研究費を分担する構造だからこそ可能な倍率だ。CHIPS法落選後も押し切った理由はここにある:補助金なしでも採算が合う(platform economics)構造だからだ。
imecとの対比:中立コンソーシアム vs ベンダー主導
このくだりでベルギー・ルーヴェンのimecを思い浮かべずにはいられない。imecは600社超のパートナーが参加する中立的なR&Dコンソーシアムで、パイロットラインを共有するオープンイノベーションの代名詞だ。EPICは正反対に立つモデルだ:世界トップの装置メーカーが主導するベンダー主導型(vendor-led)の協業だ。
違いは3つだ。
- ロードマップ可視性の帰属:imecでは研究成果がパートナー全体に共有される構造に近い。EPICではアプライド マテリアルズが全世代の技術課題を最も早く見る位置に立つ。
- 装置スペック決定権:EPICに参加したチップメーカーは、装置が完成する前にツール設計に影響を与えられる("influence tool design before it is finalized")。参加しなかった企業 ― 例えば東京エレクトロンやラムリサーチの顧客 ― は、完成したスペックに適応しなければならない。
- 競争構図:東京エレクトロン・ラムリサーチ・ASMLが黙っているはずがない。装置メーカー主導の大型協業R&Dは今や業界標準のプレイブックになる可能性が高く、これは装置産業の寡占構造をさらに強固にする。
中立モデルは誰もが使うが、誰も独占できない。ベンダー主導モデルは主導した者のモートを深く掘る。アプライド マテリアルズは後者を選んだ。
韓国への示唆:メモリ2社の早期アクセス権
韓国から見て最も重要なファクトは一つだ。サムスン電子とSKハイニックスがファウンディングパートナーだ。 Song Ja-hyuk(サムスン電子 DS部門 CTO)は「最先端ロジック、メモリ、先端パッケージ」全般にわたるエンドツーエンドの視点に言及し、Nohjung Kwak(SKハイニックス CEO)は「HBM・DRAM・NAND全般の主要な転換点(major inflections)」に直接言及した。メモリプロセス競争の次ラウンドはHBM4を超えた次世代メモリアーキテクチャで決まる可能性が高いが、その学習サイクルのスタートラインに韓国2社が立っているという意味だ。
一方、ファウンディングロスターに韓国の装置メーカーはない。イノベーションパートナーには日本(アドバンテスト、SCREEN)・オランダ(Besi)が名を連ねた。前工程装置の国産化率が依然として課題である韓国の装置エコシステムにとっては痛い部分だ。次世代プロセスの学習がサニーベールで起きている間、そのテーブルに韓国の装置メーカーがいないということは、単なるプライドの問題ではなく、今後5年の装置スペック決定プロセスにおける発言権の問題だ。
もう一つ、マイクロンもファウンディングパートナーだという点だ。メモリ3社がすべて同じ屋根の下に入ったということは、メモリプロセス競争が今や「誰がより早く学ぶか」という速度の競争に完全に移ったということだ。EPICの「secure learning cycles」が実際にどれだけsecureかは検証できないが ― 競合のエンジニアたちが同じ施設で働くということ自体が、業界の信頼レベルを示している。
リスクと反論
バランスのため、3つの反論を記す。
- 50億ドルの回収リスク:CHIPS法落選後の自腹の支出だ。顧客プロジェクトが期待ほど集まらなければ、アプライド マテリアルズの株主がコストを負担する。「約50億ドル」が「customer projects commenceに応じてscaleする」という表現は、裏を返せば需要連動型の投資だということでもある。
- IP隔離の信頼問題:TSMC・インテル・サムスンが同じ施設で研究する。アプライド マテリアルズは「tight, secure learning cycles」を掲げるが、外部から検証する方法はない。参加企業が核心IPは各社のファブに残す可能性も排除できない。
- コンソーシアムの歴史的教訓:SEMATECH(1987年)のような大型半導体コンソーシアムの歴史は、成功と限界を同時に示している。協業R&Dが万能ではないという点は、アプライド マテリアルズ自身もわかっているはずだ。
本記事の数値と引用は、アプライド マテリアルズ公式プレスリリース(2026年10月12日)、ロイター(2023年5月22日)およびブルームバーグ報道の引用に基づくもので、パートナー別の投資分担など非公開事項は含まれていない。
FAQ
EPICセンターとは正確に何ですか?
EPIC(Equipment and Process Innovation and Commercialization)センターは、アプライド マテリアルズが米カリフォルニア州サニーベールに建設した約50億ドル規模の半導体プロセス・装置協業R&D施設です。材料研究、装置・プロセス開発、プロセス統合・パイロット生産を一つの屋根の下で並列に行うことが核心コンセプトで、TSMC・インテル・サムスン電子・マイクロン・SKハイニックスなど15のパートナーが参加しています。(基準日:2026年10月12日)
CHIPS法の支援を受けられなかったのに、なぜ50億ドルを投資するのですか?
ブルームバーグ報道によれば、アプライド マテリアルズはCHIPS法補助金の申請で落選しました。それでも投資を強行したのは、構造が補助金なしでも成立するからです。顧客・パートナーが研究費を分担する形のため、2023年の計画基準で最初の10年間に約250億ドル規模の研究が50億ドルの投資の上に乗ります。アプライド マテリアルズは対価として複数世代にわたる顧客技術ロードマップの可視性を確保します。
ベルギーのimecとは何が違うのですか?
imecは中立的なR&Dコンソーシアムで、EPICは世界トップの装置メーカーが主導するベンダー主導型モデルです。imecでは研究成果がパートナーに広く共有されるのに対し、EPICではアプライド マテリアルズが技術課題を最も早く見て装置スペック決定に反映します。主導者に有利な構造だという点が最大の違いです。
韓国半導体産業にはどのような意味がありますか?
サムスン電子とSKハイニックスがファウンディングパートナーとして参加し、次世代ロジック・メモリ・先端パッケージ技術への早期アクセスが可能になりました。特にHBM・DRAM・NANDの次世代転換点に対する学習サイクルのスタートラインに立ったという意味です。ただ、ファウンディングロスターに韓国の装置メーカーがない点は、前工程装置エコシステムの課題として残ります。
開示
本記事は公開プレスリリース(アプライド マテリアルズ、2026年10月12日;ロイター、2023年5月22日)および公開された報道に基づく筆者の独立した分析です。特定企業の言及は投資推奨ではなく、筆者は言及された企業との利害関係を持ちません。本記事は投資アドバイスではありません。


