 VLSI Korea
銀行がAIデータセンター債を売り始めた理由
6カ月前にAIデータセンター債をアンダーライトした銀行が、今はディスカウントしてでも手放そうとしている。その資金線が詰まれば、AIチップ需要が真っ先に揺らぐ。


今週、半導体市場で最も重要なシグナルはチップの発表ではない。銀行の動きである。6カ月前にAIデータセンター債のアンダーライトに殺到したのと同じ銀行が、今はその債券をバランスシートから静かに外そうとしている。金に最も近いところにいる貸し手が自らの賭けをヘッジし始めたとき、チップの購買発注を実際の売上に変えるAIブームの資金調達層(ファイナンシングレイヤー)は黄色信号を点滅させているのである。
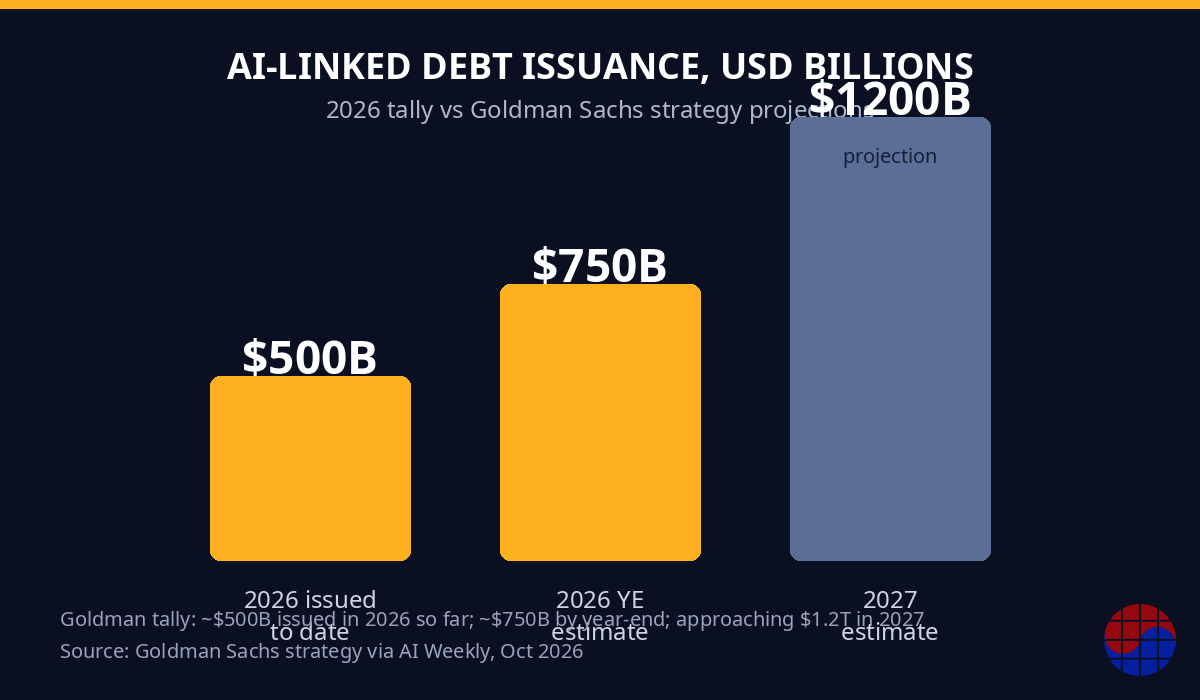
この話の背後にある数字は桁外れである。Goldman Sachsのストラテジストは、2026年に入ってからのAI関連債の発行額を約5,000億ドルと集計し、年末までに7,500億ドル、2027年には1.2兆ドルに近づくと予測した。* 銀行の撤退は、AI建設ブームが明日止まるという意味ではない。しかし、次のウェハー、次のGPUラック、次のHBM供給契約にかかる資金調達コストが急速に上昇しているという意味である。そして資金調達コストの上昇は、「飽くなきAI需要」をキャンセルされた発注に変えるものである。
何が起きたか:すべてを物語る2つのディール
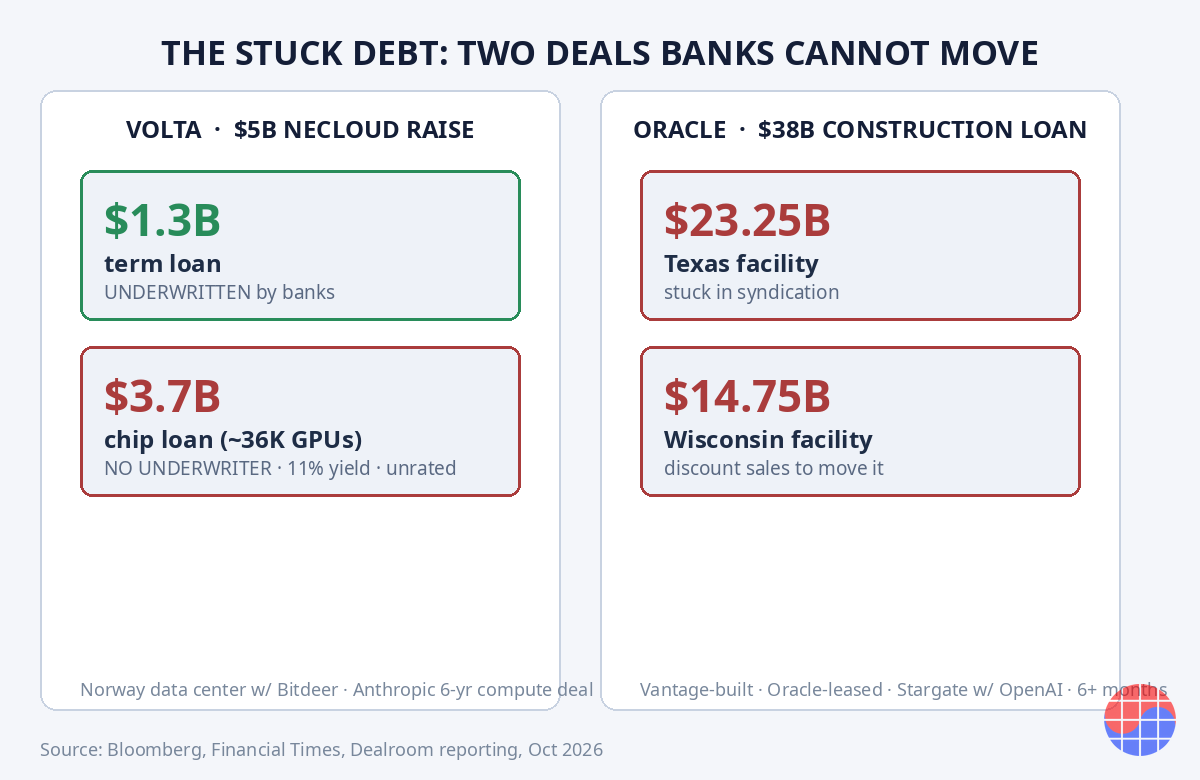
ディールその1:誰も動かせない380億ドルのローン。 JPMorganとMUFGが率いる銀行団は、テキサスとウィスコンシンのデータセンター建設に紐づく史上最大380億ドルの建設ローンのシンジケーションに6カ月以上を費やしている。建設はVantage Data Centers、借り手はOpenAIとのStargateコミットメントを抱えるオラクルである(2026年10月、Bloomberg報道)。20行以上の銀行・投資家が既に参加しているのに、幹事団は最後のひと切れをいまだに売り歩いており、一部の貸し手はノンバンクの買い手にディスカウントで売ってでも手放そうとしている。
それが何を意味するか考えてみればよい。銀行は債券を売るためにアンダーライトするのであって、保有するためにアンダーライトするのではない。彼らのビジネスモデルは紙を回すことである。1つのディールに6カ月は永遠のような時間である。このローンは232.5億ドルのテキサス施設と147.5億ドルのウィスコンシン施設に分かれ、金利はベンチマークから約2.5ポイント上、満期は4年である。オラクルの格付けは2026年7月のS&P格下げ後、ジャンクのちょうど1ノッチ上にある。売却が加速するはずがない。
ディールその2:37億ドルの穴が開いた50億ドルのneocloud調達。 元Brookfieldのインフラ幹部らが2026年に設立した英国のneocloud、Volta Infrastructure Holdingsが、ノルウェーのデータセンター複合施設の建設資金として50億ドルの債務調達を進めている。JPMorganとGoldman Sachsが主導し、ビットコイン・マイナーのBitdeerと共同で運営する。重要なディテールはここである。銀行がアンダーライトしたのは、賃料支払いを担保とする13億ドルのタームローンだけである。約36,000基のNVIDIA製GPUを買う37億ドルのチップローンにはアンダーライターがまったくいない。このローンは年率11%前後の利回りで売り込まれており、AIブーム全体でも最高水準の部類である。無格付けであるため、通常はレバレッジドローン最大の買い手であるCLOファンドが入れない(2026年10月、DealroomおよびThe Inference報道)。
つまりチェーンはこうなっている。最も安全な一切れには銀行の名前がつき、実際に半導体の売上になるGPU購入の一切れは、年率11%で、銀行のどこも後ろ盾にならないまま、利回りに飢えた投資家に売られる。組成手数料は受け取りながら、Goldmanはこの債務を自らのバランスシートには載せない。一方、Goldmanの自社ストラテジストはハイパースケーラーのクレジットをアンダーウェイトとしている。
なぜ今なのか:金利、そして2022年の記憶
引き金は金融政策である。米連邦準備制度理事会(FRB)は2026年9月に利上げした。3年ぶりの利上げである。Goldmanのエコノミストは12月にもう一度の利上げを見込む。決算説明会でGoldmanのDavid Solomon最高経営責任者は、金利への圧力がAIプロジェクトのリターンと実行可能性に影響しうると述べ、銀行がアンダーライトするAIリスクには依然として高度に選別的だと語った。
銀行は2022年を覚えている。当時の急激な利上げで、売れ残ったレバレッジドローンに巨額の損失を抱えた。マネーセンター銀行の誰もが、次に売れ残るAIの紙束を抱える人にはなりたくない。Financial Timesによると、JPMorgan、Morgan Stanley、SMBC、MUFGは大規模なリスク・トランスファー(帳簿上はローンを持ち続けながら最もリスクの高い一切れを外部投資家に移す仕組み)を検討してきたという。AI関連エクスポージャーへの内部リミットにぶつかっているからである。
銀行債務のプライシングを生業とするMan Groupのクレジット・リスク・シェアリング共同責任者Matthew MoniotはFTに対し、ディール規模は「私たちがこれまでに考えたことのあるあらゆるものをスケールアウトしている」と語った。銀行リスクを買って食べるプロが、数字そのものが自分たちのモデルに合わないと言うとき、それはコメントではない。市場構造の問題である。
チップ業界の人が2度読むべき部分:本当の債務はオフバランスだ
ここからこの話は半導体の話になる。Morgan Stanleyによる開示資料の分析(2026年8月、Axios報道)では、ハイパースケーラーがまだ始まってもいないデータセンター・リースに対して1.1兆ドルの支払いをコミットしており、7社(Google、Meta、Microsoft、オラクル、Amazon、NVIDIA、Broadcom)はチップ、メモリ、ネットワーキング機器といった「その他」の購入コミットメントも1.7兆ドル分結んでいた。Googleのコミットメントだけで直近四半期に7,070億ドル、2025年通年の725億ドルと対照的である。
仕組みはこうである。資産運用会社が大半を保有する特別目的会社(SPV)が資金を借りてデータセンターを建設し、テクノロジー企業に賃貸する。テクノロジー企業は賃料をリースとして計上する。債券はSPVに置かれる。ハイパースケーラーのバランスシートではない。そしてその債券の価格は下落している。
チップベンダーの視点からもう一度読めばよい。受注残にある「AI需要」の意味ある部分は、リース構造とSPV債務に支えられた購入コミットメントである。まさに銀行が今撤退している資金調達層である。購入コミットメントは、再交渉されるまでは本物である。そして再交渉はまさにそのときに起きる。買い手の後ろ盾の資金が「安い銀行ローン」から「年率11%の無格付けペーパー」に値替えされるときである。
VLSI+MBAの読み:クレジットがAIサイクルのスロットルである
金融の専門用語を剥がせば、これは古典的な産業サイクルの話に新しい変数が1つ加わったものにすぎない。チップの最終買い手は、もはや強固なバランスシートを持つハイパースケーラーだけではない。Voltaのような、CoreWeave型の事業者というneocloudが増えており、彼らは2桁の利回りのレバレッジド・デットでGPUフリートを調達している。
3つの戦略的含意が続く。
1. 需要の量より需要の質が重要になった。 年率11%の無格付け債務で調達された36,000基のGPU発注は、資金潤沢なハイパースケーラーの36,000基のGPU発注と同じ資産ではない。NVIDIA、SKハイニックス、サムスン電子のメモリ部門にとって、問いは「市場がどれだけのGPU・HBMスタックを吸収するか」から「発注書の後ろに誰のバランスシートがあるか」へと変わりつつある。ベンダー・ファイナンスの規律。顧客の信用を確認するという退屈な技術が、2001年の通信機器業界でそうであったように、半導体でも重要になろうとしている。
2. 装置サイクルは削られる。 ASML、Applied Materials、Lam Research、東京エレクトロンはファウンドリーの設備投資(capex)に売り、ファウンドリーのcapexはAIリスクを値替え中のまさにそのクレジット市場で調達される。neocloudのGPU需要が鈍れば、二次的影響はメモリ価格に落ち(HBM契約はデータセンター建設スケジュールに合わせて交渉される)、そしてロジックのcapexに落ちる。2028年の装置不足の物語と2026年のクレジット引き締めの物語は、今や正反対の方向を向いている。そして短期では大抵クレジットが勝つ。
3. 勝者は集約される。 Alphabetは数十年ぶりに100年債を発行した初のテクノロジー企業となり、2026年2月に315億ドルを調達した。資金潤沢なハイパースケーラーは投資適格の金利で建設ブームを調達できる一方、neocloudは11%を払う。そのスプレッドは競争の堀である。資金調達コスト1ポイントは、潤沢な資金を持つプレイヤーがカスタムシリコンに、HBM供給契約に、あるいは単にレバレッジを効かせた買い手を凌駕するために使えるマージン1ポイントである。今後12カ月はAIインフラのプレイヤーを2つの階層に分けるだろう。チップベンダーも顧客予測を同じように階層化すべきである。
結論
銀行が6カ月前にアンダーライトしたAI債務を投げ売りしていることは、AIブームがバブルである証拠ではない。ブームの資金調達が、もはや存在しない金利環境を前提に値付けされていた証拠である。半導体業界にとってメッセージは具体的である。2027年のAIチップ需要の制約は、CoWoSの生産能力でもHBM供給でもないかもしれない。資金の値段かもしれない。テープアウトだけでなくクレジットを見よ。貸し手がひるんだとき、購買発注は決して遠くないのだから。
FAQ
なぜ銀行は直前にアンダーライトしたAIデータセンター債を売っているのか?
銀行は債務を保有するのではなく、組成と流通で手数料を稼ぐ。FRBが2026年9月に利上げし(3年ぶりの利上げ)、内部のエクスポージャー・リミットが効く中で、JPMorgan、Morgan Stanley、SMBC、MUFGを含む貸し手はリスク・トランスファーとディスカウント売却でAI関連エクスポージャーを削減している。急激な利上げで売れ残りのレバレッジドローンに損失を抱えた2022年の記憶が根底にある防御的な動きである。
シンジケーションで詰まっている380億ドルのオラクルのローンとは何か?
Vantageが建設するテキサス(232.5億ドル)とウィスコンシン(147.5億ドル)のデータセンターを裏付けとする建設ローンで、OpenAIとのStargateコミットメントのためにオラクルが借りる。JPMorganとMUFGが主導し、2026年10月時点でシンジケーションは6カ月以上続いている。一部の貸し手はノンバンクの買い手へのディスカウント売却もいとわない。オラクルの格付けは2026年7月のS&P格下げ後、ジャンクのちょうど1ノッチ上にある。
Voltaの50億ドルのディールが異例なのはなぜか?
銀行がアンダーライトしたのは担保付き13億ドルのタームローンだけである。約36,000基のNVIDIA製GPUを買う37億ドルのチップローンにはアンダーライターがおらず、年率11%前後の利回りで売り込まれ、無格付けのためCLOの買い手が入れない。銀行は安全な一切れの手数料は取りながら、GPU購入リスクは利回り投資家に残すことを示している。
これは半導体需要にどう影響するのか?
AIチップ発注のますます大きな部分が、資金潤沢なハイパースケーラーではなく、レバレッジド・デットで調達するneocloudから来ている。借り換えコストが高止まりすれば、その購入コミットメントは削減されうる。GPU、HBM・メモリ、そして最終的には装置のcapexに打撃が及ぶ。発注の規模と同じくらい顧客のクレジットの質が重要になっている。
Disclosure
本記事は2026年10月15日時点のFinancial Times、Bloomberg、Axios、Dealroom、The Inferenceの報道に基づく分析である。引用した数値(ディール規模、利回り、発行予測)はこれらの報道およびGoldman Sachsストラテジーの推計によるもので、ディールのクローズに伴い改訂される可能性がある。投資助言ではない。
*発行額の数値:Goldman Sachsストラテジー、AI Weekly経由、2026年10月。ディールの詳細:Bloomberg、Financial Times、Dealroom報道、2026年10月。


