VLSI Korea
利益は2倍、株価は下落 — 今週の決算が半導体論争を決める
SOXは8営業日連続下落で週間11.41%安となったが、SMH構成銘柄の利益は1年で約2倍になり、実績PERは38倍から32倍へ低下した。TSMCとASMLはすでに記録的な決算で答えている。10月21日のラムから29日のインテルまで、四つの決算がこの論争を判定する。


🆓 無料記事 · どなたでも無料でお読みいただけます
30秒サマリー
- フィラデルフィア半導体指数(SOX)は2026年10月16日に11,137.29で引け、週間で11.41%下落した。8営業日連続の下落は2008年以来最長である。 高値からは23.9%下落したが、年初来では依然として57.2%上昇している。(Source)
- 週間の下落上位は装置とメモリだった。ラムリサーチは17.22%下落して263.94ドル、ウエスタンデジタルは16.43%、マイクロンは14.59%、インテルは14.18%下落した。
- 反対側の数字は逆を指す。 過去1年でSMH半導体ETFは約70%上昇したが、構成銘柄の利益は約2倍になり、実績PERは38倍から32倍へむしろ低下した。価格は上がったが、利益はもっと速く上がった。(Source)
- TSMCの第3四半期はすでに一票を投じた。売上高467.2億ドル、純利益は前年同期比68.7%増、第4四半期ガイダンスは523億〜543億ドル。ASMLは第3四半期売上高116.62億ユーロで過去最高を記録した。(Source) (Source)
- 判定は今週と来週に出る。 ラムリサーチとテキサス・インスツルメンツは10月21日、ウエスタンデジタルは22日、SKハイニックスは28日、インテルは29日に決算を発表する。
- 核心の判断:今回の下落は「利益のピーク」への恐怖に値段を付けたものだ。その恐怖を取り除けるのは利益だけであり、最初の証人はメモリではなく装置である。
Background: 8日連続下落、二つの物語
2026年10月16日金曜日、SOXは11,137.29で引けた。8営業日連続の下落で、2008年以来最長である。週間下落率は11.41%。高値からは23.9%下落し、教科書的な弱気相場の領域に入った。SOXX ETFは当日4.14%下落して493.39ドルだった。それでも同じ指数は年初来で57.2%上昇している。両方の事実が同時に成り立つからこそ、論争は騒がしい。
被害はAIトレードが最も強く走った場所に集中した。エッチング・成膜装置のラムリサーチは週間で17.22%下落して263.94ドルで引け、ウエスタンデジタルは16.43%、マイクロンは14.59%、インテルは14.18%下落した。売りの論理は単純だった。AI設備投資は借金で賄われ、収益性は未証明で、半導体の利益はピークを打った、というものだ。
反対の論理も単純で、ムードではなく算数に依拠している。10月中旬までの過去1年でSMHは約70%、SOXXは約87%上昇したが、SMH構成銘柄の利益は同じ期間に約2倍になった。利益が価格より速く伸びたため、実績PERは指数が上昇する間に38倍から32倍へ圧縮された。同じ期間のS&P500の利益成長は約3分の1程度だった。利益が2倍になる間にマルチプルが下がったセクターは、バブルの候補としては異例である。もちろん32倍が絶対的に安いという意味ではない。ただし弱気が勝つための条件は変わる。利益成長が鈍化するだけでは足りず、折れる必要がある。
すでに出た二つの決算は利益側に立っている。AIアクセラレータを事実上独占的に製造するTSMCは、第3四半期売上高467.2億ドル(台湾ドルベースで前年同期比50.9%増)、純利益68.7%増を記録し、7nm以下の最先端プロセスはウェハー売上高の79%、HPCは68%を占めた。第4四半期ガイダンス523億〜543億ドルは約58%の成長を示唆する。EUV露光装置を独占供給するASMLは、第3四半期売上高116.62億ユーロ、純利益49.60億ユーロ、売上総利益率57.5%で過去最高の四半期となり、顧客需要が2028年まで供給能力を上回り、2029〜2030年の注文意思も入っていると述べた。
つまり市場は過去について争っているのではない。過去はすでに印刷されている。争点は利益曲線がここから折れるかどうかであり、その問いに答えられるのは次の四つの決算だけだ。
Business Deep Dive
1. 数字で見る売り
| 銘柄 | 週間変動(2026年10月16日引け) | 終値 / 備考 |
|---|---|---|
| ラムリサーチ | -17.22% | 263.94ドル |
| ウエスタンデジタル | -16.43% | 10月22日に決算 |
| マイクロン | -14.59% | メモリ代表株 |
| インテル | -14.18% | 10月29日に決算 |
| SOX指数 | -11.41% | 11,137.29、8営業日連続下落 |
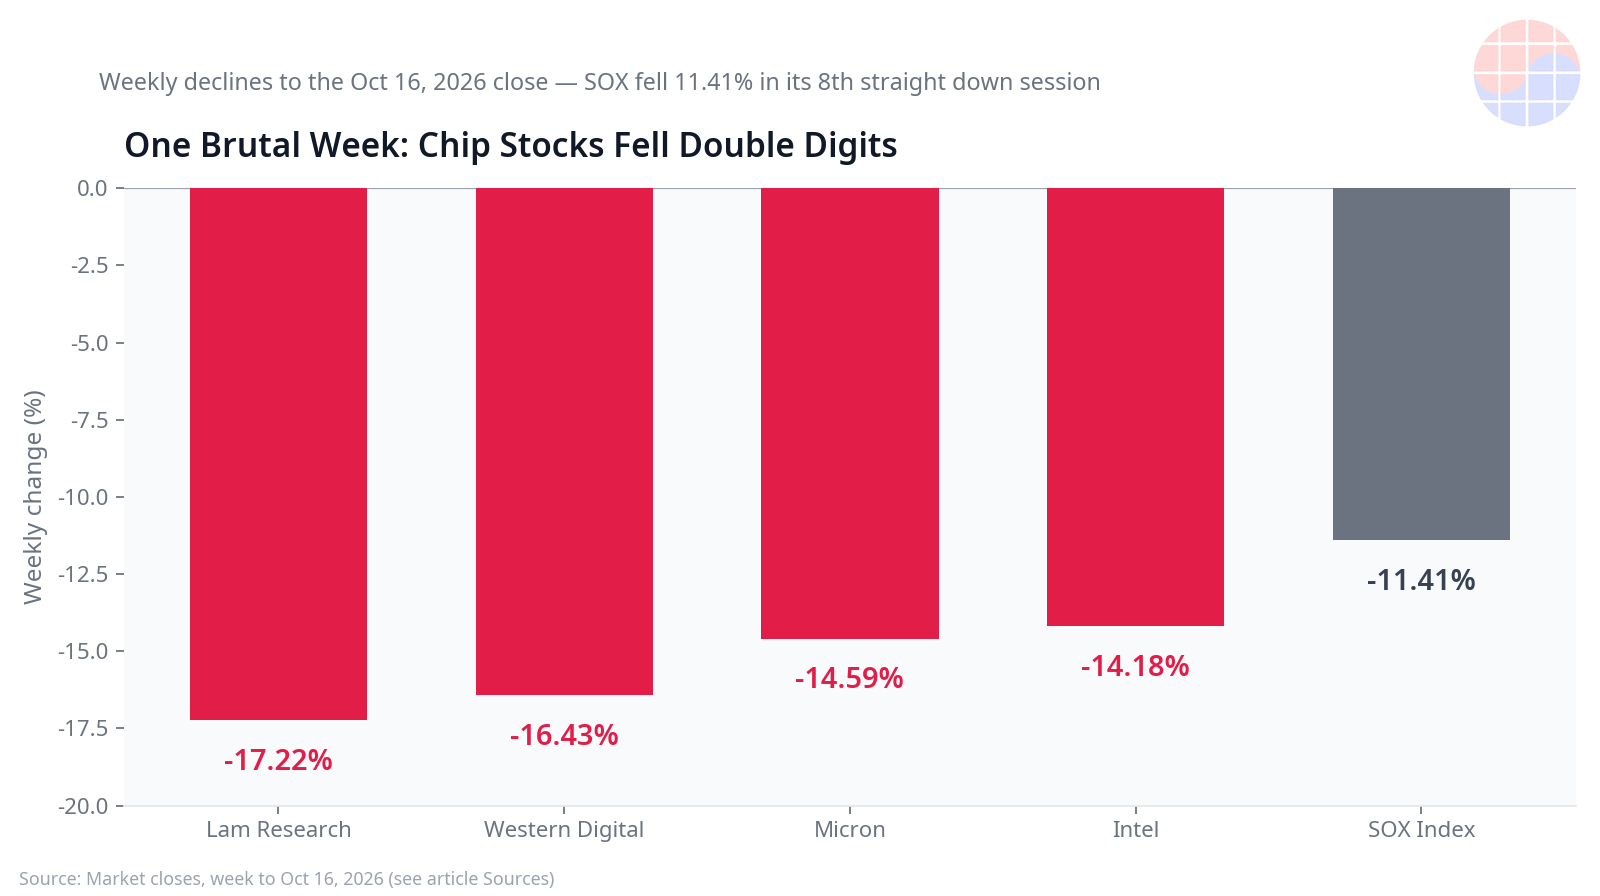
Source: 2026年10月16日引け時点の市場データ。(Source)
下落率よりも重要なのは三つの特徴である。第一に、下落は広かったが一様ではなかった。指数は11.41%下落したのに対し、個別のAIサプライチェーン銘柄は14〜17%下落しており、これは企業固有のニュースではなく、最も混み合ったポジションの巻き戻しという典型的な署名である。第二に、下落はガイダンス引き下げの後ではなく、決算シーズンを前に起きた。主要な半導体メーカーで実際に警告を出したところはない。第三に、高値から23.9%下落した水準は、すでにかなりの利益の失望を価格に織り込んでいる。決算が基準線を満たすだけでも、基準線そのものが触媒になる。
2. 帳簿の利益側
| 指標 | 数値 | 期間 |
|---|---|---|
| SMH 価格変動 | 約+70% | 過去1年(~10月14日) |
| SMH 構成銘柄の利益 | 約2倍 | 過去1年 |
| SMH 実績PER | 38倍 → 32倍 | 過去1年 |
| SOXX 価格変動 | 約+87% | 過去1年 |
| S&P500 利益成長 | 約+1/3 | 同等の期間 |
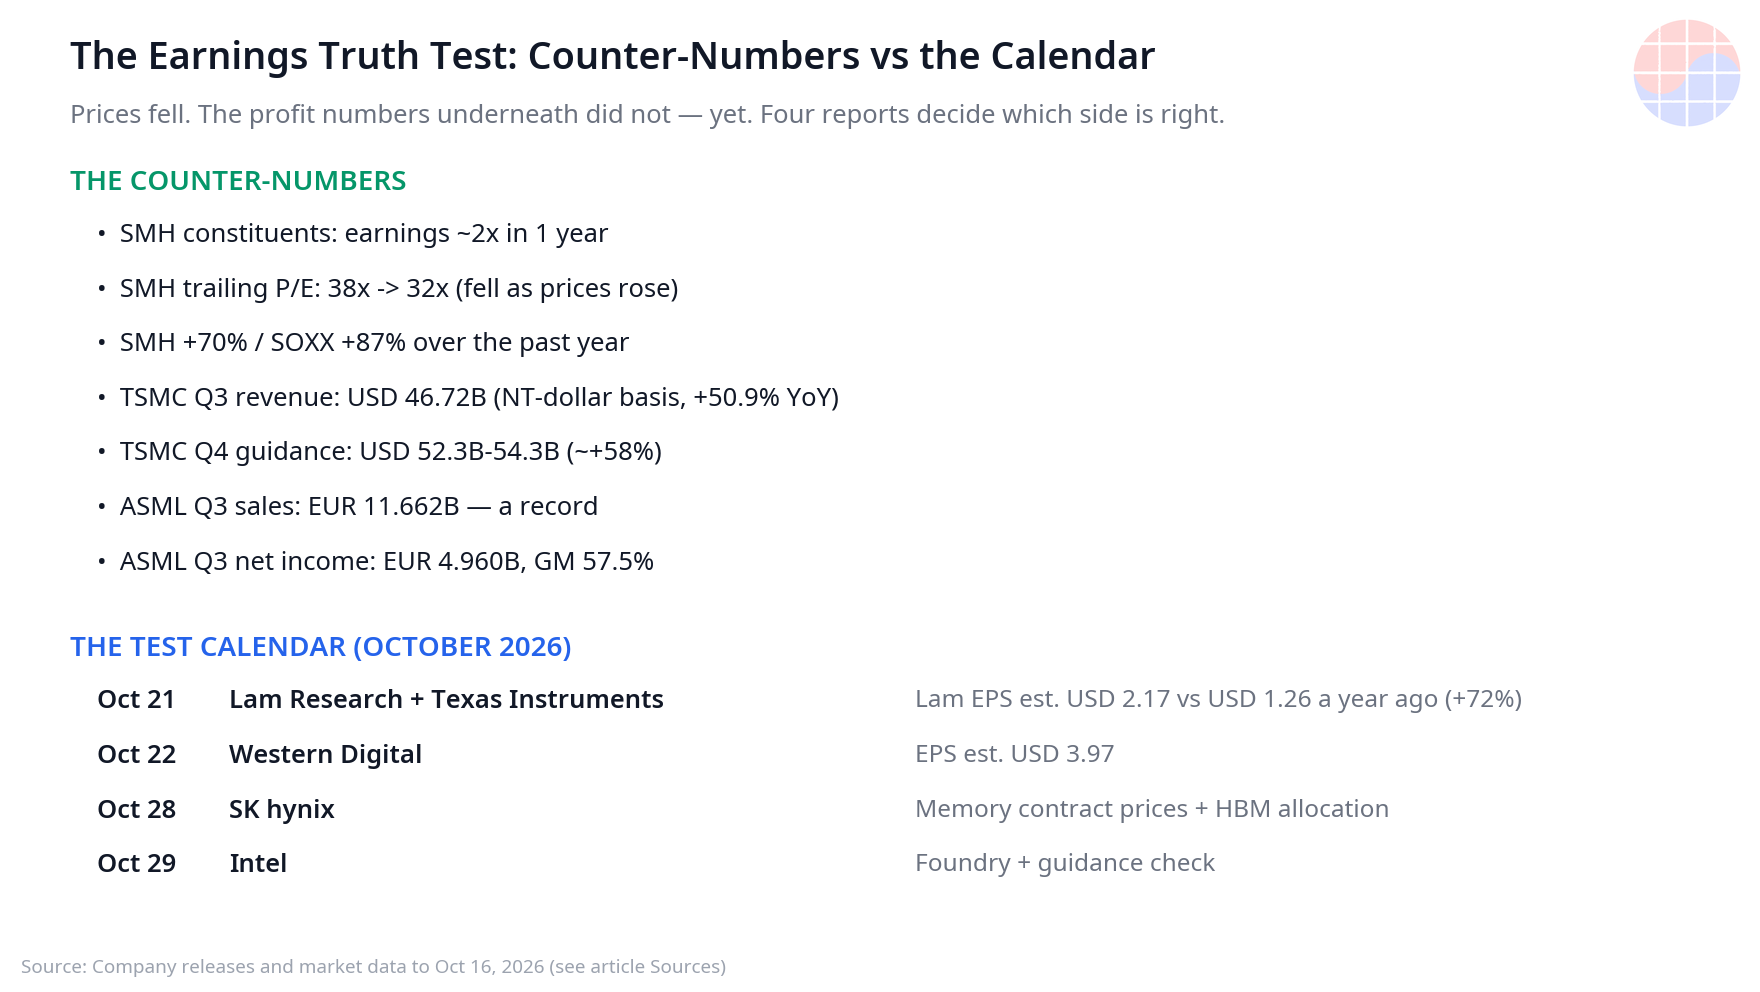
Source: 2026年10月中旬時点のETF・指数データ。(Source)
バブル論が説明しなければならない表がこれである。典型的なマニア局面では価格が利益を追い越し、マルチプルが膨張して切れる。ここでは順序が逆だった。利益が価格を追い越し、指数が70%上昇する間にマルチプルは圧縮された。10月の下落は、最後に報告された四半期ベースでは依然として加速していた利益基盤に対して、さらに価格を削った。TSMCの純利益は第3四半期に前年同期比68.7%増え、第4四半期ガイダンスは売上高約58%増を指している。
正直な留保はこうだ。実績指標は構造的に過去を見る。実績PER32倍が安心材料になるのは「E」が生き残るときだけである。だからこそ論争の重心は、バリュエーション比率から前方証拠 ― 受注、WFE見通し、メモリ契約価格、設備投資コメント ― へ移るのが正しい。その証拠は次の8日間で届く。
3. 装置が先に答える理由:ラム・テスト
ラムリサーチは10月21日水曜日に決算を発表する。今週最も情報量が多い発表である理由は構造的だ。メモリとロジックのメーカーは、すでに作ったものを売る。装置メーカーは、顧客が次に作るものを売る。したがってラムの受注とWFEコメントは、TSMC、サムスン、SKハイニックス、マイクロンを含むチェーン全体の2027年の意図を示す先行指標となる。
基準線は高く具体的である。コンセンサスEPSは2.17ドルで、前年の1.26ドルから72%増が見込まれる。会社ガイダンスは売上高81億ドル±4億ドル。直前四半期の実績も野心を裏付ける。売上高67.22億ドル(前年同期比約30%増)、NAND関連売上高は前四半期比で2倍、先端パッケージは2026年に70%超の成長見通し、中国はFY2026売上高の34%だった。
| ラムリサーチ チェックポイント | 数値 |
|---|---|
| Q3 EPSコンセンサス | 2.17ドル |
| 前年EPS | 1.26ドル(予想増加率+72%) |
| 会社売上高ガイダンス | 81億ドル ± 4億ドル |
| 直前四半期の売上高 | 67.22億ドル(前年同期比約+30%) |
| FY2026売上高に占める中国の比率 | 34% |
聞くべき順序はこうだ。(1) 2027年のWFE見通し ― 引き上げか、据え置きか、引き下げか。(2) 最も速く伸びる二つのライン、NANDと先端パッケージのコメント。(3) 輸出管理リスクが集中する中国売上高のコメント。(4) 顧客による装置納入の先送り・前倒しへの言及。きれいな上振れに堅調なWFE見通しが付けば、それはラム一銘柄の救済ではなく、一緒に売られたすべての顧客の設備投資計画への保証となる。
4. 判定カレンダー
| 日付(2026年10月) | 企業 | 判定対象 | 核心数値 |
|---|---|---|---|
| 10月21日 | ラムリサーチ | WFE需要、2027年設備投資の意図 | EPS予想2.17ドル(前年1.26ドル) |
| 10月21日 | テキサス・インスツルメンツ | 産業・アナログ全般の需要 | サイクルの幅 |
| 10月22日 | ウエスタンデジタル | ストレージ需要と価格 | EPS予想3.97ドル |
| 10月28日 | SKハイニックス | メモリ契約価格、HBM | 価格の方向 |
| 10月29日 | インテル | ファウンドリの進捗、ガイダンス | 実行の信頼性 |
同日夜のテキサス・インスツルメンツは「幅」を判定する。今回の下落が半導体サイクル全体の転換であれば、アナログの代表株が産業・車載の受注で最初に感じるはずだ。10月22日のウエスタンデジタルはストレージの軸を判定する。EPS予想3.97ドルには強い価格決定力が織り込まれており、データセンター需要のコメントはAIインフラ物語を裏付けるか、亀裂を入れる。10月28日のSKハイニックスはメモリの判定である。四半期そのものより、契約価格の方向とHBM割り当て(allocation)のコメントが重要だ。10月29日のインテルが順序を締める。半分は決算判定、半分はファウンドリの信頼性判定である。
順序そのものが要点だ。28日にSKハイニックスが口を開く頃には、装置とストレージの証言はすでに終わっている。ラムのWFE見通しとウエスタンデジタルの価格が持ちこたえれば、メモリ銘柄が発表する前に立証責任は弱気側へ移る。
5. 資金調達の恐怖と需要の事実を分離せよ
10月の不安の相当部分は、実は半導体についてのものではない。AIビルドアウトの調達方法 ― 借金で建てるデータセンター、循環構造のベンダーファイナンス、設備投資が信頼ゲームではないかという恐怖 ― についてのものだ。その恐怖は個別プロジェクトの水準では正当かもしれない。しかしそれは「半導体の利益はピークを打った」という主張とは別の主張であり、二つを一つのポジションとして取引すべきではない。
最後の決算基準で需要の事実は頑固である。唯一のEUV供給者は需要が2028年まで供給を上回ると言い、支配的なファウンドリは12月四半期の売上高約58%増をガイダンスに掲げ、装置首位はEPS前年比72%増が見込まれている。資金調達構造は、需要が失望に転じたときに誰が損失を負うかを決める。需要が失望に転じないときに、出荷データを変えることはない。次の四つの決算は、この二つの物語がついに分離される場である。一方には受注と契約価格、もう一方にはバランスシートのコメントが置かれる。
Chase's Take
バブル論争が失敗し続けるのは、両側とも価格で論争するからだ。一方は1年で70%上がったチャートを指して「マニア」と言い、他方は高値から23.9%下げた同じチャートを指して「機会」と言う。価格はこの部屋で最も騒がしい変数である。静かな変数である利益は1年で2倍になり、マルチプルは38倍から32倍へ下がった。何であれ、これはマルチプルが走り利益が謝りながら後を追うという、バブルの標準的な解剖図ではない。
ただし条件節は重要で、両方向に働く。「利益2倍」という防御論全体は、利益の傾きが急なままであることに懸かっている。TSMCの速度で利益が複利で伸び続けるセクター ― 純利益68.7%増、次の四半期の売上高ガイダンス約58%増 ― の実績32倍は防御可能である。利益の傾きが折れた同じ32倍は罠だ。マルチプルは丁寧に圧縮されず、ギャップで崩れる。その非対称性こそが、今週が過去8営業日の合計より重要な理由である。今回の売りは、まだ誰も発表していない利益の失望を市場が前払いしたものだ。失望が受注とガイダンスに現れるか ― 21日のラムのWFE見通しから ―、前払いが返金されるか、どちらかである。
順序についての私の読みはこうだ。装置がメモリより先に来るのは正しい順序であり、利益側に有利である。ラムは前四半期のウェハーを売るのではない。来年のファブを売るのだ。AIビルドアウトの顧客が静かに設備投資を絞っていたなら、最初に表面化するのはラムの受注コメントである。誰も見ない一行も見るべきだ。ASMLの「需要は2028年まで供給を上回り、2029〜2030年の注文意思がある」というコメントである。それほど長い受注残高は、サイクルのピークの通常の姿ではない。ピークは通常、二重発注と突然のキャンセルに似ている ― そしてキャンセルの監視は、再び装置の決算説明会から始まる。
韓国の読者にとって蝶番となる日付は10月28日である。SKハイニックスは四半期を報告するだけではない。サムスンを含むHBM複合体全体が取引されるメモリ契約価格の方向を印刷する。21日にラムが装置のラインを守り、28日にSKハイニックスが価格のラインを守れば、10月の下落は振り返れば、間違ったセクターに迷い込んだ資金調達の恐怖として読まれるだろう。どちらか一方が崩れれば、上の「利益2倍」の表は最悪の意味で実績指標になる。両方の結果とも8日以内に分かる。稀な贅沢だ。投稿ではなく決算を待って、その贅沢を使おう。
Implications: 投資・経営への示唆
投資家へ ― 8日間のチェックリスト:
- 10月21日 ラムリサーチ: EPSが2.17ドルのコンセンサスに対してどうかよりも、2027年WFE見通しと装置納入の先送り・前倒しコメントが重要。中国売上高コメント(FY2026の34%)がリスクライン。
- 10月21日 テキサス・インスツルメンツ: 幅の判定。産業・アナログ受注が弱ければサイクル全体の転換を示唆し、安定していれば今回の売りはAI銘柄のポジショニング問題に絞られる。
- 10月22日 ウエスタンデジタル: EPS予想3.97ドル。データセンター需要と価格のコメントがAIインフラ需要の物語を裏付けるか、亀裂を入れる。
- 10月28日 SKハイニックス: メモリ契約価格の方向とHBM割り当て・受注残高のコメント ― 韓国市場の蝶番となる発表。
- 10月29日 インテル: ファウンドリの進捗とガイダンスの信頼性、この順序の固有銘柄区間。
- ポジショニングの論理: 高値から23.9%下落し、実績マルチプルがすでに32倍まで圧縮された状態では立証責任は利益弱気側にある。ただし最初のガイダンス引き下げが出るまでの話である。両分岐にサイズを合わせること。
経営者・戦略担当者へ:
- 装置の決算説明会を需要レーダーとして読め。 WFE見通しは自社の受注より2〜3四半期先行する。ラムのコメントは、主要顧客全員の設備投資意図を確認する無料のチャネルチェックである。
- 取締役会の議論では資金調達構造と需要を分離せよ。 借金で賄われる顧客の設備投資は、信用条件と契約構造における取引相手リスクの問題であり、最終需要の不在の証拠ではない。
- スポットの騒音より契約構造を見よ。 メモリ複合体全体で見られる長期契約の長期化と割り当てメカニズムが持続的なシグナルである。週間の価格変動はそうではない。
Sources
- Lam Research fell 17% in a week; four chip companies face the market after an 11% drop
- Is the AI chip bubble bursting? Their profits just doubled
- TSMC Q3 2026 results and Q4 guidance (official release, PDF)
- ASML reports record €11.7 billion in Q3 sales
注:数値は2026年10月16日引けおよび引用した発表に基づく。EPS予想・ガイダンス等の将来数値は会社またはコンセンサスの数値であり、確定結果ではない。本稿は分析であり、投資勧誘ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。
関連記事