VLSI Korea
10月23日の米国市場でSOXが0.44%上昇、SK hynixは4.42%上昇で引け — HBM売上高首位交代の推定と読むべき記事8選
10月23日の米国市場でSOXは0.44%上昇し前日の下落を一部取り戻し、SK hynixはSolidigm上場検討の中止開示とともに4.42%上昇で引けた。BernsteinのHBM売上高推定と来週の決算日程まで、読むべき記事8選で整理した。


結論から述べる。2026年10月23日の米国市場で、フィラデルフィア半導体株指数(SOX)は0.44%上昇の10,779.46で引けた。前営業日の6.72%下落からの部分的な回復である。Nasdaqは0.21%下落の25,955.34、S&P 500は0.52%下落の7,623.68だった。韓国では同日、SK hynixが4.42%上昇の1,277,000ウォン、Samsung Electronicsが0.47%上昇の215,500ウォンで引けた。SK hynixは子会社Solidigmの上場検討を中止すると開示した。AllianceBernsteinは第3四半期のHBM売上高でSamsungが87億ドル、SK hynixが76億ドルと推定した。本日読むべき記事8選を紹介する。
Market Snapshot — 10:40 KST, October 24, 2026 米国市場の引け (10月23日): SOX +0.44% · Nasdaq -0.21% · S&P 500 -0.52% 韓国の前日引け (10月23日): KOSPI +0.30% · KOSDAQ -1.62% · Samsung Electronics +0.47% (215,500ウォン) · SK hynix +4.42% (1,277,000ウォン) 米国先物 (10:40 KST時点、週末): Nasdaq-100先物 +0.11% · S&P 500先物 -0.42% 韓国当日 (10月24日、土曜日): (休場 — 次の取引日は10月26日月曜日)
本日読むべき記事8選
1. 米国半導体株、下落から1日で部分回復 — Micronが反発を主導
- 10月23日の米国市場で半導体株は前日の下落分の一部を取り戻した。Micronは3.47%上昇の886.22ドル、SK hynixの米国上場株式は4.49%上昇の137.60ドルとなった(いずれもザラ場時点)。
- AMDは1.97%、Intelは2.13%、Broadcomは0.66%上昇し、Nvidiaは0.11%下落した。終値ベースでSOXの上昇は0.44%だった。
- 前日の下落の背景には、AI投資の規模と収益性への疑問があった。Metaのキャッシュフロー負担とデータセンターの資金調達コストが議論の中心だった。
Chase's take: 反発の幅より順番が重要だ。メモリが最初に戻したということは、市場が問題視しているのがAI需要そのものではなく価格と資金調達だということだ。需要が崩れたのなら、Micronの回復は最初ではなく最後になったはずである。
2. SK hynix、Solidigm上場の検討中止を開示 — 韓国市場で4.42%上昇の引け
- SK hynixは10月23日の寄り前開示で、Solidigmが生産能力拡大と競争力強化のためプレIPOとIPOを検討してきたが、資本市場の状況などを総合的に考慮し、検討を中止することにしたと明らかにした。
- 同日、SK hynixは寄り付き直後に一時4.25%下落した後、押し目買いが入り4.42%上昇の1,277,000ウォンで引けた。Samsung Electronicsは0.47%上昇の215,500ウォンだった。
- 上場をめぐる不確実性の解消が投資家心理の回復に寄与したとの解釈が出た。
Chase's take: 上場は資金を得る一方、将来のNAND供給拡大の根拠にもなるイベントだった。中止の決定は短期的にはNAND価格に追い風で、株主には不確実性の除去として読まれる。来週の決算で自社株買いや配当といった株主還元のコメントが付けば、この決定の意味が完成する。
3. AllianceBernstein推定 — 第3四半期HBM売上高でSamsungがSK hynixを上回る
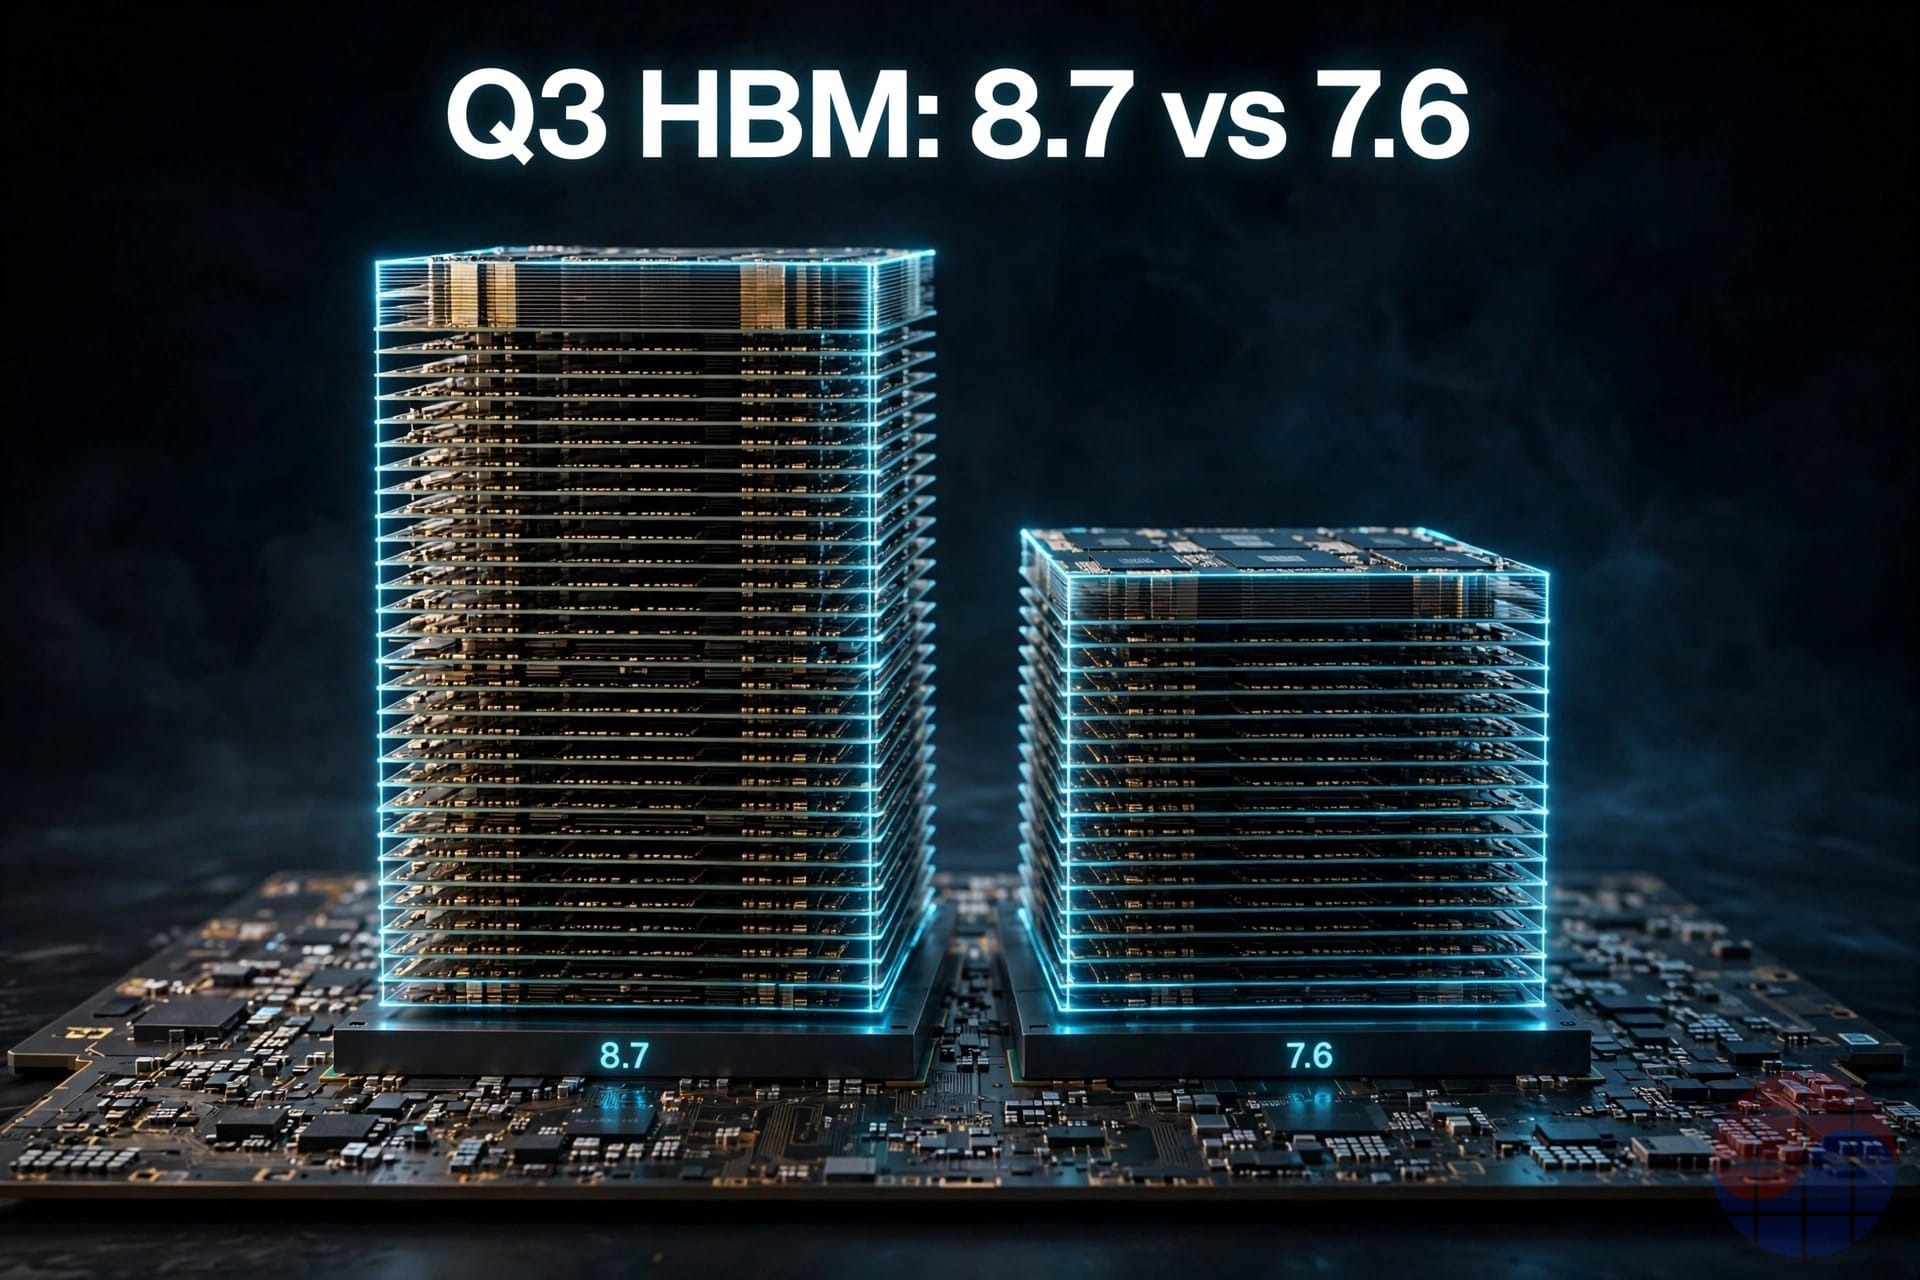
- AllianceBernsteinはSamsung Electronicsの第3四半期HBM売上高を87億ドルと推定した。前四半期比33%増である。
- SK hynixの同期のHBM売上高推定は76億ドルだった。この推定が正しければ、現在のAIサイクルで四半期HBM売上高の首位が初めて交代したことになる。
- 両社の確定決算は来週発表される。SK hynixは10月28日、Samsung Electronicsは10月29日である。
Chase's take: この数字は推定であり、確定決算で検証される。ただし方向性そのものは昨日取り上げた価格データと一致する。SamsungのHBM出荷と汎用DRAM価格が同じ四半期にそろって改善すれば、売上高の順位は動きうる。首位交代よりも重要なのは、両社合算のHBM売上高が拡大し続けている点だ。
4. 韓国、Nvidiaの第2の先端パッケージング拠点に — Amkor光州と基板投資
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
- 分析によれば、Amkorの韓国法人は松島、富平、光州の3拠点に約8,400人を擁し、光州の新ラインが10月19日に着工した。2026年から2031年まで3兆ウォンの投資計画である。
- Amkorは韓国国内のインターポーザウェハ能力を2028年末までに300%以上拡大する目標を示した。韓国で工場を建設する期間は約12カ月で、米国の約30カ月と比較される。
- Samsung Electro-Mechanicsは世宗のFC-BGA工場に4兆2,700億ウォンを投資中で、2028年9月の量産を計画している。HBM、インターポーザパッケージング、基板、ボンディング装置が一つの国にそろう地域は台湾以外では韓国だけだというのがこの分析の要点である。
Chase's take: パッケージングはもはや後工程ではなくボトルネックだ。HBMを作る国がパッケージングまで担えば、サプライチェーンの重心は移動する。光州の着工と世宗への投資は、その移動がすでに予算として執行されている証拠である。
5. Micron台湾労組、半導体業界初のストライキ — 10月22日に24時間
- Micronの桃園労組は10月22日に24時間のストライキを実施した。台湾の半導体業界で初のストライキと伝えられた。
- 労組は会社の68カ月分のボーナス提案を拒否し、営業利益の15%を恒常的に分配する案を求めたとされる。台中の労組はすでに合意に達していた。
- AIメモリ需要が利益を引き上げる局面で、利益配分をめぐる対立が生産現場に広がった事例である。
Chase's take: ストライキ自体より時期が重要だ。HBMの生産能力が最も逼迫する時期に出た労働問題は、供給リスクのプレミアムとして読まれる。規模が拡大すれば、顧客の供給多角化の議論にも影響する。
6. 来週は決算週間 — SK hynixは28日、SamsungとIntelは29日
jorgai Intel決算プレビュー, 2026-10-21
- SK hynixは10月28日、Samsung Electronicsは10月29日に第3四半期の確定決算を発表する。Intelも10月29日の米国市場引け後に決算を発表する。
- Intelの自社ガイダンスは第3四半期売上高158億〜168億ドル、非GAAP EPS 0.38ドルである。コンセンサスは売上高約165億ドル、EPS 0.37〜0.40ドルで、ガイダンス付近に集まっている。
- 同じ週に米連邦準備制度の金利決定もある。決算と金利が同じ週に重なる以上、ボラティリティ自体を前提にすべきである。
Chase's take: 来週の問いは一つである。価格上昇が決算をどこまで押し上げ、第4四半期のコメントがその価格を守れるか。韓国の2社はHBMの構成と汎用価格、Intelはファウンドリの損失幅が注目点である。
7. Anthropic、Agent Skillsを中立財団へ移管 — エージェント標準の移動
- Anthropicは10月22日、Agent SkillsをAgentic AI Foundationに移管した。同財団はこれに先立ち、MCPやOpenAIのAGENTS.mdなどエージェント相互運用の標準も受け入れてきた。
- 広く使われるエージェント標準が、作った企業の手を離れて中立的なガバナンスへ移るパターンが繰り返されている。
- 半導体の観点では、この流れはトークン需要の裾野を広げる。エージェントの作業量が共通標準の上に積み上がるほど、推論の計算需要は特定のモデル企業のアプリの中に閉じ込められなくなる。
Chase's take: 標準が中立化すれば採用の速度が上がり、採用が進めば計算需要が付いてくる。ソフトウェアのガバナンスのニュースがメモリの受注につながるまでの時間は、ますます短くなっている。
8. 原油と金利 — WTIは100ドル超、10年債は5%近辺
Curve Ahead Market Strategies, 2026-10-23
- 10月23日の米国ザラ場でWTIは3.51%上昇の1バレル102.96ドル、Brentは116.99ドルとなった。
- 米10年債利回りは4.994%で5%に迫り、VIXは19.42だった。
- エネルギー価格と金利が同時に上がる組み合わせは、データセンターの電力コストと資金調達コストを一緒に押し上げる。今週の半導体株をめぐる論争の背景にもこの組み合わせがある。
Chase's take: AI投資の収益性論争は、実はコストの論争である。チップ価格より先に電気料金と金利が動けば、データセンター事業の経済性はチップの性能と無関係に揺らぐ。
半導体株まとめ (確定した引け値のみ)
| 区分 | 銘柄・指数 | 騰落 | 備考 |
|---|---|---|---|
| 米国引け (10月23日) | SOX | +0.44% | 10,779.46 |
| 米国引け (10月23日) | Nasdaq | -0.21% | 25,955.34 |
| 米国引け (10月23日) | S&P 500 | -0.52% | 7,623.68 |
| 韓国引け (10月23日) | SK hynix | +4.42% | 1,277,000ウォン |
| 韓国引け (10月23日) | Samsung Electronics | +0.47% | 215,500ウォン |
| 韓国引け (10月23日) | KOSPI | +0.30% | 5,550.30 |
| 韓国引け (10月23日) | KOSDAQ | -1.62% | 751.69 |
| 米国先物 (10月24日 10:40 KST) | Nasdaq-100先物 | +0.11% | 週末スナップショット |
| 米国先物 (10月24日 10:40 KST) | S&P 500先物 | -0.42% | 週末スナップショット |
注: KOSPIは10月23日に0.30%上昇の5,550.30、KOSDAQは1.62%下落の751.69で引けた(発行時の再照会で反映)。指数と銘柄の引け値はmarket_snapshot.pyの日足基準で計算した。
よくある質問
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能