VLSI Korea
韓国1.6京ウォンAI投資計画の全貌:メモリ倍増・8.4GWデータセンター・実行リスク5つの検証
韓国政府の1.6京ウォンAI投資計画を解説。HBM・DRAM生産能力の5年以内倍増、2029年8.4GW・2035年18.4GWのAIデータセンター、韓国産業研究院(KIET)の3ボトルネック論、「条件付き」4,000兆ウォン投資のリアルオプション解釈、実行リスク5リンク、投資家・経営者への含意まで。


🆓 無料記事 · どなたでも無料でお読みいただけます
30秒でわかるまとめ
韓国の1.6京ウォンAI投資計画は、まだ計画であり実行ではない。成功の条件はオーケストレーションだ——工場、電力、労働者、顧客、水が同時にそろわなければならない。一つでもリンクが欠ければ、高額な設備は遊休化する。韓国産業研究院(KIET)のレポートは、世界のAI拡張が止まっている3つの箇所を特定する:先端半導体パッケージ、データセンター用の電力と設備、ロボット用の精密部品と産業データだ。KIETは、韓国はAIのあらゆる分野で米国や中国と競うのではなく、これらのボトルネックで「不可欠なサプライヤー」になれると主張する。政府の3つのメガプロジェクト目標:5年以内にHBMとDRAMの生産能力を倍増、2029年までに8.4GWのAIデータセンター容量、2035年までに18.4GW。国会は企業が本当にその規模の電力を使うのか、地方プロジェクトに労働者が集まるのかを問いただし、市民団体は投資計画の裏にある経済性・環境影響評価の公開を求めた。計画は野心的だ。残る問いは実行だ。
背景:なぜ今、なぜこの規模か
2026年6月29日、韓国の産業ロードマップが着地した:8,000兆ウォンの半導体投資と5,500兆ウォンのデータセンタープッシュだ。9月23日には大統領が5年以内のメモリ生産能力倍増(約5,200億ドル規模の投資)を公約し、次世代メモリ、エッジAI半導体、防衛用半導体の15年間3,000兆ウォンのR&Dも発表した。
背景には3つの層がある。第一に、AI需要がメモリと電力インフラを同時に締め付けている。HBMはAIアクセラレータ内部のボトルネックとなり、データセンターは国家レベルの電力計画問題にまでエスカレートした。第二に、地政学的なサプライチェーンの再編。米国と中国がそれぞれ自国内にAIスタックを構築する中、韓国はどちらにも完全には属さず、両者にとって不可欠な位置を狙っている。第三に、韓国のメモリ優位。世界トップのDRAMとHBMメーカーを国内に持つということは、ほとんどの国とは異なるスタートラインから産業政策を始めるということだ。
数字の感覚を掴むために:1.6京ウォンは韓国のGDPの60%以上に相当する。その大半は政府支出ではない。大部分はサムスン、SK、GS、Naverなどの企業の設備投資と民間資本であり、政府はロードマップ、許認可、電力、人材育成を提供する。つまりこの計画の経済学は「政府がどれだけ使うか」ではなく、「民間投資が実際に実行されるよう、政府がどれだけボトルネックを除去するか」だ。
ビジネス深掘り
メガプロジェクトの目標とタイムライン
| プロジェクト | 目標 | 期限 | 主なボトルネック |
|---|---|---|---|
| メモリ生産能力拡張 | HBM+DRAMの生産能力を倍増 | 5年以内(2031年) | 先端パッケージ(HBM積層、TSV)、装置のリードタイム |
| AIデータセンター 第1期 | 8.4GWの容量 | 2029年 | 電力調達、送電網、許認可 |
| AIデータセンター 第2期 | 18.4GWの容量 | 2035年 | 第1期+地方の人材・需要 |
| 次世代R&D | 次世代メモリ、エッジAI半導体、防衛用半導体 | 15年間3,000兆ウォン | 人材パイプライン |
| フィジカルAI | AIロボット専門家1万人育成、年間1,000台以上の産業ロボット導入 | 2030年までにフィジカルAI大国へ | 精密部品、産業データ |
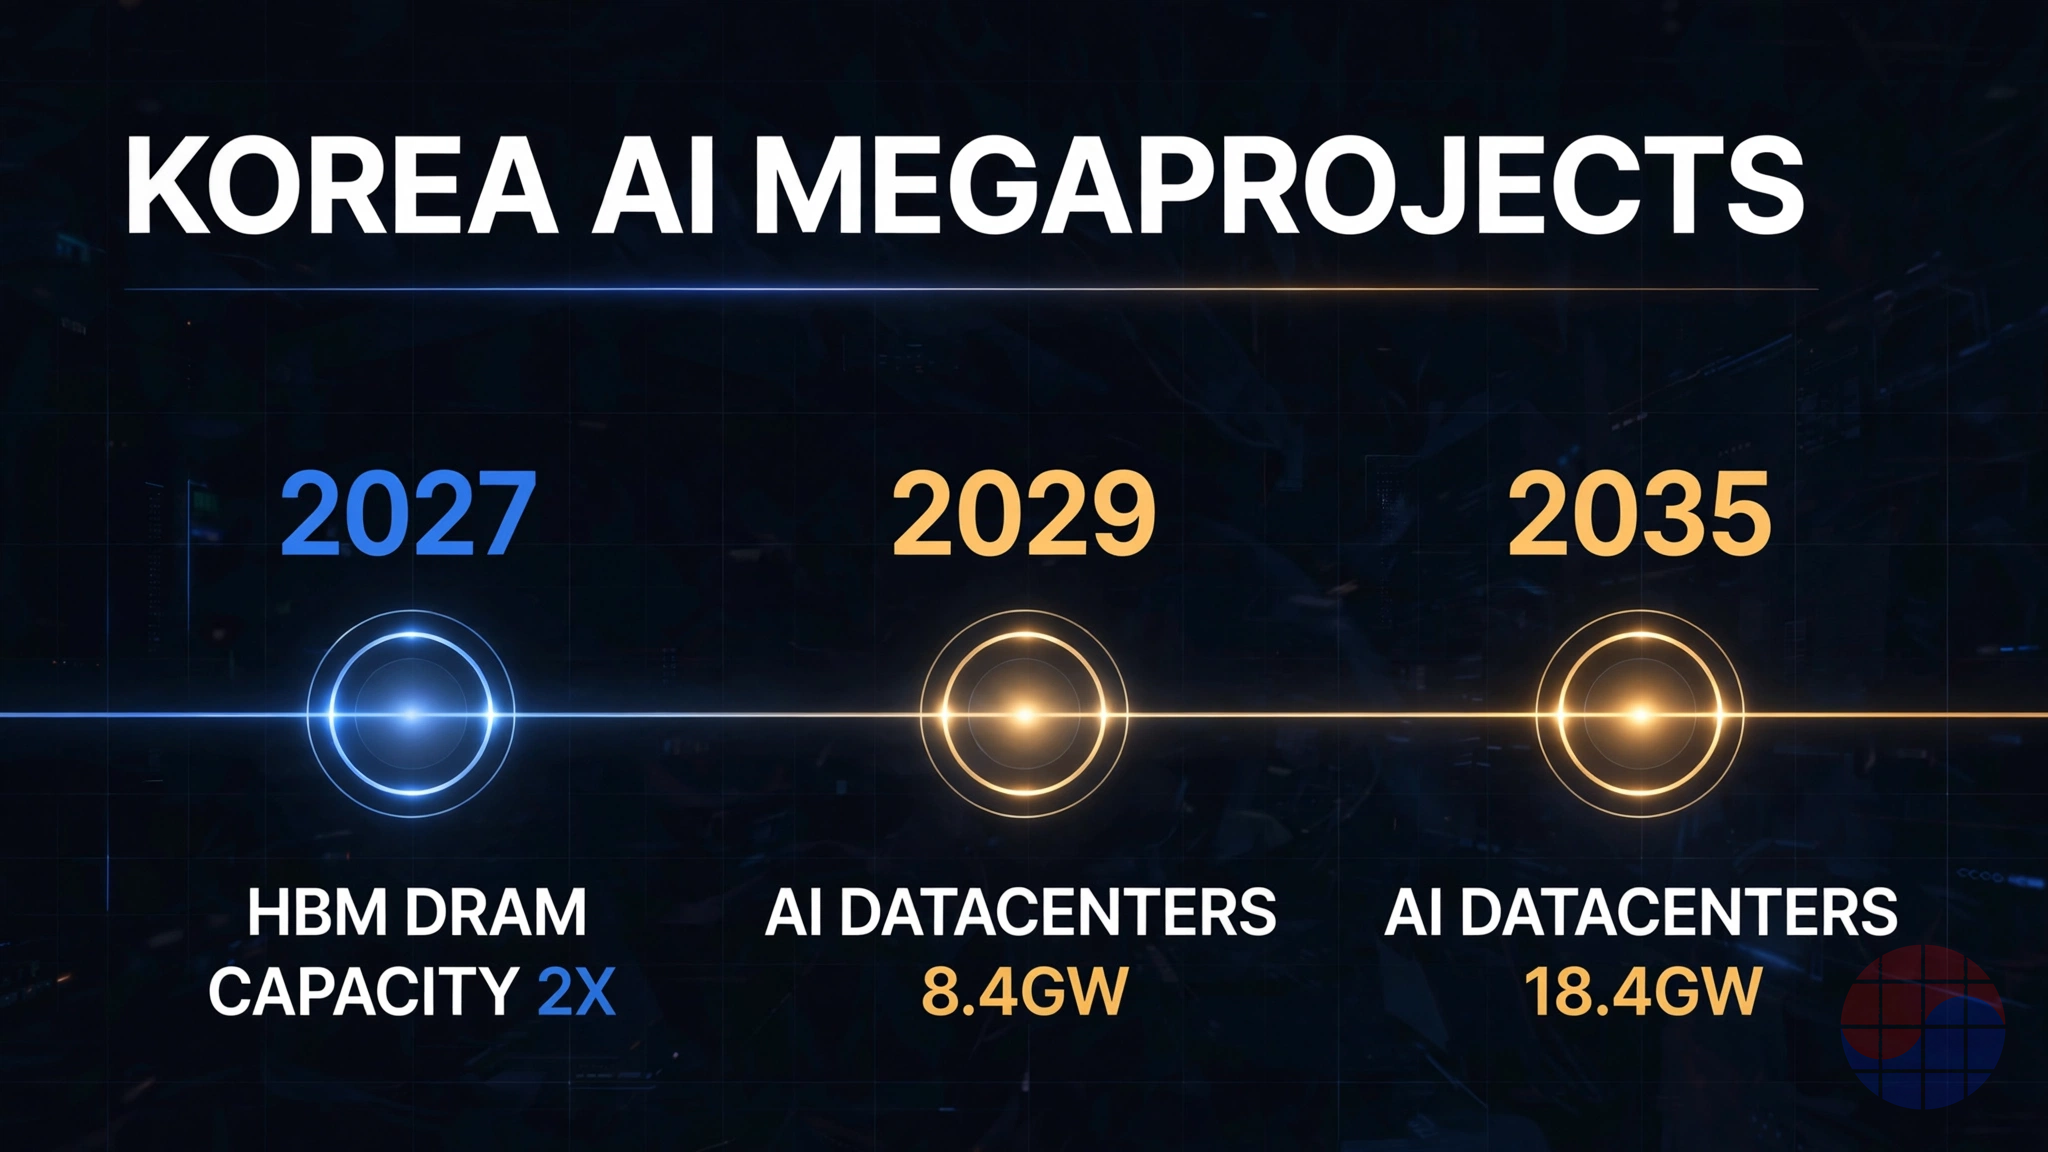
8.4GWの第1期目標は、韓国の現在のデータセンター総容量の数倍にあたる。参考までに、大手ハイパースケーラーのキャンパス1カ所は通常数百MW単位で測られる——8.4GWは国レベルの新規電力需要家をゼロから作るようなものだ。だからこそ国会は「企業は本当にその規模の電力を使うのか」と問うた。
KIETの指摘:世界のAI拡張を止めている3つのボトルネック
KIETのレポート「メガプロジェクトの戦略的含意と産業政策の課題」は、単純な診断を下す:世界のAI拡張は現在3つの箇所で止まっている。
| ボトルネック | なぜ止まっているか | 韓国の位置づけ |
|---|---|---|
| 1. 先端半導体パッケージ | HBM積層(TSV、ハイブリッドボンディング)とCoWoS級の先端パッケージ容量がAIアクセラレータの出荷上限を決める。装置・材料のリードタイムが長く、能力増強が需要に追いつかない | HBMの世界リーダー(SKハイニックス、サムスン)。パッケージがメモリ競争力の一部になった |
| 2. データセンター用の電力と設備 | 電力調達、送電網拡張、電力設備(変圧器)のリードタイムがデータセンター建設そのものより長い。「サーバーに電気が必要」が拘束条件になった | 電力設備、変圧器、パワー半導体のサプライチェーンを保有。変数は国内送電網の拡張速度 |
| 3. ロボット用の精密部品と産業データ | ヒューマノイド・産業ロボット用の減速機・サーボモーターのサプライチェーンが薄い。学習グレードの産業データは工場内に閉じこめられている | 精密製造の基盤と製造データ。5年で1万人のAIロボット専門家育成計画と連動 |
KIETの戦略提案はここから導かれる:AIのあらゆる分野で米国や中国と正面から競うのではなく、これら3つのボトルネックで不可欠なサプライヤーになる。MBAの言葉で言えば、これはポーターの意味での**集中戦略(focus strategy)**だ。フルスタック競争は資本の燃やし合いであり、ボトルネックに座るサプライヤーが価格決定力を持つ。HBMがその証明だ——AIアクセラレータのBOMに占める比率は大きく、実質的なサプライヤーは2社しかいない。
誰が何をコミットしたか:プレイヤー別投資
| プレイヤー | コミットメント | 規模 | 注記 |
|---|---|---|---|
| SKグループ | 龍仁DRAM拡張 | 約6,000兆ウォン | 中核的コミットメント |
| SKグループ | 清州投資 | 約1,000兆ウォン | |
| SKグループ | 南西部投資 | 約4,000兆ウォン | 条件付き |
| サムスン | 公開済みの国内投資計画 | 26,550兆ウォン | グループ全体の国内合計 |
| SK、GS、Naverなど | AIデータセンター第1期(8.4GW) | 約5,500兆ウォン | 電力調達が前提 |
| 政府 | 次世代R&D(メモリ、エッジAI、防衛用半導体) | 15年間3,000兆ウォン | 人材・技術パイプライン |
この表で最も重要な言葉は「条件付き」だ。4,000兆ウォンの南西部投資は条件付きである。条件の内容は公開されていないが、おそらく実行条件——電力料金、許認可、税制、人材——だろう。MBAの言葉で言えば、これはリアルオプションだ。企業は「今すぐ建てる」と言っているのではなく、条件が整えば行使されるコールオプションを保有している。政府がボトルネックを解消すればオプションは行使され、そうでなければ消滅する。産業政策の成否はこの権利行使価格で決まる。
ステークホルダーマップ
- 政府:目標を設定する。許認可、送電網、税制、人材育成でボトルネックを解消しなければならない。失敗の政治的コストを負う。
- 財閥(サムスン、SK):実際の設備投資を実行する。条件付きコミットメントで交渉力を維持する。電力、水、人材は支出の前提条件。
- データセンター事業者(SK、GS、Naver):8.4GWの需要側であり電力消費者。顧客(ハイパースケーラー、AI企業)の確保が要。
- 地域(龍仁、清州、南西部):雇用と税収を期待する——しかし国会が指摘したように、労働者が実際に来るかは未知数だ。
- 市民団体と国会:経済性・環境影響評価の公開を求める。電力の過剰建設による料金転嫁を懸念する。
実行リスクのフレームワーク:5つのリンク
本当の制約はオーケストレーションだ。工場、サプライヤー、訓練された労働者、顧客、水、電力は同時にそろわなければならない。リンクが一つ欠ければ高額な設備は遊休化する。チェックリストは5項目:
- 電力調達:8.4GWは原子力発電所数基分に相当する需要だ。電力購入契約、料金体系、送電網拡張のタイムラインが噛み合わなければならない。
- 許認可と送電網:ファブやデータセンターの許認可には年単位の時間がかかる。送電線に対する地域の受け入れも変数だ。
- 人材:半導体、電力、ロボティクスの人材パイプライン。フィジカルAIの「5年で1万人」はこのリンクの上にある。
- 水:ファブは水を大量に使う。地域の水資源との競合は過去の事例で繰り返されたリスクだ。
- 需要(顧客):国会の核心的指摘。8.4GWを誰が埋めるのか。倍増したHBMを誰が買うのか。能力がメモリの下降局面で稼働すれば、稼働率は崩壊する。
Chase's Take:「不可欠なサプライヤー」戦略の経済学
この計画で最もMBA的に味わい深いアイデアは、KIETの不可欠なサプライヤー診断だ。韓国の産業政策の歴史——半導体、造船、鉄鋼——は常に一つのパターンに従ってきた:政府がテーブルを整え、企業が設備投資を実行し、スケールメリットでコストを下げて世界市場を取る。今回も構造は同じだ。違うのはターゲットだ:規模ではなく、ボトルネックだ。
なぜボトルネックか。AI時代の価値のプールを見ればわかる。AIアクセラレータのサプライチェーンで最も太いマージンは、ボトルネックに座る者が取る:HBM、先端パッケージ容量、電力設備——需要が供給を上回るすべてのポイントだ。韓国はすでにHBMでその位置にあり、つまりこの戦略は理論ではなく現場経験から出発している。
第二に、条件付きコミットメントの読み方。4,000兆ウォンが「条件付き」なのは弱さではない——交渉の構造だ。企業は政府に「ボトルネックを解消してくれれば建てる」と言い、政府は企業に「建ててくれれば支援する」と言っている。これはチキンゲームだ。勝者は、先に動いて相手のオプションをイン・ザ・マネーに押し込む者だ。政府が先に電力と許認可を解消すれば、条件付き投資は確約投資に変わる。政府が話ばかりで実行が遅ければ、オプションは消滅し、資本は他へ向かう。
第三に、韓国視点の優位。このテーマは海外の分析が見落とすディテールに満ちている:龍仁クラスターの水制約、南西部の送電網の現実、地方サイトへの労働者誘致の難しさ。国会の議論と市民団体の評価公開要求も同じ肌理の一部だ。産業政策は結局、その国の実行能力への賭けであり、実行能力は現場のディテールで決まる。
反論にも紙幅を割くべきだ。第一に、メモリ生産能力の倍増はサイクルリスクを伴う——新能力がHBM需要の軟化局面で稼働すれば価格戦争を引き起こす。第二に、8.4GWの需要の不確実性:データセンターは「建てれば客が来る」ビジネスではない。第三に、不可欠なサプライヤー戦略はボトルネックの持続を前提とするが、技術シフト(例:代替パッケージ技術)はそれを溶かしうる。この3つがこの計画の真のディスカウントレートだ。
含意:投資と経営への示唆
投資家向け。 受益者をランク付けせよ。第一陣:ボトルネックのサプライヤー——先端パッケージの装置と材料、HBMバリューチェーン、電力設備(変圧器、パワー半導体)、精密部品(減速機、サーボモーター)。第二陣:建設波——ファブ建設、データセンター建設、送電網拡張。第三陣:地域——龍仁、清州、南西部の産業用地とインフラ。リスクはタイミングだ。メガプロジェクトが株価を動かすのは「発表」ではなく「最初の鍬入れ」だ。電力契約、許認可、起工、装置受注といった実行マイルストーンの追跡が、ヘッドライン追いかけより勝る。
経営者向け。 サプライチェーンが韓国に触れる企業は3つの問いを立てよ。(1)自社製品は3つのボトルネックのどこに位置するか——ボトルネックの上にいれば交渉力だ。(2)電力・水・人材のどれが自社サイトを制約するか——今やメガプロジェクトと三つとも競合する。(3)条件付き投資の条件が解消されたらどこに立つか。産業政策は他人事ではなく、サプライチェーン上の全員のゲームだ。
FAQ
Q1. 1.6京ウォンは全部政府のお金ですか? いいえ。その大半はサムスン、SK、GS、Naverなどの企業の設備投資と民間資本です。政府の役割はロードマップの設定、許認可・送電網・税制の支援、そしてR&D(15年間3,000兆ウォン)と人材育成です。つまり計画の成否は財政支出ではなく、民間投資が実際に実行されるよう政府がどれだけボトルネックを除去するかにかかっています。
Q2. KIETの3つのボトルネックがなぜ重要なのですか? 世界のAI拡張が現在止まっている3つの箇所だからです:(1)先端半導体パッケージ、(2)データセンター用の電力と設備、(3)ロボット用の精密部品と産業データ。KIETの提案は、AIのあらゆる分野で米国や中国と競うのではなく、これらのボトルネックで不可欠なサプライヤーになること。核心ロジックは、ボトルネックのサプライヤーが価格決定力を持つことです。
Q3. 最大の実行リスクは何ですか? オーケストレーションです。工場、サプライチェーン、労働者、顧客、水、電力が同時にそろわなければならず、リンクが一つ欠ければ高額な設備は遊休化します。具体的には、8.4GW級の電力調達と送電網拡張、許認可のスピード、地方サイトへの労働者誘致、メモリとデータセンター需要のサイクルリスク。国会もすでに電力需要と地方雇用の現実性を問うています。
Q4. 投資家は何を見るべきですか? 発表ヘッドラインではなく、実行マイルストーンを見よ。電力購入契約、許認可の承認、起工、装置受注が本物の設備投資実行のシグナルです。受益セクターの順序は:先端パッケージとHBMバリューチェーン、電力設備、精密部品、続いて建設とインフラ。そして新しいメモリ能力が下降局面で稼働しないかを常にチェックしてください。
免責事項:本記事の数字とタイムラインは、2026年10月17日時点の政府発表、企業の開示、KIETレポートに基づき、計画の改定や市場環境により変更される可能性があります。
関連記事