 VLSI Korea
半導体弱気論を数字で採点する:FCF赤字、コミットメント8,250億ドル、届かない電力
MetaのFCFが上場以来初の赤字に転じ、将来コミットメントは8,250億ドルへ膨らんだ。半導体弱気論の6本の柱を数字で採点し、誇張の箇所と、弱気論が確定する5つの条件の現在地(確定0・進行中2・未発生3)を示す。


結論から言うと、現在の半導体弱気論は「AI需要が崩れた」という話ではない。弱気派が並べる証拠は、すべて資金と電力の側にある。買い手のキャッシュフローが初めて支出に追い越され、署名済みのコミットメントは1四半期で1,250億ドル増え、チップの契約まで済んだデータセンターが「差し込む電気がない」ために止まっている。2026年10月22日、SOXが日中-5.40%下落し、当社が追跡する米国半導体32銘柄がすべて下げたとき、市場が見直していたのは需要ではなく持続可能性だった。本記事では弱気論の6本の柱を数字で採点し、次に弱気派が誇張している箇所を指摘し、最後に弱気論が実際に確定する条件を挙げる。
柱1 — 買い手の現金が先に細る:Meta
弱気派が持つ最も硬い証拠は、Metaの2026年第3四半期キャッシュフローだ。広告事業からの営業キャッシュフローは327.9億ドル。金融リース元本返済を含む設備投資は349.1億ドル。したがってフリーキャッシュフローは-21.2億ドルとなり、Metaが2012年に上場して以来、初めてのFCF赤字四半期となった。1年前のFCFは+106.3億ドルだった。
| 項目 | 数値 | 出典 |
|---|---|---|
| 第3四半期 営業キャッシュフロー | 327.9億ドル | Meta第3四半期決算 |
| 第3四半期 設備投資(金融リース元本含む) | 349.1億ドル | Meta第3四半期決算 |
| 第3四半期 フリーキャッシュフロー | -21.2億ドル(上場以来初の赤字) | Meta第3四半期決算 |
| 将来コミットメント総額(10-Q) | 約8,250億ドル(7月の約7,000億ドルから3カ月で+1,250億ドル) | Meta 10-Q、Bloomberg |
| コミットメント内訳 | 未開始リース3,557億ドル(2036年まで)+解約不能契約4,545億ドル+条件付きクラウド147億ドル | Meta 10-Q、Bloomberg |
| Meta 5年CDS | 約119.3bp、過去最高(1日で+8.9bp) | ICEデータ、Bloomberg |
| 長期債務 | 587億ドル(2025年末)→809億ドル | Meta開示資料 |
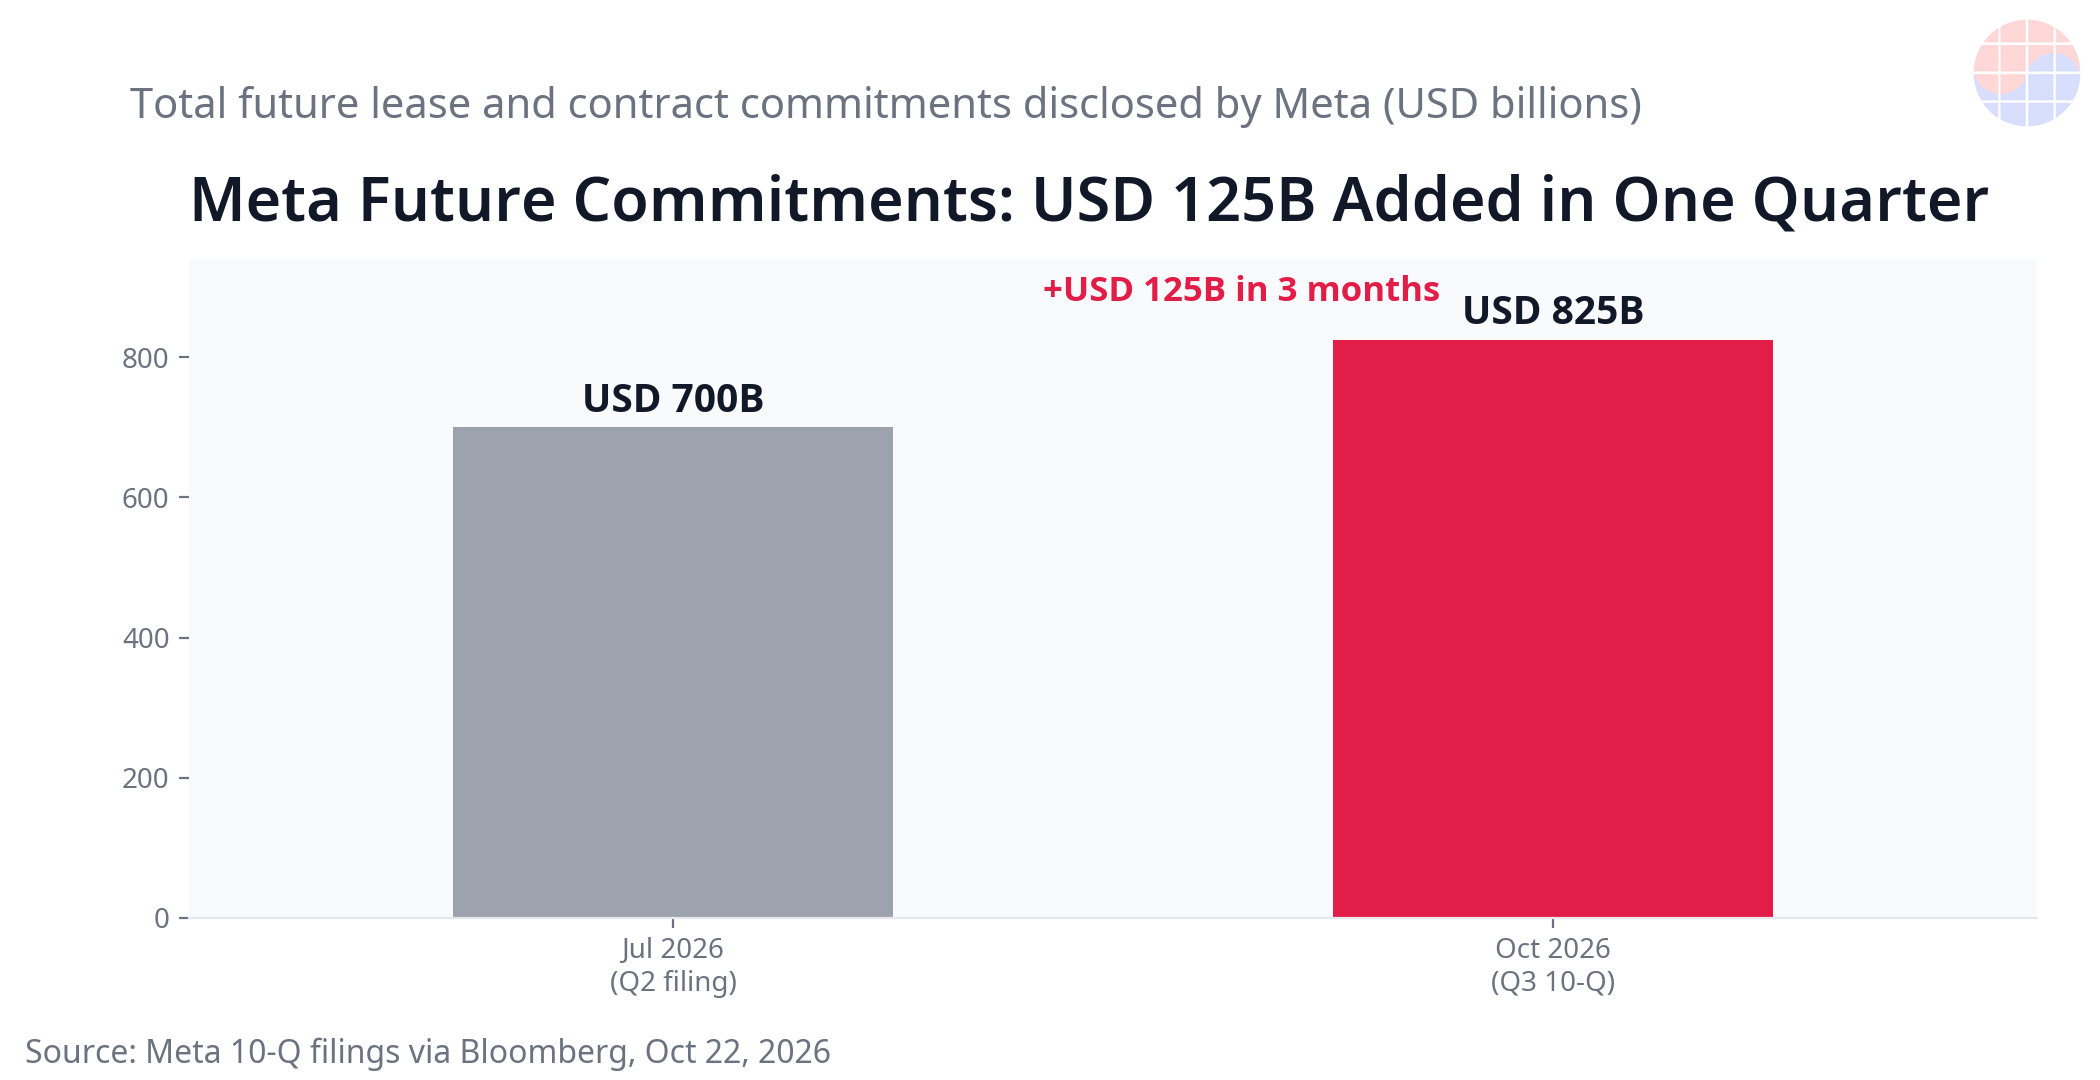
Metaの将来リース・契約コミットメントは3カ月で1,250億ドル増えた。10月時点の総額8,250億ドルは、未開始リース3,557億ドル、解約不能契約4,545億ドル、条件付きクラウドコミットメント147億ドルで構成される。出典:Meta 10-Q(Bloomberg経由)
数字以上に重要なのは、資金調達モデルが変わったことだ。Metaはこの四半期、自社株買いを行わず、将来の資金調達に使える無議決権の新しいクラスC株式を発表した。弱気派の読みはこうだ。「業界で最も現金を稼ぐ企業でさえ、AIの建設を営業キャッシュだけでは賄えなくなった。簿外コミットメントと資本市場へ移行した」。この件では債券市場が株式市場より先に動いた — Metaの5年CDSは過去最高を付けた — それがこの議論に重みを与えている。
柱2 — 第二の財布が揺れる:ネオクラウド
ハイパースケーラーに次ぐGPUの大量買い手層が、新世代のAIクラウド、いわゆるネオクラウドだ。その層に同時に3つの亀裂が入った。
- Nscale(英国):系統接続が2030年代へずれ込んだため、Microsoftがエセックス州ロートン拠点のアンカーテナントから撤退した。この拠点にはNVIDIA GB300が23,040基入る予定だった。Nscaleはニューヨーク上場で300億ドルの評価額を目指すが、投資家が示す水準は160億〜190億ドル。Bloombergによれば、NVIDIAのジェンスン・フアンCEOはGTCベルリンでNscaleに対し、遅延を解消するために「24時間体制で働け(work around the clock)」と求めた。
- Firmus(オーストラリア):50億ドルの調達を目指したASX上場を撤回した。価格を引き下げても機関投資家の需要が現れなかったためだ。現在はNVIDIAが追加出資を協議していると報じられている — 弱気派の語りでは、公開市場ではなくNVIDIAの財布で延命する構造だ。
- DayOne(シンガポール):米国上場の延期または縮小を検討していると報じられた。あくまで「検討」段階にとどまる。
ネオクラウドの受注残は単純な構造に乗っている。借り入れてGPUを買い、長期契約で返済する。IPOの窓が閉じれば、その資金循環は一斉に鈍る。弱気論はネオクラウド需要を自然な需要ではなく、信用によって作られた需要として扱う。
柱3 — 物理的な天井:チップはあるが電力がない
ロートンは需要の話ではない。ボトルネックがどこへ移ったかの話だ。敷地はあり、GPU契約もあった — しかし系統接続が2030年代にずれ込んだため、アンカー顧客が去った。
ジェンスン・フアン自身の換算を使えば、1GWのAIファクトリーは建設に約500億ドルかかり、年間約400億ドルの売上を生み得る。その規模では、1カ月の遅延が数十億ドル単位の売上繰り延べになる。構造的な弱気主張は正確だ。「ボトルネックはチップ供給から電力・送電網・許認可へ移った。チップがどれだけ製造されても、チップ需要が実現するペースは今や電力網が決める」。
柱4 — 装置と中国:ラムリサーチのパラドックス
ラムリサーチの9月四半期は記録的だった。売上は82.2億ドル(前年同期比+54%)、非GAAP営業利益率は40.2%で、同社史上初めて40%を超えた。それでも株価は1日で-9.6%下落した。市場が値付けするのは前四半期ではなく次の四半期だからだ。
| 項目 | 数値 |
|---|---|
| 9月四半期売上 | 82.2億ドル(前年同期比+54%)、営業利益率40.2%(初の40%超え) |
| 12月四半期ガイダンス | 売上86億ドル±4億ドル — ウィスパーナンバーの約89億ドルを下回る |
| CFOコメント | 供給制約がなければガイダンスは「もっと高かった」はず、一部出荷は3月四半期へ繰り延べ |
| 中国売上比率 | 9月四半期35% → 12月は「意味のある低下(meaningfully down)」とガイダンス |
弱気派はここに輸出規制リスクを重ねる。The Informationによれば、イスラエルのセキュリティ企業Lavaは、認証なしでインターネットに公開されていたNVIDIA DCGM Exporterの監視エンドポイントを追跡し、国営の中国電信(China Telecom)に関連するIPアドレス上で、輸出規制対象のB300 GPUを32基特定した。数量は取るに足らない。問われるのは方向だ。「中国の売上比率が低下し始めたまさにその時期に再び迂回輸出が見つかれば、追加の米国規制が装置株とチップ株の中国エクスポージャーを再評価させる」。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
柱5 — 需要側で初めて出た減速シグナル
- Teslaの設備投資削減:Teslaは通年の設備投資目標を250億ドルから200億ドルへ引き下げた。弱気派の読みでは、最も積極的な買い手の一つが減速した。
- 循環金融への疑念:NVIDIAとTeslaが、Samsung Electro-MechanicsのFC-BGA能力へ約28億ドルを投資すると報じられた。チップ供給者が顧客やパートナーに資金を出し、その資金がチップ受注として戻ってくる構造への疑念はすでに高まっていた。その循環の解剖は「AI循環投資ループ:それは結局、誰の売上なのか」で扱った。
弱気派はこれらを需要の崩壊ではなく、需要の「質」への問いとして提示する。どれだけが自然な需要で、どれだけが信用の上に作られ、どれだけが供給者自身の資金によるものなのか、という問いだ。
柱6 — ポジショニングと価格:すでに高く、すでに混んでいた
最後の柱はファンダメンタルズではなく市場の構造だ。XTBによれば、ヘッジファンドのグローバルなショート・エクスポージャーは5年ぶりの高水準にあり、ナスダックは前週に-5.5%下落し、2025年4月以来の最悪の週を記録していた。この決算シーズンを一言で言えば「まあまあでは足りない(decent is not enough)」だ。ガイダンス引き上げのない好決算は売られる。
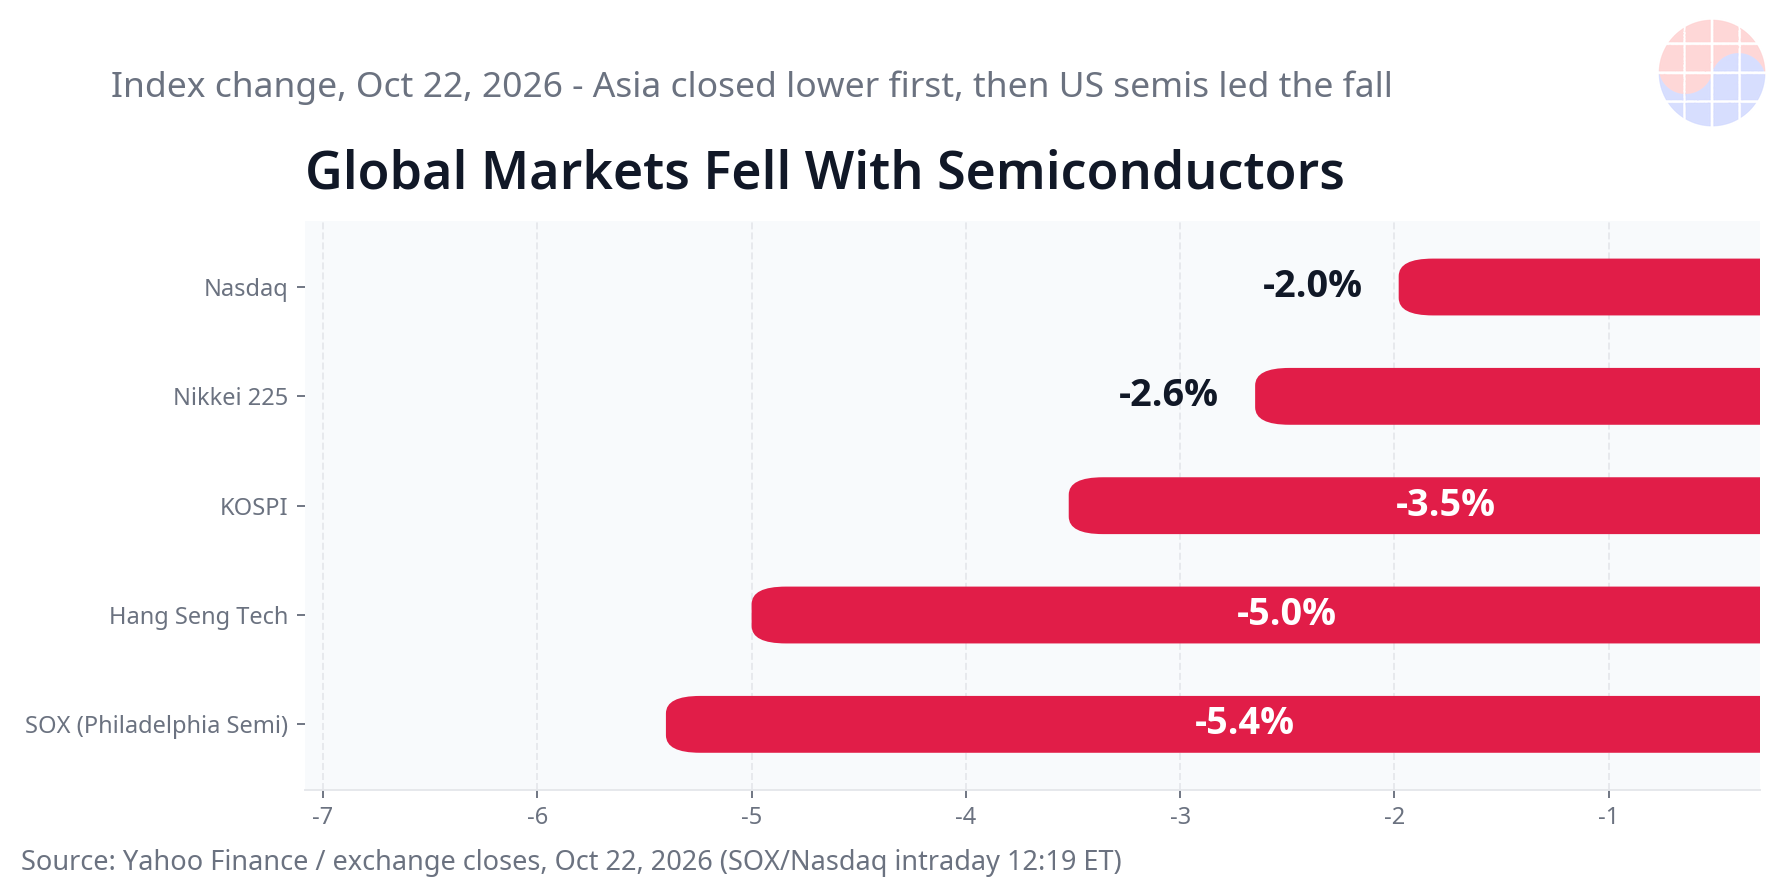
2026年10月22日、世界の指数はアジアから米国まで一方向に動いた。出典:Yahoo Finance(市場終値と米国の日中スナップショット)
| 指標 | 10月22日 |
|---|---|
| SOX(米国・日中) | -5.40% |
| 追跡中の米国半導体株 | 32銘柄すべて下落、うち16銘柄が-5%以下 |
| KOSPI | -3.52%(Samsung Electronics -4.03%、SK hynix -5.49%) |
| 中国CSI 300 | 6月高値から-20.2%、弱気相場入りが確定。中国半導体指数は-3.6% |
| ブレント原油 | 111.64ドル(+2.59%)。サウジ油田へのドローン攻撃の後 |
原油高は弱気論のマクロな増幅装置だ。インフレと金利の経路が揺らげば、遠い将来のキャッシュフローで値付けされる長期グロース株が真っ先に再割引される。その夜の銘柄別の内訳は「半導体株はなぜ下落したのか:理由の全リスト」にまとめた。
弱気派が誇張している箇所
証拠は本物だ。しかし証拠から結論へ進む各段階で、弱気論は誇張を一枚重ねている。正直に採点すると:
- Metaの現金:Metaの資金が枯渇しているわけではない。現金と有価証券で824.5億ドルを保有し、第3四半期の売上は+26%の646億ドル、第4四半期ガイダンスは730億〜760億ドルだ。正確な一文は「現金の枯渇」ではなく、「支出のペースが現金創出のペースを追い越した初めての四半期」である。逆転が1四半期だけなら傾向になるには、もう1四半期が必要だ。
- ラムは需要ではなく供給:バンク・オブ・アメリカが言うように、ラムのガイダンスの上限は「需要制約ではなく供給制約(supply constrained, not demand constrained)」だ。部品不足で遅れる装置出荷は、それ自体では需要崩壊の証拠にならない。
- Teslaの設備投資は繰り延べという読み:JPモルガンとStoneXは、Teslaの削減をロボタクシー、Optimus、Terafabに向けた2027〜2028年への支出繰り延べと読む。繰り延べと中止は別の出来事だ。
- Nscaleは単一拠点:Microsoftが撤退したのはロートンのみで、両社はパートナーシップが続くと述べている。ロートンはNscaleの1,034億ドルの受注残の一部であって全体ではない。「最大の顧客が去った」は、拠点レベルの事実を会社レベルの事実に膨らませている。
- B300は32基:IPアドレスの関連付けは、物理的な所有や所在地を証明しない。32基は象徴的には大きいが、供給量としては無視できる水準だ。
Chase's Take — 物語は遅れて動く。測定値が先に動く。この弱気論で本当に新しいのは意見ではなく、3つの測定可能な量だ。コミットメントの増加速度(1四半期で+1,250億ドル)、電力接続の待ち行列(敷地はあるのに送電網は2030年代にしか来ない)、装置出荷の繰り延べ(受注不足ではなく部品が原因)。この3つは供給側で直接数えられる。弱気論を信じるかどうかを決めるのではなく、来四半期にこの3つの数字がどちらへ動くかを追うべきだ。数字が転じれば、物語は後からついてくる。
弱気論が確定する条件 — チェックリスト
弱気論はいまだ仮説だ。下の条件が実際に観測されて初めて傾向になる。2026年10月23日時点の状態:
| 確定条件 | なぜ重要か | 現在の状態 |
|---|---|---|
| 他のハイパースケーラーのFCFも赤字に転じる | 1社の逆転が業界全体の資金の限界になる | まだ — 確認されたのはMetaのみ |
| 大口の買い手(Meta、Microsoft、同業他社)が設備投資ガイダンスを実際に引き下げる | コミットメントではなく支出計画そのものが低下すれば、チップ受注が直接減る | まだ — Metaのコミットメントはむしろ増えている |
| 大手ネオクラウドのデフォルト、または別のアンカー契約の解約 | 信用で作られた需要が、キャンセルされた需要に変わる瞬間 | 進行中 — IPOの窓は閉じつつあるが、大型デフォルトはまだない |
| ラム/アプライド・マテリアルズのガイダンスで制約として「需要」という言葉が出る | 制約が供給から需要へ反転すれば、サイクルの判断そのものが変わる | まだ — 言及されているのは供給制約のみ |
| SOXが今回の下落の安値を割り、ハイパースケーラーのCDSスプレッドがさらに拡大する | 株式とクレジットが同時に同じ方向を向けば、それは調整ではなく再評価だ | 進行中 — MetaのCDSは過去最高、SOXの安値割れはまだ |
5つの条件のうち、確定したものはゼロ。進行中が2つ、未発生が3つだ。したがって今日の弱気論の最も正直な形は一文になる。「資金と電力の制約が、需要の制限速度として働き始めた」。次の一文はこのチェックリストが書く。
よくある質問
半導体弱気論の核心的主張は何ですか?
需要の崩壊ではありません。持続可能性への主張です。買い手のキャッシュフロー(Meta初のFCF赤字)、膨らむ将来コミットメント(8,250億ドル)、電力不足で止まるデータセンター、そして揺れるネオクラウドの資金調達層が根拠です。
MetaのFCF赤字は、なぜチップ株にとって重要なのですか?
MetaはAIチップ最大の買い手の一つです。その四半期設備投資(349.1億ドル)が営業キャッシュフロー(327.9億ドル)を初めて上回りました。買い手の資金力がチップ需要の制限速度になり得ることを示す、最初の測定値です。
ラムリサーチの株価下落は、需要が低下したことを意味しますか?
いいえ。同社もバンク・オブ・アメリカも、制約の原因を供給(部品)に帰しています。需要の問題と言うには、将来のガイダンスで需要の弱さが直接述べられる必要がありますが、それはまだ起きていません。
弱気論が確定しつつあるかどうかは、どうすれば分かりますか?
5つの条件を見てください。他のハイパースケーラーのFCF赤字転換、大口買い手による設備投資ガイダンスの実際の削減、大手ネオクラウドのデフォルト、装置ガイダンスで制約として「需要」という言葉が出ること、そしてCDSスプレッド拡大を伴うSOXの下落安値割れです。2026年10月23日時点で、確定したものはありません。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


