 VLSI Korea
AI半導体、ピークアウトかスーパーサイクルか
ハイパースケーラーの設備投資7,000億ドル対AI売上510億ドル、電力ボトルネック、メモリスーパーサイクル。ピークアウトとスーパーサイクル両論拠をデータで検証し判断を示す。


30秒サマリー
- 2026年10月現在、ウォール街はAI半導体をめぐって真っ二つに割れている。1か月前に発表されたファンドマネージャー調査では回答者の45%が「来年にもAIバブルが弾ける可能性がある」と答える一方、57%は現在の投資ペースが来年も続くと見ている。どちらも間違ってはいない。
- ピークアウト派の根拠はカネと電気だ。2026年のハイパースケーラーの設備投資(Capex)は約7,000億ドルに達する一方、それに対応する直接的なAI売上は約510億ドルにすぎない。そして電力がボトルネックになっている。英国では315件のデータセンターが送電網への接続待ちであり、ソウル首都圏では1GW級AIデータセンターが電力供給を受けるまで7〜8年かかる可能性がある。
- スーパーサイクル派の根拠は業績とメモリだ。エヌビディアは四半期純利益597億ドルを記録し、HBMは2026年分が完売、DRAM価格は2桁の上昇を続け、供給不足は2027年まで続く見通しだ。
- 本稿の結論を先に述べると、2026〜2027年はファンダメンタルズ的にはスーパーサイクルが正しい。ただし電力ボトルネックが天然のブレーキとして速度を調整し、本当のリスクは技術需要ではなく資金調達構造にある。2028〜2029年を警戒すべき理由である。
背景:なぜ今「ピークアウト」論争なのか
2026年上半期まで、AI半導体の論争は「どこまで上がるか」だった。空気が変わったのは2つの出来事がきっかけだ。第一に、2026年6月5日に半導体セクターで1日で1兆ドル超の時価総額が蒸発した急落があった。第二に、その後ブロードコムCEOがアジアのチップメーカーの投資行動を「カジノのギャンブラーのようだ」と評した発言で、アジアの半導体株が再び揺れた(2026年10月)。
数字で見ると論争の実体が鮮明になる。2026年10月発表のバンク・オブ・アメリカの月次ファンドマネージャー調査では、AI関連株へのオーバーウェート回答が37%と2020年のコロナ反発以来の最高を記録した。ところが同じ調査で回答者の45%はAIセクターが早ければ来年にバブル崩壊を迎える可能性があると答え、42%はそうではないと答えた。市場で最も資金が集中するトレードは依然として半導体のロングだ。つまり市場参加者は「買いながら弾けるのを心配している」状態だ。特に注目すべきは回答者の約40%がAI設備投資を「システミックな信用イベントの最も有力な震源」と挙げた点だ。AIは成長のエンジンであると同時に金融システムの雷管になり得るという認識である。
ピークアウトの論拠①:カネの論理 — 投資対収益の10倍ギャップ
ピークアウト派の最も鋭い武器は会計数字だ。2026年の5大ハイパースケーラー(アマゾン、アルファベット、マイクロソフト、メタ、オラクル)の設備投資見通しは6,600億〜6,900億ドルと推計される。一方、この投資から直接生じるAI売上は約510億ドルという分析がある。比率にすると10対1だ。クラウドコンピューティングが今のAIと似た導入曲線の上にあった2011年には、この比率は2.4対1だった。
ここに「減価償却の罠」という論争的な主張が乗る。著名投資家マイケル・バリーが提起したとされるこの主張の要点は単純だ。ハイパースケーラーはサーバーを5〜6年で減価償却しているが、AIチップの実際の経済的耐用年数は2〜3年にすぎないというものだ。この主張が正しければ、2026〜2028年に業界全体の減価償却が約1,760億ドル過小計上されている計算になる。バリーの主張自体は論争的だが、AIサーバーの世代交代が従来の汎用サーバーより速いという点自体は業界でもおおむね認められている。
資金調達構造も尋常ではない。アルファベットとアマゾンはフリーキャッシュフロー(FCF)がマイナスに転じ、その間隙を社債発行で埋めている。2026年9月初めまでのAI関連社債発行額は約4,500億ドルで、2025年通年の2倍を超えた。借金でデータセンターを建てる構造が定着しつつある。ここに「サーキュラーディール(circular deal)」の問題もある。チップ供給元が自社の顧客の資金調達を直接・間接に支える取引が増え、需要数字の一部が膨らんでいる可能性があるという指摘だ。
市場がこの論理をどう受け止めているかは株価に表れた。2026年初め、マイクロソフトはAzureの成長鈍化とデータセンター投資加速計画が同時に発表されると1日で株価が11%暴落した。2020年3月以来の最大下落幅だった。「投資は増やすがクラウド成長率は鈍る」という組み合わせに市場が送った警告だった。
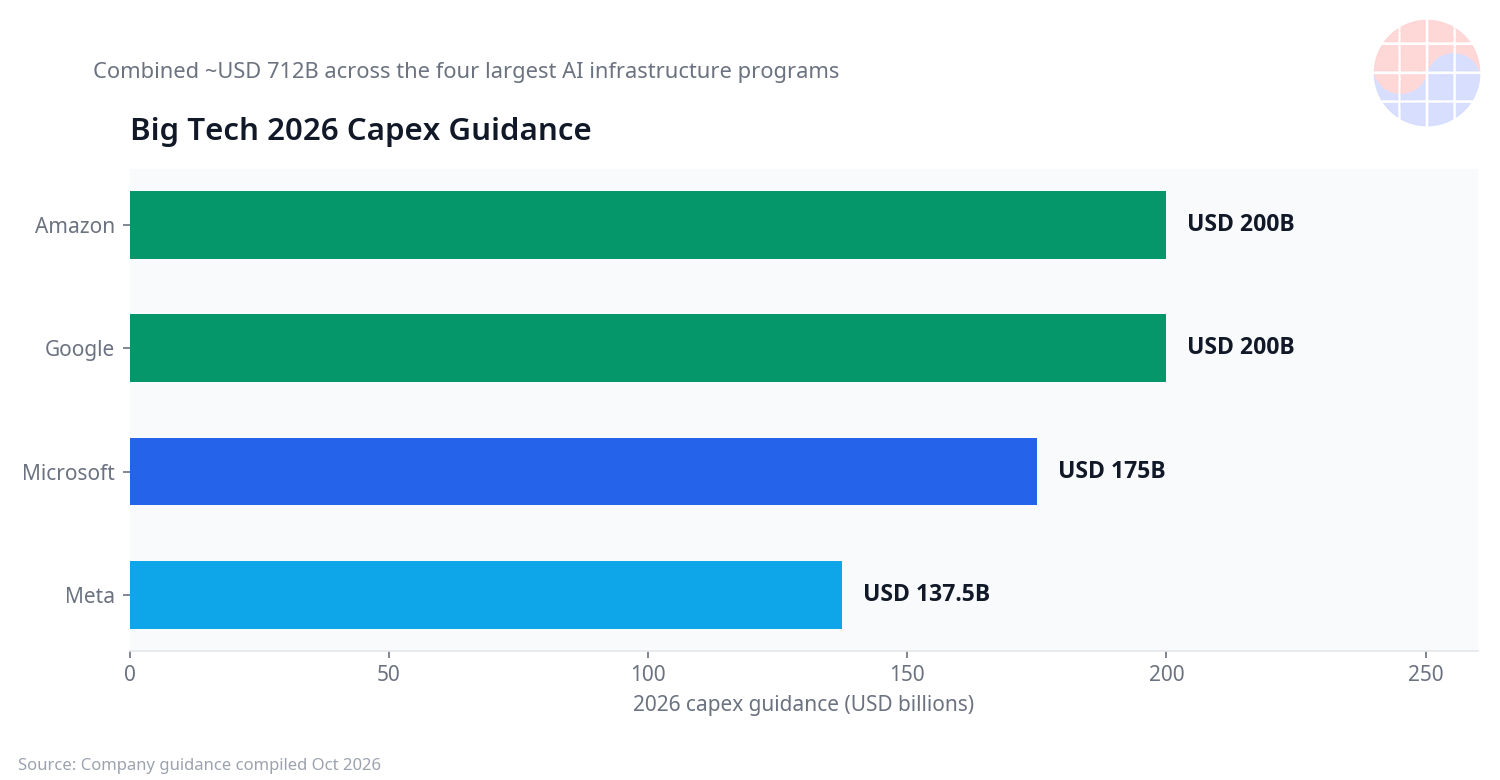
ビッグテック4社の2026年設備投資ガイダンス。アマゾン約2,000億ドル、グーグル約2,000億ドル、マイクロソフト約1,750億ドル、メタ約1,375億ドルで合計7,100億ドルを超える。(Source: 各社ガイダンス総合、2026年10月基準)
ピークアウトの論拠②:電気の論理 — GPUより電力が先だ
2024年までAI業界の話題は「GPUをどれだけ確保するか」だった。2026年の話題は「電力をどれだけ確保するか」に変わった。チップをいくら積んでも、動かす電気がなければ無用の長物だからだ。
米国では個々のAIキャンパスの規模がギガワット(GW)級に拡大している。マイクロソフトは1四半期で1GWの電力容量を追加し、エヌビディアとオープンAIの協力構想は最低10GWを目指す。オハイオ州のPORTS-Pikeプロジェクトは8GW級AIコンピューティングキャンパスとして設計され、オープンAIが20年リース契約の顧客として名を連ねた。メタのオハイオ州プロメテウスデータセンターは2025年に600MW・240億ドル規模だったが、2027年には2GW・800億ドル、2030年には9GW・2,000億ドルまで拡大しうるという試算(Epoch AI集計)もある。数字自体は推定の幅があるが、方向性は明確だ。データセンターが「建物」ではなく「発電所級インフラ」になっている。
問題は送電網がこの速度についていけないことだ。英国では2026年6月時点で315件のデータセンターが国家送電網への接続待ちであり、その総需要は73GWで英国全体の発電容量(45GW)を60%以上上回る。英国最大のAIスーパーコンピューターとして注目されたNscaleのネオクラウドプロジェクトは電力供給問題で開業が延期された。約90MWを必要とするこの施設は、約31万5千世帯が使う電力に匹敵する。
韓国の事情も変わらない。2026年10月13日の韓国科学技術翰林院討論会で建国大学の朴鍾培教授は「首都圏で1GW級AIデータセンターが電力供給を申請すれば、実際の供給まで7〜8年以上かかる可能性がある」と述べた。発電量自体より首都圏送電網の接続余力が不足していることが原因だ。電力網が不足して許可が出ないのであって、電気が不足しているのではないという指摘(韓国エネルギー工科大学の金承完教授)も出た。つまりボトルネックは発電ではなく送電網だ。
ここに効率問題も重なる。エヌビディア側が公開した数字によると、1GW級データセンターで実際のAI演算に使われる電力は約70%にとどまり、残り30%は冷却・電力分配(約20%)とシステム障害・再起動(約10%)で消える。電力の3分の1が演算の前に蒸発する計算だ。エヌビディアは最適化で90%以上まで引き上げられると見ているが、現在の構造ではデータセンターを建てるほど電力の無駄も増える。
整理すると、ピークアウト派の言う「電気の壁」は一時的なボトルネックではなく構造的な制約だ。発電所建設には5〜10年、送電網拡充にも数年かかる。GPUは1年で量産できるが、電気はそうはいかない。
スーパーサイクルの論拠①:業績の論理 — カネは実際に回っている
ピークアウト派が「将来収益」を問題視するなら、スーパーサイクル派は「現在の収益」を突きつける。2026年7月26日で終わる四半期にエヌビディアは売上962億ドル、純利益597億ドルを記録した。データセンター売上は前年比117%増だ。アンソロピックは2026年7月末時点で売上ラン rate(年換算)が650億ドルを超え、調整後営業利益が黒字に転じたと発表した。ハイパースケーラーのクラウド売上成長率は37〜82%のレンジにある。これは物語ではなく監査を受けた数字だ。
需要側の指標も強い。ゴールドマン・サックスは2026〜2031年の累積AIインフラ投資が7兆6,000億ドルに達すると見る。2026年1年間の米国大型ハイパースケーラーの設備投資見通しは8,000億ドル、2027年1兆2,000億ドル、2028年1兆4,000億ドルだ。伸び率自体は2026年の約100%から2027年54%、2028年12%へと鈍化するが、絶対規模は拡大し続ける。企業のAI導入率も構造的だ。全企業の88%が定期的にAIを使用すると答えた一方、ROI追跡体制は遅れているという調査もある。言い換えれば、導入は終わり、今は成果を測定する段階ということだ。
バリュエーション面でも興味深い点がある。AIインフラ株のバリュエーションは10年来の最低水準まで下がった。フォワードPER中央値は2026年4月の32倍から22倍に下がり、メモリ株は2年フォワードPER4倍で15年平均(8倍)の半分で取引される。「バブル」と言うには、価格がすでに懐疑論を織り込んでいるという主張の根拠だ。
スーパーサイクルの論拠②:メモリの論理 — DRAMは今も上がっている
AI半導体論争でメモリほどシグナルが明確なセクターも珍しい。2026年第3四半期のDRAMとNANDの平均販売単価(ASP)は前期比で約20%上昇し、需給逼迫は2027年まで続く見通しだ(バーンスタイン集計)。2026年のDRAM需給充足率は約79%、NANDは約80%で100%の均衡線を大きく下回る。2027年になってようやく100%前後に回復する見通しだ。
HBM(高帯域幅メモリ)はサイクルを構造的に変えた。AIサーバー向けHBM需要がDRAM出荷全体の50%を超え、HBM市場規模は2026年に774億ドル(前年比124%増)、2027年には1,528億ドルまで拡大する見通しだ。オープンAIのスターゲイトプロジェクトはサムスン電子・SKハイニックスから月90万枚のDRAMウェハーを確保したとされ、これは世界のDRAM生産量の約40%に相当する。HBMの生産能力は2026年分が完売(sold out)状態だ。SKハイニックスの2026年第1四半期営業利益率は72%でエヌビディアやTSMCを上回った。
重要なのはこの上昇が「在庫積み増し」ではなく「実需」に近い点だ。PC・スマートフォンメーカーはすでにメモリ価格負担でセット出荷を減らし始めている。それでも価格が上がるのはAIサーバーが物量を吸い込んでいるからだ。2026年第4四半期の見通しもDRAM契約価格ベースで前期比10〜15%、HBM含むDRAM全体15〜20%、NAND15〜20%の上昇だ(市場調査機関集計)。
そして業界全体の規模も変わった。半導体工業会(SIA)集計で2025年の世界半導体売上は7,917億ドルと前年比25.6%増え、2026年10月のSEMICON West開幕報道では業界の年間売上が史上初めて1兆ドルを突破したと伝えられた。当初予想より4年前倒しの記録だ。
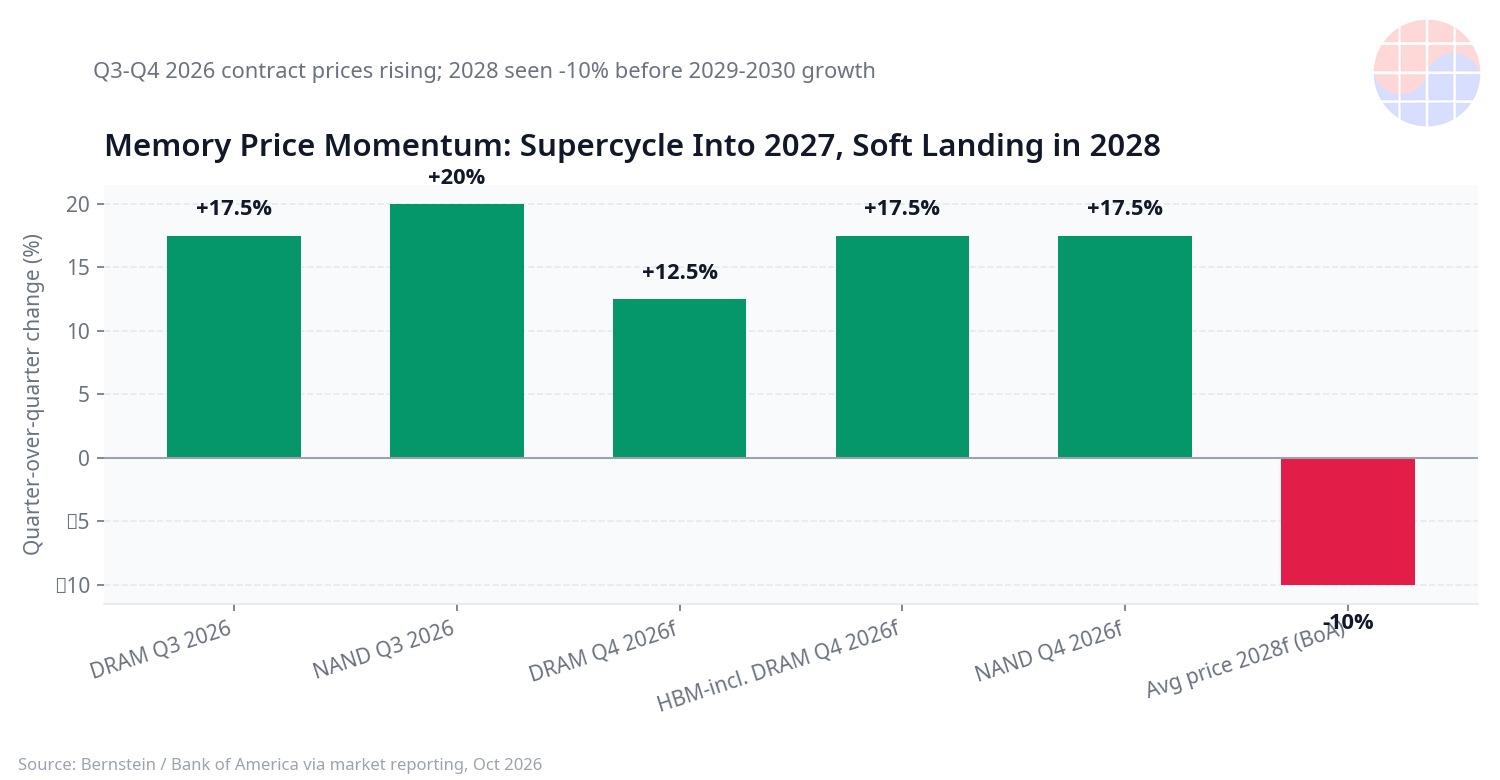
メモリ価格のモメンタム。2026年第3〜4四半期の契約価格は2桁の上昇が続き、2028年には平均-10%のソフトランディング後、2029〜2030年に再成長が見込まれる。(Source: バーンスタイン・バンク・オブ・アメリカ集計、2026年10月基準)
スーパーサイクルの論拠③:覇権の論理 — 止まれない理由
経済の論理を超えて地政学がある。AIは今や産業競争を超えて国家覇権競争の舞台になった。米国政府はTSMCの対米投資を2,650億ドル(12の半導体・パッケージング施設)まで引き上げ、各国政府はファウンドリー誘致に補助金を注ぎ込んでいる。民間の投資競争に国家の補助金競争が重なった構造だ。
この構造では「需要が鈍れば投資を減らす」という正常なサイクル論理が働かない可能性がある。競争で後れを取るコストが過剰投資のコストより大きいと判断されれば、赤字でも投資は続く。2026年7月の米国商務省統計で民間データセンター投資は年率750億ドルで史上最大を記録し、前年比57%増えた。同じ期間の民間建設投資全体が足踏みしているのと対照的だ。データセンター投資が住宅建設投資を史上初めて上回ったという報道も出た。資本の向かう方向が変わっている証拠だ。
推論(inference)需要の構造的成長もスーパーサイクル派の核心的な根拠だ。学習(training)需要はモデル開発サイクルで揺らぐ可能性があるが、推論需要はAIエージェントの拡散とともにユーザー数に比例して積み上がる。メモリ業界が注目するのもこの点だ。推論はメモリ容量(capacity)がボトルネックなので、モデルが軽くなってもメモリ需要は減らない構造だ。
Chase's Take:電力ボトルネックが生んだ「速度調整スーパーサイクル」
両方の根拠を並べてみると、この論争の枠組み自体が間違っているという気がしてくる。「ピークアウトかスーパーサイクルか」という二分法ではなく、2つの現象が同時に進行しているからだ。
私の判断はこうだ。2026〜2027年のファンダメンタルズはスーパーサイクルが正しい。エヌビディアの四半期純利益597億ドル、HBM完売、DRAMの2桁価格上昇は物語ではなく現金だ。AI覇権競争という地政学的動力も短期間で消える変数ではない。推論需要の構造的成長まで考えれば、技術需要面でのピークアウトはまだ遠い。
しかし電力ボトルネックがこのスーパーサイクルの速度を強制的に調整している。英国で315件のデータセンターが送電網接続待ちであり、韓国首都圏で1GW申請に7〜8年かかる現実は、設備投資がいくら積極的でも実際の稼働までのリードタイムが数年ということだ。これは逆説的にサイクルを「健全に」する。2000年のドットコムバブル時と違い、今回は物理的制約が過剰投資の速度を遅らせてくれる。電力が天然のサーキットブレーカーの役割を果たしているわけだ。
本当のリスクは技術需要ではなく資金調達構造にある。10対1の投資・収益ギャップ、マイナスに転じたフリーキャッシュフロー、4,500億ドルの社債発行、サーキュラーディール、減価償却論争。これは1840年代の英国鉄道狂騒(Railway Mania)に似ている。鉄道は実際に建設され最終的には使われたが、ピークで資金を出した投資家の大半はカネを失った。AIインフラも似た道をたどる可能性がある。技術は残り、資金調達構造が揺らぐのだ。バンク・オブ・アメリカ調査で回答者の40%がAI設備投資をシステミックな信用イベントの震源に挙げたのも同じ文脈だ。
だから私のシナリオはこうだ。2026〜2027年は電力ボトルネックに速度を調整されたスーパーサイクルが続く。メモリ価格は2027年まで堅調だ。そして2028年前後、メモリ価格のソフトランディング(-10%見通し)と絡んで資金調達構造の脆弱性が試される。ピークアウトが来るとすればその時、技術需要ではなく信用サイクルの形で来るだろう。投資家なら2026〜2027年の半導体の強さを楽しみつつ、2028年のレバレッジ局面へのヘッジを 미리考えておくべきだ。
投資家・エンジニア・政策立案者への示唆
- 投資家:AIインフラ株のバリュエーションは10年来の最低水準だ。懐疑論は価格に織り込まれた局面では「電力を確保した者」が勝者だ。発電・送電・変圧器・ESS(エネルギー貯蔵装置)のバリューチェーンがGPUと同じくらい重要になった。メモリは2028年のソフトランディングシナリオを念頭に置いたポジション管理が必要だ。
- エンジニア:データセンターのボトルネックはチップから電力・冷却に移っている。パワー半導体、液浸冷却、電力分配アーキテクチャといった「インフラ半導体」領域の人材需要が構造的に増える。キャリア的にはGPU設計と同じくらい電力・熱(thermal)設計能力がプレミアムを得る局面だ。
- 政策立案者:韓国の場合、ボトルネックは発電量ではなく送電網の接続余力だ。首都圏1GWに7〜8年かかるなら、AIデータセンター誘致は送電網拡充計画とセットで進めるべきだ。重複申請を選別する需要管理体制とESS補償体系の改善が短期課題だ。
よくある質問
AI半導体バブルは2000年のドットコムバブルと同じか?
似ている点と違う点がある。似ている点は資金調達構造の脆弱性だ。借金で建てたインフラ、膨らんだ需要数字、バリュエーション論争は2000年にも1840年代の鉄道狂騒にも繰り返されたパターンだ。違う点は現金だ。ドットコムバブルは赤字企業のバブルだったが、今はエヌビディアが四半期に597億ドルの純利益を出す構造だ。技術は本物でカネも実際に回っている。だから「技術バブル」ではなく「資金調達バブル」の可能性を見るべきだ。
電力不足が解決すればスーパーサイクルは加速するか?
逆説的だがそうならない可能性がある。電力ボトルネックが解ければデータセンターの稼働速度が上がり、それだけ過剰投資リスクも大きくなる。今の電力制約はサイクルの速度を遅らせる安全弁の役割も果たしている。電力インフラ投資が並行する「管理された拡張」が最も健全なシナリオだ。
メモリスーパーサイクルはいつまで続くか?
現在の見通しでは2027年まで供給不足が続く。DRAM需給充足率は2026年の79%から2027年になってようやく均衡線(100%)に近づく。ただしバンク・オブ・アメリカは2028年の平均価格-10%(DRAM-5%、NAND-13%)のソフトランディング後、2029〜2030年に再成長を見込む。電力ボトルネックに速度調整されるスーパーサイクルシナリオと整合的だ。
個人投資家が今半導体株に向き合う方法は?
バリュエーションは10年来の最低水準まで下がっており、懐疑論はかなり価格に織り込まれたという主張もある。ただ2028年前後の信用サイクルリスクを考えれば、一括買いより分割アプローチと電力・インフラバリューチェーンへの分散が合理的だ。個別銘柄の判断は各自の責任であり、この記事は投資助言ではない。
※この記事は2026年10月16日時点の公開資料をもとに作成した。設備投資見通しや価格予測は市場状況により変わりうるもので、特定銘柄への売買意見ではない。


