 VLSI Korea
Weekly Silicon: 過去最高益なのに株価は下落 — 市場は需要ではなく資金調達を問う
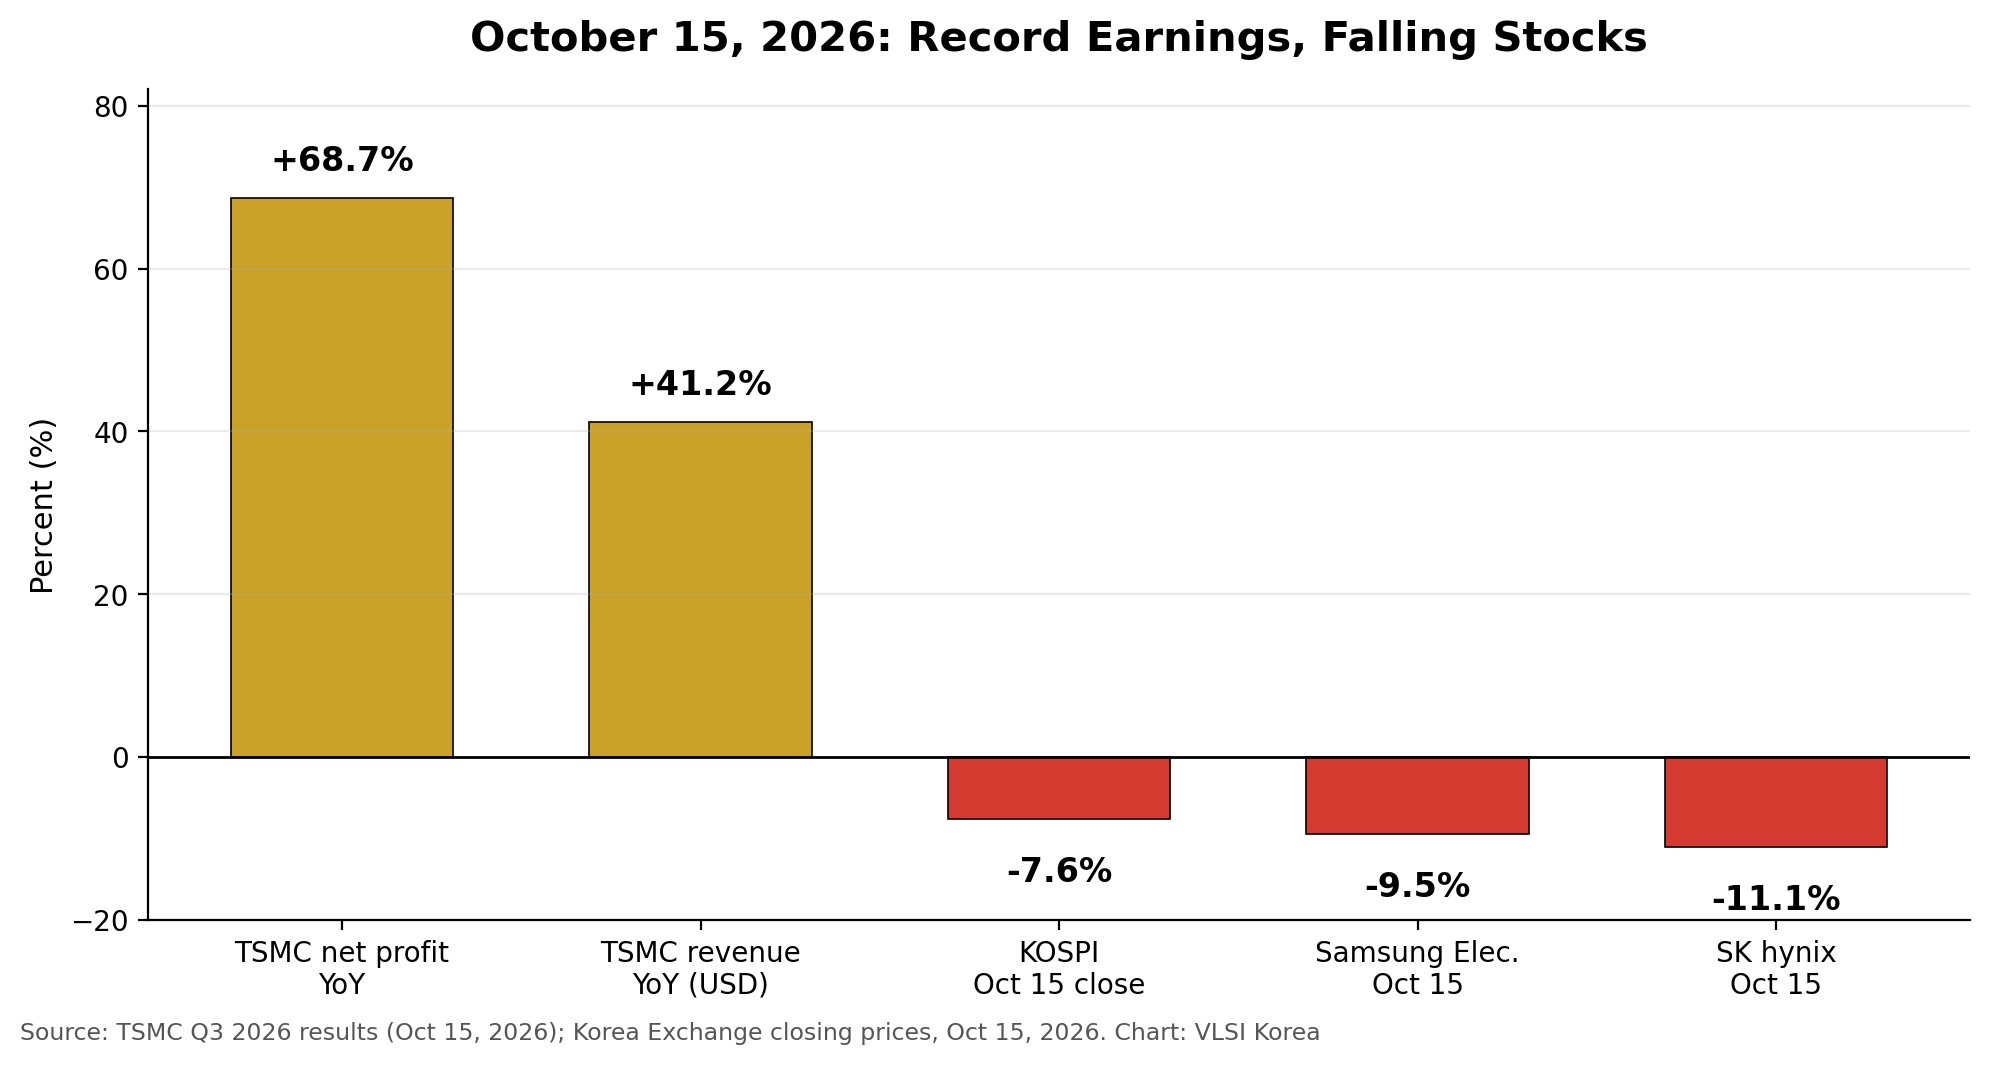
TSMC純利益は+68.7%で6四半期連続の過去最高。それでも10月15日にKOSPIはサーキットブレーカーとともに-7.57%。市場が織り込むのはAI需要ではなく資金調達の持続可能性になった。2026年10月19日時点の分析。


結論 — 需要は証明された。次に問われるのは「誰が、いくらのコストで払うのか」
結論から言えば、2026年10月15日はAI半導体サイクルの転換点だった。同日に発表されたTSMCの第3四半期決算は過去最高だったにもかかわらず、韓国市場はサーキットブレーカーを発動する急落に見舞われた。市場が売ったのは需要ではない。市場が問い直したのは、膨張し続ける設備投資を誰が、どの資本コストで、どこまで持続可能に賄えるのかという資金調達の持続可能性である。
TSMCが2026年10月15日に発表した2026年第3四半期決算は、売上高がNT$1,494.24B(US$46.72B、前年同期比+50.9%)、純利益がNT$763.1B(同+68.7%)、6四半期連続の過去最高益だった。売上総利益率は66.4%、営業利益率は58.7%、EPSはNT$29.43に達した。プロセス別では3nmがウェハー売上高の33%、2nmが8%を占め、用途別ではHPCが売上高の68%を占めた。第4四半期のガイダンスはUS$52.3–54.3B、2026年通年の成長率見通しは約44%へ引き上げられ、2026年の設備投資予算US$60–64Bは据え置かれた。さらに2026–2028年の設備投資は過去3年間を「大幅に上回る」と明示された。CEOのC.C. Wei氏は、需要は依然として供給能力を大きく上回っていると述べた。
それでも株価は上がらなかった。むしろ同日、韓国総合株価指数KOSPIは5,554.22で引け、前日比-7.57%と急落し、12:38(KST)にサーキットブレーカーが発動した。サムスン電子は-9.48%のKRW 210,000、SKハイニックスは-11.06%のKRW 1,262,000まで下落した。過去最高益と市場の崩落が同じ日に起きたという事実そのものが、今週の核心である。投資家は「AI需要は本物か」という古い問いを卒業し、「この建設ラッシュの請求書を誰が払うのか」という新しい問いに移ったのである。
検証ポイント1 — TSMCの数字が示すのは需要の強さではなく、供給の希少性
まず数字を正確に読む必要がある。TSMCの第3四半期は、単なる好決算ではない。売上総利益率66.4%と営業利益率58.7%は、先端プロセスと先端パッケージにおける価格決定力と、事実上の供給独占に近い地位を示している。3nmがウェハー売上高の33%、量産が始まった2nmがすでに8%を占める構成は、顧客が最先端プロセスノードへ一斉に移行している証拠である。HPCが68%という比率も、スマートフォン中心だった過去のTSMCとは別会社のような収益構造を示す。
| 項目 | TSMC 2026年Q3実績 |
| 売上高 | NT$1,494.24B / US$46.72B(前年同期比+50.9%) |
| 純利益 | NT$763.1B(同+68.7%、6四半期連続で過去最高) |
| 売上総利益率 / 営業利益率 | 66.4% / 58.7% |
| EPS | NT$29.43 |
| ウェハー売上高構成 | 3nm 33%、2nm 8%、HPC 68% |
| Q4ガイダンス / 通年見通し | US$52.3–54.3B / 2026年成長率 約44%へ引き上げ |
| 設備投資 | 2026年 US$60–64Bを維持、2026–2028年は過去3年を大幅に上回る |
重要なのはガイダンスの方向である。第4四半期にUS$52.3–54.3Bという強気の見通しを出し、通年成長率を約44%へ引き上げながら、設備投資を減らすどころか将来の大幅増額を示唆した。つまりTSMC自身は減速を見ていない。C.C. Wei氏が需要は供給能力を大きく上回ると繰り返したのも、その自信の表れである。需要側の物語は、少なくともTSMCの受注残高と顧客の前払いの動きを見る限り、まだ崩れていない。問題は需要の有無ではなく、その需要に応えるために必要な資本の規模と価格に移っている。
検証ポイント2 — KOSPI急落とフォワードPER 3倍台が語る「資本コストの再価格付け」
2つ目の検証ポイントは、韓国市場の反応である。2026年10月15日、外国人投資家は1日でKRW 3.6241 trillionを売り越し、10月1日から15日までの累計売り越しはKRW 17.8 trillionに達した。サムスン電子とSKハイニックスという、HBMとDRAMの供給を担う2社が2桁近い下落率を記録したことは、単なる利益確定売りでは説明しにくい規模である。
さらに注目すべきはバリュエーションである。10月14日時点のフォワードPERはサムスン電子が3.61倍、SKハイニックスが3.22倍と、通常の8–9倍を大きく下回る5年来の低水準だった。業績が過去最高圏にある企業がPER 3倍台で取引されるということは、市場が現在の利益を「持続しないピーク」とみなしているか、将来の資本コスト上昇を織り込んで割引率を大きく引き上げているかのどちらかである。今回は後者の色彩が濃い。米国の9月CPIが前年同期比+3.7%と市場予想を上回り、利上げへの警戒感が再燃したことが引き金になった。金利が下がらない、あるいは上がる世界では、データセンター建設に必要な巨額の設備投資の現在価値が下がり、ハイパースケーラーのフリーキャッシュフローへの圧力として跳ね返る。
ここで視点を変える必要がある。AIブームの第1局面では「GPUが足りない」「HBMが足りない」という物理的な不足が株価を決めた。第2局面では「電力が足りない」が加わった。そして今始まった第3局面では「安い資本が足りない」という金融の制約が前面に出ている。需要が強いほど設備投資は膨らみ、設備投資が膨らむほど資金調達と資本コストへの依存度が高まるという自己強化的な構造が、今回の急落で露呈したのである。
検証ポイント3 — サムスンがライバルにベースダイを委ねる日 — NVHBM報道の重み
3つ目の検証ポイントは、週末に報じられたサムスン電子とTSMCの協力報道である。2026年10月18日、ReutersがSeoul Economic Dailyを引用して報じたところによると、サムスン電子はNVIDIAの次世代カスタムHBMであるNVHBMのベースダイにTSMCの3nmプロセスを採用する見通しだという。これはHBMの段階でサムスンとTSMCが協力する初めての事例とされる。なお、これは報道であり、サムスン電子が公式に確認した事実ではない点に留意が必要である。
報道によれば、NVIDIAはサムスン電子、SKハイニックス、マイクロンの3社すべてに対し、NVHBMのベースダイと第6世代にあたる1c DRAMのコアダイにTSMCのプロセスを使うよう求めたとされる。NVIDIAの主張では、NVHBMは標準的なHBM4Eと比較して帯域幅が最大+30%、HBMの消費電力が-15%、XPUのコンピュートダイ面積が最大+25%になるという。ベースダイはHBMの頭脳にあたるロジックダイであり、ここに最先端の3nmを使うことで、メモリメーカーの垣根を越えた標準化と性能最大化を図る意図が読み取れる。
象徴的なのはサムスンの姿勢である。サムスンは設計からメモリ、ファウンドリ、パッケージまでを一貫して提供するターンキー体制を強みとしてきた。そのサムスンが、自社の最も重要な顧客であるNVIDIA向けの最先端HBMで、自社ファウンドリではなくTSMCの3nmを選ぶと報じられた意味は重い。一方で報道は、サムスンが標準HBMや他の顧客向けには自社ターンキーを維持し、TSMCの生産能力が不足する場合の代替策として自社ファウンドリの活用も検討しているとも伝えている。つまり全面降伏ではなく、顧客と製品ごとに最適な供給源を選ぶ現実主義への転換である。垂直統合の誇りよりも、性能と標準化、そして顧客の要求が優先される時代になったことを、この一件は示している。
検証ポイント4 — HBMはDRAMウェハーの3割へ — 汎用メモリの供給を締め付ける構造
4つ目の検証ポイントは、HBMがメモリ供給構造そのものを変えている点である。サムスン電子のEVPであるKim Taewoo氏が2026年9月29日に述べたところによると、HBMは現在DRAMウェハー生産能力の約20%を占め、2027年には約30%に達する見通しである。これはReutersが伝えた発言である。HBMは通常のDRAMよりも大きなダイ面積を必要とし、TSVや積層、テストの工程も長いため、同じウェハーから得られる汎用DRAMのビット供給を実質的に圧迫する。
この構造は2つの含意を持つ。1つは、HBMへの傾斜が続けば、汎用DRAMやNANDの供給が想定以上に締まり、メモリ価格の下支え要因になることである。もう1つは、メモリメーカーの設備投資配分がHBMに集中するほど、サイクルの振幅が大きくなることである。HBMの需要がハイパースケーラーの設備投資計画に直結している以上、資本コストの上昇でデータセンター計画が遅れれば、その影響は真っ先にHBMの発注と価格交渉に現れる。10月15日の急落でメモリ株が最も大きく売られたのは、市場がこの連鎖を意識し始めたからでもある。需要、供給、資本コストはもはや別々の物語ではなく、1つの循環になっている。
来週のチェックポイント — 決算と金利と、報道の真偽
来週以降は、物語ではなく数字で検証する局面に入る。感覚的な楽観や悲観ではなく、以下のチェックポイントを1つずつ確認したい。
- サムスン電子とSKハイニックスの10月下旬決算: HBMの売上高構成、ASP、2027年の供給契約と設備投資計画が、急落後のPER 3倍台を正当化するほど弱いのか、それとも過剰反応だったのかを判定する最初の材料になる。
- 米国ハイパースケーラーの設備投資ガイダンス: データセンター投資の増額が維持されるか、金利上昇を理由に優先順位の見直しが語られるかが、AI需要の持続性を測る最も直接的な指標である。
- 米国の金利とインフレの続報: 9月CPIの上振れが一時的か、利上げ観測がさらに強まるかで、グロース株全体の割引率と資金調達環境が変わる。
- NVHBM報道の確認・否定: サムスン、NVIDIA、TSMCのいずれかから公式な確認や否定が出るか。ベースダイの供給体制は今後のHBM競争の構図を左右する。
- 中国のDRAMメーカーCXMTへの評価: 汎用DRAMの供給と価格、地政学リスクの観点から、中国勢の増産が韓国勢の中長期の収益に与える影響を冷静に見積もる必要がある。
これらのうち2つ以上が悪化方向に重なれば、今回の急落は単なる調整では終わらない。逆に、決算でHBMの需要と価格が再確認され、ハイパースケーラーが設備投資を維持すれば、PER 3倍台という水準は「ピーク利益への過度な割引」として見直される余地がある。来週の焦点は、どちらに転ぶかを見極めることにある。
よくある質問
Q: TSMCが過去最高益でも韓国半導体株が急落したのはなぜですか?
A: 需要の悪化ではなく、資本コストの上昇を市場が織り込んだためです。2026年10月15日、KOSPIは-7.57%の5,554.22で引け、サムスン電子は-9.48%、SKハイニックスは-11.06%下落しました。米国の9月CPIが前年同期比+3.7%と予想を上回って利上げへの警戒感が再燃し、巨額の設備投資を必要とするAIサプライチェーン全体の割引率が引き上げられたことが背景です。
Q: フォワードPER 3倍台は割安のサインですか?
A: 単純には言えません。10月14日時点でサムスン電子は3.61倍、SKハイニックスは3.22倍と通常の8–9倍を下回る5年来の低水準でした。これは市場が現在の高利益を持続しにくいピークとみているか、資本コスト上昇を織り込んでいる可能性を示します。割安かどうかは、10月下旬の両社の決算でHBM需要と設備投資計画がどう示されるかで判断する必要があります。
Q: サムスンがTSMCの3nmをHBMに使うという報道は確定情報ですか?
A: 確定情報ではありません。2026年10月18日にReutersがSeoul Economic Dailyを引用して報じた内容であり、サムスン電子の公式確認は出ていません。報道では、NVIDIAの次世代カスタムHBMであるNVHBMのベースダイにTSMC 3nmを使う見通しとされ、標準HBMではサムスンの自社ターンキーが維持されるとも伝えられています。
Q: NVHBMは標準のHBM4Eと何が違いますか?
A: NVIDIAの主張によれば、NVHBMは標準的なHBM4Eと比較して帯域幅が最大+30%、HBMの消費電力が-15%、XPUのコンピュートダイ面積が最大+25%になるカスタムHBMです。ベースダイにTSMCの3nmのような先端ロジックプロセスを使うことで、メモリメーカーを問わない標準化と性能向上を狙う点が特徴です。
Disclosure
本記事は情報提供のみを目的としたものであり、投資助言ではありません。データは2026年10月19日時点の情報に基づき、数値は各社の発表および本記事で引用した報道によるものです。NVHBMに関するサムスン電子とTSMCの協力は報道段階の情報であり、関係各社の公式確認とは区別して読む必要があります。投資判断は読者自身の責任で行ってください。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


