 VLSI Korea
YMTCの生産量が巨大になった:月産50万枚目標、NAND出荷で世界3位
YMTCのNAND生産量が急増している。2026年第2四半期の出荷シェアは16.5%で世界3位、2027年のウェハ生産は48万6千枚増え、サムスンとSKハイニックスの増加分の6.5倍になる。月産50万枚目標の意味を数字で整理した。


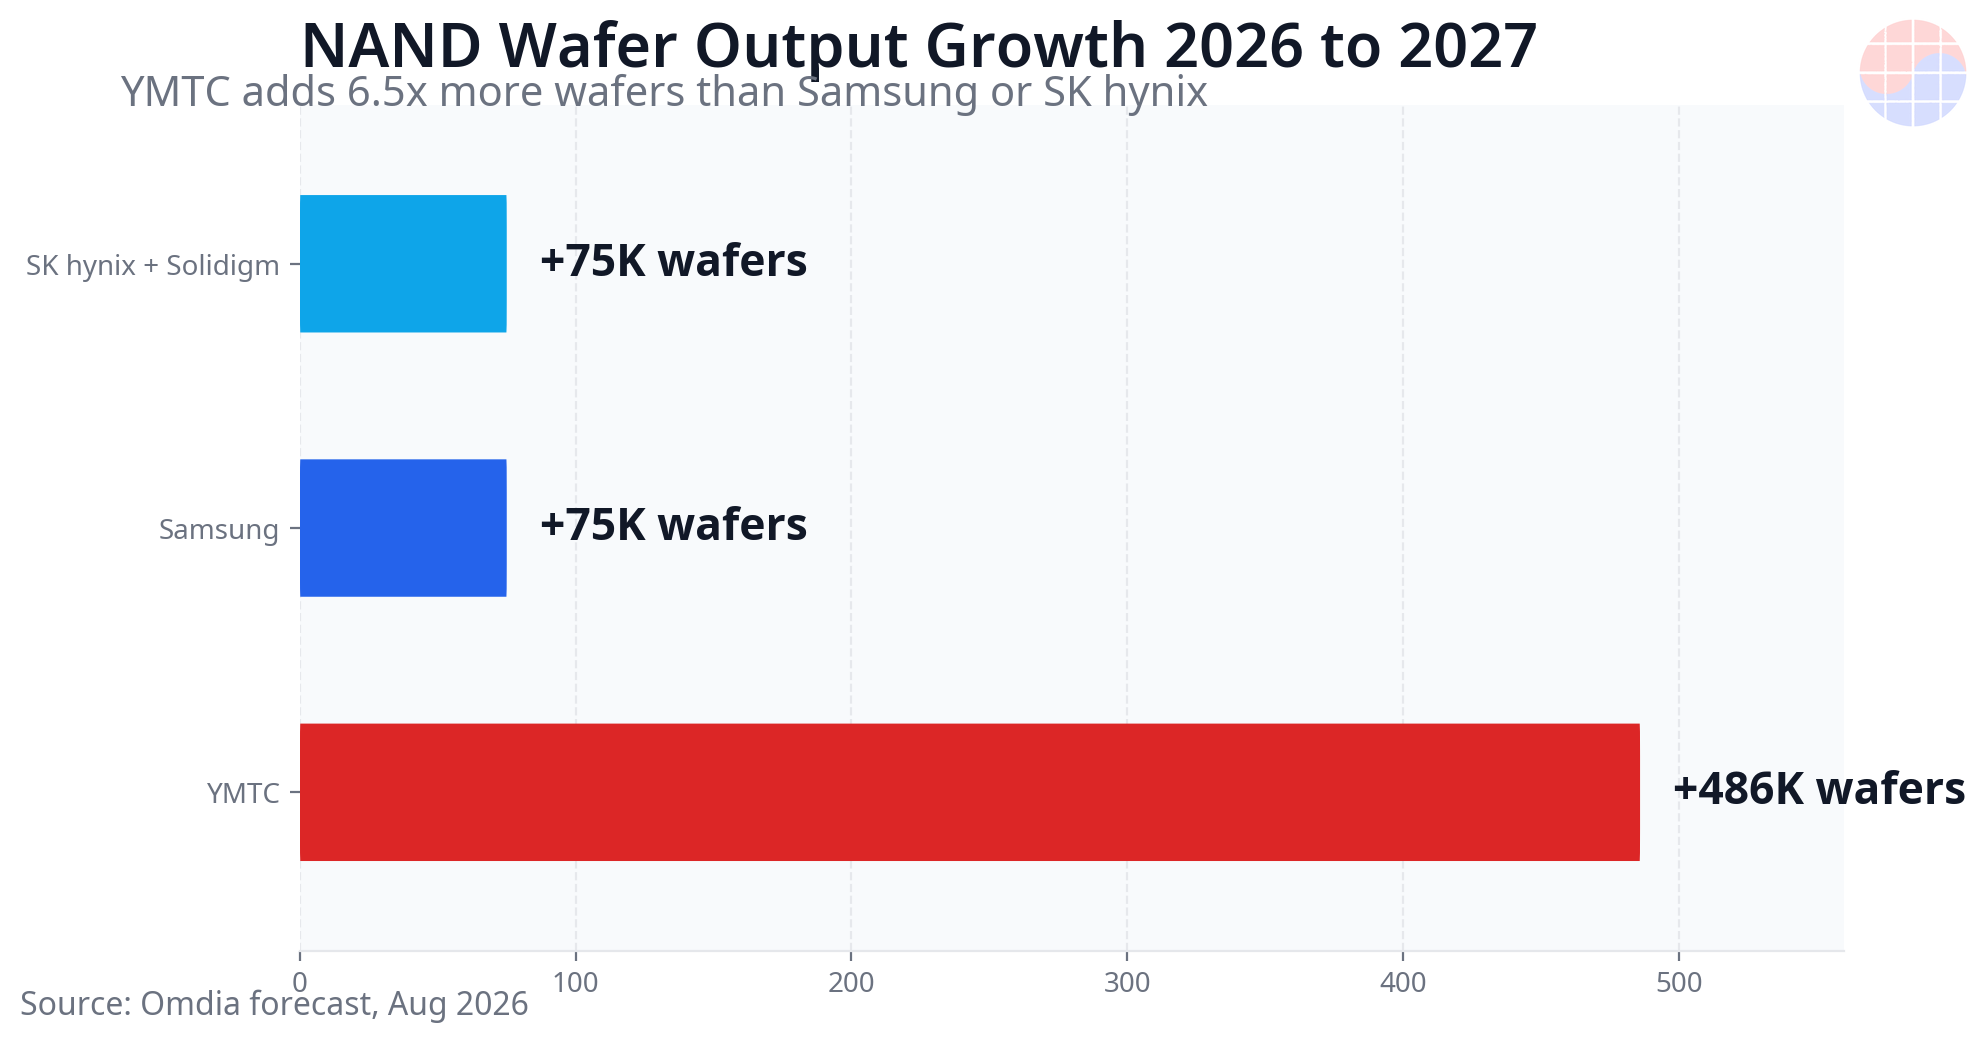
YMTCのNAND生産量は、サムスンとSKハイニックスが脇役として扱えない規模になった。2026年10月22日に公表されたCounterpoint Researchのデータによると、YMTCの世界NAND出荷シェアは2026年第2四半期に16.5%で、世界第3位となった。OmdiaはYMTCの年間ウエハー生産量が2026年の201万枚から2027年には249万6000枚へ増え、48万6000枚の増加になると予測している。サムスンとSKハイニックスは同じ期間にそれぞれ7万5000枚の増加にとどまる。YMTC単独で、韓国勢のいずれよりも6.5倍多いウエハーを追加する計算だ。
目標はさらに大きい。YMTCは長期的なNAND出荷シェア目標を20%に設定し、DRAMを含む総ウエハー能力を月約50万枚まで引き上げようとしている。これはサムスンのNAND能力の推定値である月39万枚から45万枚を上回る。物理的なウエハー量だけを見れば、世界最大のNAND生産者が入れ替わる可能性がある。
主要な数字
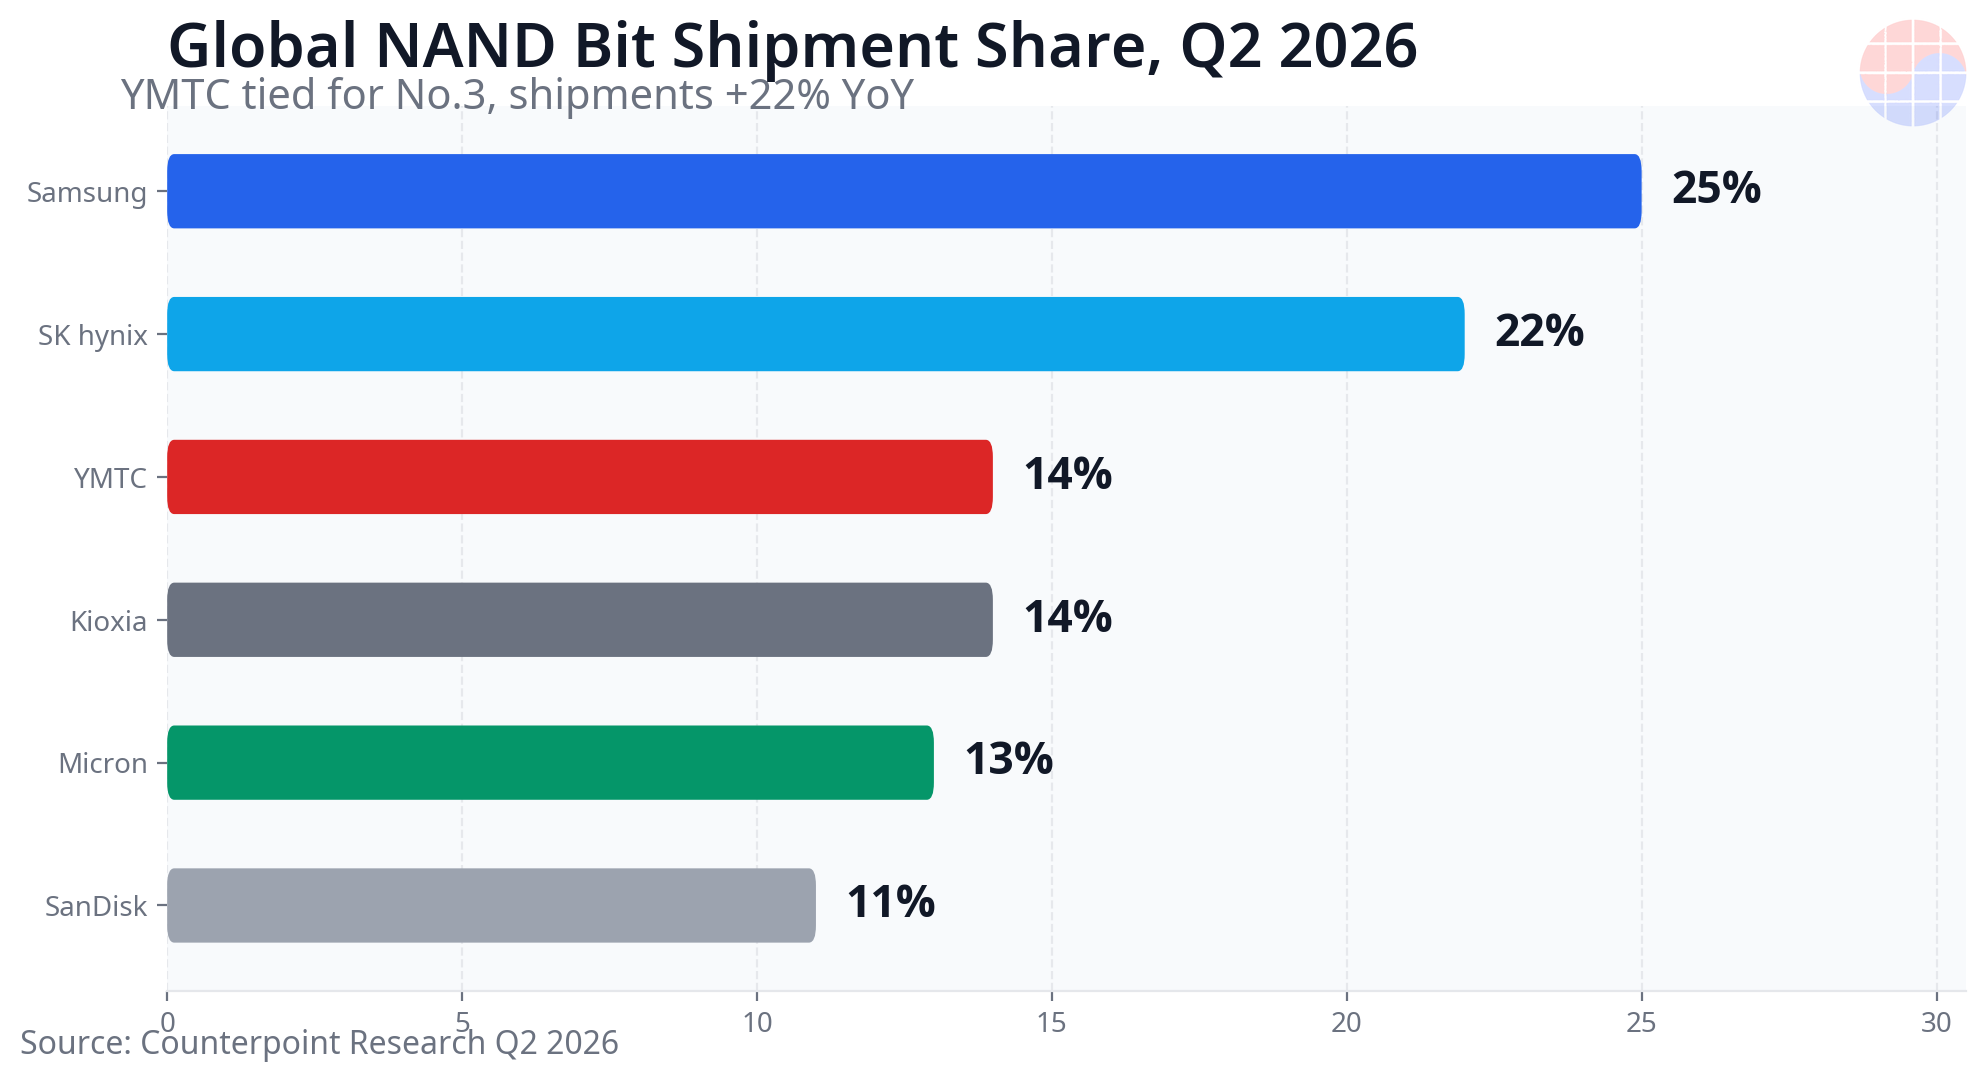
- 出荷シェア:2026年第2四半期に16.5%、世界第3位(Counterpoint、2026年10月22日)。ビット出荷ベースでは14%で、サムスンの25%、SKハイニックスの22%に次いで第3位に並び、ビット出荷は前年同期比22%増となった。
- 生産の伸び:2027年に48万6000枚増、24.2%増(Omdia)。これに対してサムスンは7万5000枚増、Solidigmを含むSKハイニックスも7万5000枚増にとどまる。
- 武漢第3工場:生産量が2026年の9万枚から2027年には57万5000枚へ、6倍以上に跳ね上がる。増加分の大半はこの単一工場から生まれる。
- 中国シェア:YMTCは中国で38.5%と首位に立ち、サムスンの33.5%、SKハイニックスの17%を上回る。1年前、YMTCの中国シェアは28%だった。
- 能力の道筋:現在は月約20万枚、第3工場で月約30万枚、第4・第5工場で月約40万枚、DRAMを含む最終目標は月約50万枚。
- 研究開発:2023年から2025年に142億元を投資し、研究開発人員は4796人で全従業員の30%超を占め、登録済みの発明特許は5611件に上る。
1. 生産:主役は成長率だ
核心となる事実は絶対的な規模ではなく、成長の速さである。サムスンとSKハイニックスは能力をDRAMとHBMへ振り向けている。サムスンの平沢P5のNAND生産は2027年から2030年にかけてようやく拡大し、SKハイニックスの清州M17の最初のクリーンルームは2028年12月の予定だ。韓国勢2社にとって、本格的なNAND量の増加は実質的に2028年以降の話となる。
YMTCは逆方向に進んでいる。武漢第1工場は月約10万枚、第2工場は月約6万枚で稼働し、いずれもほぼフル稼働に近い。第3工場は今年末に初期稼働を開始し、来年から本格量産に入る。段階的な変化はここから生まれる。
| 企業 | 2026年予測 | 2027年予測 | 増加分 |
|---|---|---|---|
| YMTC | 201万枚 | 249万6000枚 | +48万6000枚(+24.2%) |
| サムスン | 477万枚 | 484万5000枚 | +7万5000枚 |
| SKハイニックス(Solidigmを含む) | 279万枚 | 286万5000枚 | +7万5000枚 |
出典:2026年8月に報じられたOmdiaの予測。平たく言えば、2027年に市場へ新たに投入されるNANDウエハーの大半は武漢から来ることになる。
2. シェア:世界第3位、中国ではすでに第1位
シェアの数字は物差しによって変わる。Counterpointの出荷ベースの数値は、YMTCの上海STAR Market上場申請に基づくもので、10月22日に公表され、16.5%だった。同社のメモリートラッカーによるビット出荷ベースの数値は14%で、キオクシアと並んで第3位となった。いずれも同じ方向を示している。YMTCは出荷でキオクシアとマイクロンを追い抜き、前にはサムスンとSKハイニックスだけが残った。
中国国内では順位がすでに入れ替わった。YMTCは中国のNAND市場で38.5%を握り、サムスンの33.5%、SKハイニックスの17%を上回る。この変化が、サムスンに西安工場を約200層から286層のV9へ高度化させ、2026年末までに5000枚、2027年末までに4万枚という報道された計画を進めさせ、SKハイニックスにも大連工場の高度化を促した。
3. 能力ロードマップ:月50万枚が意味するもの
YMTCの現在の能力は武漢の2工場を合わせて月約20万枚と推定される。第3工場で月約30万枚へ、さらに2工場を追加して月約40万枚へ、そしてDRAMを含む全社目標は月約50万枚だ。
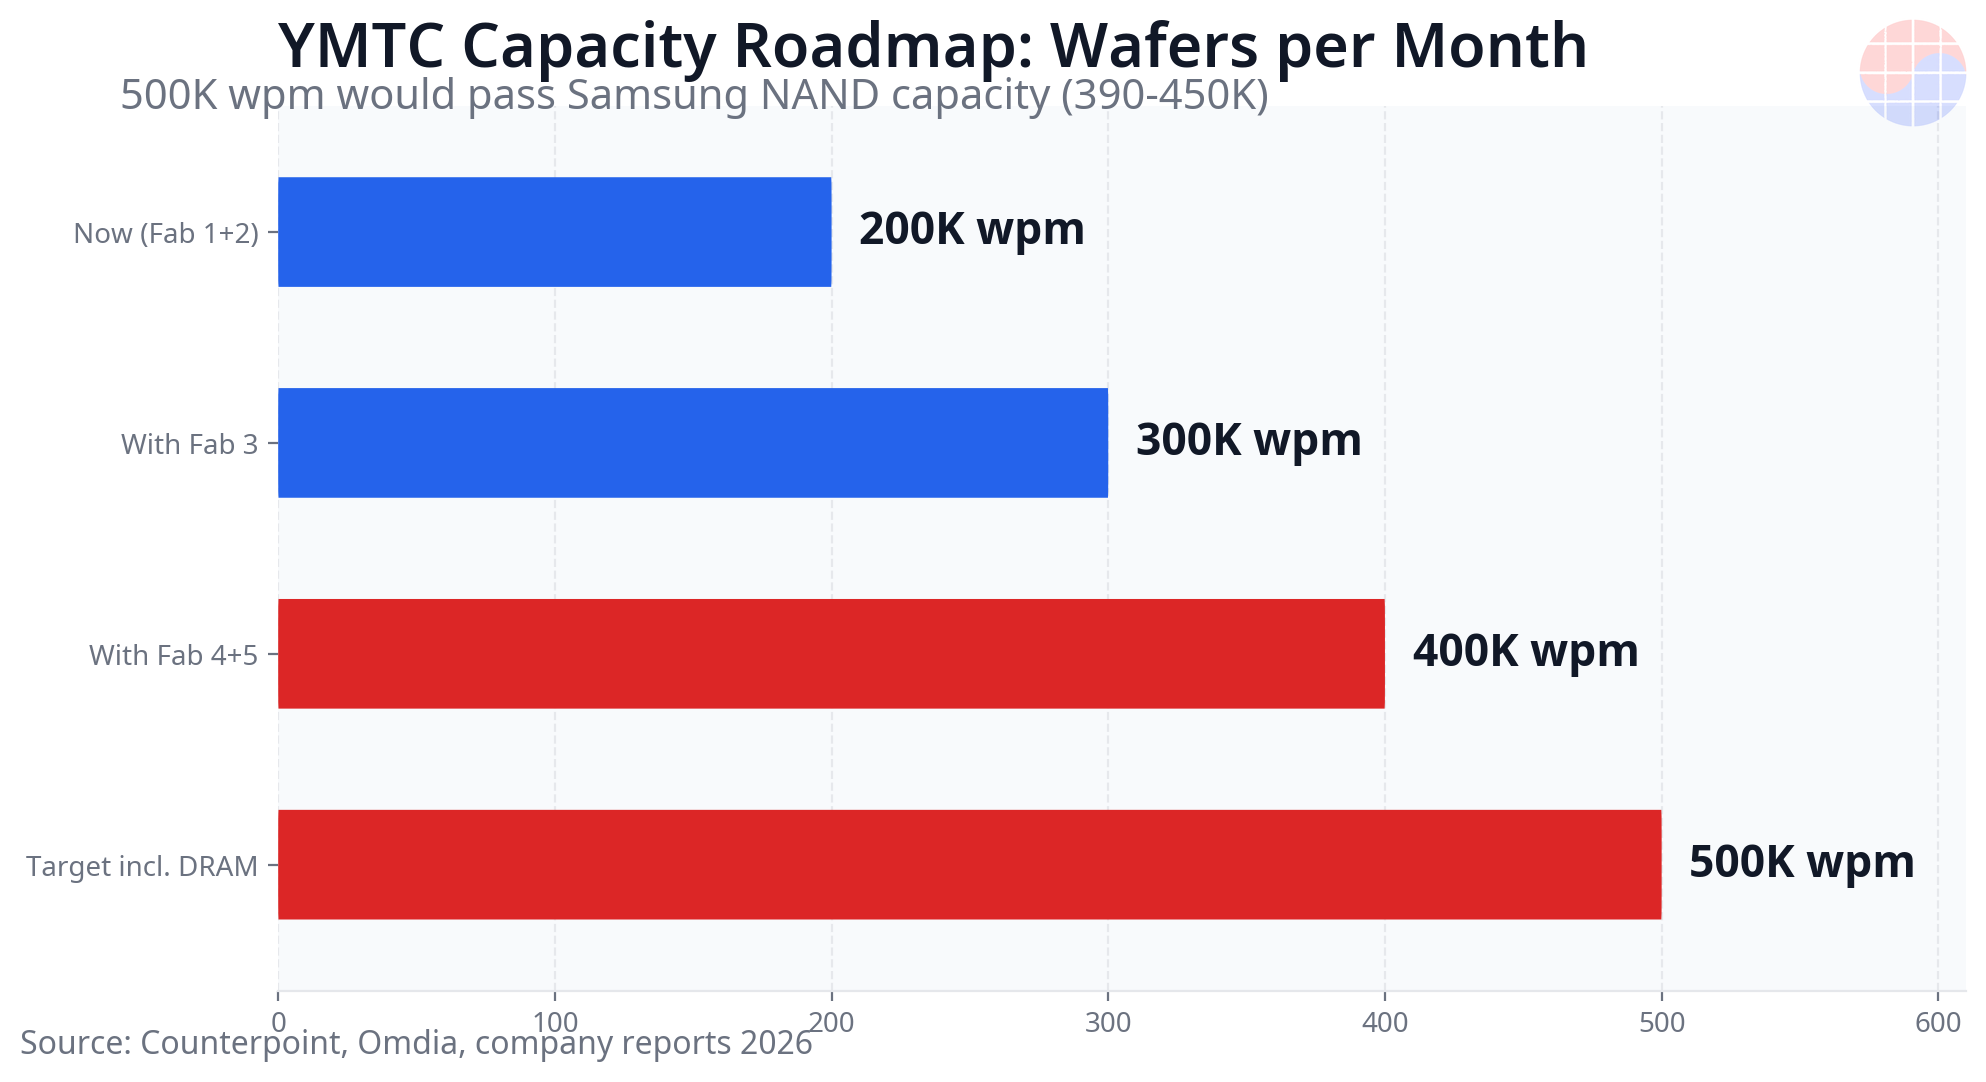
この目標が重要な理由は比較にある。サムスンのNAND能力は月39万枚から45万枚と推定される。目標を達成すれば、YMTCはウエハー投入量で最大のNAND生産者になる。ただし、ウエハー投入量はビット生産量ではない。層数、歩留まり、製品構成がビットコストを決め、量の首位は売上の首位ではない。その点は次の節の主題となる。
4. なぜ可能なのか:Xtackingと国産装置
土台となっているのはYMTCの接合アーキテクチャであるXtackingだ。メモリーセルアレイと周辺回路を別々のウエハーに作り、その後に接合する。それぞれの側で適したプロセスを使え、極端紫外線リソグラフィーなしでも成熟した深紫外線装置で層数を増やし続けられる。EUVへのアクセスを輸出規制で阻まれる環境では、この構造は生存戦略の役割も果たす。
YMTCはXtacking 4.0で267層の3D NANDを量産し、2つのデッキを接合した294層品を出荷した。300層を超える世代は来年の計画だ。技術の重みはサムスン自身の行動が裏付けている。2025年2月、サムスンはYMTCのXtacking関連特許のライセンスを受けた。業界の集計でも、YMTCのハイブリッド接合の中核特許は119件で、サムスンの83件、SKハイニックスの11件を上回る。
国産装置ももう一つの原動力だ。武漢第3工場は、国産装置が装置全体の50%を超えたと報じられた初の大規模な中国のメモリー工場であり、中国ベンダーがエッチング、成膜、洗浄、計測で急速にシェアを伸ばしている。リソグラフィーは依然として弱点だが、他の工程が国産化されるたびに、制裁下でも工場建設を速く進める力になる。
5. 量では第3位、売上では第5位:まだ越えていない壁
YMTCの弱点は自社の数字に表れている。ビット出荷では第3位だが、売上ではキオクシアとマイクロンの後塵を拝して第5位にとどまる。理由は製品構成だ。生産は依然としてコンシューマー向け製品に偏っており、収益の中心はエンタープライズSSDにある。同製品は2026年第2四半期に全NANDビットの48%を占め、年末までに50%を超える見通しだ。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
価格は両刃の剣だ。YMTC製品は韓国勢や日本勢より10%から20%安いと評価される。それでシェアは買えるが、量を売上と利益に変えるにはエンタープライズSSDの認定とデータセンター顧客が必要だ。Counterpointは、NANDメーカーが将来の設備投資を自力で賄える最低ラインを15%シェアとみている。YMTCはそのラインに到達した。次の試練は量ではなく、製品構成だ。
6. NANDの次はDRAM
YMTCは接合技術をDRAMへ広げている。2025年10月以降、第2工場で16Gb LPDDR5を月約5000枚の規模で開発・試験しており、速度は7500MT/sで、現時点ではハイkメタルゲートは使っていない。後継製品は垂直チャネルトランジスタと4F2セル構造を採用した9600MT/sのLPDDR5で、第3工場での量産が計画されている。
Counterpointのリサーチ担当バイスプレジデントであるNeil Shah氏は、3D DRAMこそ業界が最終的に進むべき方向であり、積層ウエハー接合で実績を持つYMTCはその移行で有利な位置にあると主張する。ただし、DRAMの認定障壁はNANDより高く、歩留まりと顧客認定が事業になるかどうかを決める。現時点ではパイロットであり、確定した量産スケジュールではない。
7. 韓国勢にとっての意味
第一に、NAND価格だ。TrendForceは、新たな能力が稼働することで2027年後半からNAND供給が緩み、価格下落圧力が高まるとみており、YMTCはその新たな能力の中心にいる。中国の量が増える局面でコンシューマー需要が弱ければ、価格下落は加速しかねない。
第二に、中国工場戦略だ。韓国勢2社は中国でのシェア低下に対して、西安と大連でのノード高度化で応じている。以前の分析であるサムスンとSKハイニックスの中国NAND工場高度化と、6社比較のMemory Giants Comparedを参照してほしい。
第三に、HBMへの転換の機会費用だ。韓国のNANDが横ばいなのは選択の結果である。限られた資本がHBMとDRAMへ向かい、YMTCがその空白を埋めた。技術的な優位が量の劣勢をどれだけ長く相殺できるかが、今やNANDにおける開かれた問いとなった。
8. リスク:制裁が依然として最大の変数
YMTCは2022年12月以降、米商務省のエンティティリストに掲載されている。先端装置の調達は阻まれ、海外顧客の認定も制約されるため、生産量の多くが中国国内で吸収されている。議論中の追加の米国の法案は、Xtackingロードマップが依存する深紫外線リソグラフィー、エッチング、成膜の装置まで対象にしており、その帰趨がロードマップの速度を左右しうる。
他のリスクも残る。国産装置の歩留まり、300層超への移行におけるビットコスト、エンタープライズSSD認定の速さ、そして上場に伴う財務開示がこれまでの成長ストーリーを裏付けるかどうかだ。生産拡大自体は確認された事実である。それが利益に結びつくかどうかは、まだ証明されていない。
よくある質問
Q. YMTCのNAND市場シェアは正確にはどれくらいか?
A. 基準によって異なる。出荷ベースでは、Counterpointが2026年10月22日に公表したデータで、2026年第2四半期に16.5%とした。ビット出荷ベースでは14%で、サムスンの25%、SKハイニックスの22%に次いで第3位に並ぶ。YMTCの長期目標は20%だ。
Q. YMTCの生産はどれだけ増えるのか?
A. Omdiaは年間ウエハー生産量が2026年の201万枚から2027年には249万6000枚へ増え、48万6000枚増、24.2%増になると予測している。武漢第3工場の生産量が9万枚から57万5000枚へ6倍以上に増えることが、増加分の大半を占める。
Q. YMTCはサムスンより多くNANDを作るようになるのか?
A. ウエハー能力の目標で見れば、その可能性がある。DRAMを含むYMTCの目標は月約50万枚で、サムスンのNAND能力の推定値である月39万枚から45万枚を上回る。ビット生産量と売上は依然として層数、歩留まり、製品構成に左右され、YMTCの売上順位は第5位のままだ。
Q. YMTCは米国の制裁を受けながらどうやって拡大しているのか?
A. 2つの要因が最も重要だ。Xtacking構造はEUVなしで既存装置のまま層数を引き上げ、国産装置は第3工場で装置全体の50%を超えた。リソグラフィーは依然として制約である。
Q. YMTCはDRAMを作っているのか?
A. 開発とパイロットの段階にある。第2工場で16Gb LPDDR5を月約5000枚で7500MT/sで試験しており、9600MT/sの次世代品が第3工場で計画されている。認定と量産の時期はまだ確定していない。
出典:Counterpoint Researchのメモリートラッカーと2026年10月22日の上場関連分析、2026年8月に報じられたOmdiaのNANDウエハー生産予測、サムスンの西安工場高度化に関するReutersの報道。能力の数値は調査機関の推定と報道であり、企業の開示ではない。基準(出荷、ビット、ウエハー)は本文に明記した。2026年10月23日時点。
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能


