 VLSI Korea
마켓 불레틴: 패키징 매출 51% 상승 — ASE 47.4억 달러, 후공정도 함께 커진다
ASE의 패키징·테스트(ATM) 매출이 2026년 3분기 47.4억 달러로 전년 대비 51.0% 늘며 그룹 성장률 44.8%를 앞질렀다. ASE는 2026년 설비투자를 105억 달러로 올렸고, Amkor도 3분기 가이던스를 높였다. 후공정이 전공정과 함께 커지는 구조를 정리했다.


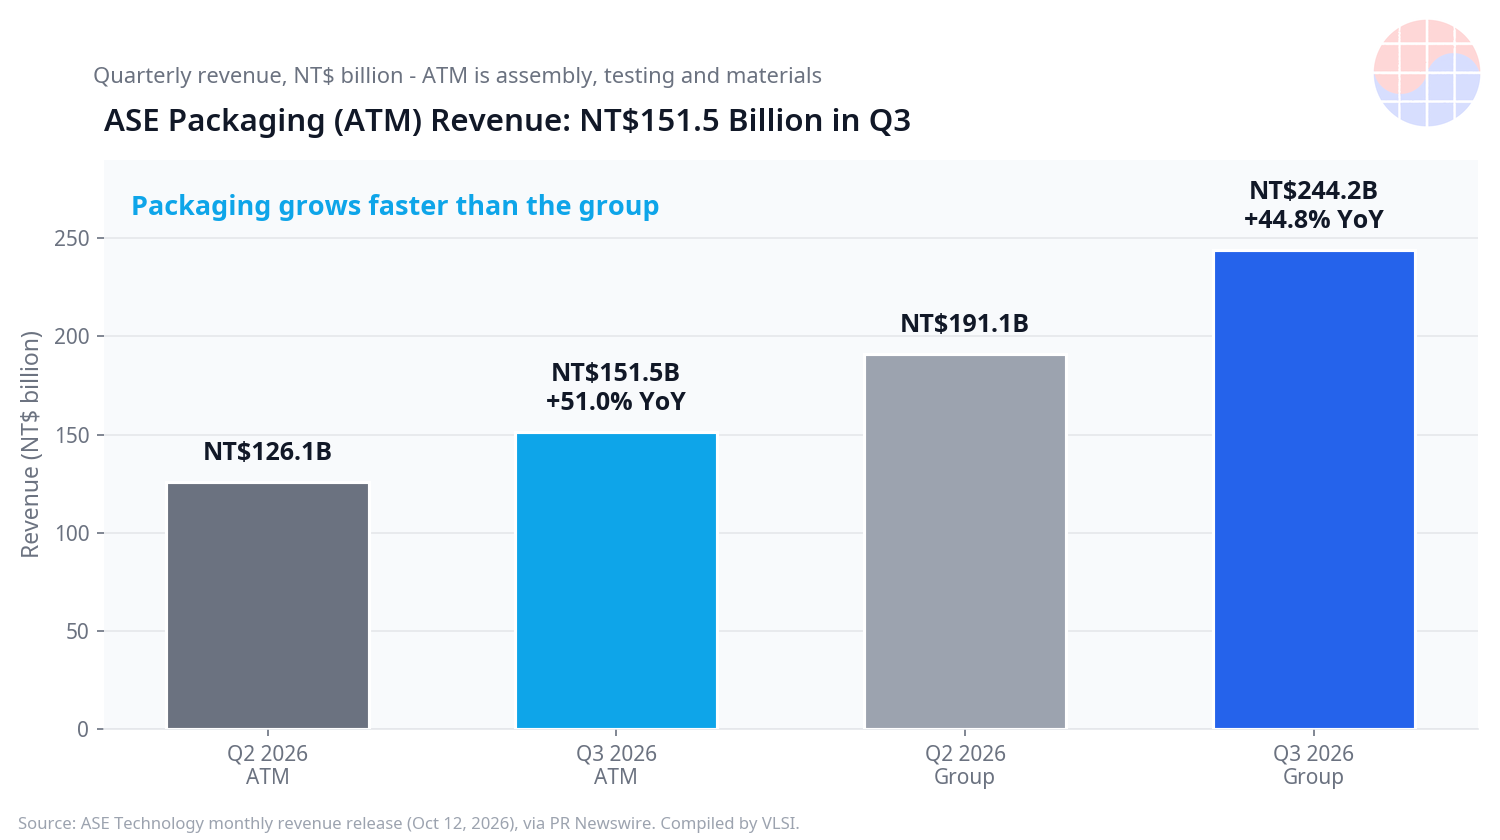
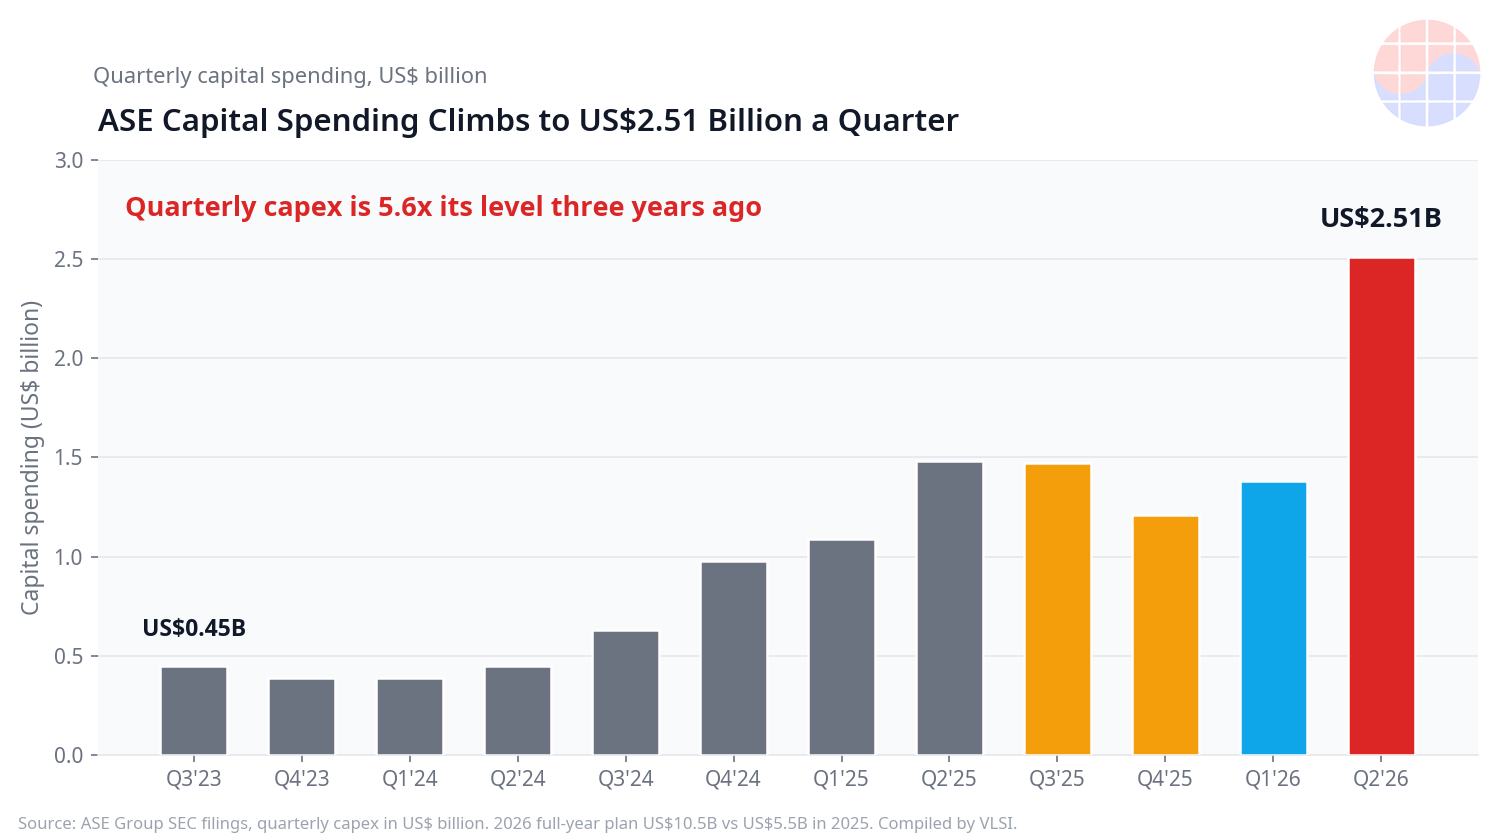
모두가 주목하는 병목은 웨이퍼 팹이다. 그런데 숫자는 후공정도 같은 속도로 커지고 있다고 말한다. ASE Technology의 2026년 3분기 조립·테스트·소재(ATM) 매출은 1,514.9억 대만달러(47.4억 달러)로 전 분기 대비 20.1%, 전년 대비 51.0% 증가(대만달러 기준, 달러 기준 40.6%)했고, 그룹 매출은 44.8% 늘어난 2,441.6억 대만달러(76.4억 달러)를 기록했다 (ASE Technology 월간 매출, 2026년 10월 12일). 패키징은 더 이상 제조 뒤에 붙는 값싼 후처리 공정이 아니다. ASE의 선단 첨단 패키징 사업은 2026년 목표 35억 달러를 웃돌며 달리고 있고, 연간 설비투자(capex)는 105억 달러로 2025년의 55억 달러의 거의 두 배로 상향됐다.
Key Highlights
- ATM +51.0%: ASE의 ATM 매출은 2026년 3분기에 1,514.9억 대만달러(47.4억 달러)로 전년 대비 대만달러 기준 51.0%, 달러 기준 40.6% 증가했다. 그룹 매출의 약 62%를 차지하고, 그룹의 전년 대비 매출 증가분의 약 3분의 2가 ATM에서 나왔다 (ASE 월간 매출 분석, 2026년 10월 12일).
- 9월이 흐름을 확인한다: 9월 ATM 매출은 526.7억 대만달러(16.6억 달러)로 전년 대비 50.5% 증가했고, 그룹 9월 매출은 881.3억 대만달러(27.8억 달러)로 45.5% 늘었다 (ASE Technology, 2026년 10월 12일).
- LEAP는 계획을 앞선다: ASE의 선단 첨단 패키징 사업 LEAP의 2026년 매출은 기존 26억 달러 초과에서 상향된 35억 달러 목표를 웃돌며 달리고 있다. 2026년 연간 설비투자는 105억 달러로 2025년 55억 달러에서 상향됐고, 신규(greenfield) 13개·증설(brownfield) 8개 프로젝트가 진행 중이다 (ASE 설비투자·LEAP 업데이트, 2026년 10월).
- Amkor의 기록적 분기: Amkor는 2026년 2분기에 매출 19.0억 달러로 사상 최대, 전년 대비 26% 증가를 기록했고 매출총이익률은 12%에서 16.8%로 확대, 순이익은 5,400만 달러에서 1억 7,400만 달러로 늘었다. 첨단 제품 매출은 15.6억 달러였다. 3분기 가이던스는 매출 19.5억~20.5억 달러, 매출총이익률 18.5~19.5%이며 연간 설비투자는 25억~30억 달러다 (Amkor 2026년 2분기 실적, Zacks 경유, 2026년).
- 기판에 31.4억 달러의 표결: 삼성전기(Samsung Electro-Mechanics)는 세종 사업장의 FC-BGA 기판 생산능력을 늘리기 위해 4.27조원(31.4억 달러)을 투자한다. 회사 역사상 단일 제품 최대 설비투자이며, 기간은 2026년 9월부터 2028년 5월까지, 양산은 2028년 9월 시작이다 (Korea Times, 2026년 9월 28일).
Market Update
성장률 자체보다 구조가 중요하다. ATM은 대만달러와 달러 기준 모두에서 그룹보다 빠르게 성장했고, 2026년 2분기 ATM 매출총이익률은 27.3%로 그룹의 21.0%를 크게 웃돌았다 — 물량만이 아니라 패키징 제품 믹스가 수익성을 끌어올리고 있다는 뜻이다. 설비투자는 현금으로 같은 이야기를 한다. ASE는 2026년 2분기 한 분기에만 25.1억 달러를 썼는데, 이는 2023년 3분기의 4.5억 달러의 5.6배다. 생산능력은 신규 13개·증설 8개 프로젝트로 덩어리(block) 단위로 늘어나며 2028년과 2029년 일부까지의 공급을 담당한다. 그래서 9월 ATM의 전월 대비 증가율이 +2.7%로 둔해 보여도 전년 대비 50%대 성장과는 모순이 아니다 — 패키징 능력은 계단식으로 붙는다.
| 1년 전 / 기존 계획 | 현재 (실적 또는 계획) | |
|---|---|---|
| ASE ATM 매출 (3분기) | 약 1,003억 대만달러 (2025년 3분기, 증가율 역산) | 1,514.9억 대만달러 (47.4억 달러), 전년 대비 +51.0% |
| ASE 그룹 매출 (3분기) | 약 1,686억 대만달러 (2025년 3분기, 증가율 역산) | 2,441.6억 대만달러 (76.4억 달러), 전년 대비 +44.8% |
| ASE 2026년 설비투자 계획 | 2025년 집행 55억 달러 | 2026년 계획 105억 달러 |
| ASE LEAP 첨단 패키징 | 목표 26억 달러 초과 | 2026년 35억 달러 목표를 웃도는 흐름 |
| Amkor 매출 / 이익률 | 15.1억 달러, 12% (2025년 2분기) | 사상 최대 19.0억 달러, 16.8% (2026년 2분기) |
| Amkor 애리조나 캠퍼스 | 1단계: 클린룸 33,000제곱미터 | 2단계 60,000제곱미터 추가, 총 계획 약 120억 달러 |
ASE 수치는 회사 월간 매출 발표(미감사, 2026년 10월 12일) 기준이며, 전년 분기 값은 발표된 증가율에서 역산한 값이다. LEAP와 설비투자 계획은 2026년 10월 ASE 공시에 따랐다. Amkor 수치는 2026년 2분기 실적(2026년 7월) 기준이다. 설비투자 계획과 가이던스는 실적이 아니다.
Amkor는 이것이 한 회사의 분기가 아니라 업계 패턴임을 보여준다. 컴퓨팅(Computing) 매출은 데이터센터 수요로 2026년 2분기에 사상 최대를 기록했고, 고밀도 팬아웃(HDFO) 기반 신규 데이터센터 CPU 프로그램이 양산에 들어갔으며, 경영진은 3분기 컴퓨팅 매출이 전 분기 대비 약 30% 늘어날 것으로 본다. 공장 가동률은 50%대에서 70%대로 올라섰고, 고객 확약이 1단계 계획 33,000제곱미터를 이미 넘어선 애리조나 캠퍼스는 2단계로 60,000제곱미터를 추가해 총 투자 계획이 약 120억 달러에 이른다. 한 층 아래에서는 기판이 전략 자산처럼 자금을 받고 있다. 삼성전기의 세종 FC-BGA 31.4억 달러 증설은 장기공급계약으로 확보한 AI 서버 수요를 명시적으로 겨냥한다.
VLSI's View
패키징은 이제 뒤가 아니라 임계 경로(critical path) 위에 있다. AI 가속기는 웨이퍼가 팹을 나선 시점에 완성품이 아니다. 인터포저(interposer)나 첨단 기판, HBM 스택의 배치와 본딩, 최종 테스트가 모두 필요하고, 이들 각각은 수년 전에 지어둬야 하는 생산능력이다. ATM이 51% 성장하는 사이 TSMC의 웨이퍼 매출이 2nm 믹스로 성장하는 것은 같은 파도를 두 지점에서 측정한 것이다. 전공정과 후공정은 함께 커지며, 어느 쪽이든 서버 출하를 막을 수 있다.
한국 관점은 기판과 메모리 패키징으로 통한다. 삼성전기가 세종 FC-BGA에 회사 역사상 최대인 단일 제품 투자 31.4억 달러를 2028년 5월까지 집행하는 것은, 칩과 보드 사이의 층(layer)에서 한국이 자리를 사들이는 움직임이다. HBM도 같은 논리다. 모든 HBM 스택은 메모리 제품이기 전에 첨단 패키징 제품이다. 패키징과 기판을 값싼 후공정으로 여기는 국내 공급사는 마진이 이동하는 곳을 놓칠 것이다 — ASE의 ATM 매출총이익률 27.3%는 이미 그룹 평균을 크게 웃돈다.
이제 제약은 수요가 아니라 실행이다. ASE 스스로 한계를 21개 프로젝트에 장비가 얼마나 빨리 설치되는지로 규정한다. 칩 구현(implementation)을 해본 사람에게는 익숙한 모양이다. 가동률이 오르고 일정이 장비 입고와 클린룸 준비에 달려 있으면, 리드타임은 매끄럽게가 아니라 계단식으로 늘어난다. 구매자는 월간 ATM의 정체를 수요 신호가 아니라 생산능력 덩어리가 붙는 과정으로 읽어야 한다.
Chase's Take: 물리 설계에서 우리는 이 교훈을 비싸게 배웠다. 설계는 합성(synthesis)이 끝났다고 끝난 것이 아니라, 타이밍을 닫고(closure) DRC를 통과해 테이프아웃해야 끝난 것이다. AI 실리콘도 같은 정의 문제를 안고 있다. 웨이퍼는 패키징과 테스트를 거쳐 출하 가능한 가속기가 되기 전까지는 재고일 뿐 연산(compute)이 아니다. 시장은 여전히 팹 단계를 본문으로, 후공정을 각주로 가격을 매긴다. ASE가 1년에 설비투자를 50억 달러 더 얹는 것은, 그 각주가 본문의 한 챕터가 되고 있다는 신호다.
Outlook
- 10월 29일 ASE 3분기 실적: 이익률과 LEAP 매출 공개 여부가 51% 성장이 가이던스만큼 이익으로 전환되는지를 가를 것이다.
- 4분기 월간 매출: 신규 생산능력이 붙으면서 ATM이 9월의 전월 대비 +2.7%에서 다시 가속하는지 확인할 차례다.
- Amkor 3분기 실적: 매출 19.5억~20.5억 달러, 매출총이익률 18.5~19.5% 가이던스는 첨단 패키징의 가격결정력을 직접 보여줄 것이다.
- 2027년 LEAP 목표: ASE는 선단 첨단 패키징 매출을 2027년에 대략 두 배로 잡고 있다. 설비투자 105억 달러 계획이 유지되는지, 다시 오르는지가 관전 포인트다.
FAQ
ASE의 패키징 사업은 얼마나 빠르게 성장하는가? ASE의 조립·테스트·소재(ATM) 매출은 2026년 3분기 1,514.9억 대만달러(47.4억 달러)로 전년 대비 대만달러 기준 51.0%, 달러 기준 40.6% 증가해 그룹 매출 성장률 44.8%를 앞질렀다 (ASE Technology, 2026년 10월 12일).
LEAP란 무엇이고 규모는 어느 정도인가? LEAP는 AI와 고성능 컴퓨팅 칩을 위한 ASE의 선단 첨단 패키징 사업이다. 2026년 매출은 26억 달러 초과에서 상향된 35억 달러 목표를 웃돌며 달리고 있고, ASE는 2027년에 이를 대략 두 배로 만드는 것을 목표로 한다 (ASE, 2026년 10월).
패키징 기업들은 얼마나 투자하고 있는가? ASE는 2026년 설비투자 105억 달러를 계획하는데, 이는 2025년 55억 달러의 거의 두 배다. Amkor는 2026년 25억~30억 달러와 애리조나 캠퍼스 총 약 120억 달러를 잡고 있고, 삼성전기는 FC-BGA 기판에 31.4억 달러를 투자한다 (각사 공시, 2026년).
첨단 패키징이 AI 서버에 왜 중요한가? AI 가속기는 큰 프로세서 다이(die)와 HBM 메모리 스택을 인터포저나 첨단 기판 위에 결합한다. 패키징과 최종 테스트가 끝나기 전까지 제조된 웨이퍼는 동작하는 가속기로 출하될 수 없으므로, 후공정 생산능력이 AI 서버 공급을 직접 좌우한다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


