 VLSI Korea
마켓 불레틴: 800V 전력 대전환 — AI 데이터센터가 GaN·SiC로 전력 전달을 다시 짜는 이유
OCP 2026의 주인공은 GPU가 아니라 전력 전달이었다. Navitas는 NVIDIA와 24kW 800V GaN 보드를 공개하며 만부하 97% 효율을 겨냥했고, 2027년 1MW 랙이 다가온다. 800V 대전환 — 구리·TCO·승자를 정리한다.


AI 데이터센터가 메가와트 시대로 다시 배선되고 있다. 10월 13~15일 산호세에서 열린 OCP 글로벌 서밋 2026에서 무대의 주인공은 GPU가 아니라 전력 전달(power delivery)이었다. Navitas는 NVIDIA와 함께 개발한 24kW 800V-to-12V GaN 전력 보드를 공개하며 만부하 기준 97% 효율(회사 목표치)을 겨냥하고 50V 중간 버스 변환 단계를 아예 없앴다. 이는 NVIDIA가 2025년 발표한 800V HVDC 아키텍처가 로드맵을 넘어 하드웨어로 진입하고 있음을 확인하는 신호다. 2027년 Kyber 시스템과 함께 1메가와트 랙이 도래하면, 전력 반도체 한 랙당 탑재 금액은 5만 달러에서 10만 달러로 두 배가 된다(onsemi 추정치). AI 스케일링의 병목은 이제 컴퓨트가 아니라 구리다.
핵심 요약
- Navitas–NVIDIA 24kW GaN 보드: OCP 2026 NVIDIA AI Factory MGX Wall에 전시된 800V-to-12V 전력 전달 보드는 만부하 효율 97%(회사 목표)를 겨냥하고 2,000W/in³ 이상의 전력 밀도를 달성, 랙 내 변환 단계를 통째로 제거했다 (EE Times, 2026년 10월 16일).
- Infineon은 27kW로 응수: AI 서버용 3상 PSU 레퍼런스 보드는 OCP ORV3 규격을 충족하며 116W/in³로 최소 기준 94W/in³를 웃돌았다. 5레벨 ANPC PFC + 3레벨 LLC, 디지털 제어 방식 (EE Times, 2026년 10월 16일).
- 800V HVDC는 시스템 베팅: NVIDIA 아키텍처는 데이터센터 경계에서 13.8kV AC를 800V DC로 변환한다. 구리 사용량 약 45% 감소, 도체당 전력 최대 85% 증가, TCO 최대 30% 절감(모두 NVIDIA 목표치). 2027년 Kyber 시스템과 함께 본격 양산 (TokenPost).
- 랙당 전력 반도체 탑재 금액 두 배: 차세대 1MW AI 랙 한 대당 전력 반도체 금액이 5만 달러에서 10만 달러로 늘었다는 onsemi 추정치 (AInvest).
- 생태계가 정렬 중: NVIDIA는 ABB·Eaton·Schneider Electric·Vertiv를 800VDC 파트너로, LITEON을 시스템 부품 공급사로 지정했다. LITEON의 AI 관련 사업은 2025년 매출의 20%, 2026년에는 40%까지 확대될 전망(2025년 3분기 실적 발표) (CommonWealth English, 2025년 10월).
시장 동향
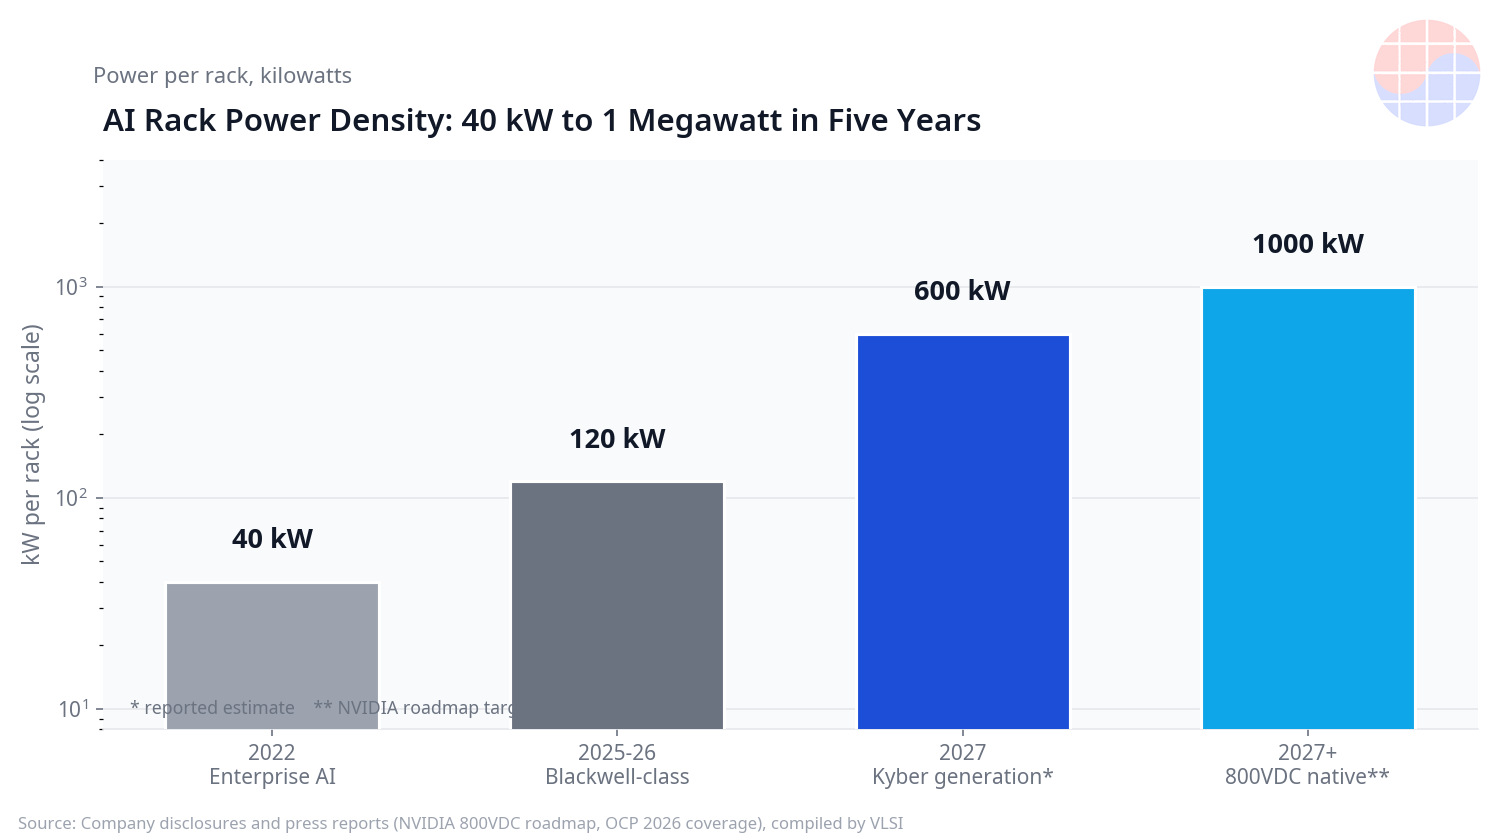
기존 데이터센터 전력 체인은 수십 kW 랙을 전제로 설계됐다. 2020년대 초반 AI 랙은 약 40kW, 2026년형 아키텍처는 120kW를 넘었고, Kyber 세대는 랙당 약 600kW에 이른다. 800VDC 시대에는 2027년부터 랙당 1MW가 목표다 (Wedbush/TokenRing; GPU rack power planning guide). 50V에서 1MW를 보내려면 구리 버스바가 물리적으로 감당할 수 없으므로, 업계는 전압을 올리고 변환 단계를 줄이는 방향으로 가고 있다.
| 기존 AC 체인 | 800V HVDC 체인 | |
|---|---|---|
| 랙 전력 | 약 40~120kW | 랙당 최대 1MW (2027년부터) |
| 전력 분배 | UPS + 다단 변환을 거치는 AC 분배 | 경계에서 13.8kV AC → 800V DC, row power center는 행당 2MW |
| 랙당 구리 사용량 | 저전압용 대형 버스바 | 약 45% 감소 (NVIDIA 목표) |
| 도체당 전력 | 기준 | 최대 85% 증가 (NVIDIA 목표) |
| 총소유비용(TCO) | 기준 | 최대 30% 절감 (NVIDIA 목표) |
| 변환 단계 | UPS → 48V/50V 버스 → 12V | 800V → 12V 직결 (50V 버스 단계 제거, Navitas 보드) |
| 양산 시점 | 기존 설치 기반 | 2027년 Kyber 시스템과 함께 본격 양산 |
구리·도체·TCO 수치는 모두 NVIDIA가 제시한 800V HVDC 목표치다 (Cobtel).
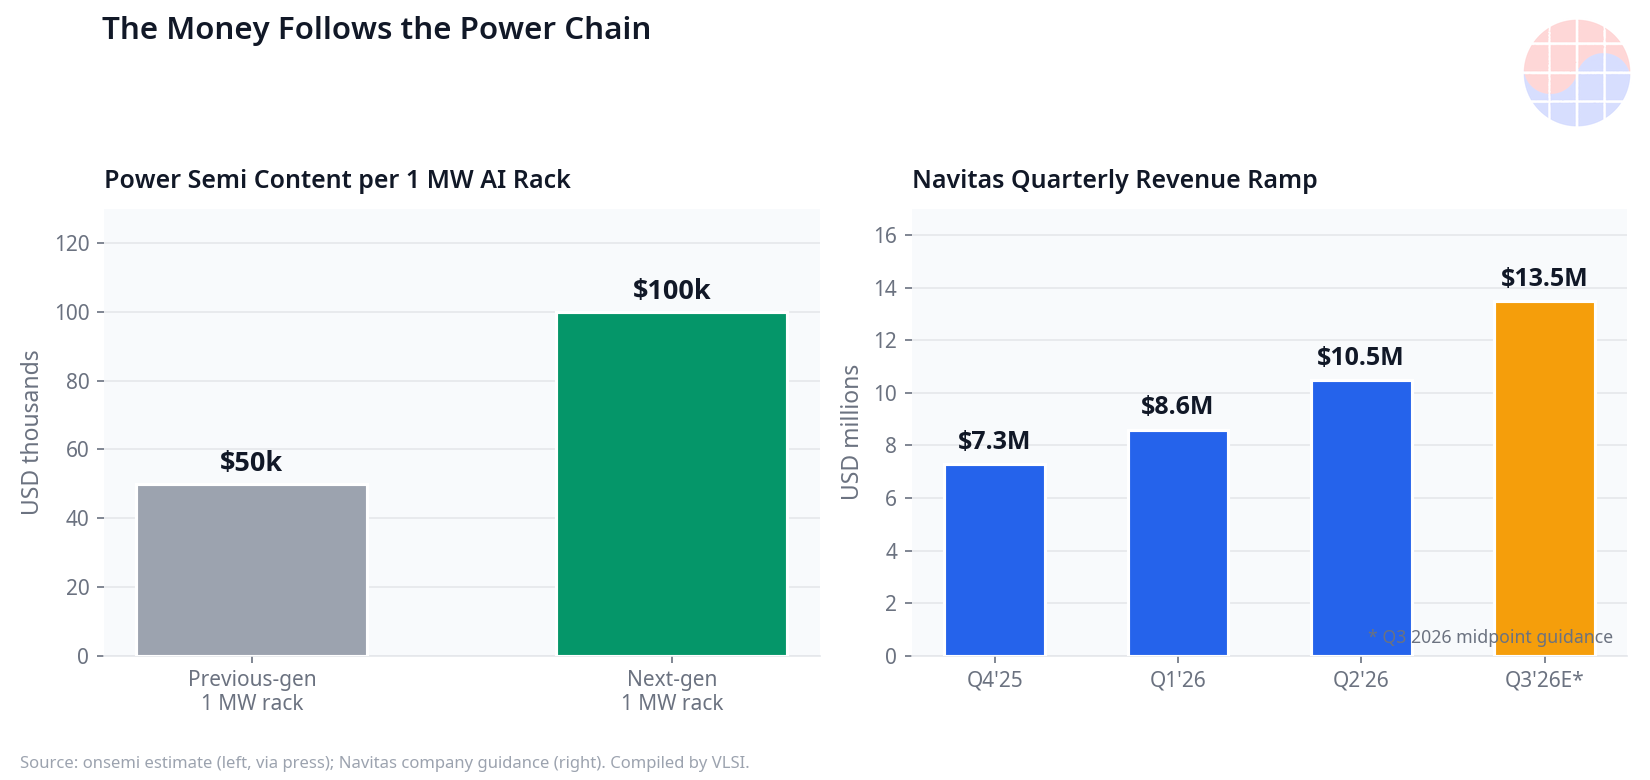
가장 중요한 숫자는 공급망에 있다. GaN 전문 업체 Navitas는 2026년 3분기 매출 가이던스를 중간값 기준 약 1,350만 달러로 제시했다. 전분기 대비 약 28% 증가로, 2025년 4분기 730만 달러 → 2026년 1분기 860만 달러 → 2분기 약 1,050만 달러의 램프가 이어지고 있다. 3분기 실적은 11월 3일 발표 예정 (Tickeron; Finimize). 절대 규모는 아직 작지만 방향은 분명하다. 와이드 밴드갭 소자가 틈새를 벗어나 AI 인프라의 핵심 경로(critical path)로 들어서고 있다.
VLSI의 시각
AI 스케일링의 구속 조건은 더 이상 컴퓨트가 아니라 전력 전달의 물리다. 10년 새 GPU 성능은 100배 뛰었지만 구리 버스바는 그대로다. 랙당 1MW 시대에 저전압 분배는 물리적으로 성립하지 않는다. 전압을 올리거나 건물을 다시 짓거나, 둘 중 하나다. NVIDIA는 전자를 택했고, 그 선택은 스택 전체로 파급된다. 변환 단계를 하나 없앨 때마다 효율은 오르고 구리는 줄어든다. 그래서 Navitas 24kW 보드는 스펙을 넘어 의미가 있다. 50V 중간 버스를 제거했다는 것 자체가 800V 시대의 아키텍처 선언이기 때문이다.
승자와 패자는 공정 노드가 아니라 전압으로 갈린다. 데이터센터급 포트폴리오를 갖춘 GaN·SiC 공급사가 레버리지를 쥐고, 800V 대응 설계를 가진 PSU 업체도 마찬가지다. LITEON이 NVIDIA의 800VDC 공급사로 지정된 것은 대만이 공급망 한가운데 있음을 보여준다. 파운드리도 중요해진다. 고전압 BCD와 GaN 공정 캐파가 전략 자산이 되기 때문이다. 반대로 산업용 드라이브용 실리콘 IGBT 포트폴리오에만 머무른 업체들은 압박을 받는다. 세상에서 가장 빠르게 성장하는 전력 소켓이 와이드 밴드갭으로 이동하고 있기 때문이다. 랙당 전력 반도체 금액이 5만 달러에서 10만 달러로 두 배가 됐다는 onsemi 추정치는 이 기회의 크기를 숫자로 보여준다.
한국의 관점도 분명하지만 아직 초기다. DB하이텍은 2025년 3분기 공식 실적 발표 자료에서 GaN을 고전압 BCD·MOSFET과 함께 신규 공정 확대 영역으로 명시했다 (DB하이텍 IR). 400곳이 넘는 글로벌 고객을 둔 한국의 8인치 전력 파운드리 (Asia Business Daily, 2025년 11월)가 바로 이 수요 웨이브를 겨냥하고 있는 셈이다. 국내 하이퍼스케일과 GPU 클라우드 증설이 800V 아키텍처를 채택한다면, 국내 전력 파운드리와 모듈 캐파는 부품 이야기를 넘어 국가적 레버가 된다.
Chase's Take: 저는 STA signoff 일을 오래 해왔습니다. 그 세계의 교훈은 하나입니다. 무시한 제약 조건이 결국 발목을 잡는다는 것. 10년 동안 업계는 FLOPS에만 집착하고 와트는 외면했습니다. 그 시대는 끝났습니다. 전력 전달이 이제 AI 로드맵의 게이팅 아이템이고, 800VDC는 HBM이 메모리 월에 대한 답이었던 것처럼 NVIDIA의 답입니다. 투자자의 질문은 GaN이 이기느냐가 아니라, 2027년까지 내 공급사가 MGX 생태계에 퀄리파이를 마쳤느냐입니다.
전망
- 2027년 Kyber 램프: 800VDC 본격 양산은 Kyber 시스템과 묶여 있다. Kyber가 미끄러지면 전력 생태계 전체의 매출 인식이 같이 밀린다.
- ORV3 채택: Infineon의 116W/in³는 ORV3 최소 기준 94W/in³를 크게 웃돈다. OCP가 규격을 더 조일지, 누가 먼저 퀄리파이를 딸지가 관전 포인트다.
- SiC 대 GaN 구도: 오늘날 랙 내 변환은 GaN이 주도하지만, 고전압 영역에서는 SiC의 트랙레코드가 강하다. 800V 버스와 계통 연계 단이 격전지다.
- 중국 WBG 캐파: GaN·SiC에 대한 중국의 대규모 투자는 패널·태양광에서 그랬듯 전력 소자 가격을 리셋할 수 있다. 위 마진 가정의 최대 리스크다.
FAQ
AI 데이터센터에 왜 800V인가? 랙당 1MW 시대에 저전압 분배는 물리적으로 불가능한 구리 버스바를 요구한다. 버스를 800V DC로 올리면 전류가 급감해 구리 사용량이 줄고(약 45% 감소, NVIDIA 목표), 변환 손실이 줄며, 도체당 전력이 최대 85% 늘어난다.
Navitas가 OCP 2026에서 실제로 공개한 것은? NVIDIA와 공동 개발한 24kW 800V-to-12V GaN 전력 전달 보드로, NVIDIA AI Factory MGX Wall에 전시됐다. 만부하 효율 97%(회사 목표, 실측 보증 아님)와 2,000W/in³ 이상의 밀도를 겨냥하며 50V 중간 버스 단계를 제거한다 (EE Times).
1MW 랙은 언제 출하되나? NVIDIA는 2027년 Kyber 시스템과 함께 800VDC 본격 양산을 목표로 한다. row power center는 행당 2MW를 지원하고, Rubin Ultra급 시스템은 랙당 약 576개 GPU에 약 1MW를 겨냥한다.
전력 반도체 기회 규모는? 차세대 1MW 랙 한 대당 전력 반도체 금액이 5만 달러에서 10만 달러로 두 배가 됐다는 것이 onsemi 추정치다. 글로벌 데이터센터 전력 소비가 2026년 약 1,000TWh에 이를 전망(IEA)인 만큼, 효율 개선은 실제 에너지·비용 절감으로 복리 효과를 낸다.


