VLSI Korea
이익은 2배, 주가는 하락 — 이번 주 실적이 가르는 반도체 논쟁
SOX가 8거래일 연속 하락하며 주간 -11.41%를 기록했지만, SMH 구성 종목 이익은 1년 새 약 2배가 됐고 PER은 38배에서 32배로 내렸다. TSMC와 ASML은 이미 기록적 실적으로 답했다. 10월 21일 Lam부터 29일 Intel까지, 네 개의 실적이 이 논쟁을 판정한다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
30초 요약
- 필라델피아 반도체 지수(SOX)는 2026년 10월 16일 11,137.29로 마감해 주간 -11.41%를 기록했다. 8거래일 연속 하락으로 2008년 이후 최장 하락 행진이다. 고점 대비 -23.9%지만 연초 대비로는 여전히 +57.2%다. (Source)
- 주간 하락 상위권은 장비와 메모리였다. Lam Research -17.22%($263.94), Western Digital -16.43%, Micron -14.59%, Intel -14.18%.
- 반대편 숫자는 정반대를 가리킨다. 최근 1년간 SMH 반도체 ETF는 약 +70% 올랐지만 구성 종목 이익은 약 2배가 됐고, 후행 PER은 38배에서 32배로 오히려 하락했다. 가격은 올랐지만 이익이 더 빨리 올랐다. (Source)
- TSMC 3분기는 이미 한 표를 던졌다. 매출 $46.72B, 순이익 전년 동기 대비 +68.7%, 4분기 가이던스 $52.3~54.3B. ASML은 3분기 매출 €11.662B로 사상 최대를 기록했다. (Source) (Source)
- 판정은 이번 주와 다음 주에 나온다. Lam Research·Texas Instruments 10월 21일, Western Digital 10월 22일, SK하이닉스 10월 28일, Intel 10월 29일.
- 핵심 판단: 이번 하락은 '이익 정점'에 대한 공포에 가격을 매긴 것이다. 그 공포를 걷어낼 수 있는 건 이익뿐이며, 첫 증인은 메모리가 아니라 장비다.
Background: 8일 연속 하락, 두 개의 이야기
2026년 10월 16일 금요일, SOX는 11,137.29로 마감했다. 8거래일 연속 하락, 2008년 이후 최장 기록이다. 주간 낙폭은 -11.41%. 고점 대비로는 -23.9%로 교과서적 약세장 구간에 들어섰다. SOXX ETF는 이날 -4.14% 하락한 $493.39였다. 그런데 같은 지수는 연초 대비 여전히 +57.2%다. 두 사실이 동시에 성립하기 때문에 논쟁이 시끄러운 것이다.
피해는 AI 트레이드가 가장 세게 달렸던 곳에 집중됐다. 식각·증착 장비 업체 Lam Research는 주간 -17.22%로 $263.94에 마감했고, Western Digital -16.43%, Micron -14.59%, Intel -14.18%를 기록했다. 매도 논리는 단순했다. AI 설비투자는 빚으로 조달되고, 수익성은 검증되지 않았으며, 칩 이익은 정점을 찍었다는 것이다.
반대 논리도 단순하고, 무드가 아니라 산수에 기대고 있다. 10월 중순까지 최근 1년간 SMH는 약 +70%, SOXX는 약 +87% 올랐지만, SMH 구성 종목의 이익은 같은 기간 약 2배가 됐다. 이익이 가격보다 빨리 늘었기 때문에 후행 PER은 지수가 오르는 동안 38배에서 32배로 압축됐다. 같은 기간 S&P 500의 이익 증가는 약 3분의 1 수준이었다. 이익이 2배가 되는 동안 멀티플이 하락한 섹터는 버블 후보치고는 이례적이다. 물론 32배가 절대적으로 싸다는 뜻은 아니다. 다만 하락론이 이기려면 필요한 조건이 달라진다. 이익 성장이 둔화되는 것만으로는 부족하고, 꺾여야 한다.
이미 나온 두 개의 실적은 이익 편에 서 있다. AI 가속기를 사실상 독점 제조하는 TSMC는 3분기 매출 $46.72B(대만달러 기준 전년 동기 대비 +50.9%), 순이익 +68.7%를 기록했고, 7nm 이하 선단 공정 비중은 웨이퍼 매출의 79%, HPC 비중은 68%였다. 4분기 가이던스 $52.3~54.3B는 약 +58% 성장을 시사한다. EUV 노광 장비를 독점 공급하는 ASML은 3분기 매출 €11.662B, 순이익 €4.960B, 매출총이익률 57.5%로 사상 최대 분기를 찍었고, 고객 수요가 2028년까지 공급 능력을 초과하며 2029~2030년 주문 의사까지 들어오고 있다고 밝혔다.
즉 시장은 과거를 두고 다투는 게 아니다. 과거는 이미 인쇄됐다. 다툼의 대상은 이익 곡선이 여기서 꺾이는가이며, 그 질문에 답할 수 있는 건 다음 네 개의 실적뿐이다.
Business Deep Dive
1. 숫자로 보는 매도세
| 종목 | 주간 변동 (2026-10-16 종가 기준) | 종가 / 비고 |
|---|---|---|
| Lam Research | -17.22% | $263.94 |
| Western Digital | -16.43% | 10월 22일 실적 |
| Micron | -14.59% | 메모리 대표주 |
| Intel | -14.18% | 10월 29일 실적 |
| SOX 지수 | -11.41% | 11,137.29, 8거래일 연속 하락 |
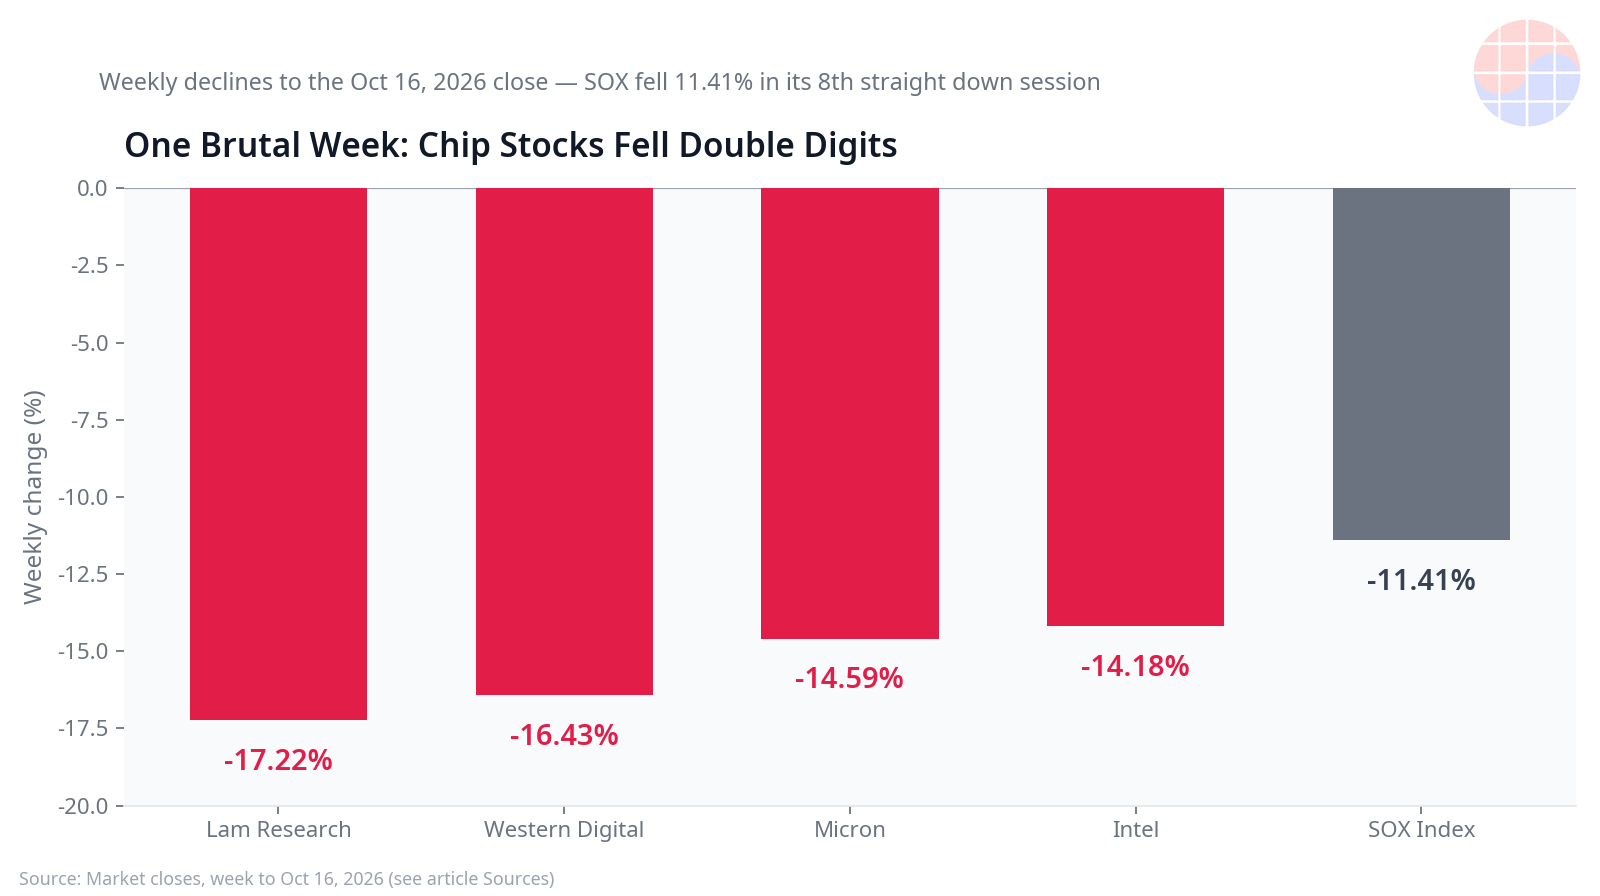
Source: 2026년 10월 16일 종가 기준 시장 데이터. (Source)
낙폭보다 중요한 건 세 가지 특징이다. 첫째, 하락은 넓었지만 균일하지 않았다. 지수는 -11.41%인데 개별 AI 공급망 종목은 -14~-17%로, 기업 고유 뉴스가 아니라 가장 붐비는 포지션의 청산이라는 전형적 서명이다. 둘째, 하락은 가이던스 하향 이후가 아니라 실적 시즌을 앞두고 일어났다. 주요 칩 업체 중 실제로 경고를 낸 곳은 없었다. 셋째, 고점 대비 -23.9%라는 낙폭은 이미 상당한 이익 실망을 가격에 반영한 상태다. 실적이 기준선만 충족해도 기준선 자체가 촉매가 된다.
2. 장부의 이익 편
| 지표 | 수치 | 기간 |
|---|---|---|
| SMH 가격 변동 | 약 +70% | 최근 1년 (~10월 14일) |
| SMH 구성 종목 이익 | 약 2배 | 최근 1년 |
| SMH 후행 PER | 38배 → 32배 | 최근 1년 |
| SOXX 가격 변동 | 약 +87% | 최근 1년 |
| S&P 500 이익 증가 | 약 +1/3 | 유사 기간 |
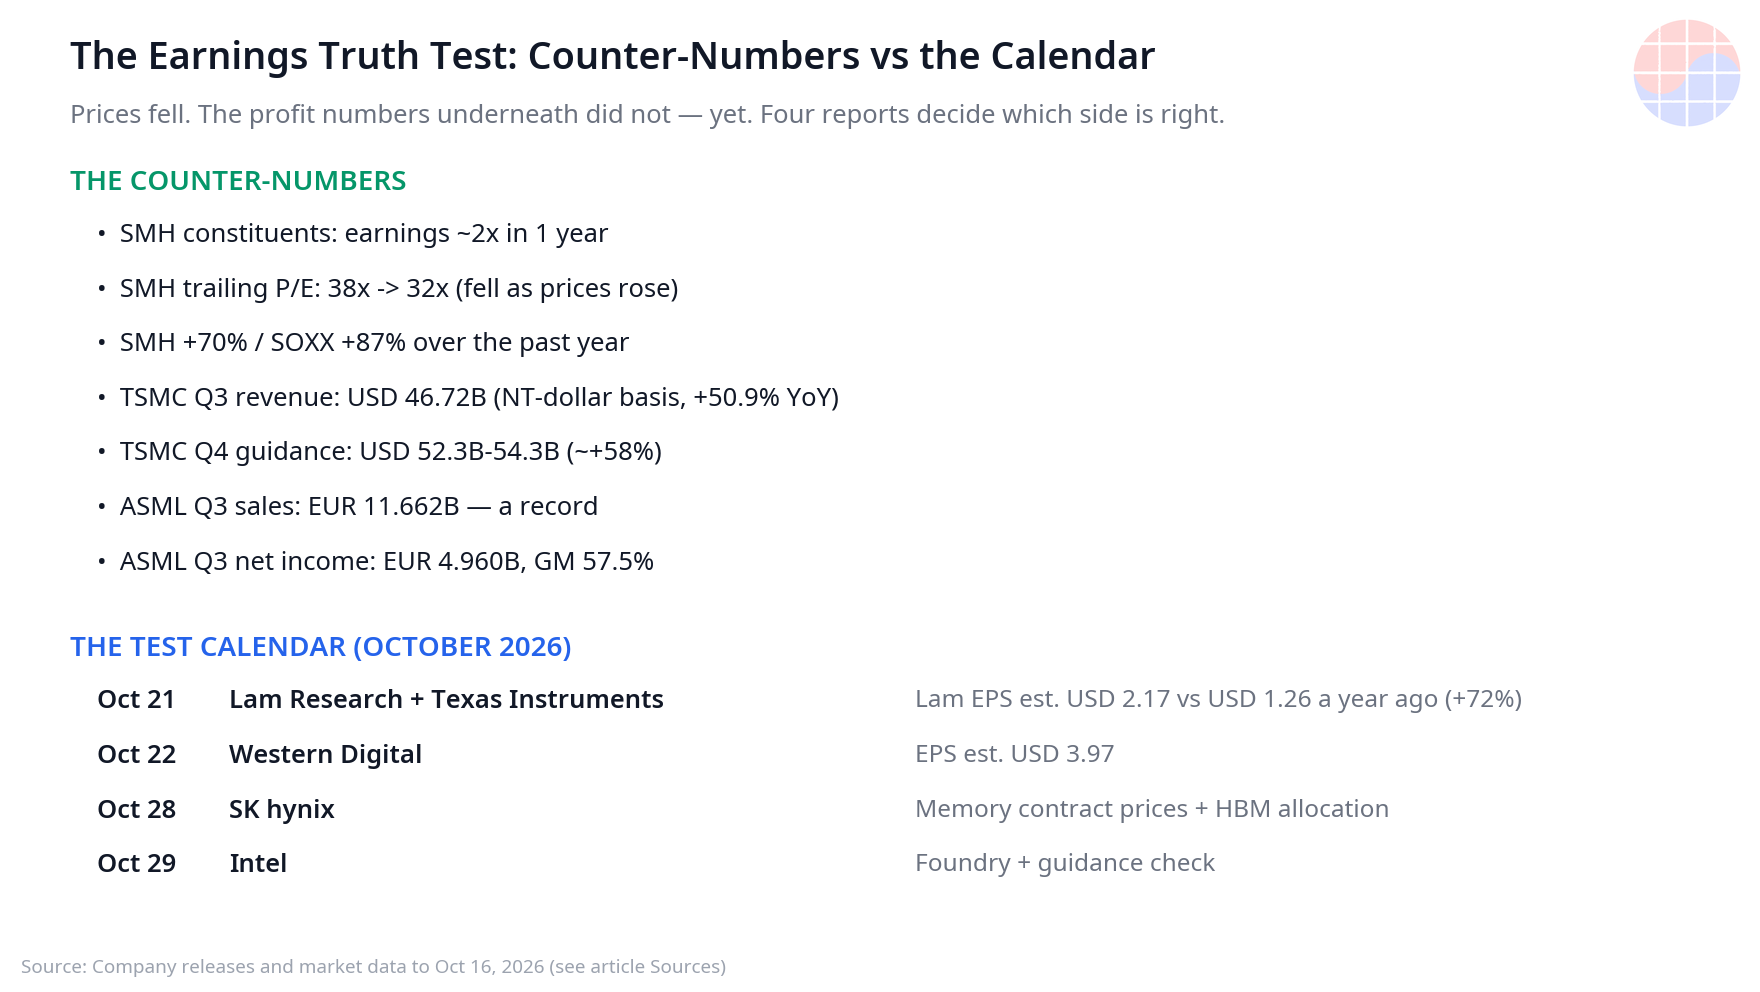
Source: 2026년 10월 중순 기준 ETF·지수 데이터. (Source)
버블 논쟁이 설명해야 할 표가 바로 이것이다. 전형적인 매니아 국면에서는 가격이 이익을 앞질러 멀티플이 팽창하다가 끊어진다. 여기서는 순서가 반대였다. 이익이 가격을 앞질렀고, 지수가 70% 오르는 동안 멀티플은 압축됐다. 10월 하락은 거기에 더해, 마지막으로 보고된 분기 기준으로는 여전히 가속 중이던 이익 기반에 대해 가격을 추가로 깎았다. TSMC 순이익은 3분기에 전년 동기 대비 +68.7% 늘었고 4분기 가이던스는 매출 약 +58% 성장을 가리킨다.
정직한 단서는 이것이다. 후행 지표는 구조적으로 과거를 본다. 후행 PER 32배가 안심이 되는 건 'E'가 살아남을 때뿐이다. 그래서 논쟁의 무게중심은 밸류에이션 비율에서 전방 증거 — 수주, WFE 전망, 메모리 고정거래가, capex 코멘트 — 로 옮겨가는 게 맞다. 그 증거들이 다음 8일 안에 도착한다.
3. 장비가 먼저 답하는 이유: Lam 테스트
Lam Research는 10월 21일 수요일(미국 시간 기준 일정, 한국 보도 일정과 동일)에 실적을 낸다. 이번 주 가장 정보량이 많은 발표인 이유는 구조적이다. 메모리와 로직 업체는 이미 지은 것을 판다. 장비 업체는 고객이 다음에 지을 것을 판다. 따라서 Lam의 수주와 WFE 코멘트는 TSMC·삼성전자·SK하이닉스·Micron을 포함한 전체 체인의 2027년 의도를 보여주는 선행 지표다.
기준선은 높고 구체적이다. 컨센서스 EPS는 $2.17로 전년 $1.26 대비 +72%가 예상된다. 회사 가이던스는 매출 $8.1B ± $0.4B다. 직전 분기 실적도 야심을 뒷받침한다. 매출 $6.722B(전년 동기 대비 약 +30%), NAND 관련 매출은 전분기 대비 2배, 첨단 패키징은 2026년 +70% 이상 성장 전망, 중국 비중은 FY2026 매출의 34%였다.
| Lam Research 체크포인트 | 수치 |
|---|---|
| 3분기 EPS 컨센서스 | $2.17 |
| 전년 EPS | $1.26 (예상 증가율 +72%) |
| 회사 매출 가이던스 | $8.1B ± $0.4B |
| 직전 분기 매출 | $6.722B (전년 동기 대비 약 +30%) |
| FY2026 매출 중 중국 비중 | 34% |
들어볼 순서는 이렇다. (1) 2027년 WFE 전망 — 상향인가, 유지인가, 하향인가. (2) 가장 빠르게 크는 두 라인인 NAND와 첨단 패키징 코멘트. (3) 수출 통제 리스크가 집중된 중국 매출 코멘트. (4) 고객의 장비 인도 연기나 앞당김에 대한 언급. 깨끗한 서프라이즈에 견조한 WFE 전망이 붙으면, 그것은 Lam 한 종목의 구제가 아니라 함께 팔린 모든 고객사의 capex 계획을 보증하는 일이 된다.
4. 검증 일정표
| 날짜 (2026년 10월) | 기업 | 검증 대상 | 핵심 수치 |
|---|---|---|---|
| 10월 21일 | Lam Research | WFE 수요, 2027년 capex 의도 | EPS 예상 $2.17 (전년 $1.26) |
| 10월 21일 | Texas Instruments | 산업·아날로그 전반 수요 | 사이클의 폭 |
| 10월 22일 | Western Digital | 스토리지 수요와 가격 | EPS 예상 $3.97 |
| 10월 28일 | SK하이닉스 | 메모리 고정거래가, HBM | 가격 방향 |
| 10월 29일 | Intel | 파운드리 진척, 가이던스 | 실행 신뢰도 |
같은 날 저녁에 나오는 Texas Instruments는 '폭'을 검증한다. 이번 하락이 반도체 사이클 전반의 전환이라면 아날로그 대표주는 산업·차량용 주문에서 가장 먼저 느낄 것이다. 10월 22일 Western Digital은 스토리지 축을 검증한다. EPS 예상 $3.97에는 강한 가격 결정력이 반영돼 있고, 데이터센터 수요 코멘트는 AI 인프라 스토리를 확증하거나 깨뜨릴 것이다. 10월 28일 SK하이닉스는 메모리의 판정이다. 분기 실적 자체보다 고정거래가의 방향과 HBM allocation 코멘트가 중요하다. 10월 29일 Intel이 순서를 닫는다. 절반은 실적 검증, 절반은 파운드리 신뢰도 검증이다.
순서 자체가 핵심이다. 28일 SK하이닉스가 입을 열 때쯤이면 장비와 스토리지의 증언은 이미 끝나 있다. Lam의 WFE 전망과 Western Digital의 가격이 버텨주면, 메모리 업체가 나오기도 전에 입증 책임은 하락론 쪽으로 넘어간다.
5. 자금조달 공포와 수요 실체를 분리하라
10월 불안의 상당 부분은 사실 칩에 관한 것이 아니다. AI 빌드아웃의 조달 방식 — 빚으로 짓는 데이터센터, 순환 구조의 벤더 파이낸싱, capex가 신뢰 게임일 수 있다는 공포 — 에 관한 것이다. 그 공포는 개별 프로젝트 차원에서는 정당할 수도 있다. 그러나 그것은 "칩 이익이 정점을 찍었다"는 주장과는 다른 주장이며, 둘을 하나의 포지션으로 거래해서는 안 된다.
마지막 실적 기준 수요의 사실들은 완고하다. 유일한 EUV 공급자는 수요가 2028년까지 공급을 초과한다고 말하고, 지배적 파운드리는 12월 분기 매출 약 +58% 성장을 가이던스로 제시했으며, 장비 선두 업체는 EPS 전년 대비 +72% 성장이 예상된다. 자금조달 구조는 수요가 실망으로 돌아설 때 누가 손실을 떠안는지를 결정한다. 수요가 실망으로 돌아서지 않을 때 출하 데이터를 바꾸지는 못한다. 다음 네 개의 실적은 이 두 이야기가 비로소 분리되는 자리다. 한쪽에는 수주와 고정거래가, 다른 쪽에는 재무구조 코멘트가 놓인다.
Chase's Take
버블 논쟁이 계속 실패하는 이유는 양쪽 다 가격으로 논쟁하기 때문이다. 한쪽은 1년에 70% 오른 차트를 가리키며 "매니아"라고 하고, 다른 쪽은 고점 대비 -23.9%인 같은 차트를 가리키며 "기회"라고 한다. 가격은 이 방에서 가장 시끄러운 변수다. 조용한 변수인 이익은 1년 사이 2배가 됐고 멀티플은 38배에서 32배로 떨어졌다. 무엇이든 간에, 이것은 멀티플이 달리고 이익이 뒤에서 사과하며 따라오는 전형적 버블의 해부도와는 다르다.
다만 조건부는 중요하고, 양방향으로 작동한다. "이익 2배"라는 방어 논리 전체는 이익 기울기가 가파르게 유지된다는 데 걸려 있다. TSMC 속도로 이익이 계속 복리로 크는 섹터 — 순이익 +68.7%, 다음 분기 매출 가이던스 약 +58% — 의 후행 32배는 방어 가능하다. 이익 기울기가 꺾인 같은 32배는 덫이다. 멀티플은 정중하게 압축되지 않고 갭으로 무너진다. 바로 그 비대칭 때문에 이번 주가 지난 8거래일을 합친 것보다 중요하다. 이번 매도세는 아직 누구도 발표하지 않은 이익 실망을 시장이 미리 지불한 것이다. 실망이 수주와 가이던스에 나타나거나 — 21일 Lam의 WFE 전망부터 — 미리 낸 돈이 환불되거나, 둘 중 하나다.
순서에 대한 내 판단은 이렇다. 장비가 메모리보다 먼저 나오는 것은 올바른 순서이며 이익 편에 유리하다. Lam은 지난 분기의 웨이퍼를 파는 게 아니라 내년의 팹을 판다. AI 빌드아웃의 고객들이 조용히 capex를 조이고 있었다면, 가장 먼저 표면에 드러날 곳이 Lam의 수주 코멘트다. 아무도 보지 않는 한 줄도 봐야 한다. ASML의 "수요가 2028년까지 공급을 초과하고 2029~2030년 주문 의사가 있다"는 코멘트다. 그렇게 긴 백로그는 사이클 정점의 평소 모습이 아니다. 정점은 대개 이중 주문과 갑작스러운 취소로 보인다 — 그리고 취소 감시는 다시 장비 콜에서 시작된다.
한국 독자에게 경첩이 되는 날짜는 10월 28일이다. SK하이닉스는 분기 실적을 내는 게 아니라, 삼성전자를 포함한 HBM 복합체 전체가 거래되는 메모리 고정거래가의 방향을 인쇄한다. 21일 Lam이 장비 라인을 지키고 28일 SK하이닉스가 가격 라인을 지키면, 10월의 하락은 돌이켜보면 엉뚱한 섹터로잘못 들어간 자금조달 공포로 읽힐 것이다. 둘 중 하나라도 무너지면 위의 "이익 2배" 표는 최악의 의미에서 후행 지표가 된다. 두 결과 모두 8일 안에 알 수 있다. 드문 사치다. 게시글이 아니라 실적을 기다리며 그 사치를 누리자.
Implications: 투자·경영 시사점
투자자 — 8일 체크리스트:
- 10월 21일 Lam Research: EPS의 $2.17 컨센서스 대소보다 2027년 WFE 전망과 장비 인도의 연기·앞당김 코멘트가 중요하다. 중국 매출 코멘트(FY2026의 34%)가 리스크 라인이다.
- 10월 21일 Texas Instruments: 폭의 검증. 산업·아날로그 주문이 약하면 사이클 전반의 전환을 시사하고, 안정적이면 이번 매도세는 AI 종목 포지셔닝 문제로 좁혀진다.
- 10월 22일 Western Digital: EPS 예상 $3.97. 데이터센터 수요와 가격 코멘트가 AI 인프라 수요 스토리를 확증하거나 균열을 낸다.
- 10월 28일 SK하이닉스: 메모리 고정거래가의 방향과 HBM allocation·백로그 코멘트 — 한국 시장의 경첩이 되는 발표.
- 10월 29일 Intel: 파운드리 진척과 가이던스 신뢰도, 이 순서의 고유 종목 구간.
- 포지셔닝 논리: 고점 대비 -23.9%, 후행 멀티플은 이미 32배로 압축된 상태에서는 입증 책임이 이익 하락론 쪽에 있다. 단, 첫 가이던스 하향이 나오기 전까지만 그렇다. 양쪽 분기에 모두 사이즈를 맞춰 둘 것.
경영자·전략 담당자:
- 장비 콜을 수요 레이더로 읽어라. WFE 전망은 자사 수주보다 2~3분기 앞선다. Lam의 코멘트는 주요 고객 전원의 capex 의도를 확인하는 무료 채널 체크다.
- 이사회 논의에서 자금조달 구조와 수요를 분리하라. 부채로 조달하는 고객 capex는 신용 조건과 계약 구조의 거래상대방 리스크 문제이지, 최종 수요 부재의 증거가 아니다.
- 현물 소음보다 계약 구조를 보라. 메모리 복합체 전반에서 보이는 장기 계약의 장기화와 allocation 메커니즘이 durable한 신호다. 주간 가격 변동은 아니다.
Sources
- Lam Research fell 17% in a week; four chip companies face the market after an 11% drop
- Is the AI chip bubble bursting? Their profits just doubled
- TSMC Q3 2026 results and Q4 guidance (official release, PDF)
- ASML reports record €11.7 billion in Q3 sales
주: 수치는 2026년 10월 16일 종가 및 인용된 발표 기준이다. EPS 예상·가이던스 등 미래 수치는 회사 또는 컨센서스 수치로 확정 결과가 아니다. 본 글은 분석이며 투자 권유가 아니다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.