 VLSI Korea
Chipletz 딥다이브: 인터포저를 지운 Smart Substrate, AMD에서 분사한 기판 스타트업의 승부
AMD 사내 벤처로 시작해 2021년 분사한 Chipletz. CEO Bryan Black은 HBM을 세상에 내놓은 Fiji의 총괄자다. Smart Substrate는 실리콘 인터포저를 없애고 금속층을 16층에서 9층으로 줄였다. SKC 지분 12%, 데모 테이프아웃 완료, 그러나 양산 고객은 아직 없다. 그 간극을 해부한다.


30초 요약
- Chipletz는 미국 텍사스 오스틴의 팹리스 기판 스타트업이다. 2016년 AMD 사내 벤처(CIC)로 시작해 2021년 독립 법인으로 분사했고, AMD와 세계 최대 OSAT인 ASE가 지금도 핵심 주주로 남아 있다.
- 유일한 제품 개념인 Smart Substrate는 미세 피치 die-to-die 인터커넥트 패브릭, 고속 I/O, 전력 공급을 패키지 기판 자체에 내장해, 기존 2.5D 패키지에서 다이와 기판 사이에 앉아 있던 실리콘 인터포저를 통째로 없앤다.
- 공개된 실증 수치는 이렇다. Siemens EDA 툴로 수행한 Chipletz 자체 평가 설계에서, 대형 SoC와 HBM 스택 4개를 올린 50mm × 65mm 패키지(디바이스 핀 18만 개 이상)가 Smart Substrate에서는 금속층 9층으로 끝났고, 이전 실리콘 인터포저 버전은 16층이 필요했다.
- 회사를 이끄는 Bryan Black은 2015년 최초의 HBM 제품 Fiji를 만든 AMD의 다이 스태킹 프로그램을 총괄한 Senior Fellow다. SKC는 2023년 9월 전략적 투자자로 참여해 약 12% 지분을 확보했다. 900만 달러로 기록된 라운드 외의 조달 규모는 비공개다.
- 2026년 10월 현재 상태: 첫 데모 설계의 테이프아웃이 완료됐고 2차 설계를 진행 중이지만, 양산 고객은 아직 공개되지 않았다. Chipletz는 사업 성과가 아니라 기술 베팅이며, 이 글도 그 전제에서 쓴다.
왜 기판이 전장이 됐나
50년 동안 패키지는 배관이었다. 다이를 보호하고 신호를 보드로 팬아웃하는 역할. 트랜지스터 스케일링만으로 시스템 성능을 사는 시대가 끝나면서 그 시대도 끝났다. 이제 성능은 하나의 패키지에 얼마나 많은 실리콘을 넣느냐에서 나온다. 컴퓨트 칩렛, I/O 다이, HBM 스택을 나란히 놓고, 그 다이들이 얼마나 빠르게 대화하고, 얼마나 깨끗한 전력을 받고, 전체 조립 비용이 얼마인지가 패키지에서 결정된다.
업계의 기본 해법은 TSMC CoWoS로 완성된 실리콘 인터포저다. 미세 배선과 TSV로 패턴된 실리콘 슬랩이 모든 die-to-die 신호를 나른다. 아름답게 동작한다. 하지만 패키지마다 제조·테스트·수율을 챙겨야 하는 웨이퍼 크기의 가공 실리콘이고, 그 캐파는 AI 구축 경쟁의 병목 중 하나였다. 인터포저는 사실상 바닥 역할만 하는 두 번째 칩이다.
Chipletz의 창립 질문은 단순하다. 그 바닥을 왜 실리콘으로 사야 하는가. 현대의 패키지 기판은 이미 다층 배선 구조다. 기판 자체가 이웃 다이 사이의 고밀도 미세 피치 트래픽을 나르고, 더 깨끗한 전력까지 공급할 수 있다면, 인터포저와 그 비용, 캐파 대기열, 수율 리스크를 BOM에서 전부 지울 수 있다. 이것이 Smart Substrate의 명제이고, 회사 슬로건이 "The Substrate is your System(기판이 곧 시스템이다)"인 이유다.
회사 연표
| 연도 | 이정표 |
|---|---|
| 2015 | Bryan Black이 AMD 다이 스태킹 프로그램을 총괄해 최초의 HBM 탑재 GPU Fiji 출시 — 업계 최초의 대량생산 인터포저 제품 |
| 2016 | Chipletz, 오스틴에서 AMD 사내 벤처(CIC)로 출발 |
| 2021 | 독립 법인으로 분사. AMD와 ASE가 핵심 주주로 자리 잡음 |
| 2022 | 첫 Smart Substrate 설계 완료. Siemens EDA 평가에서 대형 SoC + HBM 스택 4개 설계를 이 기술로 수행 |
| 2023년 1월 | Siemens를 전략적 EDA 파트너로 선정 (Xpedition Substrate Integrator, Xpedition Package Designer, HyperLynx, Calibre 3DSTACK) |
| 2023년 9월 | SKC가 전략적 투자자로 참여, 약 12% 지분 확보. 금액은 비공개 |
| 2024 | 기업 데이터베이스에 후속 초기 단계 라운드 기록(금액 비공개). 당초 목표였던 고객·파트너 대상 초기 제품 공급 시점은 2024년 초였음 |
| 2025~2026 | 첫 데모 설계 테이프아웃 완료, 2차 설계 진행 중(Siemens EDA 공개 자료). 직원 약 25명 규모. 2026년 10월 현재 공개된 양산 설계 수주 없음 |
사람들: 패키징 신참이 아니라 패키징을 정의한 팀
첨단 패키징 스타트업은 보통 패키징을 하고 싶은 사람들이 세운다. Chipletz는 패키징을 정의한 사람들이 세웠다.
공동창업자 겸 CEO Bryan Black은 Intel과 AMD에서 20년 넘게 일했다. AMD Senior Fellow로서 그는 AMD 다이 스태킹 노력의 얼굴이자 기술 총괄이었고, 8년짜리 그 프로그램은 2015년 Fiji GPU로 출하됐다. 논리 다이와 HBM 스택을 실리콘 인터포저 위에 소비자 물량으로 결합한 첫 제품이었다. 업계가 "HBM 패키징을 도입한 팀"을 말할 때 그 안에 들어가는 이름 중 하나가 Black이다. 이후 그의 이종 통합 관련 발표를 읽으면 Chipletz 피치를 미리 써 놓은 것 같다. 인터포저 스티칭이 한계에 닿으면 브리지 접근이 흥미로워지고, known-good-die 개념을 재정의해야 하며, 다음 성능은 트랜지스터가 아니라 통합에서 나온다는 이야기다.
공동창업자 겸 CTO Michael Su, 제품 엔지니어링 VP Michael Alfano도 같은 패키징 세계 출신이고, 전체 팀은 AMD 베테랑과 주요 시스템 기업 출신들로 구성돼 있다. Chipletz가 파는 것을 생각하면 이 이력은 본질이다. 기판 플랫폼은 데이터시트가 좋아서 채택되지 않는다. 실패하면 안 되는 패키지를 공동 설계할 수 있는 벤더라고 고객의 패키징 조직이 신뢰할 때 채택된다. Chipletz의 진짜 자산은, 지금 모두가 따라 만드는 패키지들을 창업자들이 직접 테이프아웃해 봤다는 점이다.
Smart Substrate 해부
일반적인 2.5D 패키지에는 세 개의 배선 층이 있다. 다이, 고밀도 die-to-die 트래픽을 나르는 실리콘 인터포저, 그리고 모든 것을 보드로 팬아웃하고 전력을 들여오는 유기 기판이다. Smart Substrate는 가운데 층을 세 번째 층 안으로 접어 넣는다. 아키텍처는 네 가지 요소로 구성된다.
1. 기판 안에 들어간 미세 피치 die-to-die 패브릭. 칩렛들이 서로 대화하는 데 쓰는 고밀도 단거리 배선 — 역사적으로 인터포저 전담이었던 영역 — 을 기판 내부의 고밀도 라우팅으로 구현하되, 다이가 인접한 곳에 집중시킨다. 인터포저급 밀도가 필요한 신호는 그 밀도를 얻고, 패키지의 나머지는 필요 없는 실리콘 값을 치르지 않는다.
2. 고속 외부 I/O. 같은 패브릭이 패키지 밖의 컴퓨트 모듈과 주변장치로 향하는 고속 링크도 나른다. 패키지 경계가 대역폭의 절벽이 되지 않는다.
3. 사후 처리가 아니라 설계된 기능으로서의 전력. 디커플링 커패시터가 다이 가까이, 기판 자체에 내장되고, 플랫폼은 하나의 전원에서 여러 전압 도메인을 지원한다. 소박하게 들리지만 보드 차원의 실제 비용과 복잡도를 없애는 기능이다. 서로 다른 벤더, 서로 다른 노드의 다이들은 원하는 전압이 제각각이기 때문이다. 전력 무결성은 멀티다이 제품의 조용한 킬러 중 하나이고, Chipletz는 이를 일급 판매 포인트로 취급한다("cleaner power"가 회사의 세 가지 헤드라인 주장 중 하나다).
4. 벤더 중립 통합. 표방하는 목표는 "사실상 어느 제조사의 다이든 통합"하는 것이다. Chipletz는 다이도 팔지 않고 파운드리 공정도 팔지 않으므로, 고객을 특정 실리콘 공급사에 묶을 유인이 없다. 자사 팹이나 조립 라인으로 웨이퍼를 끌어들이기 위해 존재하는 기존 패키징 플랫폼들과 구조적으로 다른 지점이다.
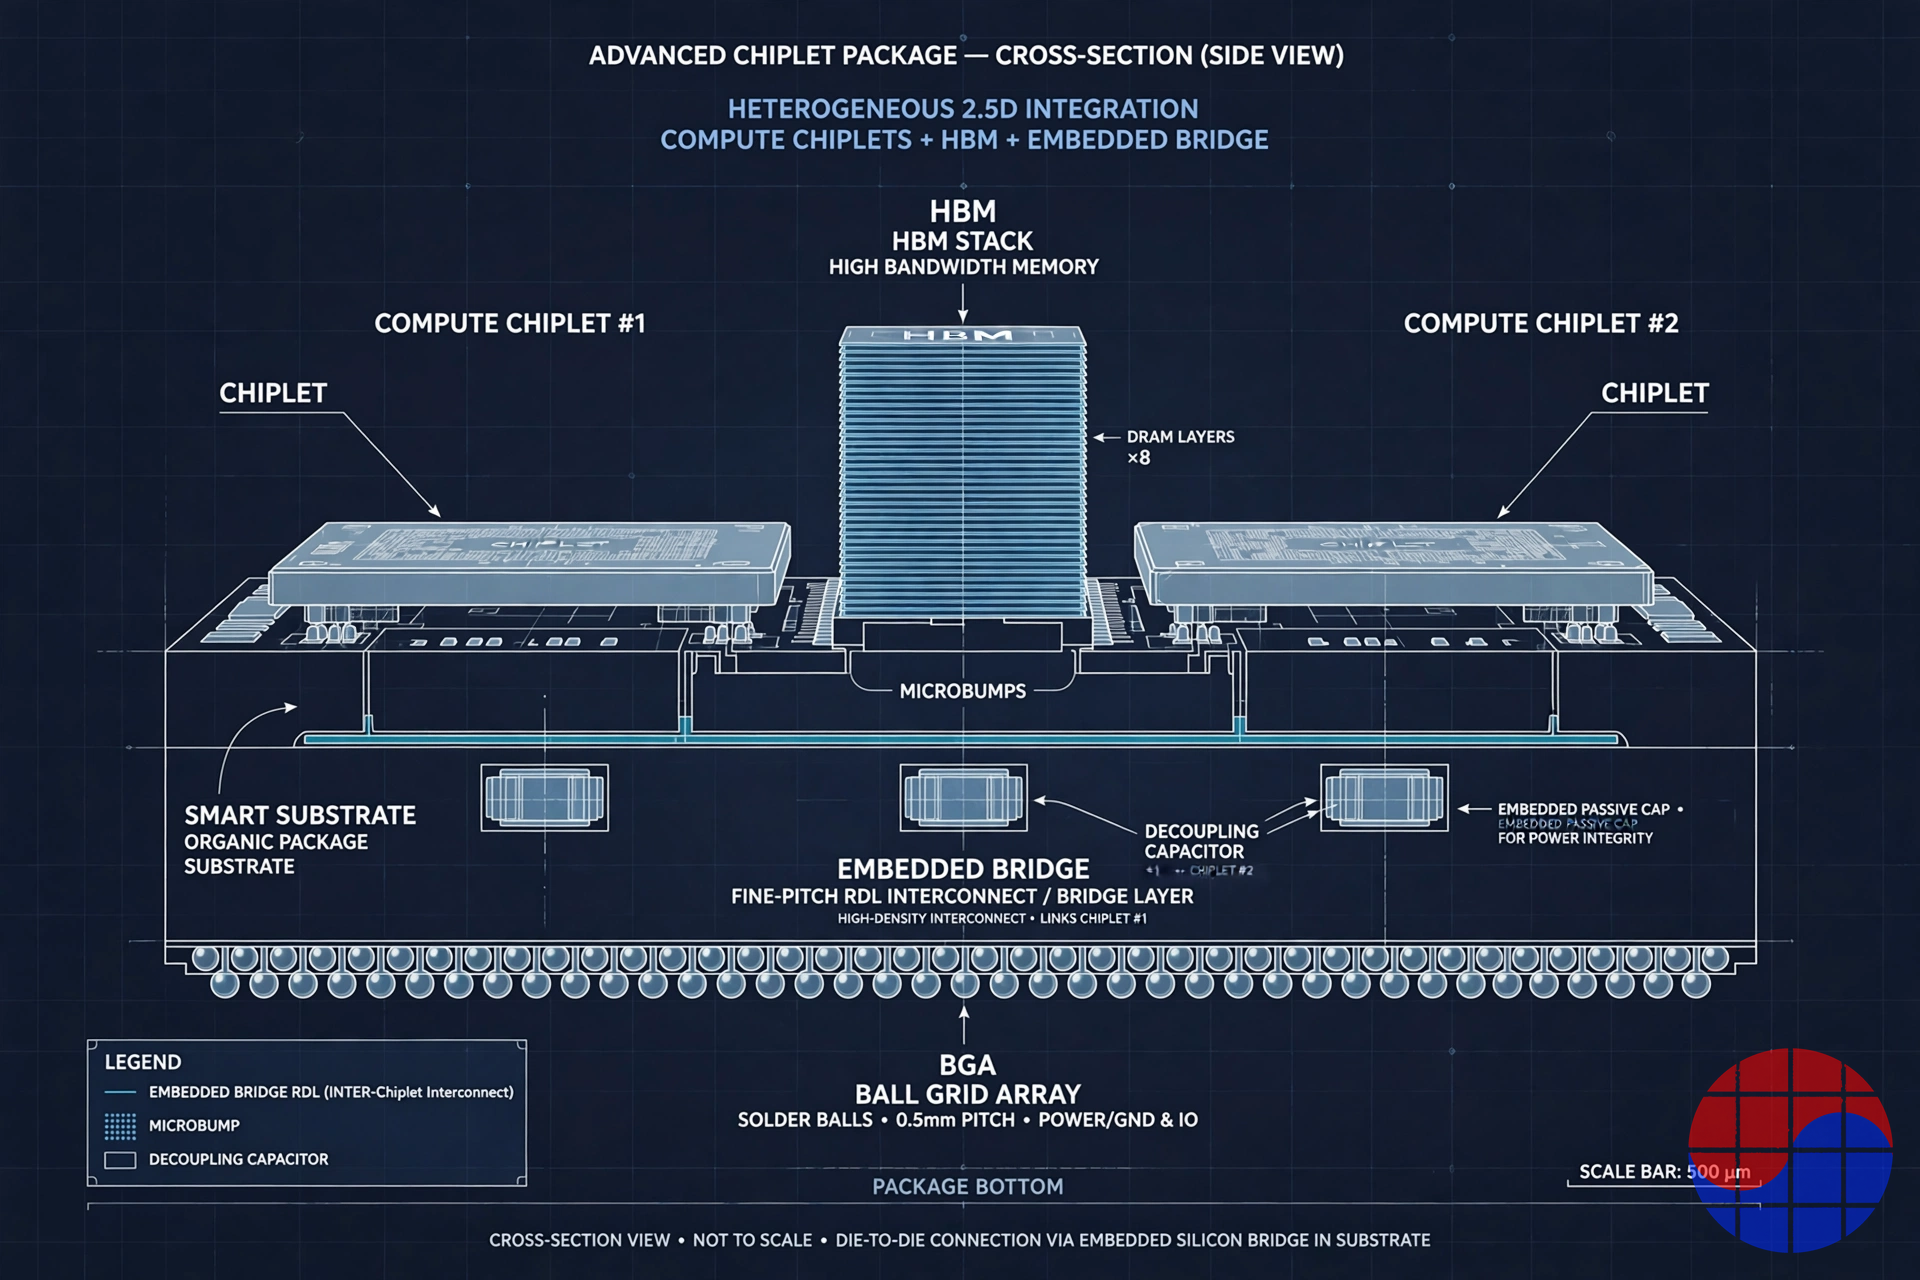
Smart Substrate 접근법의 단면 개념도. 미세 피치 인터커넥트와 디커플링 커패시터가 기판 안에 살기 때문에 별도의 인터포저 층이 필요 없다. 출처: VLSI Korea 일러스트.
실증 설계, 숫자로
Chipletz는 데이터시트를 공개하지 않지만, Siemens EDA 평가 설계는 기록에 남아 있고 이것이 확보 가능한 가장 구체적인 기술 증거다.
| 지표 | Smart Substrate 평가 설계 |
|---|---|
| 구성 | 대형 SoC + HBM 스택 4개 |
| 패키지 크기 | 약 50mm × 65mm |
| 다이 연결 넷 | 8,000개 이상 |
| 비아 | 약 120만 개 |
| 총 디바이스 핀 | 180,000개 이상 |
| BGA 볼 | 2,800개 |
| 재사용 회로 | 150개 이상 |
| 금속층 — Smart Substrate 설계 | 9층 |
| 금속층 — 이전 실리콘 인터포저 버전 | 16층 |
마지막 두 행을 주의 깊게 읽어야 한다. 거기에 사업 모델 전체가 축소돼 들어 있다. 금속층은 비용이고 사이클 타임이고 수율 리스크다. 같은 SoC, 같은 HBM 스택 4개, 같은 핀 수를 금속층 약 44% 절감으로 달성하고, 대형 가공 실리콘 인터포저를 아예 소비하지 않는 아키텍처는 AI 하드웨어에서 가장 희소한 두 자원, 패키징 비용과 패키징 캐파를 동시에 공격한다. Chipletz의 설계는 계획 규모에서도 수작업 방식을 한참 벗어나 있다. Siemens는 이 등급의 패키지 설계가 계획·검증 대상 연결 핀 수 5,000만 개 수준에 이를 수 있다고 설명한 바 있고, 그래서 EDA 파트너십은 각주가 아니라 제품의 일부다.
경쟁 지도: 패키지를 배선하는 네 가지 방법
Chipletz는 "패키징"과 경쟁하지 않는다. 각각 소유자와 경제 논리가 다른 구체적인 배선 전략들과 경쟁한다.
| 접근법 | 다이 배선 방식 | Die-to-die 피치 / 에너지 | 크기·비용 프로파일 | 통제 주체 |
|---|---|---|---|---|
| 일반 유기 기판 | 기판 라우팅만 사용 | 범프 약 100µm급, 약 1.7pJ/bit | 가장 저렴하나 고밀도 칩렛 트래픽 처리 불가 | 기판 제조사, OSAT |
| 전면 실리콘 인터포저 (TSMC CoWoS-S) | 모든 다이 아래 TSV를 갖춘 대형 실리콘 슬랩 1장 | 마이크로범프 약 40µm급, 전 구간 고밀도 | 최고 성능. 패키지가 커질수록 인터포저 면적도 커지고 레티클 한계로 스티칭 필요, 캐파 제약 | TSMC |
| 실리콘 브리지를 내장한 RDL 인터포저 (TSMC CoWoS-L) | RDL 캐리어 + 밀도가 필요한 곳의 소형 실리콘 브리지 칩(LSI) | 다이 에지에서 브리지급 밀도 | 전면 인터포저보다 저렴하나 별도 인터포저 층을 만들고 붙여야 함 | TSMC |
| 임베디드 브리지 (Intel EMIB) | 유기 기판에 직접 내장된 소형 실리콘 브리지 | 마이크로범프 55µm, 후기 세대 약 45µm, 약 0.5pJ/bit | 인터포저 없음. 브리지 위치는 기판 제조 시점에 고정 | Intel |
| 3D 하이브리드 본딩 (TSMC SoIC) | 다이를 마주 보게 구리-구리 직접 접합 | 본딩 피치 2023년 출시 9µm, 2025년 양산 6µm | 완전히 다른 축 — 수평 배선이 아니라 수직 적층 | TSMC |
| Smart Substrate (Chipletz) | 미세 피치 패브릭·I/O·전력을 기판에 내장. 인터포저도 별도 브리지 층도 없음 | 세부 피치 수치는 비공개 | 기판 경제성으로 인터포저급 통합을 목표. 내장 디커플링과 다전압 전원이 강점 | Chipletz (팹리스, 기판 파트너와 제조) |
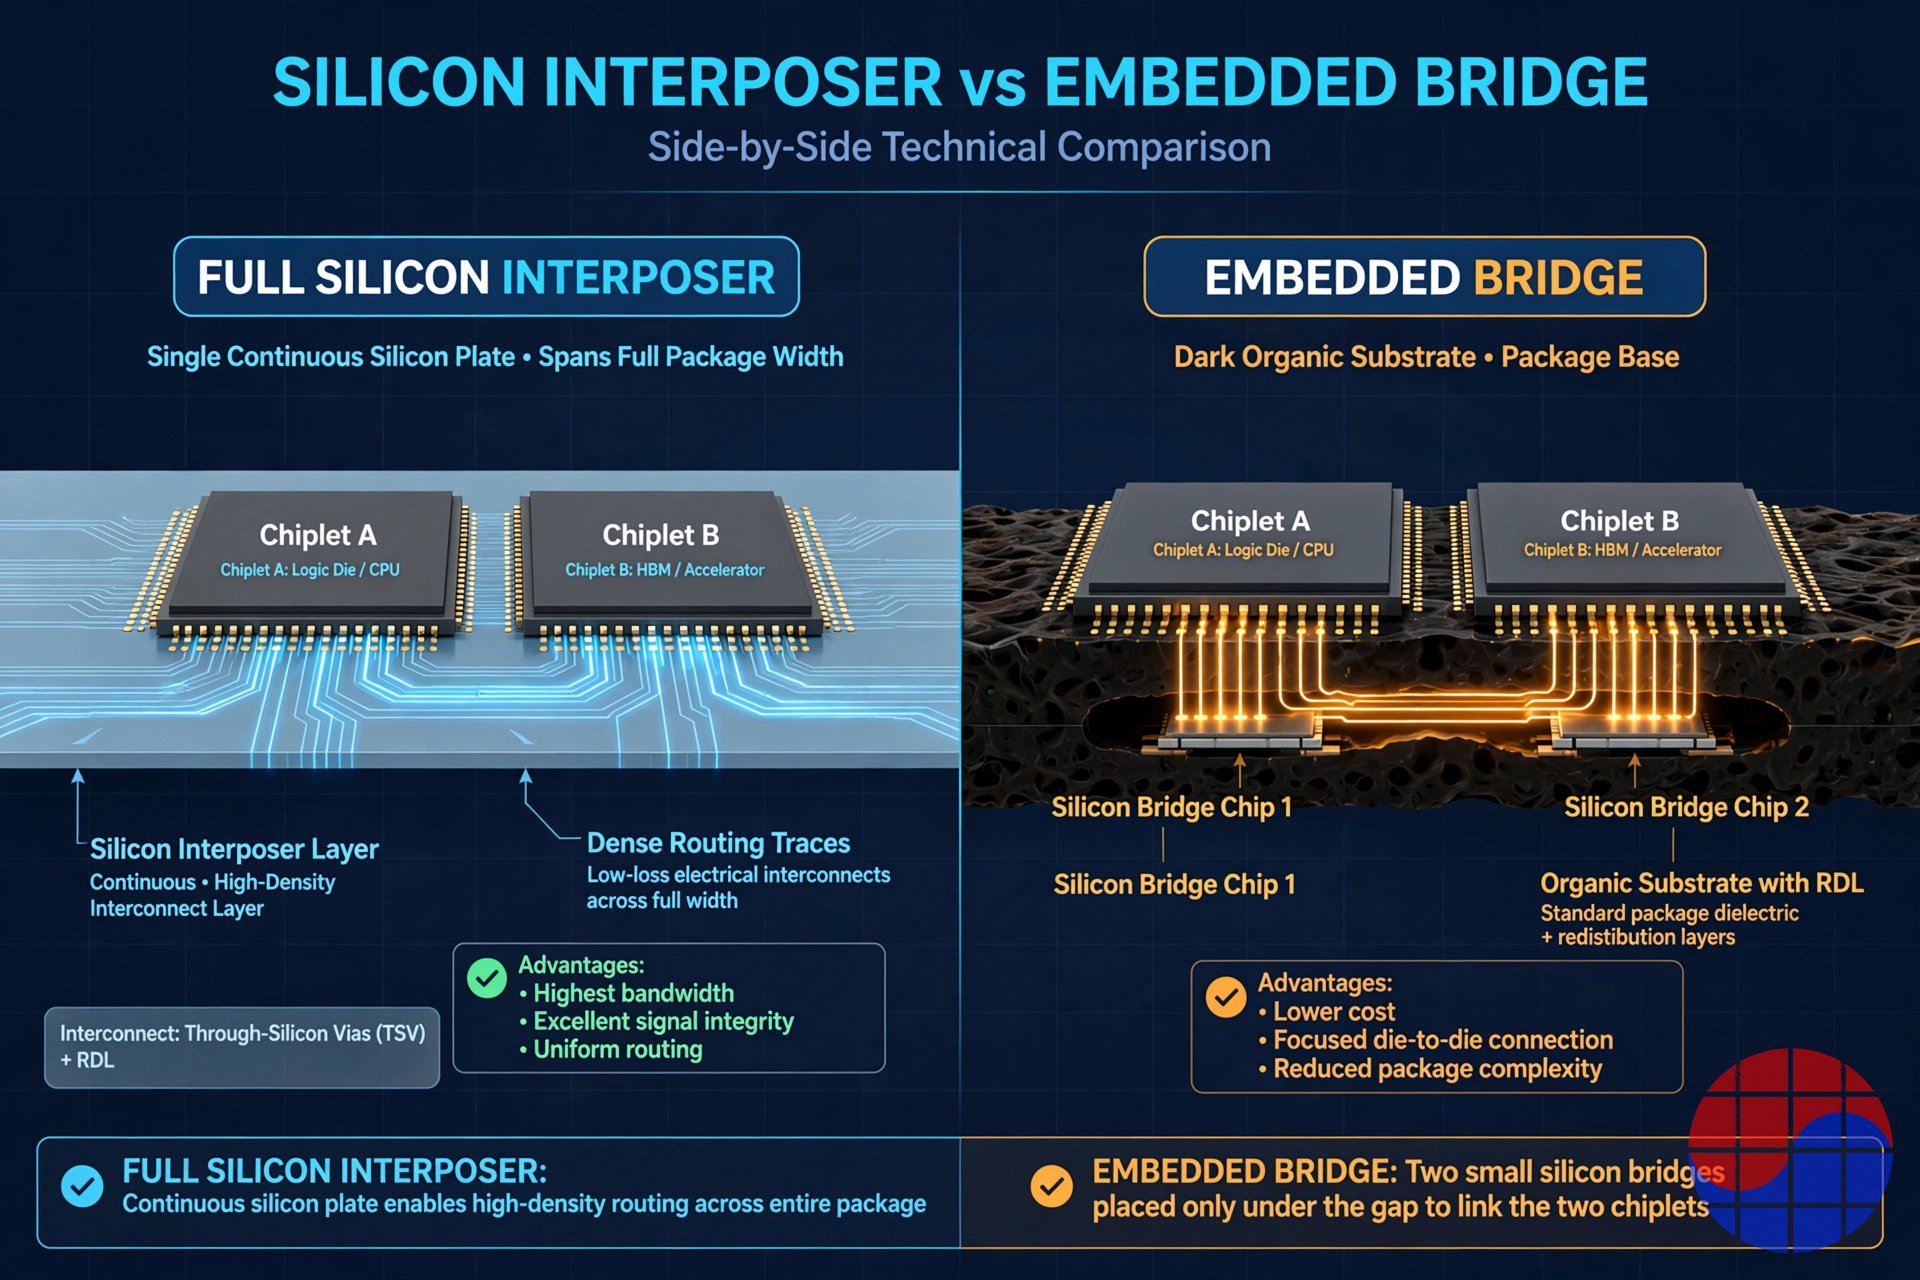
2.5D 패키징의 경제적 갈림길. 패키지 전체에 실리콘 값을 치를 것인가, 다이 에지에만 고밀도 배선을 집중할 것인가. 출처: VLSI Korea 일러스트.
지도를 정직하게 유지하기 위한 두 가지 보충 설명. 첫째, 가장 가까운 친척은 EMIB다. Intel은 10년 전에 기판에 고밀도 배선을 내장하는 방식이 비용 면에서 전면 인터포저를 이긴다는 것을 증명했다. Chipletz의 차별점은 브리지 아이디어 자체가 아니라, 그 등급의 통합을 전력 아키텍처까지 설계해 넣은 벤더 중립 플랫폼으로, Intel 고객이 아닌 회사들에게도 제공한다는 데 있다. 둘째, SoIC와 하이브리드 본딩은 경쟁자가 아니라 다른 차원이다. 그들은 다이를 수직으로 쌓고, Chipletz는 수평으로 배선한다. 미래의 패키지는 하이브리드 본딩 스택을 Smart Substrate 위에 올리는 식으로 둘 다 쓸 수 있다.
Eliyan과는 층이 다르다
Chipletz는 Eliyan과 자주 한 문장에 등장하지만, 이 조합은 명확하게 하기보다 혼란을 만든다. 두 회사는 칩렛 스택의 서로 다른 층을 판다. Eliyan은 전기 인터페이스를 판다. 두 다이가 서로 대화하게 하는 die-to-die PHY IP(NuLink PHY는 범프당 64Gbps를 실증했다)로, 표준 패키징에서도 첨단 기판에서도 동작한다. Chipletz는 물리적 매질을 판다. 신호가 이동하는 기판 플랫폼과 다이에 전력을 공급하는 전력 네트워크다. PHY가 없으면 경로는 침묵하고, 경로가 없으면 PHY는 쓸모가 없다. 둘은 보완재인데 "칩렛 스타트업"이라는 이유로 한 덩어리로 묶일 뿐이다. 생태계 지도는 층을 분리해야 정확해진다. 맨 위에 PHY IP, 가운데에 인터커넥트 매질, 맨 아래에 파운드리와 OSAT 제조.
자금과 주주 구조
Chipletz의 주주 명단은 (대부분 비공개된) 라운드 규모보다 많은 것을 알려준다.
| 항목 | 내용 |
|---|---|
| 핵심 주주 | AMD(출신 모체)와 ASE(세계 최대 OSAT)가 분사 시점부터 주요 주주 |
| 기록된 라운드 (2023년 9월) | 기업 데이터베이스에 SKC 진입과 함께 900만 달러 라운드 기록. 라운드 명칭은 출처마다 다름(SKC는 자사 참여를 시리즈 B로 표기) |
| SKC (2023년 9월) | 전략적 투자자. 라운드 후 약 12% 지분. 금액은 비밀유지 합의로 비공개 |
| 후속 라운드 | 2024년 2월과 11월에 초기 단계 라운드 추가 기록. 금액 비공개 |
| 밸류에이션 | 비공개 |
SKC 투자는 한 단락을 할애할 가치가 있다. Chipletz가 제조 규모에 도달하는 가장 그럴듯한 경로를 설명하기 때문이다. SKC는 미국 조지아에 유리 기판 팹을 지은 Absolics를 거느린 한국 소재 그룹으로, 차세대 기판 소재에 대한 가장 주목받는 베팅 중 하나를 했다. SKC는 자사의 기판 생산 역량과 Chipletz의 엔지니어링 노하우, 고객 네트워크를 결합해 차별화된 "칩 패키징 솔루션 생태계"를 만들겠다고 명시했고, 미국 CHIPS법에 대한 공동 대응도 언급했다. 다시 말해 Chipletz는 아키텍처와 설계 수주를 가져오고, SKC/Absolics와 ASE 같은 파트너가 공장을 가져온다. "팹리스 기판"이란 실제로 이런 뜻이다. Chipletz는 웨이퍼에 대한 팹리스 반도체 회사처럼, 기판에 대한 팹리스 회사다.
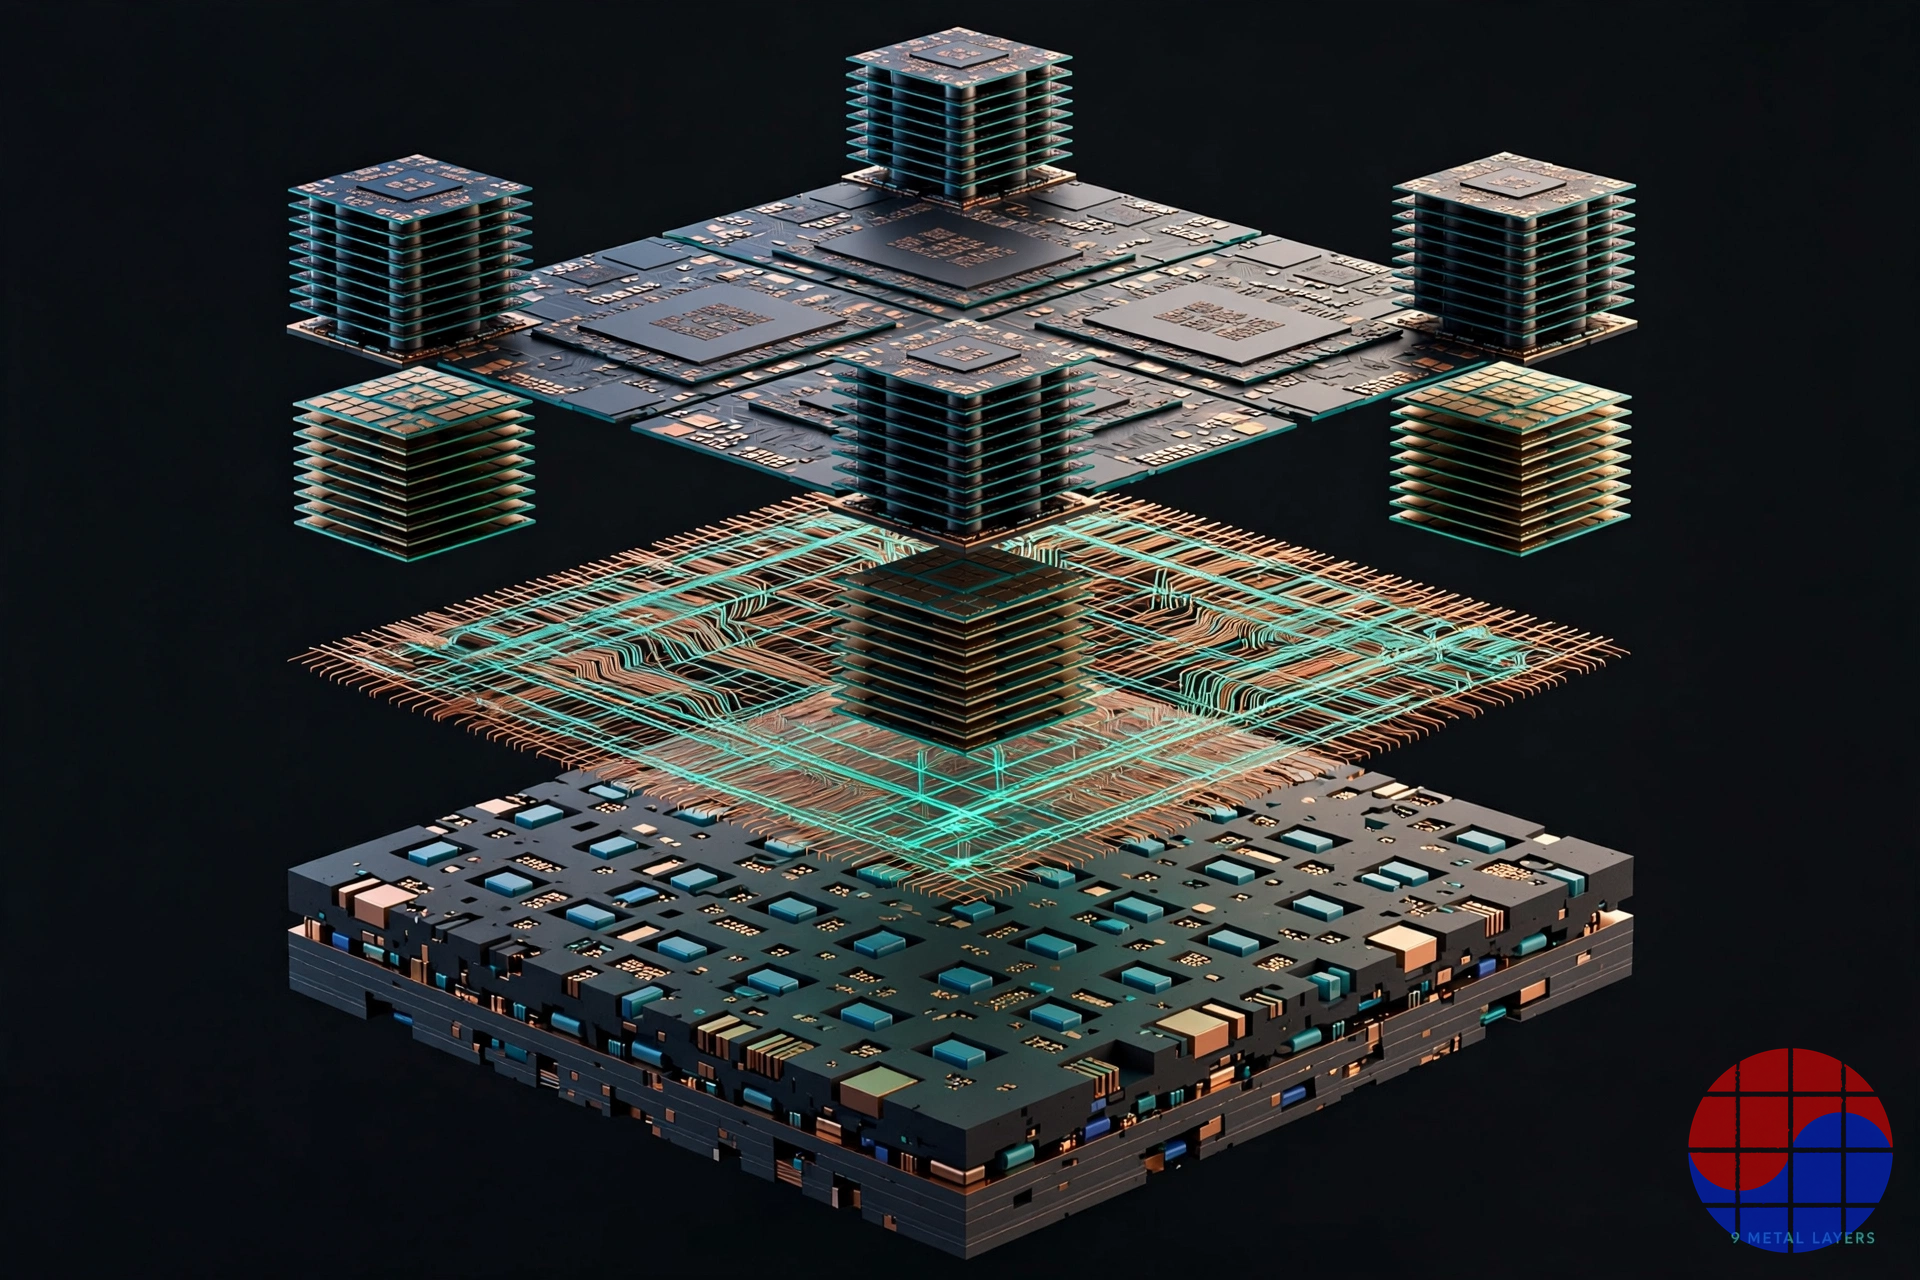
Chipletz가 차지하려는 통합 스택의 분해 뷰. 다이, 인터커넥트 패브릭, 전력을 의식하는 기판. 출처: VLSI Korea 일러스트.
채택의 현실과 리스크
품격 있는 딥다이브는 약세 논거를 강세 논거와 같은 밀도로 다뤄야 한다. 2026년 10월 Chipletz의 실제 위치를 규정하는 리스크는 다섯 가지다.
1. 공개된 양산 수주가 없다. 회사가 스스로 잡았던 초기 목표 — 2024년 초 고객·파트너 대상 초기 제품 공급 — 은 공개된 대량 설계 수주 없이 지나갔다. 데모 테이프아웃 완료와 2차 설계 진행은 기술이 실재함을 보여주지만, 채택됐음을 보여주지는 않는다. 패키징에서 그 두 상태 사이의 거리는 수년의 자격 검증으로 측정된다.
2. 고객 명단이 곧 업계다. 인터포저급 통합을 규모 있게 필요로 하는 구매자는 소수의 하이퍼스케일러와 칩 대기업이고, 대부분 수직적으로 묶여 있다. NVIDIA와 AMD 물량은 TSMC 패키징 로드맵을 타고, Intel은 자체 EMIB/Foveros 스택을 밀고, Broadcom과 Marvell은 파운드리와 깊이 정렬돼 있다. 중립 플랫폼이 가장 매력적인 곳은 2군 — AI ASIC 스타트업, 방산, 특수 HPC — 으로, 실재하는 시장이지만 속도가 느린 시장이다.
3. 팹리스는 양날이다. Chipletz는 기판 캐파를 소유하지 않는다. 그 모델은 파트너(소재의 SKC/Absolics, 조립의 ASE)가 새로운 기판을 수율 내며, 물량 있게, 타인의 로드맵 우선순위 위에서 실행하는 데 달려 있다. 모든 파트너는 잠재적 경쟁자이기도 하고, 한 번의 우선순위 변경으로 프로그램이 뒤로 밀릴 수도 있다.
4. 작은 팀, 긴 사이클. 약 25명은 플랫폼 기업이 아니라 디자인하우스 규모다. 고객 프로젝트마다 수 분기의 공동 설계가 필요하니 병렬로 돌릴 수 있는 프로젝트는 몇 개뿐이고, 프로그램 하나가 미끄러지면 회사 전체의 사건이 된다.
5. 거인들이 아이디어를 흡수하고 있다. CoWoS-L은 이미 핵심 통찰 — 패키지 대부분은 실리콘급 배선 밀도가 필요 없다 — 을 받아들였고, Intel은 임베디드 브리지를 수년째 제품화해 왔다. Chipletz는 지구상에서 가장 자금이 풍부한 엔지니어링 조직 두 곳을, 그들의 홈그라운드에서, 고객이 어차피 사는 웨이퍼·조립과 패키징을 묶어 파는 상대와 경쟁하며 앞서 있어야 한다.
Chase's Take
확신도 순으로 세 가지 판단.
첫째, 명제는 틀린 게 아니라 옳고 이른 것이다. 인터포저는 과도기 기술이다. 눈부신 기술이지만, 기판이 배선을 감당하지 못하던 시대와 감당할 수 있는 시대 사이의 다리(역사적 의미의)다. 업계의 모든 비용 곡선은 기능을 기판과 패널 레벨 제조 쪽으로 밀어 넣는 방향을 가리킨다. Black은 AMD 내부에서 거의 누구보다 먼저 이를 봤고, 그가 운영한 Fiji 프로그램이야말로 인터포저의 한계를 그에게 가르친 경험이다.
둘째, Chipletz의 운명은 물리가 아니라 파트너가 결정한다. 기술 증거 — 50 × 65mm, HBM 4개, 금속층 9층 — 는 신뢰할 만하고 Siemens의 이름이 붙어 있다. 부족한 것은 증명이 아니라, 이름을 밝힌 고객이 파트너의 라인에 심은 양산 깃발이다. SKC/Absolics 축을 보라. Smart Substrate 설계가 조지아의 유리 기판 로드맵 위에서 테이프아웃되는 날, 팹리스 기판 모델은 피치가 아니라 공급망이 된다.
셋째, 가장 그럴듯한 결말은 IPO가 아니라 전략적 귀결이다. 아키텍처와 EDA 플로 노하우, 그리고 첨단 패키징을 실제로 사는 바로 그 사람들의 신뢰를 쥔 약 25명의 회사는, 독립 기업으로서보다 기판 제조사나 OSAT, 혹은 EDA 인접 플랫폼 안에 있을 때 가치가 더 크다. AMD와 ASE는 이미 주주 명단에 있고, SKC는 2023년에 옵션을 사 뒀다. 문제는 Smart Substrate 아이디어가 업계의 기판 로드맵에 흡수되느냐가 아니다. 흡수될 것이다. 문제는 Chipletz의 주주들이 그 가치를 채택을 통해 먼저 거두느냐, 팀과 IP를 가격에 반영하는 인수를 통해 거두느냐다. 어느 쪽이든 "기판이 곧 시스템이다"는 아이디어로서는 이미 이겼다. 남은 질문은 누가 그 값을 받는가뿐이다.
FAQ
Q: Chipletz는 어떤 회사인가요? A: Chipletz는 텍사스 오스틴 기반의 팹리스 기판 스타트업으로, 2016년 AMD 사내 벤처로 시작해 2021년 분사했습니다. CEO Bryan Black이 이끌며, 미세 피치 칩렛 인터커넥트와 고속 I/O, 전력 공급을 내장해 실리콘 인터포저를 없애는 패키지 기판 Smart Substrate를 개발합니다.
Q: Smart Substrate는 TSMC CoWoS나 Intel EMIB와 어떻게 다른가요? A: CoWoS는 모든 다이를 별도의 실리콘 인터포저(CoWoS-S) 또는 실리콘 브리지를 내장한 RDL 인터포저(CoWoS-L) 위에 올리고, Intel EMIB는 소형 실리콘 브리지를 기판에 내장하지만 Intel 자체 패키징 플랫폼의 일부로만 제공됩니다. Smart Substrate는 고밀도 die-to-die 패브릭과 I/O, 전력을 — 내장 디커플링 커패시터와 단일 전원 다전압 도메인까지 포함해 — 독립 기업이 파는 벤더 중립 기판 플랫폼에 직접 구축합니다.
Q: Chipletz에는 누가 투자했나요? A: AMD와 ASE가 2021년 분사 시점부터 핵심 주주입니다. 2023년 9월 한국의 SKC가 약 12% 지분으로 전략적 투자자에 합류했고 금액은 비공개입니다. 기업 데이터베이스에는 같은 시점의 900만 달러 라운드와 2024년의 후속 초기 라운드가 기록돼 있으며 이 역시 금액은 비공개입니다. 누적 조달액과 밸류에이션은 공개되지 않았습니다.
Q: Smart Substrate는 양산 중인가요? A: 2026년 10월 현재 공개된 양산 사례는 없습니다. Chipletz는 2022년 첫 Smart Substrate 설계를 완료했고, 첫 데모 설계의 테이프아웃을 마쳤으며, Siemens EDA 툴로 2차 설계를 진행 중입니다. 양산 고객명은 공개되지 않았습니다.
Q: Bryan Black은 누구인가요? A: Bryan Black은 Chipletz의 공동창업자 겸 CEO로, Intel과 AMD에서 20년 넘게 일한 패키징 전문가입니다. AMD Senior Fellow로서 실리콘 인터포저에 HBM을 올린 첫 GPU인 Fiji(2015)의 다이 스태킹 프로그램을 이끌었고, 3D·이종 통합 분야의 최고 권위자 중 한 명으로 꼽힙니다.
출처: Chipletz 및 Siemens EDA 발표 자료와 케이스 스터디, SKC 보도자료(2023년 9월), SKC 투자 관련 국내외 경제지 보도, PitchBook 기업 프로필(2026년 10월 확인). 자금 조달액과 밸류에이션은 각 출처가 공개한 범위만 표기했고 비공개 수치는 비공개로 명시했다. 이 글은 분석이며 투자 권유가 아니다.
📌 반도체 완전 가이드
반도체의 원리부터 종류·제조 공정·밸류체인과 한국 반도체 산업 지도까지 한 편으로 정리했습니다. 이 글의 배경 지식을 한 번에 잡고 싶다면 반도체 완전 가이드 — 반도체란 무엇인가를 먼저 읽어보세요.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


