VLSI Korea
삼성전자 분기 영업이익 107.4조 사상 최대… TSMC 매출 +51%, Rubin은 12단 HBM4 유지
2026년 10월 11일 일요일 데일리 실리콘. 삼성전자가 분기 영업이익 107.4조원으로 한국 기업 최초로 분기 100조 고지를 밟았다. TSMC는 분기 매출 1조4,900억 대만달러(+51% YoY)로 AI 로직 수요가 식지 않았음을 증명했고, NVIDIA 차세대 Rubin 플랫폼은 12단 HBM4를 유지할 전망이다. 메모리 슈퍼사이클의 정점에서 벌어지는 힘겨루기를 정리한다. Executive Summary * 삼성전자, Q3 영업이익 ₩107.4조 사상 최대: 매출 ₩195조(+126.6%


2026년 10월 11일 일요일 데일리 실리콘. 삼성전자가 분기 영업이익 107.4조원으로 한국 기업 최초로 분기 100조 고지를 밟았다. TSMC는 분기 매출 1조4,900억 대만달러(+51% YoY)로 AI 로직 수요가 식지 않았음을 증명했고, NVIDIA 차세대 Rubin 플랫폼은 12단 HBM4를 유지할 전망이다. 메모리 슈퍼사이클의 정점에서 벌어지는 힘겨루기를 정리한다.
Executive Summary
- 삼성전자, Q3 영업이익 ₩107.4조 사상 최대: 매출 ₩195조(+126.6% YoY), 영업이익 ₩107.4조(+782.5% YoY), 영업이익률 55.1%. 4분기 연속 사상 최대지만 주가는 셀온 물량에 8일 -2.42%.
- TSMC, Q3 매출 NT$1.49T(+51% YoY): 컨센서스 상회. 9월 매출 NT$5,118.6억(+54.6% YoY)으로 8월 사상 최대에 육박. AI logic 수요는 견조.
- NVIDIA Rubin, 12-high HBM4 유지 전망: Counterpoint Research — 8단 축소 관측에 반박. 삼성·SK하이닉스 수혜 지속.
- 삼성, HBM4 지렛대로 AMD 파운드리 수주 노린다: 리사 수 10월 7일 서울 방문. Helios 랙당 HBM4 31TB가 협상 카드. SF2P 2nm 논의도 테이블 위.
- ASML 부품가 10% 인상: 삼성·SK하이닉스 수용, 2026년 1월 발효. 장비 슈퍼사이클의 비용 전가 시작.
- SK하이닉스, hybrid bonding 난항: 삼성은 hybrid-bonded HBM 샘플 고객 전달. 마이크론은 180개 이상 특허로 20단 시대 대비.
- 코스피 주간 -5.39%: 셀온 속 소부장·2차전지 강세. 케이씨텍 주간 +34.78%, LG에너지솔루션 어닝 서프라이즈.
- Broadcom, Anthropic에 $42B 칩 대출: 벤더 파이낸싱이 AI 인프라의 표준 문법이 되고 있다.
01 · 삼성전자, 분기 영업이익 107.4조… 한국 기업 최초 100조 돌파
TL;DR: 삼성전자가 10월 8일 발표한 3분기 잠정 실적은 매출 195조원(+126.6% YoY), 영업이익 107조4,000억원(+782.5% YoY)으로 분기 기준 사상 최대다. 영업이익률 55.1%는 글로벌 빅테크를 웃도는 수치이며, 4분기 연속 사상 최대 기록 경신이다.
컨센서스(매출 200.3조·영업이익 105.4조)와 비교하면 매출은 밑돌았지만 영업이익은 약 2조원 웃돌았다. 상반기 영업이익 146.6조원에 3분기 107.4조원을 더하면 3분기 누적 254조원 — 연간 영업이익 350조~375조원 전망이 나온다. 4분기 영업이익이 100조원을 웃돌 것이라는 관측도 있다.
주목할 대목은 사업부별 온도차다. DS(반도체) 부문 영업이익률은 75~80%에 이를 것으로 추정되는 반면, DX(완제품) 부문은 메모리 가격 상승의 원가 압박으로 약 2조원 영업손실이 예상된다. 메모리가 삼성을 먹여 살리는 구조가 그 어느 때보다 선명해졌다.
시장은 이미 알고 있었다. 발표 당일 주가는 2.42% 하락한 262,000원에 마감했다. 어닝 서프라이즈에 따른 셀온 물량, 대형 반도체 ETF 리밸런싱, 자사주 매입 종료가 겹쳤다. 확정 실적은 10월 29일 발표된다.
02 · TSMC 3분기 매출 1조4,900억 대만달러… AI 로직 수요는 식지 않았다
TL;DR: TSMC가 10월 8일 발표한 3분기 매출은 1조4,900억 대만달러(약 $48.4B, +51% YoY)로 컨센서스(1조4,600억)를 웃돌았다. 9월 매출 5,118.6억 대만달러(+54.6% YoY)는 8월 사상 최대(5,148억)에 육박한다.
메모리 업계가 "2027년까지 공급이 빈다"고 경고하는 가운데, TSMC의 숫자는 AI 빌드아웃의 실체가 어디에 있는지를 보여준다. 연산하는 logic 칩 쪽 수요는 견조하고, 병목은 그 옆에 붙는 memory에 있다. NVIDIA와 Apple이라는 두 최대 고객 모두 주문을 줄일 기미가 없다.
모바일 쪽에서도 2nm 전쟁이 시작됐다. 애플·퀄컴·미디어텍이 TSMC 2nm 기반 차세대 모바일 칩을 일제히 공개했고, 애플·NVIDIA·AMD·퀄컴·미디어텍 5대 고객이 2nm 예약을 10~20% 늘렸다는 보도(대만 경제일보)가 나왔다. TSMC의 2nm 월간 웨이퍼 생산능력은 2026년 말 약 12만 장으로, 기존 관측(9~10만 장)을 웃돈다.
퀄컴 스냅드래곤 8 Elite 6세대·Extreme 6세대(300억 개 이상 파라미터 MoE 온디바이스 구동), 애플 A20 Pro(32코어 듀얼 neural engine, AI 연산 2배, 메모리 대역폭 +50%), 미디어텍 Dimensity 9600 Pro(듀얼 NPU, LLM 처리 속도 +51%) — 온디바이스 AI가 모바일 칩의 스펙 경쟁을 재정의하고 있다.
03 · NVIDIA Rubin, 12단 HBM4 유지 전망… 삼성·SK하이닉스 한숨 돌렸다
TL;DR: Counterpoint Research에 따르면 NVIDIA 차세대 Rubin AI 플랫폼에 탑재되는 HBM4 대부분이 12단 적층을 유지할 전망이다. 원가 절감을 위한 8단 축소 관측에 대한 반박이다.
HBM4는 conventional DRAM보다 훨씬 많은 생산능력을 소모한다. 12단 유지가 확정되면 메모리 업체들의 생산 자원 압박은 이어지고, 이는 범용 DRAM 공급을 타이트하게 묶어 가격을 떠받치는 효과로 이어진다. 삼성으로서는 HBM4 양산 램프업의 명분이 하나 더 생긴 셈이다.
Counterpoint는 커스텀 AI 칩(ASIC) 시장에서 회자되던 4단 HBM 제품에 대해서도 "확인된 제품이 없다"고 잘랐다. AI 인프라 업체들에게는 성능과 용량이 여전히 최우선이라는 얘기다. HBM 스펙 다운그레이드로 원가를 낮추려는 시도는, 적어도 Rubin 세대에서는 통하지 않았다.
04 · 삼성, HBM4를 지렛대로 AMD 파운드리 수주를 노린다
TL;DR: 리사 수 AMD CEO가 10월 7일 서울을 찾았다. 표면 의제는 HBM4였지만, 테이블 위에는 삼성 파운드리 SF2P 2nm 수주라는 더 큰 질문이 올라 있었다.
지렛대의 구조는 명확하다. AMD의 Helios 랙은 시스템당 31TB의 HBM4 없이는 출하가 불가능하다. SK하이닉스가 2026년 HBM4 물량 대부분을 NVIDIA에 확약한 상황에서, 삼성은 AMD Instinct MI455X의 사실상 유일한 대안 공급처다. AMD가 HBM을 발명하고도 한 단도 만들지 못한다는 점이 협상의 배경이다.
삼성이 원하는 건 2016년 14nm 이후 끊긴 AMD logic 물량의 귀환이다. 다만 AMD는 신중하다. AMD 임원은 TSMC를 "2nm의 확고한 리더"라고 공개 발언했고, 삼성 SF2 수율이 양산 고객이 기대하는 ~70%에 크게 못 미친다는 보도가 부담이다. 현실적인 첫 단계는 flagship accelerator가 아니라 컨슈머 Ryzen이라는 관측(다이신증권)이 나온다.
05 · ASML 부품가 10% 인상… 삼성·SK하이닉스 수용, 장비 슈퍼사이클의 청구서
TL;DR: ASML이 한국 시장 대상 부품 가격을 10% 일괄 인상했고, 삼성전자와 SK하이닉스가 수용했다. 2026년 1월 발효. DUV 장비 10% 인상분은 일부 중국 고객이 수용했고 TSMC는 반대한 것으로 전해졌다.
Applied Materials와 Tokyo Electron도 가격 인상을 단행했다. AI 데이터센터 투자 붐에 메모리·파운드리 업체들이 동시에 증설에 나서면서 장비·부품 주문이 폭주하고, 공급사들의 증산에는 시간이 걸리는 구조적 수급 불균형이 배경이다.
SEMI는 2026년 글로벌 반도체 장비 시장이 $165.9B(+23.2% YoY)로 사상 최대를 기록하고, 2028년에는 $229.5B까지 5년 연속 성장할 것으로 전망한다. 장비 업체의 가격 결정력이 정점에 이른 사이클 — 결국 이 비용은 웨이퍼 원가에 녹아든다.
06 · SK하이닉스, hybrid bonding 난항… 삼성은 샘플 먼저 보냈다
TL;DR: 10월 7일자 업계 리포트에 따르면 삼성은 이미 hybrid bonding 방식의 HBM 샘플을 고객사에 전달했다(세대·단수·고객 미확인). SK하이닉스는 HBM4 전략을 MR-MUF(Mass Reflow Molded Underfill)에 걸었는데, 후세대를 향한 계산이 복잡해졌다.
HBM4는 높이 제한이 완화되면서 hybrid bonding 전환의 시급성이 낮았지만, 20단 이상 스택으로 가면 얘기가 달라진다. 마이크론은 hybrid bonding 관련 특허를 180개 이상 보유하고 있어 스택 경쟁의 다음 라운드에서 지렛대를 쥐고 있다.
마이크론의 한 수는 NVHBM — NVIDIA와 공동 개발한 커스텀 HBM4E로, 메모리 컨트롤러를 base die로 옮겨 표준 HBM4E 대비 대역폭 +30%, 전력 -15%를 주장한다(독립 검증 없음). TSMC 3nm급 공정으로 base die를 생산한다. 마이크론의 HBM 시장 점유율은 2026년 2분기 18%로 전 분기(21%)에서 하락했다.
07 · 코스피 주간 -5.39%… 셀온 속 소부장·2차전지의 엇박자 랠리
TL;DR: 10월 둘째 주(5~9일, 3거래일) 코스피는 6,625.93으로 5.39% 하락했다. 삼성전자(-3.48%)·SK하이닉스(-8.69%)의 셀온과 ETF 리밸런싱 물량이 지수를 눌렀지만, 소부장주와 2차전지주는 따로 뛰었다.
주간 상승률 1위는 케이씨텍(+34.78%)이었고, 코리아써키트(+6.92%), 대덕전자(+6.70%), 이수페타시스(+3.55%)가 뒤를 이었다. 증설 기대감이 소재·부품·장비주로 번지는 전형적인 사이클 후반 패턴이다.
2차전지주는 LG에너지솔루션의 3분기 어닝 서프라이즈(영업이익 7,560억원, +25.7% YoY, 컨센서스 132% 상회)가 불을 붙였다. LG화학 +9.14%, LG에너지솔루션 +8.09%, 삼성SDI +7.56%. 반도체 대형주가 쉬는 동안 시장의 돈이 어디로 가는지를 보여주는 한 주였다.
08 · Broadcom, Anthropic에 $42B 칩 대출… 벤더 파이낸싱이 표준이 되다
TL;DR: Broadcom이 Anthropic에 $42B 규모의 전환사채를 제공해 자사 TPU 리스에 쓰도록 했다. Bank of America는 Broadcom의 AI 익스포저가 2029년 $370B에 이를 수 있다고 추산한다.
이제는 패턴이다. NVIDIA의 OpenAI향 최대 $100B, AMD의 Anthropic향 최대 $5B(2GW MI450 딜의 일부), Amazon의 $25B 추가 지원 — 칩 벤더가 고객의 컴퓨트 비용을 떠안는 구조가 AI 인프라의 표준 문법이 됐다.
차이점도 있다. NVIDIA의 $100B은 GPU 배포 마일스톤에 연동된 단계적 집행인 반면, Broadcom의 $42B은 단일 카운터파티·단일 ASIC 패밀리·단일 랩에 걸린 집중 베팅이다. 컴퓨트 비용이 결국 칩을 만드는 벤더를 통해 순환되는 시장 — 누가 리스크를 지는가가 다음 사이클의 승자를 가른다.
09 · 반도체 주식 총정리
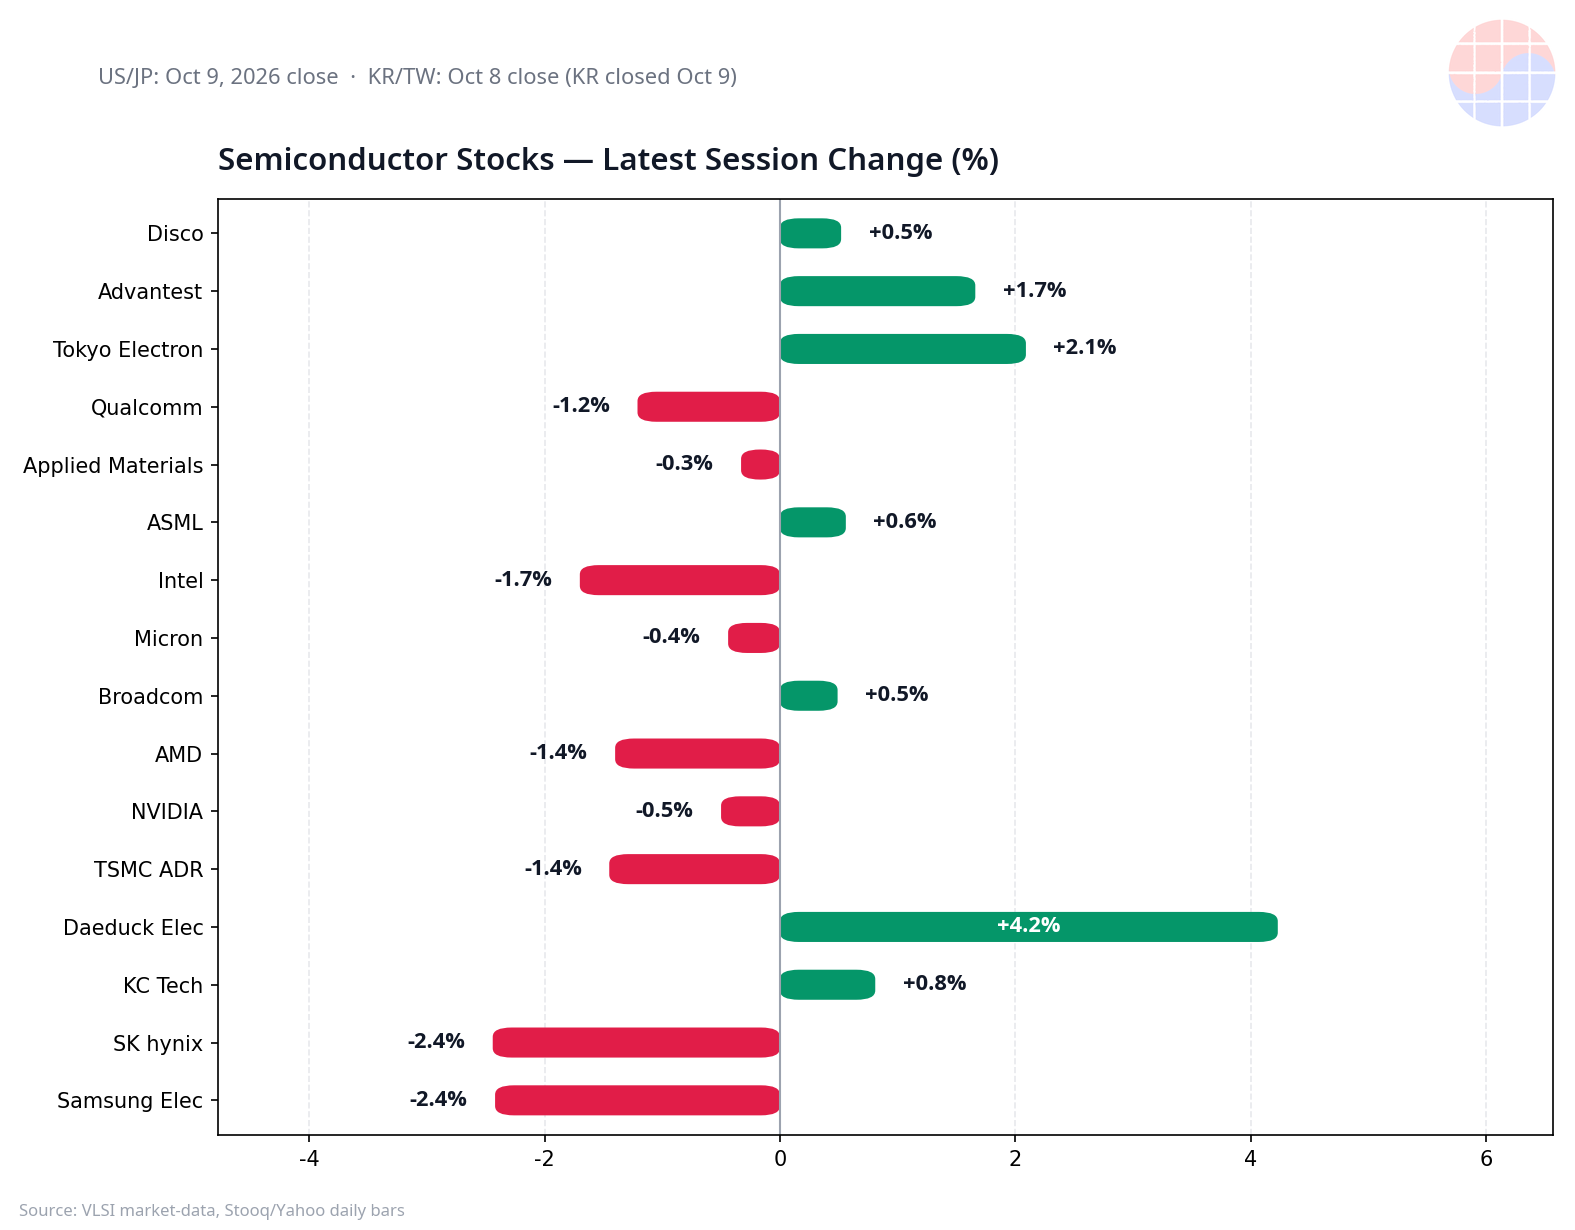
TL;DR: 최신 거래일(미국·일본 10월 9일, 한국·대만 10월 8일 — 한국은 10월 9일 한글날 휴장) 기준 반도체 주요 종목은 혼조였다. 어닝 서프라이즈에도 셀온이 나온 한국 대형주와, 장비주 강세가 대조를 이뤘다.
| 종목 | 종가 | 등락률 |
|---|---|---|
| 삼성전자 | 262,000원 | -2.42% |
| SK하이닉스 | 1,681,000원 | -2.44% |
| 케이씨텍 | 124,000원 | +0.81% |
| 대덕전자 | 157,700원 | +4.23% |
| TSMC ADR | $451.33 | -1.45% |
| NVIDIA | $229.34 | -0.50% |
| AMD | $611.97 | -1.40% |
| Broadcom | $361.92 | +0.49% |
| Micron | $1,031.32 | -0.44% |
| Intel | $105.26 | -1.70% |
| ASML | $1,779.68 | +0.56% |
| Applied Materials | $507.90 | -0.33% |
| Qualcomm | $173.88 | -1.21% |
| Tokyo Electron | ¥12,445 | +2.09% |
| Advantest | ¥41,610 | +1.66% |
| Disco | ¥61,460 | +0.52% |
이번 주 시장의 메시지는 단순하다. 메모리 슈퍼사이클의 과실은 이미 주가에 반영됐고(셀온), 다음 베팅은 증설의 수혜주(소부장·장비)로 옮겨가고 있다. SK하이닉스 3분기 실적(이달 말 발표, 컨센서스 매출 98.27조·영업이익 77.22조원)이 다음 방향타다.
FAQ
삼성전자 3분기 영업이익 107.4조원은 어느 정도 규모인가?
한국 기업 사상 첫 분기 영업이익 100조원 돌파이자, 로이터가 "기술 기업 최초"라고 표현한 세계 기록이다. 전년 동기(12.17조원) 대비 782.5% 증가했으며, 분기 영업이익률 55.1%는 Apple·NVIDIA를 웃돈다.
TSMC 3분기 매출이 중요한 이유는?
AI 버블론과 메모리 공급난이 뒤섞인 논쟁 속에서, AI 연산용 logic 칩 수요가 실제로 견조하다는 것을 숫자로 보여줬기 때문이다. 9월 매출은 사상 최대 월간 실적에 육박했다.
Rubin의 12단 HBM4 유지가 시장에 주는 의미는?
HBM4는 conventional DRAM보다 훨씬 많은 생산능력을 소모한다. 12단 유지가 이어지면 메모리 업체의 캐파 압박이 지속되고, 범용 DRAM 공급 타이트는 가격 지지 요인으로 작용한다.
삼성이 AMD 파운드리 수주에 HBM4를 쓰는 구조는?
AMD Helios 랙은 시스템당 31TB의 HBM4 없이는 출하할 수 없고, SK하이닉스의 2026년 HBM4가 대부분 NVIDIA에 묶인 상황에서 삼성이 사실상 유일한 대안이다. 이 공급력을 지렛대로 SF2P 2nm logic 수주를 노리는 구도다.
ASML 가격 인상이 의미하는 것은?
장비 업체의 가격 결정력이 정점에 이르렀다는 신호다. 2026년 장비 시장 $165.9B 전망과 함께, 증설 비용 상승은 결국 웨이퍼 원가와 칩 가격에 전가된다.
각주: 본문에 인용된 실적·주가·전망 수치는 각 매체 보도와 VLSI market-data(일봉 기준) 집계이며, 잠정치·컨센서스는 확정 실적 발표 시 달라질 수 있다. 투자 판단의 근거로 사용하지 말 것.