VLSI Korea
TSMC 6분기 연속 사상 최대 실적 예고… 인텔·퀄컴 CPU 최대 20% 인상, HBM4E는 삼성 퀄 통과
TSMC Q3 6분기 연속 사상 최대 순익 예고(NT$746.3B, 목요일 10/15 발표). ASML은 내일 Q3 실적. 인텔·퀄컴 CPU 최대 20% 인상, 삼성 12-high HBM4E NVIDIA 인증 통과 보도.


2026년 10월 13일 화요일 데일리 실리콘. 이번 주 목요일(10/15) TSMC Q3 실적이 6분기 연속 사상 최대 순익(NT$746.3B, +65% YoY)을 찍을 전망이다 — 이미 확정된 Q3 매출 NT$1.49T(+50% YoY)가 예고편이다. 내일(10/14)은 ASML Q3 실적 — 시장은 매출 +56% YoY, order bookings와 2027 가이던스에 집중한다. 한편 인텔·퀄컴이 CPU를 최대 20% 인상하며 AI PC·서버 비용 상승이 본격화되고, 삼성의 12-high HBM4E는 NVIDIA 인증을 통과했다는 보도가 나왔다.
Executive Summary
- TSMC Q3 — 6분기 연속 사상 최대 순익 예고 (10/15 발표): LSEG SmartEstimate 순익 NT$746.3B(~$23.4B), +65% YoY. 이미 발표된 Q3 매출 NT$1.49T(+50% YoY)는 추정치 상회 + 자체 가이던스 상단 초과.
- ASML Q3 내일 (10/14): 매출 컨센서스 ~$13.13B (+56% YoY). 관전 포인트는 order bookings와 2027년 Low-NA EUV 캐파 +30% 증설 계획.
- CPU 인상 웨이브 (TrendForce, 10/12): 인텔 Panther Lake +15–20% (9/1부터), Meteor/Arrow Lake +5–10%, 퀄컴 Snapdragon X/X2 Elite +10% (10/1부터), AMD도 인상 검토. TSMC 2027 선단 공정 인상(5–10%)의 비용 전가가 시작됐다.
- 인텔 GPU D-Series "Crescent Island" 공개 (10/12, OCP): 공랭식 PCIe AI inference 카드. FP8 1.3 PFLOPS, 1.5 TB/s 대역폭, 350W, 파트너 카드 최대 480GB LPDDR5X.
- 삼성, HBM4 공급을 지렛대로 AMD 파운드리 사업 공략 (Chosun Biz/TrendForce, 10/9): Lisa Su 서울 방문(10/7) — AMD Helios 랙은 31TB의 HBM4 필요. 삼성은 SF2P 2nm로 AMD CPU/GPU 다이 수주를 제안했으나, AMD는 TSMC를 "undisputed leader"라고 지칭하며 유보.
- CXMT 5세대 DRAM 양산 + 연내 4F2 DDR5 서버 메모리 (SCMP, 10/12): 4F square 구조로 삼성(2028 양산 목표)보다 2년 앞서겠다는 선언. Micron −1%, SK하이닉스 −0.8%.
- HBM4E 레이스 — 삼성 12-high 샘플 NVIDIA 인증 통과 보도 (KED Global/Hankyung): 2,048-bit, 14–16 Gbps/pin, 스택당 최대 3.6 TB/s. JEDEC 표준 미제정 — vendor-defined 세대. 양산은 2027년.
- Micron 대만 파업 찬성 (10/7): Taoyuan 노조 투표 99% 찬성(2,012명 중 1,994명). 시기 미정. Micron 대만 팹은 글로벌 DRAM의 60% 이상 공급.
- SEMICON West 2026 오늘 개막 (10/13–15, Moscone Center SF): $1T 산업 수익 시대를 여는 주제 — advanced packaging·제조 캐파·인력난 (2030년까지 미국 신규 11.5만 명, 58% 미충원 전망).
- Sumitomo Bakelite, 칩 봉지(underfill) 캐파 확장 (10/9): Suzhou + Singapore 신규 라인 — underfill ~2배, compression-molding granule ~3배. Kyocera 케미컬 사업 ~¥30B에 인수.
01 · TSMC — 6분기 연속 사상 최대 순익 예고 (10/15)
TL;DR: 목요일(10/15) 발표되는 TSMC Q3 순익은 LSEG SmartEstimate 기준 NT$746.3B(~$23.4B), +65% YoY로 6분기 연속 사상 최대가 유력하다 (Reuters, 10/12). 10/8에 이미 발표된 Q3 매출 NT$1.49T(+50% YoY)는 추정치(NT$1.46T)와 자체 7월 가이던스($44.6–45.8B)를 모두 넘겼다.
- 기록 경신 기준선은 NT$706.56B — 이를 넘으면 역대 최고 분기 순익이자 11분기 연속 순익 성장이다.
- 9월 매출 NT$511.86B(+54.6% YoY), 9개월 누적 NT$3.90T(+41.1%). AI 칩 생산 캐파 + CoWoS advanced packaging 수요가 동인.
- Morgan Stanley(10/6 노트)는 연간 USD 매출 가이던스가 "약 40% 이상"에서 "40%대 초중반"으로 상향될 것으로 전망. 2nm ramp에 따른 하반기 gross margin 희석 3–4pp는 상수.
- Arizona $265B 투자(7월 $100B 추가분 포함)의 구체적 세부계획이 실적발표 콜(0600 GMT, 한국시간 오후 3시)의 핵심 관전 포인트.
- 시가총액 ~$2.1T — 삼성전자의 약 2배, 아시아 최대 상장사.
VLSI 코멘트: 이번 실적의 진짜 변수는 순익 숫자 자체가 아니라 "2027년에도 이 성장률이 이어지는가"다. 가이던스 상향 폭 + Arizona 세부계획 + CoWoS 캐파 발언을 묶어서 읽어야 한다. ASML(내일)과 TSMC(목요일)가 이번 주 반도체 섹터 방향을 정한다.
02 · ASML Q3 — 내일 (10/14), 시장은 +56% 매출을 넘어선다
TL;DR: ASML이 수요일 장전 Q3 실적을 발표한다. 컨센서스는 매출 ~$13.13B(+56% YoY), gross margin ~55.7%, 순익 ~€4.09B(+92% YoY). 그러나 이미 7월 연간 가이던스를 상향한 상태라 시장의 관심은 order bookings와 2027년 생산 캐파에 쏠려 있다.
- Q2 매출 €9.326B에서 Q3 컨센서스 €11.62B(+25% QoQ) — 연간 가이던스 상단(€12B)에 근접.
- 핵심은 생산 병목 해제: 7월 경영진이 Low-NA EUV 생산 캐파를 2027년 +30% 증설(연간 ~65대→~85대) 계획 발표. 실행 가능 여부가 2027–28 성장 가시성을 좌우.
- 연간 €44B 중점 기준 역산 시 Q4 함의 매출 ~€14.2B(+46% YoY) — 시장의 현재 Q4 추정치(~€14.05B)보다 약간 위. 가이던스 재상향 여부가 주가 방향 결정.
- 옵션 시장은 실적 후 ±6% 움직임을 가격에 반영 중 — 최근 4분기 평균(±2.38%)의 두 배 이상. YTD +66%.
출처: TipRanks, TradingKey
VLSI 코멘트: ASML의 이번 실적은 "장비 슈퍼사이클이 2027년에도 이어지는가"에 대한 가장 순수한 테스트다. 수주잔고가 꺾이면 전방위 장비주(LRCX, AMAT, Tokyo Electron)까지 연동된다 — 내일은 장비를 보는 날이다.
03 · CPU 인상 웨이브 — 인텔 최대 20%, 퀄컴 10%, AMD도 검토 중
TL;DR: TrendForce(10/12, Commercial Times 인용)에 따르면 인텔과 퀄컴이 CPU 가격을 인상했고 AMD도 검토 중이다. 인텔은 9/1부터 Panther Lake 고급형 +15–20%, Meteor/Arrow Lake +5–10%. 퀄컴은 10/1부터 Snapdragon X/X2 Elite +10%. TSMC의 2027년 선단 공정 인상(5–10% 추정) 비용 전가가 본격화되는 모양새다.
- 인텔은 2025년 말 이후 세 번째 인상 — Panther Lake의 인상은 TSMC N3E로 생산되는 고급 GPU 타일 모델에 집중. CPU compute 타일은 자사 18A.
- 퀄컴의 +10%는 Snapdragon X/X2 Elite PC 플랫폼 대상 — PC 확장의 마진 구조에 직접 타격.
- 배경: TSMC 2027년 인상 전망 — 선단 공정 5–10%, advanced packaging 10–15%, mature 3–5% (CNA, 애널리스트 추정치).
- 노트북 OEM(Acer, ASUS, Lenovo, Dell, HP)이 1차 흡수자 — DDR5·스토리지 가격 상승과 겹치며 소비자 가격 전가 압력이 커진다.
출처: TrendForce, VideoCardz
VLSI 코멘트: "AI PC 수요 강세"와 "비용 전가"는 같은 동전의 양면이다. OEM 마진이 버티는 구간에서는 판매가 인상으로, 그 이상에서는 스펙 다운으로 나타난다. 연말 성수기 PC BOM 구조를 볼 때 가격 인상은 확정적인 변수다.
04 · 인텔 GPU D-Series "Crescent Island" — 공랭식 AI inference 카드
TL;DR: 인텔이 10/12 OCP Global Summit에서 Crescent Island의 정식 명칭과 스펙을 공개했다: GPU D-Series(D270). FP8 1.3 PFLOPS, 메모리 대역폭 1.5 TB/s, 350W, 공랭식 PCIe 5.0 x16 — 액체냉각 없이 기존 데이터센터에 꽂힌다. 파트너 카드 기준 최대 480GB LPDDR5X.
- Xe3P 아키텍처 — 32 Xe3P 코어, 256 XMX 행렬 엔진, 32MB 통합 L2. 3D 그래픽·레이 트레이싱 하드웨어를 제거하고 다이 면적을 AI 연산에 할당.
- 인텔 레퍼런스 카드는 160GB LPDDR5X, ODM 파트너는 최대 480GB 구성 가능. HBM 대신 LPDDR5X — inference 워크로드의 "용량·비용" 최적화 전략.
- 단일 카드 3,000억 파라미터 모델, 8-GPU 시스템 1조 파라미터 이상 대응(인텔 주장). 고객 샘플링 진행 중 — 가격·출시일 미공개, 독립 벤치마크 없음.
- 인텔의 Ponte Vecchio(2021) 이후 첫 상용 AI 데이터센터 GPU. Rialto Bridge·Falcon Shores 취소 후 inference 시장에 맞춘 중간 타깃 제품.
출처: Intel, ServeTheHome, VideoCardz
VLSI 코멘트: "HBM 없이 inference를"이라는 베팅은 메모리 가격이 천정부지인 지금 가장 현실적인 포지셔닝이다. 다만 1.5 TB/s는 HBM 기반 가속기의 발밑 수준 — 타깃은 프론티어 학습이 아니라 추론 팜의 TCO 경쟁이다.
05 · 삼성, HBM4 공급을 지렛대로 AMD 파운드리 수주 노린다
TL;DR: Chosun Biz/TrendForce 보도(10/9)에 따르면 삼성전자는 HBM4 공급사로서의 지위를 이용해 AMD의 CPU/GPU 다이 파운드리 수주를 타진하고 있다. Lisa Su의 10/7 서울 방문(전영현 부회장·곽노정 사장 회동)에서 HBM4(Helios 랙당 31TB 필요) 협상이 SF2P 2nm 위탁 논의로 이어졌다. AMD는 TSMC를 "undisputed leader"라고 지칭하며 결정을 유보.
- AMD Instinct MI455X는 HBM4 432GB — 전작 MI355X(288GB HBM3E) 대비 +50%. SK하이닉스의 2026년 HBM4 물량은 대부분 NVIDIA에 선점된 상태라 삼성은 AMD의 사실상 주 공급사.
- 3월 MOU(HBM4 + 차세대 DDR5, MI455X 주 공급사 지정)에서 파운드리 논의가 시작됐다 — 이제 메모리→파운드리→패키징 "턴키" 제안으로 확장 중.
- 쟁점은 수율: 삼성 SF2는 양산 기준선 ~70%에 크게 못 미친다는 보도. AMD가 플래그십 가속기를 맡기기엔 "too risky"(한국 언론 인용 업계 관계자).
- 현실적 1단계는 컨슈머 Ryzen급 — Daishin Securities도 유사한 관측. Lisa Su는 "매우 폭넓은 파트너십을 논의 중"이라며 여지를 남겼다.
출처: Chosun Biz, Tech Times, TrendForce
VLSI 코멘트: 메모리 쇼티지가 파운드리 협상력으로 전환되는 건 삼성만 쓸 수 있는 카드다. 다만 인증(qualification) 통과가 아니라 수율(yield)이 관건 — SF2P가 70% 문턱을 넘기 전에는 "지렛대"가 아니라 "옵션"이다.
06 · CXMT — 5세대 DRAM 양산 + 연내 4F2 DDR5 서버 메모리 선언
TL;DR: 중국 CXMT가 5세대 DRAM 플랫폼 양산을 선언한 데 이어, Cao Kanyu 사장이 10/10 상하이 행사에서 "연내 4F2 구조 DDR5 RDIMM 서버 메모리를 출시하겠다"고 밝혔다 (SCMP). 주류 6F square 대비 셀 면적을 줄이는 4F square — 삼성이 2028년 양산을 목표로 하는 기술을 CXMT가 2년 앞서 상용화하겠다는 선언이다.
- CXMT 5세대(G5) 플랫폼: 9/20 양산 선언, 24Gb LPDDR5X 2종 양산 중. 단 9/21 SSE 공시에서 "아직 volume sales 단계 아님" — 고객 인증·수율 개선이 관건.
- 4F2 전환의 핵심은 수평→수직 트랜지스터 채널 + CXMT의 Vertical Surrounding Gate 아키텍처. SK하이닉스는 2025년 로드맵 공개, 삼성은 2028년 양산 목표.
- 시장 반응: Micron −1%(overnight), SK하이닉스 −0.8%. 다만 한국 업계는 "기술 마케팅이 과도하다"는 시각도.
- CXMT는 2026년 중반 상하이 STAR Market 상장 — 자금 조달력을 앞세운 캐파 확장이 병행 중이다.
출처: Stocktwits, MK, AI Stock Wire
07 · HBM4E 레이스 — 삼성 12-high, NVIDIA 인증 통과 보도
TL;DR: 삼성전자의 12-high HBM4E가 NVIDIA와 주요 하이퍼스케일러의 인증을 통과했다는 보도가 나왔다 (KED Global/Hankyung, 10/7 — 삼성·NVIDIA 공식 확인 없음). HBM4E는 2,048-bit 인터페이스, 14–16 Gbps/pin, 스택당 최대 3.6 TB/s. JEDEC 표준이 없어 vendor-defined 세대다. 양산은 2027년.
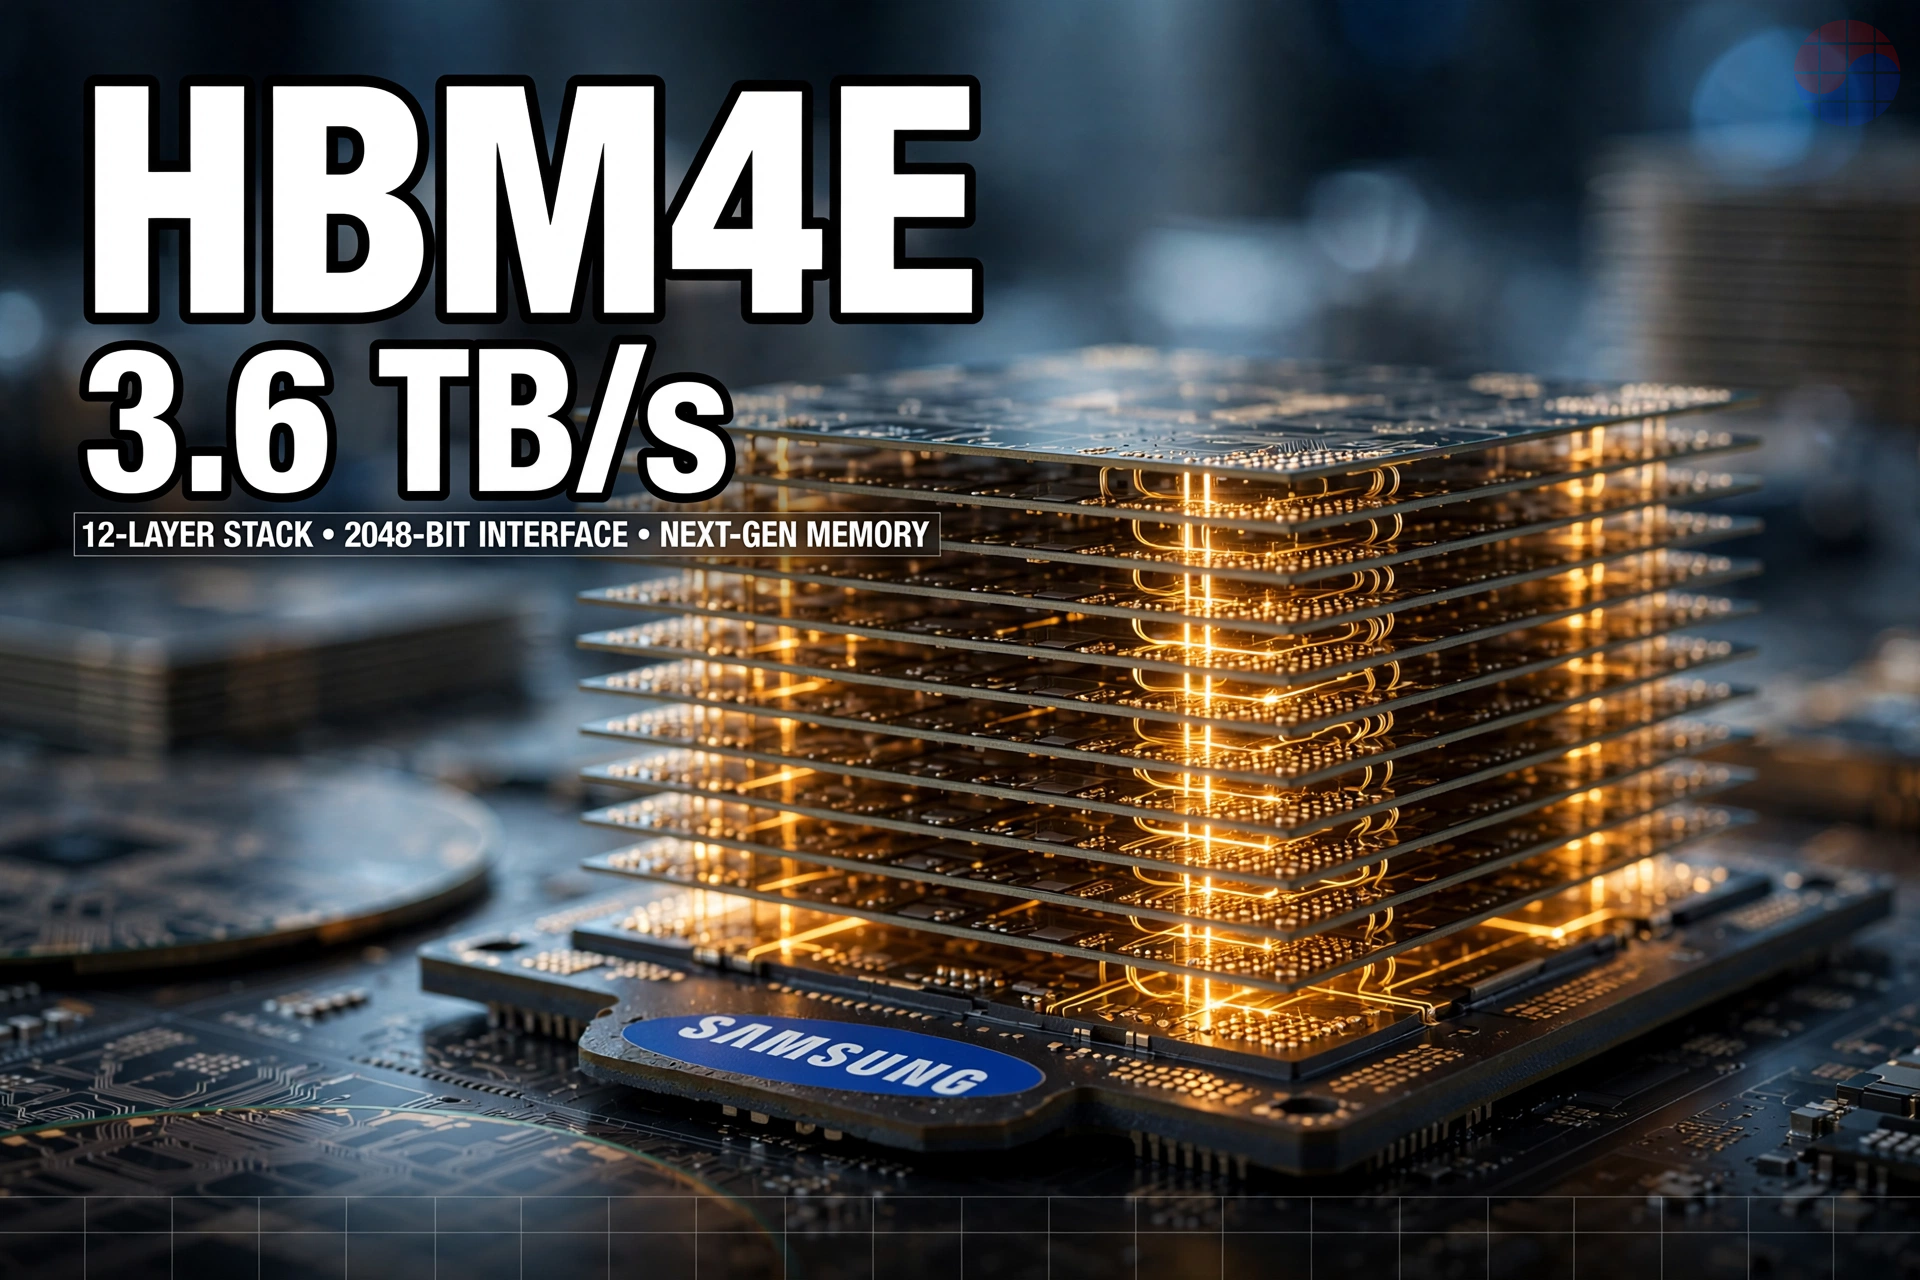
- 삼성 12-high HBM4E 스펙: 스택당 48GB, 14 Gbps 안정 동작·최대 16 Gbps, 1c DRAM + 4nm 로직 base die, 에너지 효율 +16%. HBM4 대비 +20% 이상 성능.
- SK하이닉스도 12-high HBM4E 샘플 출하 — 양사 모두 2027년 양산 목표. Micron 2027년 물량은 이미 높은 가격에 대부분 잠김.
- HBM4E 다음은 16-high + hybrid bonding, 이후 Rubin 세대와 함께 HBM5. 유리기판(glass substrate)이 2,048-bit 인터페이스 대응 후보.
- 삼성은 2026년 HBM4 물량 사실상 완판 — 메모리 쇼티지는 2027년 심화 후 2028년까지 이어질 것이라는 게 회사 측 시각.
출처: KED Global, RCR Wireless, WCCFTech
VLSI 코멘트: "인증 통과"는 트로피가 아니라 시그널이다 — 진짜 지표는 공급 계약이다. HBM4E가 vendor-defined라는 점도 중요하다: 같은 "HBM4E" 라벨 아래 삼성·SK·Micron의 구현이 다를 수 있어, 벤치마크 없는 성능 주장은 할인해서 들어야 한다.
08 · Micron 대만 파업 찬성 — 글로벌 DRAM의 60%가 걸렸다
TL;DR: Micron 대만 Taoyuan 노조가 10/7 파업 찬반 투표에서 99% 찬성(투표자 2,012명 중 1,994명, 투표율 89.1%)으로 파업권을 확보했다. 파업 시기는 미정. Micron의 대만 팹은 글로벌 DRAM의 60% 이상을 공급하는 최대 생산 거점이다.
- 요구: 영업이익의 15%를 분기 보너스로 배분하는 상시 profit-sharing + 83개월치 일회성 보너스. Micron이 제시한 최대 68개월치는 거부.
- 노조는 삼성·SK하이닉스의 이익 연동 보너스 체계를 벤치마크로 제시 — 한국 메모리 업체의 노사 모델이 글로벌로 확산되는 모양새.
- Taichung 노조는 협상 지속 중 — 10/22 3차 중재 예정. 양 노조 합쳐 대만 인력 15,000명의 80% 이상을 대표.
- 파업이 현실화되면 이미 타이트한 메모리 시장의 공급 우려가 증폭된다. Micron은 Q3 2026 기준 multi-year take-or-pay 계약에서 확보한 ~$18B 현금 예치금을 보유.
출처: Reuters, Nikkei Asia
09 · SEMICON West 2026 오늘 개막 — $1T 산업의 제조 스케일업
TL;DR: SEMICON West 2026이 오늘(10/13–15) 샌프란시스코 Moscone Center에서 개막한다. SEMI의 프레임은 명확하다 — 연간 산업 수익이 $1T에 근접하는 가운데 칩 제조를 어떻게 스케일업할 것인가. 주제는 제조 캐파, advanced packaging, 인력난이다.
- 인력난이 핵심 의제: SIA 전망에 따르면 2030년까지 미국에서 11.5만 개의 신규 일자리가 생기지만 ~58%는 미충원 예상.
- "Transform Tomorrow" 테마 — CEO Summit, Advanced Packaging & Heterogeneous Integration Summit, Test Vision Symposium 등.
- 이번이 샌프란시스코에서의 마지막 개최 — 2027년부터는 봄 일정(3/30–4/1)으로 Phoenix Convention Center에 영구 정착. Arizona가 미국 반도체 제조의 중심으로 이동 중.
- 장비·소재 공급망의 물리적 중심이 Arizona로 이동했다는 점에서, 이번 행사의 장비 업체 발표(캐파 증설·신제품)가 주목된다.
출처: Semiconductor Digest, InBusiness PHX
10 · Sumitomo Bakelite — 칩 봉지(underfill) 캐파 ~2배 확장
TL;DR: Sumitomo Bakelite가 10/9 성명을 통해 SUMIKON EME mold underfill의 생산 캐파를 확장한다고 밝혔다. 중국 Suzhou + 싱가포르 신규 라인 — underfill 캐파 ~2배, compression-molding granule ~3배. Suzhou는 FY2030 ramp, 싱가포르는 FY2028 말. Kyocera의 케미컬 사업을 ~¥30B(~$190M)에 인수, 10월 말 클로징.
- advanced packaging 수요(특히 CoWoS류)의 소재 병목을 푸는 투자 — underfill은 HBM 적층·대면적 패키징의 핵심 소재.
- 장비(ASML·Disco·Besi)와 소재가 같은 방향으로 캐파를 늘리는 건 advanced packaging 슈퍼사이클의 또 다른 증거다.
출처: Sumitomo Bakelite 회사 성명 (10/9) — 링크는 별도 확인 중
반도체 주식 총정리
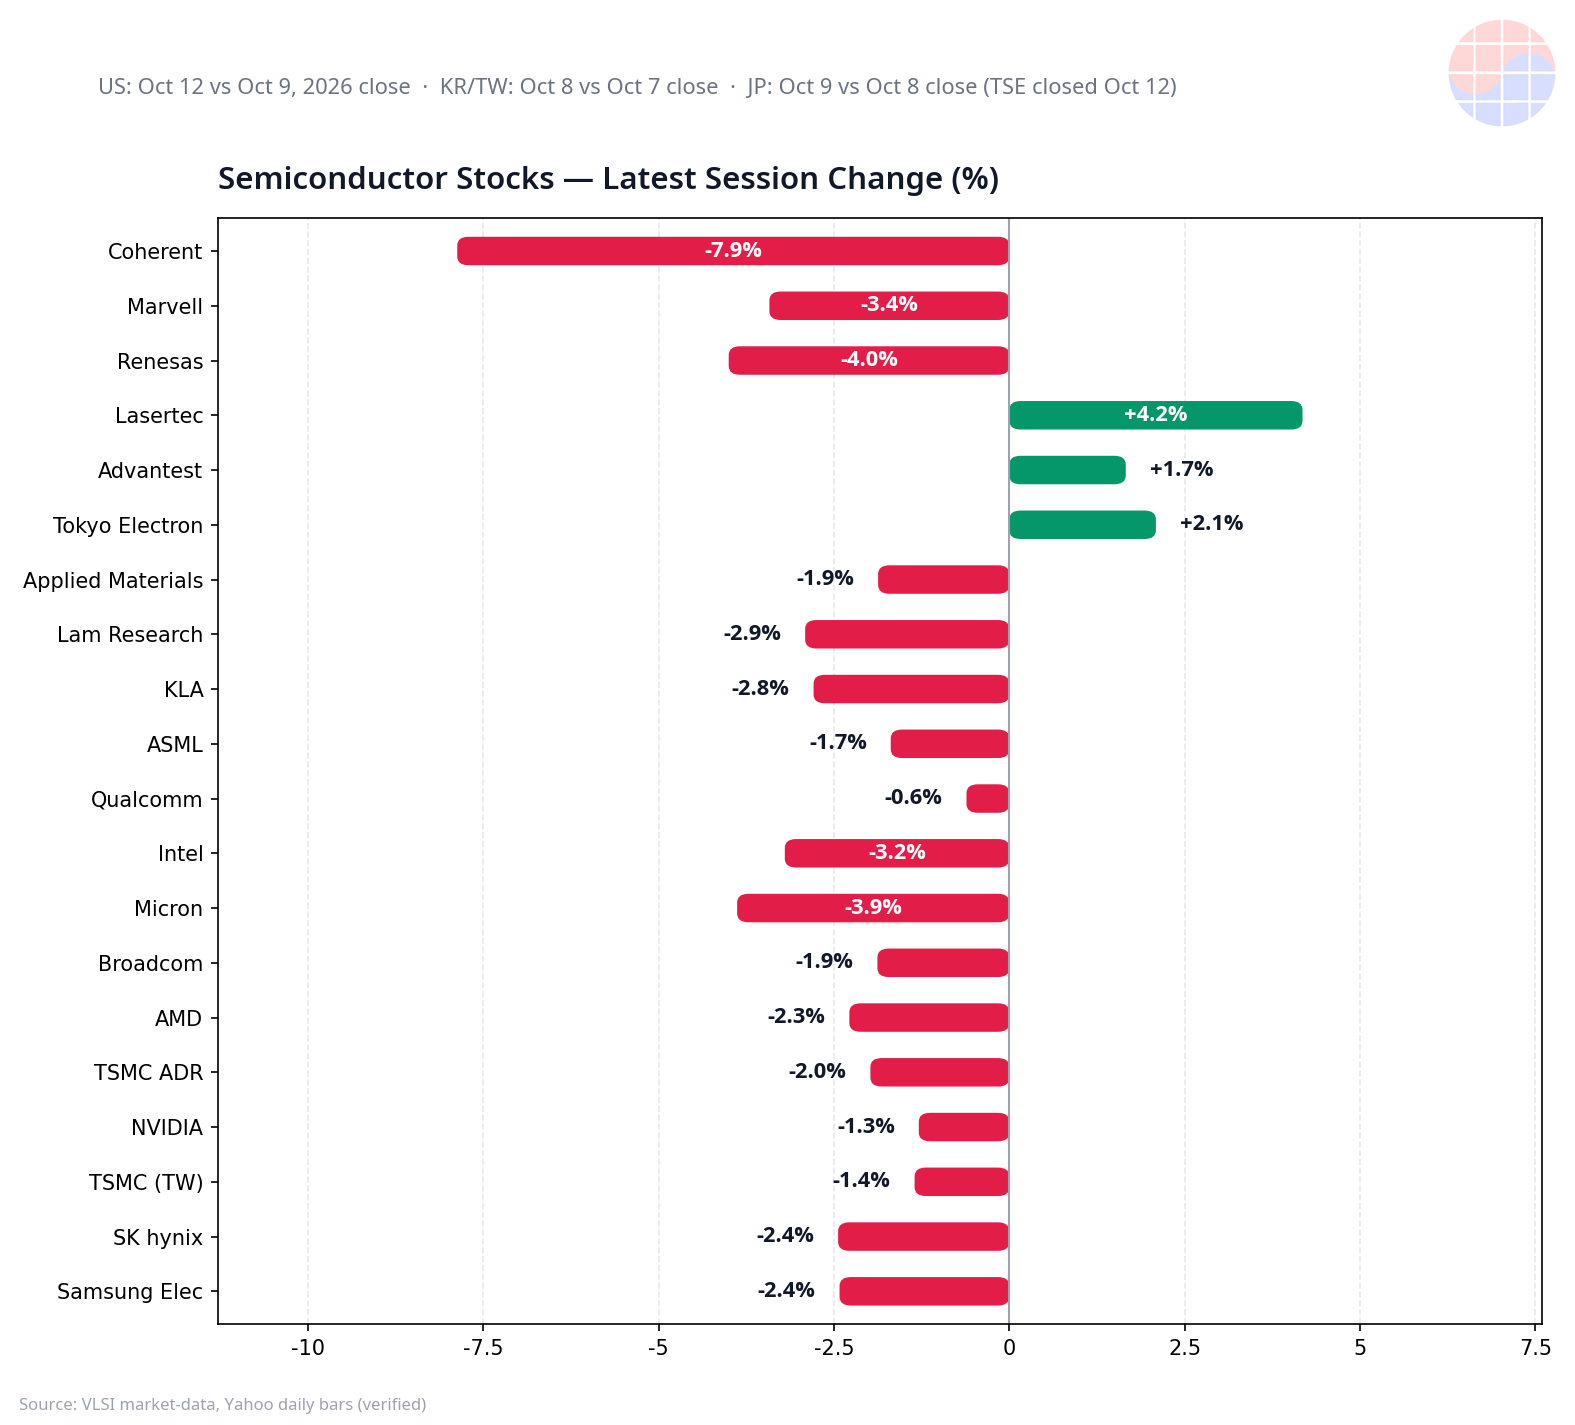
미국은 10/12 종가(10/9 대비), 한국·대만은 10/8 종가(10/7 대비, 데이터 갱신 지연), 일본은 10/9 종가(10/8 대비, 10/12 휴장) 기준.* 월요일 미국 반도체주는 TSMC·ASML 실적을 앞둔 관망 속 약세 — Micron −3.88%(파업 리스크 + CXMT), Intel −3.20%, Marvell −3.42%, Coherent −7.87%가 두드러졌다. 반면 일본 장비주는 강세 — Lasertec +4.18%, Tokyo Electron +2.09%, Advantest +1.66%. 삼성전자·SK하이닉스는 10/8 각각 −2.42%, −2.44%로 마감했다.
FAQ
TSMC Q3 실적이 왜 이번 주 가장 중요한 이벤트인가?
AI 칩 수요의 실물 지표이기 때문이다. Q3 매출 NT$1.49T(+50% YoY)는 이미 확정됐고, 목요일(10/15)에는 순익 + 4분기·연간 가이던스가 나온다. Morgan Stanley는 연간 매출 성장률 가이던스가 40%대 초중반으로 상향될 것으로 보고 있다.
CPU 가격 인상이 소비자에게 미치는 영향은?
단기적으로는 제한적이다 — OEM 재고와 기존 유통 물량이 완충한다. 그러나 Panther Lake +15–20%, Snapdragon X/X2 Elite +10%는 노트북 OEM의 BOM에 직접 반영되며, 연말~내년 신제품 가격에 전가될 가능성이 크다.
삼성 HBM4E의 "NVIDIA 인증 통과"는 확정인가?
아니다. KED Global/Hankyung 보도(10/7) 기준이며 삼성·NVIDIA 모두 공식 확인하지 않았다.* 인증은 공급 계약과 다르다 — 실제 물량·계약 규모는 미확인이다.
Micron 대만 파업이 현실화되면?
Micron 대만 팹은 글로벌 DRAM의 60% 이상을 공급한다. 파업 시기가 미정이지만, 이미 타이트한 메모리 시장의 공급 우려가 증폭되고 DRAM·HBM 가격 상승 압력으로 이어질 수 있다.
HBM4E와 HBM4의 차이는?
HBM4E는 2,048-bit 인터페이스, 14–16 Gbps/pin으로 스택당 최대 3.6 TB/s를 노리는 차세대 규격이다. JEDEC 표준이 제정되지 않아 vendor-defined — 삼성·SK하이닉스·Micron의 구현이 다를 수 있다. 양산은 2027년 목표.
* 각주: 본문에 인용된 수치는 공개 보도·증권사 추정치를 기준으로 하며, 2026-10-13 기준입니다. * 표시 항목(CXMT·HBM4E 인증·Samsung 파운드리 협상 관련)은 언론 보도이며 해당 기업의 공식 확인이 아닙니다. 주가 데이터는 market-data 일봉 기준이며 한국·대만 데이터는 10/8 종가로 갱신이 지연됐습니다.