VLSI Korea
반도체주 9거래일 만에 반등, Intel 투자의견 상향과 TSMC 3nm 증설 — 10월 20일 읽을 만한 글 8선
반도체주가 8거래일 연속 하락을 끊고 약 1.9% 반등한 10월 19일, JPMorgan의 Intel 투자의견 상향, TSMC 타이난 3nm 팹 추가, EDA 매출 57억 달러, 그리고 Lam Research 실적을 앞둔 반도체주 동향까지 10월 20일 읽을 만한 글 8선.


결론부터 말한다. 2026년 10월 19일, 미국 반도체주가 8거래일 연속 하락을 끊고 반등했다. 필라델피아 반도체지수(SOX)는 약 1.9% 올랐고, 시가총액 약 2조 달러가 증발한 조정의 첫 반전이었다. JPMorgan은 Intel의 투자의견을 매도에서 중립으로 올렸고, TSMC는 타이난에 3nm 팹을 하나 더 짓기로 했다. EDA 업계 매출은 2분기에 57억 달러로 12.2% 늘었다. 수요 지표는 여전히 강하고, 흔들렸던 것은 자금조달에 대한 공포였다. 내일(10월 21일) Lam Research 실적이 그 공포와 수요 중 어느 쪽이 맞는지 가르는 첫 심판이 된다. 오늘 읽을 만한 글 8선을 추렸다.
오늘 읽을 만한 글 8선
1. 반도체주, 8거래일 연속 하락을 끊다 — SOX 약 1.9% 상승, 시가총액 2조 달러 증발 뒤 첫 반등
Reuters, 2026-10-19 · BigGo Finance, 2026-10-19
- 미국 반도체주가 10월 19일 반등했다. SOX는 8거래일 연속 하락을 멈추고 약 1.9% 올랐고, 나스닥은 1.15% 오른 26,441.28로 마감했다. S&P 500은 0.4% 올랐고 다우는 0.1% 내렸다.
- 직전 8거래일 동안 반도체와 AI 관련주에서 약 2조 달러의 시가총액이 사라졌다. SOX의 주간 하락률 11.4%는 2025년 3월 이후 최대였고, 8거래일 연속 하락은 2008년 10월 이후 최장 기록이었다. 그럼에도 SOX는 연초 대비 57.2% 오른 상태다.
- 반등을 이끈 것은 국채 금리 하락과 유가 하락, 그리고 저가 매수였다. 장전 거래에서 iShares 반도체 ETF(SOXX)는 3.6% 올랐고, Marvell은 4.7%, SanDisk는 4.3%, Intel은 4.2% 상승 출발했다. 정규장 마감 기준으로도 메모리 ETF는 4% 반등했고 Western Digital, SanDisk, Micron, Seagate가 최대 6%까지 올랐다.
- 다만 공포의 재료가 사라진 것은 아니다. CoreWeave 주가는 지난주 25% 하락한 뒤 장중 7%까지 반등했지만 0.4% 하락으로 마감했다. 기술주 펀드에서는 최근 47억 5,000만 달러가 빠져나갔다는 집계도 나왔다.
- 한국 시장도 같이 움직였다. 10월 19일 코스피는 1.76%, 코스닥은 1.78% 올랐고, SK하이닉스는 0.39% 상승 마감했다.
Chase's take: 반등 하루로 판정을 내릴 단계는 아니다. 중요한 것은 하락의 원인이 수요가 아니라 신용이었다는 점이 어제도 확인됐다는 것이다. 주문서와 실적이 멀쩡한 상태에서 금리와 부채 비용만으로 2조 달러가 빠졌다면, 되돌림의 속도도 빠를 수 있다. 다만 그 반대도 성립한다. 자금조달 비용이 다시 오르면 수요와 무관하게 같은 일이 반복된다. 그래서 이번 주 실적에서 봐야 할 것은 숫자 자체보다 하이퍼스케일러의 설비투자 가이던스와 신용 코멘트다.
2. JPMorgan, Intel 투자의견을 매도에서 중립으로 상향 — "에이전틱 AI는 CPU를 필요로 한다"
Motley Fool, 2026-10-19 · Seeking Alpha, 2026-10-19
- JPMorgan의 Harlan Sur 애널리스트는 10월 19일 Intel의 투자의견을 Underweight(비중 축소)에서 Neutral(중립)로 올렸다. 목표주가는 85달러를 유지했다. Intel 주가는 이날 2.43% 오른 92.03달러로 마감했고, 장중 한때 4.6%까지 올랐다.
- 상향의 표면적 이유는 가격이다. Intel 주가는 6월 고점 대비 36%, 10월 들어서만 약 22% 내렸고, 지난주에만 시가총액 785억 달러가 사라졌다. 주가가 목표주가에 가까워지면서 위험과 보상의 균형이 맞기 시작했다는 판단이다.
- 펀더멘털 논리도 붙었다. 스스로 판단하고 실행하는 에이전틱 AI 워크로드는 CPU 집약적이라 서버 CPU 수요를 밀어 올리고, 첨단 실리콘의 공급 부족이 2027년까지 실적 추정치 상향을 뒷받침한다는 것이다. Lip-Bu Tan CEO 체제에서 수율, 제조 가능성, 첨단 패키징이 개선되고 있다는 평가도 더해졌다.
- 냉정한 숫자도 함께 제시됐다. Intel의 서버 CPU 점유율은 77%에서 53%로, PC CPU 점유율은 81%에서 68%로 떨어졌고 여전히 하락 중이다. 파운드리 외부 매출은 연환산 10억 달러에도 못 미쳐, 연환산 약 1,500억 달러인 TSMC와는 비교 자체가 어렵다.
- 월가의 평균 시각은 JPMorgan보다 낙관적이다. FactSet 집계 52개사 평균 투자의견은 매수, 평균 목표주가는 120.10달러다.
Chase's take: 이 상향의 핵심 문장은 목표주가가 아니라 "에이전틱 AI는 CPU 집약적"이라는 한 줄이다. GPU 랙 안에서 CPU의 역할이 호스트 제어에서 에이전트 실행의 병목으로 바뀌면, 서버 CPU 시장은 x86 점유율 싸움이 아니라 랙당 CPU 코어 수 싸움이 된다. Intel에게 점유율 하락보다 중요한 변수는 그 총량 증가다. 다만 파운드리 외부 매출 10억 달러 미만에 대한 지적은 여전히 유효하다. 턴어라운드의 본체는 CPU가 아니라 파운드리이며, 그 검증은 10월 29일 실적에서 외부 매출과 14A 고객 코멘트로 해야 한다.
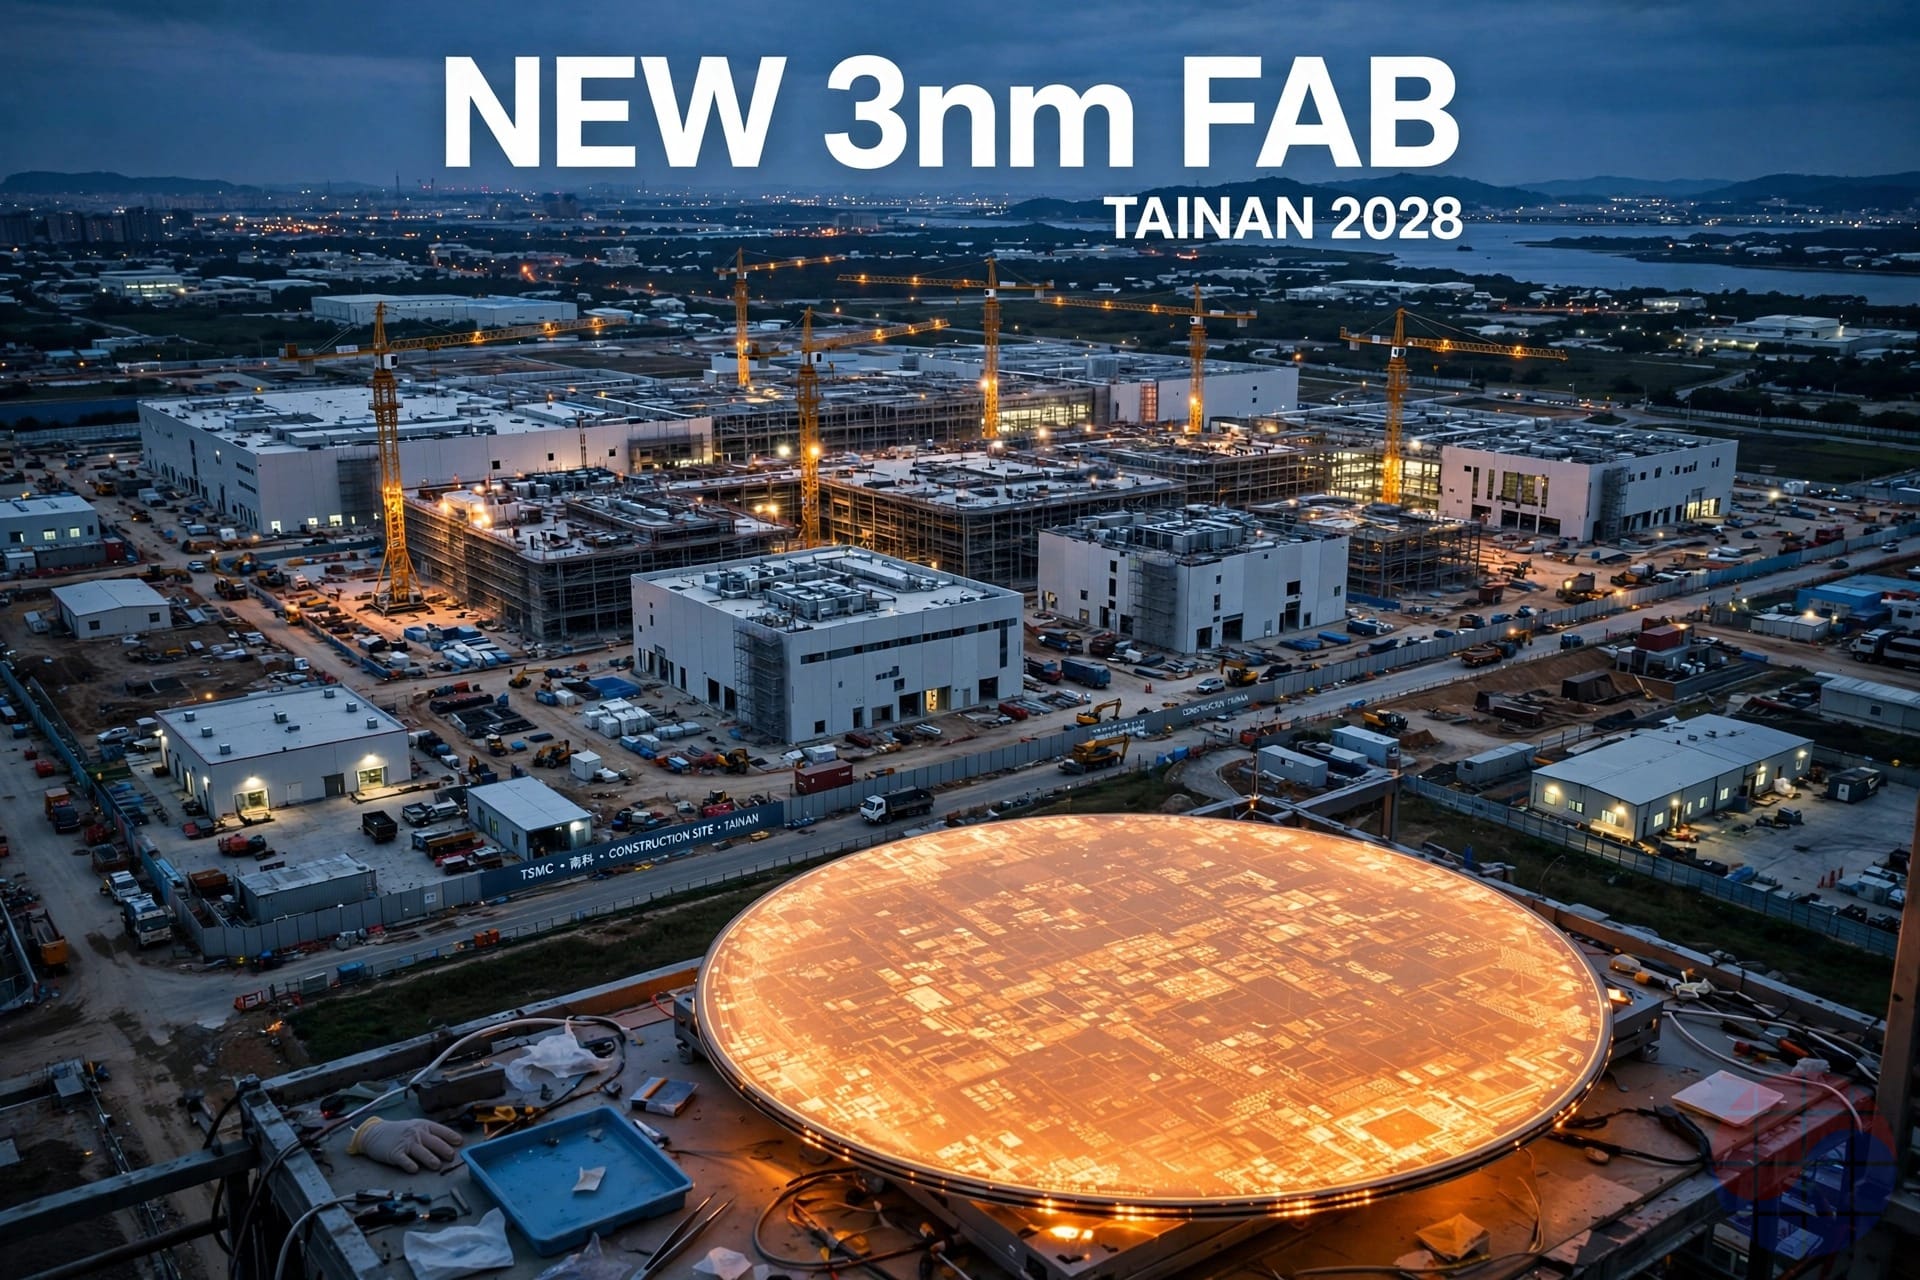
3. TSMC, 타이난에 3nm 팹 추가 — 2028년 상반기 양산 목표
- TSMC가 대만 남부 타이난 과학단지에 3nm 팹을 추가로 짓는다. 대만의 경제일보와 자유시보가 10월 19일 전한 내용으로, 양산 목표는 2028년 상반기다.
- Wei Zhejia 회장은 3분기 실적 발표에서 "특정 노드의 생산능력이 목표에 도달하면 더 이상 확장하지 않는 것이 과거의 관행이었지만, 3nm 수요가 앞으로 수년간 강하게 유지될 것으로 보여 타이난에 팹을 추가하기로 했다"고 말했다.
- 이로써 TSMC의 3nm 증설 프로젝트는 타이난, 미국 애리조나, 일본 구마모토의 기존 3곳에서 4곳으로 늘었다. 타이난에서 건설 중인 팹은 내년 상반기 양산 예정이고, 애리조나 제2팹은 건물이 완공돼 장비 반입과 설치 단계로 당초 계획보다 앞당겨 내년 3분기 양산을 추진 중이다. 구마모토 제2팹은 2028년 3nm 양산 계획이다.
- 3nm는 TSMC의 최대 매출 노드다. 2026년 3분기 기준 웨이퍼 매출의 33%를 차지했고, Nvidia가 세 메모리 공급사에 NVHBM 베이스 다이를 TSMC 3nm로 통일해 달라고 요구한 것도 이 노드다.
Chase's take: 성숙한 노드도 아닌 최첨단 노드의 팹을, 그것도 이미 세 곳에서 동시에 늘리는 와중에 한 곳 더 추가한다는 결정은 수요 가시성이 최소 2028년까지 잠겼다는 뜻이다. 주목할 것은 장소다. 미국과 일본으로 분산하던 TSMC가 핵심 증설을 다시 타이난으로 가져왔다. 지정학 리스크보다 단위당 경제성과 램프 속도를 택한 것이다. 삼성 파운드리와의 격차는 기술이 아니라 이 속도에서 벌어진다.
4. EDA 업계 2분기 매출 57억 달러, 12.2% 증가 — 반도체 IP가 20.4% 성장
Semiconductor Digest, 2026-10-19 · EconoTimes, 2026-10-19
- SEMI 산하 ESD Alliance가 10월 19일 발표한 Electronic Design Market Data 보고서에 따르면, 2026년 2분기 전자 시스템 설계(ESD) 업계 매출은 57억 1,080만 달러로 전년 동기 50억 8,940만 달러 대비 12.2% 증가했다. 최근 4개 분기 이동평균도 11.2% 늘었다.
- 성장을 이끈 것은 반도체 IP다. IP 매출은 20.4% 늘어난 21억 9,900만 달러로 전체의 약 38%를 차지했다. IC Physical Design and Verification은 16.6% 증가한 8억 1,830만 달러, 서비스는 25.1% 늘어 가장 높은 증가율을 기록했다.
- Computer-Aided Engineering(CAE)은 7.7% 증가한 20억 7,760만 달러였다. 유일하게 줄어든 부문은 Printed Circuit Board and Multi-Chip Module로 15.4% 감소한 3억 6,420만 달러였다.
- 지역별로는 아시아태평양이 22.4% 증가한 22억 9,870만 달러로 가장 빠르게 성장했고, 미주는 24억 4,350만 달러로 최대 시장을 유지했다. 업계 고용은 71,396명으로 전년 동기 대비 1.6% 줄었다. 매출은 두 자릿수로 느는데 사람은 줄고 있다.
Chase's take: EDA 숫자는 반도체 설계 활동의 선행 지표다. 테이프아웃이 늘어야 EDA와 IP 매출이 는다. IP가 20% 넘게 성장했다는 것은 커스텀 실리콘 설계 착수가 그만큼 늘었다는 뜻이고, Physical Design and Verification의 16.6% 성장은 그 설계들이 레이아웃과 검증 단계까지 실제로 내려오고 있다는 증거다. STA와 signoff 입장에서 보면, 검증 카테고리의 성장이야말로 칩이 종이 위에서만 존재하지 않는다는 가장 정직한 신호다. 고용 감소와 매출 증가의 조합은 AI 기반 설계 자동화가 업계의 생산성 곡선을 실제로 꺾기 시작했다는 뜻이기도 하다.
5. 내일 Lam Research 실적 — 예상 매출 81억 달러, 52% 증가. 장비가 먼저 답한다
Zacks, 2026-10-19 · Tickeron, 2026-10-19
- Lam Research는 10월 21일 장 마감 후 회계연도 2027년 1분기(2026년 9월 분기) 실적을 발표한다. 컨센서스는 매출 약 81억 2,000만 달러로 전년 동기 대비 52.4% 증가, 조정 주당순이익 2.17달러로 72.2% 증가다.
- 회사 가이던스는 매출 81억 달러에 상하 4억 달러, 조정 주당순이익 2.15달러에 상하 0.15달러였다. 시스템 매출은 58.2%, 고객지원 매출은 40.6% 늘어날 것으로 Zacks는 추정했다.
- Lam은 최근 4개 분기 연속 컨센서스를 웃돌았고 평균 서프라이즈는 7.1%였다. 직전 분기 매출은 67억 2,000만 달러로 분기 사상 최대 행진을 이어갔다.
- 동력은 AI다. HBM과 D램 투자, 첨단 패키징 수요가 식각과 증착 장비 주문을 밀어 올리고 있다. 주가는 정반대였다. 지난주 17.22% 하락해 10월 16일 263.94달러로 마감했다.
- 같은 날 Texas Instruments도 실적을 발표한다. 10월 22일에는 Western Digital이 뒤를 잇는다.
Chase's take: 이번 주 가장 중요한 실적 하나를 고르라면 Lam이다. 메모리 업체 실적은 가격의 결과지만, 장비 업체의 가이던스는 고객들의 실제 투자 의지의 합계이기 때문이다. 봐야 할 것은 분기 매출이 아니라 다음 분기 가이던스와 WFE 전망, 그리고 중국 매출 비중 코멘트다. 가이던스가 유지되면 지난 2주의 하락은 신용 이벤트로 확정되고, 가이던스가 흔들리면 수요 논쟁이 시작된다.
6. 한국 정부 "반도체 호황 2027년까지" — 수요가 공급을 웃도는 구조 유지
- 한국의 기획재정부 장관은 10월 17일 반도체 업황의 호조가 2027년까지 이어질 것으로 전망했다. 대규모 생산능력 확장이 진행되는 가운데서도 수요가 공급을 웃도는 상태가 계속된다는 판단이다.
- 이 발언은 단기 트레이딩 신호가 아니라 메모리와 로직 전반의 수요를 보는 다년 단위 시각으로 제시됐다. SK하이닉스와 삼성전자의 투자 계획이 그 전제 위에 서 있다.
- 시장 가격도 같은 방향을 가리킨다. SK하이닉스는 10월 28일 실적을 앞두고 있고, HBM은 여전히 공급 부족 상태다. 하이퍼스케일러들의 첨단 메모리 주문은 줄어들 기미가 없다.
- 물론 이 전망의 반대편에는 2028년 공급 우려가 있다. 각사의 증설이 한꺼번에 양산으로 연결되는 시점에 수요 증가율이 꺾이면 사이클은 반전된다. 정부가 말한 2027년이 사실상 그 경계선이다.
Chase's take: 정부 발언 자체보다 시점이 중요하다. 주가 변동성이 극대화된 주말에 나온 "2027년까지"라는 표현은 시장을 향한 메시지다. 다만 정책 당국의 전망과 기업의 주문서는 무게가 다르다. 진짜 검증은 10월 28일 SK하이닉스 실적에서 HBM 물량과 가격 코멘트로 이뤄진다. 정부의 말은 방향을, 실적은 속도를 알려준다.
7. 병목이 이동한다 — MLCC와 기판으로 번지는 AI 부품 부족
- AI 하드웨어의 병목이 메모리에서 MLCC(적층세라믹커패시터)와 기판으로 확산하고 있다. 미래에셋자산운용은 10월 20일 한국, 일본, 대만 3개국의 MLCC와 기판 제조사 13곳에 투자하는 "TIGER 글로벌MLCC및기판" ETF를 신규 상장한다. 무라타 19%, 유니마이크론 17%, 삼성전기 17% 비중이다.
- 키움투자자산운용도 지난 10월 13일 같은 테마의 ETF를 먼저 상장했다. 무라타와 삼성전기에 각 25%, 다이요유덴과 LG이노텍에 각 15%를 담는 구조다.
- 숫자가 이를 뒷받침한다. 에프앤가이드 기준 삼성전기의 3분기 영업이익 컨센서스는 5,269억 원으로 전년 동기 대비 134% 증가가 예상되고, 매출은 34% 늘어난 3조 8,264억 원으로 전망됐다. 삼성전기 주가는 10월 19일 117만 4,000원으로 마감했고 목표주가는 241만 원대로 형성돼 있다.
- 한국투자증권은 기술 난도가 높은 AI 서버용 하이엔드 부품이 삼성전기와 일본의 극소수 업체만 대응할 수 있는 과점 시장을 형성했고, 글로벌 하이퍼스케일러와 반도체 기업 10곳과 장기공급계약을 맺은 상태라고 분석했다. 가격과 판매량이 동시에 늘어나는 사이클의 초입이라는 평가다.
Chase's take: 병목의 이동은 AI 사이클의 성숙 신호다. GPU에서 HBM으로, HBM에서 첨단 패키징으로, 이제는 전원을 안정시키는 MLCC와 칩을 담는 기판까지 왔다. 병목이 밸류체인 아래로 내려갈수록 수혜 기업의 수는 줄고 과점의 강도는 세진다. 다음에 볼 곳은 이 패턴의 연장선이다. 병목이 된 부품의 소재와 장비, 그리고 그 부품의 캐파를 예약하는 장기공급계약의 행방이다.
8. 미중, 쿠알라룸푸르에서 큰 틀 합의 — 100% 추가 관세 회피, 희토류 통제 1년 유예
김경진 AI 세계 경제 10대 뉴스, 2026-10-20
- 미국과 중국이 쿠알라룸푸르 실무 협상에서 큰 틀에 합의했다. 100% 추가 관세를 피하고, 중국의 희토류 수출 통제를 1년 유예하며, 미국산 대두를 대량 구매하는 방안이 골자다. 최종 서명은 이달 말 한국에서 열리는 정상회담으로 넘겨졌다.
- 같은 날 발표된 중국의 3분기 국내총생산은 전년 동기 대비 4.5% 증가해 2분기 4.3%에서 반등했고, 1~3분기 누적 성장률은 4.6%를 기록했다.
- 미국 증시의 반등과 같은 날 나온 합의다. 지난주 반도체 하락의 재료 중 하나였던 미중 긴장이 최소 단기적으로는 완화되는 방향으로 움직였다.
- 반도체 관점의 핵심은 희토류다. 희토류는 반도체 장비와 소재, 모터와 센서 전반에 들어간다. 수출 통제의 1년 유예는 공급망의 시계가 1년 더 벌었다는 뜻이지만, 유예는 해결이 아니다.
Chase's take: 이 합의가 반도체에 주는 것은 안도감이 아니라 시간이다. 1년의 유예 기간 동안 대체 공급망을 실제로 만들지 못하면 같은 협박이 1년 뒤에 더 비싼 가격으로 돌아온다. 주식시장에는 호재지만, 공급망 전략의 관점에서는 카운트다운이 시작된 것이다. 이달 말 정상회담에서 유예의 조건과 범위를 확인해야 한다.
반도체 주식 총정리
기준: 미국은 2026년 10월 19일 종가, 한국은 10월 19일 종가다.
| 종목/지수 | 동향 (10월 19일 종가 기준) |
|---|---|
| SOX (필라델피아 반도체지수) | 8거래일 연속 하락 종료, 약 +1.9%. 직전 주간 -11.4%, 8거래일 시가총액 약 2조 달러 증발. 연초 대비 +57.2% |
| SOXX (iShares 반도체 ETF) | 정규장 약 +2% 반등. 10월 16일 종가는 493.39달러. 장전 거래에서는 +3.6% |
| 나스닥 / S&P 500 / 다우 | 나스닥 26,441.28 (+1.15%), S&P 500 +0.4%, 다우 -0.1% |
| Nvidia (NVDA) | 약 +1.5% 반등. 10월 16일에는 -1.43%로 구성 종목 중 낙폭이 가장 작았다 |
| Intel (INTC) | 92.03달러 (+2.43%). JPMorgan 투자의견 Underweight에서 Neutral로 상향, 목표주가 85달러 유지. 실적은 10월 29일 |
| AMD / Micron (MU) | 메모리 ETF(DRAM) +4% 반등과 함께 상승. Micron은 지난주 -14.59% 뒤 반등 |
| Marvell (MRVL) / Broadcom (AVGO) | 장전 거래에서 Marvell +4.7%, Broadcom +3.5% |
| SanDisk (SNDK) / Western Digital (WDC) / Seagate (STX) | 장전 거래에서 SanDisk +4.3%, Western Digital +3.1%, Seagate +3.4%. Western Digital 실적은 10월 22일 |
| Lam Research (LRCX) | 10월 16일 263.94달러 (주간 -17.22%). 실적은 10월 21일 장 마감 후. 컨센서스 매출 81억 2,000만 달러, 주당순이익 2.17달러 |
| Texas Instruments (TXN) | 실적은 10월 21일. 장전 거래에서 +2.4% |
| CoreWeave (CRWV) | 장중 +7%까지 반등했으나 -0.4% 마감. 지난주 -25%, 채권 금리 15% 상회 |
| 코스피 / 코스닥 | 코스피 +1.76%, 코스닥 +1.78% (10월 19일). 외국인 코스피 282억 원 순매도 |
| SK하이닉스 | 10월 19일 +0.39%. 실적은 10월 28일 예정 |
| 삼성전기 | 10월 19일 117만 4,000원 마감. 3분기 영업이익 컨센서스 5,269억 원 (전년 동기 대비 +134% 예상) |
| Hygon (중국, 688041) | 10월 19일 191.50위안 (-0.54%). 시가총액 4,451억 위안, 주가수익비율 140.81배. 9월 분기 실적은 10월 20일 발표 |
이번 주 일정: Lam Research와 Texas Instruments, Meta와 Tesla 실적(10월 21일), Western Digital 실적(10월 22일), SK하이닉스 실적(10월 28일), Intel 실적(10월 29일). 미중 정상회담은 이달 말 한국에서 열릴 예정이다.
이 글의 주가와 실적 수치는 각 인용 기사에 기재된 2026년 10월 19일 기준 값이다. SOX의 장중 등락률은 매체별 집계 시점에 따라 다소 차이가 있으며, 종가 기준 큰 흐름은 동일하다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.