VLSI Korea
DISCO 실적, 사상 최대 매출에도 주가가 연중 최저인 이유 — 출하액 1,487억 엔과 가이던스 괴리 (DISCO·HBM 후공정)
DISCO가 2026 회계연도 2분기 매출 1,427억 엔(+36.4%), 영업이익 676억 엔(+52.3%), 출하액 1,486억 엔(+54%)으로 사상 최대를 기록했지만 주가는 연중 최저로 내렸다. 처음 공개된 누적 전망이 역산시키는 다음 분기 영업이익이 시장 예상보다 100억 엔 낮았기 때문이다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
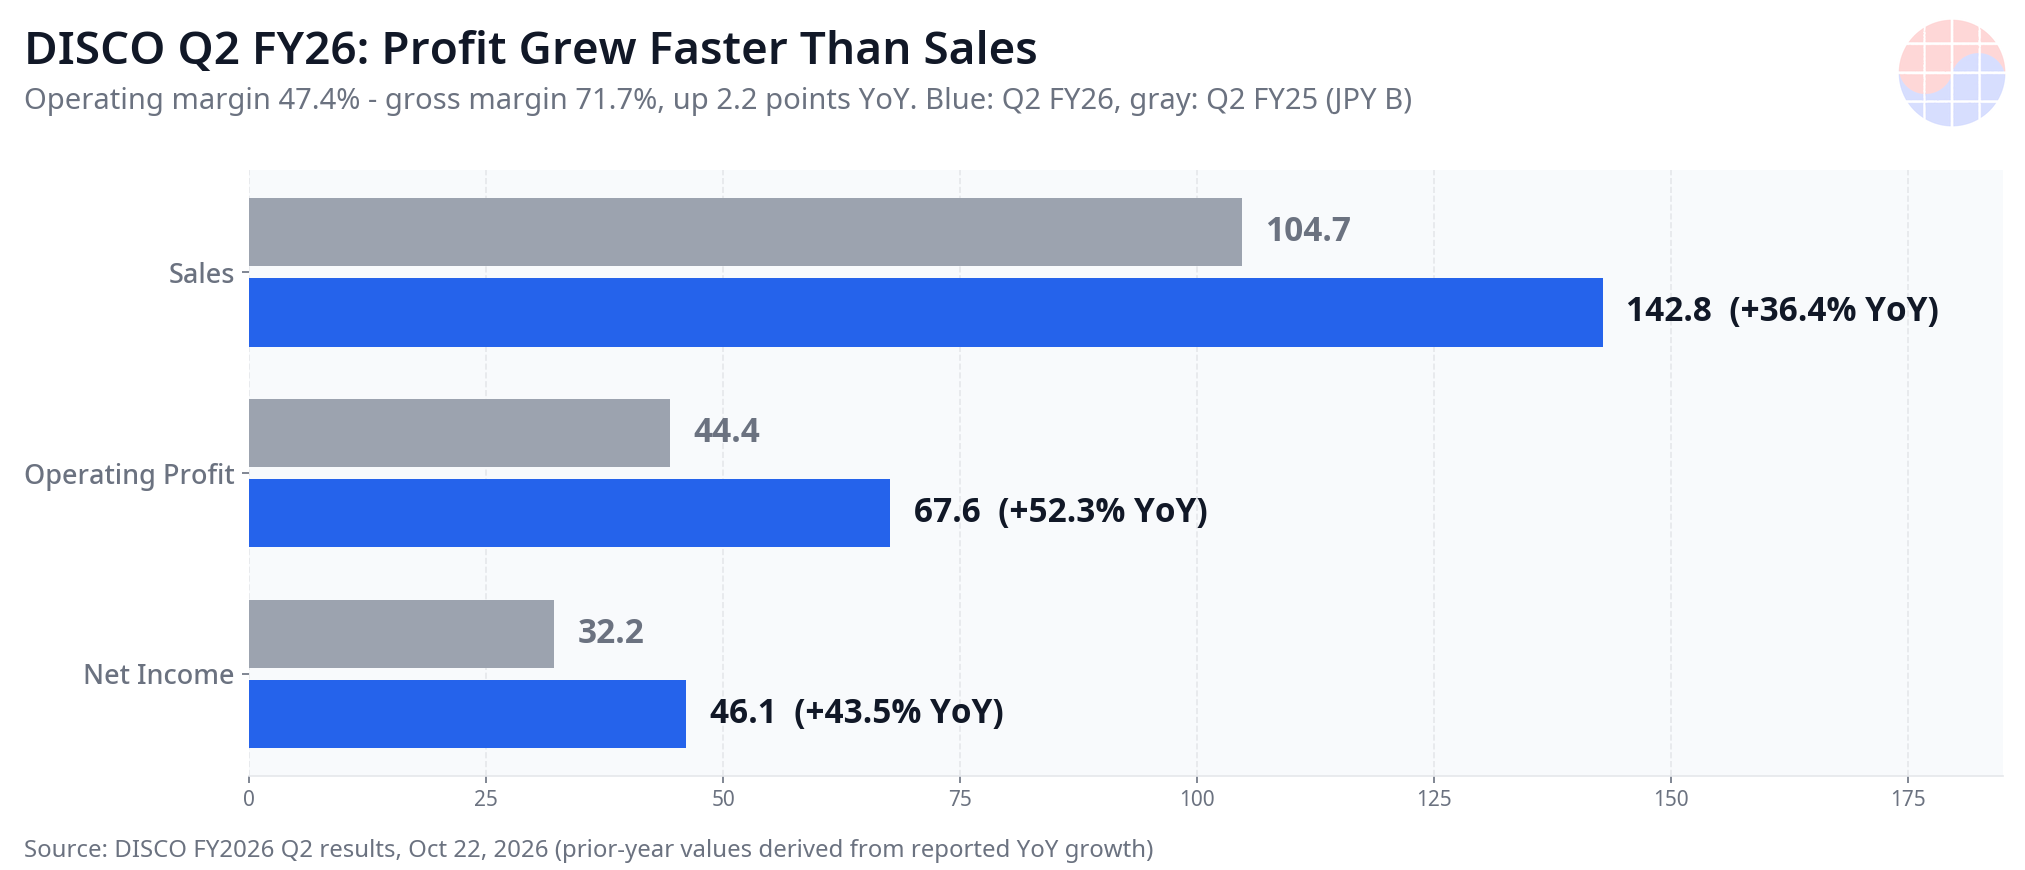
결론 먼저. DISCO(도쿄증권거래소: 6146)는 2026년 10월 22일 발표한 2026 회계연도 2분기(2026년 7~9월) 실적에서 매출 1,427억 5,000만 엔(전년 동기 대비 +36.4%), 영업이익 676억 엔(+52.3%)으로 분기 사상 최대를 기록했고, 수요를 가장 잘 보여주는 출하액은 1,486억 8,000만 엔(+54%)으로 역시 사상 최대였다. 그런데 10월 23일 주가는 장중 10% 내리며 연중 최저치를 새로 썼다. 실적이 나빠서가 아니다. 회사가 처음 공개한 3분기 누적(4~12월) 전망에서 역산되는 10~12월 영업이익 약 581억 엔이 시장 예상보다 100억 엔 가까이 낮았기 때문이다. 오늘 열린 실적 설명회까지 포함해, 이 괴리를 읽는 법을 정리했다.
수치는 회사 실적 발표(2026년 10월 22일)를 복수 매체로 교차 확인했고, 가이던스와 시장 예상의 비교는 일본 시장 보도(2026년 10월 23일)를, 주가 반응은 10월 23일 도쿄 시장 마감 기준이다.
핵심 수치 한눈에
| 항목 | 2분기(7~9월) 실적 | 전년 동기 대비 |
|---|---|---|
| 매출 | 1,427억 5,000만 엔 | +36.4% (분기 사상 최대) |
| 영업이익 | 676억 엔 (영업이익률 47.4%) | +52.3% (사상 최대) |
| 순이익 | 461억 엔 | +43.5% |
| 매출총이익률 | 71.7% | +2.2%p |
| 출하액 | 1,486억 8,000만 엔 | +54% (사상 최대) |
| 상반기(4~9월) 매출 / 영업이익 | 2,571억 엔 / 1,166억 엔 | +32.1% / +47.9% |
| 10~12월 출하액 전망 | 1,496억 엔 | 2분기보다도 높은 수준 |
| 10~12월 영업이익 (전망 역산) | 약 581억 엔 | 시장 예상 대비 약 100억 엔 하회 |
| 중간 배당 | 주당 186엔 | 종전 예상에서 +15엔 (전년 129엔) |
| 주가 (10월 23일 종가) | 49,290엔 | -3.79% (장중 -10%, 연중 최저) |
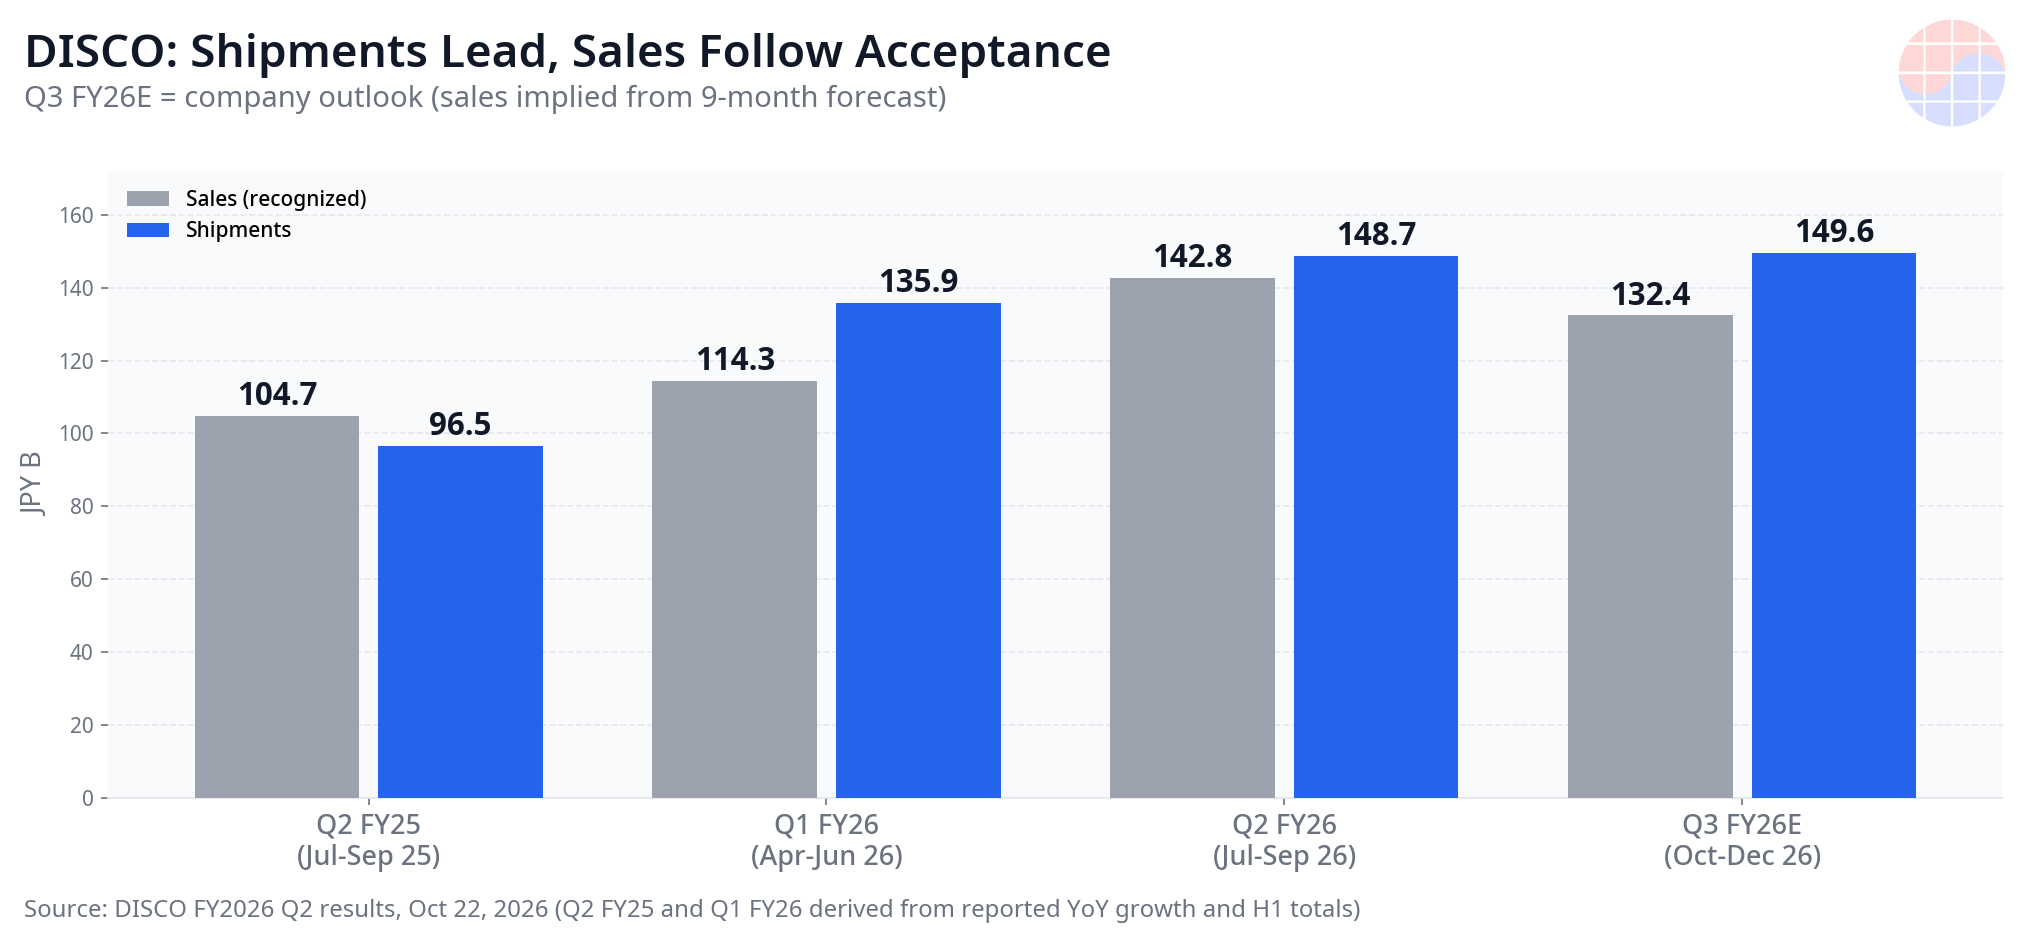
출하액은 사상 최대 행진 중이고, 10~12월 전망도 1,496억 엔으로 더 높다. 매출은 고객 검수 시점에 잡히므로 출하를 뒤따라간다. 출처: DISCO 2026 회계연도 2분기 실적 (2026년 10월 22일).
무엇이 갈렸나 — 실적은 상회, 가이던스는 하회
7~9월 영업이익 676억 엔은 시장 예상을 약 20억 엔 웃돌았다. 소모품(정밀 가공 툴) 출하가 예상보다 강했고 이익률이 예상을 넘었다는 것이 일본 시장 보도의 분석이다. 문제는 다음 분기다. DISCO는 수요 변동이 크다는 이유로 실적 전망을 한 분기 앞까지만 공개한다. 이번에 처음 낸 3분기 누적(4~12월) 전망은 매출 3,895억 엔(전년 동기 대비 +28.2%), 영업이익 1,747억 엔(+38.4%)인데, 상반기 실적을 빼면 10~12월 영업이익은 약 581억 엔으로 시장 예상(약 680억 엔)에 100억 엔 가까이 못 미친다.
다만 같은 날 일본 국내 증권사 애널리스트는 로이터를 통해 "당장의 실적은 매우 좋았지만 3분기 전망이 시장 예상을 밑돌아 매도가 선행했다. 회사는 원래 신중한 계획을 내는 편이라 시장이 과민 반응하는 인상도 있다"고 평가했다. DISCO 주가는 장중 46,100엔까지 내리며 연중 최저치를 경신했지만 종가는 49,290엔(-3.79%)으로 낙폭을 상당 부분 되돌렸다.
수요의 실체 — HBM, 소모품, 그리고 CPO
장비 출하를 끌어올린 것은 생성형 AI다. 메모리 장비는 HBM을 중심으로 늘었고, 로직 장비도 AI 용도를 중심으로 높은 수준을 유지했다. HBM은 DRAM 다이를 여러 장 쌓는 구조라 웨이퍼를 얇게 가는 grinding과 개별 칩으로 분리하는 dicing의 정밀도가 곧 수율이며, DISCO는 이 두 공정에서 사실상 표준 장비다. 소모품인 정밀 가공 툴 출하는 고객의 가동률이 높아 사상 최대를 기록했는데, 이 숫자는 신규 투자만이 아니라 이미 깔린 장비가 풀가동 중이라는 뜻이다.
새로 눈에 들어온 것은 CPO(Co-Packaged Optics)다. 광반도체용 dicer와 광파이버 어레이 등 광부품 수요가 늘기 시작했지만, 회사 스스로 HBM이 처음 뜰 때처럼 단독으로 실적을 크게 밀어 올리는 규모는 아직 아니라고 선을 그었다. 다음 관전 포인트는 hybrid bonding과 panel-level packaging이 본격 양산으로 넘어가면서 패키징 가공 수요가 얼마나 커지느냐다.
📩 이 주제, 계속 추적 중이신가요?
실적·리포트·HBM 수급 후속 분석을 매일 10:30 메일로 보내드립니다. 무료 구독 →
이익이 매출보다 빠르게 늘었다. 매출총이익률 71.7%는 엔화 약세와 고부가 제품 비중 상승이 함께 만든 숫자다. 출처: DISCO 2026 회계연도 2분기 실적 (2026년 10월 22일).
Chase's Take
첫째, 이 실적은 어제와 오늘 시장이 팔아 치운 'AI 설비투자 둔화' 서사와 정면으로 충돌한다. 램리서치가 말한 공급 제약, 메타의 자금 조달 논쟁이 전공정 쪽 공포라면, 후공정 한복판에 있는 DISCO의 출하액은 정반대를 말한다. 출하액은 검수 매출보다 한 분기 먼저 움직이는 수요의 실측치이고, 그 실측치가 사상 최대에 다음 분기 전망은 더 높다. 공포는 자금과 밸류에이션의 문제이지 주문의 문제가 아니라는 것이 후공정 숫자의 결론이다.
둘째, 가이던스 괴리는 DISCO를 볼 때 반복되는 패턴이다. 회사는 한 분기 앞까지만 전망을 내고, 그 전망은 보수적으로 잡는 것으로 알려져 있다. 10~12월 매출 전망이 2분기보다 낮게 잡힌 것도 출하가 줄어서가 아니라 검수 시점과 환율 전제(1달러=151엔) 때문이다. 시장 예상과의 100억 엔 차이는 수요 경고가 아니라 가이던스 관행과의 차이로 먼저 읽어야 한다. 물론 관행이 면죄부는 아니다. 다음 분기 출하액이 실제로 꺾이면 그때는 패턴이 아니라 추세다.
셋째, 한국 일정과의 연결이 이 글의 실전 포인트다. SK하이닉스는 10월 28일, 삼성전자는 10월 29일에 실적을 낸다. DISCO 출하의 중심이 HBM이라는 것은 두 회사의 HBM 출하와 후공정 투자가 꺾이지 않았다는 간접 실측이다. 두 회사 콜에서 HBM 물량과 패키징 투자 코멘트가 DISCO의 출하 곡선과 같은 방향인지를 대조하면, 어제의 폭락이 과했는지를 숫자로 판정할 수 있다.
다음에 확인할 것
- 10월 28일 SK하이닉스, 10월 29일 삼성전자 실적: HBM 출하·패키징 투자 코멘트와 DISCO 출하 곡선의 방향 일치 여부.
- DISCO 10~12월 출하액 실적(2027년 1월 속보): 전망 1,496억 엔을 지켰는지가 가이던스 논쟁의 판정이다.
- 환율: 가이던스 전제는 1달러=151엔. 엔고로 돌아서면 71.7%의 매출총이익률을 떠받친 한 축이 약해진다.
관련 글: 씨티, SK하이닉스 목표주가 300만원 유지 — AI 추론이 eSSD 수요를 키운다 · 웨스턴디지털 실적 8가지 사실 — 매출 55% 증가보다 강했던 다음 분기 가이던스 · SK하이닉스, 솔리다임 상장 철회 — 사라진 20조원 조달 계획의 5가지 사실
FAQ
DISCO의 2026 회계연도 2분기 실적 핵심은 무엇인가?
매출 1,427억 5,000만 엔(전년 동기 대비 +36.4%), 영업이익 676억 엔(+52.3%), 순이익 461억 엔(+43.5%)으로 분기 사상 최대를 기록했고, 출하액은 1,486억 8,000만 엔(+54%)으로 역시 사상 최대였다. 영업이익은 시장 예상을 약 20억 엔 웃돌았다.
실적이 사상 최대인데 주가는 왜 연중 최저치까지 내렸나?
회사가 처음 공개한 3분기 누적 전망에서 역산되는 10~12월 영업이익이 약 581억 엔으로 시장 예상보다 100억 엔 가까이 낮았기 때문이다. 10월 23일 주가는 장중 10% 하락하며 연중 최저치를 경신했지만 종가는 49,290엔(-3.79%)으로 낙폭을 줄였다.
DISCO는 왜 출하액을 중시하나?
장비 매출은 고객 검수가 끝난 시점에 인식되므로 분기마다 흔들린다. 출하액은 장비가 실제로 나간 시점의 숫자라 수요 방향을 더 정확히 보여준다. DISCO는 10~12월 출하액을 1,496억 엔으로 전망해 2분기의 사상 최대보다도 높게 잡았다.
DISCO 실적이 한국 반도체에 주는 신호는 무엇인가?
출하 증가의 중심이 HBM 관련 메모리 장비라는 점에서, 한국 메모리 두 회사의 HBM 생산과 후공정 투자가 둔화되지 않았다는 간접 확인이다. 10월 28일 SK하이닉스와 10월 29일 삼성전자 실적에서 HBM 코멘트와 대조해 볼 필요가 있다.
출처
DISCO 2026 회계연도 2분기 결산 (2026년 10월 22일 발표, 실적 설명회 10월 23일) — 수치는 복수 일본 매체 보도로 교차 확인했다. 가이던스와 시장 예상 비교는 일본 시장 보도 (2026년 10월 23일), 애널리스트 코멘트는 로이터 보도 (2026년 10월 23일), 주가 종가는 Finnhub 집계 (2026년 10월 23일 도쿄 마감). 이 글은 정보 제공 목적이며 투자 권유가 아니다.
📩 오늘 놓친 분석, 내일 아침엔 메일함에서
매일 10:30 Daily Silicon과 실적·IB 리포트 핵심 해설을 가장 먼저 보내드립니다. 삼성전자·SK하이닉스·TSMC·HBM 수급까지, 현직 엔지니어 관점으로 정리합니다. 이미 300명 이상이 받고 있습니다.
무료로 구독하기 →
무료 · 스팸 없음 · 언제든 해지 가능