 VLSI Korea
EDA와 IP 매출 57억 달러가 말해주는 것 — 설계 붐의 경제학
2026년 2분기 EDA·IP 매출은 USD 5,710.8M(+12.2%)이었다. IP는 USD 2,199.0M(+20.4%)로 전체의 약 38.5%를 차지했고, APAC은 +22.4% 성장했다. 매출이 늘고 고용이 준 이 통계가 12~18개월 뒤 웨이퍼 수요를 예고하는 방식을 분석한다.


30초 요약
- 전자 시스템 설계(ESD) 업계의 2026년 2분기 매출은 USD 5,710.8M으로, 전년 동기 USD 5,089.4M 대비 +12.2% 증가했다. 2026년 10월 19일 발표된 분기 시장 통계 기준이며, 최근 4개 분기 이동평균은 +11.2%다. 출처: Semiconductor Digest, 2026-10-19 / EconoTimes, 2026-10
- 반도체 IP가 최대 카테고리가 됐다. USD 2,199.0M, +20.4%, 전체의 약 38.5%다. 설계 팀이 모든 블록을 직접 만들기보다 검증된 설계 자산을 사서 쓰는 구조가 굳어지고 있다.
- 성장은 넓지만 균일하지 않다. IC Physical Design and Verification은 +16.6%로 USD 818.3M, Services는 +25.1%로 USD 251.7M까지 성장한 반면, PCB and Multi-Chip Module은 -15.4%로 USD 364.2M까지 줄어든 유일한 감소 카테고리다.
- APAC 성장률은 Americas의 3배 수준이다. APAC은 +22.4%로 USD 2,298.7M, Americas는 +7.1%로 USD 2,443.5M이다. 설계 활동의 지리적 무게중심이 이동하고 있다.
- 매출이 +12.2% 늘어난 같은 기간 고용은 72,529명에서 71,396명으로 -1.6% 줄었다. AI 설계 자동화의 생산성 효과와 설계 툴·IP의 가격 결정력이 통계로 드러난 조합이다.
배경
아무도 주목하지 않지만 매 분기 측정되는 산업
모든 칩은 설계에서 시작한다. 웨이퍼가 투입되고 패키지가 조립되기 훨씬 전에, 엔지니어링 팀은 수개월에서 수년을 EDA 소프트웨어 안에서 보내고, 프로세서 코어·인터페이스 블록·메모리 컨트롤러·검증 컴포넌트 같은 반도체 IP를 라이선스하며, 아이디어를 제조 가능한 레이아웃으로 바꾸는 물리 설계와 검증 단계를 밟는다.
전자 시스템 설계(ESD) 업계는 바로 그 작업의 공급망이다. 이 업계의 분기 매출 통계는 세계가 칩 설계에 얼마를 쓰고 있는지를 카테고리별로 보여주는 몇 안 되는 정기 지표다. 2026년 10월 19일 발표된 2026년 2분기 통계에서 전체 매출은 USD 5,710.8M, 전년 동기 대비 +12.2%를 기록했다. 직전 분기인 2026년 1분기는 USD 5,747.8M(+12.7%)으로 이보다 소폭 컸다. 즉 2분기 수치는 일회성 급증이 아니라, USD 5.7B를 웃도는 분기 매출이 두 분기 연속 두 자릿수 성장으로 이어진 결과다.
이 숫자가 다른 지표보다 중요한 이유
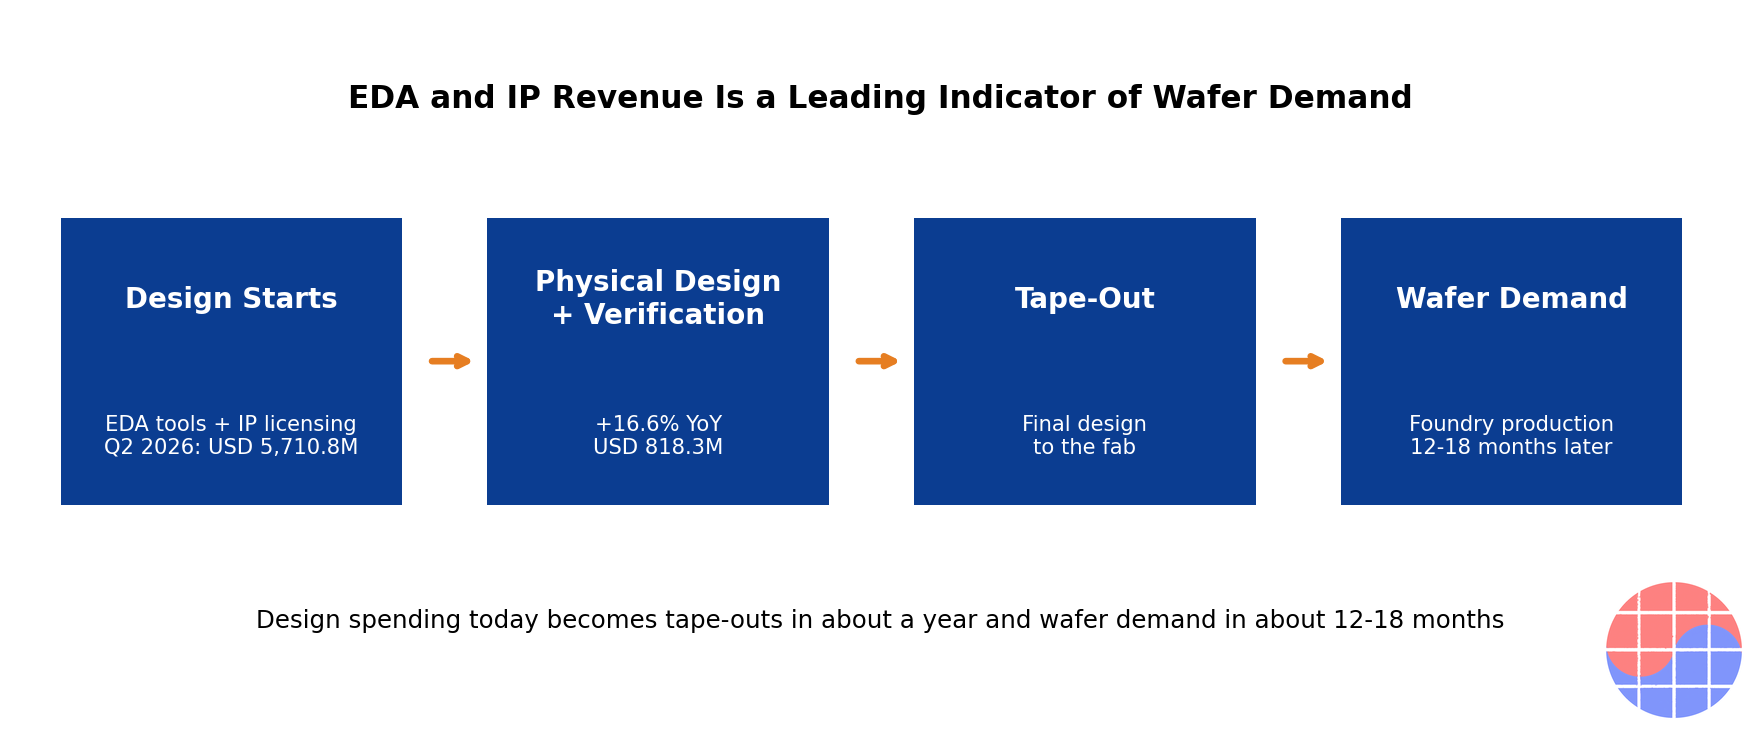
설계 지출은 반도체 밸류체인에서 가장 앞에 있다. 오늘 시작한 설계는 대략 1년 뒤 테이프아웃이 되고, 12~18개월 뒤 웨이퍼 수요로 연결된다. 장비 주문, 파운드리 가동률, 메모리 수요는 모두 이 지표에 먼저 찍히는 결정들의 하류 반향이다. 그래서 이 분기 통계는 선행 지표다. 지금 일어나는 칩 사이클이 아니라, 이미 결정돼서 다음에 도착할 칩 사이클을 설명한다.
2026년 2분기 데이터에는 헤드라인 성장률 아래에 세 가지 구조적 메시지가 있다. 첫째, 믹스가 IP 쪽으로 이동한다. 설계를 만드는 대신 사서 쓰는 쪽으로 간다. 둘째, 지리가 APAC 쪽으로 이동한다. 셋째, 업계가 더 적은 인원으로 더 많은 매출을 만든다. 가치와 가격 결정력이 설계 스택의 어디에 앉아 있는지를 보여주는 대목이다.
비즈니스 딥다이브
카테고리별 분해: IP가 왕좌를 차지하다
| 카테고리 | 2026년 2분기 매출 (USD M) | 전년 동기 대비 | 전체 비중 |
|---|---|---|---|
| Semiconductor IP | 2,199.0 | +20.4% | 약 38.5% |
| CAE | 2,077.6 | +7.7% | 약 36.4% |
| IC Physical Design and Verification | 818.3 | +16.6% | 약 14.3% |
| PCB and Multi-Chip Module | 364.2 | -15.4% | 약 6.4% |
| Services | 251.7 | +25.1% | 약 4.4% |
| 합계 | 5,710.8 | +12.2% | 100% |
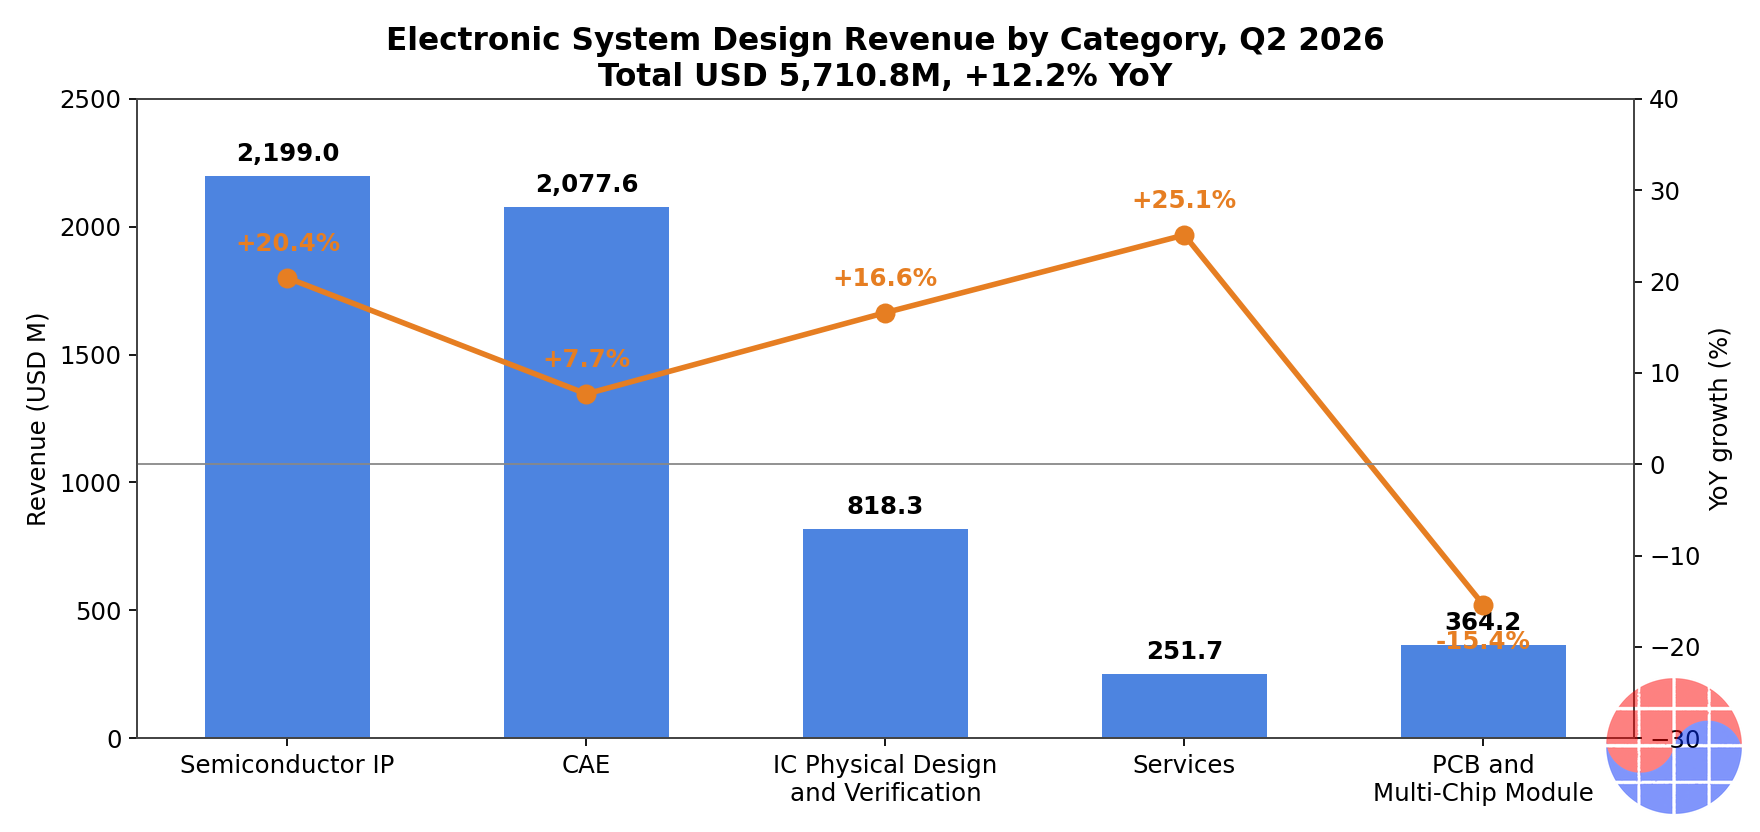
전자 시스템 설계 업계 카테고리별 매출, 2026년 2분기. 출처: Semiconductor Digest, 2026-10-19
이번 분기의 주인공은 USD 2,199.0M, +20.4%의 반도체 IP다. IP는 더 이상 보조 카테고리가 아니다. 설계 업계 전체 매출의 약 38.5%를 차지하는 가장 큰 지출 풀이다. 핵심 시뮬레이션·설계 툴 카테고리인 CAE는 USD 2,077.6M, +7.7%로 두 번째 기둥을 유지했다.
규모는 작지만 정보량이 큰 카테고리가 두 개 있다. IC Physical Design and Verification은 +16.6% 성장해 USD 818.3M을 기록했다. 물리 설계와 검증 지출은 설계 프로젝트의 후반부, 칩이 종이 위 아키텍처에서 실제 구현과 사인오프로 넘어가는 단계에서 발생한다. 이 카테고리의 성장은 설계가 착수에 그치지 않고 완주 쪽으로 밀리고 있다는 뜻이다. Services는 전체에서 가장 빠른 +25.1%로 USD 251.7M까지 성장했다. 고객이 툴만이 아니라 전문성과 실행 역량까지 함께 사고 있다는 신호다. 내부 팀이 포화하면 역량을 빌리는 쪽을 택한다.
유일한 감소도 그만큼 많은 것을 말한다. PCB and Multi-Chip Module 매출은 -15.4%로 USD 364.2M까지 줄었다. 현대 시스템의 복잡성은 보드가 아니라 실리콘 안으로 — 칩렛, 첨단 패키징, 대형 SoC로 — 집중되고 있다. 보드 레벨 설계 사업은 그 이동이 손실로 찍히는 자리다.
지역별 분해: 설계 업무는 동쪽으로 이동한다
| 지역 | 2026년 2분기 매출 (USD M) | 전년 동기 대비 |
|---|---|---|
| Americas | 2,443.5 | +7.1% |
| APAC | 2,298.7 | +22.4% |
| EMEA | 665.6 | +2.3% |
| Japan | 303.1 | +9.3% |
| 합계 | 5,710.8 | +12.2% |
전자 시스템 설계 업계 지역별 매출, 2026년 2분기. 출처: Semiconductor Digest, 2026-10-19
Americas는 USD 2,443.5M으로 여전히 최대 설계 시장이지만, +22.4% 성장한 APAC이 USD 2,298.7M으로 빠르게 간격을 좁히고 있다. 두 지역의 분기 매출 차이는 이제 약 USD 145M 수준이다. 현재 성장률 격차가 유지된다면 몇 분기 안에 APAC이 최대 설계 지출 지역으로 올라선다. EMEA는 +2.3%로 USD 665.6M, Japan은 +9.3%로 USD 303.1M이다. 나쁘지 않은 수치지만 모멘텀은 그곳에 있지 않다.
전략적으로 읽으면 이것은 커스텀 실리콘의 지리다. APAC에는 파운드리 생태계가 있고, 빠르게 성장하는 팹리스 부문이 있으며, 자체 칩 설계를 늘리는 대형 전자 제조사들이 있다. 설계 지출은 설계 팀을 따라가고, 설계 팀은 APAC에 불균형적으로 늘어나고 있다.
IP 비중 38.5%의 경제학
IP가 그것을 갖고 설계하는 툴보다 계속 빠르게 성장하는 이유는 칩 설계의 경제학이 뒤집혔기 때문이다. 첨단 공정에서는 모든 블록을 처음부터 설계하는 일이 느리고 비싸며, 가장 부족한 자원은 소프트웨어 시트가 아니라 숙련된 엔지니어링 시간이다. 검증된 IP 블록을 사는 일은 고정된 내부 비용 — 팀, 일정, 검증 부담 — 을 라이선스 비용과, 많은 모델에서는 출하 칩당 로열티로 바꾼다.
같은 카테고리 안에 성격이 전혀 다른 두 비즈니스 모델이 공존한다. 라이선스 모델은 선불로 받는 소프트웨어형 매출이다. 마진이 높고 설계 착수에 연동된다. 로열티 모델은 제품 수명 동안 유닛당으로 받는다. 처음에는 작지만 물량과 함께 복리로 커지고, IP 공급사의 매출을 고객의 상업적 성공에 묶는다. +20.4%로 성장하며 전체 설계 지출에서 비중을 높이는 카테고리라는 것은 두 엔진이 동시에 돌고 있다는 뜻이다. 시작되는 설계가 많아졌고, 설계당 사서 쓰는 비중도 커졌다.
이것이 커스텀 실리콘 시대의 재무적 서명이다. 자체 AI 가속기를 설계하는 하이퍼스케일러, 자체 컨트롤러를 설계하는 자동차 회사, 자체 SoC를 설계하는 가전 업체는 모두 같은 산수를 마주한다. 아키텍처와 차별화 블록은 소유하고, 나머지는 라이선스한다. 칩 설계에 새로 진입하는 기업은 정의상 무거운 IP 고객이다. 수십 년 축적된 내부 설계 자산이 없기 때문이다.
선행 지표의 연결고리
이 데이터셋의 실용적 가치는 타이밍에 있다. 순서는 예측 가능하다. 설계 착수가 먼저 EDA 툴과 IP 라이선스 매출을 만들고, 물리 설계·검증 지출은 테이프아웃이 가까워질 때 정점을 찍고, 테이프아웃은 파운드리 웨이퍼 투입으로 전환되고, 웨이퍼 투입은 패키지된 칩과 장비 가동률, 최종 제품 공급으로 이어진다.
| 단계 | 일어나는 일 | 웨이퍼 수요까지의 대략적 시차 |
|---|---|---|
| 설계 착수 | 아키텍처, IP 라이선스, 툴 시트 | 약 12~18개월 |
| 물리 설계·검증 | 구현, 사인오프 준비 | 약 6~12개월 |
| 테이프아웃 | 최종 설계를 팹에 인도 | 약 3~6개월 |
| 웨이퍼 생산 | 파운드리 제조와 패키징 | 0 |
이 시계로 보면, 후반 단계인 물리 설계 카테고리가 +16.6%를 기록한 2026년 2분기의 설계 지출 급증은 2026년 하반기~2027년의 테이프아웃 활동과, 2027년을 지나 2028년으로 이어지는 웨이퍼 수요를 가리킨다. 모든 설계가 상업적으로 성공한다는 보장은 없다. 그러나 업계 고객들이 생산에 선행하는 돈을 이미 집행했다는 뜻이며, 그래서 이 통계는 파운드리 가동률이나 장비 주문, 메모리 수요를 2~4분기 앞서 보려는 사람에게 가치가 있다.
매출은 늘고 고용은 줄다
이 보고서에서 가장 조용히 놀라운 대목은 고용이다. 통계 추적 대상 기업들의 고용은 2026년 2분기 71,396명으로, 전년 동기 72,529명 대비 -1.6%, 즉 1,100명 이상 감소했다. 같은 기간 매출은 +12.2% 늘었다.
이 조합을 설명하는 힘은 두 가지다. 첫째는 자동화다. AI 보조 설계 툴은 엔지니어 1인당 산출을 실제로 끌어올리고, 벤더들은 수년간 배치, 검증, 디버깅 플로우에 머신러닝을 심어 왔다. 둘째는 가격 결정력이다. 인당 매출을 이 속도로 높일 수 있는 업계는 시트당 제품 가치가 커지는 업계다. 설계가 커지고, 검증이 늘고, 사인오프 코너가 늘고, 칩당 IP 콘텐츠가 늘어난다. 그리고 고객에게 대안이 적다. 설계 툴과 검증된 IP는 반도체 체인 전체에서 대체가 가장 어려운 구매 중 하나다. 전환 비용은 라이선스 비용이 아니라 팀 재교육과 설계 재검증으로 측정되기 때문이다.
주의할 점도 있다. 고용은 후행 지표이고 기업 보고 수치라, 1년의 감소가 영구적인 생산성 체제를 증명하지는 않는다. 그럼에도 방향은 보고서의 나머지 내용과 일치한다. 설계 산출은 늘고, 직접 만들기보다 사서 쓰는 비중이 커지고, 만드는 사람은 소폭 줄었다.
Chase's Take
헤드라인 수치 — USD 5,710.8M, +12.2% — 는 이 보고서에서 가장 재미없는 부분이다. 호황기의 헤드라인 성장은 예상 범위 안의 일이다. 주목할 것은 그 아래의 구조다.
믹스부터 보자. IP가 설계 지출의 약 38.5%로 최대 카테고리가 되고 +20.4%로 성장할 때, 업계는 칩이 이제 어떻게 만들어지는지를 말하고 있다. 소유한 차별화 코어를 중심으로, 사 온 컴포넌트를 조립하는 방식이다. 이것은 경기적 반짝임이 아니라 분업 구조의 영구적으로 보이는 변화다. 이 구조의 승자는 재사용 가능하고 검증 가능하며 복제가 어려운 설계 자산을 소유한 쪽이다. 모든 설계 팀의 전략 질문도 바뀌었다. "이 블록을 만들 수 있는가"가 아니라 "이 블록이 우리의 차별화가 사는 자리인가"다. 답이 아니오라면, 직접 만드는 일은 이제 시장에서 사치로 가격 매겨진다.
둘째, 물리 설계 수치를 보라. 설계 착수는 값싼 말이다. 기업은 나중에 취소할 설계도 시작한다. +16.6%의 물리 설계·검증 지출은 프로젝트 후반부에, 테이프아웃할 의도가 있는 팀이 쓰는 돈이다. 완주를 위해 외부 역량을 사는 Services +25.1%와 합치면, 파이프라인이 넓을 뿐 아니라 실제로 움직이고 있는 그림이 된다. 이번 분기에 선행 지표 해석이 그럴듯한 수준을 넘어 신뢰할 만한 이유가 여기에 있다.
셋째, 지역 이야기는 전략 이야기다. APAC +22.4% 대 Americas +7.1%는 주로 비용 이야기가 아니다. 커스텀 실리콘 고객과 파운드리 인접 설계 생태계, 신규 설계 센터가 어디에 있는가의 이야기다. 오늘 APAC에 지어지는 설계 역량은 향후 10년의 설계 영향력 — 아키텍처와 표준, 공급사 선택에 대한 — 이 된다. 설계 지리를 조달 디테일로 취급하는 기업은 업계 무게중심이 어디로 이동하는지 잘못 읽을 것이다.
마지막으로 고용 대목이다. 매출 +12.2%에 고용 -1.6%는, 지금 AI 경제 전체를 관통하는 질문의 설계 업계 버전이다. 이 성장의 얼마가 수요이고 얼마가 레버리지인가. 여기서는 둘 다로 보인다. 실제로 설계 일이 늘었고, 실제로 자동화가 늘었고, 벤더들은 실제로 가격 결정력을 가졌다. 인수해야 할 리스크는 다음 분기에 이 수치가 뒤집히는 것이 아니다. 더 적은 인원으로 더 많이 생산하는 업계가 소수의 툴·IP 병목에 의존하게 된다는 것, 그리고 반도체에서 병목은 결국 프리미엄 가격과 정치적 주목을 동시에 끌어들인다는 것이다.
시사점
- 파운드리·장비 공급사: 2026년 2분기 설계 지출을 예약된 미래 수요로 취급할 것. 후반 단계 카테고리(물리 설계·검증 +16.6%)가 2027년으로 이어지는 테이프아웃 모멘텀을 뒷받침하고, 웨이퍼 수요는 통상의 12~18개월 설계-생산 시차를 따라온다.
- 팹리스·커스텀 실리콘 팀: IP 시장의 +20.4% 성장이 당신의 make-versus-buy 벤치마크다. 내부 블록이 차별화 요소가 아니라면 시장은 이미 그 가격을 말하고 있고, 경쟁사는 이미 그 가격을 내고 더 빨리 출하하고 있다.
- IP 벤더: 전체 설계 지출의 약 38.5%로, IP는 업계의 무게중심이다. 로열티 연동 모델은 설계 착수가 물량으로 전환될 때 가장 크게 얻는다. APAC +22.4%는 다음 라이선스 협상이 어디서 열릴지를 말한다.
- 투자자: 신호의 위계는 믹스가 먼저, 헤드라인이 다음이다. IP 비중, APAC 성장률, 매출-고용 격차(매출 +12.2%, 고용 -1.6%)가 구조를 설명하고, 합계는 날씨를 설명한다. PCB and Multi-Chip Module(-15.4%)이 안정화되는지, 복잡성이 패키지 안으로 이동하는 지속적 변화를 확인하는지 지켜볼 것.
- 정책 입안자: 설계는 칩 스택에서 자본집약도가 가장 낮고 전략적 레버리지가 가장 큰 층이다. 설계 지출을 +22.4%로 늘리는 지역은 팹만으로는 얻을 수 없는 영향력을 쌓고 있다.
FAQ
2026년 2분기 전자 시스템 설계 업계 규모는 얼마인가?
2026년 10월 19일 발표된 분기 시장 통계 기준, 2026년 2분기 매출은 USD 5,710.8M으로 전년 동기 USD 5,089.4M 대비 +12.2%다. 2026년 1분기는 USD 5,747.8M(+12.7%)으로, 두 분기 연속 두 자릿수 성장이 유지됐다.
반도체 IP가 최대이면서 가장 빠르게 성장하는 주요 카테고리인 이유는?
IP 매출은 USD 2,199.0M, +20.4%로 전체의 약 38.5%에 이르렀다. 배경은 커스텀 실리콘의 경제학이다. 첨단 공정에서 모든 블록을 자체 설계하면 느리고 부족한 엔지니어링 시간을 소모하므로, 팀은 검증된 블록을 라이선스하고 내부 역량은 차별화 아키텍처에 집중한다. 라이선스는 설계 착수를, 로열티는 출하 물량을 monetize한다.
EDA와 IP 매출은 미래 칩 수요에 대해 무엇을 예측하나?
설계 지출은 생산에 선행한다. 오늘 라이선스하고 착수한 설계는 통상 약 1년 안에 테이프아웃에 도달하고, 약 12~18개월 안에 웨이퍼 수요가 된다. 후반 단계 카테고리인 IC Physical Design and Verification의 +16.6% 성장은 프로젝트가 테이프아웃 쪽으로 진행되고 있음을 보여주며, 2027년까지의 파운드리 웨이퍼 수요를 뒷받침한다.
매출이 +12.2% 늘었는데 고용은 왜 -1.6% 줄었나?
추적 대상 기업의 고용은 71,396명으로 전년 동기 72,529명에서 줄었다. AI 보조 설계 자동화가 엔지니어당 산출을 높인 데다, 가격 결정력이 겹친 결과다. 설계가 커지고 복잡해질수록 시트당 필요한 툴·IP 콘텐츠가 늘고, 프로젝트 중간에 툴이나 검증된 IP를 바꾸는 비용이 크기 때문에 벤더가 가격 인상을 유지할 수 있다.
출처: Semiconductor Digest, 2026-10-19; EconoTimes, 2026-10. 모든 매출 수치는 2026년 10월 19일 발표된 전자 시스템 설계 업계 2026년 2분기 시장 통계 기준이다. 본 글은 분석이며 투자 조언이 아니다.
📌 반도체 완전 가이드
반도체의 원리부터 종류·제조 공정·밸류체인과 한국 반도체 산업 지도까지 한 편으로 정리했습니다. 이 글의 배경 지식을 한 번에 잡고 싶다면 반도체 완전 가이드 — 반도체란 무엇인가를 먼저 읽어보세요.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


