 VLSI Korea
Market Bulletin: 640억 달러로도 모자라다 — TSMC·ASML 실적이 가리키는 팹 장비 공급 경색
TSMC가 2026년 설비투자를 600억~640억 달러로 동결하면서 매출 성장률 전망을 약 44%로 올렸고, ASML은 분기 사상 최대 실적과 함께 2029~2030년 장비 주문 문의까지 언급했다. 칩 부족이 장비 부족으로 옮겨가는 구조, 승자와 패자, 한국 관점을 분석한다.


Market Bulletin: 640억 달러로도 모자라다 — TSMC·ASML 실적이 가리키는 팹 장비 공급 경색
2026년 10월 16일 — 이번 주 반도체 업계에서 가장 중요한 뉴스는 칩이 아니라 칩을 만드는 기계에 대한 것이었다. TSMC는 2026년 설비투자(capex) 예산을 600억~640억 달러로 동결하면서도 연간 매출 성장률 전망을 약 44%로 상향 조정했고, ASML은 3분기 매출 116억 6,200만 유로(+55.2% YoY)라는 사상 최대 실적과 함께 "2027~2028년 계획된 공급 능력으로는 고객 수요를 전부 충족할 수 없다"고 밝혔다. 고객들은 벌써 2029년, 심지어 2030년 장비 주문에 관심을 보이고 있다. 칩 부족이 장비 부족으로 자리를 옮기고 있다. 병목은 이제 팹 안이 아니라 팹을 짓는 기계 쪽에 있다.
Key Highlights
- TSMC는 돈을 풀지 않고 전망을 올렸다. 2026년 capex를 600억~640억 달러로 동결하면서 연간 달러 기준 매출 성장률 전망을 기존 40% 초반에서 약 44%로 상향. 2026~2028년 capex는 직전 3년 합계를 넘어설 전망이다. 수요가 확실하다는 확신 없이 이런 조합은 나오지 않는다. Focus Taiwan(CNA) 보도.
- 4분기 가이던스가 압도적이다. TSMC의 4분기 매출 가이던스는 523억~543억 달러로 전분기 대비 +14%, 전년 동기 대비 중간값 기준 +58%. 같은 분기 매출총이익률은 65~67%를 제시했고, 3분기 주당순이익은 29.43 대만달러로 사상 최대를 기록했다. Focus Taiwan(CNA) 보도.
- 2nm가 이미 매출의 8%를 차지한다. 양산 개시 수개월 만에 TSMC 2nm 공정이 3분기 전체 매출의 8%를 기록 — 2분기의 3%에서 두 배 이상 뛰었다. 선단 공정의 램프 속도가 장비 수요의 직접적인 선행지표다. Focus Taiwan(CNA) 보도.
- ASML은 기계를 못 팔아서가 아니라 못 만들어서 번다. 3분기에 신규 노광장비 113대를 출하해 2분기(86대) 대비 +31.4%. 분기 매출 116억 6,200만 유로(+55.2% YoY, +25% QoQ), 순이익 49억 6,000만 유로(+133.4% YoY), 매출총이익률 57.5%. 연간 매출 가이던스의 하단을 10억 유로 올려 440억~450억 유로로 제시했고, 4분기 매출은 142억~152억 유로를 예상한다. ChosunBiz 보도.
- 2030년 장비 주문 얘기가 나왔다. ASML CEO는 일부 고객이 2029년은 물론 2030년 장비 주문에도 관심을 보이고 있다며, 2027~2028년 계획된 공급 능력으로는 수요를 전부 충족할 수 없다고 밝혔다. 회사는 기존에 발표한 30% 증산 계획을 넘어 2028년 추가 증설을 검토 중이다. ChosunBiz 보도.
Market Update
10월 14~15일 이틀간 나온 TSMC와 ASML의 3분기 실적은 같은 이야기를 양쪽 끝에서 들려줬다. 칩을 만드는 쪽(TSMC)은 매출 전망을 올리면서도 capex는 동결했고, 기계를 파는 쪽(ASML)은 분기 사상 최대 실적을 내면서도 "기계를 더 만들 수 없다"고 말했다. 수요는 넘치는데 공급 능력의 천장이 보이는 구도다. TSMC의 2026~2028년 capex가 직전 3년 합계를 넘어선다는 가이던스는 장비 업계에 3년짜리 수주 가시성을 사실상 보증하는 셈이다.
숫자를 뜯어보면 병목의 위치가 명확하다. ASML의 3분기 노광장비 출하 113대는 2분기 86대 대비 31.4% 증가한 수치지만, CEO의 발언은 이 속도로도 부족하다는 뜻이다. 고객이 2029~2030년 슬롯을 문의한다는 건 장비 리드타임이 통상적인 12~18개월을 넘어 구조적으로 길어졌음을 의미한다. 2028년 30% 증산 계획마저 "검토 중"인 추가 증설이 필요하다는 진단은, 현재의 증설 사이클이 수요를 따라가지 못하고 있다는 자백에 가깝다.
TSMC의 2nm 램프는 이 병목을 가속한다. 양산 몇 달 만에 매출 비중 8% — 2분기 3%에서 두 배 이상 — 라는 건 선단 공정 전환이 장비 집약도(equipment intensity)를 끌어올리고 있다는 뜻이다. 2nm 공정은 EUV 노광 횟수가 늘어나고 공정 스텝이 복잡해져 웨이퍼 한 장당 장비 캐파 소모가 크다. 즉 매출이 2nm로 이동할수록 같은 매출을 내는 데 더 많은 장비가 필요하다. TSMC가 capex를 동결하면서 매출 전망을 올린 건, 기존 투자 계획 안에서 장비를 최대한 돌리겠다는 뜻이지 수요가 식었다는 뜻이 아니다.
| Indicator | Figure | Period |
|---|---|---|
| TSMC 2026 capex | US$60–64B (unchanged) | FY2026 |
| TSMC 2026 revenue growth guide | ~44% (raised from low-40s) | FY2026 |
| TSMC Q4 2026 revenue guide | US$52.3–54.3B (+14% QoQ, +58% YoY) | Q4 2026 |
| TSMC 2nm share of sales | 3% → 8% | Q2 → Q3 2026 |
| ASML Q3 2026 revenue | €11.662B (+55.2% YoY, +25% QoQ) | Q3 2026 |
| ASML lithography systems shipped | 86 → 113 (+31.4%) | Q2 → Q3 2026 |
| ASML FY2026 revenue guide | €44–45B (low end raised €1B) | FY2026 |
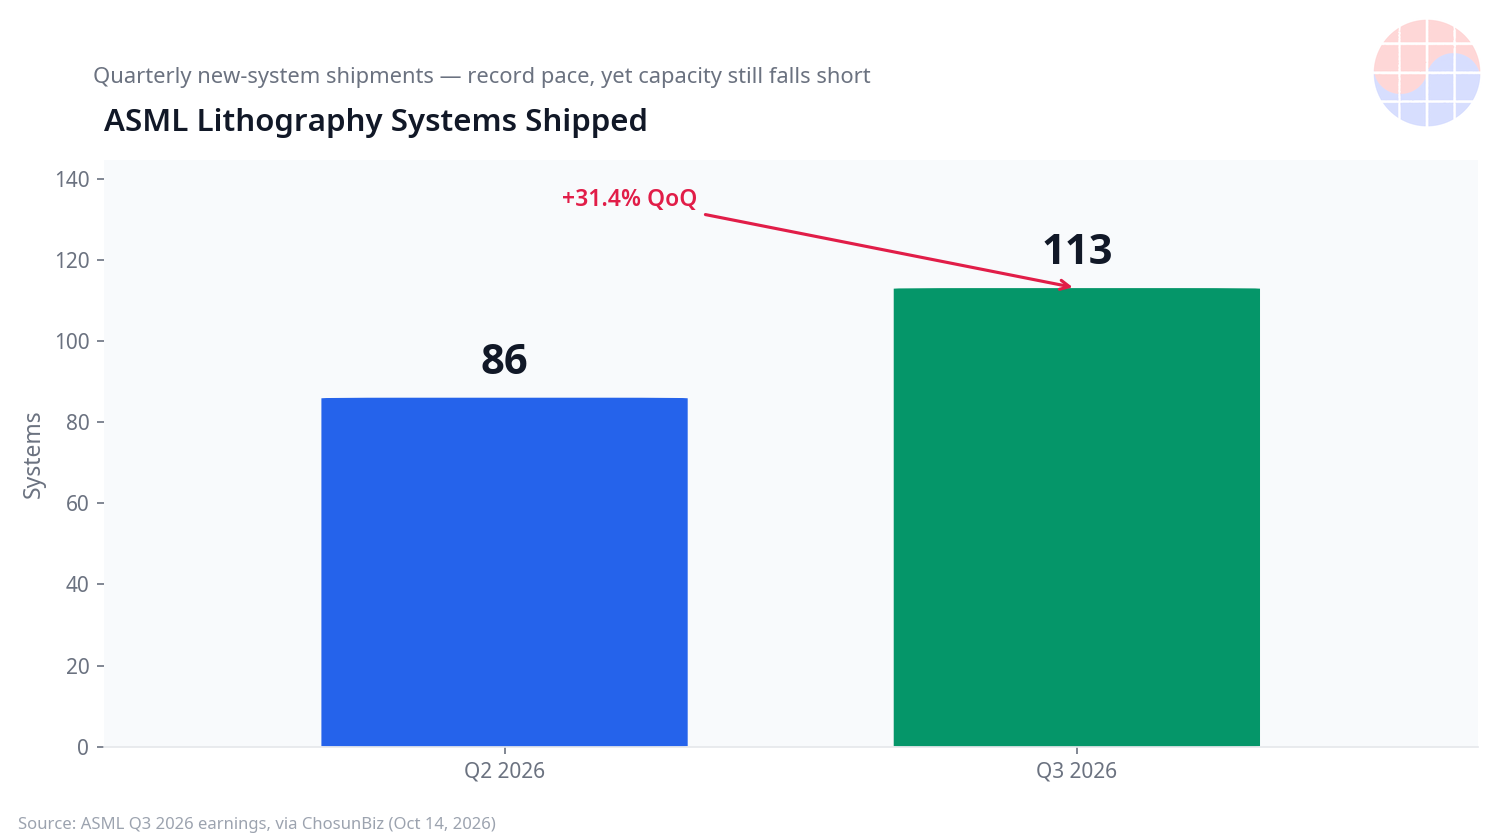
Figure 1: ASML 노광장비 분기 출하량 — 2026년 2분기 86대 → 3분기 113대(+31.4%). 분기 사상 최대 출하에도 CEO는 2027~2028년 공급 능력으로 수요를 전부 충족할 수 없다고 밝혔다. 차트의 막대 라벨은 영문 표기.
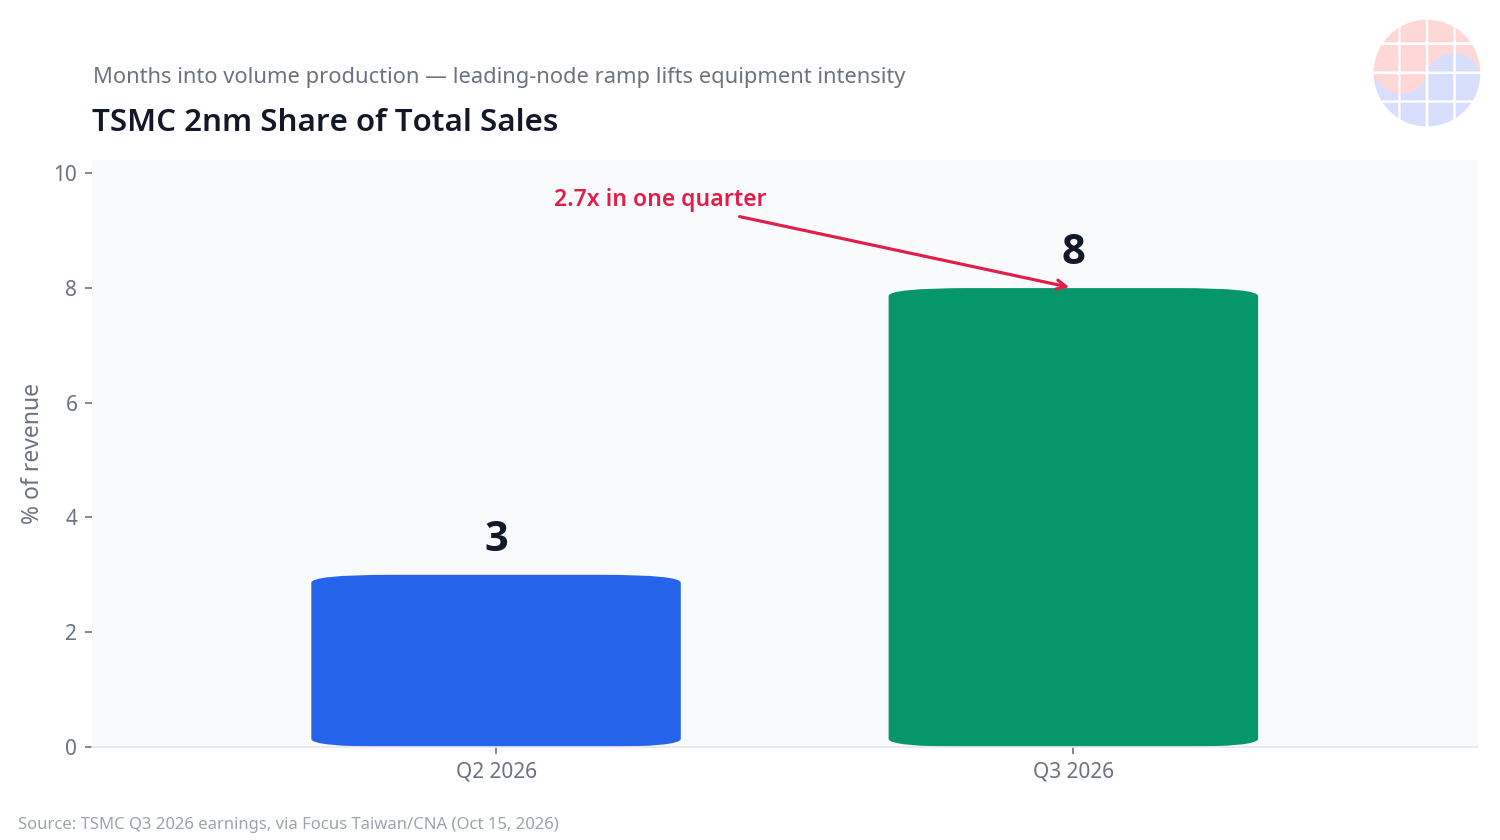
Figure 2: TSMC 2nm 매출 비중 — 2026년 2분기 3% → 3분기 8%. 양산 수개월 만에 두 배 이상으로 뛰며 선단 공정 램프가 장비 집약도를 끌어올리고 있다.
VLSI's View
구조적 해석은 단순하다. 지금의 capex 사이클은 투기적 과잉 건설이 아니라 수요가 끄는(demand-pulled) 사이클이다. TSMC가 640억 달러를 그대로 두면서 매출 전망을 44%로 올렸다는 건, 장비 투자가 실제 수주잔고를 따라가고 있다는 뜻이다. 제약 조건은 이제 칩 수요가 아니라 툴 공급이다. ASML이 "2027~2028년 계획 공급 능력으로 수요를 못 맞춘다"고 공개적으로 말한 순간, 장비는 사이클의 수동적 공급자에서 병목을 쥔 가격 결정자로 바뀌었다.
승자: 독점적 지위를 가진 장비 업체가 먼저다. ASML의 EUV는 대체재가 없고, 이제 캐파마저 2029~2030년까지 예약 논의가 오간다. 증착·식각 등 웨이퍼팹장비(WFE) 업체들도 장비 집약도 상승의 수혜를 본다. 한국의 한미반도체·원익IPS 같은 장비 밸류체인도 같은 수요 파도를 탄다. 패자: 캐파를 확보하지 못한 파운드리 고객이다. 장비 슬롯이 곧 웨이퍼 슬롯이 되는 시대에, allocation을 쥐지 못하면 선단 공정 경쟁에서 밀린다. 메모리 업체들도 같은 설치 슬롯을 놓고 로직 팹과 경쟁해야 한다 — HBM4 증설을 앞둔 SK하이닉스도 예외가 아니다.
한국 앵글은 삼성 파운드리의 EUV 슬롯 싸움이다. 삼성의 2nm·1.4nm 램프는 TSMC와 직접 같은 노광장비 캐파를 두고 경쟁한다. 미국 테일러 팹의 램프와 SK하이닉스의 HBM4 증설도 ASML이 "2028년까지 예약이 찼다"고 말하는 그 캐파를 필요로 한다. 장비 부족이 구조화되면 파운드리 간 격차는 설계 능력보다 장비 확보 능력에서 벌어질 수 있다. 삼성전자 3분기 실적(10월 말)과 함께 나올 파운드리·메모리 capex 코멘터리가 다음 체크포인트다.
한 가지 균형 잡힌 시각을 덧붙인다. 장비 업체의 낙관 발언에는 자기 수주를 정당화하려는 인센티브가 섞여 있다. "2029~2030년 주문 관심"은 실제 발주가 아니라 관심 표명이며, 고객이 슬롯을 선점하려는 전략적 오버부킹일 가능성도 배제할 수 없다. 2021~2022년 메모리 업체들의 이중 발주(double booking)가 나중에 취소 물량이 됐던 전례가 있다. 그럼에도 TSMC의 44% 매출 성장 가이던스와 2nm 램프 속도는 실수요의 뒷받침이 탄탄하다는 신호다. 기본 시나리오는 장비 타이트함의 지속이다.
Chase's Take: 팹에서 일해본 사람은 알지만, 장비 리드타임이 길어지면 팹 엔지니어의 삶이 먼저 바뀝니다. 툴 설치 일정이 밀리고, 램프 계획이 장비 도착일에 맞춰 다시 짜여지고, "장비가 언제 오느냐"가 수율 회의보다 먼저 화제가 됩니다. 지금 ASML이 말하는 2029~2030년 슬롯 논의는 그 현상이 산업 규모로 벌어지고 있다는 뜻입니다. 칩 부족 시대에는 팹이 왕이었지만, 장비 부족 시대에는 장비를 쥔 쪽이 왕입니다. 투자자라면 파운드리보다 장비 업체의 수주잔고를, 엔지니어라면 이직 시장에서 식각·증착·리소 공정 전문가의 몸값을 먼저 보세요. 병목이 어디로 옮겨갔는지 아는 사람이 다음 3년의 승자를 압니다.
Outlook
- 램리서치 실적 (10월 21일): 식각 장비 1위 업체의 분기 실적에서 2026년 웨이퍼팹장비(WFE) 지출 전망이 업데이트되는지 확인. 장비 사이클의 다음 매크로 체크다.
- 삼성전자 3분기 실적 (10월 말): 파운드리·메모리 capex 신호와 테일러 팹 램프 코멘터리. EUV 슬롯 확보 경쟁의 한국 측 단서.
- 어플라이드 머티어리얼즈·도쿄일렉트론 (11월): 증착·코터/디벨로퍼 양대 축의 가이던스로 장비 수요의 폭을 가늠.
- ASML의 2028년 추가 증설 검토: 기존 30% 증산 계획을 넘는 추가 캐파 결정이 나오는지가 2029년 이후 공급 경색의 지속 기간을 가른다.
- 3분기 장비 출하 통계 (12월 초): 장비 출하의 매크로 집계로 사이클의 지속 여부를 재확인.
FAQ
Q1: TSMC는 왜 매출 전망을 올리면서 설비투자는 동결했나요?
수요는 강한데 기존 투자 계획 안에서 장비를 최대한 돌리겠다는 뜻이다. 2026~2028년 capex가 직전 3년 합계를 넘어선다는 가이던스와 함께 보면, 투자를 줄인 게 아니라 이미 잡아둔 600억~640억 달러의 집행 속도를 높이는 쪽에 가깝다. 2nm 램프가 빨라 장비 집약도가 올라가는데도 capex를 늘리지 않았다는 건, 현재 계획된 장비 발주로도 44% 매출 성장을 감당할 수 있다는 계산이 섰다는 의미다.
Q2: ASML이 2029~2030년 장비 주문을 언급한 게 왜 중요한가요?
장비 리드타임이 구조적으로 길어졌다는 신호이기 때문이다. 통상 12~18개월이던 노광장비 인도가 이제 3~4년 후 슬롯까지 논의된다는 건, 병목이 칩에서 장비를 만드는 캐파로 옮겨갔다는 뜻이다. 이는 파운드리 고객에게는 선단 공정 경쟁의 변수가 '설계'가 아니라 '장비 확보'로 바뀌고 있음을 의미한다.
Q3: 장비 부족이 칩 가격에 어떤 영향을 미치나요?
단기적으로는 파운드리 가격의 하방 경직성을 높인다. 장비 슬롯이 곧 웨이퍼 슬롯이 되면, 파운드리는 가동률을 채우기 위해 가격을 내릴 유인이 줄어든다. TSMC의 4분기 매출총이익률 가이던스 65~67%는 이런 가격 결정력이 수치로 드러난 예다. 중장기적으로는 장비 업체의 가격 결정력 강화로 이어진다.
Q4: 한국 기업에는 어떤 시사점이 있나요?
삼성 파운드리의 2nm·1.4nm 램프와 테일러 팹, SK하이닉스의 HBM4 증설이 모두 ASML이 "2028년까지 부족하다"고 말하는 그 장비 캐파를 두고 TSMC와 경쟁한다. 선단 공정 경쟁의 승패가 장비 확보전에서 갈릴 수 있다는 뜻이다. 반대로 한미반도체·원익IPS 등 국내 장비 밸류체인에는 multi-year 수요 가시성이 열리는 호재다. 10월 말 삼성전자 실적의 capex 코멘터리가 다음 단서가 된다.


