 VLSI Korea
FuriosaAI vs Rebellions, 밸류에이션 3.2배 격차는 왜 생겼나 — RNGD 트랙션과 가격의 괴리
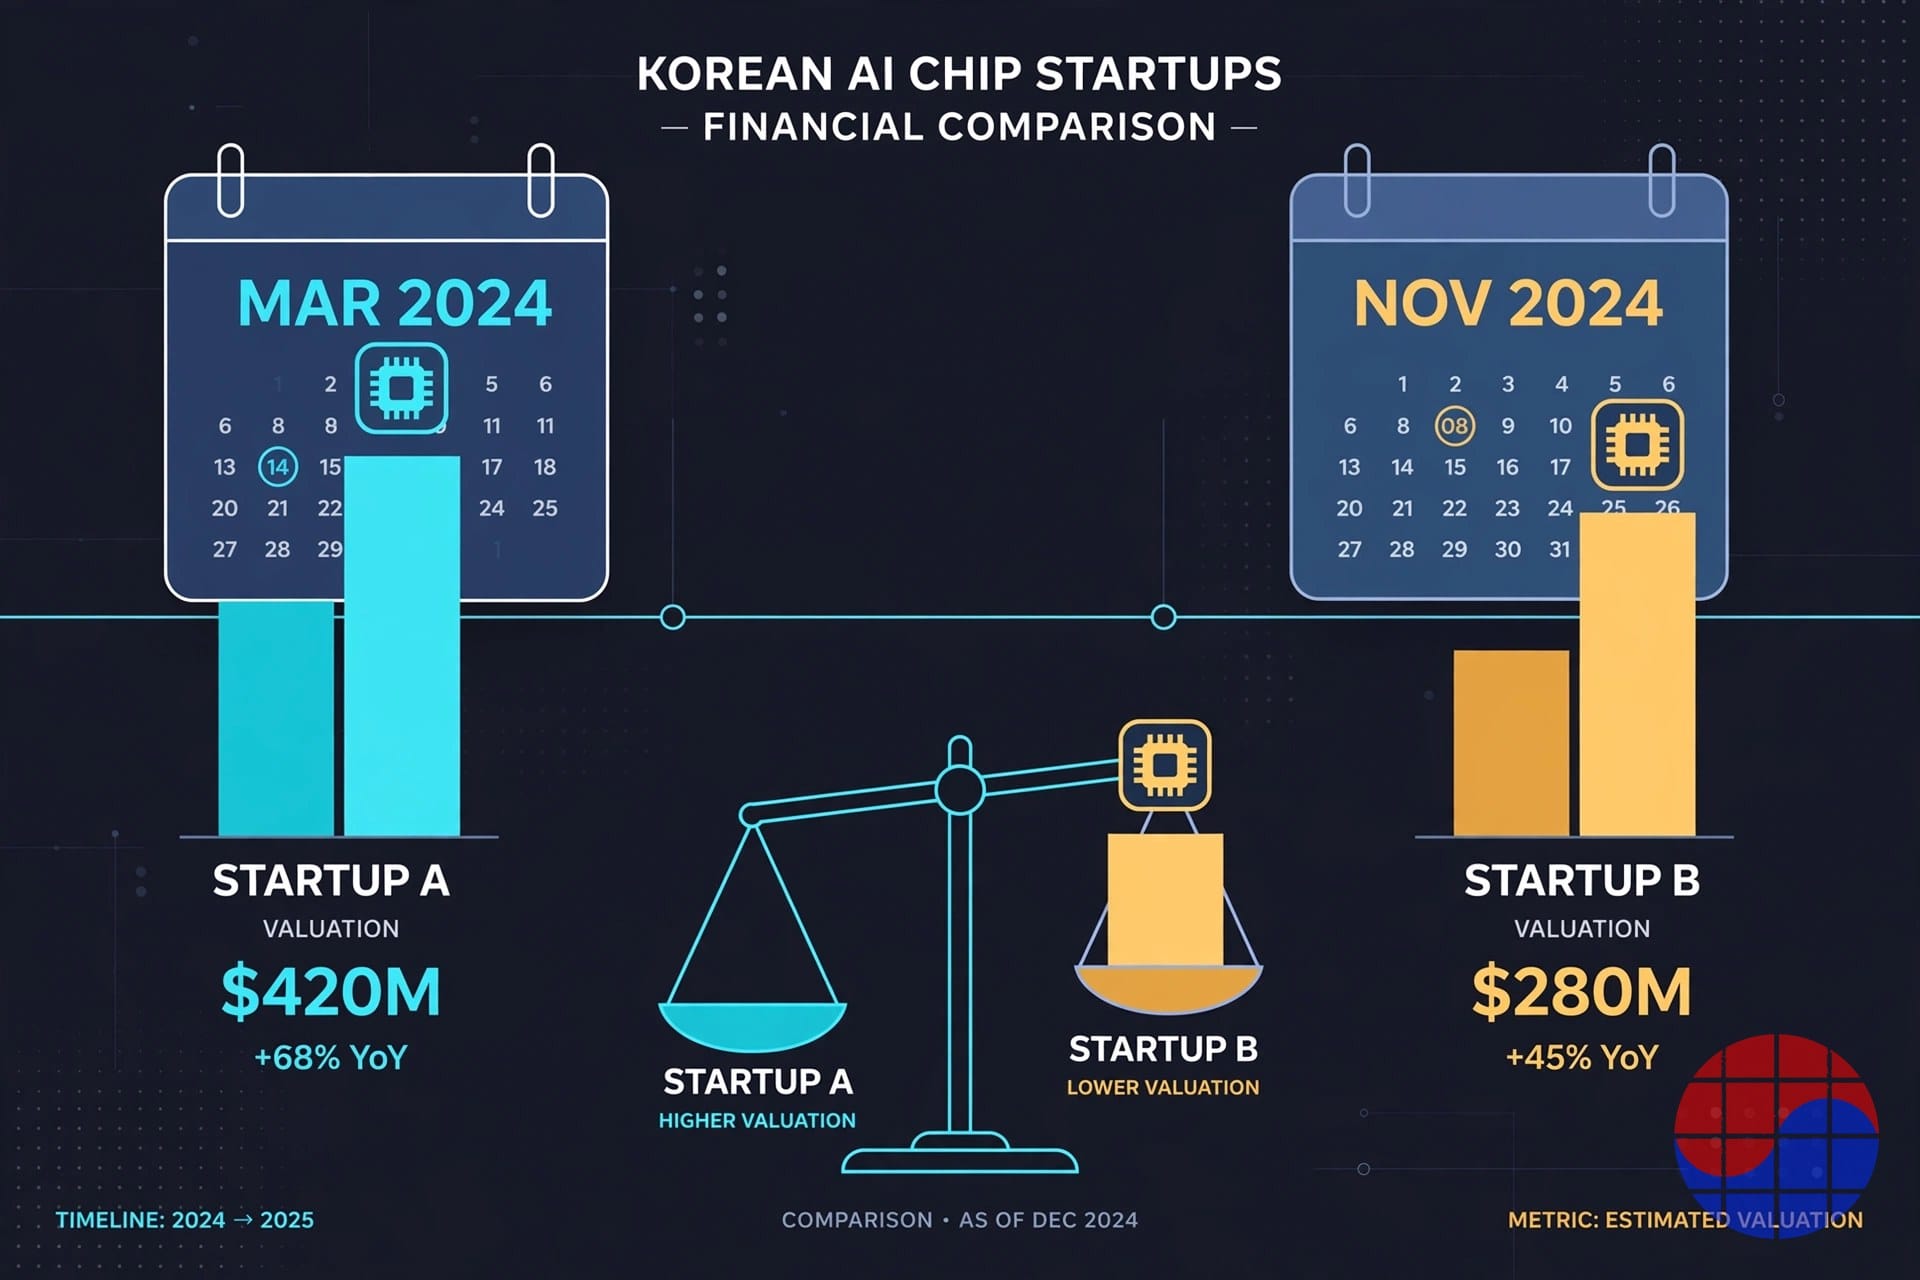
FuriosaAI $735M(2025년 7월)과 Rebellions $2.34B(2026년 3월)의 3.2배 격차. RNGD 양산·스웨덴 7,000대 배치 이후에도 갱신되지 않은 가격표, 투자자 구성과 상장 일정의 차이를 해부한다.


30초 요약
- 결론부터: FuriosaAI $735M(2025년 7월 보도 기준)과 Rebellions $2.34B(2026년 3월 보도 기준)의 3.2배 격차는 기술력의 차이보다 가격표가 찍힌 날짜, 투자자 구성, 상장까지 남은 거리의 차이가 더 크게 만든 숫자다.
- FuriosaAI의 마지막 밸류에이션은 RNGD 양산(2026년 1월)이 시작되기도 전에 매겨졌다. 그 사이 Rebellions는 두 번(2025년 9월 $1.4B → 2026년 3월 $2.34B) 가격을 다시 썼다.
- Rebellions의 프리미엄에는 실체가 있다: Sapeon 합병으로 생긴 매출 규모, Samsung·SK hynix·Arm 같은 전략적 투자자, 국가성장펀드의 첫 'K-Nvidia' 투자, 2027년 상반기 상장 일정.
- FuriosaAI의 반론도 실체가 있다: LG AI Research의 EXAONE 채택, Samsung SDS의 NPUaaS, 스웨덴 7,000대 이상 배치가 모두 낡은 가격표 이후에 생긴 트랙션이다.
- 판정은 진행 중인 Series D가 내린다. 국내 보도 기준 2조 원 이상 밸류에이션이 거론되는 이 라운드가 성사되면, 칩을 한 개 더 팔지 않아도 격차는 절반으로 줄어든다.
Background — 두 개의 가격표는 같은 달력이 아니다
두 회사의 밸류에이션을 나란히 놓기 전에, 각 숫자가 언제·어떤 라운드에서 나왔는지부터 고정해야 한다. 비상장 밸류에이션은 실시간 시세가 아니라 마지막 라운드가 닫힌 순간의 스냅샷이기 때문이다.
| 구분 | FuriosaAI | Rebellions |
|---|---|---|
| 최신 밸류에이션 | $735M (약 1조 300억 원) | $2.34B (약 3조 2,800억 원) |
| 기준 라운드·시점 | Series C 브릿지, 2025년 7월 ($125M 조달) | Pre-IPO, 2026년 3월 ($400M 조달) |
| 누적 조달액 | $246M | $850M |
| 대표 투자자 | 산업은행, 기업은행, Keistone Partners, PI Partners, Kakao Investment | Mirae Asset, 국가성장펀드, Samsung, SK hynix, SK Telecom, KT, Arm, Aramco Wa'ed |
| 가격표 이후의 일 | RNGD 양산 개시, Samsung SDS 계약, 스웨덴 배치 — 전부 미반영 | RebelRack·RebelPOD 출시와 함께 반영 |
핵심은 세 번째 행이 아니라 마지막 행이다. 2025년 9월, 두 회사 모두 비교적 신선한 가격표를 갖고 있던 시점에 Rebellions는 $1.4B, FuriosaAI는 $735M으로 격차는 1.9배였다. 이후 6개월간 Rebellions는 Pre-IPO 라운드로 +67%를 다시 썼고, FuriosaAI는 라운드 자체가 없었다. 3.2배라는 숫자 중 상당 부분은 '한쪽만 가격을 갱신한' 캘린더 효과다. 원화 환산은 1달러 1,400원 기준이며, 두 밸류에이션 모두 각 라운드 시점의 보도 기준 수치로 확정 공시값이 아니다.*
또 하나 눈여겨볼 숫자: Meta가 2025년 초 제안한 인수가는 $800M이었다. FuriosaAI는 이를 거절했고, 넉 달 뒤 $735M 밸류에이션으로 브릿지 라운드를 닫았다. 거절한 현금 가격보다 낮은 종이에 적힌 가격을 받아들인 셈이다. 이 선택이 격차 분석의 출발점이다 — FuriosaAI의 저평가는 실력 부족이 아니라, 스스로 선택한 독립 경로의 청구서일 수 있다.
Business Deep Dive — 격차를 만드는 다섯 개의 변수
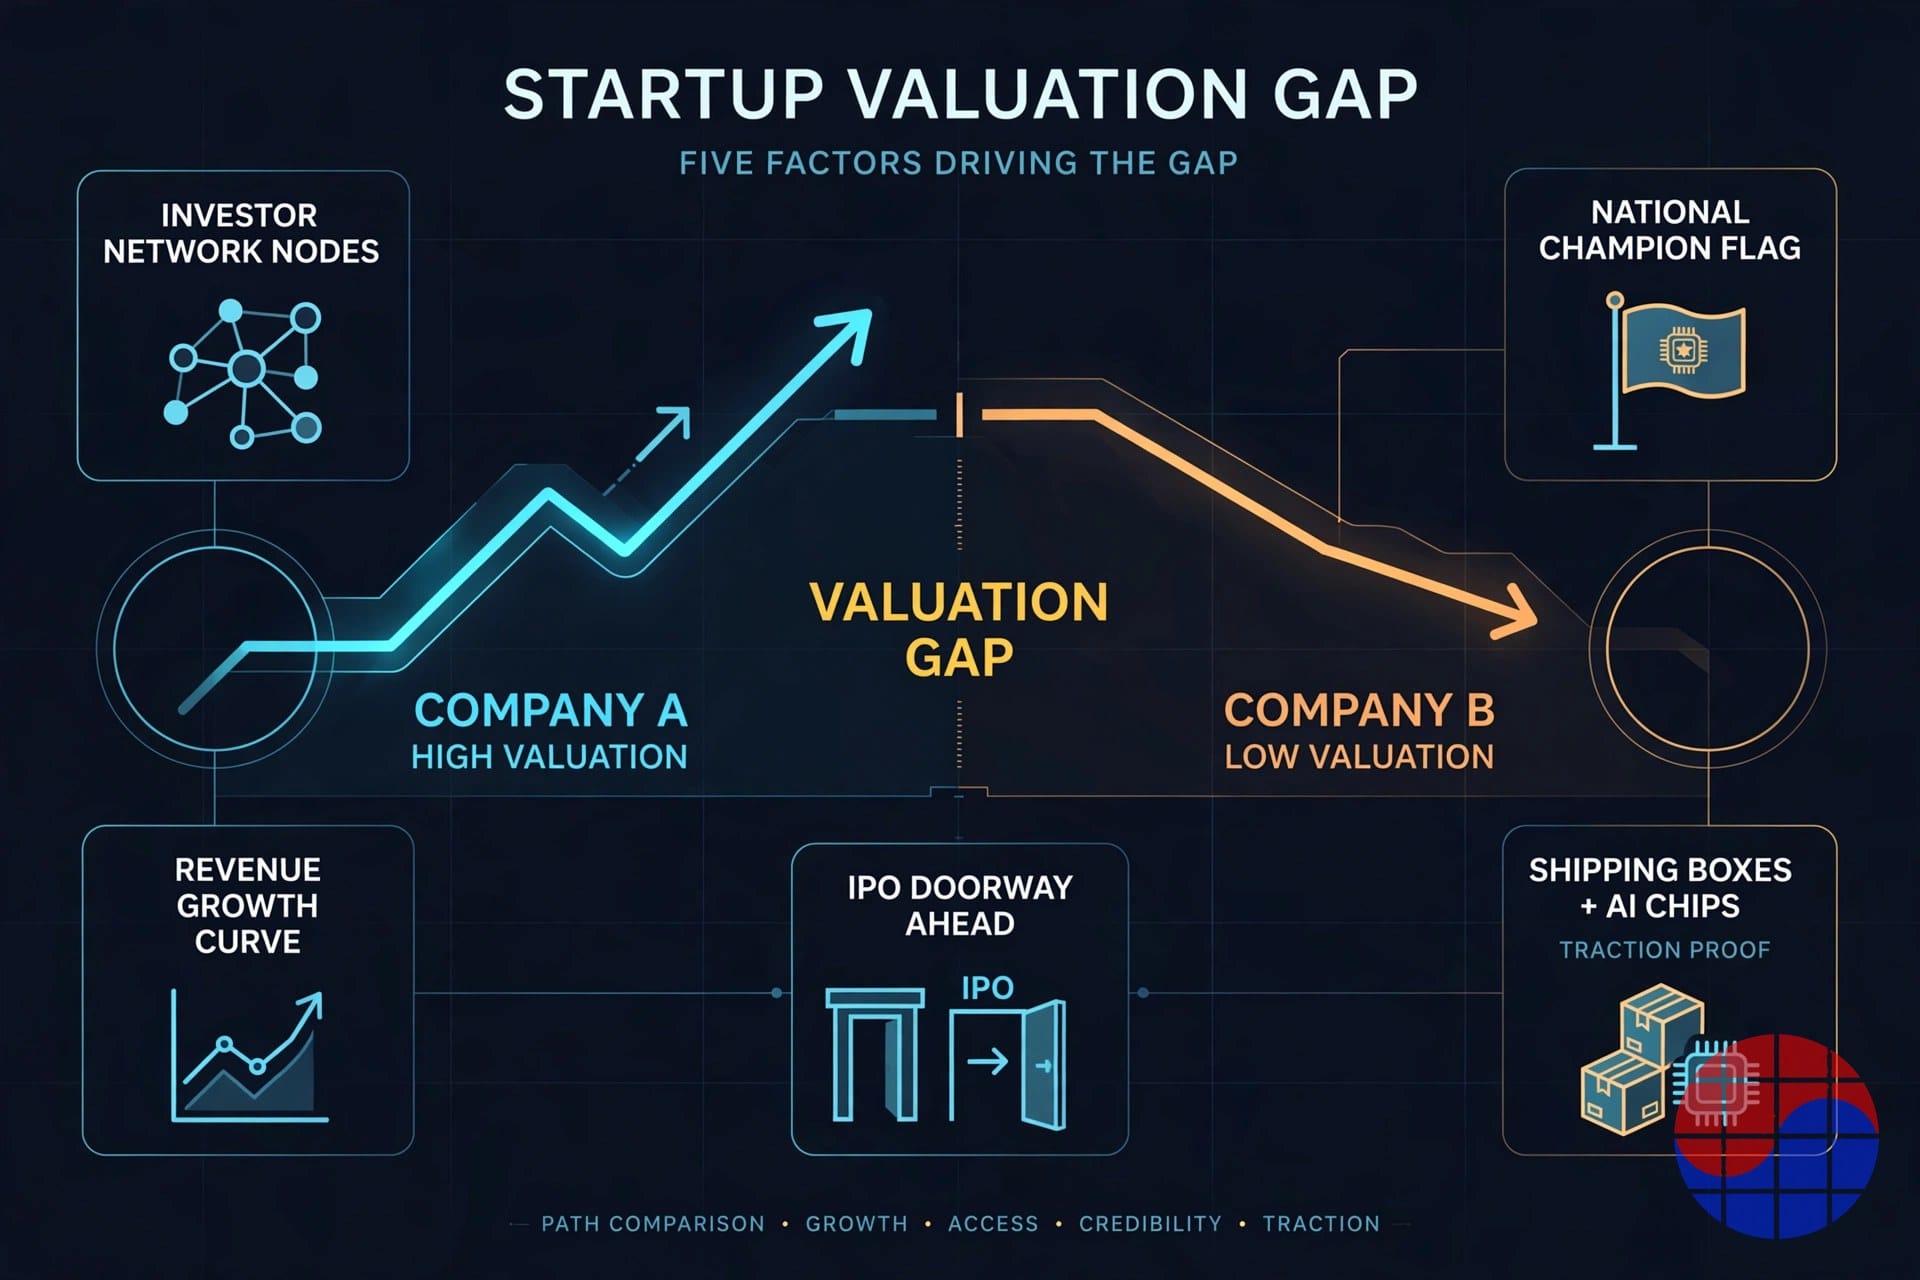
1. 투자자 구성: 전략적 투자자는 '옵션 값'을 낸다
Rebellions의 주주 명단은 한국 반도체 공급망 그 자체다. Samsung Electronics와 SK hynix(메모리), SK Telecom과 KT(통신·데이터센터 수요), Arm(IP), 여기에 Aramco의 Wa'ed까지. 이런 전략적 투자자(SI)에게 지분은 재무 수익만이 아니라 자사 생태계에 추론 칩 공급선을 묶어두는 옵션이다. 옵션에는 프리미엄이 붙는다. 2024년 12월 Sapeon Korea(SK Telecom의 AI 칩 자회사)와의 합병은 이 논리의 정점이었다 — 경쟁자를 흡수해 덩치를 키우고, '국가대표' 서사를 완성했다.
반면 FuriosaAI의 2025년 7월 라운드는 산업은행·기업은행 등 정책금융과 재무적 투자자(FI) 중심이다. 초기 투자자인 Naver를 제외하면 칩을 사줄 수도, 팔아줄 수도 있는 전략적 주주가 얇다. FI는 할인율을 엄격하게 적용한다. 같은 칩이라도 누가 가격표에 서명하느냐에 따라 숫자가 달라진다.
2. 소버린 스토리: '지정된 챔피언'과 '독립 선언'의 가격 차이
Rebellions는 2026년 3월 국가성장펀드의 첫 투자처로 선정되며 'K-Nvidia' 프로젝트의 공식 차량이 됐다. 펀드 출자분만 2,500억 원으로 보도됐다. 정부가 직접 고른 챔피언이라는 지위는 그 자체로 하방을 받치는 신호이자, 향후 공공·통신 인프라 수주에서의 가시성을 높인다.
FuriosaAI의 소버린 서사는 정반대 방향이다. Meta의 $800M 제안을 거절한 결정은 "미국 빅테크에 흡수되지 않는 독립 칩 회사"라는 강한 브랜드를 만들었지만, 동시에 가장 확실한 엑시트와 글로벌 유통망을 스스로 닫은 선택이기도 하다. 보도에 따르면 협상이 깨진 이유는 가격이 아니라 인수 후 사업 방향이었다. 시장은 독립 서사에 박수를 보냈지만, 가격표에는 아직 그 박수를 반영하지 않았다.
3. 매출 가시성: 숫자가 있는 쪽과 출하 계획이 있는 쪽
Rebellions는 합병 효과로 매출 계단이 공개돼 있다. 국내 보도 기준 연결 매출은 2023년 27억 원 → 2024년 103억 원 → 2025년 270억 원 이상으로 늘었다. 물론 $2.34B 밸류에이션 대비로는 여전히 100배를 넘는 매출 배수다. 이 가격도 미래를 산 것이지 현재를 산 것이 아니다. 다만 '감사받은 매출의 성장 곡선'이 존재한다는 사실이 Pre-IPO 투자자의 모델링을 가능하게 한다. CEO가 제시한 2027년 매출 $1B 목표는 달성치가 아닌 목표치지만, 그 목표를 검증할 출발점 숫자는 있다.
FuriosaAI는 매출을 공개하지 않는다. 대신 출하 숫자가 있다. RNGD는 2026년 1월 TSMC 5nm 공정에서 양산을 시작했고(초도 4,000장), 2026년 연간 20,000장 공급이 회사 목표다. 칩 단가를 약 $10,000로 추정하는 외부 분석을 적용하면 20,000장은 최대 약 $200M 규모의 출하 가치에 해당하지만, 이는 추정치이며 인식 매출과는 다르다. 검증 가능한 매출 곡선이 없다는 점이 FI 중심 라운드에서 할인 요인으로 작동했을 가능성이 크다.
4. 상장 큐의 순서: Pre-IPO 프리미엄은 가장 가까운 회사에 붙는다
Rebellions는 2026년 말까지 상장 예비심사 청구를 마치고 2027년 상반기 상장을 목표로 한다는 보도가 나왔고, 주관사(JP Morgan, Samsung Securities)까지 거론된다. Pre-IPO 라운드는 본질적으로 '상장가 할인 매수' 상품이라, 상장 일정이 구체적일수록 투자자는 높은 가격을 정당화하기 쉽다. $1.4B에서 $2.34B로 뛴 6개월의 상당 부분은 이 일정 가시성이 만든 것이다.
FuriosaAI는 지금 Series D를 진행 중이다. 외신 보도 기준 목표액은 $300M~$500M, 자문사는 Morgan Stanley와 Mirae Asset Securities다. 상장은 2027~2028년 윈도우로 거론된다. 즉 FuriosaAI는 상장 큐에서 정확히 한 단계 뒤에 서 있고, 격차의 일부는 실력 차이가 아니라 줄 서 있는 순서의 차이다.
5. 트랙션의 증거: FuriosaAI의 반론은 이미 출하되고 있다
그렇다면 FuriosaAI 쪽 논거는 무엇인가. 가격표가 멈춘 2025년 7월 이후의 증거들이다. ① LG AI Research가 7개월의 테스트 끝에 EXAONE 추론용으로 RNGD를 채택했고, GPU 대비 2.25배의 와트당 추론 성능을 고객이 직접 확인했다. ② 2026년 1월 양산이 시작됐고, 연내 HBM3E 탑재 파생 모델(72GB)까지 확장된다. RNGD의 메모리 구성은 48GB HBM3(384Gb)다. ③ Samsung SDS가 2026년 7월부터 Samsung Cloud Platform에서 RNGD 기반 NPUaaS를 시작했다. ④ 스웨덴 Stockholm에서는 Velox·I/ONX가 15MW 규모 데이터센터에 1단계 1,800장, 전체 7,000장 이상의 RNGD를 배치하는 계획이 공식화됐다. 이 배치의 상세는 스웨덴 RNGD 배치 딥다이브에서, 회사 자체의 연혁과 Meta 거절의 전말은 Startup Files #1: FuriosaAI 편에서 다뤘다.
Rebellions의 트랙션도 물론 진행형이다. ATOM 계열은 2023년부터 양산됐고 일본·사우디·미국 배치가 보도됐으며, 2026년 3월에는 Samsung 4nm 공정의 Rebel100(144GB HBM3E, 즉 1,152Gb) 기반 RebelRack·RebelPOD를 출시했다. 요컨대 양쪽 다 실제 칩을 출하한다. 차이는 출하 여부가 아니라, 출하 실적이 마지막 가격표에 반영됐는가다.
Chase's Take — 격차의 절반은 캘린더, 나머지 절반은 주주 명단이다
내 판정은 이렇다. 3.2배 격차를 분해하면 대략 이렇다: 가격표 시점 차이(캘린더 효과)가 가장 큰 덩어리, 전략적·소버린 투자자 프리미엄이 두 번째, 상장 근접성과 합병으로 만든 규모가 세 번째다. 순수한 칩 경쟁력 — 아키텍처, 와트당 성능, 소프트웨어 스택 — 의 차이로 설명되는 부분은 가장 작다고 본다. RNGD의 Tensor Contraction Processor와 Rebel100의 chiplet 설계는 서로 다른 트레이드오프일 뿐, 3배의 기업가치를 가를 만큼의 기술 격차를 보여주는 공개 벤치마크는 아직 없다.
그렇다고 Rebellions가 비싸다고 단정할 수도 없다. 전략적 투자자들이 산 것은 칩 회사의 지분이 아니라 한국 추론 인프라의 표준 자리다. 그 자리의 값은 재무 모델이 아니라 산업 정책이 정한다. 반대로 FuriosaAI가 싸다고 단정하기도 이르다 — 매출 비공개 상태에서 '트랙션 대비 저평가' 주장은 출하가 매출로 전환되는 속도가 확인될 때만 완성된다. 20,000장 목표의 실제 달성률과 반복 주문이 그 시험지다.
가장 솔직한 요약은 이것이다: Rebellions는 '이미 가격이 매겨진 미래'를 팔고 있고, FuriosaAI는 '아직 가격이 매겨지지 않은 실적'을 쌓고 있다. 어느 쪽이 옳은지는 Series D 종가와 Rebellions 상장 공모가가 나란히 놓이는 2027년에 판정된다.
Implications — 격차가 좁혀지는 조건, 벌어지는 조건
좁혀지는 조건 ① FuriosaAI Series D의 종가. 국내 보도에서 거론되는 2조 원 이상 밸류에이션(약 $1.4B)으로 닫히면 격차는 3.2배에서 1.7배 수준으로 즉시 축소된다. 글로벌 전략적 투자자가 이 라운드에 들어오는지도 함께 볼 지표다 — SI의 등장은 다음 라운드의 할인율을 낮춘다.
좁혀지는 조건 ② 출하의 매출 전환. 스웨덴 배치의 1단계(1,800장)가 2027년 초 가동 일정대로 진행되고, Samsung SDS NPUaaS의 실제 사용량이 공개되면 FuriosaAI는 '매출 곡선 없음'이라는 할인 요인을 벗는다.
벌어지는 조건 ① Rebellions의 상장 공모가. 공모가가 $2.34B를 상회하면 민간 가격표 전체가 재평가되고, FuriosaAI의 낡은 가격표는 상대적으로 더 싸 보이면서도 자금 조달 경쟁에서는 더 불리해지는 역설이 생긴다.
벌어지는 조건 ② 실행 리스크의 현실화. 어느 쪽이든 양산 수율, HBM 수급, 소프트웨어 생태계(vLLM·PyTorch 지원 깊이)에서 삐끗하면 격차는 실력의 차이로 굳어진다. 특히 FuriosaAI의 3세대 칩(2028년 목표) 일정이 밀리면 Series D 이후의 스토리도 흔들린다.
한국 AI 칩 섹터 전체로 보면, 이 격차는 두 회사의 문제만이 아니다. 비상장 후기 라운드의 가격이 '기술+매출'보다 '투자자 구성+정책 지정+상장 일정'에 더 민감하게 반응한다는 것을 보여주기 때문이다. 다음에 이 섹터의 밸류에이션을 읽을 때는 숫자보다 먼저 세 가지를 확인하라 — 가격표의 날짜, 주주 명단, 상장까지의 거리.
FAQ
Q1. FuriosaAI와 Rebellions의 밸류에이션 격차는 정확히 몇 배인가?
보도 기준 최신 라운드로 비교하면 약 3.2배다. FuriosaAI는 2025년 7월 Series C 브릿지에서 $735M, Rebellions는 2026년 3월 Pre-IPO 라운드에서 $2.34B으로 각각 보도됐다. 단, 두 가격의 기준 시점이 8개월 차이 나므로 동일 시점 비교가 아니라는 점이 이 격차 해석의 핵심이다.
Q2. FuriosaAI는 저평가된 것인가?
아직 단정할 수 없다. RNGD 양산·Samsung SDS 계약·스웨덴 7,000장 이상 배치가 모두 마지막 밸류에이션 이후에 발생했다는 점에서는 재평가 요인이 쌓여 있다. 다만 매출이 비공개라 출하의 매출 전환 속도를 외부에서 검증할 수 없고, 최종 판정은 진행 중인 Series D의 종가에 달려 있다.
Q3. Meta의 $800M 인수 거절은 지금 시점에서 어떻게 평가되나?
제안가 $800M은 넉 달 뒤 브릿지 라운드 밸류에이션 $735M보다 높았다. 즉 FuriosaAI는 더 비싼 현금 엑시트를 거절하고 더 낮은 종이 가격을 택한 셈이다. 보도에 따르면 거절 사유는 가격이 아니라 인수 후 사업 방향이었다. 이 선택이 옳았는지는 독립 회사로서 도달하는 Series D·상장 가격이 $800M을 얼마나 상회하는지로 판정될 것이다.
Q4. 격차는 언제 좁혀지나?
가장 빠른 계기는 FuriosaAI Series D의 종결이다. 국내 보도에서 거론되는 2조 원 이상 밸류에이션으로 성사되면 격차는 약 1.7배로 줄어든다. 그 다음 계기는 Rebellions의 2027년 상장 공모가와 FuriosaAI의 2026년 출하 실적(연 20,000장 목표)의 매출 전환 여부다.
* 각주: 밸류에이션·조달액은 각 라운드 시점의 보도 기준이며 확정 공시가 아니다. 원화 환산은 1달러 1,400원을 적용했다. 칩 단가 약 $10,000는 외부 추정으로, FuriosaAI의 공식 가격이 아니다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


