 VLSI Korea
Groq 딥다이브: $6.9B에서 $3.5B로 — Nvidia $20B 딜 이후 남은 회사의 가격
Groq는 2026년 8월 $350M 라운드를 밸류에이션 $3.5B(보도 기준)에 마감했다. 2025년 9월 $6.9B의 절반 수준이다. Nvidia의 약 $20B 라이선스 딜이 LPU 기술과 창업 팀을 가져간 뒤, 남은 추론 클라우드는 무엇으로 이 가격을 설명하는가.


30초 요약
Groq는 Google TPU를 만든 Jonathan Ross가 2016년 창업한 미국 AI 추론 기업이다. LPU(Language Processing Unit)는 deterministic한 저지연 실행으로 LLM 토큰을 서빙하고, GroqCloud는 그 속도를 API로 판매한다.
2026년 8월 Groq는 Disruptive가 리드한 $350M 라운드를 약 $3.5B 밸류에이션(1달러 1,400원 기준 약 4조 9,000억 원)에 마감했고, Nvidia가 참여할 계획이라고 밝혔다. 2025년 9월 $750M 라운드의 $6.9B와 비교하면 절반 수준이다.
리셋의 원인은 구체적이다. 2025년 12월 Nvidia는 Groq 추론 기술에 대한 non-exclusive 라이선스 딜(약 $20B로 보도)을 맺고 Ross와 Sunny Madra 사장, 핵심 엔지니어링 팀을 영입했다. LPU의 미래는 이제 Nvidia Vera Rubin 플랫폼 안의 Groq 3 LPX로 출하된다.
남은 회사는 다른 회사다. 데이터센터 13곳, 개발자 약 600만 명(회사·보도 기준)을 보유한 추론 neocloud이며, 용량을 54MW에서 2027년 200MW 이상으로 늘릴 계획이다. $3.5B라는 가격은 칩이 아니라 이 클라우드에 대한 베팅이다.
요약 표: Groq 핵심 수치
| 항목 | 내용 |
|---|---|
| 설립 | 2016, Mountain View — Jonathan Ross |
| 핵심 제품 | LPU (Language Processing Unit) / GroqCloud |
| LPU 메모리 | ~230 MB on-chip SRAM, ~80 TB/s on-die bandwidth |
| 1세대 공정 | GlobalFoundries 14nm |
| 2024년 8월 라운드 | $640M raised, $2.8B valuation |
| 2025년 9월 라운드 | $750M raised, $6.9B valuation |
| Nvidia 딜 (2025년 12월) | Non-exclusive license, reported ~$20B |
| 2026년 6월 라운드 | $650M raised, valuation undisclosed |
| 2026년 8월 라운드 | $350M raised, $3.5B valuation |
| 데이터센터 / 용량 | 13 data centers, 54 MW → 200+ MW planned (2027) |
Background: 모든 것을 미리 스케줄링한 칩
Groq는 2016년 미국 캘리포니아 Mountain View에서 창업했다. Ross는 Google 첫 TPU를 만든 팀을 이끌었고, 하나의 확신을 갖고 나왔다. 학습이 헤드라인을 가져가지만, 학습된 모델을 실제 사용자에게 토큰 단위로 돌리는 추론이 더 크고 지연에 더 민감한 사업이 된다는 것이었다. GPU는 유연성을 위해 설계됐다. Groq의 베팅은 추론에 유연성이 아니라 예측 가능성이 필요하다는 데 있었다.
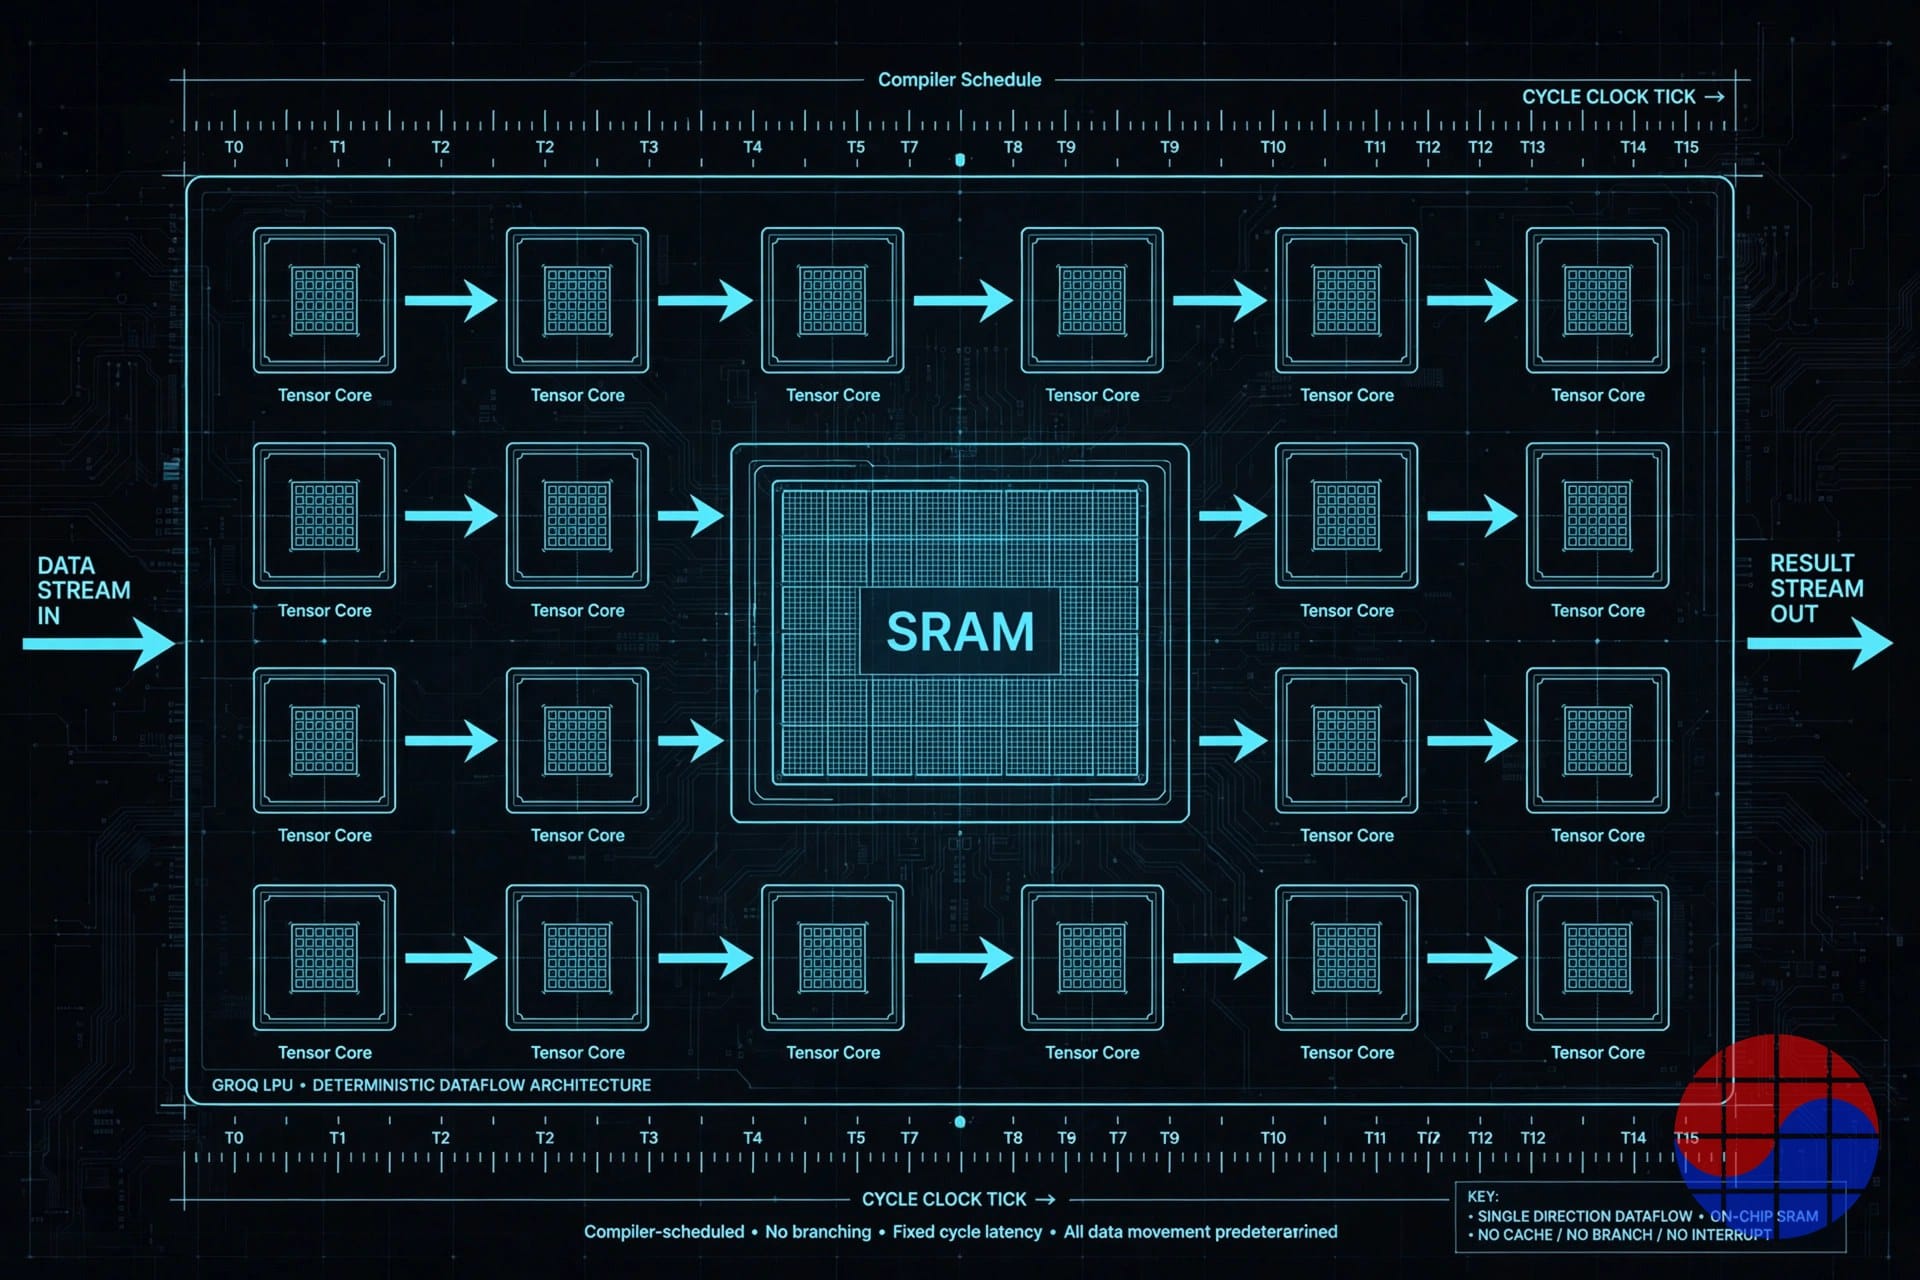
LPU는 tensor streaming processor로, 의도적으로 특이한 설계를 택했다. 실행은 런타임에 하드웨어가 중재하지 않고 컴파일 시점에 compiler가 스케줄링한다. dynamic scheduling도, 다음 데이터를 추측하는 캐시 계층도 없다. 모든 사이클이 계획되어 있어 지연이 평균적으로 낮을 뿐 아니라 deterministic하고 jitter가 최소다. 수천 번의 순차 모델 호출을 연결하는 채팅, 음성 에이전트, agentic loop에서 그 예측 가능성이 곧 제품이다.
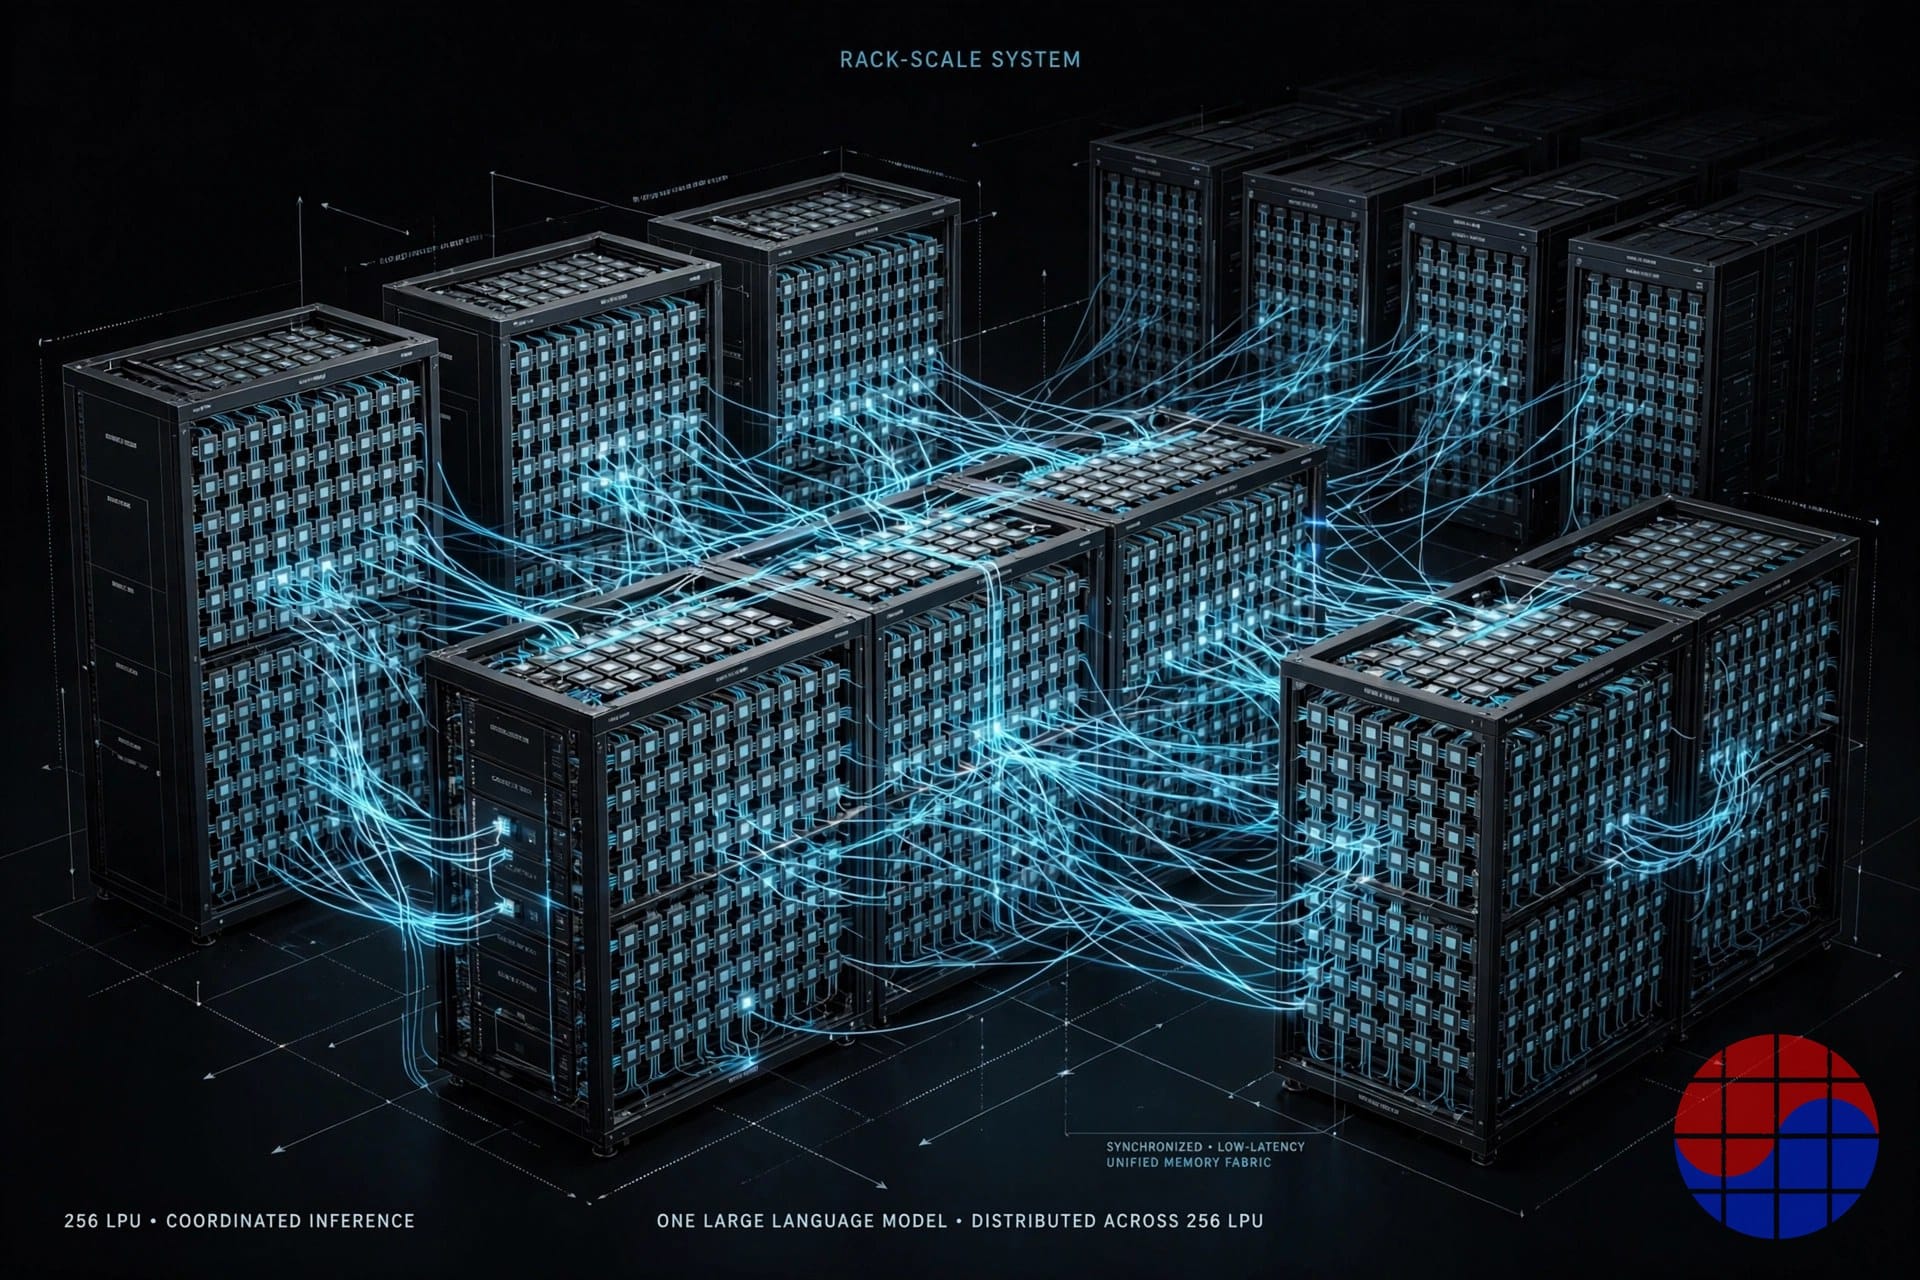
메모리 설계도 같은 트레이드를 택했다. 1세대 LPU는 외부 HBM 대신 약 230MB의 on-chip SRAM을 주 메모리로 쓰며, on-die 대역폭은 약 80TB/s로 플래그십 GPU의 off-chip 대역폭을 자릿수 단위로 앞선다. 대가는 용량이다. 230MB로는 상용 모델을 담을 수 없어 수백 개의 LPU가 하나의 조율된 기계로 동작해야 한다. 70B 파라미터 모델 서빙은 역사적으로 수백 개 칩 규모의 랙 시스템이었다. 컴퓨터는 칩이 아니라 랙이다.
1세대 LPU는 GlobalFoundries 14nm 공정으로 제조됐다. 아키텍처의 승부처가 트랜지스터 밀도가 아니라 데이터 이동이기 때문에 선택 가능한 성숙 공정이었다. 호스팅 추론 서비스 GroqCloud는 OpenAI 호환 API로 Llama, Qwen, Gemma, Whisper 같은 open-weight 모델을 서빙했다. 개발자 adoption은 복리로 쌓였다. 2024년 8월 약 36만 명, Meta가 공식 Llama API 서빙에 Groq를 택한 2025년 4월 140만 명 이상, 2026년에는 약 600만 명으로 보도됐다.
지리는 소버린 AI 수요를 따라갔다. 2024년 9월 Aramco Digital과 사우디아라비아 파트너십을 맺고, 2024년 12월 Dammam에 지역 최대 추론 클러스터를 8일 만에 가동했으며, 2025년 2월 사우디로부터 LPU 인프라 확장을 위한 $1.5B 커밋먼트를 확보했다. Equinix와 함께 Helsinki에 첫 유럽 데이터센터를 열었고, Bell Canada와는 소버린 AI 팩토리를 추진했다. 2025년 말 기준 Groq는 북미, 유럽, 중동, 아시아·태평양에 걸쳐 데이터센터 13곳을 운영했다.
Business Deep Dive: $3.5B 리셋의 해부
펀딩 타임라인이 이야기를 말해준다. 2024년 8월 Groq는 $2.8B 밸류에이션으로 $640M을 조달했다. 2025년 9월에는 Disruptive 리드, BlackRock·삼성전자·Cisco 등이 참여한 $750M 라운드를 $6.9B에 마감했다. 석 달 뒤 Nvidia 딜이 왔다. 이후 2026년 6월 피벗 자금으로 $650M을 밸류에이션 비공개로 조달했고, 2026년 8월 Series A로 브랜딩한 $350M 라운드를 $3.5B에 마감했다. 약 두 달에 $1B의 신규 자본, 직전 헤드라인 가격의 절반에서다.
무엇이 팔렸고 무엇이 남았는지는 Nvidia 딜을 정확히 읽어야 한다. 2025년 12월 24일 발표된 이 거래는 인수가 아니라 Groq 추론 기술에 대한 non-exclusive 라이선스로 구조화됐다. Groq는 독립 회사로 남았고 GroqCloud는 새 CEO Simon Edwards 체제로 계속 운영됐다. 이후 주주 소송의 소장은 보도된 $20B가 후원자들에게 공유된 약 $17B의 라이선스료와 이직 엔지니어들에게 지급된 약 $3B 규모의 Nvidia 주식 풀(원고 추산 약 200명)로 구성됐다고 기술한다. 이는 소송에서의 주장일 뿐 법원의 판단이 아니며, Groq는 해당 소송에 근거가 없다고 반박했다. 다툼의 여지가 없는 사실은 이것이다. 기술과 그 기술을 만든 팀은 이제 Nvidia에서 일하고, Groq 3 LPU는 2026년 8월 Vera Rubin 플랫폼의 LPX 가속기로 양산에 들어갔다. 액체 냉각 랙당 LPU 256개와 SRAM 128GB 구성, 첫 배포 고객은 Nebius다.
그렇다면 남은 Groq는 무엇을 소유하는가. 자산은 세 가지다. 첫째, 운영 중인 추론 클라우드다. 데이터센터 13곳, 약 54MW 용량, 수천 곳의 비즈니스 고객, 주당 수조 토큰을 처리하는 약 600만 명의 개발자 기반이 있다. 둘째, 유통과 신뢰다. GroqCloud는 개발자들이 이미 아는 빠르고 OpenAI 호환적인 엔드포인트였고, 2026년 8월 Groq는 NVIDIA Cloud Partner 인증을 받아 기존 플릿과 함께 Nvidia 시스템도 배포할 수 있게 됐다. 셋째, 소버린·지역 거점이다. 특히 사우디아라비아처럼 자국 국경 안에 추론 용량을 원하고 그 비용을 댈 의사가 있는 정부 수요가 그렇다.
매출 기록은 밸류에이션 히스토리보다 얇다. 제3자 추정치로 2024년 매출은 약 $90M이다. 2025년 Groq는 투자자들에게 $500M 이상의 매출을 가이던스로 제시했는데, 이는 당초 $2B 이상 전망에서 하향 조정된 수치였고, 부족분은 데이터센터 용량 제약으로 매출이 2026년으로 밀렸기 때문이라고 설명했다. 당시 보도된 투자자 문서에서 클라우드 사업은 적자였고, 해당 기간 클라우드 매출은 $40M 이상, 비용은 $64M 이상이었다. 수요는 한 번도 문제가 아니었다. 문제는 용량과 자본, 그리고 단위 경제성이었다.
이제 밸류에이션 계산을 해보자. 2025년 매출 가이던스 $500M(실적이 아닌 목표) 기준으로 $3.5B는 forward sales의 7배다. 2024년 추정 매출 $90M 기준으로는 trailing 약 39배다. 어느 쪽도 2026년 AI 인프라 시장에서는 터무니없지 않지만, 다음 메가와트를 직접 사야 하는 자본집약적 클라우드에 편안한 수치도 아니다. 6월과 8월 라운드로 들어온 $1B는 회사 post-money 헤드라인 가치의 약 29%에 해당한다. $3.5B 스토리의 상당 부분이 이미 돈을 벌고 있는 용량이 아니라 앞으로 지어야 할 용량이라는 뜻이다.
$3.5B가 성립하려면 무엇이 참이어야 하는가. 네 가지다. (1) 54MW에서 2027년 200MW 이상으로의 확장이 일정대로, 그리고 놀지 않는 상태로 도착해야 한다. (2) 토큰 가격은 Groq의 토큰당 비용보다 느리게 떨어져야 한다. neocloud 모델 전체가 전력+하드웨어 비용과 추론 시장 가격 사이의 spread이며, 이 spread는 매년 압축된다. (3) Groq는 차별화가 실리콘이 아닌 운영으로 바뀐 이후에도 소버린 프로그램, 모델 기업, 엔터프라이즈 같은 앵커 수요를 유지해야 한다. 과거의 칩 우위는 이제 최대 파트너의 플랫폼 안에 들어가 경쟁 클라우드도 쓸 수 있다. (4) Nvidia는 압박자가 아니라 파트너로 남아 있어야 한다. Nvidia는 licensor이자 GPU 공급자이자 잠재 주주를 동시에 맡고 있어 오늘은 인센티브가 정렬되지만 내일의 리스크는 집중된다.
다운사이드는 가정이 아니라 구체적이다. Nvidia와 AMD의 새 세대가 나올 때마다 GPU 추론의 토큰당 가격은 내려가고, 하이퍼스케일러는 Google TPU, Amazon Trainium 같은 자체 실리콘을 내부 이전가격으로 돌리는데, 이는 독립 클라우드가 범용 워크로드에서 맞출 수 없는 가격이다. Groq의 방벽은 지연 민감 티어다. deterministic한 속도가 프리미엄을 받는 실시간 음성, 에이전트, 인터랙티브 코드 영역이며, 이곳의 용량은 할인되는 것이 아니라 매진된다. 이 티어가 희소하게 남으면 $3.5B는 $20B 기술 라이선스와 비교해 보수적으로 보인다. 추론이 균일하게 범용화되면 남은 회사는 비싼 자본을 쓰는 중형 클라우드이며, 리셋은 마지막이 아닐 것이다. Nvidia 거래를 둘러싼 반독점 조사 보도와 주주 소송도 변수다. 어느 쪽이든 새 Groq가 의존하는 관계를 재편할 수 있다.
Chase's Take
이 이야기에서 가장 잘못 읽히는 숫자는 $20B다. 그것은 회사로서의 Groq에 대한 밸류에이션이 아니었다. 위협으로서의 Groq를 제거하고 기술로서의 Groq를 흡수하는 가격, 그것도 합병 심사를 거치지 않는 구조로 실행하는 가격이었다. Nvidia는 Groq의 피크 프라이빗 밸류에이션의 약 3배를 라이선스와 팀에 지불했다. LPU 아키텍처가 그것을 중심으로 지어진 독립 회사 전체보다 Nvidia 플랫폼 안에서 더 가치 있었다는 뜻이다. 인수자는 우아함이 아니라 유통과 로드맵 통제권에 돈을 낸다.
두 번째로 잘못 읽히는 숫자는 $3.5B '다운 라운드'다. $6.9B와의 비교는 헤드라인이 반복하는 사과와 오렌지의 오류다. 2025년 9월 가격은 독점 실리콘과 창업 팀, 소버린 하드웨어 파이프라인을 가진 수직통합 칩 회사의 가치였다. 2026년 8월 가격은 차별화를 같은 상대방에게 라이선스받고 GPU도 그 상대방에게 사는 클라우드 운영자의 가치다. 산업 이익 풀에 대한 근본적으로 더 작은 청구권에 절반의 가격이라면, 명백한 바겐도 명백한 붕괴도 아니다. 다른 자산에 대한 repricing이다.
인프라 엔지니어로서 나는 재무보다 기술의 교훈이 더 오래간다고 본다. Groq는 deterministic 실행과 SRAM-first 설계가 decode 중심 추론에서 실제로 우월하다는 것을 증명했다. 너무 우월해서 지배적 GPU 벤더가 기록적인 금액을 내고 그 아이디어를 소유했고, 이제 첨단 공정으로 자사 플래그십 플랫폼의 1급 구성 요소로 만들고 있다. 아키텍처는 이겼다. 그것을 발명한 회사는 살아남기 위해 클라우드 운영자가 되어야 했다. 반도체에서 더 좋은 칩을 발명하는 것은 첫 번째 해자일 뿐이다. 고객 관계와 그것을 규모로 배포할 재무제표가 두 번째 해자이며, 이번에 repricing된 것은 그쪽이다.
판정은 이렇다. $3.5B는 남은 Groq에 대해 fair-to-full한 가격이며, 200MW 증설이 2027년까지 계약되고 가동되는 추론 용량으로 전환될 때만 방어 가능하다. 볼 신호는 세 가지다. 신규 용량에 대한 앵커 고객 공개, Nvidia의 지분 참여가 실제 마감되는지, 실시간 티어의 토큰 가격이다. 셋이 유지되면 리셋이 바닥이었다. 수요보다 용량이 먼저 도착하면, 이 Series A는 바닥이 아니라 경유지로 기억될 것이다.
Implications
Nvidia에게: LPX 라인은 과거 경쟁자의 아키텍처를 플랫폼 기능으로 바꿔, 지연 민감 워크로드를 독립 클라우드에 잃는 대신 Rubin GPU와 함께 deterministic decode를 팔 수 있게 한다. 보도된 규제·소송 부담은 그 지름길의 비용이다.
독립 추론 사업자에게: Groq의 곡선은 기대치를 리셋한다. 독점 실리콘만으로는 독립적 결말이 보장되지 않는다. 가능한 최종 형태는 계약된 수요를 가진 클라우드가 되거나, 플랫폼에 흡수되거나, 플랫폼이 서빙할 수 없는 니치를 소유하는 것이다. 앞으로 동종 기업들은 조달 국면에서 벤치마크 차트보다 서명된 용량 계약을 강조할 것이다.
하이퍼스케일러와 소버린 바이어에게: Groq가 NVIDIA Cloud Partner로 생존한 것은 시장의 이분화를 보여준다. 플랫폼은 실리콘 로드맵을 소유하고, 지역·소버린 운영자는 인허가와 전력과 현지 신뢰를 소유한다. 사우디의 $1.5B 커밋먼트가 산 것은 정확히 그 층이다.
한국에게: 삼성전자는 Groq의 2025년 9월 라운드에 참여했고, Nvidia LPX 안의 Groq 3 LPU는 삼성전자가 제조하는 것으로 보도됐다. 아키텍처 전쟁에서 누가 이기든 한국 파운드리와 메모리 공급자가 모든 진영에서 수익을 낸다는 상기다. 한국의 추론 스타트업에게 $3.5B 리셋은 독점 실리콘 없는 클라우드 피벗에 시장이 현재 매기는 가격으로 읽어야 한다.
*출처와 한계에 대한 각주: Groq는 비상장 기업이다. 매출 수치는 제3자 추정 또는 당시 보도된 회사 가이던스이며, Nvidia 거래 금액은 보도 기준 수치다 — Groq의 공식 발표는 가격을 공개하지 않은 채 non-exclusive 라이선스로 기술했다. 소송 관련 기술은 원고 측 주장이다. 본문에 사용한 환율은 1달러 1,400원이다.*
FAQ
Groq의 최신 밸류에이션은 얼마이며 언제 정해졌나?
Groq의 최신 보도 기준 밸류에이션은 $3.5B(약 4조 9,000억 원)이며, 2026년 8월 17일 마감된 Disruptive 리드 $350M 라운드에서 정해졌고 Nvidia가 참여할 계획이라고 밝혔다. 밸류에이션 비공개였던 2026년 6월 $650M 조달에 이은 것이며, 2025년 9월 $6.9B의 약 절반이다. 다만 이는 Nvidia 라이선스 딜 이후 사업이 바뀐 회사의 리셋 가격으로, 같은 사업에 대한 단순 markdown과는 성격이 다르다.
밸류에이션이 $6.9B였는데 Nvidia는 왜 약 $20B를 냈다고 보도되나?
2025년 12월 24일 거래는 회사 인수가 아니라 Groq 추론 기술에 대한 non-exclusive 라이선스와 창업자 Jonathan Ross, Sunny Madra 사장, 핵심 팀의 영입이었다. 보도된 $20B는 Nvidia가 Vera Rubin 플랫폼(현재 Groq 3 LPX로 출하 중)을 위해 LPU 아키텍처를 확보하고 가장 신뢰할 만한 독립 추론 경쟁자를 제거하는 대가였으며, 합병 승인이 필요 없는 구조였다. Groq는 독립 회사로 남아 GroqCloud를 계속 운영했다.
LPU란 무엇이며 왜 GPU보다 추론이 빠른가?
LPU(Language Processing Unit)는 Groq의 추론 전용 프로세서다. 모든 실행을 컴파일 시점에 미리 스케줄링하는 deterministic 실행으로 런타임 스케줄링 변수를 없애고, 외부 HBM 대신 약 230MB의 on-chip SRAM(약 80TB/s 대역폭)을 주 메모리로 쓴다. 토큰 생성이 매우 빠르고 예측 가능해지는 이유다. 트레이드오프는 용량으로, 단일 LPU는 대형 모델을 담을 수 없어 수백 개 칩이 하나의 시스템으로 함께 동작해야 한다.
Nvidia 딜 이후 Groq는 지금 무엇을 파나?
Groq는 현재 AI 추론 클라우드(neocloud)로 운영된다. GroqCloud는 데이터센터 13곳에서 OpenAI 호환 API로 open-weight 모델을 서빙하고, 개발자는 약 600만 명, 주당 처리량은 수조 토큰으로 보도된다. 2026년 8월 NVIDIA Cloud Partner 인증을 받았고, 기존 LPU 플릿과 함께 Nvidia 하드웨어를 늘리며 용량을 약 54MW에서 2027년 200MW 이상으로 확장 중이다. 사우디아라비아 인프라 프로그램 같은 소버린 배포도 포함된다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


