 VLSI Korea
HBM4의 진짜 승부처는 본딩이다 — 왜 하이브리드 본딩은 계속 미뤄지는가
하이브리드 본딩은 HBM4 양산에 들어가지 않았다. 삼성전자의 TC-NCF, SK하이닉스의 MR-MUF가 2026년 HBM4를 책임지고 있다. JEDEC 두께 규격 완화와 수율·경제성이 도입을 HBM4E 이후로 미뤘다. AI 메모리의 진짜 승부처는 본딩의 경제성이다.


30초 요약: 하이브리드 본딩은 2026년 10월 현재 HBM4 양산 라인에 들어가지 않았다. 삼성전자와 SK하이닉스는 모두 기존 방식(각각 TC-NCF, MR-MUF)으로 HBM4를 양산하고 있으며, 하이브리드 본딩 도입은 HBM4E 일부 제품(2027년 전후)에서나 시작될 전망이다. 일정이 밀린 핵심 이유는 JEDEC 두께 규격 완화와 수율·경제성이다. AI 메모리의 진짜 승부처는 "누가 하이브리드 본딩을 가졌느냐"가 아니라 "누가 기존 본딩으로 16단 스택을 경제성 있게 찍어내느냐"다.
Background: 본딩이 HBM4의 병목이 된 이유
HBM(High Bandwidth Memory)은 D램 다이를 수직으로 쌓아 올린 메모리다. HBM4는 6세대 제품으로, 인터페이스가 1024-bit에서 2048-bit로 두 배가 되면서 스택당 대역폭이 2TB/s를 넘는다(HBM3E의 약 1.2TB/s 대비). 문제는 높이(height)다. AI 가속기가 요구하는 용량을 맞추려면 12단, 16단으로 쌓아야 하는데, 웨이퍼는 점점 얇아지고 있다. 12단 스택의 다이는 약 50μm, 16단 스택은 약 30μm까지 얇아져야 한다. 종잇장보다 얇은 다이를 16장 쌓으면서 매 층마다 수천 개의 전기적 연결을 완벽하게 만들어야 한다. 이 "붙이는 기술"이 바로 본딩(bonding)이다.
기존 방식은 다이 사이에 미세한 금속 돌기(microbump)를 두고 열과 압력으로 눌러 붙이는 열압착(thermal compression) 방식이다. 삼성전자는 TC-NCF(Thermal Compression Non-Conductive Film), SK하이닉스는 MR-MUF(Mass Reflow Molded Underfill)라는 각자의 변형을 쓴다. MR-MUF는 모든 층을 한 번에 리플로우(reflow)하고 몰드 언더필로 감싸는데, TC-NCF의 휨(warpage) 문제를 개선한 기술로 평가받는다.
하이브리드 본딩(hybrid bonding)은 이 범프를 아예 없애는 방식이다. 평평하게 연마한 구리 패드와 산화막 표면을 상온에서 맞닿게 한 뒤 열처리하면 구리의 열팽창으로 접합이 완성된다. 범프가 사라지면 다이를 최대 24%까지 두껍게 가져갈 수 있고(20단 기준), 열저항은 MR-MUF 대비 약 35% 낮아지며, 범프 피치는 30μm에서 18μm 이하로 줄어든다. 논리적으로는 HBM 고층화의 정답이다. 그런데 2026년 10월 현재, 양산 라인에는 이 기술이 없다.
Business Deep Dive: 누가 어디까지 왔나
삼성전자: TC-NCF로 HBM4를, 하이브리드 본딩은 HBM4E에서
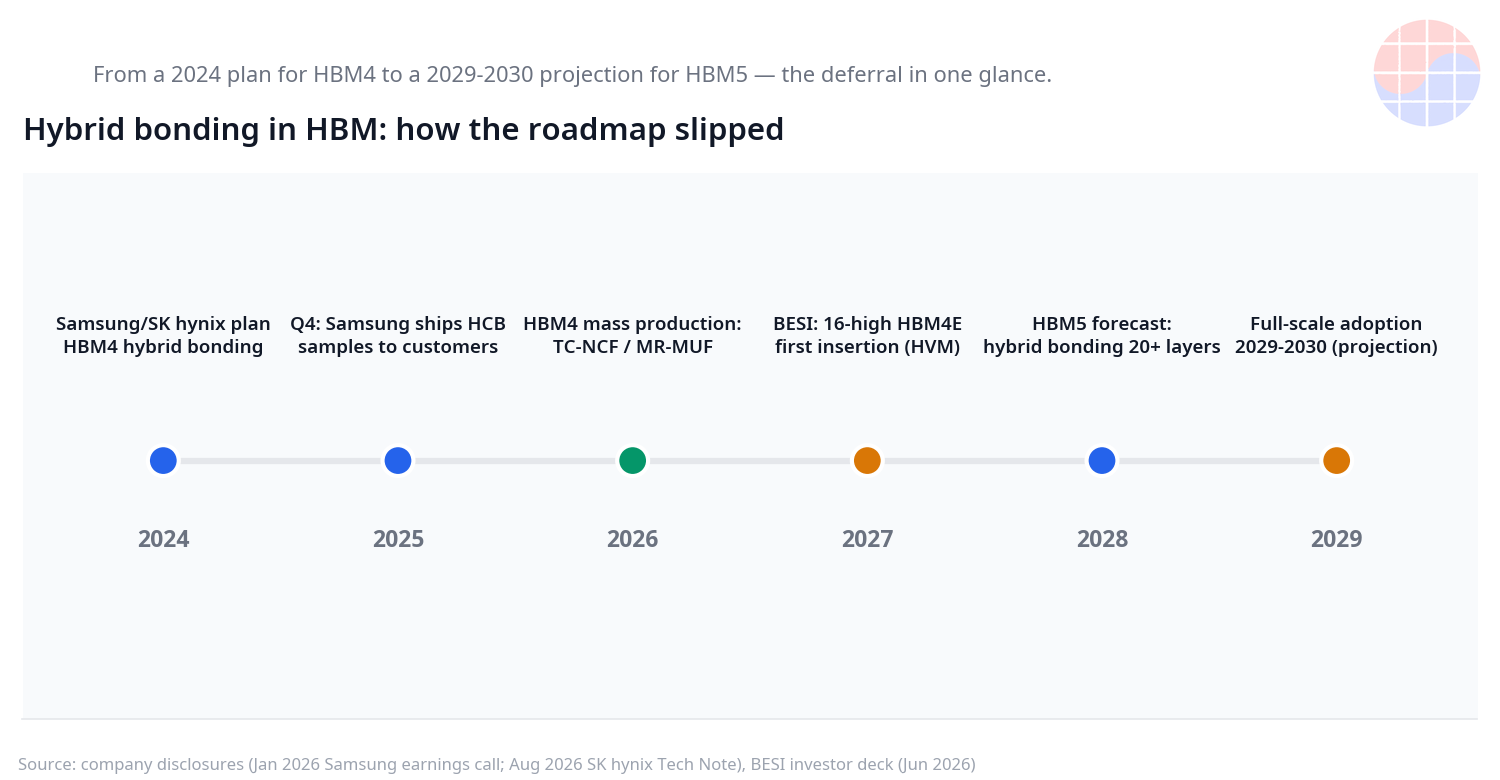
삼성전자는 2026년 1월 실적 발표에서 2025년 4분기에 HCB(Hybrid Copper Bonding) 샘플을 고객사에 전달하고 기술 논의를 시작했다고 밝혔다. 같은 자리에서 HBM4E 단계에서 일부 제품에 부분 상용화(partial commercialization)하겠다는 계획도 공개했다. 2026년 3월 GTC 2026에서는 HCB 기술로 16단 이상 스택을 지원할 수 있으며, 기존 열압착(TCB) 대비 열저항을 20% 이상 낮출 수 있다고 발표했다. 다만 이는 삼성 자체의 기술 비교치이며, 경쟁사 제품과의 실측 격차가 아니다. 현재 양산 중인 HBM4는 TC-NCF 방식이며, 삼성전자의 4nm 로직 다이를 적용한 제품은 3.3TB/s의 대역폭을 낸다.
SK하이닉스: MR-MUF로 버티고, 검증은 끝내고
SK하이닉스는 한 걸음 다른 길을 걷고 있다. 2026년 4월 업계 보도에 따르면, 회사의 기술 리더는 12단 하이브리드 본딩 HBM의 검증(validation)을 완료했고 현재 양산 수율을 끌어올리는 단계라고 밝혔다. 2026년 6월 18일에는 12단 HBM4E 샘플(48GB, 핀당 16Gbps)을 주요 고객사에 출하했는데, 이 제품은 Advanced MR-MUF 패키징을 사용한다. 즉 검증은 마쳤지만, 실제 출하 제품은 기존 방식이다.
2026년 1월 CES 2026에서는 16단 HBM4(48GB, 384Gb)를 처음 공개했다. 2TB/s가 넘는 대역폭을 내는 이 제품은 TSMC의 12nm 로직 다이를 베이스 다이로 쓴다. 2026년 8월 25일 SK하이닉스 뉴스룸에 게재된 기술 노트는 로드맵을 비교적 솔직하게 보여준다: 기존 방식은 HBM4까지 시장을 커버할 수 있고, HBM4E 이후부터 구조적 한계가 나타날 수 있으며, 하이브리드 본딩의 본격 도입은 HBM4E 또는 HBM5 시점, 20단 이상 스택에서 이뤄질 것이라는 전망이다.
왜 미뤄지는가: 세 가지 이유
첫째, JEDEC의 두께 규격 완화다. 당초 HBM4의 패키지 두께 목표는 775μm였으나, 개정 제안에서는 825~900μm로 완화됐다. HBM5도 약 1000μm 수준으로 논의된다. 두께 압박이 줄면 기존 열압착 방식으로도 규격을 맞출 수 있어 하이브리드 본딩의 시급성이 떨어진다. JEDEC가 규격을 올릴 때마다 MR-MUF는 한 세대 더 살아남았다.
둘째, 수율과 경제성이다. 하이브리드 본딩은 표면 평탄도와 파티클 관리가 극도로 까다롭다. 검증 통과와 양산 수율은 다른 문제다. 본더 장비 업체의 2026년 6월 투자자 자료는 16단 HBM4E를 최초 도입 세대로 지목하고, 선도 고객이 2027년 양산(high-volume manufacturing)을 준비 중이라고 적었다. 2026년 8월 Hot Chips 발표에서는 하이브리드 본딩이 HBM4E에 들어가기 어려울 것이라는 관측도 나왔다(다만 발표자는 목표 세대를 명시하지 않았다). 본격적인 확산 시점에 대해서는 2029~2030년 HBM5 시점이라는 전망도 있다. 숫자의 출처마다 시점이 다른데, 방향은 하나다: 첫 도입과 확산 사이의 간격이 길어지고 있다.
셋째, 수요의 현실이다. 2026년 6월 1일 GTC Taipei 키노트에서 NVIDIA의 Jensen Huang은 Vera Rubin 플랫폼의 HBM4 공급사로 삼성전자, SK하이닉스, Micron을 확인했다. Vera Rubin은 2026년 6월부터 본격 양산에 들어갔고, 공급망 관측에 따르면 SK하이닉스가 약 60~70%, 삼성전자가 약 25~30%의 물량을 맡은 것으로 추정된다. 고객이 지금 원하는 건 "하이브리드 본딩 HBM"이 아니라 "제때, 수율 좋게 나오는 HBM4"다. 2026년 9월에는 NVIDIA가 2026년 4분기까지 16단 HBM 공급을 요청했다는 보도도 나왔다. 당장 팔리는 건 12단, 16단 HBM4지, 미래 기술이 아니다.
최근 국내 반도체 업계 커뮤니티에서는 HBM4 후공정 장비 발주 연기설, 하이브리드 본딩 개발 난항 관측이 제기됐다. 다만 장비 발주 시점은 기업이 공개하지 않는 정보다. 공개된 공식 발표(실적 컨퍼런스콜, 뉴스룸 기술 노트, 장비 업체 투자자 자료)와 커뮤니티 관측을 구분해서 볼 필요가 있다. 공식 기록이 보여주는 것은 "지연이 아니라 순서 조정"에 가깝다: 검증은 진행 중이고, 양산 투입은 HBM4E 이후로 미뤄졌다.
Chase's Take
이 전쟁을 "하이브리드 본딩을 누가 먼저 상용화하느냐"로 보는 건 틀렸다. 진짜 승부는 "누가 기존 본딩으로 16단을 경제성 있게 찍어내느냐"다. 30μm로 얇아진 다이를 16장 쌓아 수율을 맞추는 일은, 하이브리드 본딩 연구보다 지금 당장 돈이 되는 기술이다. SK하이닉스가 MR-MUF를 고집하는 이유도, 삼성전자가 TC-NCF로 HBM4를 먼저 낸 이유도 같다: 고객(NVIDIA)은 로드맵 슬라이드가 아니라 납기를 산다.
MBA 관점에서 보면 이건 전형적인 " sustaining innovation의 함정 회피" 케이스다. 하이브리드 본딩은 분명 다음 S-커브지만, 지금 캐시를 뽑는 건 기존 기술의 마지막 최적화다. 먼저 S-커브를 탔다고 해서 이기는 게 아니라, 캐시카우 세대에서 수율 전쟁을 이긴 회사가 다음 세대의 투자 여력을 갖는다. 본더 장비 업체들이 2027년을 "최초 도입"으로 잡은 것도 같은 맥락이다: 장비 업체의 매출은 메모리 업체의 양산 결정에 종속된다.
투자자라면 "하이브리드 본딩 개발 완료" 같은 헤드라인이 아니라 세 가지를 보라. 첫째, 16단 HBM4의 양산 수율. 둘째, HBM4E 샘플의 고객사 채택 속도. 셋째, 본더 장비 업체의 수주 잔고에 메모리향(向) 비중이 실제로 올라오는지. 이 세 숫자가 움직이기 전까지 하이브리드 본딩은 R&D 스토리다.
Implications
- 메모리 3사: 2026~2027년의 실적은 HBM4/HBM4E 12단·16단의 수율과 NVIDIA 할당 비중이 결정한다. 하이브리드 본딩은 2028년 이후의 옵션 가치다.
- 후공정 장비: 하이브리드 본더의 메모리향 매출은 2027년 이후에나 본격화된다. 그 전까지는 열압착·리플로우 장비의 고도화 수요가 이어진다.
- AI 인프라: Vera Rubin(2026)과 Rubin Ultra(2027년 하반기 예정, HBM4E 탑재)의 메모리 공급 차질 리스크는 본딩 기술이 아니라 수율과 캐파에 달려 있다.
- 한국 관점: 삼성전자와 SK하이닉스가 서로 다른 본딩 전략으로 같은 고객을 두고 경쟁하는 구도는, 한국 메모리 산업 전체의 협상력을 높인다. 어느 한쪽의 기술이 막혀도 다른 쪽이 물량을 메울 수 있기 때문이다.
FAQ
Q1. HBM4에 하이브리드 본딩이 적용되나요?
아니요. 2026년 10월 16일 기준으로 양산 중인 HBM4는 삼성전자의 TC-NCF, SK하이닉스의 MR-MUF 방식이다. 하이브리드 본딩은 검증·샘플 단계에 있으며, 양산 도입은 HBM4E 이후 세대에서 논의되고 있다.
Q2. TC-NCF, MR-MUF, 하이브리드 본딩의 차이는 무엇인가요?
TC-NCF와 MR-MUF는 모두 다이 사이에 마이크로범프를 두고 열과 압력으로 접합하는 열압착 계열이다. MR-MUF는 전층 동시 리플로우와 몰드 언더필로 휨을 개선한 방식이다. 하이브리드 본딩은 범프를 없애고 구리 패드끼리 직접 접합하는 방식으로, 더 얇고 열 특성이 좋지만 표면 품질 요구치가 훨씬 까다롭다.
Q3. 하이브리드 본딩 도입이 계속 미뤄지는 이유는 무엇인가요?
세 가지다. JEDEC 두께 규격이 완화되면서 기존 방식으로도 규격을 맞출 수 있게 됐고, 하이브리드 본딩의 양산 수율과 경제성이 아직 확보되지 않았으며, 고객이 지금 원하는 건 미래 기술이 아니라 제때 나오는 HBM4 물량이기 때문이다.
Q4. 하이브리드 본딩은 언제쯤 양산에 들어갈까요?
전망이 엇갈린다. 본더 장비 업체 자료는 16단 HBM4E를 최초 도입 세대로 보고 선도 고객의 2027년 양산 준비를 언급했고, 일부 연구기관 전망은 본격 확산을 2029~2030년 HBM5 시점으로 본다. SK하이닉스 기술 노트는 HBM4E 또는 HBM5, 20단 이상 스택에서의 본격 도입을 전망했다. 어느 쪽이든 2026년 HBM4 세대는 아니다.
면책: 본 글은 2026년 10월 16일 기준 공개 정보를 바탕으로 작성됐으며, 투자 조언이 아닙니다. 수율·일정 등 미공개 정보는 기업의 공식 발표와 다를 수 있습니다.


