 VLSI Korea
마벨(MRVL) 주가 6% 급락 이유 — CXMT 공포·핫 CPI에 차익 매물, 2026년 +200% 질주의 조정
마벨이 10월 14일 장중 5.62% 급락했습니다. CXMT의 메모리 아키텍처 진전 발표와 4월 이후 최대 상승폭의 미국 CPI(금리 인상 우려)가 반도체 멀티플을 압박한 가운데, 연초 이후 +200% 질주한 마벨에 차익 매물이 쏟아졌습니다. 내부자 매도 공시도 부담입니다.


30초 요약
마벨 테크놀로지(MRVL)가 10월 14일 장중 5.62% 급락했습니다. 추적 중인 미국 반도체주 33종목 중 낙폭 2위입니다. 전일 종가 $268.73에서 시가 $262.71로 출발한 뒤 저가 $250.33까지 밀리며 $253.64에 거래 중입니다(ET 12:45 기준). 동력은 ① 중국 CXMT의 메모리셀 아키텍처 '핵심 진전' 발표 주말 보도에 따른 중국발 경쟁 공포가 AI 반도체 전반으로 번진 것, ② 4월 이후 최대 상승폭을 기록한 9월 CPI 발표(국채금리 상승·연준 금리 인상 우려)로 멀티플이 압박받은 것, ③ 연초 이후 200% 넘게 오른 마벨에 대한 차익 실현과 내부자 매도(10월 8일 CAO 보유분 54.75% 매각 공시)입니다. 펀더멘털 자체의 악재가 아니라 금리·경쟁 공포에 고멀티플이 맞은 날입니다.
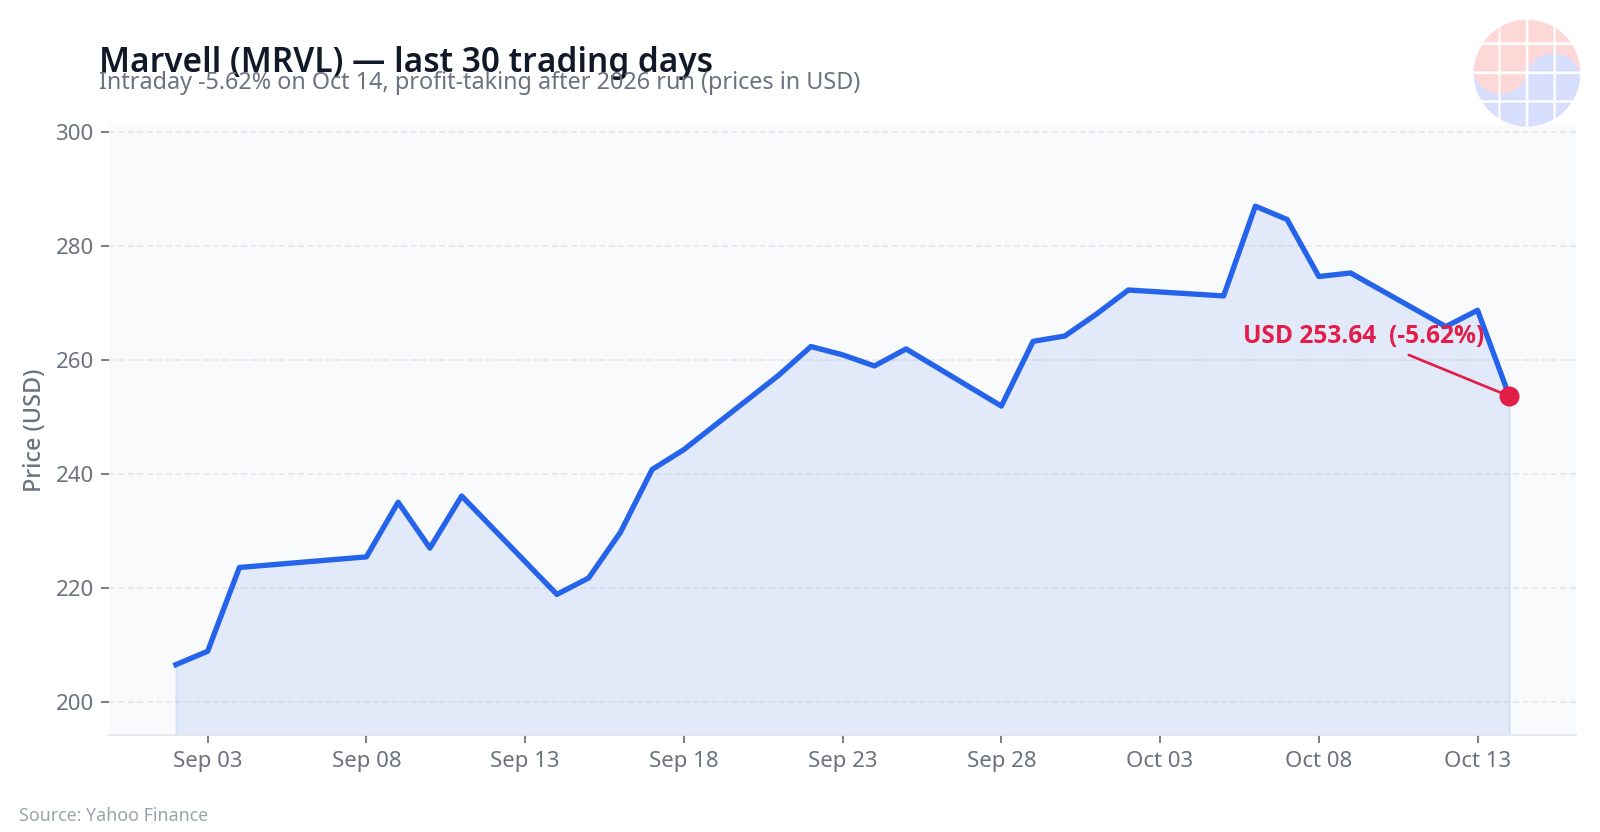
마벨 30거래일 주가 — 10월 14일 장중 -5.62% 급락 (ET 12:45 기준). Source: Yahoo Finance
Chase's Take — 오늘 마벨이 맞은 건 '펀더멘털'이 아니라 '듀레이션'입니다. 마벨의 스토리는 구글이랑 맺은 커스텀 실리콘 대형 계약이에요 — TPU 에코시스템용 AI 추론 가속기와 메모리 인터페이스 컨트롤러. 문제는 경영진이 이미 커밍아웃한 대로, 이 계약의 본격적인 매출 기여는 회계연도 2029년(역년 2028년)부터라는 겁니다. 그러니까 지금 주가는 2028~29년 현금흐름을 당겨와서 만든 가격인데, 그런 주식일수록 금리 상승에 가장 먼저 맞습니다. 9월 CPI가 4월 이후 최대 상승폭을 기록했다는 소식이 오늘 장 초반에 터지면서 국채금리가 뛰었고, 시장은 P/E 89배짜리 마벨의 '먼 미래'를 더 싸게 할인하기 시작한 거예요. 여기에 연초 이후 200% 상승분의 차익 매물과 CAO의 보유분 절반 매각 공시가 겹치면서 5.62%가 나왔습니다. 5일 전 어닝에서 데이터센터 매출이 46% YoY로 뛰고, 회계연도 2028 매출 목표를 월가 컨센서스($182억)보다 높은 $200억으로 잡은 건 변한 게 없어요. 제 관심은 이번 급락이 구글 계약 타임라인에 대한 시장의 인내심 문제인지, 아니면 CXMT처럼 AI 반도체로 번지는 '중국 공포'라는 구조적 노이즈인지 구분하는 겁니다. 전자는 매수 기회, 후자는 아직 끝나지 않은 파동일 가능성이 큽니다.
핵심 팩트
| 항목 | 내용 |
|---|---|
| 종목 | 마벨 테크놀로지(Marvell Technology, Inc., NASDAQ: MRVL) — 데이터센터용 네트워킹·커스텀 실리콘 칩 디자이너 |
| 주가 (10/14 장중) | $253.64, 전일 종가 $268.73 대비 -5.62% (시가 $262.71 / 고가 $264.30 / 저가 $250.33) |
| 5거래일 수익률 | -7.86% (10/9 고점 $275.28 이후 조정 심화) |
| 밸류에이션 | 트레일링 P/E 약 89배, PEG 약 8배 / 컨센서스 Moderate Buy·목표가 $320.82 |
| 내부자 매도 | CAO Justin Scarpulla가 10/8 보유분 54.75%(1,100주, 평균 $273.59)를 매각 — SEC 공시, 10/14 보도 확산 |
| 오늘 매크로 | 9월 CPI가 4월 이후 최대 상승폭 — 국채금리 상승, 연준 금리 인상 우려 재점화 |
| 펀더멘털 | FY2027 Q2 매출 $2.74B(+36.5% YoY)·조정 EPS $0.94 부합, 데이터센터 $2.17B(+46% YoY), Q3 가이던스 매출 $3.15B·조정 EPS $1.10 (컨센서스 상회) |
| 시장 지수 (10/14 장중) | 월가 혼조 개장, 나스닥·S&P 500 약세 — 반도체가 시장 대비 언더퍼폼 |
왜 떨어졌나: 3가지 동력
1. CXMT발 '중국 공포'가 AI 반도체로 번졌다
주말에 중국 창신메모리(CXMT)가 메모리셀 아키텍처 연구에서 '핵심 진전'을 냈다는 보도가 나오면서 저가 중국 경쟁에 대한 공포가 메모리주를 강타했고(SK하이닉스·마이크론 급락), 오늘은 그 여파가 AI 반도체 전반으로 번졌습니다. 마벨은 메모리 회사는 아니지만, '중국의 AI 반도체 굴기'라는 내러티브가 시장 전체의 리스크 프리미엄을 올린 국면에서 고멀티플 종목이 먼저 팔렸습니다. 코히어런트(-7.87%), 폼팩터(-5.50%), AMD(-5.43%)까지 같이 밀린 건 섹터 전반의 디레이팅입니다.
2. 핫 CPI가 멀티플을 때렸다
10월 14일 발표된 9월 CPI는 4월 이후 최대 상승폭을 기록했습니다. 국채금리가 뛰고 연준의 금리 인상 우려가 다시 불거지면서, 멀티플이 높은 성장주 — 특히 2028~29년 현금흐름을 미리 당겨온 AI 반도체주 — 가 직격탄을 맞았습니다. 마벨의 P/E 89배, PEG 8배는 금리가 오르는 국면에서 가장 비싸 보이는 숫자입니다. 이건 마벨만의 문제가 아니라 오늘 추적 종목 33개 중 31개가 하락한 이유입니다.
3. 200% 질주 뒤 차익 매물과 내부자 매도 공시
마벨은 2026년 들어 주가가 200% 넘게 올랐습니다. 그런 상태에서는 작은 악재도 매도 핑계가 됩니다. 여기에 10월 8일 CAO가 보유분의 54.75%를 매각한 SEC 공시가 10월 14일 보도되면서 '내부자도 판다'는 심리가 붙었습니다(매각 규모 자체는 $30만 수준으로 작지만 신호 효과는 큽니다). 월요일(-3.4%)에 이어 이틀 연속 내부자 매도 기사와 함께 빠지는 모습입니다.
반대 논거: 이건 알고 가야 한다
매도 논리가 강한 날일수록 반대편도 봐야 합니다. 첫째, 실적은 가속 중입니다. FY2027 2분기 매출 $2.74B는 전년 대비 36.5% 성장, 데이터센터 매출 $2.17B는 46% YoY로 하이퍼스케일러의 광 DSP·스케일아웃 네트워킹 수요가 꺾이지 않았다는 증거입니다. 3분기 가이던스(매출 $3.15B·조정 EPS $1.10)는 월가 컨센서스를 웃돌았습니다.
둘째, 경영진의 자신감은 컨센서스를 웃돕니다. 회계연도 2028 매출 목표를 약 $200억으로 제시했는데, 이는 월가 컨센서스($182억)보다 10% 가까이 높은 수치입니다. 2031년까지 $700–900억의 잠재 매출 기회도 내놨습니다. 구글과의 대형 커스텀 실리콘 계약(본격 기여는 FY2029부터)은 단기 실적이 아니라 장기 성장의 담보입니다. 컨센서스 투자의견은 여전히 Moderate Buy, 평균 목표가 $320.82는 현 주가보다 26% 위에 있습니다.
셋째, 신제품 사이클이 계속됩니다. Structera X CXL 3.2 메모리 익스팬더, 3.2T 프로토콜 어웨어 리타이머, 1.6T AEC DSP 등 AI 데이터센터의 메모리 용량·대역폭·전력 효율 수요를 정조준한 제품들이 출시됐고, 마이크로소프트의 Maia 300 프로그램 등 잠재 수요도 거론됩니다. 밸류에이션이 부담스러운 건 맞지만, 성장 드라이버가 끊긴 건 아닙니다.
앞으로 확인할 3가지
1. 국채금리·CPI 경로 — 오늘 급락의 절반 이상은 멀티플 문제입니다. 10년물 금리가 24년 만에 최고치(5.3%대) 근처에서 더 오르는지, 연준의 금리 인상 우려가 실제 발언으로 이어지는지가 단기 반등의 관건입니다. 금리가 진정되면 고멀티플 AI 반도체가 가장 먼저 되돌림을 노립니다.
2. 구글 커스텀 실리콘 계약의 진척 — 시장의 진짜 불안은 '매출 기여가 FY2029부터'라는 타임라인입니다. 경영진이 다음 실적 발표에서 디자인윈·테이프아웃 진척을 구체적으로 업데이트하면 타임라인 리스크가 줄어듭니다. FY2028 매출 $200억 목표에 대한 진척도 확인이 다음 분기점입니다.
3. 3분기 실적(가이던스 달성 여부) — $3.15B 매출·$1.10 조정 EPS 가이던스를 충족하면 "멀티플은 비싸지만 성장은 진짜"라는 논리가 힘을 얻습니다. 미달 시에는 고점 대비 조정(-7.86%)이 더 깊어질 수 있습니다.
함께 움직인 관련주
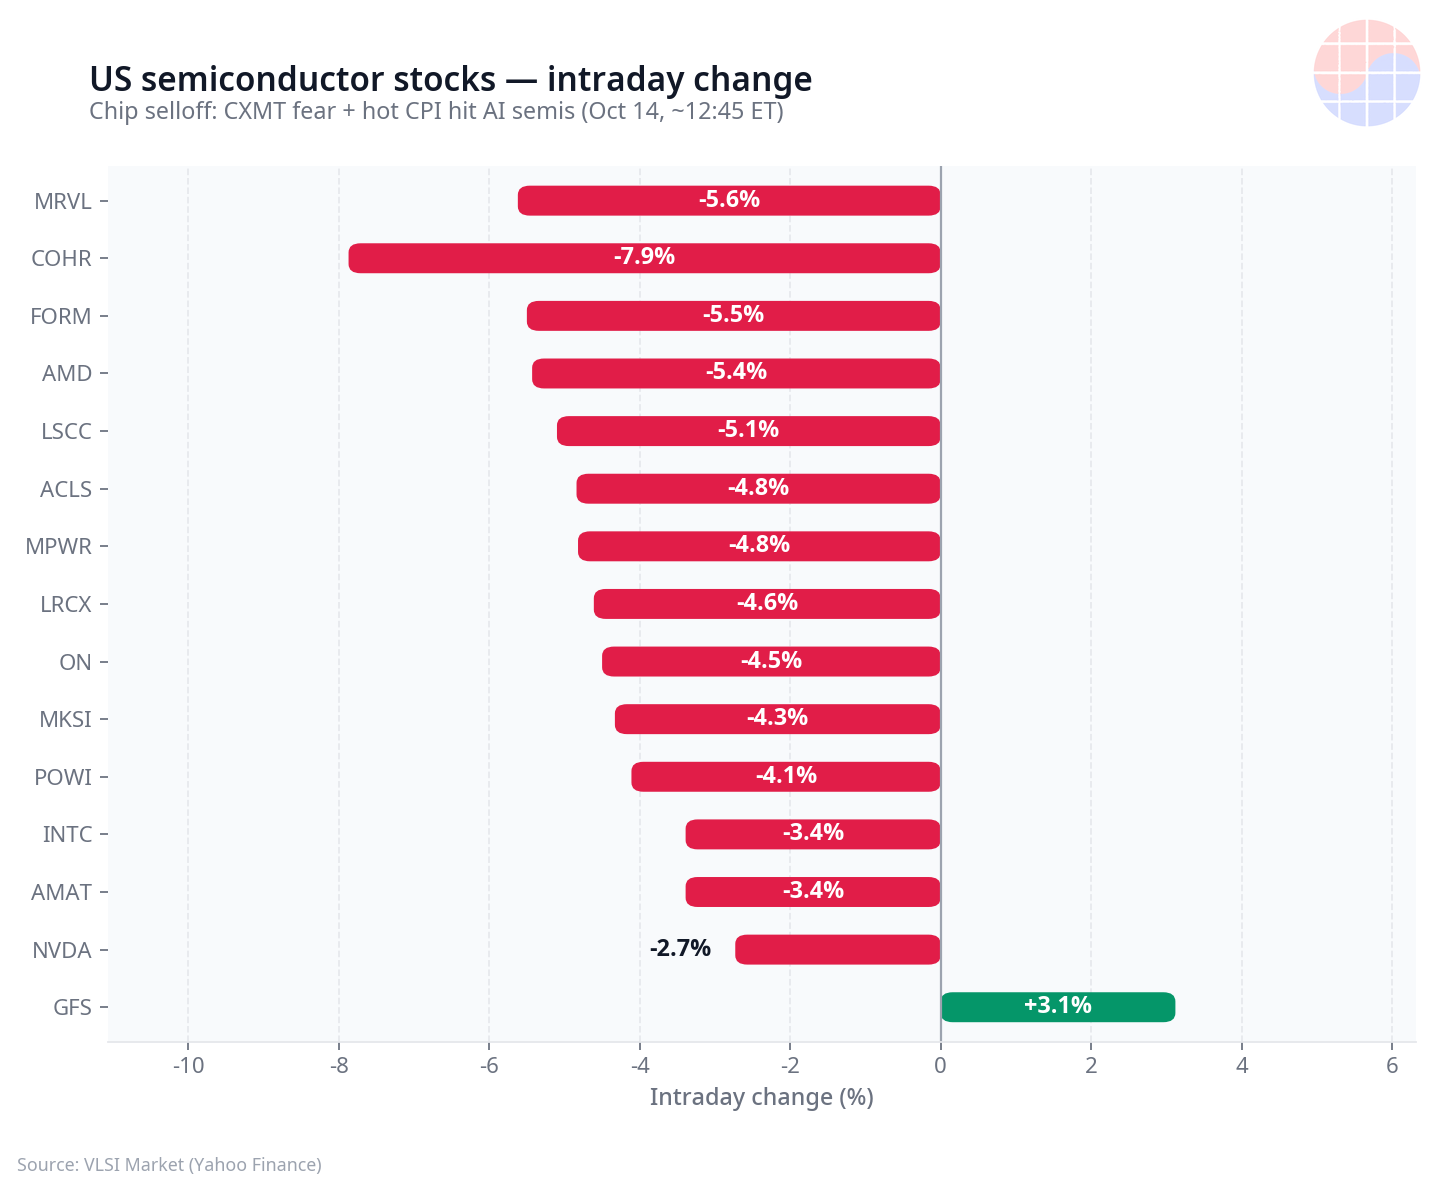
미국 반도체주 장중 등락률 (10/14, ET 12:45 기준). Source: VLSI Market (Yahoo Finance)
코히어런트(-7.87%), 폼팩터(-5.50%), AMD(-5.43%), 래티스(-5.10%)가 마벨과 함께 5% 이상 밀렸고, 액셀리스(-4.84%)·램리서치(-4.61%)·온세미(-4.50%)도 4%대 하락했습니다. 엔비디아(-2.73%)·마이크론(-2.57%)·브로드컴(-2.58%) 같은 대형주도 약세였고, 글로벌파운드리즈(+3.12%)는 추적 종목 중 유일하게 상승하며 디커플링됐습니다.
자주 묻는 질문
마벨 주가가 왜 급락했나요?
10월 14일 장중 5.62% 하락했습니다. 중국 CXMT의 메모리셀 아키텍처 진전 발표에 따른 경쟁 공포, 4월 이후 최대 상승폭의 9월 CPI로 인한 국채금리 상승·연준 금리 인상 우려, 연초 이후 200% 상승에 대한 차익 실현과 CAO의 내부자 매도 공시가 겹쳤습니다. 펀더멘털 악재가 아니라 멀티플 조정 성격이 강합니다.
마벨은 무슨 회사인가요?
미국의 데이터센터용 네트워킹·커스텀 실리콘 칩 디자이너로 나스닥에 상장돼 있습니다(MRVL). 광 DSP, 스케일아웃 네트워킹, AI 가속기용 커스텀 ASIC이 주력이며, 구글의 TPU 에코시스템용 커스텀 칩 대형 계약을 맺고 있습니다. 데이터센터 매출이 전체의 80% 가까이 됩니다.
내부자 매도가 주가에 얼마나 영향을 줬나요?
CAO Justin Scarpulla가 10월 8일 보유분의 54.75%(1,100주, 평균 $273.59)를 매각했고 SEC에 공시됐습니다. 매각 규모는 약 $30만으로 작지만, 10월 14일 보도가 확산되면서 '내부자도 판다'는 심리적 부담이 됐습니다. 마벨은 보도된 당일(-3.4%)에 이어 이틀 연속 관련 기사와 함께 하락했습니다.
마벨의 실적과 전망은 어떤가요?
FY2027 2분기 매출 $2.74B(전년 대비 +36.5%), 조정 EPS $0.94로 컨센서스에 부합했고, 데이터센터 매출은 $2.17B(전년 대비 +46%)로 가속 중입니다. 3분기 가이던스(매출 $3.15B·조정 EPS $1.10)는 컨센서스를 웃돌았고, 회계연도 2028 매출 목표 $200억은 월가 컨센서스($182억)보다 높습니다. 애널리스트 컨센서스는 Moderate Buy, 평균 목표가 $320.82입니다.
면책: 이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 주가는 장중 변동될 수 있고, 인용된 수치는 기사 작성 시점(ET 12:45) 기준입니다. 투자 결정은 본인의 판단과 책임 하에 하시기 바랍니다.


