 VLSI Korea
노무라, 메모리 공급 부족 2028년까지 — 삼성전자 목표주가 67만원·SK하이닉스 470만원 유지 (HBM·DRAM)
노무라가 10월 19일 글로벌 메모리 보고서에서 메모리 수요가 최소 2028년까지 공급을 웃돈다고 밝혔다. 삼성전자 목표주가 67만원, SK하이닉스 470만원을 유지하고 두 종목을 주목 종목으로 꼽았다.


30초 요약
- 결론 먼저: 노무라는 메모리 공급 부족이 최소 2028년까지 이어진다고 봤다. 노무라의 2026년 10월 19일자 글로벌 메모리 리포트 'AI market concerns and the memory outlook'은 메모리 수요 증가율이 최소 2028년까지 공급 증가율을 앞지르고, 공급 bottleneck이 지속되며, 메모리 제조사에 우호적인 가격 환경이 유지된다고 판단했다.
- 매수 유지, 목표주가는 그대로다. 노무라는 삼성전자와 SK하이닉스에 대해 매수(Buy) 의견을 유지하고 두 종목을 주목할 종목(top picks)으로 꼽았다. 목표주가는 삼성전자 670,000원, SK하이닉스 4,700,000원으로 유지했다 — 인상이 아니라 유지다.
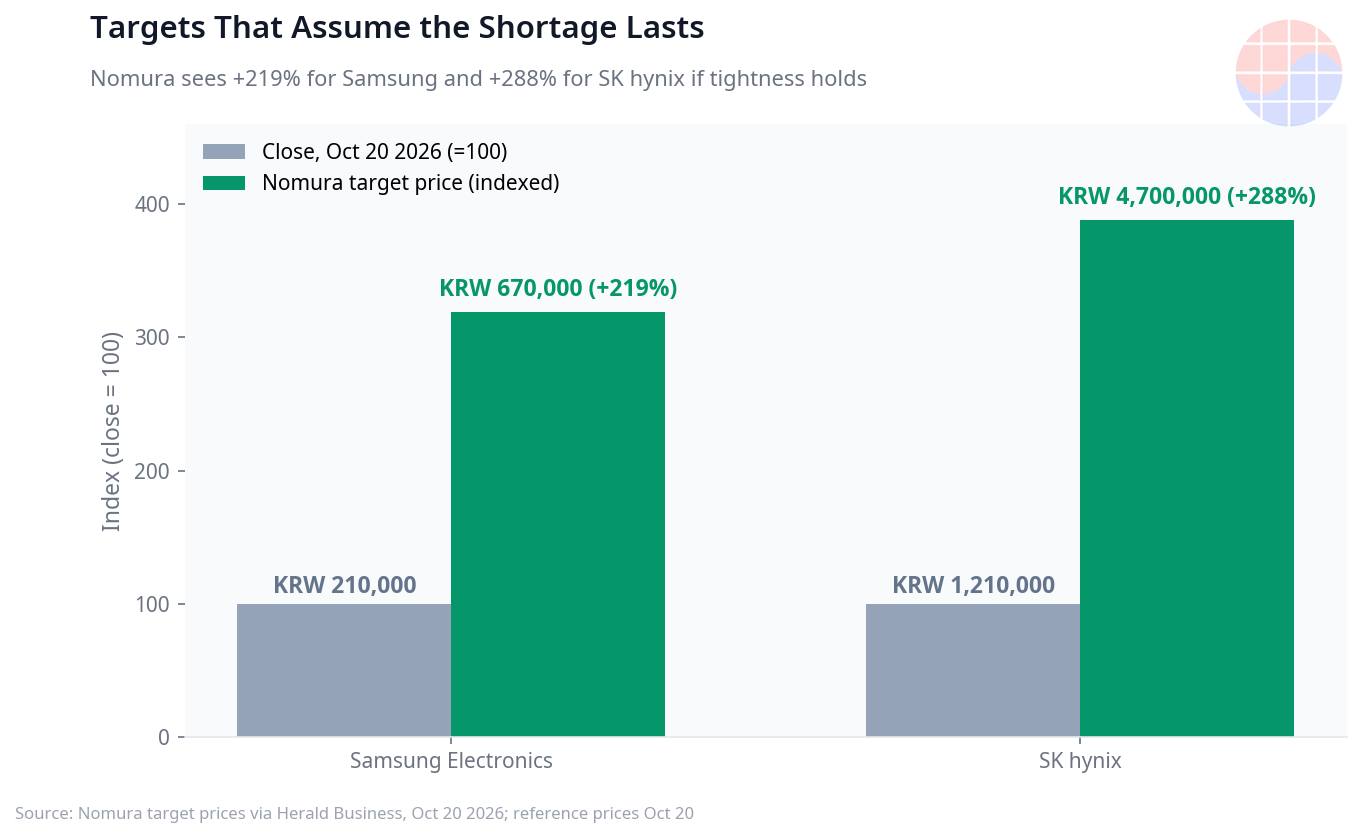
- 괴리는 극단적이다. 10월 20일 기준 참고 가격인 삼성전자 약 210,000원, SK하이닉스 약 1,210,000원과 비교하면 목표주가까지의 상승 여력은 각각 약 +219%와 약 +288%다.
- 근거는 데이터센터 숫자다. 노무라가 추적하는 글로벌 신규 데이터센터 capacity는 2026년 22.3 GW(전년 대비 +77%), 2027년 31.5 GW(2026년 대비 +41%)다. 2027년 수치는 노무라의 기존 모델 추정치 29.7 GW보다 +6% 높다.
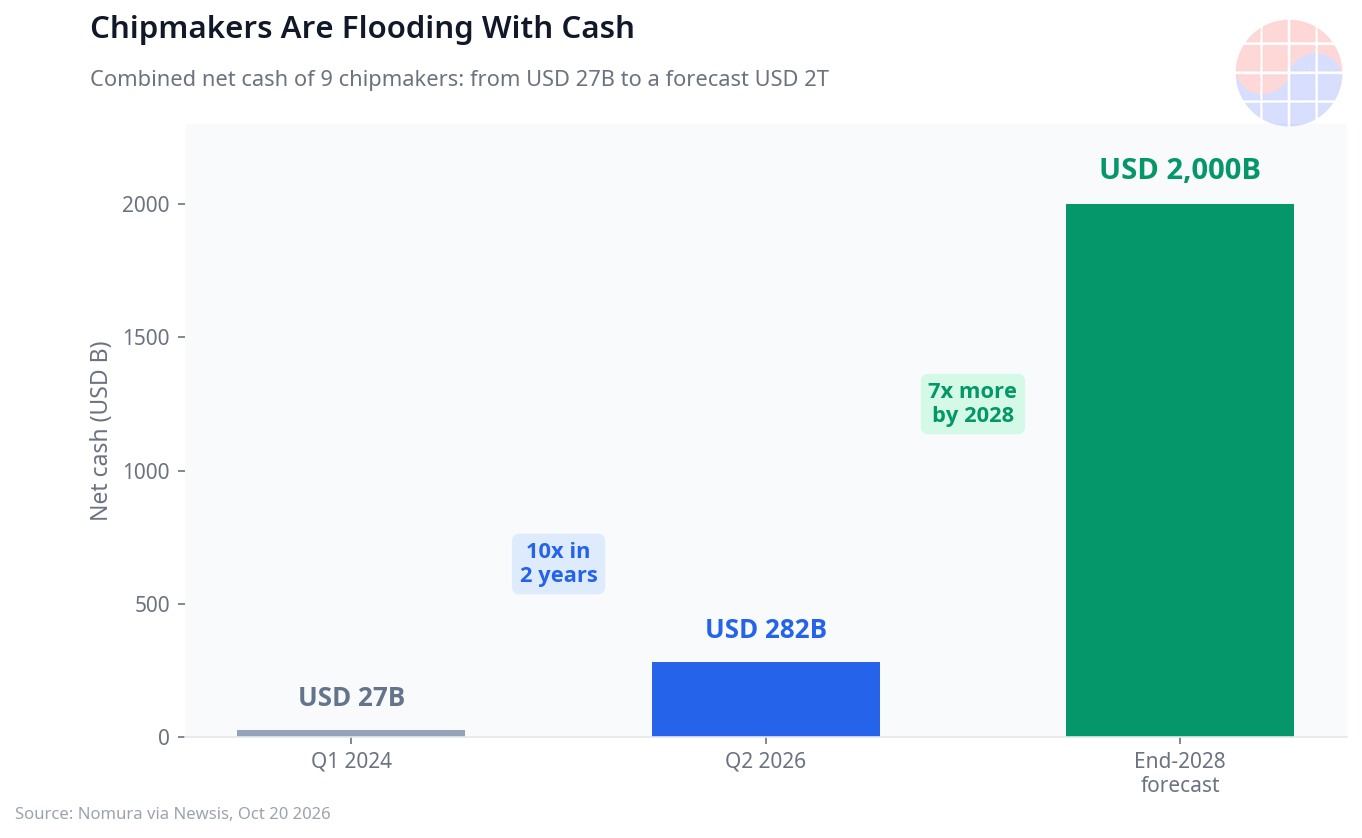
- 현금의 이동이 논리의 핵심이다. 삼성전자와 SK하이닉스를 포함한 9개 칩메이커의 합산 net cash는 2024년 1분기 270억 달러에서 2026년 2분기 2,820억 달러로 늘었고, 노무라는 2028년 말 약 2조 달러까지 확대될 것으로 전망했다.
- Chase's Take: 지난주 모건스탠리가 메모리를 valuation trap이라고 불렀고, 골드만삭스가 헤지펀드 unwind 속에서도 매수를 유지한 데 이어, 노무라는 세 번째로 "부족은 2028년까지 간다"고 말했다. 공급에 대한 판단은 수렴하고, valuation에 대한 판단만 갈리고 있다.
본 글의 리포트 수치는 모두 2차 보도 기준이다. 리포트 원문은 고객 전용이라 직접 확인하지 못했다 — "원문 미확인". 수치마다 출처를 달았고, 확인할 수 없는 수치는 싣지 않았다.
인트로: 세 번째 목소리, 같은 결론
지난 2주간 메모리 주식을 둘러싼 논쟁은 두 갈래로 갈렸다. 한쪽은 이익이 정점에 가까워 싸 보이는 것이 함정이라고 말했고, 다른 한쪽은 포지셔닝 청산 속에서도 공급 부족이라는 펀더멘털은 바뀌지 않았다고 답했다. 여기에 세 번째 목소리가 더해졌다.
노무라는 2026년 10월 19일자 글로벌 메모리 리포트에서 삼성전자와 SK하이닉스의 매수 의견을 유지하고, 메모리 공급 부족이 최소 2028년까지 이어진다는 판단을 제시했다 (Newsis, Economist). 주목할 점은 목표주가의 수준 자체다. 노무라는 지난 2026년 5월 KOSPI 목표 10,000~11,000을 제시하며 삼성전자 590,000원, SK하이닉스 4,000,000원을 bull case로 내놨던 하우스다. 지금 유지한 670,000원과 4,700,000원은 그 bull case보다도 높다. 즉 노무라에게 현재의 목표주가는 낙관 시나리오가 아니라 기본 시나리오다.
이번 글은 노무라 리포트의 숫자를 해부한다. 데이터센터 capacity, AI 기업의 매출 궤적, 칩메이커의 현금 — 세 개의 숫자 묶음이 어떻게 "2028년까지 부족"이라는 한 문장으로 연결되는지, 그리고 노무라가 시장의 세 가지 우려를 왜 과도하다고 보는지를 정리한다. 마지막으로 국내 증권가의 목표주가와 나란히 놓고, 그 괴리가 무엇을 말하는지 짚는다.
Episode 1: 리포트 숫자 해부 — 22.3 GW에서 31.5 GW로
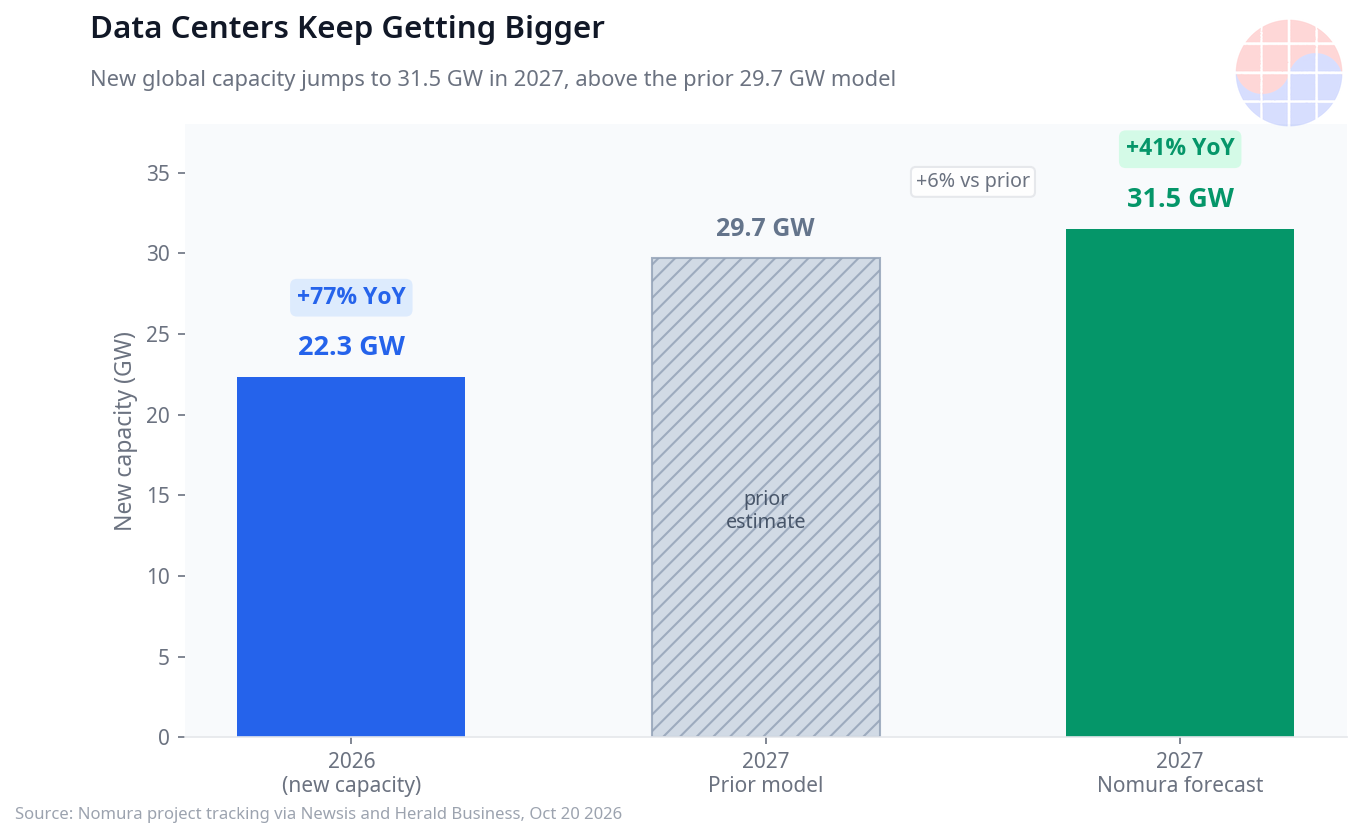
노무라 논리의 출발점은 수요가 아니라 물리적인 capacity다. 리포트가 추적하는 글로벌 신규 데이터센터 capacity는 2026년 22.3 GW로 전년 대비 +77% 증가하고, 2027년에는 31.5 GW로 2026년 대비 +41% 더 늘어난다. 여기서 중요한 것은 증가율보다 두 번째 숫자다. 2027년 31.5 GW는 노무라 자신의 기존 모델 추정치였던 29.7 GW보다 +6% 높다. 즉 데이터센터 건설 계획이 모델을 아래에서 위로 계속 밀어 올리고 있다는 뜻이다. 계획이 줄고 있는 국면에서는 나올 수 없는 수정 방향이다.
GW 단위의 capacity는 그 자체로 메모리 수요다. 데이터센터가 지어지면 서버가 들어가고, AI 서버 한 대에는 conventional 서버보다 훨씬 많은 DRAM과 HBM이 들어간다. 노무라는 이 연결고리를 근거로 메모리 수요 증가율이 최소 2028년까지 공급 증가율을 앞지른다고 봤다. 공급 측의 bottleneck이 해소되지 않는 한 가격 환경은 제조사에 우호적으로 유지된다는 것이 리포트의 핵심 문장이다 (Chosun).
두 번째 숫자 묶음은 수요 측의 지불 능력이다. 노무라는 OpenAI와 Anthropic의 합산 매출이 2026년 3분기에 전년 동기 대비 +507% 증가한 것으로 추정했다. 그리고 시장의 2026년 연간 합산 매출 기대치인 약 1,000억 달러에 도달하려면 4분기에 약 439억 달러, 전 분기 대비 +61%의 매출이 필요하다고 계산했다. 만약 9월의 run-rate가 그대로 유지된다면 4분기 매출은 약 297억 달러, 전년 동기 대비로는 +291% 수준이 된다. 이 계산이 말하는 바는 단순하다. 연간 기대치에 못 미치더라도 성장률 자체는 이례적으로 높은 구간에 머문다는 것이다. AI 매출 둔화 우려와 실제 추정 궤적 사이에는 간격이 있다.
세 번째 숫자 묶음은 이익이 어디에 쌓이는가다. 삼성전자와 SK하이닉스를 포함한 9개 칩메이커의 합산 net cash는 2024년 1분기 270억 달러에서 2026년 2분기 2,820억 달러로 10배 이상 늘었다. 노무라는 이 수치가 2028년 말 약 2조 달러에 이를 것으로 전망했다. 강한 AI 수요가 만드는 profit pool을 시장이 과소평가하고 있다는 리포트의 주장은, 결국 이 현금 곡선에 대한 주장이다. 수요가 value chain 전반의 이익으로 번지고, 그 이익이 공급자 쪽에 현금으로 쌓인다는 것이다.
Episode 2: 세 가지 우려는 왜 과도한가 — 그리고 남겨둔 단서
노무라는 시장이 들고 있는 세 가지 우려를 정면으로 다뤘고, 셋 모두 과도하다고 판단했다.
첫째, AI 매출 둔화 우려다. 위에서 본 대로 OpenAI와 Anthropic의 합산 매출 추정치는 3분기 전년 동기 대비 +507%다. 4분기가 시장의 연간 기대치에 못 미칠 가능성은 계산상 존재하지만, 그것이 곧 수요 둔화와 같은 말은 아니라는 것이 노무라의 판독이다. 기대치의 문제와 성장의 문제를 구분하라는 뜻이다.
둘째, 데이터센터 operator의 financing 우려다. CoreWeave의 채권 등을 둘러싸고 operator의 자금 조달이 흔들리면 수요 전체가 흔들린다는 우려가 있다. 노무라의 반론은 자산의 이전 가능성이다. 이미 지어진 데이터센터와 설치된 GPU, 장비는 다른 operator가 인수해 사용할 수 있기 때문에, 개별 operator의 리스크가 전체 수요로 번지는 경로는 제한적이라는 것이다. 빌린 돈으로 지은 건물이라도, 건물과 장비 자체는 남는다.
셋째, 중국 CXMT의 4F2 진전이다. 더 촘촘한 DRAM 셀 구조에서의 진전 소식은 지난주 메모리 매도세의 방아쇠 중 하나였다. 노무라는 CXMT의 4F2 전환에 대한 우려가 과도하다고 봤다. 셀 구조의 진전과, 수율을 갖춘 양산, 그리고 까다로운 고객 인증을 통과한 공급 사이에는 긴 거리가 있다는 판단과 같은 맥락이다.
여기에 더해 노무라는 삼성전자와 SK하이닉스가 Anthropic 투자에 참여하는 것을 긍정적으로 평가했다. 수요 기업과의 관계가 단순한 공급 계약을 넘어 지분으로 연결되는 움직임으로 읽은 것이다.
다만 노무라는 단서를 분명히 남겼다. 데이터센터 투자 계획이 반복적으로 삭감되거나, 자금이 이미 조달된 funded project까지 크게 지연된다면 이 전망은 다시 검토해야 한다는 것이다. 즉 리포트의 리스크는 수요가 사라지는 시나리오가 아니라, 확정된 프로젝트가 늦어지는 시나리오에 걸려 있다. 이 구분은 뒤에 Chase's Take에서 다시 다룬다.
그리고 목표주가를 다시 보자. 노무라는 삼성전자 670,000원, SK하이닉스 4,700,000원을 유지했다. 10월 20일 참고 가격 약 210,000원과 약 1,210,000원 기준 상승 여력은 각각 약 +219%, 약 +288%다. 목표주가를 올리지 않았는데도 괴리가 이 정도라는 것은, 가격이 전망에서 멀어진 것이지 전망이 가격을 쫓아간 것이 아니라는 뜻이다. 모건스탠리가 지난주 메모리를 valuation trap이라 부르고 골드만삭스가 같은 주에 매수를 유지한 데 이어, 노무라까지 공급 부족의 기간을 2028년으로 못 박았다. 세 하우스의 공급 판단은 수렴한다. 갈리는 것은 그 이익에 얼마의 가격을 붙일 것인가뿐이다.
Episode 3: 국내 목표주가와의 괴리, 그리고 10월 21일 아침의 가격
노무라의 숫자를 국내 증권가와 나란히 놓으면 괴리는 더 선명해진다. 머니투데이 10월 21일 보도에 따르면 미래에셋증권은 삼성전자 400,000원, SK하이닉스 3,100,000원의 목표주가를 유지하고 있고, 메리츠증권은 10월 12일 SK하이닉스 목표주가를 310만원에서 320만원으로 올렸다 (Economist).
표로 정리하면 이렇다. 삼성전자 목표주가는 노무라 670,000원 대 미래에셋 400,000원이다. SK하이닉스는 노무라 4,700,000원 대 미래에셋 3,100,000원, 메리츠 3,200,000원이다. 같은 기업의 같은 12개월을 보면서 목표주가가 1.5배 이상 벌어져 있다. 이 괴리는 분석의 정밀도 차이가 아니라 가정의 차이다. 메모리 가격의 고원이 몇 년 지속되는가, 그리고 그 이익에 어떤 멀티플을 적용하는가 — 두 개의 가정에서 갈린 숫자다. 노무라의 가정은 명확하다. 부족은 2028년까지 가고, 칩메이커의 net cash는 2조 달러까지 쌓인다. 그 가정 위에서는 현재 가격이 아니라 국내 목표주가 쪽이 보수적으로 보인다.
시장의 단기 답은 일단 반등이었다. 10월 21일 오전 9시 46분(KST) 기준 삼성전자는 222,500원으로 +5.20%, SK하이닉스는 1,303,000원으로 +6.54% 올랐다. 다만 두 종목 모두 10월 8일의 수준 — 삼성전자는 260,000원대, SK하이닉스는 168만원대 — 에는 아직 미치지 못한다. 지난주의 하락이 남긴 간격은 하루의 반등으로 메워지지 않았다.
정리하면 이렇다. 노무라 리포트의 새로움은 목표주가의 크기보다 논리의 순서에 있다. 데이터센터 GW가 먼저 오고, AI 매출 궤적이 그 다음에 오고, 칩메이커의 현금이 마지막에 온다. 세 숫자가 모두 같은 방향을 가리킬 때 "공급 부족 2028년까지"는 슬로건이 아니라 계산의 결과가 된다. 반대로 이 논리가 깨지는 조건도 리포트 안에 적혀 있다. 투자 계획의 반복적인 삭감, 그리고 funded project의 큰 지연이다. 앞으로 확인할 것은 목표주가가 아니라 이 두 가지 단서가 현실이 되는지 여부다.
Chase's Take
STA와 physical design 현장에서 일하는 사람으로서, 나는 이 리포트에서 목표주가보다 31.5 GW라는 숫자를 먼저 본다. 데이터센터 capacity는 보도자료로 늘릴 수 있는 숫자가 아니다. 전력과 부지와 장비가 실제로 확보돼야 GW가 된다. 그리고 그 GW가 서버로 채워지는 순간, 메모리 content는 협상의 대상이 아니라 설계의 입력값이 된다. 서버당 DRAM 용량과 GPU당 HBM 용량은 보드가 설계되고 인증이 끝나면 분기 단위로 바뀌지 않는다.
HBM qualification이 왜 공급을 느리게 만드는지는 업계 안에서는 상식에 가깝다. HBM은 고객의 플랫폼에서 인증을 통과해야 하고, DRAM 공급은 신규 fab과 공정 전환의 속도에 묶여 있다. 수요가 한 분기에 뛰어도 공급 곡선은 그 속도를 따라오지 못한다. 노무라가 말하는 bottleneck의 지속은, 이 현장의 시간 감각과 크게 다르지 않다.
두 번째로 주목한 것은 net cash 곡선이다. 9개 칩메이커의 합산 net cash가 2,820억 달러에서 2028년 말 약 2조 달러로 간다는 전망이 맞는다면, AI 인프라의 가격 결정권은 operator가 아니라 supplier 쪽에 있다. 현금이 쌓이는 쪽이 가격을 정한다. CoreWeave 같은 개별 operator의 financing 리스크를 노무라가 제한적으로 보는 이유도 여기에 닿아 있다. 건물과 GPU는 남고, 남는 자산을 쓸 수 있는 다음 operator는 존재한다.
내가 보는 진짜 리스크는 노무라가 단서로 남긴 그 지점이다. 수요가 사라지는 것이 아니라, 돈이 이미 조달된 프로젝트가 늦어지는 것이다. 프로젝트가 지연되면 GW의 현실화 시점이 밀리고, 메모리 수요의 시점도 함께 밀린다. 부족이 사라지는 것이 아니라 부족의 달력이 바뀌는 리스크다. 그래서 앞으로 내가 확인할 것은 세 가지다. 2027년 31.5 GW라는 추적이 다음 리포트에서 유지되는지, funded project의 지연 보도가 반복되는지, 그리고 국내 목표주가와 노무라 목표주가 사이의 간격이 어느 쪽으로 좁혀지는지다. 공급에 대한 세 하우스의 수렴이 맞다면, 간격은 결국 실적이 메울 것이다.
FAQ
노무라 리포트의 핵심 결론은 무엇인가?
메모리 수요 증가율이 최소 2028년까지 공급 증가율을 앞지르고 공급 bottleneck이 지속되며, 가격 환경이 메모리 제조사에 우호적으로 유지된다는 것이다. 노무라는 삼성전자와 SK하이닉스에 매수 의견을 유지하고 두 종목을 주목할 종목으로 꼽았다. 원문은 고객 전용이라 2차 보도 기준으로 정리했다.
노무라의 삼성전자·SK하이닉스 목표주가는 얼마인가?
삼성전자 670,000원, SK하이닉스 4,700,000원으로, 인상한 것이 아니라 유지한 수치다. 10월 20일 참고 가격인 약 210,000원과 약 1,210,000원 기준 상승 여력은 각각 약 +219%와 약 +288%다. 국내 미래에셋증권의 목표주가(삼성전자 400,000원, SK하이닉스 3,100,000원)와는 큰 간격이 있다.
노무라가 시장 우려를 과도하다고 본 근거는 무엇인가?
세 가지다. OpenAI와 Anthropic의 합산 매출이 3분기에 전년 동기 대비 +507%로 추정돼 AI 매출 둔화 우려와 간격이 있고, 이미 지어진 데이터센터와 GPU는 다른 operator가 인수해 쓸 수 있어 개별 operator의 financing 리스크가 제한적이며, CXMT의 4F2 전환 우려도 과도하다는 것이다. 칩메이커 9개사의 합산 net cash가 2028년 말 약 2조 달러에 이를 것이라는 전망도 근거로 제시됐다.
이 전망이 깨지는 조건은 무엇인가?
노무라 스스로 단서를 달았다. 데이터센터 투자 계획이 반복적으로 삭감되거나, 자금이 이미 조달된 프로젝트까지 크게 지연되면 전망을 다시 검토해야 한다는 것이다. 따라서 앞으로 확인할 지표는 2027년 신규 데이터센터 capacity 추정치(현재 31.5 GW)의 유지 여부와 대형 프로젝트의 지연 여부다.
본 글은 정보 제공 목적이며 투자 조언이 아닙니다. 인용된 리포트 수치는 2차 보도 기준이며 원문을 직접 확인하지 못했습니다. 투자 결정은 본인의 판단과 책임 하에 하시기 바랍니다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


