 VLSI Korea
마켓 불레틴: 노트북 패널의 10%를 넘은 OLED — 출하 490만 대, 한 공급사가 70% 이상을 쥐다
노트북용 OLED 출하가 2026년 3분기 490만 대에 이를 것으로 예상되며 1년여 만에 두 배 이상 늘고, OLED 비중은 노트북 패널의 10%를 넘는다. 한 공급사가 70% 이상을 공급하는 집중 리스크를 분석한다.


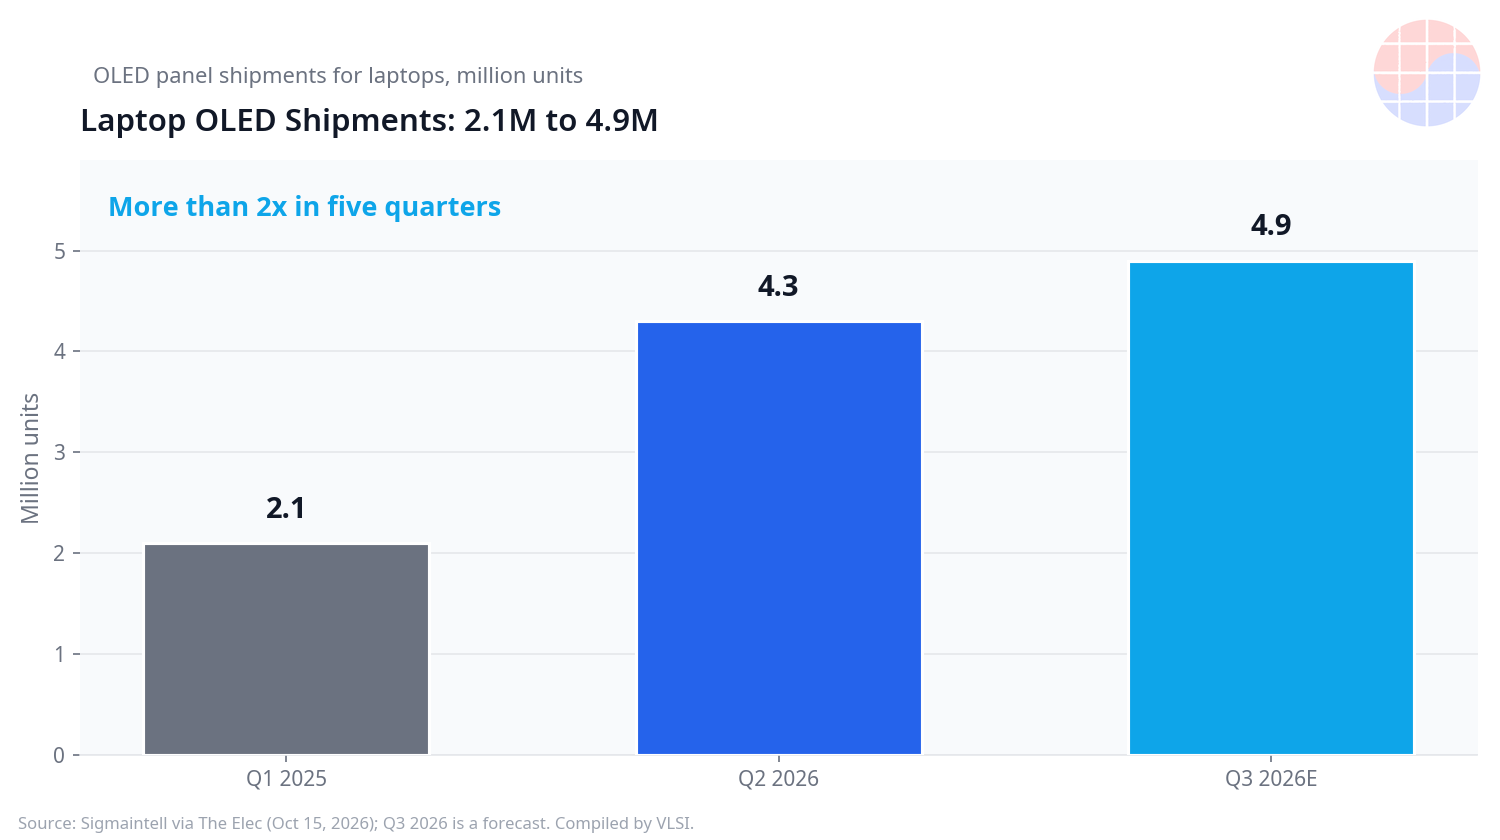
OLED는 프리미엄 노트북의 옵션을 넘어 물량 패널이 되기 시작했다. 노트북용 OLED 패널 출하는 2025년 1분기 210만 대에서 2026년 2분기 430만 대로 두 배 이상 늘었고, 2026년 3분기에는 490만 대에 이를 것으로 예상된다. 이에 따라 OLED 비중은 2026년 하반기 전체 노트북 패널의 10%를 넘어설 전망이다 (Sigmaintell, 2026년 10월 15일). 성장의 이면에는 집중 문제가 있다. 삼성디스플레이가 주요 노트북 브랜드 OLED 패널의 70% 이상을 공급하면서, PC 제조사들은 중국 업체를 두 번째 공급처로 인증하기 시작했다 — 스마트폰 OLED 시장을 바꾼 것과 같은 패턴이다.
Key Highlights
- 한 분기에 490만 대: 노트북 OLED 출하는 2025년 1분기 210만 대에서 2026년 2분기 430만 대로 늘었고 3분기 490만 대가 예상되며, 노트북 패널 내 OLED 비중은 2026년 하반기 10% 초과가 전망된다 (The Elec, 2026년 10월 16일).
- 한 공급사가 70% 이상: 삼성디스플레이는 주요 노트북 브랜드 OLED 패널의 70% 이상을 공급한다. 에이서는 약 75%를 삼성디스플레이에서 받고, 레노버·HP·에이수스도 삼성디스플레이를 주 공급사로 둔다 (OLED-Info, 2026년 10월 16일).
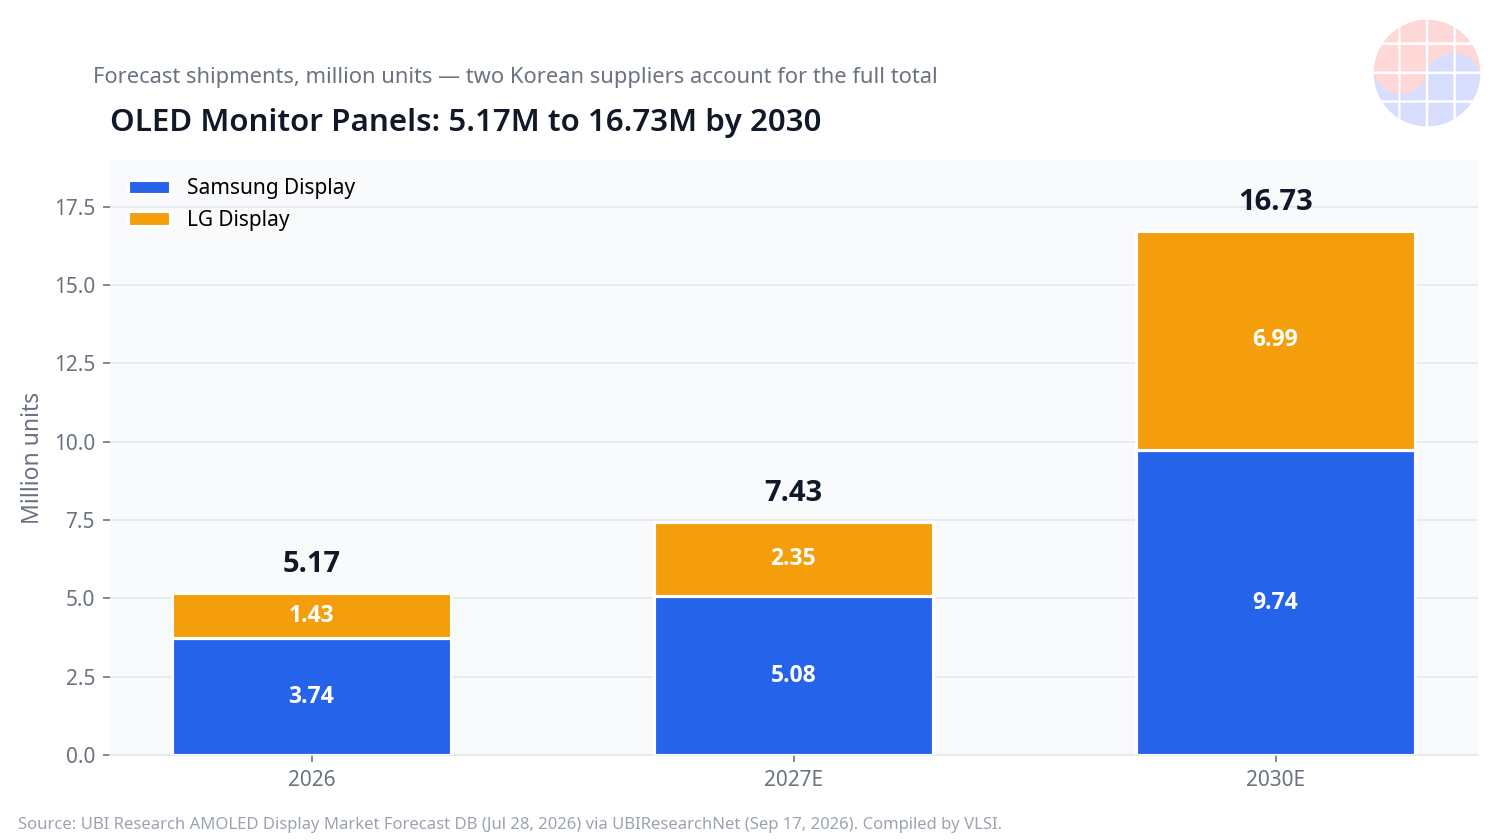
- 모니터가 다음 성장축: OLED 모니터 패널 출하는 2026년 517만 대, 2027년 743만 대(전년 대비 44% 증가), 2030년 1,673만 대로 전망된다 — 2026년의 3.2배이며, 전망상 전량을 삼성디스플레이(2026년 374만 대)와 LG디스플레이(143만 대)가 나눈다 (UBI Research, 2026년 9월 17일).
- 스마트폰은 집중의 다른 얼굴: 스마트폰·폴더블 OLED 출하는 2026년 3분기 총 1억 9,485만 대로 전 분기 대비 5.6% 감소했다. 삼성디스플레이는 7.8% 늘어난 9,135만 대(점유율 46.9%), LG디스플레이는 51.1% 늘어난 2,305만 대(11.8%)를 기록했고, 중국 업체 합산은 24.4% 줄어든 8,045만 대(41.3%)였다 (UBI Research, 2026년 10월 12일).
- 기술 구성의 장기 이동: 노트북 패널에서 비정질실리콘 LCD 비중은 2024년 약 79%에서 2030년 약 48%로 낮아지고, 같은 기간 OLED는 약 20%, 옥사이드 LCD는 약 29%까지 높아질 전망이다 (Sigmaintell, The Elec 경유).
Market Update
노트북의 이동은 신기함이 아니라 사양이 이끈다. OLED는 백라이트 유닛 없이 더 얇은 상판, 더 높은 명암비, 더 빠른 응답속도를 제공하며, 가격 격차가 좁혀지면서 플래그십 크리에이터 모델을 넘어 주류 라인업으로 내려왔다. 레노버, HP, 에이수스는 2026년 각사 노트북의 10% 이상에 OLED를 탑재할 것으로 예상된다. 패널 종류가 카테고리의 10%를 넘는 순간, 조달은 더 이상 틈새 품목을 다루는 일이 아니다.
| 기존 / 이전 | OLED / 2026년 | |
|---|---|---|
| 노트북 OLED 출하 | 210만 대 (2025년 1분기) | 430만 대 (2026년 2분기), 490만 대 예상 (3분기) |
| 노트북 패널 내 OLED 비중 | 2025년 초 한 자릿수 초반 | 2026년 하반기 10% 초과, 2030년 약 20% 전망 |
| 주요 브랜드 주 공급사 | 분산된 LCD 공급 | 삼성디스플레이 70% 이상, 에이서는 약 75% |
| 두 번째 공급처 | 틈새 물량이라 필요성 낮음 | 레노버는 BOE·에버디스플레이 추가, HP는 에버디스플레이, 에이수스는 삼성·BOE·에버디스플레이 병용 |
| 모니터 OLED (별도 카테고리) | 프리미엄 게이밍 틈새 | 2026년 517만 대 전망, 2030년 1,673만 대 |
출하·점유율·소싱: Sigmaintell (The Elec 2026년 10월 15~16일, OLED-Info 10월 16일 경유). 모니터 전망: UBI Research (2026년 9월 17일). 2026년 3분기 노트북 수치와 2030년 수치는 실적이 아닌 전망이다.
모니터 시장은 가격이 계속 내려갈 때 노트북 OLED가 어디까지 갈 수 있는지를 보여준다. 삼성디스플레이는 QD-OLED 모니터 패널 누적 출하가 2026년 3월 500만 대를 넘었다고 밝혔다 — 첫 100만 대까지는 2024년 5월까지 걸렸고, 이후 400만 대는 2년이 채 안 돼 출하됐다 (삼성디스플레이 발표, VideoCardz 경유, 2026년 4월 9일). 반면 스마트폰은 3분기가 조정 분기였다. 스마트폰·폴더블 OLED 전체 출하는 전 분기 대비 5.6% 줄었고, 중국 업체가 상반기 강세 뒤 조정받는 사이 한국 공급사가 Apple과 삼성전자 신제품 물량으로 다시 선두를 되찾았다. 대조가 중요하다 — IT 패널은 구조적 채택 단계에 있고, 폰 패널은 점유율과 재고의 단계에 있다.
VLSI's View
집중은 먼저 온 대가다. 삼성디스플레이가 주요 브랜드 노트북 OLED의 70% 이상을 쥔 것은, 경쟁사가 폰 패널에 집중하는 동안 IT용 리지드·하이브리드 OLED를 키웠기 때문이다. 이는 단순한 생산능력이 아니라 수율과 인증의 리드다. 노트북 패널은 더 크고 제품 수명이 길며 모델별로 사양이 정해지므로, 두 번째 공급처는 구매주문서만으로 켜지지 않는다.
두 번째 공급처는 점유율보다 가격을 먼저 바꾼다. BOE는 2026년 2분기 B16 라인 양산을 시작했고, 비전옥스는 3분기 노트북용 플렉시블 OLED 생산을 시작했으며, TCL CSOT는 3분기 잉크젯 프린팅 모니터 패널 출하를 시작해 4분기 노트북 양산을 계획하고 있다. 인증된 물량이 소량이라도 레노버·HP·에이수스에 협상력을 준다 — 첫 효과는 삼성디스플레이의 점유율이 아니라 가격 결정력에서 나타난다.
한국에는 IT OLED라는 두 번째 디스플레이 프랜차이즈가 생겼다. 모니터 전망에서 삼성디스플레이와 LG디스플레이 합산은 2026년 517만 대 전량, 2030년 1,673만 대 전량과 같다. 한국은 LCD 물량전에서 규모에 밀렸지만, IT용 OLED 경쟁은 탠덤 구조, 옥사이드 백플레인, 번인 관리처럼 파운드리의 수율 학습과 닮은 공정 노하우가 쌓이는 영역이다.
Chase's Take: 칩 설계에서 어떤 블록이 면적의 10%를 넘으면 그때부터는 최적화 대상이 아니라 플로어플랜의 제약이 된다. 노트북 OLED도 같은 선을 넘었다. PC 제조사들의 질문은 이제 OLED를 쓸 것인가가 아니라, 단일 장애점 없이 어떻게 조달할 것인가다. LCD 제조사들이 마주한 문제보다는 건강한 문제지만, 그래도 문제이며 — 그 문제를 함께 풀어주는 공급사가 다음 성장 구간을 가져갈 것이다.
Outlook
- 4분기 노트북 인증: BOE·비전옥스·TCL CSOT 물량이 샘플에서 실제 출하 노트북으로 넘어가는지가 두 번째 공급처의 속도를 결정한다.
- 8.6세대 라인: 더 큰 기판은 14~16인치 패널 원가를 낮춘다. 신규 IT OLED 라인의 램프 시점과 수율이 2027년 가격 곡선을 정한다.
- 모니터 후속 확인: 2027년 모니터 출하가 743만 대 전망(44% 증가)을 따라가면, 폰 OLED가 약해도 IT OLED 수요는 빠듯하게 유지된다.
- 스마트폰 반등 점검: 4분기 스마트폰 OLED는 iPhone Pro 물량과, 3분기 24.4% 줄어든 중국 업체의 재고 회복에 달려 있다.
FAQ
2026년 노트북은 OLED 패널을 얼마나 쓰나? 노트북 OLED 출하는 2026년 2분기 430만 대였고 3분기 490만 대가 예상되며, 2025년 1분기 210만 대에서 늘었다. OLED 비중은 2026년 하반기 노트북 패널의 10%를 넘을 전망이다 (Sigmaintell, 2026년 10월).
노트북 OLED 패널은 누가 공급하나? 삼성디스플레이가 주요 노트북 브랜드 OLED 패널의 70% 이상을 공급하며, 에이서 물량의 약 75%도 맡는다. 레노버·HP·에이수스는 BOE와 에버디스플레이를 추가 공급사로 키우고 있다 (Sigmaintell, 2026년 10월).
OLED 모니터 시장은 얼마나 커지나? OLED 모니터 패널 출하는 2026년 517만 대, 2027년 743만 대, 2030년 1,673만 대로 전망되며, 전망상 삼성디스플레이와 LG디스플레이가 나눈다 (UBI Research, 2026년 9월).
PC 제조사들은 왜 중국 OLED 공급사를 추가하나? OLED 채택이 늘수록 단일 공급사 집중은 물량과 가격 리스크를 키운다. 중국 업체들이 IT용 플렉시블·잉크젯 OLED를 늘리면서 브랜드들은 두 번째 공급처와 가격 협상력을 확보하고 있다 (The Elec, 2026년 10월).
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


