 VLSI Korea
Positron AI 심층 분석: 50억 달러 밸류에이션과 LPDDR5X 메모리 중심 추론 칩 Atlas·Asimov
Positron AI는 왜 50억 달러인가. 2026년 9월 8억 7,500만 달러 Series C, Oracle에 배치된 Atlas 50랙, HBM 대신 LPDDR5X를 쓰는 Asimov의 설계와 50억 달러가 성립할 조건을 해부한다.


30초 요약
Positron AI의 기업가치가 50억 달러인 이유는 투자자가 하나의 구체적인 주장을 사고 있기 때문이다. AI 추론의 병목은 연산이 아니라 메모리이며, 부족한 HBM 대신 저렴한 LPDDR5X를 중심으로 설계한 칩이 GPU보다 토큰당 비용과 전력을 낮출 수 있다는 주장이다. 이 밸류에이션은 소문이 아니다. Positron은 2026년 9월 10일 8억 7,500만 달러 규모의 Series C 및 Series C-1 조달을 발표했고, post-money 밸류에이션은 50억 달러였다. 이는 불과 7개월 전인 2026년 2월, 2억 3,000만 달러 Series B의 post-money 10억 6,000만 달러에서 약 4.7배 오른 수치다. 원화로 환산하면 50억 달러는 이 글에서 사용하는 환율(1달러=1,400원) 기준 약 7조 원이다.
이 회사는 이미 제품을 출하하고 있다. 1세대 추론 시스템 Atlas는 Oracle Cloud Infrastructure에 50개 이상의 랙이 배치됐고, 파트너 Parasail이 그 용량으로 추론 서비스를 운영한다. 공개된 Atlas 실사용 고객에는 Jump Trading과 i3d.net도 있다. 그러나 50억 달러의 대부분을 정당화해야 할 제품은 아직 출하되지 않았다. TSMC N3P 공정 기반 custom ASIC인 Asimov는 2026년 말 tape-out, 2027년 하반기 양산이 목표이며, 핵심 효율 수치는 양산 실리콘이 아니라 cycle-accurate simulation에서 나온 값이다.
이 간극이 이 글의 핵심이다. Atlas는 Positron이 실제 데이터센터에서 추론 하드웨어를 만들고 배치하고 운영할 수 있음을 증명한다. Asimov는 같은 팀이 memory-first 아키텍처 — 칩당 288GB~2,304GB의 LPDDR5X, 설계 목표 기준 90% 이상의 실현 메모리 대역폭, 칩당 약 400W, HBM과 CoWoS에 대한 의존 없음 — 를 50억 달러 밸류에이션을 뒷받침할 사업으로 바꿀 수 있다는 베팅이다. Asimov가 일정대로 나오고 시뮬레이션상의 토큰당 비용 우위가 실제 워크로드에서도 유지되면 이 가격은 이른 가격이 될 수 있다. 반대로 tape-out, 수율, 인증, 소프트웨어 채택 중 하나라도 밀리면 이 가격 아래에는 현재 매출이 거의 없다. Positron은 매출이나 연간 환산 run rate를 공개하지 않았다.
| 항목 | 내용 |
|---|---|
| 설립 | 2023년 — 본사 미국 네바다주 리노 |
| 최신 라운드 | Series C 및 C-1, 2026년 9월 10일 — 8억 7,500만 달러, post-money 밸류에이션 50억 달러 |
| 직전 라운드 | Series B, 2026년 2월 — 2억 3,000만 달러, post-money 밸류에이션 10억 6,000만 달러 |
| 누적 공개 조달액 | 약 11억 8,000만 달러 |
| 출하 중인 제품 | Atlas, FPGA 기반 추론 시스템 — Oracle Cloud Infrastructure에 50랙 이상 배치 |
| 다음 칩 | Asimov, TSMC N3P 커스텀 ASIC — 2026년 말 테이프아웃, 2027년 하반기 양산 목표 |
| Asimov 설계 목표 | 칩당 LPDDR5X 288GB–2,304GB, 실효 메모리 대역폭 2.76 TB/s, 칩당 약 400W |
Background: 추론 하나만 보고 만든 3년차 회사
Positron AI는 2023년 설립됐고 본사는 미국 네바다주 Reno에 있다. 공동 창업자는 CTO Thomas Sohmers와 Chief Scientist Edward Kmett로, 두 사람 모두 이전에 AI 추론 스타트업 Groq에서 일했다. 이후 Lambda에서 COO 겸 클라우드 책임자를 지낸 Mitesh Agrawal이 CEO로 합류해 상업화를 이끌었다. 창업 기술팀은 범용 GPU 설계가 아니라 추론에서 왔고, CEO는 연구실이 아니라 AI compute를 팔고 운영하던 자리에서 왔다.
Positron은 frontier 모델 학습을 노리지 않는다. 학습은 대형 GPU 클러스터와 성숙한 소프트웨어 스택이 지배하는 연산 밀도 경쟁이다. 학습된 모델을 사용자와 agent, copilot, 검색, 트레이딩, 미디어 생성에 실제로 돌리는 추론은 다른 문제다. 추론은 계속 돌아가고, 토큰 단위로 돈을 받으며, 메모리 용량·메모리 대역폭·전력이라는 세 가지 제약이 동시에 조여 온다. 메모리 용량은 어떤 모델이 들어가고 context와 KV cache를 얼마나 담을 수 있는지를 정한다. 메모리 대역폭은 토큰 생성 속도를 정한다. 전력은 데이터센터가 실제로 켤 수 있는 용량을 정한다. 전력 한도가 고정된 시설은 켤 수 없는 peak FLOPS로 돈을 벌지 않는다. 그 한도 안에서 전달한 토큰으로 돈을 번다.
Atlas는 custom ASIC에 수년과 수억 달러를 쓰기 전에 시장부터 확보하려는 설계였다. Atlas는 FPGA 기반 추론 시스템으로, 미국에서 제작되고, 고객이 기존 소프트웨어 흐름을 크게 바꾸지 않고 배치할 수 있는 appliance 형태로 공급된다. Positron은 약 18개월 만에 Atlas를 시장에 냈고, air-cooled 방식과 일반적인 랙 전력 범위에서의 운용을 내세운다. Atlas는 custom 실리콘이 존재하기 전에 유료 배치, 운영 데이터, 고객 피드백을 회사에 안겼다.
자금 조달 이력은 그 증거가 얼마나 빠르게 재평가됐는지를 보여준다. Positron은 2,350만 달러 seed, 2025년 7월 5,160만 달러 Series A, 2026년 2월 post-money 10억 달러를 넘긴 2억 3,000만 달러 Series B, 그리고 2026년 9월 post-money 50억 달러의 8억 7,500만 달러 Series C/C-1을 조달했다. 공개된 누적 조달액은 약 11억 8,000만 달러다. 9월 라운드는 pre-money 35억 달러의 Series C 3억 7,500만 달러와 최대 5억 달러의 Series C-1로 나뉘었고, NEA, Atreides Management, Valor Equity Partners, Andra Capital, SemiAnalysis Capital, Jim Clark가 공동 리드했으며 Qatar Investment Authority, Cisco Investments, Naver Ventures 등이 추가로 참여했다.
Business Deep Dive: Positron은 실제로 무엇을 파는가
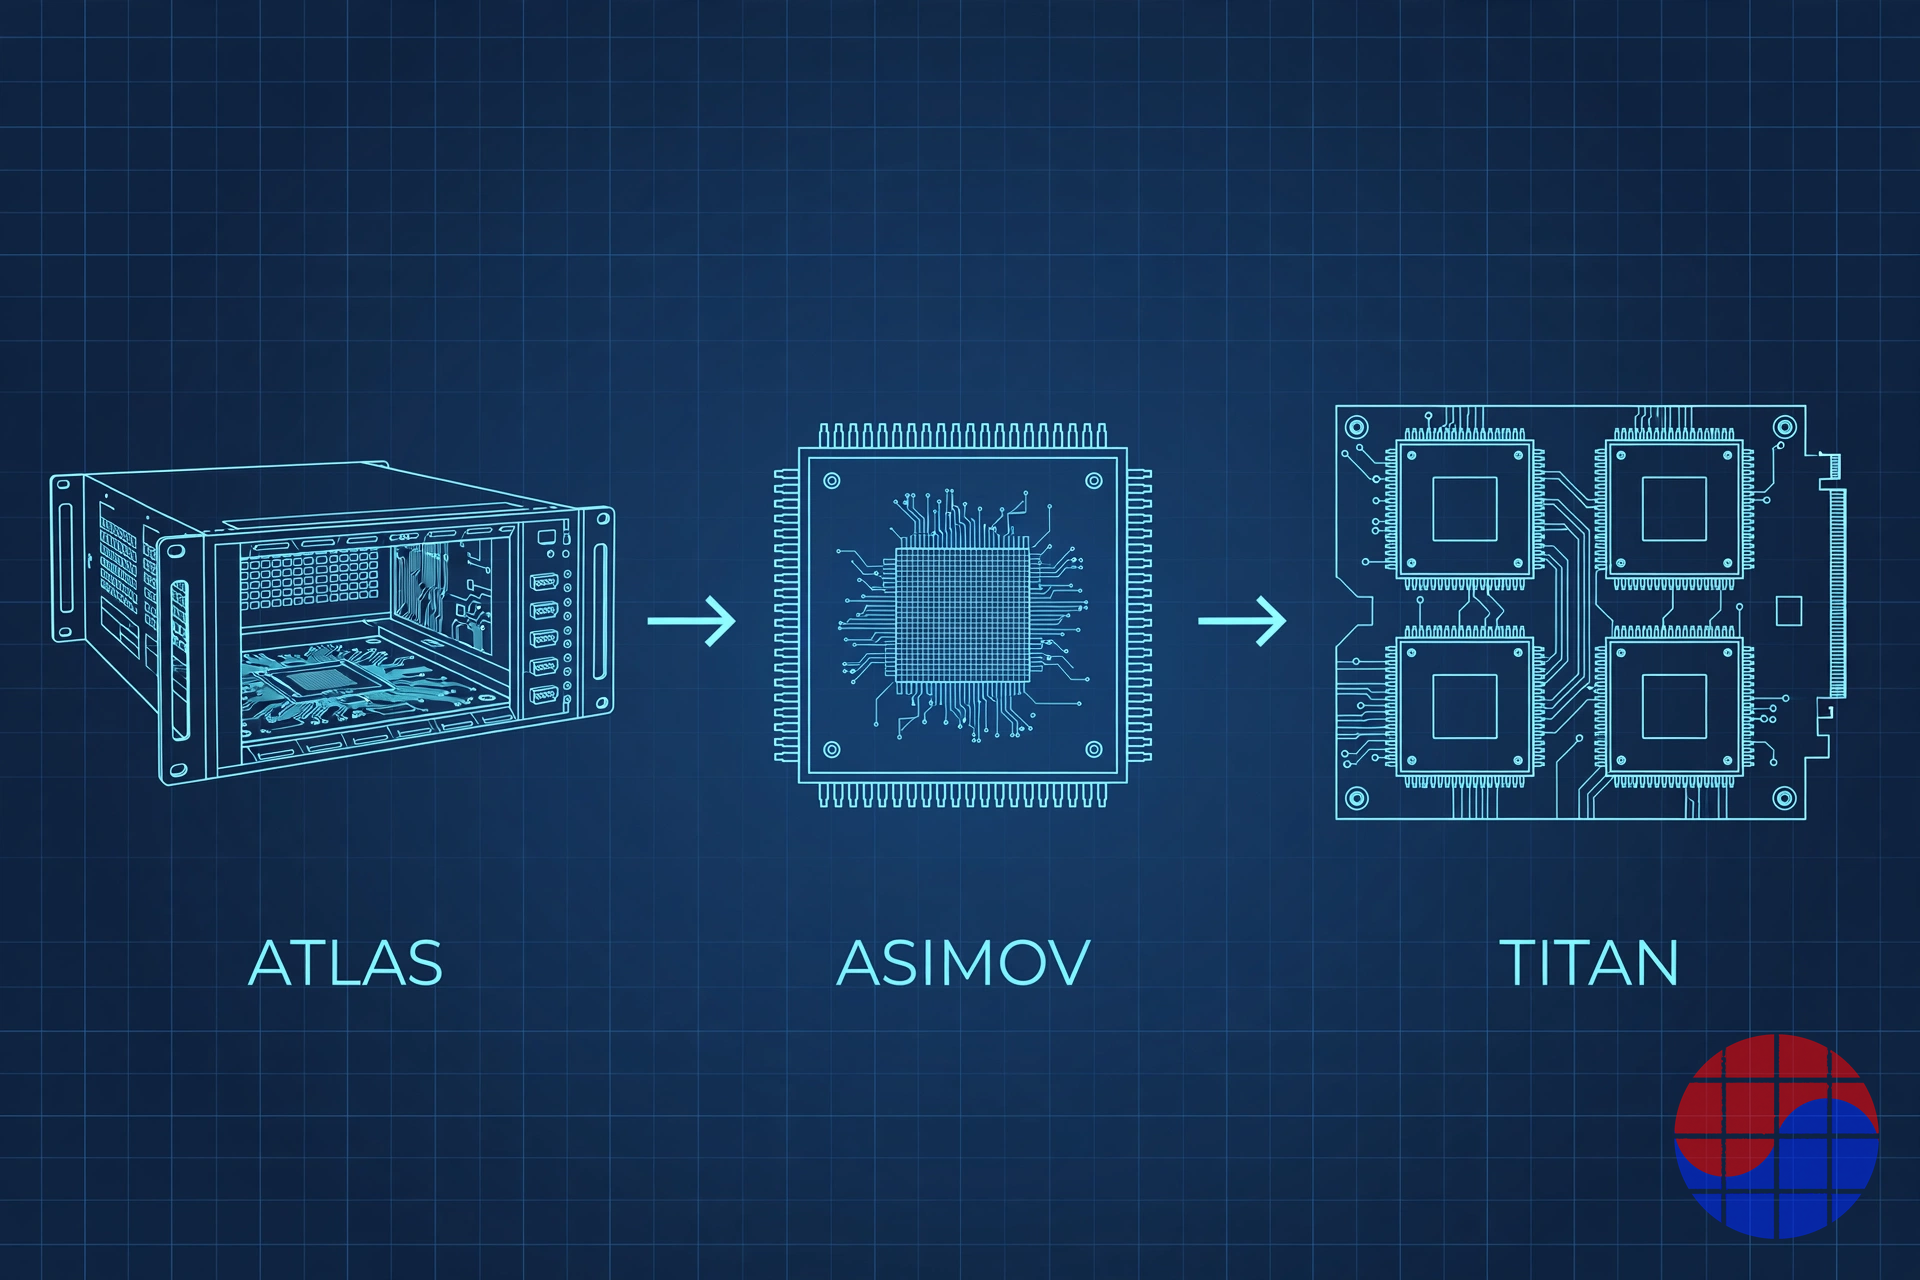
제품 사다리: 오늘의 Atlas, 다음의 Asimov와 Titan
Positron은 칩 로드맵이 아니라 추론 시스템을 판다. Atlas는 출하 중인 1세대, Asimov는 차세대 custom ASIC, Titan은 Asimov 4~8개를 한 노드에 넣은 시스템이다. Positron은 Titan이 단일 노드에서 16조 개를 넘는 파라미터의 모델과 1,000만 토큰이 넘는 context window를 목표로 설계됐다고 밝힌다. 이는 매우 큰 모델과 long-context, agentic 워크로드용 설계 목표이지, 모든 고객이 오늘 그 규모를 필요로 한다는 주장이 아니다.
사업 모델은 하드웨어를 따른다. Positron은 고객이 직접 통합해야 하는 부품을 파는 것이 아니라, 클라우드 사업자, neocloud, 트레이딩 회사, 호스팅 사업자가 바로 운영에 넣을 수 있는 완성된 추론 용량을 공급한다. Oracle 배치가 그 모델을 보여준다. Atlas 랙이 Oracle Cloud Infrastructure 안에 들어가고, Parasail이 그 용량으로 추론 서비스를 돌린다. Jump Trading은 다른 의미에서 중요하다. 처음에는 Atlas 고객으로 들어왔다가 이후 Series B 공동 리드가 됐다. 고객이 투자자가 된 것이 큰 매출을 증명하지는 않지만, 제품을 직접 운영해 본 쪽이 돈을 낸 신호는 슬라이드 속 로고보다 강하다.
Memory-first 아키텍처를 엔지니어링 언어로 풀면
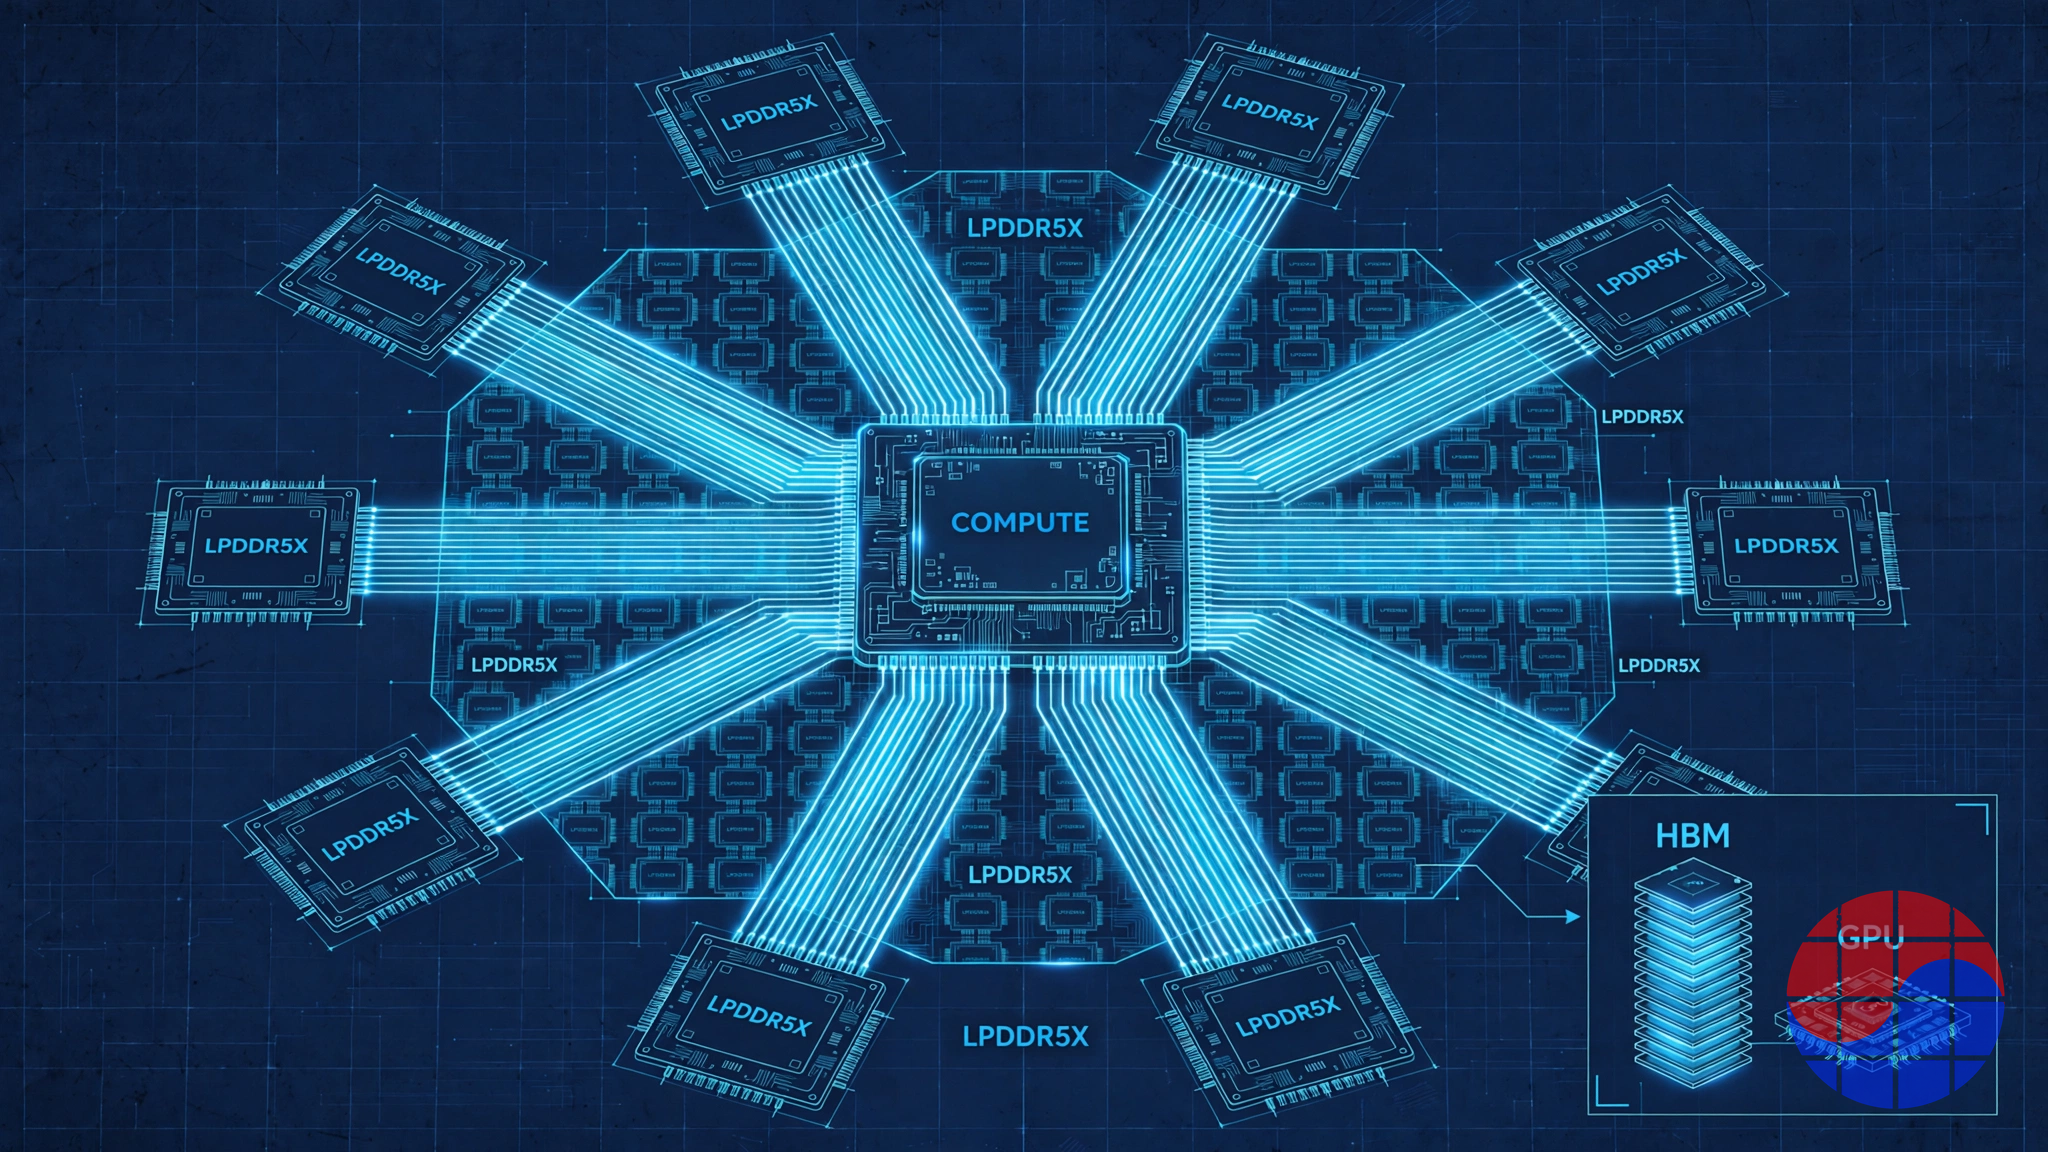
대부분의 AI 가속기는 연산에서 출발해 가장 빠른 메모리를 붙인다. 그 메모리가 HBM이다. HBM은 프로세서 가까이에 적층한 DRAM으로, CoWoS 같은 첨단 패키징을 통해 공급된다. Peak 대역폭은 매우 높지만 비싸고 패키지당 용량이 제한되며 공급망이 집중돼 있다. Positron은 설계 순서를 뒤집는다. Transformer 추론은 종종 memory-bound라는 관찰에서 출발한다. 시스템은 peak 연산 속도로 계산하는 시간보다 가중치와 activation, KV cache를 옮기는 데 더 많은 시간을 쓴다.
그래서 Asimov는 HBM 대신 commodity LPDDR5X, 즉 휴대폰과 노트북에 들어가는 등급의 메모리를 쓴다. Trade-off는 명확하다. LPDDR5X는 핀당 대역폭이 HBM보다 훨씬 낮으므로 Positron은 많은 채널을 묶어 계속 바쁘게 돌려야 한다. 대신 칩당 훨씬 많은 용량을 붙일 수 있고, HBM과 CoWoS 병목을 피할 수 있으며, 더 깊고 저렴한 메모리 공급 기반을 쓸 수 있다. 공개된 Asimov 목표 사양은 칩당 288GB~2,304GB 메모리, 2.76TB/s의 실현 가능 메모리 대역폭, PCIe Gen6와 CXL 지원, air-cooling을 지원하는 약 400W의 전력 범위다. 그 많은 LPDDR를 연결하기 위해 Positron은 Credo와 함께 개발한 Weaver memory gearbox chiplet을 포함한 chiplet 기반 memory fan-out 방식을 쓴다.
핵심 기술 주장은 활용률이다. Positron은 자사 memory-first 시스템이 가용 메모리 대역폭의 90% 이상을 실현할 수 있고, Atlas는 최대 93% 활용률로 설명돼 왔다고 말한다. 반면 GPU 추론 워크로드는 실제 서빙 조건에서 peak HBM 대역폭의 훨씬 작은 비율만 실현한다는 것이 일반적인 설명이다. 그래서 단순한 peak 대역폭 비교는 오해를 부른다. GPU는 훨씬 큰 peak를 광고하면서도 특정 모델에서는 접근 패턴과 batching, cache 동작 때문에 그 peak에 닿지 못할 수 있다. Positron의 주장은 LPDDR가 HBM보다 빠르다는 것이 아니다. 균형 잡힌 아키텍처가 더 작고 저렴한 대역폭 풀에서 더 많은 비율을 뽑아내면서, 모델과 context를 훨씬 많이 메모리에 담을 수 있다는 것이다.
전력 주장과 그 근거 수준
Positron은 Atlas가 Nvidia H100 대비 와트당 연산이 약 3배이고, 일부 설명에서는 comparable한 Hopper 시스템보다 토큰 처리량이 70% 이상 높으면서 전력은 약 3분의 2 적다고 주장한다. Asimov에 대해서는 핵심 워크로드에서 Nvidia의 차기 Rubin GPU 대비 와트당 토큰이 5배라는 주장을 냈고, Titan의 simulation 기반 비교는 특정 사용자당 토큰 속도 조건에서 GB300 NVL72 대비 달러당 토큰이 최대 26배로 제시된 바 있다. 이 숫자들을 두 가지 근거 수준으로 나눠 읽어야 한다. Atlas는 출하 중이지만 그 비교는 여전히 회사 보고값이며, 업계가 공통으로 받아들인 독립 벤치마크로 확정된 적이 없다. Asimov는 아직 tape-out 전이므로 그 수치는 simulation에서 나온 설계 목표다. 어느 쪽도 측정된 사실로 써서는 안 된다.
그 할인에도 전력 논리는 상업적으로 성립한다. 기존 데이터센터에는 낮은 랙 밀도로 지어진 air-cooled 용량이 많이 남아 있다. Liquid cooling 개조 없이 배치할 수 있는 시스템은 주소 지정 가능한 설치 기반을 넓힌다. 경쟁 단위도 칩 peak 성능에서 건물이 이미 확보한 메가와트당 전달 토큰으로 바뀐다. 전력이 부족한 운영자가 실제로 사는 지표가 바로 그것이다.
50억 달러가 성립하려면 참이어야 하는 것
8억 7,500만 달러를 조달한 뒤의 post-money 50억 달러는 신규 투자자가 현금이 아니라 미래 시스템 매출을 샀다는 뜻이다. 단순 계산으로 8억 7,500만 달러는 50억 달러의 17.5%지만, 2개 tranche 구조와 증권 조건 때문에 이를 정확한 지분율로 읽어서는 안 된다. 나머지 가치는 Asimov와 Titan이 반복 가능한 대량 시스템 판매로 전환되는 데서 나와야 한다.
그러려면 최소 다섯 가지가 함께 성립해야 한다. 첫째, Asimov가 2026년 말 큰 re-spin 없이 tape-out 해야 한다. 둘째, 2027년 하반기 양산에서 TSMC N3P 기준 사용 가능한 수율과 시스템 인증을 얻어야 한다. 셋째, 시뮬레이션상의 메모리 대역폭 활용률과 와트당 토큰 우위가 선택된 워크로드가 아니라 고객 모델, 양산 batch 크기, latency 목표에서도 나타나야 한다. 넷째, 고객이 고통스러운 소프트웨어 마이그레이션 없이 모델을 돌릴 수 있어야 한다. 추론 구매자는 아키텍처의 우아함이 아니라 전달된 토큰에 돈을 낸다. 다섯째, LPDDR 가격과 공급이 HBM 시스템 대비 비용 논리를 유지할 만큼 우호적인 동안 Positron이 시스템을 대량으로 만들고 지원할 수 있어야 한다.
매출 공개가 빠진 변수다. Positron은 강한 매출 성장을 기대한다고 밝혔고 CEO는 Atlas 거래를 수천만 달러 규모로 설명한 바 있지만, 외부 독자가 주가매출비율을 계산할 수 있는 매출이나 run rate는 공개하지 않았다. 따라서 오늘 Positron의 배수를 말하면 그것은 만들어 낸 숫자다. 정직한 밸류에이션 서술은 더 좁고 더 유용하다. 50억 달러는 2026년 9월 증권의 협상 가격이며, 출하 중인 Atlas 사업과 Asimov에 대한 매우 큰 기대가 이를 뒷받침한다.
Chase's Take
내 판단은 이렇다. Memory-first라는 테제는 실재하고, 밸류에이션은 여전히 증거보다 앞서 있다. 두 문장은 모순이 아니다. 추론 경제는 특히 context window와 reasoning trace, KV cache가 커지면서 raw 연산에서 메모리 용량, 실현 대역폭, 전력 쪽으로 이동하고 있다. LPDDR5X로 HBM과 CoWoS 대기열을 빠져나가는 것은 마케팅식 이름 바꾸기가 아니라 진짜 아키텍처이자 공급망 아이디어다. Atlas를 먼저 FPGA로 만든 순서도 옳았다. Positron은 N3P ASIC에 재무를 걸기 전에 양산 랙에서 배웠다.
그러나 50억 달러가 사는 것은 2026년 10월 현재의 Atlas 사업이 아니다. 2027년 Asimov의 성공적 출시, 그 이후 Titan ramp, 그리고 기본값인 incumbent 소프트웨어 생태계에서 고객이 갈아탈 만큼의 전환을 산다. 일정도 주목할 만하다. 2026년 2월에는 양산이 2027년 초로 논의됐고, 9월 조달에서는 2027년 하반기가 목표가 됐다. 더 정밀해진 계획일 수도 있고 지연일 수도 있지만, tape-out 전 칩에서 시간은 곧 리스크다. 한 분기가 밀릴 때마다 GPU 로드맵과 경쟁 추론 ASIC, hyperscaler의 custom 실리콘에 격차를 좁힐 한 분기가 더 생긴다.
내가 볼 테스트는 또 하나의 시뮬레이션 차트가 아니다. 순서대로 세 가지 운영 사실이다. 일정대로 발표되는 Asimov tape-out, 양산 실리콘에 대한 독립 또는 고객 공개 측정, 그리고 Atlas에 돈을 낸 고객의 Titan 반복 주문이다. 이 세 가지가 오면 50억 달러는 입장료로 보일 것이다. 첫 번째가 밀리면 실망을 흡수할 공개 매출 기반이 없기 때문에 밸류에이션 논의는 즉시 달라진다.
Implications
데이터센터 운영자에게 Positron은 추론 구매를 peak FLOPS나 peak 대역폭이 아니라, 자사 context 길이와 latency 목표에서 실현되는 달러당·와트당 토큰으로 벤치마크하라는 신호다. Long-context와 agentic 워크로드가 커질수록 노드당 메모리 용량 자체도 조달 변수가 된다.
메모리 업계에 Asimov는 HBM 경로 밖의 수요 신호다. LPDDR5X 기반 추론 플랫폼이 규모 있게 성공하면 데이터센터용 commodity DRAM 시장이 커지고, memory fan-out chiplet과 CXL 확장을 둘러싼 새로운 설계 중심이 생긴다. 학습에서 HBM을 대체하지는 않겠지만, 추론 tier가 메모리 경제로 세분될 수 있음을 증명하게 된다.
투자자에게 9월 라운드는 2026년 후반 자본이 어디에 모이는지를 보여준다. 또 하나의 학습 클러스터가 아니라, 학습된 모델을 서빙하는 비용이다. 동시에 이후 모든 추론 칩 주장에 적용할 실사 기준도 정한다. 그 숫자가 출하 실리콘에서 나왔는지 simulation에서 나왔는지, 고객이 돈을 내고 재주문했는지, 양산이 두 분기 밀려도 밸류에이션이 성립하는지를 물어야 한다.
FAQ
Positron AI의 최신 밸류에이션은 얼마이고 언제 정해졌나요?
Positron AI는 2026년 9월 10일 8억 7,500만 달러 규모의 Series C 및 Series C-1 조달을 발표했고, post-money 밸류에이션은 50억 달러였습니다. 직전 라운드는 2026년 2월 2억 3,000만 달러 Series B로, post-money 10억 6,000만 달러였습니다.
Positron AI는 오늘 무엇을 팔고 있나요?
Positron은 1세대 FPGA 기반 AI 추론 시스템 Atlas를 팔고 있습니다. Atlas는 이미 Oracle Cloud Infrastructure에 50개 이상의 랙이 배치됐습니다. 공개된 실사용 고객은 Jump Trading과 i3d.net이며, 파트너 Parasail은 Oracle 용량으로 추론 서비스를 운영합니다.
Asimov는 HBM을 쓰는 GPU와 어떻게 다른가요?
Asimov는 HBM 대신 commodity LPDDR5X를 쓰는 memory-first ASIC입니다. 칩당 288GB~2,304GB 메모리, 설계 목표 기준 90% 이상의 실현 메모리 대역폭, 칩당 약 400W를 목표로 하며 HBM과 CoWoS 공급에 의존하지 않습니다. TSMC N3P로 2026년 말 tape-out, 2027년 하반기 양산이 목표입니다.
Positron의 효율 주장은 독립적으로 검증됐나요?
Positron의 핵심 주장을 확정하는 단일 독립 벤치마크는 공개돼 있지 않습니다. H100 대비 와트당 연산 약 3배 같은 Atlas 비교는 회사 보고값입니다. Rubin 대비 와트당 토큰 5배 같은 Asimov 수치는 tape-out 전 simulation 기반이므로 설계 목표로 읽어야 합니다.
주: 밸류에이션과 조달 수치는 회사가 발표한 2026년 9월 10일 조달 조건이며, 성능 비교는 본문에 표시한 대로 회사 주장 또는 simulation 목표입니다. Positron은 매출을 공개하지 않았습니다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


