VLSI Korea
삼성전기 6.78조 원 투자: AI 기판의 수율과 고객 자금이 만드는 차이
삼성전기의 6.78조 원 FC-BGA 투자와 Ibiden·AT&S 사례를 비교합니다. 기판 면적·양품률·고객 지원금을 매출과 현금흐름으로 연결하는 공개 자료 분석과 재현 가능한 계산입니다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
삼성전기의 6조 7,800억 원 기판 투자는 AI 서버 수요의 크기만 보여주는 발표가 아니다. 고객이 설비투자와 중장기 물량을 함께 지원하는 생산계약에서, 누가 돈을 먼저 내고 어떤 기판을 양품으로 받아 가느냐가 달라지고 있다. 공장을 늘리는 기업의 수익을 읽으려면 투자액보다 이 두 질문이 앞서야 한다.
VLSI Korea view: 고객 지원은 새 공장의 자금 부담을 줄일 수 있다. 그러나 이익을 만드는 것은 고객이 받아 주는 기판의 면적·수율·가격이고, 현금을 남기는 것은 그 이익과 투자·운전자본·계약 정산의 조합이다.
이 글은 2026-10-02부터 2028-10-02까지를 판단 구간으로 삼는다. 삼성전기의 한국·베트남 투자, Ibiden의 일본 증설, AT&S의 말레이시아 고객 지원 사례를 대조하고, 기판의 물리적 크기가 매출과 현금에 미치는 영향을 계산한다. 반도체 담당 애널리스트에게는 투자·이익 추정의 연결을, 설계·구매 담당자에게는 실제 공급 가능한 물량을 읽는 기준을 제공한다.
검증할 가설은 단순하다. ‘AI용 기판 증설액이 커지면 그 비율만큼 공급과 이익도 늘어난다’는 해석이 성립하는가. 이 가설을 시장의 합의라고 주장하지는 않는다. 공개 자료를 함께 읽으면, 투자 발표와 사업 성과 사이에는 적어도 면적, 공정 통과 횟수, 고객 인증, 자금 정산이라는 서로 다른 변수가 놓여 있다.
1. 6조 7,800억 원 안에는 서로 다른 두 시계가 있다
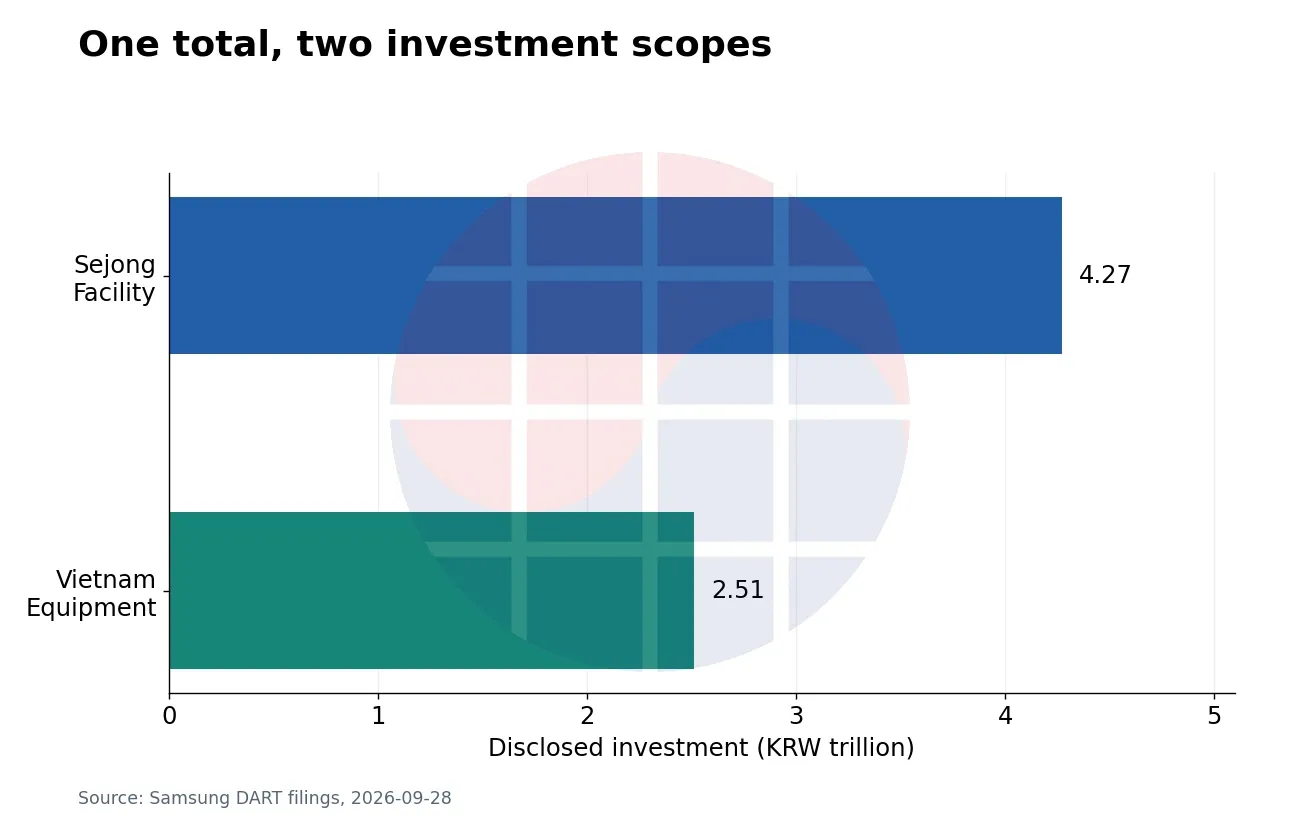
삼성전기의 2026-09-28 공시는 세종 패키지기판 생산시설 증설에 4조 2,700억 원, 베트남 법인 공장 증설 설비에 2조 5,100억 원을 적었다. 합계 6조 7,800억 원은 계산할 수 있지만, 이것이 같은 날 지출되거나 같은 날 양산으로 바뀌는 것은 아니다. 세종 투자 공시, 베트남 자산 취득 공시.
세종의 공시상 투자기간은 2026-09-28부터 2028-05-31까지다. 다음 날 회사 보도자료는 2028년 9월부터 양산을 시작하는 계획을 별도로 밝혔다. 투자기간의 끝과 매출이 발생하기 시작하는 시점을 같은 열에 넣으면, 가동 준비 기간이 재무모델에서 사라진다. 삼성전기 투자 발표.
베트남은 더 주의해서 읽어야 한다. 공시의 자산 취득 예정일은 2028-04-30, 2026-09-29 보도자료의 공사 완료·가동 목표는 2030년 6월이다. 두 자료는 표현하는 단계가 다르며, 세부 일정의 연결 관계는 공개 자료만으로 해소되지 않는다. 이 글은 두 날짜를 그대로 보존하고, 취득 예정일을 전체 공장 가동일로 바꾸지 않는다.
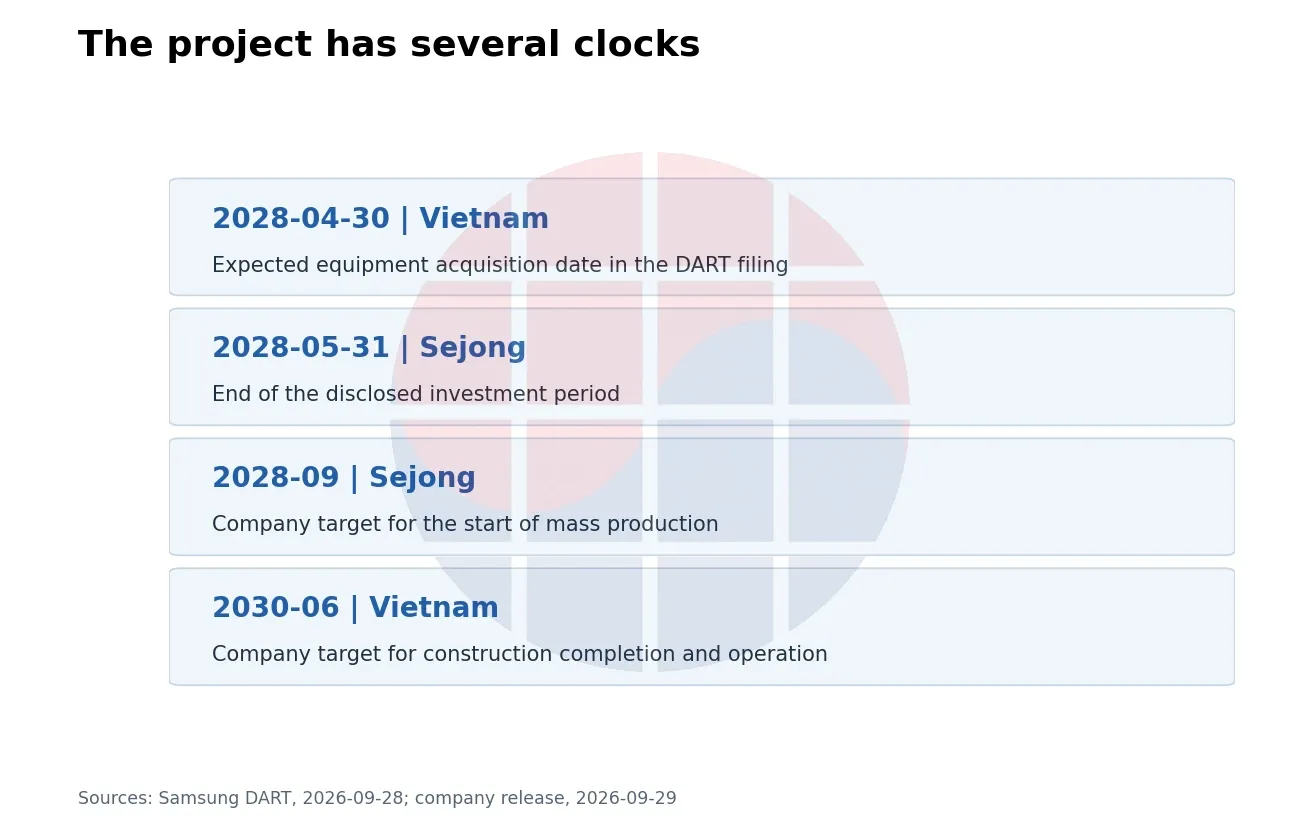
이 차이는 주석으로 밀어 둘 문제가 아니다. 투자위원회가 향후 24개월의 이익을 논의할 때 세종의 양산 시작 목표는 구간의 끝에 걸리고, 베트남의 가동 목표는 구간 밖에 있다. 같은 투자 총액을 놓고도 단기 이익 기여와 장기 공급 확대의 무게가 달라진다.
투자금의 범위도 맞춰야 한다. 베트남 공시는 2조 5,100억 원을 설비투자 금액이라고 명시한다. 이 수치를 부지·건물·운전자본까지 포함한 전체 프로젝트 원가로 확대하면 향후 자금 수요와 수익률을 모두 왜곡한다. 공시 금액과 실제 지급액의 차이는 집행 단계별로 추적하는 편이 맞다.
회사의 현재 매출도 비교 기준을 좁혀 읽을 필요가 있다. 2026년 2분기 Package Solution 부문 매출은 7,716억 원이었다. 이는 AI용 FC-BGA만의 매출이 아니고, 해당 부문의 영업이익도 아니다. 회사 전체 영업이익률을 여기에 곱해 AI 기판의 이익을 구하는 계산은 제품군과 비용 구조를 동시에 섞는다. 삼성전기 2분기 실적.
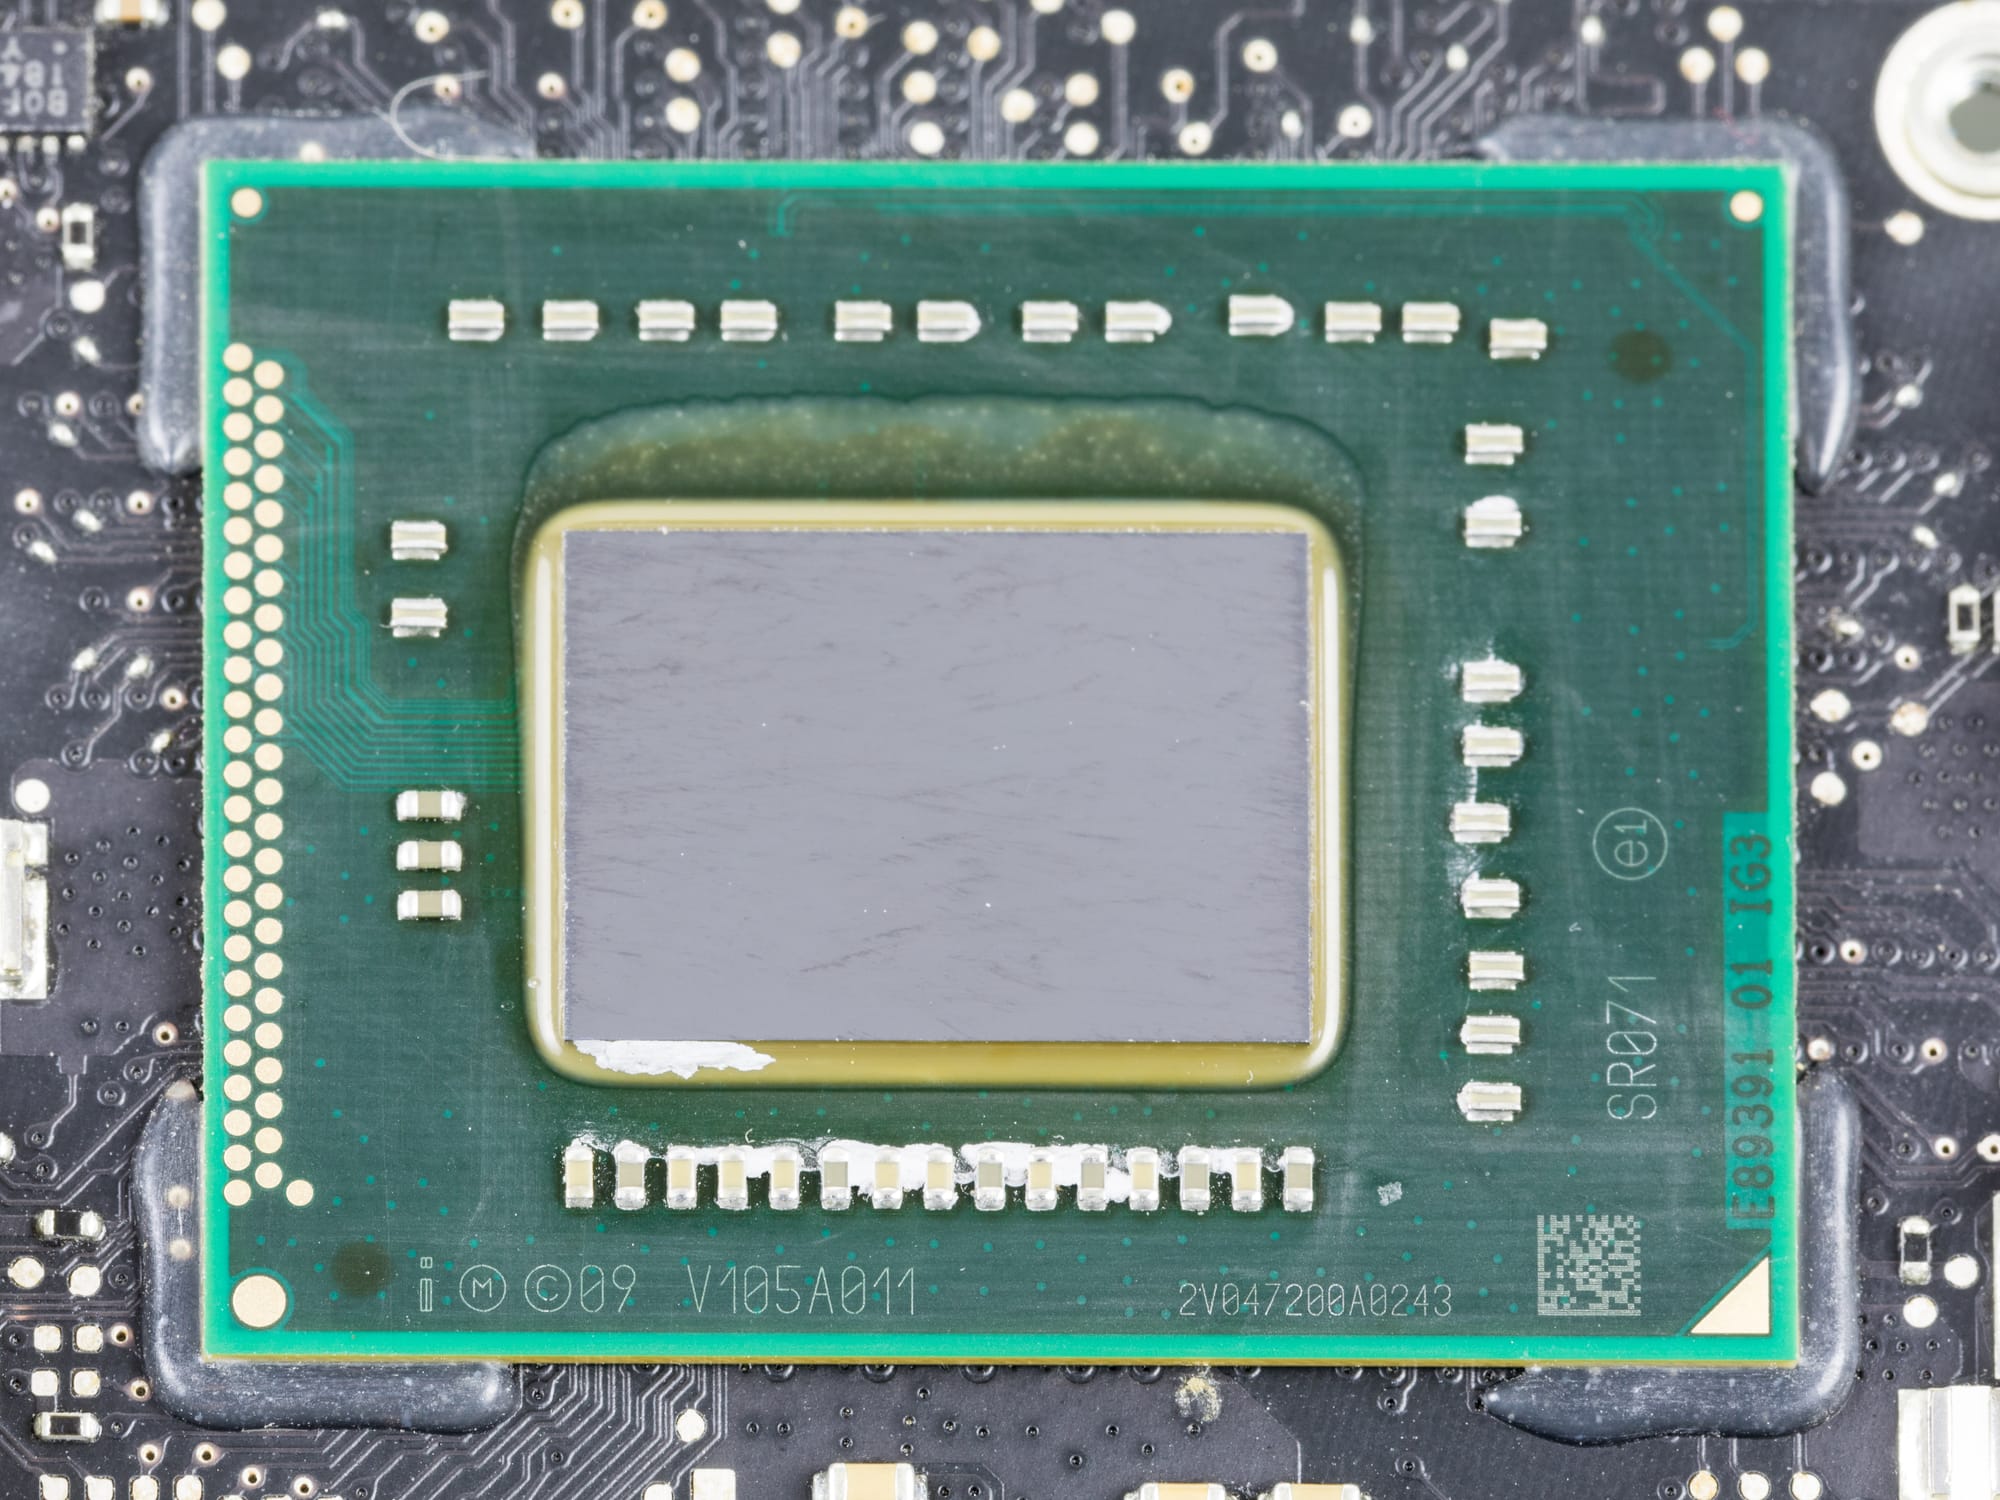
규모감을 얻기 위해 분기 매출에 4를 곱하면 연환산 3조 864억 원이고, 6조 7,800억 원은 그 약 2.20배다. 이것은 투자 규모와 현재 사업 크기를 비교하는 계산일 뿐 회수기간이 아니다. 신규 투자는 여러 해에 걸치고, 비교 매출에는 기존 공장과 다른 기판이 들어 있으며, 매출에서 원가도 아직 빠지지 않았다.
실제 투자 회수 계산에는 새 설비의 증분 현금흐름이 필요하다. 기존 설비에서 옮겨 온 물량은 회사 전체의 신규 매출과 구별해야 하고, 고객 지원금이 있으면 지급·정산 방식까지 포함해야 한다. ‘연환산 매출 몇 배’라는 숫자가 유용한 곳은 규모 비교까지이며, 그다음부터는 공장별 증분 모델로 넘어가야 한다.
투자 발표를 읽는 첫 작업은 따라서 항목을 나누는 것이다. 승인 금액, 당기 지급액, 설비 반입, 고객 인증, 양산 출하, 현금 회수는 서로 다른 상태다. 앞 단계가 확인됐다고 뒤 단계의 숫자를 채우지 않는 것만으로도 증설 뉴스에 과도한 단기 매출을 붙이는 오류를 줄일 수 있다.
2. 기판 한 장이 커질 때 매출보다 먼저 늘어나는 것
FC-BGA를 이해하려면 칩 아래의 층을 나눠 보아야 한다. 연산 다이와 메모리를 서로 연결하는 인터포저, 그 조립체에서 메인보드까지 신호와 전력을 전달하는 패키지기판, 시스템의 다른 부품을 잇는 메인보드는 역할이 다르다. ‘AI 패키징’이라는 말 하나로 이들을 묶으면 어떤 공정의 능력이 늘어나는지 보이지 않는다.
TSMC가 공개한 CoWoS 구조에서도 실리콘 인터포저를 쓰는 S, RDL 인터포저를 쓰는 R, RDL과 local silicon interconnect를 조합하는 L은 구분된다. 이 구분은 연결 구조를 설명하며, 삼성전기의 기판 증설액을 CoWoS 전체 생산능력 증가로 환산하는 근거는 아니다. TSMC CoWoS 기술 설명.
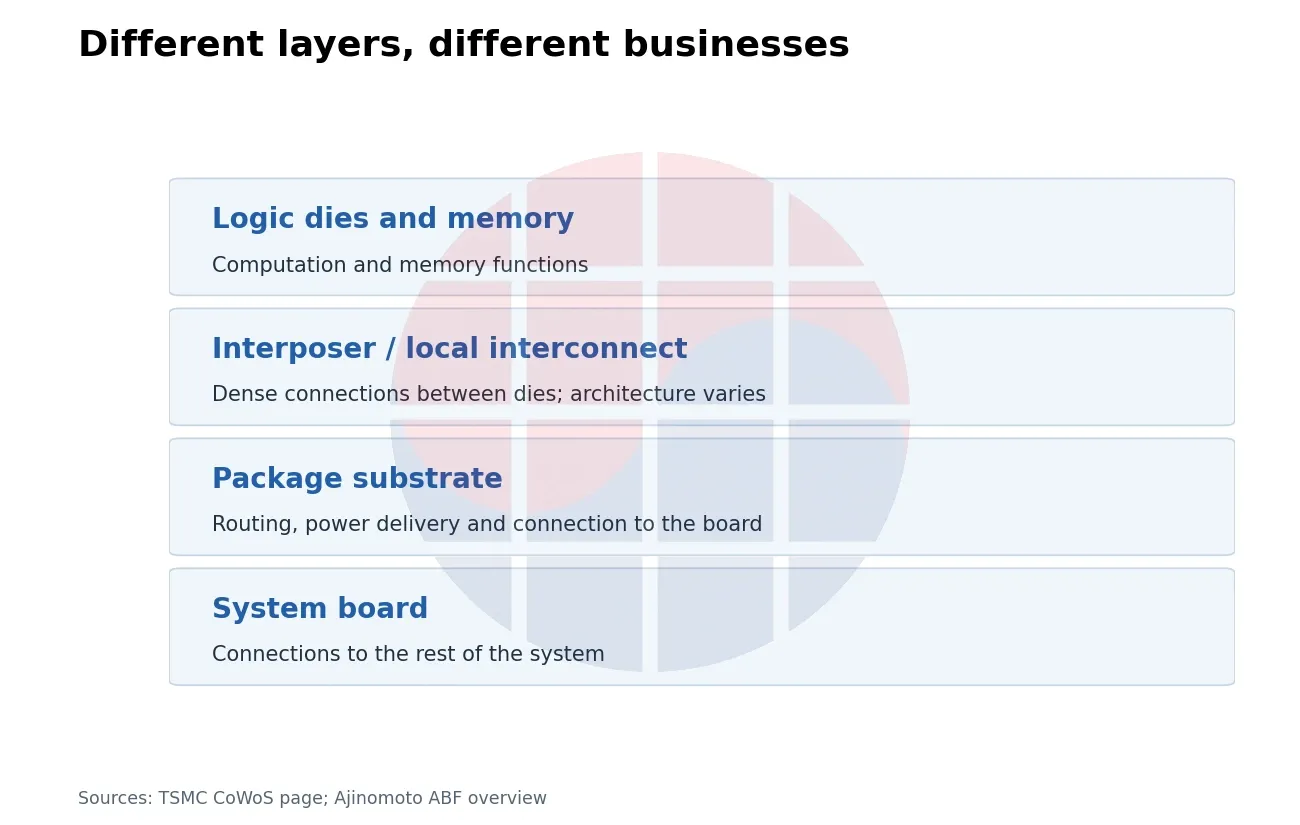
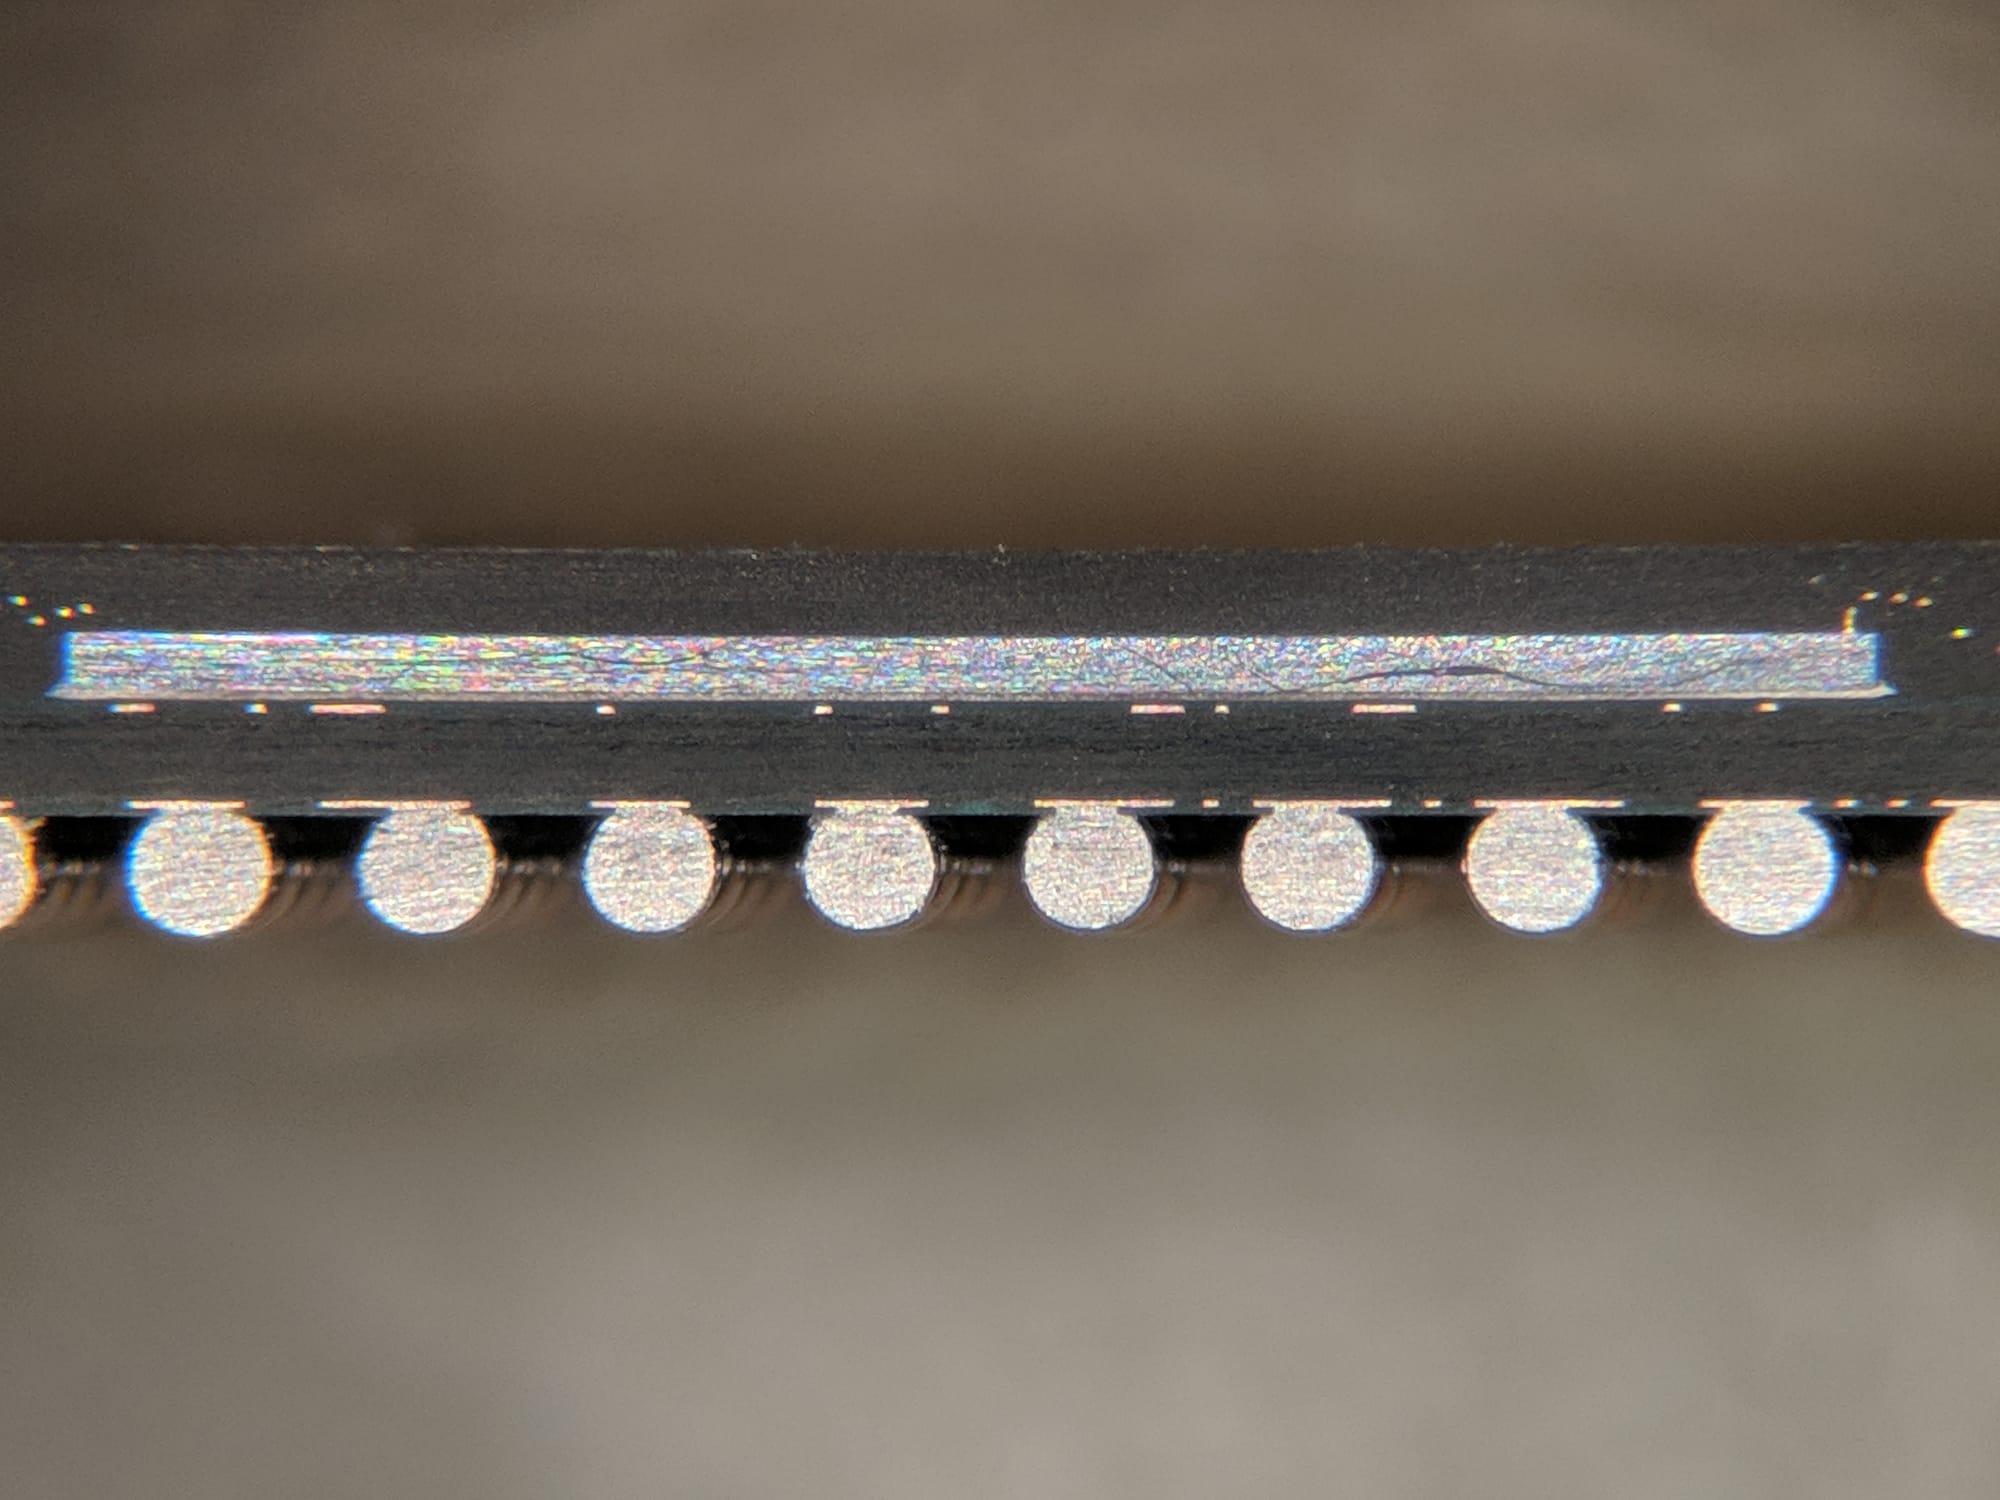
패키지기판 내부에는 구리 배선과 절연층, 층을 연결하는 비아가 반복된다. Ajinomoto의 ABF는 이때 쓰이는 절연 재료다. ABF 매출, FC-BGA 매출, 완성 패키지 매출을 동일한 시장으로 취급할 수 없는 이유다. 재료를 공급하는 회사는 사용량과 재료 구성을, 기판 업체는 공정 부하와 양품 산출량을 따로 관리한다. Ajinomoto ABF 설명.
연산 다이와 HBM 배치가 커지면 기판의 가로·세로 길이, 연결 수, 전력 배분 조건이 함께 변할 수 있다. 다만 모든 제품에서 모든 항목이 같은 비율로 증가하지는 않는다. 칩 배치, 전원 영역, 신호 속도와 기계적 조건에 맞춰 설계가 바뀌므로, GPU 출하량 하나만으로 기판의 가공 부하를 설명하기 어렵다.
삼성전기는 2026년 KPCA 발표에서 대면적·고다층 기판의 warpage, 고속 신호, 미세회로·미세비아 등을 기술 과제로 제시했다. 이는 단순히 더 넓은 판을 찍어 내는 사업과 다르다. 면적이 넓어져도 조립 공정의 평탄도와 접속 신뢰성을 맞춰야 고객에게 출하할 수 있다. KPCA 기술 발표.
가공 면적이 제품 수로 바뀌는 과정을 작은 설계 예제로 보자. 가장자리 제외 후 사용할 수 있는 정사각형 패널을 500 mm × 500 mm라고 놓고, 절단 여유·검사 쿠폰·회전 배치를 생략한다. 이 치수는 특정 업체의 실제 패널 규격이 아니라 면적 효과를 분리하기 위한 가정이다.
제품 한 변이 50 mm라면 패널에 10 × 10개, 70 mm라면 7 × 7개, 100 mm라면 5 × 5개가 들어간다. 배치 가능한 개수는 각각 100개, 49개, 25개다. 실제 배치는 여유 공간과 형상 제약을 넣어 다시 계산해야 하지만, 같은 면적을 가공해도 제품 수가 크게 달라진다는 관계는 명확하다.
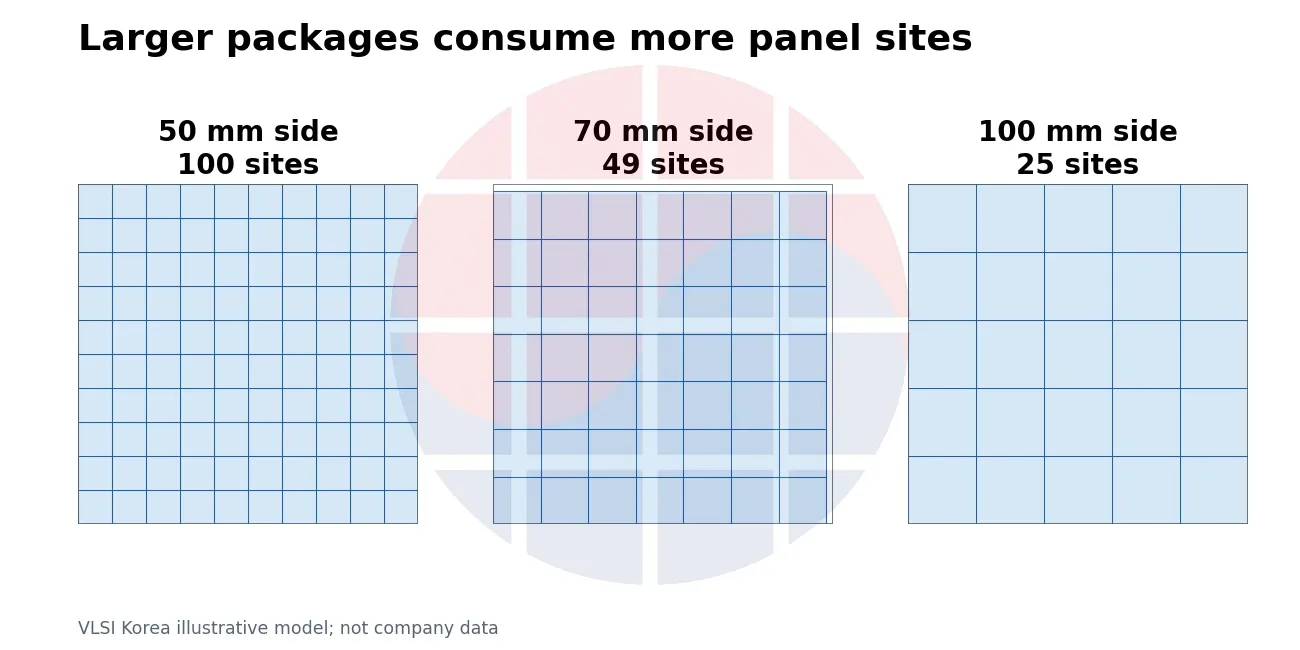
70 mm에서 100 mm로 커지면 개별 제품 면적은 약 2.04배가 되지만, 이 배치 예제에서 패널당 제품 수는 약 49% 줄어든다. 패널 처리비와 양품률이 같다면 양품 한 개에 배분되는 가공비는 49 ÷ 25, 즉 1.96배가 된다. 평균판매가격이 올랐다는 사실만으로 이익이 개선됐다고 결론 내릴 수 없는 이유다.
여기에 공정 반복이 더해진다. 같은 장비를 통과해야 하는 작업 횟수가 늘면, 장비 한 대의 월간 처리 횟수는 같아도 완성할 수 있는 패널 수는 줄 수 있다. 병목 장비의 처리량을 고정한 사고실험에서 패널당 통과 횟수가 10회에서 20회로 늘면 패널 처리능력은 절반이 된다. 실제 공장에서는 병렬 장비와 공정별 시간이 이 관계를 바꾼다.
따라서 ‘면적 생산능력 증가’와 ‘양품 개수 증가’는 다른 지표다. 설비 추가가 기존 제품을 더 많이 만들기 위한 것인지, 더 큰 제품과 복잡한 구조가 소비하는 작업량을 보충하기 위한 것인지 구별해야 한다. 같은 투자액에도 고객에게 전달되는 완제품 수가 다르게 나타날 수 있다.
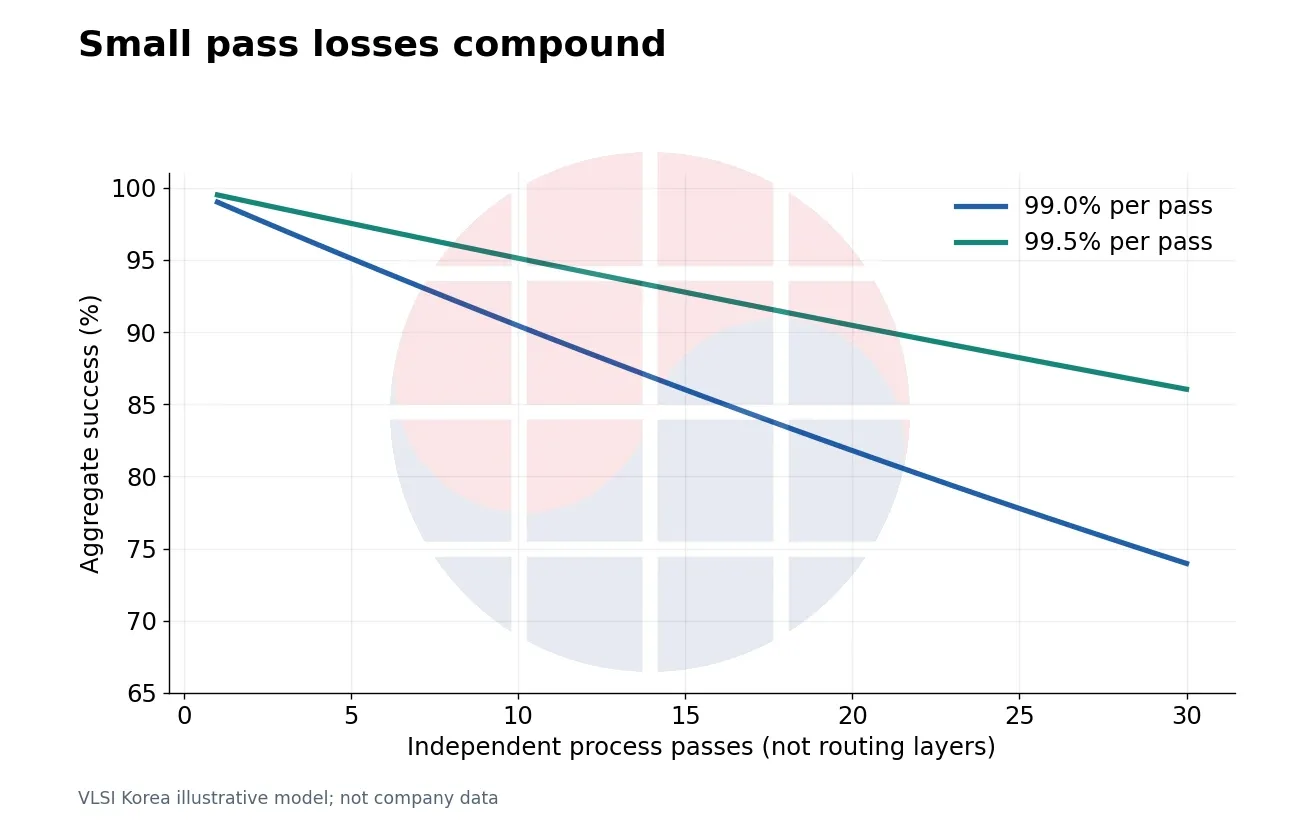
통과 과정의 수율 효과도 계산할 수 있다. 서로 독립인 공정 통과의 성공률을 각각 99%로 가정하면 10회·20회·30회 뒤의 성공률은 약 90.4%·81.8%·74.0%다. 성공률이 각각 99.5%라면 약 95.1%·90.5%·86.0%로 바뀐다. 작은 개별 개선이 긴 공정에서 큰 산출량 차이를 만들 수 있다는 예제다.
여기서 통과 횟수는 실제 배선층 수가 아니며, 이 수율은 어느 회사의 관측값도 아니다. 실제 결함은 서로 연관되고 중간 검사나 재작업이 개입한다. 이 계산의 용도는 정밀한 공장 수율을 추정하는 것이 아니라, 면적 확대만으로 공급량을 계산한 모델에서 빠진 변수를 드러내는 데 있다.
3. 고객이 받아 주는 생산능력은 어떻게 만들어지는가
기판 공장의 중요한 산출물은 검사기를 통과한 패널 수만이 아니다. 특정 고객·제품·공정 조건에서 사용할 수 있도록 확인된 양품이다. 기판만의 전기검사가 맞더라도 칩을 붙이고 패키지를 조립했을 때의 접속·열·기계적 결과가 요구 조건과 맞아야 한다. 설비가 준비되는 일과 제품 공급이 안정되는 일 사이에는 이 간격이 있다.
이 글에서는 이를 인증 양품 생산능력이라고 부른다. 이름은 편집상 계산 틀이고 업계의 공통 공시 지표는 아니다. 공장의 투입능력에 가동률, 제품별 배치 수, 최종 합격률을 연결해, 고객에게 납품할 수 있는 기대 산출량을 읽자는 뜻이다.
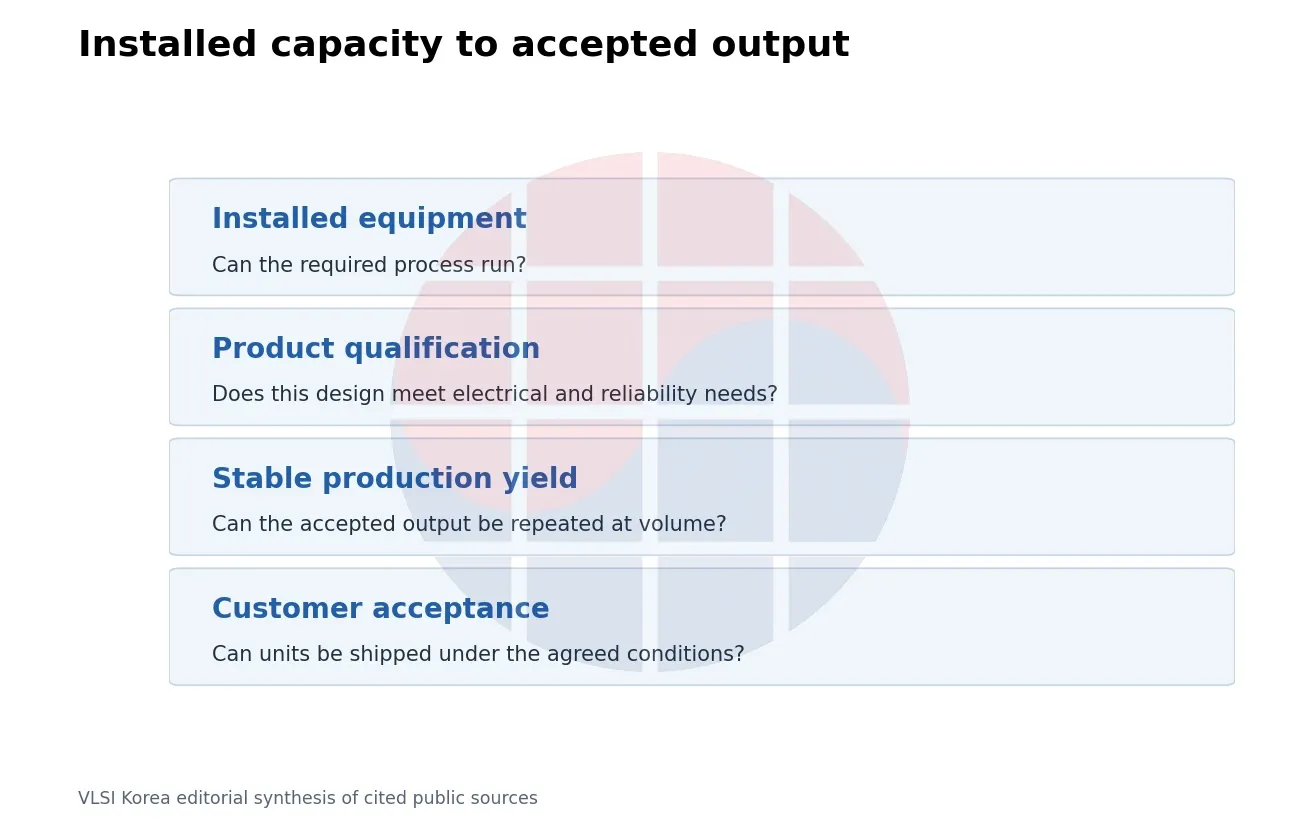
고객 인증은 한 번의 합격 도장으로 모든 변화를 덮지 않는다. 제품 크기, 적층 구조, 재료나 생산 장소가 달라질 때 어떤 검증을 다시 해야 하는지는 제품·고객의 조건에 따른다. 투자자가 확인할 것은 ‘인증 완료’라는 표현 자체보다 그것이 어느 제품과 어느 생산 조건을 대상으로 하는지다.
구매 담당자의 질문은 더 구체적이다. 필요한 시점에 해당 설계로 조립 가능한 양품이 얼마인지, 신규 공급선의 변경 범위가 무엇인지, 납품이 늦어질 때 기존 제품으로 대체할 수 있는지다. 공장의 총면적이나 장비 대수는 그 질문의 입력일 수 있지만 완성된 답은 아니다.
Ibiden의 2026-08-05 질의응답은 이 구분을 잘 보여준다. 회사는 EMIB-T 관련 기술 확립 단계와 양산 수율 개선 단계를 나누어 설명했다. 또한 Gama의 순차 가동을 FY2027 말부터, 실적 기여를 FY2028로 설명했다. 기술을 구현했다는 발표와 수익성 있는 양산 준비가 같은 사건이 아니라는 회사 측 설명이다. Ibiden 분기 질의응답.
연초 투자 발표와 이후 실적 설명을 한 문장으로 압축해서도 안 된다. Ibiden의 2026-02-03 발표는 FY2026~FY2028 전자사업 투자 약 5,000억 엔과 그 안의 첫 단계 약 2,200억 엔을 구분한다. 이후 가동 설명을 함께 읽어야 투자 승인에서 양산까지의 시간표가 보인다. 2,200억 엔은 5,000억 엔에 더할 금액이 아니다. Ibiden 투자계획.
이런 단계 차이가 손익계산서에 나타나는 경로는 세 가지다. 우선 초기 양품률이 낮으면 같은 투입비에서 팔 수 있는 제품이 줄어든다. 다음으로 가동 준비 인력과 일부 고정비는 출하가 충분하지 않아도 발생한다. 마지막으로 사용 가능한 상태가 된 설비의 감가상각은 매출 성장과 시점이 어긋날 수 있다. 실제 인식은 해당 회계정책과 자산 상태를 확인해야 한다.
양산 전 비용을 모두 ‘일회성’이라고 제외하면 새 제품 전환이 계속되는 사업의 경제성을 과대평가할 수 있다. 반대로 초기 비용을 정상 가동기의 원가로 고정하면 학습 효과를 놓친다. 과거 생산 전환의 비용과 기간을 제품군별로 비교할 수 있을 때 두 극단 사이의 판단이 가능해진다.
| Milestone | What it establishes | Still needed |
|---|---|---|
| Tool installation | Installed process capability | Product and assembly qualification |
| Product qualification | Defined design and condition accepted | Repeatable yield and available volume |
| Volume ramp | More accepted output | Stable mix, contribution and collection |
| Reported revenue | Recognised sales in the period | Cash timing and reinvestment burden |
Source: VLSI Korea analytical framework; Ibiden Q1 FY2026 Q&A provides a separate real ramp example.
판매가격도 분해할 필요가 있다. 기존과 같은 제품의 계약가격이 오른 경우, 더 큰 기판이 매출에서 차지하는 비중이 커진 경우, 비싼 재료의 가격 인상을 고객에게 넘긴 경우는 모두 평균판매가격을 올릴 수 있다. 그러나 면적당 기여이익과 현금흐름의 변화는 서로 다르다.
Ibiden은 앞선 질의응답에서 ASP 요인과 재료비 인상의 고객 전가를 설명했다. 이 발언은 실제 업체의 가격 협상이 기판 수익에 영향을 준다는 근거다. 이를 다른 회사의 가격 인상률로 옮기거나, 모든 가격 인상을 순수한 이익 증가로 계산하는 근거로 쓰지는 않는다.
애널리스트는 수량·가격·제품 구성의 변화와 재료 전가를 분리해 추정표에 넣을 수 있다. 제품별 자료가 없다면 하나의 정밀한 숫자로 메우기보다 가능한 범위를 두고, 각 경우에 어떤 생산·계약 조건이 필요한지 적는 편이 해석을 더 오래 유지한다.
4. 고객이 투자금을 내면 누가 무엇을 떠안는가
삼성전기는 이번 투자가 글로벌 고객의 투자금 지원과 중장기 물량 확보를 포함한다고 밝혔다. 이는 공급사가 수요를 혼자 예측해 전액 투자하는 경우와 다른 자금 구조를 시사한다. 그러나 공개 발표에는 지원액, 고객별 비중, 지급·상계 조건, 보장 물량의 수치가 없다. ‘지원’이라는 단어만으로 자금의 법적·회계적 성격을 결정할 수는 없다.
이 글의 관점은 지원 유무보다 지원이 부담을 어디로 옮기는지를 보자는 것이다. 고객이 먼저 자금을 내면 공급사의 초기 조달 부담은 줄 수 있다. 그 대가로 미래 물량·가격·전용 생산능력에 대한 약정이 붙는다면, 공급사는 그 조건 안에서 원가와 수율을 관리해야 한다. 실제 계약 조항이 공개될 때 판단할 부분이다.
AT&S의 2026-06-13 발표는 비교 사례다. 회사는 AMD와 다른 한 기술 고객과의 주요 조건 합의를 바탕으로 Kulim에 15억~20억 유로의 투자를 추진한다고 밝혔다. 발표 당시 장기 고객 약정의 최종 협상·체결이 남아 있다고 명시했다. 이 문장은 그날의 계약 상태를 설명하며, 현재까지 미체결이라고 단정하는 근거는 아니다. AT&S 발표.
같은 발표의 FY2026/27 CAPEX 가이던스 10억~12억 유로는 연간 지출 계획이다. 다년 투자 범위 15억~20억 유로와 더하면 중복 계산이 된다. 삼성전기·Ibiden·AT&S의 숫자를 환율 하나로 환산해 합계 막대를 만드는 방법도 투자기간, 사업 범위, 기존 발표와의 중복을 먼저 풀어야 의미가 있다.
| Company / date | Disclosed scope | Amount / boundary |
|---|---|---|
| Samsung / 2026-09-28 | Sejong facility expansion | KRW 4.27 trillion |
| Samsung / 2026-09-28 | Vietnam equipment investment | KRW 2.51 trillion |
| Ibiden / 2026-02-03 | FY2026-FY2028 electronics plan | Approx. JPY 500 billion |
| Ibiden / 2026-02-03 | First phase, included above | Approx. JPY 220 billion |
| AT&S / 2026-06-13 | Kulim investment framework | EUR 1.5-2.0 billion |
| AT&S / 2026-06-13 | FY2026/27 CAPEX guidance | EUR 1.0-1.2 billion |
Sources: linked issuer disclosures. Keep original currencies and periods. No cross-company total or FX conversion.
공급망에서 고객이 자금을 지원하는 이유를 경제적으로 해석하면, 미래에 필요한 생산능력을 확보하는 가치가 있다는 것이다. 공급사는 투자 부담을 줄이고 고객은 설비 준비를 앞당길 수 있다. 다만 이는 계약의 동기를 설명하는 분석이며, 고객이 어떤 이익률을 허용했는지까지 알려 주지는 않는다.
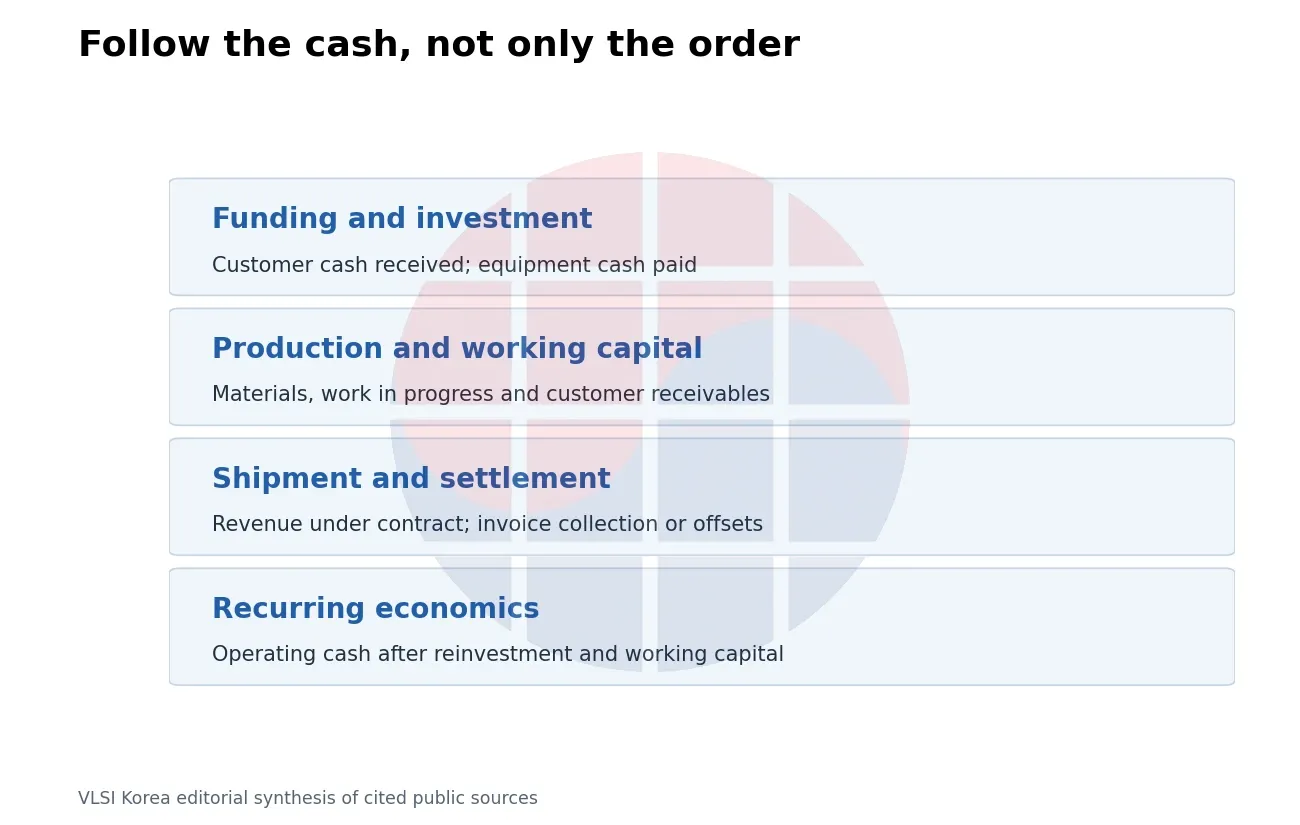
계약을 읽을 때 첫 구분은 상환할 필요가 없는 지원과 향후 제품대금에서 차감될 선급금이다. 선급금은 오늘 현금을 늘리지만 미래 출하 때 받을 현금을 줄일 수 있다. 어떤 형태인지는 명칭이 아니라 실제 정산 조항과 재무제표의 관련 항목을 통해 확인해야 한다.
두 번째는 수요 약정과 제품 수락 조건이다. 고객이 일정 물량을 계획하더라도 공급사가 요구한 제품을 제때 제공하지 못하면 경제적 결과가 달라질 수 있다. 공개된 ‘물량 확보’를 무조건 지급되는 현금으로 치환하면 제조 리스크와 계약 리스크를 한꺼번에 지워 버린다.
세 번째는 누가 설비의 잔존가치를 부담하는가다. 특정 제품에 맞춘 공정·장비가 다음 세대로 전환될 때 필요한 추가 투자와 개조 비용을 봐야 한다. 전용성이 높은 설비는 수주 안정성을 높이는 동시에 다른 고객의 물량으로 바꿔 채우는 선택을 제한할 수 있다.
네 번째는 고객과 공급사의 현금 시점이다. 지원 약정 체결, 현금 수령, 설비 지급, 제품 출하, 대금 상계는 모두 따로 일어난다. 공급사가 지원금을 받기 전 장비대금을 내야 한다면 그 사이의 조달 부담은 여전히 존재한다. 따라서 계약 총액뿐 아니라 지급 조건과 공정 진척 조건이 필요하다.
VLSI Korea view: 고객 자금은 투자 회수의 출발점을 바꿀 수 있다. 그러나 미래 납품대금에서 차감되는 돈이라면, 그 현금을 매년 반복되는 영업 성과로 읽을 수는 없다.
투자자에게 가장 유용한 비교는 ‘누가 더 큰 투자를 발표했나’보다 ‘누가 어떤 자금을 먼저 확보했고, 어느 조건의 양품으로 갚거나 정산하는가’다. 이 비교는 삼성전기를 특정 경쟁사보다 우수하다고 순위를 매기지 않는다. 공개되지 않은 계약 조건이 가치 판단의 중심에 있다는 것을 보여준다.
5. 가동률·수율·가격을 현금으로 연결해 보면
다음 모델은 회사 실적 예측이 아니라 관계를 재현하는 정규화된 연간 설계 예제다. 특정 업체의 생산량·수율·기판가격은 사용하지 않는다. 통화는 원·달러가 아닌 가상 단위 CU로 통일하고, 세금·이자·환율·금융 조달은 계산에서 제외한다.
설비가 연간 최대 100패널을 투입할 수 있다고 놓는다. 패널당 제품 배치는 앞의 70 mm 예제와 같은 49개다. 기준 가동률은 75%, 최종 양품률은 80%, 양품 판매가격은 100 CU다. 투입 패널당 변동 현금비는 1,600 CU, 연간 고정 현금비는 70,000 CU, 감가상각은 40,000 CU로 가정한다.
| Input | Downside | Base | Upside |
|---|---|---|---|
| Nameplate panel starts | 100 | 100 | 100 |
| Sites per panel | 49 | 49 | 49 |
| Utilization | 55% | 75% | 90% |
| Final good yield | 65% | 80% | 90% |
| ASP (CU / good unit) | 95 | 100 | 105 |
| Variable cash (CU / started panel) | 1,650 | 1,600 | 1,550 |
| Fixed cash cost (CU) | 70,000 | 70,000 | 70,000 |
| D&A (CU) | 40,000 | 40,000 | 40,000 |
| CAPEX cash (CU) | 120,000 | 120,000 | 120,000 |
| Increase in NWC (CU) | 30,000 | 20,000 | 40,000 |
Source: VLSI Korea constructed example. No company forecast; one normalized annual period. Tax, interest, FX and financing excluded.
기준 생산 투입은 100 × 75% = 75패널이고, 기대 양품은 75 × 49 × 80% = 2,940개다. 매출은 294,000 CU, 변동 현금비는 120,000 CU다. 여기서 고정 현금비를 빼면 EBITDA 대용값은 104,000 CU, 감가상각까지 빼면 EBIT 대용값은 64,000 CU가 된다.
실제 공시 EBITDA나 영업이익과 구별하기 위해 대용값이라고 부른다. 이 예제는 공장 가공비를 단순화했고 기업의 모든 비용을 담지 않았다. 투자 판단의 목적은 64,000이라는 절대금액을 믿는 것이 아니라, 어떤 입력이 얼마만큼 결과를 움직이는지 확인하는 데 있다.
여기에서 연간 설비 지급 120,000 CU와 운전자본 증가 20,000 CU를 반영하면 세전 현금 대용값은 -36,000 CU다. 손익상 EBIT가 양수인데도 투자 후 현금은 줄어드는 구조다. 매출채권과 재고 증가가 현금 회수보다 빠르거나 설비 지급이 집중되면 이런 차이가 나타날 수 있다.
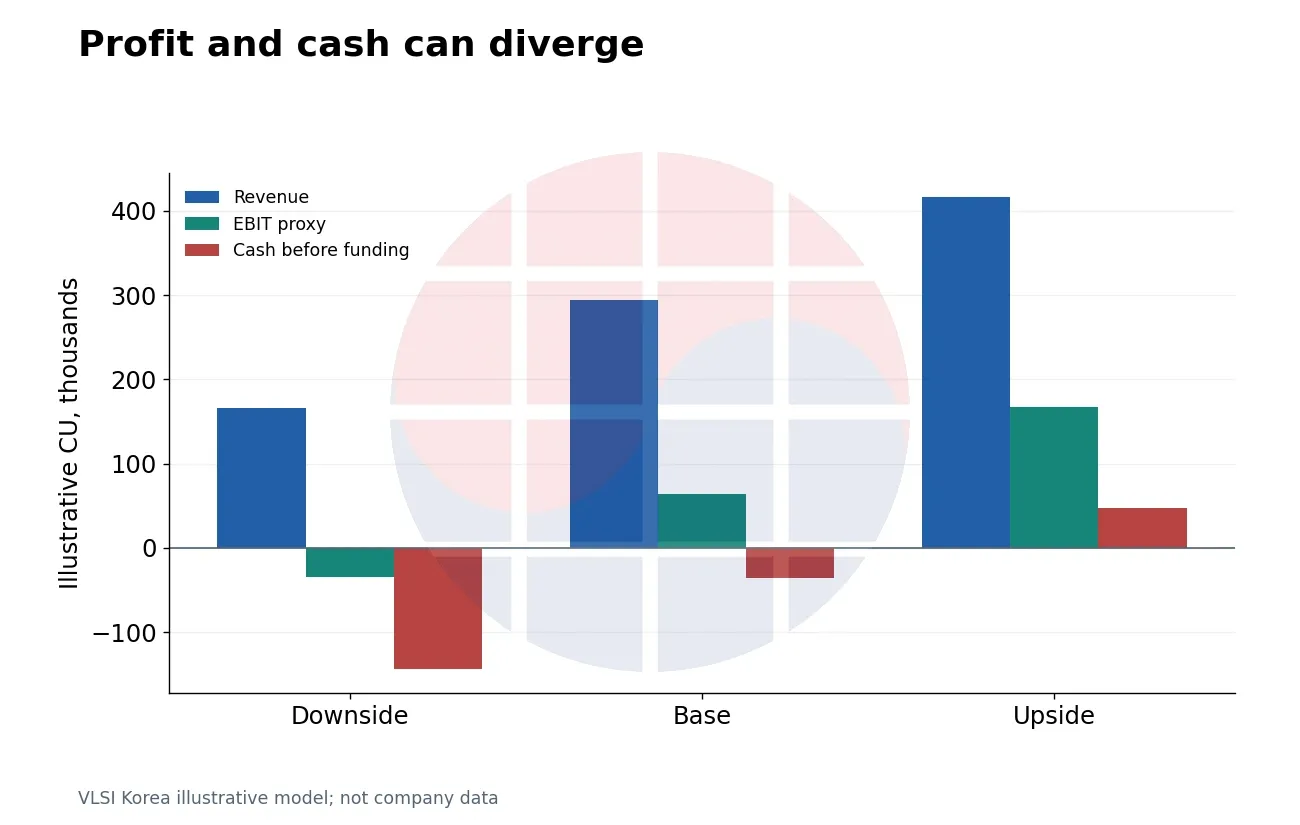
하방·기준·상방은 수요, 수율, 가격과 비용을 함께 다르게 놓은 조건부 경우다. 하방 가동률 55%·양품률 65%, 기준 75%·80%, 상방 90%·90%를 쓴다. 판매가격은 95·100·105 CU, 투입 패널당 변동비는 1,650·1,600·1,550 CU로 바꾼다. 이는 실제 산업의 확률 분포가 아니다.
운전자본 증가는 하방 30,000 CU, 기준 20,000 CU, 상방 40,000 CU다. 하방에서 재고·회수 지연의 부담을, 상방에서 더 커진 사업 규모에 필요한 자금을 가정했다. 고정 현금비, 감가상각과 투자 지급액은 세 경우에 동일하게 둬서 산출량과 영업 조건의 효과를 드러낸다.
| Output | Downside | Base | Upside |
|---|---|---|---|
| Panel starts | 55 | 75 | 90 |
| Expected good units | 1,751.75 | 2,940 | 3,969 |
| Revenue (CU) | 166,416.25 | 294,000 | 416,745 |
| Variable cash cost (CU) | 90,750 | 120,000 | 139,500 |
| EBITDA proxy (CU) | 5,666.25 | 104,000 | 207,245 |
| EBIT proxy (CU) | -34,333.75 | 64,000 | 167,245 |
| Cash before customer funding (CU) | -144,333.75 | -36,000 | 47,245 |
Source: VLSI Korea model. Fractional expected units reflect a continuous expectation, not a physical shipment. These are simplified proxies.
하방의 EBIT 대용값은 -34,333.75 CU, 기준은 64,000 CU, 상방은 167,245 CU다. 투자 후 세전 현금 대용값은 각각 -144,333.75 CU, -36,000 CU, 47,245 CU다. 같은 명목 설비로도 양품 산출과 계약가격이 달라지면 현금 결과는 크게 벌어진다.
하방의 기대 양품 1,751.75개는 실제로 소수점 칩을 출하한다는 뜻이 아니다. 가동과 수율을 연속변수로 놓은 기대 산출값이다. 실제 주문·출하 계획에는 정수 로트, 제품별 설계와 생산 스케줄을 넣어야 한다. 이 차이를 남겨 두어야 간단한 모델이 실제 공장 계획처럼 보이지 않는다.
기준 조건에서 수율만 5%포인트 올리면 매출과 EBIT가 18,375 CU 증가한다. 가동률만 5%포인트 올리면 추가 투입 변동비를 제외한 EBIT 증가분은 11,600 CU다. 판매가격만 5 CU 올리면 14,700 CU가 증가한다. 세 계산은 각각 다른 입력을 고정한 민감도이며 동시에 달성할 수 있다고 가정한 결과가 아니다.
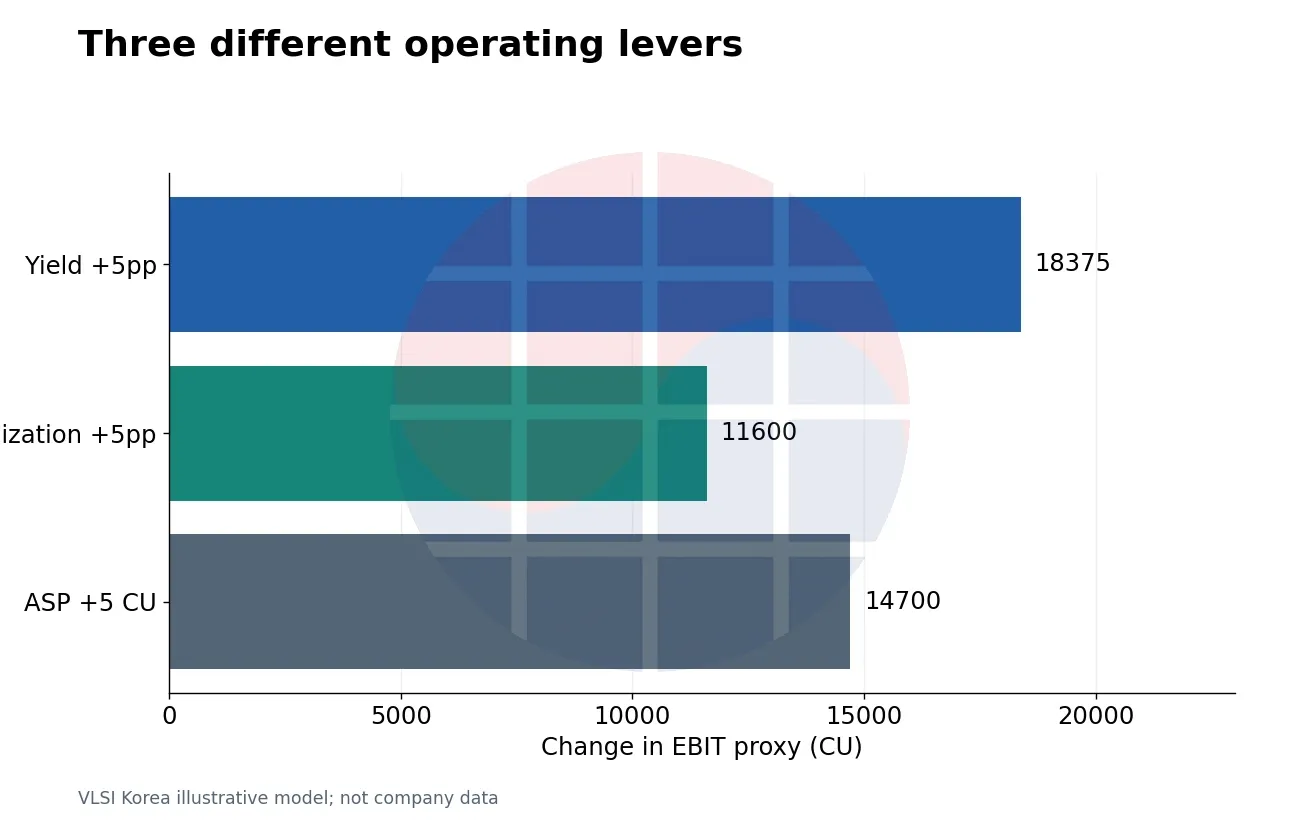
이 숫자로 ‘수율 개선이 언제나 최선’이라는 결론을 내릴 수는 없다. 수율을 높이는 데 더 많은 검사·재료·시간·설비가 필요하면 편익에서 그 비용을 빼야 한다. 가격 인상이 물량 감소를 부르거나 가동률 증가가 공정 안정성을 해치면 다른 입력도 달라진다. 모델은 이런 상호작용을 추가할 자리를 보여 준다.
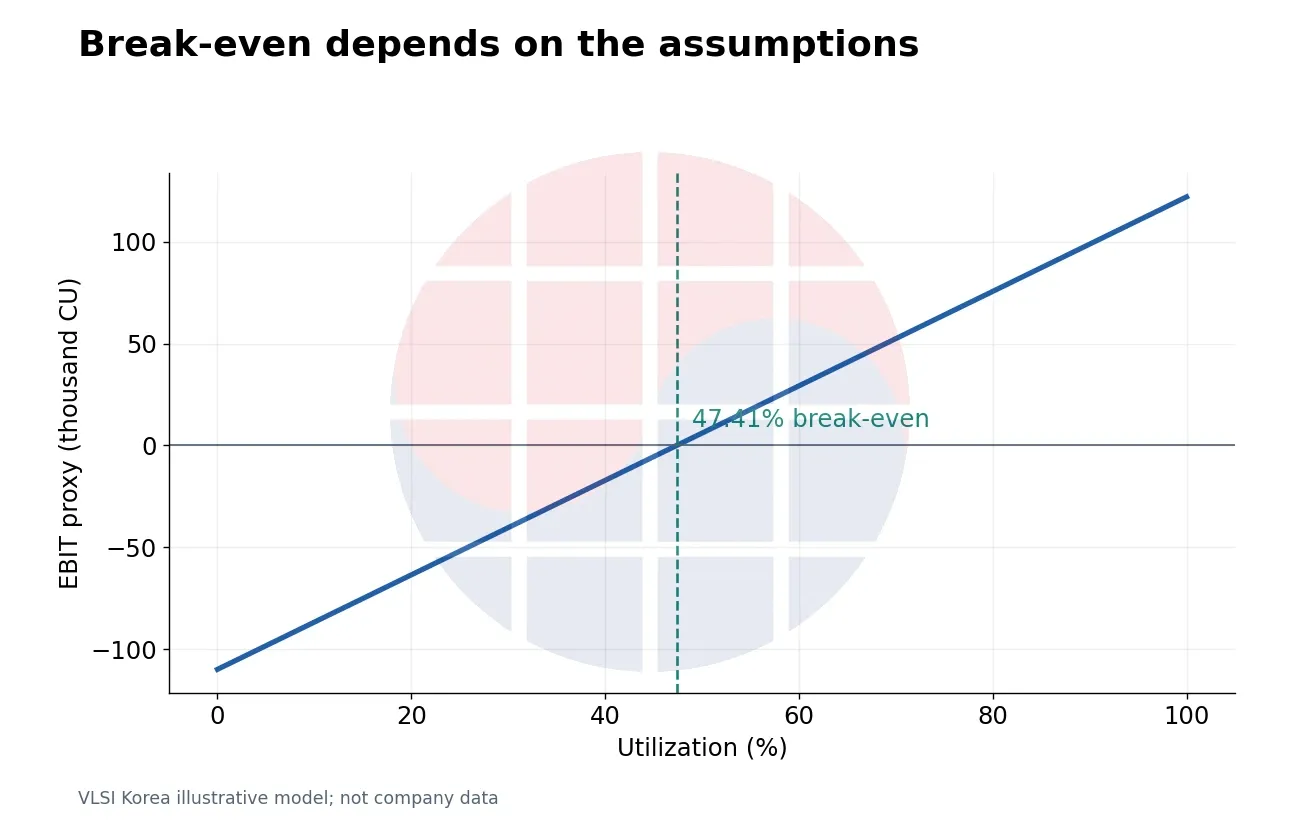
기준 가격·수율·원가를 유지할 때 EBIT가 0이 되는 가동률은 약 47.41%다. 계산은 (고정 현금비 70,000 + 감가상각 40,000) ÷ [100 × (49 × 80% × 100 - 1,600)]이다. 이 손익분기점은 실제 업체의 가동률이 아니라 가정한 비용 구조의 결과다.
반대로 기준 가동률 75%에서 손익분기 양품률은 약 62.59%다. 분자는 변동비 120,000 CU와 고정 현금비·감가상각 110,000 CU의 합이고, 분모는 75 × 49 × 100이다. 생산능력 확보가 끝난 뒤에도 양품률 개선이 이익 전환의 조건이 될 수 있음을 보여준다.
투하자본을 가상으로 500,000 CU라고 고정하면 기준 EBIT 대용값의 세전 수익률은 12.8%다. 이는 세후 영업이익과 평균 투하자본을 사용하는 정식 ROIC가 아니다. 실제 비교에서는 세금, 평균 자산, 건설 중 자산, 고객 자금의 회계처리를 같은 방식으로 맞춰야 한다.
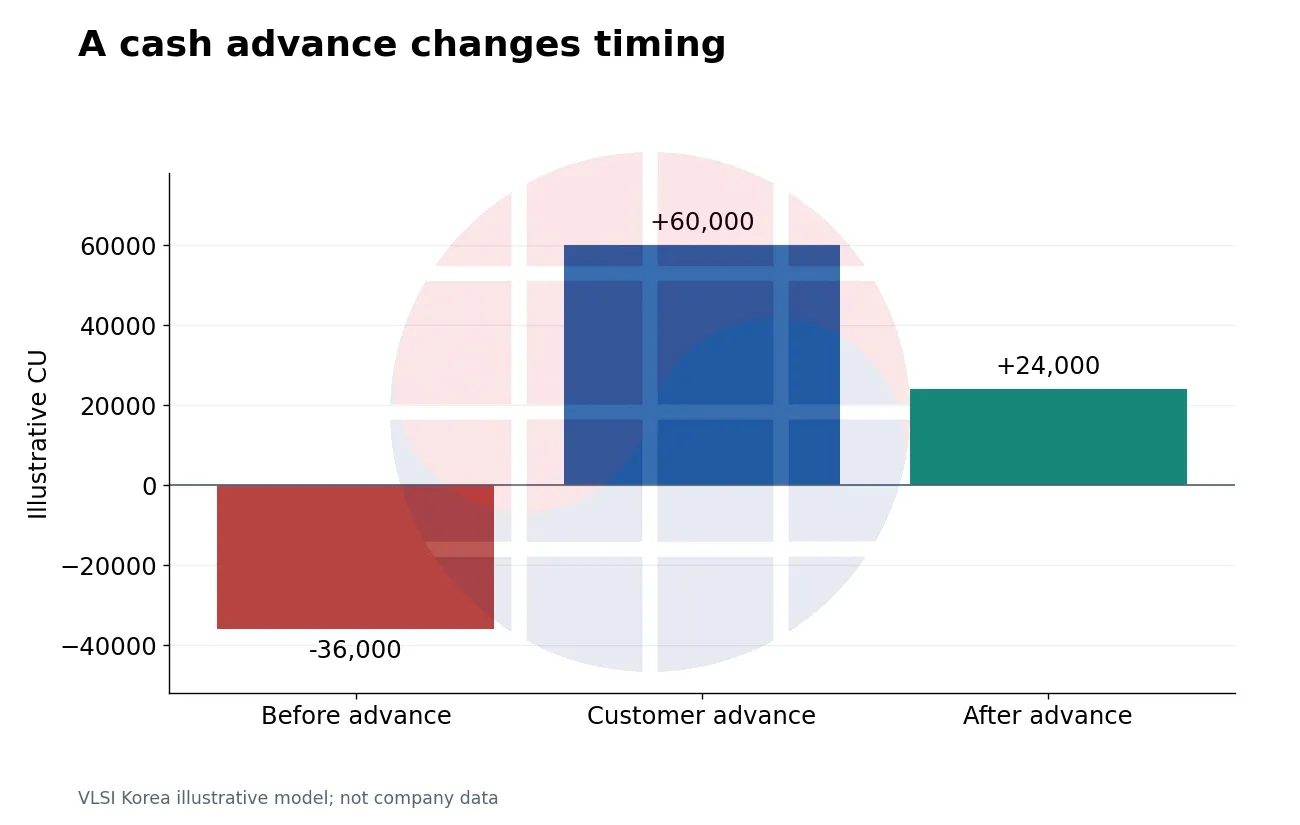
마지막으로 기준 경우에 고객 선급금 60,000 CU가 들어온다고 놓자. 당기 현금은 -36,000 CU에서 +24,000 CU로 바뀌지만, 이 예제의 매출과 EBIT는 그대로다. 향후 청구액에서 전액 상계된다는 가정이므로 나중에 받을 현금이 같은 60,000 CU만큼 줄어든다. 이것이 지원금과 반복 이익을 나누어 보아야 하는 이유다.
실제 회사 계약은 보조금, 서비스, 공급 약정 등 다른 형태를 가질 수 있다. 예제의 선급금 구조를 삼성전기나 AT&S에 그대로 적용하지 않는다. 사용자는 공개된 계약 조건이 나올 때 현금 수령·매출 인식·상계의 항목을 각각 바꾸어 모델을 다시 계산할 수 있다.
6. 한국 공급망의 기회는 공장 면적 밖에도 있다
기판의 대면적·고다층화가 사업 기회로 연결되는 지점은 최종 기판 판매에만 있지 않다. 절연재와 구리·유리섬유 계열 소재, 비아 가공·도금·노광·검사, 공정 제어, 패키지 조립과 신뢰성 평가에 서로 다른 수요가 생길 수 있다. 다만 이들은 동일한 투자금에서 같은 시점에 매출을 인식하는 사업이 아니다.
소재 업체는 양품 출하보다 앞선 투입 단계에서 소비되는 재료를 공급할 수 있다. 이때 폐기·재작업이 늘면 고객의 양품 생산성이 나빠져도 단기 투입량이 증가할 수 있다. 그래서 재료 사용량 증가를 최종 수요 증가와 일대일로 맞추면 안 된다. 공급망의 어느 단계에서 매출이 발생하는지부터 확인해야 한다.
| Layer | Useful operating question | Cash interpretation |
|---|---|---|
| Materials | Input consumption, approved material mix | Input demand can differ from final good-unit demand |
| Equipment | Delivery, installation and contract acceptance | Project timing and contract terms matter |
| Substrate fabrication | Accepted units, yield and process burden | Unit contribution plus working capital |
| Assembly / packaging | Assembly yield and customer acceptance | A different process and financial perimeter |
Source: VLSI Korea analysis. This table establishes no named supplier relationship or revenue-recognition policy.
장비 업체에는 반입과 검수·설치 일정이, 기판 업체에는 양품 산출과 고객 수락이, 조립 업체에는 패키지 단계의 생산성과 출하가 중요하다. 각 기업의 매출 인식 조건은 개별 계약에 따라 다르다. 한 공장 투자 발표에 관련 업체를 모두 묶어 같은 실적 증가율을 적용하면 인과 경로가 사라진다.
한국 소재·부품·장비 기업을 평가할 때도 ‘AI 기판에 쓰일 수 있다’와 ‘이번 투자에 공급한다’는 다르다. 제품 적용 가능성 다음에는 승인된 재료·장비 여부, 필요한 사양, 고객 평가 단계, 반복 공급 구조를 확인해야 한다. 이 글은 확인되지 않은 국내 납품사를 수혜 기업 명단으로 만들지 않는다.
독자가 확보한 공급 관계가 있다면 더 유용한 질문을 만들 수 있다. 고객의 패널 투입이 늘어야 매출이 증가하는 소모성 재료인지, 새 라인을 만들 때 한 번 공급하는 장비인지, 양품률 개선에 따라 절약 대상이 되는 투입물인지 구분한다. 같은 생산성 개선이 공급망 기업들에는 서로 다른 방향으로 작용할 수 있다.
| Question | Evidence to request | Decision improved |
|---|---|---|
| Can this line make the required product? | Design, material and site qualification scope | Supplier and product selection |
| When is usable supply available? | Accepted output and delivery schedule | Buffer and ramp planning |
| Can another line substitute? | Requalification and process-change scope | Contingency planning |
| What does the contract protect? | Volume, acceptance, timing and settlement terms | Funding and inventory commitments |
Source: VLSI Korea decision framework. No private customer or RFQ data used.
삼성전기의 발표는 세종을 고부가·고난도 제품 대응 거점으로, 베트남을 물량 대응과 효율성 강화의 거점으로 설명한다. 이 역할 배분은 회사의 계획이다. 투자자는 향후 제품 구성과 양산 경로에서 그 구분이 실제로 나타나는지 확인할 수 있다. 두 공장을 기술 수준이 같은 복제 설비로 놓고 단순 합산하는 것보다 나은 출발점이다.
반대 경로도 있다. 고객이 패키지 구조를 바꾸거나 제품 세대를 조정하면 기존 기판의 크기·층수·재료 요구가 달라질 수 있다. 장기 물량 약정이 존재하더라도 그 물량을 어떤 구조와 공정으로 만들지는 별도의 기술 문제다. 설비의 전용성과 재사용 범위가 여기서 투자 회수에 연결된다.
유리 코어는 그 반대 경로 중 하나다. Intel의 2023년 발표는 기계적·열적 안정성과 연결 밀도를 개발 이유로 제시했고, 2026-07-24에는 Lens Technology와 관련 공정 개발 협력을 발표했다. 이 두 자료는 기술 선택지가 진전되고 있다는 근거이며, 유기 기판이 곧 전면 대체되거나 상업 생산 매출이 이미 확정됐다는 근거는 아니다. Intel 유리기판 발표, Intel·Lens 협력.
유리라는 이름만 보고 소재 업체의 수요가 사라진다고 추론하는 것도 성급하다. 코어가 바뀌어도 필요한 배선·절연·접속 공정의 구성은 설계에 따라 결정된다. 어떤 기능이 대체되고 어떤 공정이 남는지를 구조별로 봐야 한다. 소재 선택은 칩을 장착한 전체 패키지의 열·기계 조건, 제조성과 비용이 함께 결정한다.
삼성전기가 KPCA에서 유기 기판의 개선과 유리기판 기술을 함께 소개한 점은 이 논의를 구체화한다. 회사의 기술 전시는 여러 경로를 준비한다는 신호이고, 발표한 투자액이 모두 같은 차세대 구조에 쓰인다는 뜻은 아니다. 신규 투자에서 기존 공정과 차세대 공정이 어떤 비중을 차지하는지는 공개되는 범위만큼만 반영해야 한다.
포트폴리오 관점에서는 특정 재료의 승패보다 전환 과정에서 유지되는 역량을 살펴볼 수 있다. 정밀한 층간 연결, 표면·형상 제어, 검사와 공정 안정화는 구조가 바뀌어도 다시 풀어야 하는 문제다. 이것은 특정 기업의 매출 보장이 아니라 기술 전환 때 조사할 공급망 기능을 좁히는 방법이다.
7. 무엇이 확인되면 이 판단을 바꿀 것인가
이번 분석의 중심 판단은 ‘고객 지원이 있는 기판 증설에서는 자금 확보와 양산 경제성을 따로 평가해야 한다’는 것이다. 이 판단을 강화하는 관측은 실제 지원금 유입과 함께 인증 제품의 반복 출하, 원가 개선, 투자 이후의 현금 회수가 이어지는 경우다. 투자 발표나 시험생산 중 하나만 확인돼서는 전체 경로를 검증할 수 없다.
반대로 출하 증가 없이 지원금의 인식만으로 이익이 개선되거나, 매출이 늘어도 재고·매출채권이 더 빠르게 증가한다면 해석을 바꿔야 한다. 처음 기대했던 개선이 생산성인지 계약 시점인지 분리해 보아야 하기 때문이다. 추후 공시가 고객 지원의 경제적 성격을 밝혀 주면 현금 모델의 전제를 먼저 수정한다.
리스크는 원인과 관측 항목을 연결해 관리한다. 고객 집중은 계약 변경과 전용 설비의 대체 사용 가능성으로, 재료 위험은 승인 공급선과 원가 전가로, 제조 위험은 양품 산출·재작업과 고객 수락으로 본다. 일정 지연은 장비·인력·공정 준비 중 어디에서 발생했는지 나누어야 한다.
가격 위험은 ASP 자체보다 같은 제품의 가격, 면적·층수 변화, 재료비 전가를 분리해 확인한다. 현금 위험은 지원금 수령액뿐 아니라 미래 상계·환급 조건과 운전자본을 함께 본다. 기술 전환 위험은 특정 유리기판 뉴스의 유무보다 기존 설비에서 전환할 수 있는 공정과 추가 투자가 필요한 부분을 따진다.
다음 관측일은 기업이 확정한 실적 발표일과 구별한다. 아래의 2026-11-30, 2027-03-31, 2027-09-30은 이 분석의 편집상 점검일이다. 2028-05-31은 세종 공시의 투자 종료 예정일이고, 2028-09-30은 회사가 밝힌 9월 양산 목표를 확인할 월말 기준일이다.
| Date | Status | Observation |
|---|---|---|
| 2026-11-30 | Editorial checkpoint | Next available quarterly demand and customer-funding disclosures |
| 2027-03-31 | Editorial checkpoint | Fiscal boundary; disclosed contract terms and cash flow |
| 2027-09-30 | Editorial checkpoint | Equipment and product-qualification progress |
| 2028-05-31 | Disclosed Sejong investment-end target | Spend versus production readiness |
| 2028-09-30 | Editorial month-end check | Sejong September mass-production target |
| 2030-06 | Vietnam company target; outside horizon | Construction completion and operation |
Sources: Samsung filings and 2026-09-29 release for company targets; VLSI Korea for editorial checkpoints. Targets may change.
첫 점검에서는 새 분기 실적에 기존 공장 생산과 신설 투자 설명이 어떻게 나뉘는지 본다. 다음 점검에서는 장기 약정의 정산 구조와 현금흐름을 살핀다. 이후에는 설비 준비와 제품 인증의 진척을 확인하고, 세종의 투자기간이 끝났을 때 실제 양산 준비 상태를 별도로 판단한다.
베트남의 2030년 6월 가동 목표는 이 글의 24개월 판단 구간 밖에 남긴다. 이 사업을 배제한다는 뜻이 아니라, 기간 안의 예상 이익과 기간 밖의 투자·공급 선택을 같은 숫자로 섞지 않는다는 뜻이다. 2028-04-30 자산 취득 예정일과의 연결이 새 공시로 설명되면 그 범위부터 업데이트해야 한다.
| Reader | What to examine | Decision to defer |
|---|---|---|
| Sector analyst | Accepted output, price / mix and cash settlement | Mechanical capex-to-earnings conversion |
| Engineer / procurement | Product-specific qualification and assembly needs | Supply commitments based only on a factory opening |
| Investment committee | Recurring contribution versus accelerated customer cash | Treating all funding receipts as repeatable earnings |
Source: VLSI Korea analysis. No buy/sell recommendation, price target or implied valuation.
애널리스트가 바꿀 결정은 투자 발표액을 매출 증가율로 바로 넣지 않고, 인증 양품·단가·재료 전가·정산 시점으로 추정표를 나누는 것이다. 필요한 제품별 자료가 나오기 전에는 넓은 시나리오를 유지하고, 자료가 공개되는 부분부터 범위를 좁힌다.
설계·구매 담당자가 바꿀 결정은 공장 가동 뉴스만으로 확보 가능한 물량을 확정하지 않는 것이다. 자사 제품의 기판 구조, 승인 조건, 조립 시점과 대체 생산선의 준비를 연결한다. 물량이 부족할 때 더 작은 구조나 다른 공급선으로 전환하는 비용도 동일한 기준에서 비교해야 한다.
투자위원회가 바꿀 결정은 성장과 자금의 질을 함께 보는 것이다. 고객 지원으로 당장 현금이 좋아졌다면 반복적인 원가 경쟁력이 개선됐는지, 미래 현금이 앞당겨졌는지 구별한다. 같은 투자 총액에도 이 구분에 따라 예상 이익을 조정해야 하는 시점이 달라진다.
삼성전기의 6조 7,800억 원은 그 자체로 생산량이나 이익이 아니다. 그 돈이 어떤 크기와 구조의 기판을, 어떤 양품률로, 어떤 고객 조건 아래 만들어 내는지가 사업의 결과를 결정한다. AI 기판 투자의 중심 지표는 공장 면적에서 인증 양품과 정산 후 현금으로 이동해야 한다.
계산·자료와 관련 글
자료 기준일은 2026-10-02다. 투자·실적 수치는 원화·엔화·유로화의 원래 단위를 보존했다. 기사 속 CU 모델, 패널 배치, 반복 공정 수율과 민감도는 VLSI Korea의 가정 기반 계산이며 실제 기업의 생산량·가격·수익률 추정치가 아니다. 모델 입력과 결과는 아래 데이터 표에서 같은 수식으로 재현할 수 있다.
| Variable | Formula |
|---|---|
| Started panels | 100 x utilization |
| Expected good units | Started panels x 49 x yield |
| Revenue | Expected good units x ASP |
| Variable cash cost | Started panels x cost per started panel |
| EBITDA proxy | Revenue - variable cash cost - 70,000 |
| EBIT proxy | EBITDA proxy - 40,000 |
| Cash before customer funding | EBITDA proxy - change in NWC - 120,000 |
| Pre-tax return proxy | EBIT proxy / 500,000 |
Source: VLSI Korea. All monetary inputs use illustrative CU. This is not IFRS reporting or a formal ROIC calculation.
기업의 투자·제품 발표, 공시, 기술 설명을 구분해 사용했다. 삼성전기의 공시와 보도자료는 같은 회사의 서로 다른 문서로서 범위와 날짜를 대조했고, 경쟁사 자료는 동일 계약의 확인 자료가 아닌 별도 사례로 비교했다. 개별 고객계약 원문, 공장 수율, 제품별 ASP와 투자 회수율은 공개되지 않아 사실값으로 채우지 않았다.
물리 구조를 더 읽으려면 VLSI Korea의 CoWoS 경제학과 유리기판 CTE 분석을 함께 볼 수 있다. 이 글은 기존의 패키징·열팽창 설명에서 나아가, 새 투자와 고객 자금의 경제적 연결을 다룬다.
Primary sources
- Samsung Sejong investment filing
- Samsung Vietnam equipment filing
- Samsung investment release, 2026-09-29
- Samsung Q2 results, 2026-07-30
- Samsung KPCA technical release, 2026-09-10
- Ibiden capital investment, 2026-02-03
- Ibiden FY2026 Q1 Q&A
- AT&S customer-supported investment, 2026-06-13
- Ajinomoto ABF technical overview
- Ajinomoto materials interview, March 2026
- TSMC CoWoS technical overview
- Intel glass substrate announcement, 2023-09-18
- Intel / Lens collaboration, 2026-07-24
Disclosure
본 글은 정보 제공만을 목적으로 하며, 특정 증권의 매수 또는 매도를 권유하는 것이 아닙니다. 본 글에 포함된 수치와 사실은 기업 공시, 언론 보도, 시장 조사 등 공개적으로 이용 가능한 자료를 바탕으로 작성되었으며, 해당 자료 또는 작성 과정에서 오류가 발생할 수 있습니다. 필자는 언급된 기업의 주식을 보유하고 있을 수 있습니다. 모든 투자 결정 및 그에 따른 결과는 독자의 책임입니다.