VLSI Korea
반도체 가격 인상 도미노: 장비·파운드리·소재에서 최종 칩까지, 계산서는 누가 받는가
ASML High-NA EUV는 대당 3억 8천만 달러, TSMC는 3년 연속 웨이퍼 가격을 올리고, 실리콘 웨이퍼는 3년 동결을 끝냈다. 장비→파운드리→소재→최종 제품으로 이어지는 반도체 가격 인상 도미노의 전말과, 마지막 계산서를 받는 쪽을 정리했다. (2026년 10월 기준)


2024년부터 2026년 10월 현재까지, 반도체 공급망의 모든 구간에서 가격이 올랐다. 노광장비 한 대 값이 2배가 됐고, TSMC는 3년 연속 웨이퍼 가격을 인상했으며, 3년 동안 동결됐던 실리콘 웨이퍼 가격도 풀렸다. 이 비용은 장비 → 파운드리 → 소재 → 팹리스 → 완성품으로 한 방향으로 흐른다. 그리고 각 단계에서 가격 결정권을 쥔 쪽이 마진을 가져간다. 마지막 계산서는 결국 기업 고객과 소비자에게 도착했다.
이 글은 장비·파운드리·소재·최종 가격의 2024~2026년 현황을 숫자로 정리하고, 비용이 최종 가격에 닿기까지의 전가 구조를 추적한다. (기준일: 2026년 10월)
1. 장비: 노광장비 한 대 값이 2배가 됐다
가장 극적인 인상은 노광장비에서 나왔다. ASML의 High-NA EUV(Twinscan EXE)는 대당 약 3억 8천만 달러. 기존 Low-NA EUV(Twinscan NXE, 약 1억 8,300만 달러)의 2배가 넘는다. Intel은 2026년 1월 미국 Oregon D1X 팹에서 EXE:5200B 인수 테스트 완료를 발표했고, 2028년까지 연간 20대 생산이 목표다.
DUV 장비도 올랐다. ASML은 2026년 7월 DUV 장비 가격 10% 인상을 고객사에 통보했다. 삼성과 SK하이닉스는 수용한 반면 TSMC는 반대한 것으로 알려졌다. Applied Materials는 2026년 8월 실적 발표에서 신제품과 기존 제품 모두 가격 인상을 밝혔고, Tokyo Electron도 2026년 7월 말 기납품 장비를 포함한 가격 조정을 추진한다고 밝혔다.
- 장비 리드타임: 기존 약 6개월 → 최대 1년 (주요 장비사 기준)
- 핵심 부품 리드타임: 레이저 가공 장비의 일본산 핵심 부품은 최대 40개월
- 한국의 2026년 상반기 반도체 제조장비 수입: 187억 6천만 달러, 전년 대비 +38.8%
배경은 단순하다. AI 데이터센터 투자로 메모리와 파운드리가 동시에 증설되면서 장비·부품 수급이 꼬였고, 여기에 인플레이션과 원자재비 상승이 겹쳤다. 업계의 평가는 "과거와 달리 구매자(반도체 제조사)의 가격 인하 압박이 통하지 않고, 공급사의 협상력이 우위에 있다"는 것이다. 장비는 파는 쪽이 가격을 정하는 시장이 됐다.
2. 파운드리: 3년 연속 가격을 올리는 TSMC
TSMC의 웨이퍼 가격 인상은 3년째 이어지고 있다.
- 2025년 적용: AI·HPC 고객 대상 최대 +10%. 4nm 웨이퍼는 18,000달러에서 20,000달러로 올랐다.
- 2026년 1월 1일 적용: sub-5nm 전 노드(2/3/4/5nm) 대상 +5~10% 인상 통보.
- 2026년 하반기 적용: 3nm 최대 +15%.
- 2027년 1월 적용: 전 노드 +3~6% 인상 논의 중. 2nm는 2027년 1분기에 +6~8% 추가 인상이 결정됐다는 보도도 있다.
TSMC는 웨이퍼 단가를 공식 공개하지 않지만, 업계 추정치는 아래와 같다. (추정치)
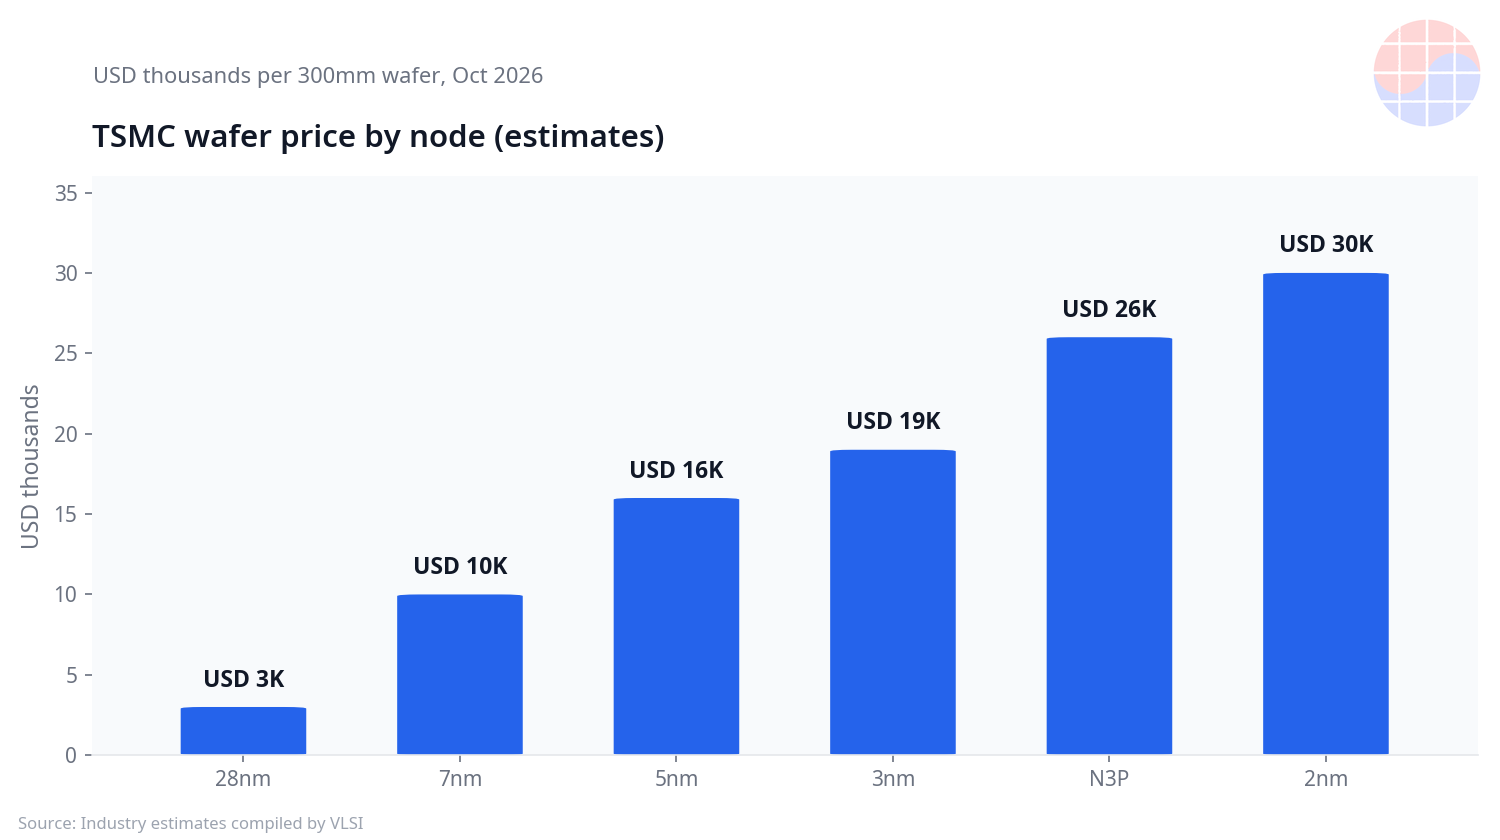
인상의 명분은 분명하다. Arizona 팹을 포함한 650억 달러 이상의 해외 투자비 회수, 그리고 53% 이상의 매출총이익률 유지 목표다. Arizona 팹에서 생산된 칩은 대만 생산 대비 5~20% 비싸다.
다른 파운드리도 대열에 합류했다. 삼성 파운드리는 신규 고객 대상 선별 노드(4nm·5nm·일부 8nm)에 일회성 약 +15% 인상을 단행했고, SMIC는 8인치와 메모리 파운드리 가격을 올렸다. UMC는 인상을 시사했고, PSMC는 일부 제품에 최대 +40% 인상을 추진 중이다.
3. 소재: 3년 동결이 끝났다
장비와 파운드리에 가려져 있지만, 소재 가격도 조용히 오르고 있다.
- 실리콘 웨이퍼: 대만의 3대 웨이퍼 업체가 2026년 8월 6/8/12인치 전 규격에 최소 +10% 인상을 단행했다. 3년 넘는 가격 동결의 종료다. 2027년 공급분은 300mm 중심으로 +10~15% 협상이 진행 중이다.
- ABF 기판: Ajinomoto가 기판사에 ABF 필름 가격 +30%를 통보, 2026년 3분기부터 적용됐다. ABF 수급 갭은 2027년 약 20%까지 벌어질 전망이다.
- EUV 포토레지스트: 리터당 가격이 ArF immersion용 대비 3~5배. 3nm에서 EUV 레이어가 15~20개에 달해, 단가 프리미엄과 레이어 수 증가의 이중 효과가 발생한다.
- 헬륨: 2026년 2분기 미국 헬륨 가격지수가 전분기 대비 +118% 급등했다. (스팟·물류 프리미엄 반영으로 변동성이 크다)
- 블랭크마스크: 2025년 평균가 약 10,514달러/m².
인상 요인은 AI·HBM·첨단 로직용 웨이퍼 소비 증가(HBM용 +23%, 첨단 로직용 +12% 전망)에 비해 300mm 캐파 증가가 +3%에 그치는 공급 제약, 그리고 중동 선적 차질 같은 물류 변수다.
4. 전가 구조: 팹 원가에서 가장 큰 항목은 감가상각
왜 장비 가격 상승이 웨이퍼 가격을 밀어올리는가. 답은 TSMC의 2025년 연차보고서(20-F)에 있다. 매출원가에 반영된 유형자산 감가상각은 2023년 4,928억 대만달러 → 2024년 6,164억 대만달러 → 2025년 6,380억 대만달러로 늘었다. 매출원가(487억 달러) 대비 약 43%로, 제조원가의 최대 단일 항목이다.
첨단 노드일수록 장비 감가상각의 비중이 지배적이라는 구조다. 장비가 비싸질수록 감가상각이 웨이퍼 원가를 밀어올리고, 그 원가가 파운드리 가격 인상의 근거가 된다.
- 3nm 웨이퍼 15,500달러 → 다이 코스트 30.45달러 (5nm의 23.57달러에서 상승)
- Apple A18 Pro 사례: 3nm 웨이퍼 18,000달러, mm²당 0.25달러. 28nm A7 시절(0.07달러)의 3.6배다.
- 수율의 영향: TSMC N3 수율은 90% 이상으로 알려졌지만, 삼성 3nm 수율은 30~40%대. 수율이 낮을수록 양품 다이당 원가는 급등한다.
정리하면 전가 사슬은 이렇게 작동한다. 장비 가격 상승 → 팹 감가상각 증가 → 웨이퍼 원가 상승 → 파운드리 가격 인상 → 팹리스 원가 상승 → 칩 가격 인상 → 완성품 가격 인상. 각 단계는 다음 단계에 비용을 넘기고, 가격 결정권이 있는 쪽은 마진을 지킨다.
5. 최종 가격: 계산서를 받는 쪽
사슬의 끝에서는 실제 가격 인상이 확인된다.
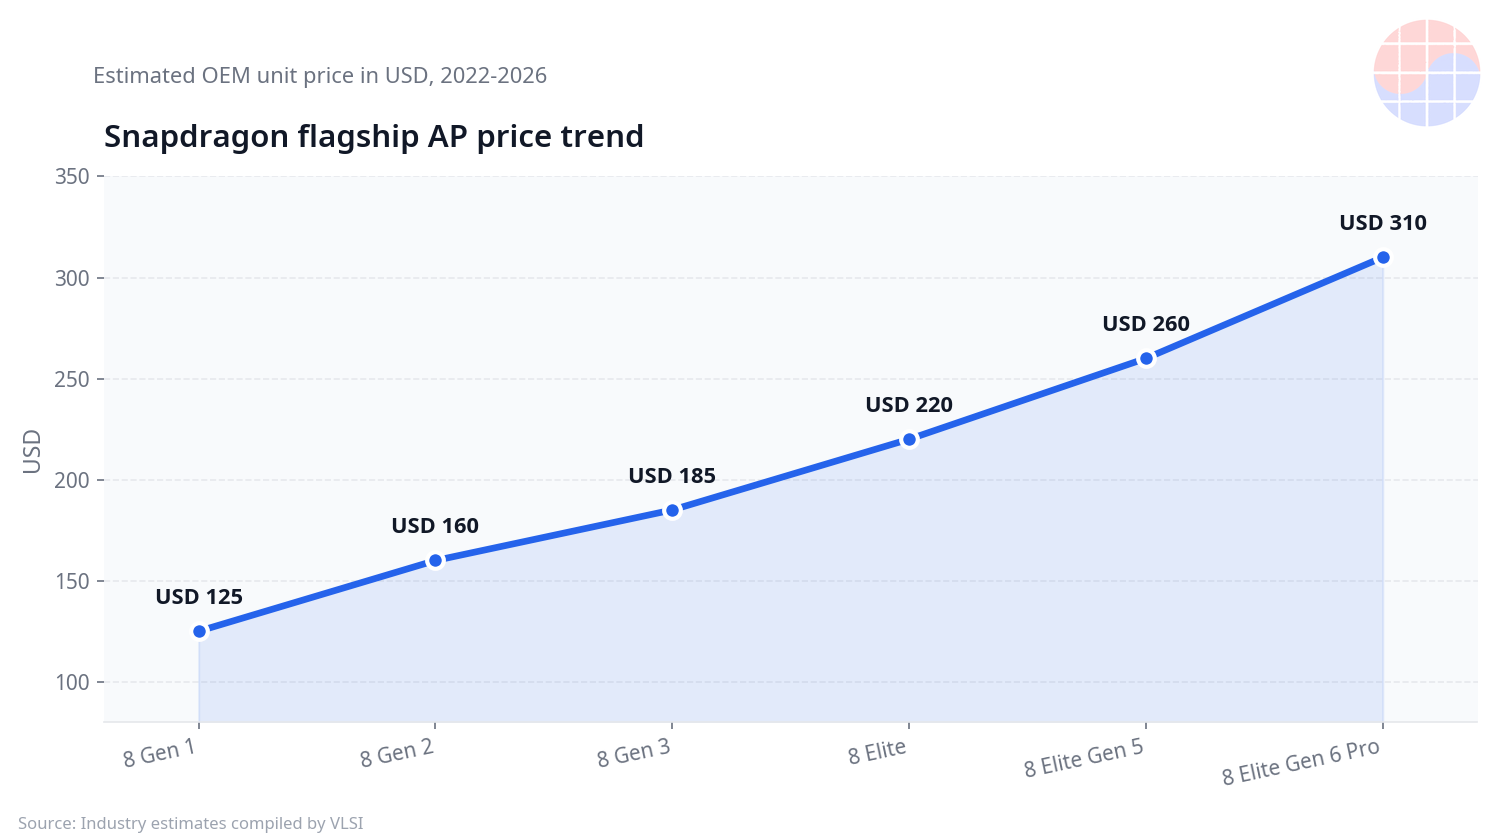
스마트폰 AP: Snapdragon 플래그십의 OEM 단가 추정치는 8 Gen 1의 120~130달러에서 8 Elite Gen 5의 240~280달러까지 올랐다. 2nm 기반의 8 Elite Gen 6 Pro는 300달러를 넘을 전망이다. (추정치)
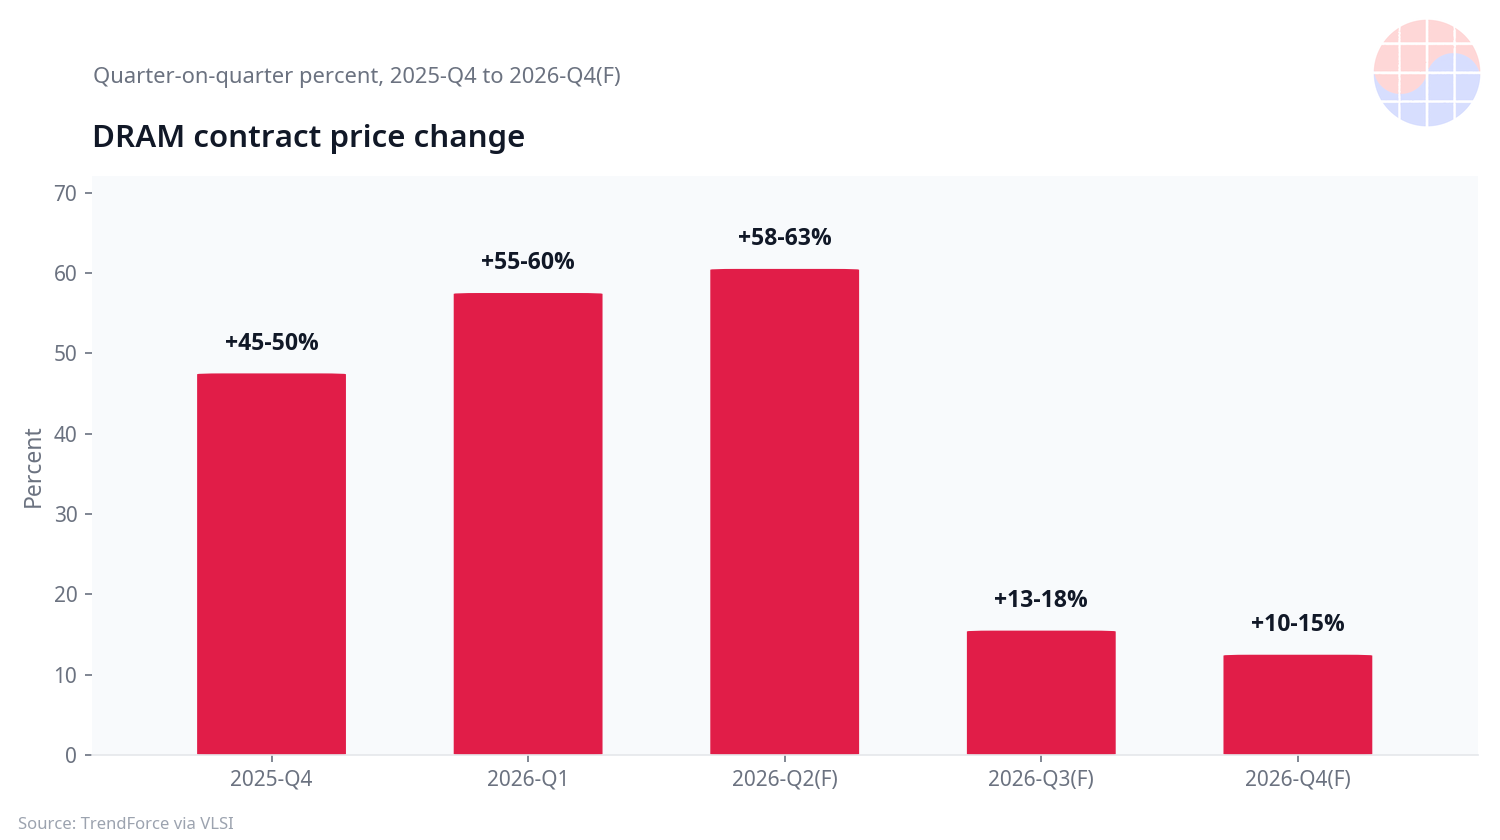
메모리: DRAM 계약가는 2025년 4분기 +45~50% → 2026년 1분기 +55~60% → 2분기 +58~63%(전망)로 뛰었다. 서버용 DRAM은 2026년에 +270%까지 전망된다. DDR5 현물가는 2025년 9월 6.84달러에서 12월 27.20달러로 3개월 만에 약 4배가 됐다.
완성품: Dell은 2025년 12월 10일 서버 가격 인상을 단행했고, 업계 전반에서 서버 약 +15%, PC 15~20% 인상이 진행됐다. Gartner는 2026년 PC 평균가 +17%, 스마트폰 +13%를 전망했다. HP에 따르면 메모리가 PC 부품원가에서 차지하는 비중은 두 분기 전의 15~18%에서 약 35%까지 치솟았다.
클라우드: GPU를 빌려 쓰는 가격도 올랐다. 2026년 10월 1일 요금표에서 H100 시간당 임대료는 3.85달러에서 4.50달러로(+16.9%), B200은 7.15달러에서 8.50달러로(+18.9%) 인상됐다.
6. VLSI's View: 가격 결정권을 쥔 쪽이 이긴다
이 도미노에서 주목할 점은 인상분 전달의 비대칭성이다.
장비 단계에서는 ASML이 가격 결정권을 쥔다. EUV에는 대체재가 없으니, 고객사인 파운드리가 인상분을 감가상각으로 떠안는다. 파운드리 단계에서는 TSMC가 쥔다. 첨단 노드의 독점적 지위로 인상분을 고객사에 전가하고 53% 마진을 지킨다. 메모리 단계에서는 3사 과점과 AI 수요가 만나 계약가 주도권이 제조사로 넘어갔다. 팹리스 단계에서는 Qualcomm·MediaTek이 TSMC N3P에 최대 +24%를 더 내면서도, Snapdragon 가격을 올려 전가한다. 300달러가 넘는 칩은 플래그십 스마트폰 원가의 약 3분의 1을 차지하게 됐다.
결국 부담은 데이터센터 운영사와 클라우드 요금, 그리고 PC·스마트폰을 사는 소비자에게 도착한다. 2026년 PC 평균가 +17% 전망이 그 증거다.
전망도 밝지 않다. 2027년 1월 TSMC의 전 노드 +3~6% 추가 인상, HBM 가격의 2027년 +70~140% 전망, 메모리 부족 장기화(YMTC는 2030년까지 지속 전망)까지 예정돼 있다. 웨이퍼 팹 장비(WFE) 시장은 2026년 1,450억 달러에서 2027년 2,000억 달러, 2028년 2,500억 달러로 커질 전망이다.
시사점은 하나다. 이번 반도체 가격 상승은 일시적인 사이클이 아니라 구조적이다. 장비 가격 상승이 감가상각으로 원가에 고착되고, AI 수요가 공급을 초과하는 한, 이 전가 사슬은 멈추지 않는다. 칩을 사는 쪽이라면 원가 상승분을 전가할 수 있는 가격 결정권이 있는지, 칩을 만드는 쪽이라면 그 결정권이 어디에 있는지를 따지는 것이 먼저다.
FAQ
반도체 가격이 오른 가장 큰 이유는 무엇인가?
단일 원인이 아니라 사슬 전체의 인상이다. AI 수요발 공급 부족에 장비·소재비 상승이 겹쳤고, 각 단계의 가격 결정권자가 인상분을 다음 단계로 넘기면서 최종 가격까지 도달했다.
TSMC 웨이퍼 가격이 계속 오르는 이유는?
Arizona 팹 등 650억 달러 이상의 해외 투자비 회수, 53% 이상의 매출총이익률 유지 목표, 그리고 첨단 노드에서의 독점적 지위가 배경이다. 2025년 +10%를 시작으로 2027년 1월 전 노드 +3~6% 인상까지 3년 연속 이어지고 있다.
소비자 제품 가격은 얼마나 올랐나?
Gartner는 2026년 PC 평균가 +17%, 스마트폰 +13%를 전망했다. 서버는 약 +15% 인상이 단행됐고, 클라우드 GPU 임대료도 17~21% 올랐다.
가격 인상은 언제까지 이어질까?
당분간 지속될 전망이다. 2027년 TSMC 추가 인상, HBM 가격 +70~140% 전망, 메모리 부족 장기화 전망이 겹쳐 있다.
각주: TSMC 웨이퍼 단가, Snapdragon 단가 등 일부 수치는 제조사가 공식 공개하지 않아 업계 추정치다. 공식 수치는 ASML 실적 발표, TSMC 20-F 연차보고서, TrendForce 집계 기준. 기준일 2026년 10월.