 VLSI Korea
타워세미컨덕터 주가 7% 급락 이유 — 반도체주 동반 매도에 밸류에이션 부담
30초 요약 Tower Semiconductor(TSEM)가 10월 12일 장중 6.9% 급락했습니다. 회사 자체 악재는 확인되지 않았습니다. 동력은 ① OpenAI의 annualized revenue(ARR)가 시장 기대 약 $70B가 아니라 $50B에 가깝다는 Financial Times 보도에 따른 AI CAPEX 지속가능성 우려, ② 필라델피아 반도체지수(SOX) -2.7%로 3주 최저를 찍는 등 반도체 섹터 전반의 동반 매도, ③ 브렌트유 $106 돌파(리야드 공항 피격·미국-


30초 요약
Tower Semiconductor(TSEM)가 10월 12일 장중 6.9% 급락했습니다. 회사 자체 악재는 확인되지 않았습니다. 동력은 ① OpenAI의 annualized revenue(ARR)가 시장 기대 약 $70B가 아니라 $50B에 가깝다는 Financial Times 보도에 따른 AI CAPEX 지속가능성 우려, ② 필라델피아 반도체지수(SOX) -2.7%로 3주 최저를 찍는 등 반도체 섹터 전반의 동반 매도, ③ 브렌트유 $106 돌파(리야드 공항 피격·미국-이란 긴장 재점화)에 따른 risk-off입니다. 다만 TSEM은 연초 이후 +80.9% 오른 뒤 P/E 약 88배라는 고밸류에이션이라, 차익 매물이 가장 먼저 몰리는 구조였습니다. 펀더멘털이 아니라 센티먼트와 멀티플이 흔든 날입니다.
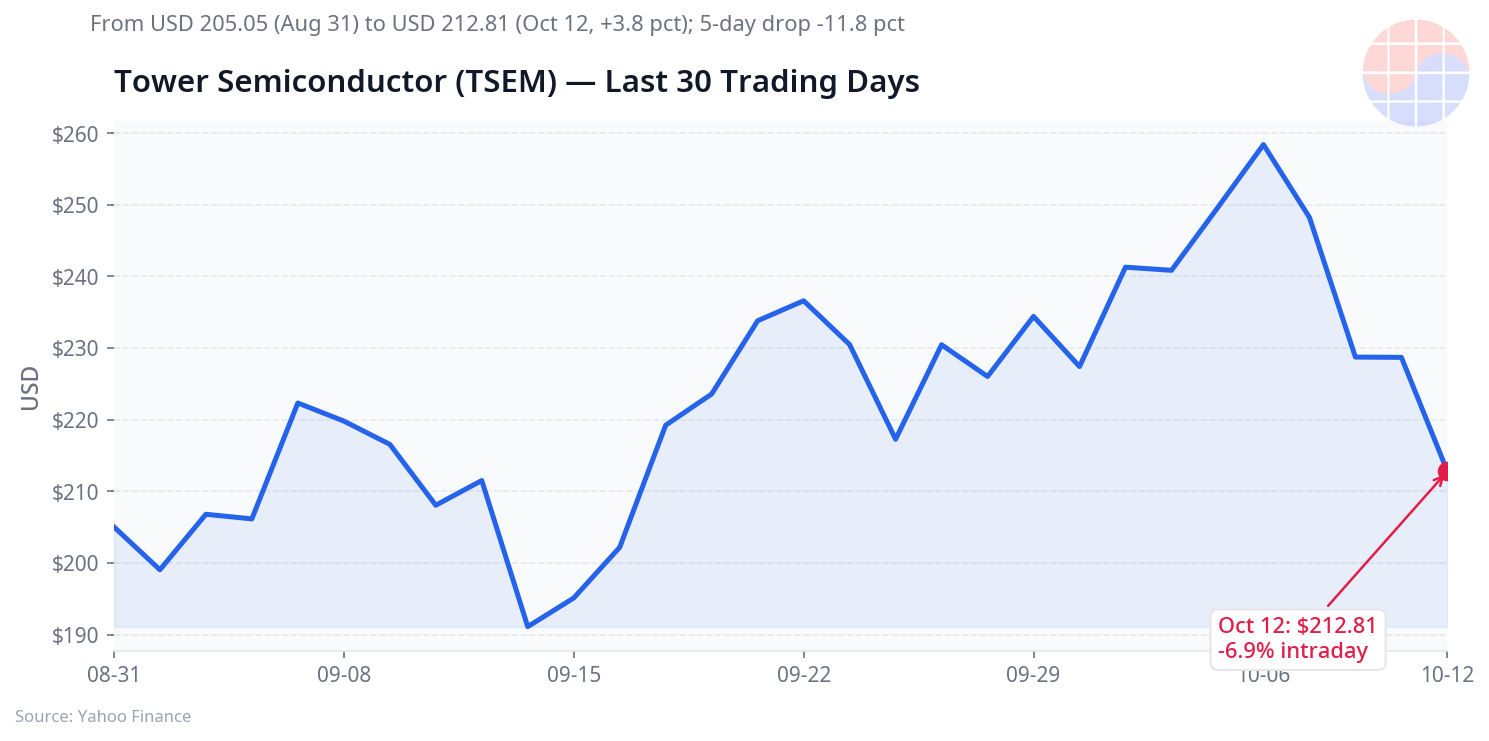
Tower Semiconductor 30거래일 주가 — 10월 12일 장중 -6.9% 급락 (ET 12:40 기준, 10/13 KST 01:40). Source: Yahoo Finance
Chase's Take — 스페셜티 파운드리를 볼 때 제가 구분하는 건 '캐파·수율 실력'과 '시장이 얼마를 줄 의지'입니다. TSEM은 SiGe와 SiPho, 전력반도체에서 실적이 뒷받침되는 회사인데, 오늘 무너진 건 실력 쪽이 아니라 의지 쪽입니다. OpenAI 숫자 하나에 AI 하드웨어 멀티플 전체가 흔들렸고, 고베타·고밸류 종목부터 매도가 들어왔어요. P/E 88배짜리 주식이 섹터 매도일에서 버티긴 어렵습니다. 다만 구조적으로 주목할 건 analog/RF 스페셜티 공정이 AI 시대 전력·RF 프론트엔드에서 대체하기 어려운 포지션이라는 점입니다. 확인할 건 11월 실적에서 가동률과 gross margin 궤도가 멀티플을 정당화하는지, 그리고 AI CAPEX 논쟁이 센티먼트에서 실적 논쟁으로 바뀌는지입니다.
핵심 팩트
| 항목 | 내용 |
|---|---|
| 종목 | Tower Semiconductor (TSEM, Nasdaq) |
| 사업 | 이스라엘 스페셜티(analog/RF) 파운드리 — SiGe/SiPho 프로세스, 전력반도체, RF 프론트엔드. AI 데이터센터 전력·통신 칩의 핵심 공급망 |
| 주가 흐름 | 10월 12일 장중 -6.9% ($228.71(10/9 종가) → $212.81, ET 12:40 기준) — 추적 중인 미국 반도체주 32종목 중 COHR 다음으로 큰 낙폭. 5일 -11.8% |
| 밸류에이션 | 시가총액 $25.6B, P/E 약 88배. 컨센서스 Moderate Buy, 평균 목표가 $316. 52주 $70.9–$319.94, YTD +80.9% |
| 섹터 흐름 | 필라델피아 반도체지수(SOX) -2.7% (3주 최저). 나스닥 장중 -0.33%, 유가 급등(브렌트 $106 돌파) 속 risk-off |
| 다음 확인 시점 | TSEM 3분기 실적 11월 예정 (정확일 미확인) |
왜 떨어졌나: 3가지 동력
1. OpenAI ARR 쇼크가 AI 버블 논쟁을 되살렸다
Financial Times 보도에 따르면 OpenAI의 9월 말 annualized revenue는 약 $50B로, 투자자 자료를 통해 퍼진 시장 기대치 $70B를 크게 밑돌았습니다. TechCrunch 보도에 따르면 격차는 매출 부진이 아니라 Anthropic과의 비교를 위한 gross-up 방식 차이에서 비롯됐지만, 시장은 AI CAPEX의 지속 가능성을 다시 의심하기 시작했습니다. 고멀티플 하드웨어 전반에 매도가 번진 배경입니다.
2. 섹터 매도에서 고베타·고밸류가 먼저 맞았다
SOX가 -2.7%로 3주 최저를 기록하는 등 반도체 섹터 전체가 흔들렸습니다. TSEM은 YTD +80.9%로 올해 크게 올랐고 P/E가 약 88배라 차익 실현 국면에서 가장 먼저 타깃이 되는 프로필입니다. 실제로 COHR(-8.0%), FORM(-5.9%) 등 베타 높은 종목들이 나란히 큰 폭으로 빠졌고, 대형주인 NVDA(-1.2%)도 예외가 아니었습니다.
3. 유가 급등이 risk-off를 더했다
후티 반군의 리야드 국제공항 공격과 호르무즈 인근 유조선 피격으로 브렌트유가 $106을 돌파했습니다. NY Post 보도에 따르면 WTI도 $93대를 찍었고, 인플레이션·할인율 부담이 성장주 멀티플에 직접 타격을 줬습니다. 지정학적 리스크가 풀리지 않는 한 반도체 같은 long-duration 자산의 변동성은 이어질 수 있습니다.
반대 논거: 이건 알고 가야 한다
- 회사-specific 악재는 없다: 10월 12일 TSEM 관련 부정 뉴스는 확인되지 않았습니다. 낙폭은 전적으로 섹터·매크로 요인입니다. TSEM을 단독으로 겨냥한 공매도 리포트나 실적 하향도 없었습니다.
- 스페셜티 파운드리의 구조적 포지션: SiGe·SiPho·전력반도체 공정은 첨단 로직 파운드리와 직접 경쟁하지 않는 영역입니다. AI 데이터센터의 전력·RF 프론트엔드 수요는 캐파가 희소한 이 회사에 유리한 구조입니다.
- 애널리스트 컨센서스는 여전히 매수: 컨센서스 Moderate Buy, 평균 목표가 $316으로 현재 주가보다 상당한 upside를 가정하고 있습니다.
- 리스크 요인: P/E 약 88배라는 고밸류에이션 자체가 가장 큰 리스크입니다. 멀티플이 실적 성장 속도를 앞지른 구간에서는 섹터 조정 때마다 낙폭이 과도해질 수 있고, 지정학적 리스크(이스라엘 기업)와 유가발 인플레이션 압력도 상수입니다.
앞으로 확인할 3가지
| 무엇을 | 언제 | 의미 |
|---|---|---|
| TSEM 3분기 실적 | 11월 예정 | SiGe·SiPho 캐파 가동률과 gross margin 궤도 — P/E 88배 멀티플을 실적이 뒷받침하는지가 핵심 |
| OpenAI $30B+ 펀딩 라운드 진행 | 진행 중 ($1.4T 밸류에이션 논의) | AI CAPEX 지속가능성 논쟁의 방향 — 센티먼트 반전의 트리거가 될 수 있음 |
| 중동 지정학·유가 흐름 | 지속 관찰 | 브렌트 $106+ 유지 시 risk-off 연장 — 성장주 멀티플 압박이 풀리는 시점 확인 |
함께 움직인 관련주
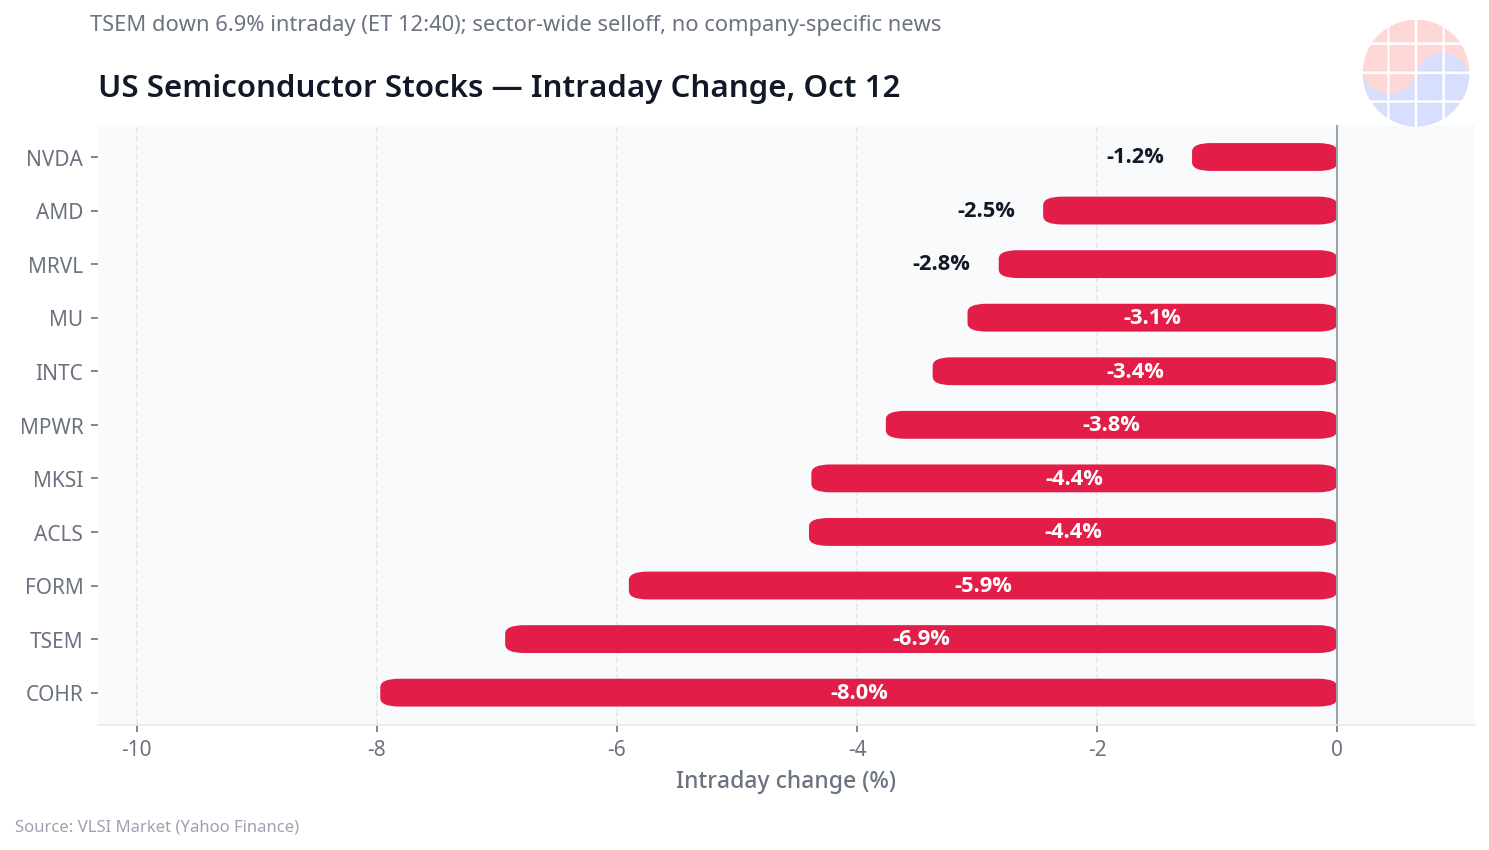
미국 반도체주 당일 장중 등락률 — 섹터 전반이 하락했고 TSEM은 COHR 다음으로 낙폭 2위 (10/12 ET 12:40 기준). Source: VLSI Market (Yahoo Finance)
반도체주 전반이 동반 약세였습니다. Coherent(-8.0%), FormFactor(-5.9%), Axcelis(-4.4%), MKS Instruments(-4.4%), Monolithic Power(-3.8%), Intel(-3.4%), Micron(-3.1%), Marvell(-2.8%), AMD(-2.5%), Nvidia(-1.2%) 순입니다. 회사별 악재보다 섹터 공통 요인이 지배적인 날이었습니다.
자주 묻는 질문
타워세미컨덕터 주가가 왜 급락했나요?
회사 자체 악재가 아니라 세 가지 요인이 겹쳤습니다. 첫째, OpenAI의 annualized revenue가 시장 기대를 밑돌면서 AI CAPEX 지속가능성 우려가 커졌습니다. 둘째, SOX가 3주 최저를 찍는 섹터 동반 매도에서 P/E 88배의 고밸류·고베타인 TSEM이 가장 크게 맞았습니다. 셋째, 브렌트유 $106 돌파 등 중동 리스크에 따른 risk-off가 성장주 멀티플을 눌렀습니다.
타워세미컨덕터는 무슨 회사인가요?
이스라엘에 본사를 둔 스페셜티 파운드리입니다. SiGe/SiPho 프로세스와 전력반도체, analog/RF 칩을 전문으로 만들며, AI 데이터센터의 전력·통신 프론트엔드 칩 공급망에서 희소한 캐파를 보유하고 있습니다. 첨단 로직 파운드리와는 다른 영역에서 경쟁합니다.
P/E 88배는 위험한 수준인가요?
분명히 부담스러운 수준입니다. 올해 주가가 +80.9% 오르면서 멀티플이 실적 성장 속도를 앞질렀고, 그 때문에 섹터 조정 국면에서 낙폭이 과도해지는 구조입니다. 애널리스트 컨센서스는 Moderate Buy에 목표가 $316으로 여전히 긍정적이지만, 11월 실적에서 가동률과 마진 궤도가 이 멀티플을 정당화해야 합니다.
앞으로 무엇을 확인해야 하나요?
11월 TSEM 3분기 실적에서 SiGe·SiPho 가동률과 gross margin, OpenAI의 $30B+ 펀딩 진행 상황에서 AI CAPEX 논쟁의 방향, 그리고 브렌트유와 중동 지정학이 risk-off를 이어갈지를 확인해야 합니다. 이 글은 매수·매도를 권유하지 않습니다. 원본 수치는 Yahoo Finance, SEC 공시, 증권사 리포트에서 직접 확인하시기 바랍니다.
이 글은 투자 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하지 않습니다. 주가는 2026년 10월 12일 미국 동부시간 12:40(한국시간 10월 13일 01:40) 기준 장중 수치로 종가와 다를 수 있습니다. 수치의 원본은 Yahoo Finance, SEC 공시, 증권사 리포트에서 직접 확인하시기 바랍니다.


