 VLSI Korea
Tenstorrent 기업가치 62억 달러 해부 — Jim Keller의 RISC-V AI 칩 베팅과 Galaxy
Tenstorrent가 2026년 10월 19일 Series E 15억 달러를 post-money 62억 달러에 클로징했다. Blackhole·Galaxy 양산 신호, Samsung·LG가 고객인 TT-Ascalon RISC-V CPU IP, 한국과의 자본·사업 연결까지 — 시장은 왜 이 가격을 매기는지 해부한다.


2026년 10월 19일, Tenstorrent는 15억 달러 Series E를 post-money 기업가치 62억 달러에 클로징했다고 발표했다. 2024년 12월의 26억 달러에서 2년도 안 돼 2.4배가 됐다. 시장은 이 회사에 왜 이 가격을 매기는가 — 답은 칩 한 장이 아니라, RISC-V CPU와 AI 코어를 함께 파는 '오픈 아키텍처 옵션'에 있다.
30초 요약
- 최신 밸류에이션: Tenstorrent는 2026년 10월 19일 Series E 15억 달러 조달을 post-money 62억 달러(약 8조 6,800억원, 1달러=1,400원 기준)에 클로징했다고 발표했다. Trace Capital과 Innovation X가 리드했고 ARK Invest, Fidelity, Morgan Stanley, SanDisk, T. Rowe Price 등이 참여했다.
- 직전 라운드: 2024년 12월 Series D는 6억 9,300만 달러 이상, pre-money 20억 달러·post-money 약 26억 달러였다. 삼성증권과 AFW Partners가 리드했고 Bezos Expeditions, LG전자, 현대차그룹이 참여했다. 시중에서 인용되던 '27억 달러'는 이 post-money의 근사치다.
- 무엇을 파는가: ① Blackhole AI 가속기 카드(p100a 999달러부터), ② 32개 칩을 묶은 Galaxy Blackhole 서버(11만 달러부터, 23 PFLOPS Block FP8), ③ TT-Ascalon RISC-V CPU와 Tensix AI 코어의 IP 라이선스 — Samsung과 LG가 라이선스 고객이다.
- 가격의 실체: 62억 달러는 현재 매출의 가격이 아니다. 매출은 비공개이고 2024년 말 보도 기준 누적 계약은 약 1억 5,000만 달러였다. 이 가격은 오픈 ISA(RISC-V) + 개방형 칩렛 + 오픈소스 소프트웨어라는 대안 생태계가 성립할 확률, 그리고 Jim Keller 팀의 실행 기록에 매겨진 옵션 가격이다.
- 성립 조건: Galaxy 양산 램프, IP 라이선스의 반복 매출화, 소프트웨어 성숙, IPO 경로 — 네 가지가 동시에 굴러가야 한다. 하나라도 어긋나면 다운사이드의 출발점은 소프트웨어 생태계 격차다.
요약 표: Tenstorrent 핵심 수치
| 항목 | 내용 |
|---|---|
| 설립 | 2016, 토론토 — CEO Jim Keller |
| Series C (2021년 5월) | 2억 달러 조달, 약 10억 달러 밸류에이션 |
| 전환사채 (2023년 8월) | 1억 달러 (현대차 3,000만, 기아 2,000만, 삼성 Catalyst 5,000만) |
| Series D (2024년 12월) | 6억 9,300만 달러 이상, post-money 약 26억 달러 |
| Series E (2026년 10월 19일) | 15억 달러, post-money 62억 달러 |
| 누적 조달액 | 약 26억 8,000만 달러 |
| Blackhole p100a | 120 Tensix 코어, 180MB SRAM, 28GB GDDR6, 300W, 999달러 |
| Galaxy Blackhole | 32개 칩, 23 PFLOPS Block FP8, 11만 달러부터 |
| IP 라이선스 | TT-Ascalon RISC-V CPU + Tensix 코어 (Samsung, LG) |
| 누적 계약 (2024년 말 보도) | 약 1억 5,000만 달러 |
Background
Tenstorrent는 2016년 토론토에서 Ljubisa Bajic, Milos Trajkovic, Ivan Hamer가 설립했다. 지금 본사는 Santa Clara에 있고 Austin, Toronto, Belgrade, Tokyo, Bangalore에 거점을 뒀다. 직원은 약 1,000명 규모로 알려졌다. 회사를 시장의 중심으로 끌어올린 인물은 Jim Keller다. Apple A4/A5, AMD Zen 아키텍처, Tesla Full Self-Driving 칩을 이끈 Keller는 2020년 CTO로 합류해 이후 CEO가 됐다.
자금 이력은 생태계 베팅의 궤적과 정확히 겹친다. 2021년 5월 Series C에서 약 10억 달러 밸류에이션으로 2억 달러를 유치했고(Fidelity 리드), 2023년 8월에는 현대차 3,000만 달러, 기아 2,000만 달러, 삼성 Catalyst Fund 5,000만 달러로 구성된 1억 달러 전환사채를 받았다. 2024년 12월 Series D는 6억 9,300만 달러 이상을 post-money 약 26억 달러에 마감했다. 그리고 2026년 10월 19일, Series E 15억 달러가 post-money 62억 달러에 클로징됐다. 누적 조달액은 약 26억 8,000만 달러에 이른다. 중간에 보도된 2025년 11월의 '8억 달러, pre-money 32억 달러' 논의는 이번 Series E로 대체됐다고 보는 것이 맞다.
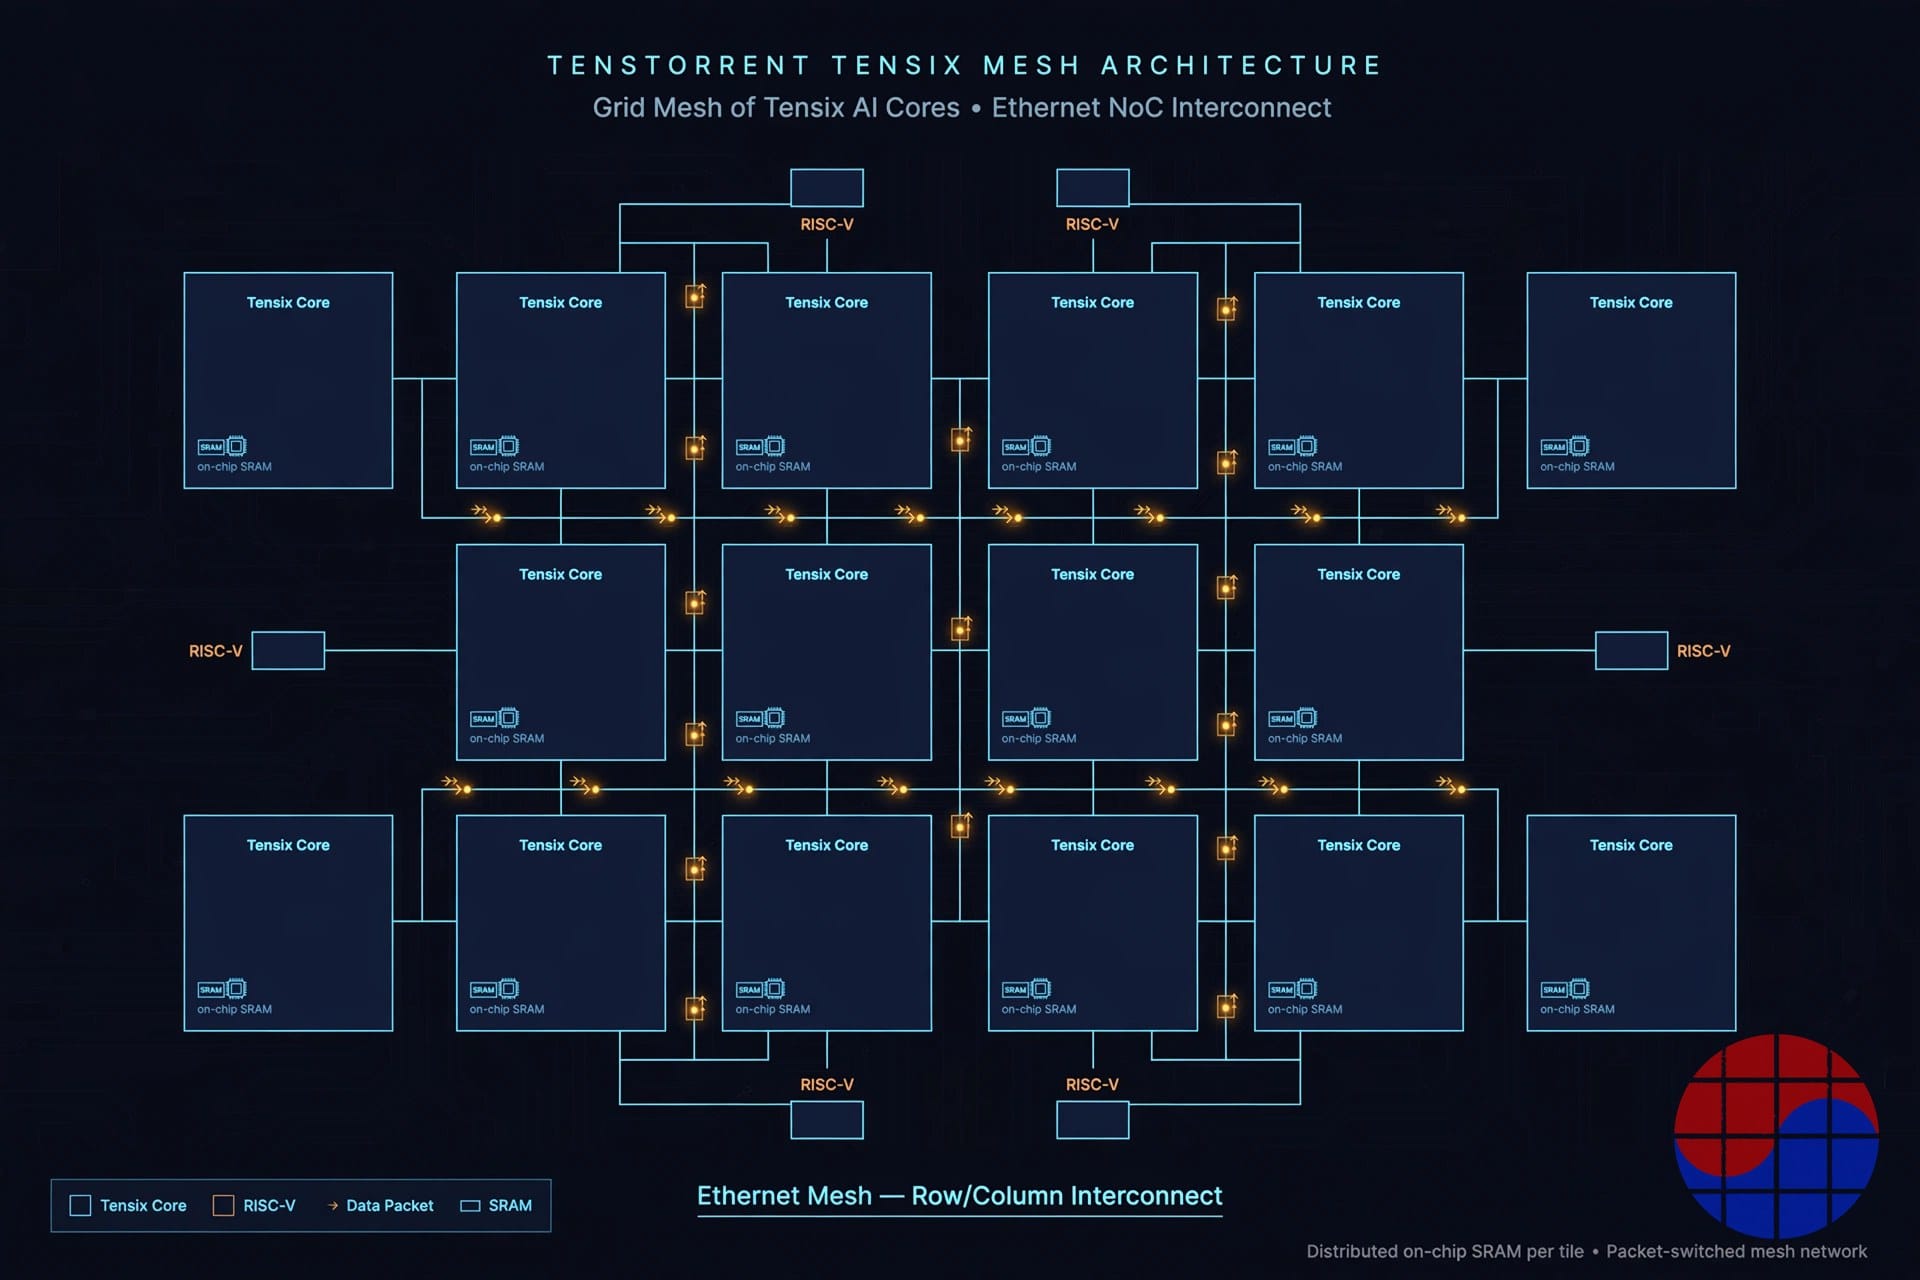
Keller의 기술 노선은 일관된다. 독점 ISA와 폐쇄형 소프트웨어 스택으로 굳어진 AI 컴퓨팅에, 라이선스 프리인 RISC-V와 오픈소스 소프트웨어로 맞선다는 것이다. Keller는 "HBM을 쓰면 NVIDIA를 이길 수 없다. NVIDIA가 가장 많은 HBM을 사들이며 원가 우위를 갖기 때문"이라고 공개적으로 말해 왔다. 그래서 Tenstorrent 칩은 HBM 대신 GDDR6를 쓰고, 대용량 온칩 SRAM과 Ethernet 스케일아웃으로 tokens-per-dollar를 공략한다.
Business Deep Dive
밸류에이션 해부: 26억에서 62억으로
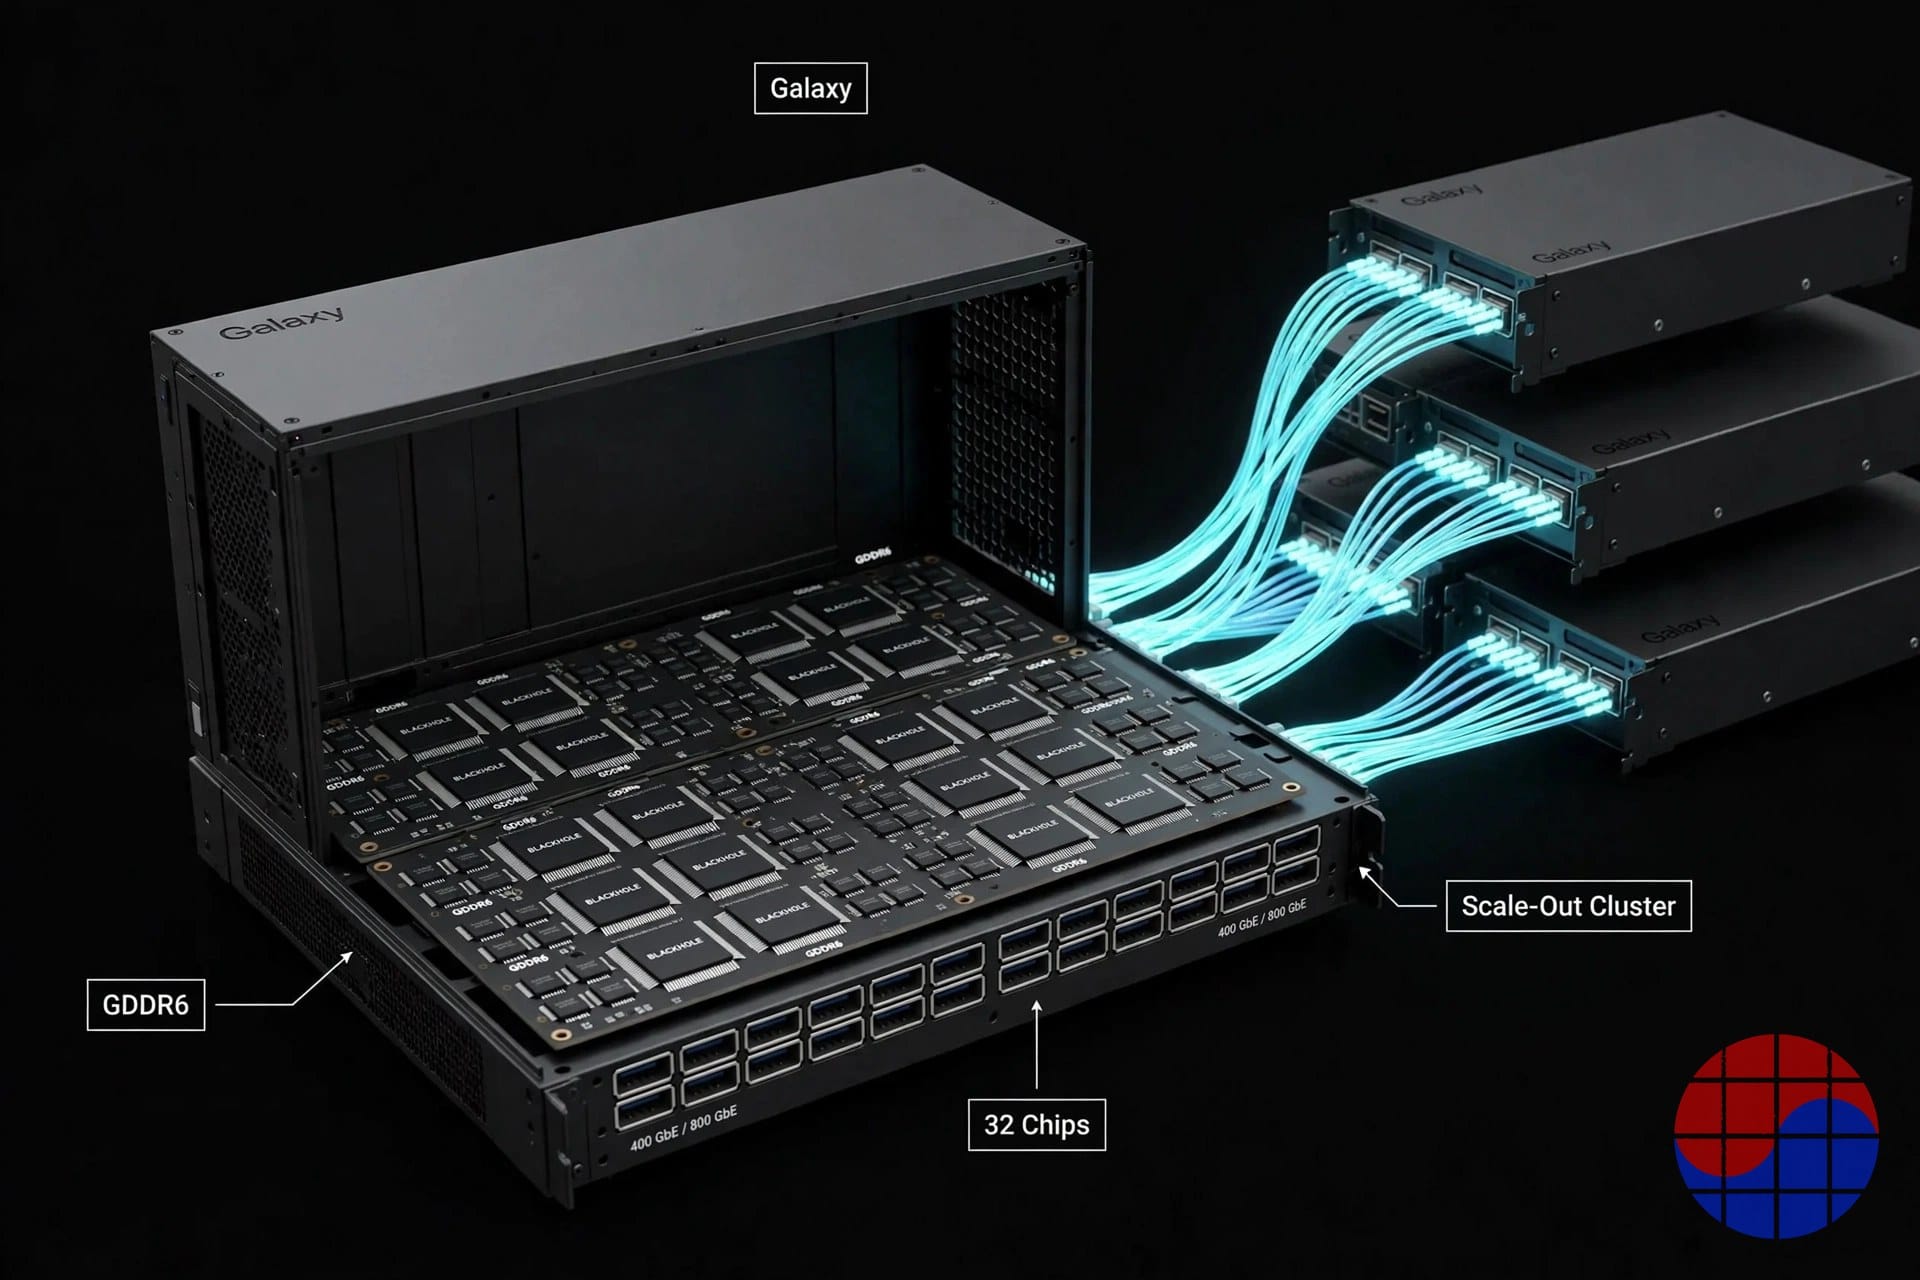
22개월 만의 2.4배 리레이팅을 설명하는 재료는 세 가지다. 첫째, 제품이 '샘플'에서 '주문 가능한 시스템'으로 넘어갔다. Galaxy Blackhole은 2026년 4월 28일 일반 공급(GA)을 시작했고, 32개의 Blackhole 칩으로 23 PFLOPS의 Block FP8 연산, 6.2GB 온칩 SRAM(2.9 PB/s), 1TB DRAM(16 TB/s), 최대 56개의 800G Ethernet 포트를 제공한다. 시작가는 11만 달러, 4대를 묶은 슈퍼클러스터는 44만 달러부터다. 둘째, 고객 이름이 붙기 시작했다. 셋째, CPU IP가 별도 사업으로 보이기 시작했다. 여기에 Intel과 Qualcomm이 50억 달러 이상으로 인수를 타진했다는 2026년 보도(reported, 회사 측은 확정하지 않음)가 더해지며, 시장은 '전략적 희소성'까지 가격에 얹었다.
다만 숫자의 성격을 분명히 해야 한다. 62억 달러는 실적 멀티플이 아니다. 매출은 비공개이고, 마지막으로 알려진 계약 규모는 2024년 12월 보도 기준 약 1억 5,000만 달러다. 즉 이 밸류에이션은 '현재 버는 돈'이 아니라 '대안 생태계의 승자가 될 경우의 지분 가치'를 선반영한 가격이며, Series E 투자자 명단에 ARK Invest, T. Rowe Price, Morgan Stanley 같은 상장 시장 투자자가 대거 들어온 것은 IPO를 염두에 둔 포지셔닝으로 읽힌다. Keller 본인도 투자자들이 IPO에 적극적이라고 밝혀 왔다.
제품과 트랙션: Blackhole과 Galaxy
Blackhole은 Tensix 코어 기반 AI 가속기다. PCIe 카드 p100a는 Tensix 120개, big RISC-V 코어 16개, 180MB SRAM, 28GB GDDR6(448 GB/s)를 300W로 제공하며 가격은 999달러다. p150 계열은 32GB GDDR6(512 GB/s)와 800G QSFP-DD 포트 4개를 갖춰 1,299~1,399달러에 판매된다. 수냉 워크스테이션 TT-QuietBox(Blackhole)는 11,999달러다. 실행 리스크를 보여 주는 대목도 있다. p150은 당초 140개 코어·210MB SRAM으로 발표됐지만 2026년 2월 펌웨어로 전 제품이 120개 코어·180MB로 통일됐다. 회사는 수율과 소프트웨어 표준화를 이유로 들고 성능 차이는 1~2%라고 설명한다. 하드웨어 회사가 스펙을 '내리는' 결정은 이례적이며, 양산 수율 관리가 아직 현재진행형이라는 신호로 읽어야 한다.
양산·고객 신호는 이전 세대와 질이 다르다. Equinix Ashburn 데이터센터에 Galaxy 16대가 이미 설치돼 Distributed AI Hub로 운영되고, 인도 Turiyam은 1차로 최대 32대 도입을 발표했다. AI 네오클라우드 Cirrascale, 전 Tenstorrent 임원 David Bennett가 세운 일본 ai&도 고객이다. Keller는 TT-Deploy 이후 최대 단일 주문이 미국 외 지역향 96-Galaxy 클러스터(Blackhole 3,072개)라고 밝혔다. 금융권의 온프레미스 저지연 수요도 반복적으로 언급된다. 절대 규모는 여전히 대형 GPU 벤더와 비교할 수 없지만, '데모 장비'에서 '설치된 인프라'로 넘어갔다는 점이 Series E의 근거다.
두 번째 엔진: RISC-V CPU와 IP 라이선스
Tenstorrent가 다른 AI 칩 스타트업과 갈리는 지점이 여기다. 이 회사는 가속기만 팔지 않는다. TT-Ascalon은 RVA23 프로파일을 따르는 64-bit out-of-order superscalar RISC-V CPU로, 8-wide decode와 dual 256-bit vector datapath를 갖췄다. 회사와 업계 자료가 인용하는 성능은 약 21 SPECint2006/GHz로, Arm Neoverse V3와 AMD Zen 5급을 주장한다(회사 주장 기준). 2026년 6월 30일 발표된 TT-Ascalon S는 면적을 약 절반으로 줄이고 mm²당 성능을 약 140%로 높인 파생형으로, agentic AI의 제어 흐름처럼 분기가 많은 워크로드와 고효율 서버·네트워킹·스토리지 SoC를 겨냥한다.
사업적으로 중요한 사실은 라이선스 고객이다. Series E 발표 자료는 Samsung과 LG가 TT-Ascalon과 Tensix 코어를 라이선스하는 고객이라고 명시한다. Keller는 주요 하이퍼스케일러 CEO들과 만나 CPU IP 딜을 추진 중이며, 한 하이퍼스케일러는 소형 칩용 AI IP를 검토 중이라고 밝혔다. IP 라이선스는 파운드리 캐파도 재고도 없이 마진이 쌓이는 annuity형 매출이다. 62억 달러 중 상당 부분은 이 '두 번째 엔진'이 본격 매출로 바뀌는 시나리오에 걸린 값이다. 개방형 칩렛 전략 — 칩렛을 쪼개 팔고 남의 칩렛과 붙이는 설계 — 도 같은 방향이다. 고객이 자사 SoC에 Ascalon만 골라 넣을 수 있어야 라이선스 시장이 열리기 때문이다.
한국과의 연결: 자본·고객·파운드리가 한 나라에
Tenstorrent의 한국 연결은 이 딥다이브에서 가장 과소평가된 축이다. 자본부터 보자. Series D를 리드한 곳이 삼성증권이고, 공동 리드 AFW Partners도 한국 회사다. AFW Partners 운용역은 LG를 비롯한 기존 협업 한국 기업들의 긍정적 피드백이 투자 계기였다고 밝혔다. 2023년 전환사채는 현대차·기아·삼성 Catalyst Fund가 만들었고, Series D에는 삼성전자, LG전자, 현대차그룹이 나란히 들어갔다.
사업 연결도 실재한다. LG전자와는 2023년부터 RISC-V·AI 칩 공동개발(스마트TV 등 가전 SoC)을 진행해 왔고, 지금은 IP 라이선스 고객으로 공식화됐다. 현대차그룹은 미래 Hyundai·Kia·Genesis 차량에 Tenstorrent 설계를 적용한다는 계획을 2023년에 밝힌 바 있다. 제조 측면에서는 초기 GlobalFoundries 이후 TSMC와 삼성 파운드리로 넘어왔고, 2nm 설계와 함께 일본 Rapidus와의 논의도 보도됐다. 즉 한국은 Tenstorrent에 돈, 수요, 생산을 동시에 제공하는 유일한 국가 단위 클러스터다.
62억 달러가 성립하려면 무엇이 참이어야 하는가
- Galaxy가 '설치 사례'에서 '반복 출하'로 바뀌어야 한다. 96-Galaxy급 주문이 분기마다 반복되고 재주문으로 이어져야 시스템 매출이 밸류에이션을 받친다.
- IP 라이선스가 대형 계약으로 터져야 한다. Samsung·LG에 이은 하이퍼스케일러급 Ascalon 딜 1건이면 사업 모델 자체가 재평가된다. 반대로 딜이 계속 '논의 중'에 머물면 두 번째 엔진은 서사에 그친다.
- 소프트웨어가 '프로젝트'에서 '플랫폼'이 돼야 한다. TT-Forge, TT-Metalium, TT-NN, TT-LLK는 오픈소스로 공개돼 있지만, 오늘날 모델을 올리는 일은 여전히 TT-Metal 엔지니어링에 가깝다. 지원 모델과 자동화 수준이 임계점을 넘어야 개발자가 스스로 온다.
- 2년 주기 로드맵이 밀리지 않아야 한다. 경쟁사가 연 단위로 신제품을 내는 시장에서 2년 주기는 원가·자본 효율의 선택이지만, 한 번의 지연이 곧 4년의 공백이 된다.
다운사이드
가장 큰 리스크는 소프트웨어 생태계다. 하드웨어 스펙과 가격만으로 이긴 AI 칩 스타트업은 아직 없다. 개발자 습관, 디버깅 도구, 모델 커버리지에서 CUDA와의 격차는 실재하고, 이 격차는 자본으로만 메울 수 없다. 둘째, 실행 속도다. p150 코어 수 하향 조정은 수율 관리의 현실을 보여 줬고, GDDR6 전략은 대역폭이 병목인 대형 모델 디코딩에서 구조적 한계를 안는다 — 회사는 대용량 SRAM과 Ethernet 스케일아웃으로 우회하지만, 워크로드가 SRAM에 들어가지 않으면 우회로는 좁아진다. 셋째, 밸류에이션 자체다. 매출이 비공개인 상태에서 62억 달러는 실행이 아니라 기대의 가격이며, IPO 시장의 창이 닫히거나 대형 IP 딜이 지연되면 다음 라운드의 조건이 곧 시험대가 된다.
Chase's Take
제 관점은 이렇다. Tenstorrent를 'NVIDIA 대항마'로 부르는 프레임은 이 회사의 진짜 자산을 가린다. 가속기 시장에서 Tenstorrent는 아직 도전자지만, RISC-V CPU IP 시장에서는 이야기가 다르다. Arm 라이선스에 대한 반감이 커지는 가운데, 하이퍼스케일러와 가전·자동차 업체가 '수정 가능한 고성능 RISC-V 코어'를 살 수 있는 선택지는 사실상 손에 꼽는다. Ascalon이 그 짧은 목록에 들어간 순간, Tenstorrent는 칩 회사가 아니라 플랫폼 지분으로 가격을 받기 시작한다. Series E의 62억 달러는 정확히 그 지점에 걸린 돈이다.
한국 독자에게는 한 가지가 더 보인다. 삼성증권의 리드, 삼성전자와 LG전자의 투자와 라이선스, 현대차그룹의 지분 — 한국 대기업들이 이 회사에 자본과 수요를 동시에 댄 구조는, 한국 반도체 생태계가 '오픈 아키텍처 시대의 보험'을 사 둔 모양새다. 삼성 파운드리가 칩렛 물량을 받는 그림까지 완성되면, 이 투자는 재무적 수익 이상의 전략 자산이 된다. 반대로 묻는다면 이것이다. 62억 달러의 절반 이상은 아직 일어나지 않은 IP 딜과 IPO에 걸려 있다. 다음 12개월에 봐야 할 것은 신제품 발표가 아니라, 이름이 공개되는 대형 라이선스 계약 1건과 Galaxy 재주문 소식이다. 그 둘이 오면 이 가격은 싸 보일 것이고, 오지 않으면 비싸 보일 것이다.
Implications
- AI 칩 스타트업: '가속기 + CPU IP + 오픈 소프트웨어'의 삼각 포트폴리오가 후기 라운드 밸류에이션의 문법이 되고 있다. 단일 칩 성능 경쟁만으로는 Series E급 가격을 받기 어렵다.
- Arm과 x86 진영: RVA23으로 표준이 정리된 고성능 RISC-V가 라이선스 협상 테이블의 지렛대로 쓰이기 시작했다. 로열티 구조 자체가 압박받는 구간이다.
- 한국 대기업: Samsung·LG·현대차의 포지션은 재무 투자와 사업 협력이 결합된 드문 사례다. 라이선스에서 실제 제품 채택으로 넘어가는지가 한국 측 수익의 분기점이다.
- 파운드리: 칩렛 분할이 늘어날수록 중립적 위치의 파운드리 수요가 늘어난다. TSMC·삼성 파운드리·Rapidus가 같은 고객을 두고 경쟁하는 구도가 굳어진다.
- 투자자: 비상장 AI 하드웨어의 가격은 매출이 아니라 '생태계 승자 확률 × 전략적 희소성'으로 매겨진다. Tenstorrent의 다음 검증 이벤트는 실적이 아니라 계약 공시다.
FAQ
Tenstorrent의 최신 기업가치는 얼마인가요?
2026년 10월 19일 클로징이 발표된 Series E 기준 post-money 62억 달러(약 8조 6,800억원, 1달러=1,400원)입니다. 조달액은 15억 달러이며 Trace Capital과 Innovation X가 리드했습니다. 직전인 2024년 12월 Series D는 post-money 약 26억 달러였습니다.
Tenstorrent는 무엇을 파는 회사인가요?
세 가지를 팝니다. Blackhole 기반 AI 가속기 카드(p100a 999달러부터), 32개 칩을 묶은 Galaxy Blackhole 서버(11만 달러부터), 그리고 TT-Ascalon RISC-V CPU와 Tensix AI 코어의 IP 라이선스입니다. 소프트웨어 스택(TT-Forge, TT-Metalium 등)은 오픈소스로 공개합니다.
Tenstorrent와 한국은 어떤 관계인가요?
삼성증권이 Series D를 리드했고 삼성전자·LG전자·현대차그룹이 투자자입니다. Samsung과 LG는 TT-Ascalon·Tensix IP 라이선스 고객이며, 현대차그룹은 미래 차량에 Tenstorrent 설계를 적용할 계획을 밝힌 바 있습니다. 제조는 TSMC와 삼성 파운드리를 활용합니다.
62억 달러 밸류에이션의 가장 큰 리스크는 무엇인가요?
소프트웨어 생태계 격차입니다. 하드웨어 가격 경쟁력과 별개로, 모델 포팅과 개발 도구 성숙도가 CUDA 수준에 도달하지 못하면 Galaxy 출하와 IP 채택이 모두 느려집니다. 매출이 비공개라는 점도 이 가격이 '기대의 가격'임을 보여 줍니다.
주: 밸류에이션과 조달 조건은 회사 발표와 2026년 10월 19일 기준 보도를 교차 확인한 값이며, 비상장사 특성상 매출 등 일부 재무 정보는 공개되지 않았다. 원화 환산은 1달러=1,400원 기준이다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.


