 VLSI Korea
테스 주가 16% 급락 이유 — 증착 장비주에 덮친 CPI 쇼크와 AI 디레이팅
테스(095610)가 10월 15일 장중 16.49% 급락했습니다. 미국 9월 CPI 3.7% 쇼크와 코어위브발 AI 부채 공포가 SOX 6거래일 연속 하락으로 이어지며 국내 반도체 장비주 전체가 두 자릿수 급락한 날입니다. PER 38.9배의 밸류에이션 부담이 낙폭을 키웠습니다.


30초 요약
테스(TES, 095610)가 10월 15일 장중 16.49% 급락했습니다. 전일 종가 147,400원에서 시가 136,000원으로 출발한 뒤 장중 123,000원까지 밀렸다가 123,100원에 거래 중입니다(KST 12:40 기준). 동력은 테크윙(-18.27%)과 같은 패키지입니다: ① 미국 9월 CPI 3.7% 쇼크 → Fed 추가 인상 우려, ② 코어위브 -15%발 AI 부채 공포, ③ 국내 반도체 장비주 동반 디레이팅 — 피에스케이 -14.41%, 원익IPS -14.16%, HPSP -12.07%. PER 38.9배·PBR 6.1배의 밸류에이션 부담이 낙폭을 키웠습니다. 다만 삼성 평택 P5 조기 착공·SK하이닉스 용인 클러스터 가속 등 고객사 증설 계획에는 변화가 없습니다.
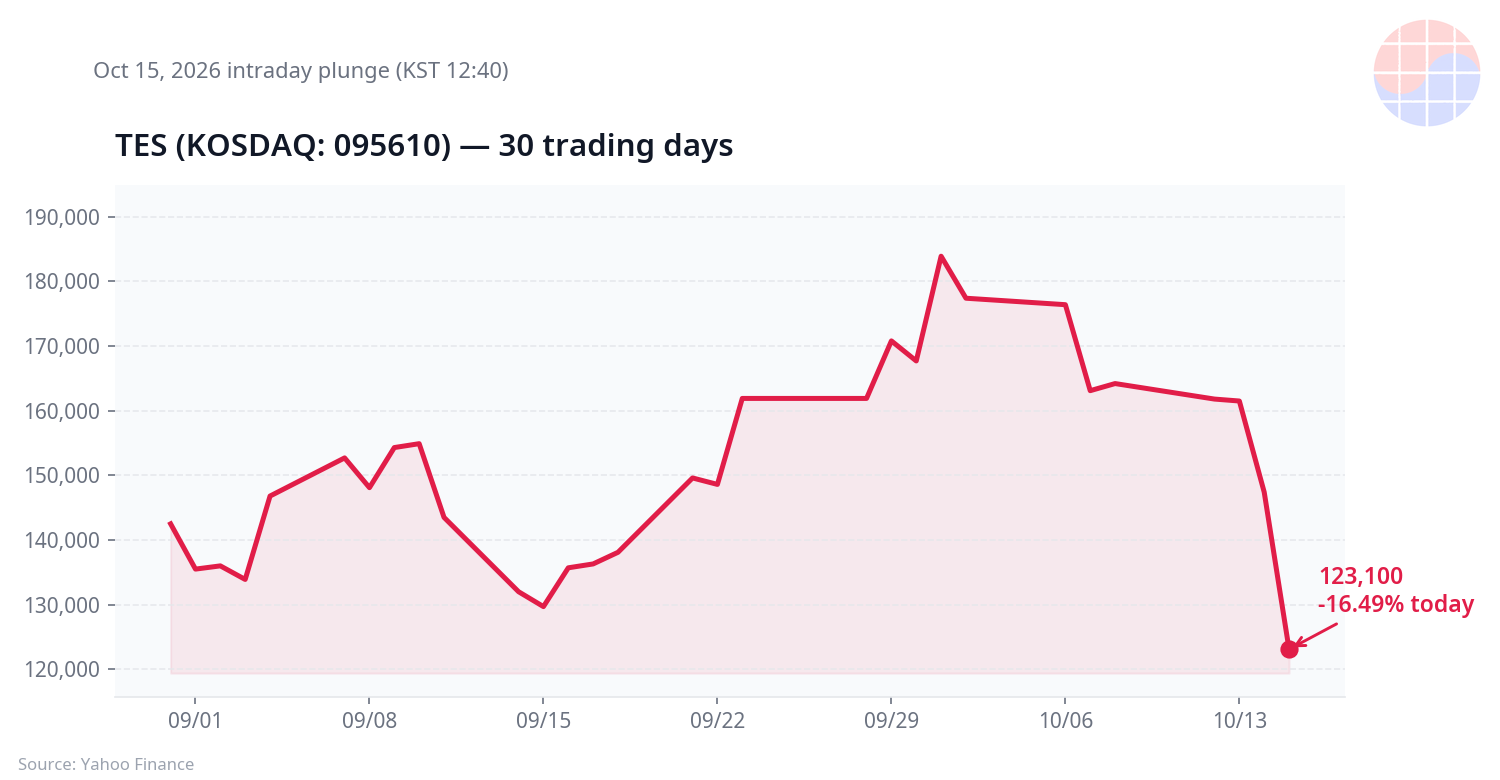
테스 30거래일 주가 — 10월 15일 장중 -16.49% 급락 (KST 12:40 기준). Source: Yahoo Finance
Chase's Take — 증착 장비는 전공정 캐팩스의 바로미터입니다. 테스는 LPCVD 중심의 증착 장비로 삼성전자·SK하이닉스 양사에 공급하는데, 미세화가 진전되고 3D 적층이 늘어날수록 증착 스텝이 증가하는 구조적 수혜 포지션에 있어요. 오늘 무너진 건 그 스토리가 아니라 가격표입니다. PER 38.9배는 동일업종 평균(8.84배)의 4배가 넘는 수준 — 시장은 이미 수년치 성장을 선반영해 둔 상태였고, 그런 종목이 매크로 쇼크를 맞으면 가장 먼저, 가장 세게 맞습니다. 흥미로운 건 불과 사흘 전(10/12)만 해도 테스가 업종 대비 선방했다는 점이에요(-1.95% vs 업종 -2.49%). 고멀티플 종목의 방어는 '상대적 선방'에서 끝나고, 진짜 쇼크가 오면 낙폭 상위권으로 직행합니다. 확인할 건 다음 분기 수주잔고와 고객사 가동률 — 증착 장비의 수요는 메모리 가격 사이클이 아니라 캐팩스 사이클에 연동되니까요.
핵심 팩트
| 항목 | 내용 |
|---|---|
| 종목 | 테스(TES Co., Ltd., KOSDAQ: 095610) — 반도체 전공정 증착(LPCVD) 장비 기업 |
| 주가 (10/15 장중) | 123,100원, 전일 종가 147,400원 대비 -16.49% (시가 136,000원 / 고가 137,900원 / 저가 123,000원, KST 12:40 기준) |
| 52주 범위 | 35,450원 – 238,000원 (네이버페이증권, 10/12 기준) |
| 밸류에이션 (10/12 기준) | PER 38.93배 (업종 평균 8.84배), PBR 6.11배, EPS 4,136원 |
| 시가총액 | 약 3.1조원 (10/12 기준) |
| 장중 거래량 | 296,713주 |
하락 동력
1. 미국발 매크로 쇼크. 미국 9월 CPI 3.7%(예상 3.6% 상회, 5개월래 최고)에 Fed 추가 인상 베팅이 재점화됐습니다. 간밤 나스닥 -1.88%, S&P 500 -1.11%, SOX -4.30%로 마감했고, SOX는 6거래일 연속 하락으로 2025년 5월 이후 최장 연패입니다.
2. AI 부채 공포. 코어위브 -15.46%, 2032년 만기 회사채 78센트·수익률 15%. AI 인프라 투자의 수익성에 대한 의구심이 네비우스(-10.08%), 오라클(-8.83%)로 확산됐습니다.
3. 고밸류에이션의 역습. 테스의 PER 38.93배는 동일업종 평균 8.84배를 크게 웃돕니다. 성장을 선반영한 고멀티플 종목은 매크로 쇼크 국면에서 낙폭이 가장 큽니다.
4. 국내 장비 섹터 동반 디레이팅. 피에스케이 -14.41%, 원익IPS -14.16%, HPSP -12.07%, 주성엔지니어링 -13.10%, 유진테크 -15.76%. 코스피·코스닥 양 시장에 매도 사이드카가 동반 발동됐습니다.
반대 논거
고객사 캐팩스는 유지됩니다. 삼성전자의 평택 P5 팹2 조기 착공(약 6개월 앞당김), SK하이닉스의 용인 클러스터 4개 팹 완공 목표 단축(2045년→2033년)이 전해졌습니다. 증착 장비 수요는 메모리 가격 사이클이 아니라 캐팩스 사이클에 연동됩니다.
미세화·3D화의 직접 수혜 공정입니다. D램·낸드의 미세화와 적층수 증가는 증착 스텝 수 증가로 직결됩니다. HBM을 포함한 첨단 패키징 확대도 전공정 증착 수요를 지지합니다.
사흘 전까지만 해도 업종 대비 선방했습니다. 10월 12일 테스는 -1.95%로 동일업종(-2.49%)보다 낙폭이 작았습니다. 펀더멘털에 대한 시장의 신뢰가 완전히 무너진 상태는 아닙니다.
확인할 것
- 오늘 15:00 KST TSMC 3분기 실적 — N2 램프업과 설비투자 코멘트가 전공정 장비주 심리의 분기점입니다.
- 고객사 4분기 캐팩스 가이던스 — 삼성·SK하이닉스의 증설 계획 재확인이 수주 가시성을 결정합니다.
- 다음 분기 수주잔고 — 멀티플 논쟁을 끝내는 건 결국 수주 숫자입니다.
관련주 (10/15 장중)
피에스케이 -14.41%, 원익IPS -14.16%, HPSP -12.07%, 주성엔지니어링 -13.10%, 유진테크 -15.76%, 테크윙 -18.27% — 국내 반도체 장비주가 동반 급락했습니다.
FAQ
테스는 어떤 회사인가요?
반도체 전공정 증착 장비 전문 기업입니다. LPCVD(저압 화학기상증착) 장비를 중심으로 삼성전자와 SK하이닉스에 공급하며, D램·낸드 미세화와 3D 적층 확대의 수혜를 받는 포지션에 있습니다.
왜 16% 넘게 급락했나요?
회사 개별 악재보다는 매크로와 섹터 디레이팅이 원인입니다. 미국 CPI 쇼크에 따른 Fed 인상 우려, 코어위브발 AI 부채 공포, SOX 6일 연속 하락이 겹쳤고, PER 38.9배의 고밸류에이션이 낙폭을 키웠습니다.
증착 장비는 메모리 사이클과 어떻게 연결되나요?
메모리 '가격' 사이클보다는 고객사의 '캐팩스(설비투자)' 사이클에 연동됩니다. 미세화·적층수 증가 → 증착 스텝 증가 → 장비 수요 증가의 구조라, 고객사 증설 계획이 유지되는 한 중장기 수요 논리는 유효합니다.
반등의 조건은 무엇인가요?
투자 조언은 드릴 수 없습니다. 확인할 것은 세 가지입니다: 오늘 15시 TSMC 실적의 설비투자 코멘트, 고객사의 4분기 캐팩스 가이던스 재확인, 다음 분기 수주잔고 숫자입니다.
본 글은 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 주가는 장중 기준으로 마감 시점에 변동될 수 있습니다. (기준: 2026년 10월 15일 KST 12:40)


