VLSI Korea
주성엔지니어링 주가 10% 급등 이유 — SK하이닉스 증설 기대와 미국 반도체 훈풍
주성엔지니어링(036930)이 10월 6일 오전 장중 +9.7% 급등. 연휴 휴장 후 미국 기술주(엔비디아 신고가) 훈풍 + SK하이닉스 M15X·CXMT 증설 기대에 ALD 장비주 강세. 수주잔고 885억→2,144억원. KOSDAQ +2.5%.


주성엔지니어링 주가 10% 급등 이유 — SK하이닉스 증설 기대와 미국 반도체 훈풍
30초 요약: 2026년 10월 6일 오전, 주성엔지니어링(036930)이 전일 종가 237,000원 대비 장중 263,500원(+11.2%)까지 오른 뒤 260,000원(+9.7%, 오전 9시 40분 기준)에 거래되고 있다. 직접적인 단일 공시는 없고 세 가지가 겹쳤다. ① 10월 3~5일 연휴 휴장 기간 미국 증시에서 엔비디아 신고가 등 기술주 강세 — 국내 반도체 투자심리 개선(뉴스핌 10/6). ② SK하이닉스 충북 청주 M15X 신규 D램 팹 건설 본격화와 중국 CXMT 증설 기대에 따른 ALD 장비 수주 기대(머니투데이 10/1). ③ 반도체 제조장비 수주잔고가 2025년 말 885억원에서 2026년 상반기 말 2,144억원으로 두 배 이상 증가(아이뉴스24 9/2). 같은 시각 KOSDAQ은 +2.5%, KOSPI는 +0.3%로 주성의 상승폭이 지수를 크게 웃돈다. 다만 머니투데이 10월 1일 기사에서 한 애널리스트는 "주 고객사들의 추가 증설은 2~3년 만에 당장 현실화할 가능성이 작다"고 지적한 바 있어 멀티플 선반영 논란도 병존한다.
Chase's Take
장비주의 주가는 "수주잔고의 멀티플 게임"이다. 주성의 상반기 말 반도체 제조장비 수주잔고 2,144억원은 2025년 말 885억원의 2.4배다. 아직 매출로 바뀌지 않은 숫자 — 즉 기대가 가격에 들어가는 구간이다.
왜 ALD인가. D램 캐패시터의 High-k 박막은 원자층증착(ALD) 없이는 만들 수 없고, 공정이 미세화될수록 ALD 스텝 수는 늘어난다. SK하이닉스 M15X가 D램 팹이라는 점이 주성에 직격탄인 이유다. 후공정 장비주(한미반도체 등)가 HBM 패키징 스토리를 가져갔다면, 전공정 장비주는 이제 M15X라는 실물 팹을 얻은 셈이다.
다만 오늘의 +9.7%에서 주의할 건 "연휴 따라잡기"의 성격이 강하다는 점이다. 한국 시장이 10월 3~5일 쉬는 동안 필라델피아 반도체지수(SOX)는 10월 2일→5일 +0.3%, 10월 1일→2일 구간으로는 +2.4% 올랐다. 못 오른 몫을 오늘 한 번에 반영하는 장세에서는 종목 선별보다 베타가 먼저 움직인다. 주성이 지수보다 7%p 이상 더 올랐다는 건 ALD 스토리에 베팅하는 돈이 붙었다는 뜻이지만, 그만큼 되돌림도 빠를 수 있다. 확인할 건 하나다: 수주잔고가 3분기에도 우상향하는지.
핵심 팩트
| 항목 | 내용 |
|---|---|
| 종목 | 주성엔지니어링 (Jusung Engineering), KOSDAQ: 036930 |
| 사업 | 반도체 전공정 장비 — 원자층증착(ALD)·화학기상증착(CVD), D램 캐패시터용 High-k ALD |
| 전일 종가 (2026-10-02) | 237,000원 |
| 장중 고점 (2026-10-06 09:40 KST) | 263,500원 (+11.2%), 현재 260,000원 (+9.7%) |
| 장중 거래량 | 약 59만 주 |
| 수주잔고 (반도체 제조장비) | 2025년 말 885억원 → 2026년 상반기 말 2,144억원 |
| 시가총액 | 10월 1일 장중 11조원 돌파, 코스닥 2위 (머니투데이) |
| 시장 지수 (같은 시각) | KOSDAQ +2.5% (915.91), KOSPI +0.3% (7,022.87), SOX +0.3% (10/5 마감) |
| 증권사 목표주가 | LS증권 22만원 (9월 제시) |
왜 올랐나: 3가지 동력
1. 연휴 휴장 후 미국 기술주 훈풍
국내 증시가 10월 3~5일 휴장한 사이 미국 증시에서는 엔비디아 신고가 경신 등 기술주 강세가 이어졌다. Fed 추가 긴축 우려 완화와 유가 하락도 우호적으로 작용했다(뉴스핌 10/6). 휴장 기간 누적된 미국 반도체 흐름이 개장 첫날 국내 반도체주로 번지는 전형적인 "따라잡기" 장세다. KOSDAQ이 +2.5%로 KOSPI(+0.3%)를 크게 웃도는 것도 같은 맥락이다.
2. SK하이닉스 M15X + CXMT 증설 기대
SK하이닉스는 충북 청주 신규 D램 공장 M15X 건설을 본격화했다. 팹 건설비 5조3,000억원을 포함해 총 20조원 이상이 책정된 프로젝트다. 머니투데이 10월 1일 보도에 따르면 한 애널리스트는 "반도체 업황이 타이트한 만큼 SK하이닉스와 CXMT가 조기증설에 나설 거란 기대감에 따라 시장에서 주는 멀티플(배수)이 점점 상향되고 있다"고 분석했다. 주성은 ALD 장비의 SK하이닉스 수주가 예상되는 대표 전공정 기업으로 꼽힌다. 중국 창신메모리테크놀로지(CXMT)의 생산능력 확대도 High-k ALD 투자 강도를 높이는 요인이다(LS증권).
3. 수주잔고 2.4배, 아직 매출로 안 바뀐 숫자
아이뉴스24 9월 2일 보도에 따르면 주성의 반도체 제조장비 수주잔고는 지난해 말 885억원에서 올해 상반기 말 2,144억원으로 두 배 이상 늘었다. BNK투자증권은 CXMT 신규 팹 투자와 SK하이닉스 M15X 장비 발주가 향후 수주에 긍정적이라고 봤다. R&D 쪽도 움직인다. 용인 R&D센터 인근에 1,048억원을 들여 제2연구소를 짓고 있고(2028년 6월까지), ALG 기반 화합물 기술을 디스플레이·태양광으로 확장하는 중이다.
반대 논거: 이건 알고 가야 한다
- 멀티플 선반영 경고: 머니투데이 10월 1일 기사에서 익명의 애널리스트는 "주 고객사들의 추가 증설은 2~3년 만에 당장 현실화할 가능성이 작아 타사 대비 주가 상승 여력이 제한적"이라고 지적했다. 기대가 먼저 반영된 만큼 증설 시점이 늦어지면 되돌림이 클 수 있다.
- 목표주가 상회 상태: LS증권이 9월 제시한 목표주가는 22만원으로 현재가(26만원)를 밑돈다. 증권사 눈높이를 이미 넘어선 구간이다.
- 따라잡기 장세의 한계: 오늘 상승의 상당 부분은 연휴 휴장 기간 미국 반도체가 오른 몫을 반영하는 것이다. 섹터 베타 성격이 강해 개별 종목 펀더멘털과의 괴리를 경계해야 한다.
- 장 초반 수치: 오전 9시 40분 기준 +9.7%는 출발선일 뿐이다. 종가까지의 변동성이 열려 있다.
앞으로 확인할 3가지
| 무엇을 | 언제 | 어디서 | 의미 |
|---|---|---|---|
| SK하이닉스 M15X 장비 발주 공시 | 수시 | DART·언론 | ALD 장비 발주 규모와 시점 확인 |
| 3분기 수주잔고 추이 | 11월 중순 | 분기보고서 | 2,144억원 이후에도 우상향이 이어지는지 |
| CXMT 신규 팹 투자 일정 | 수시 | 언론·증권사 리포트 | 중국발 수주 가시성 |
함께 움직인 관련주
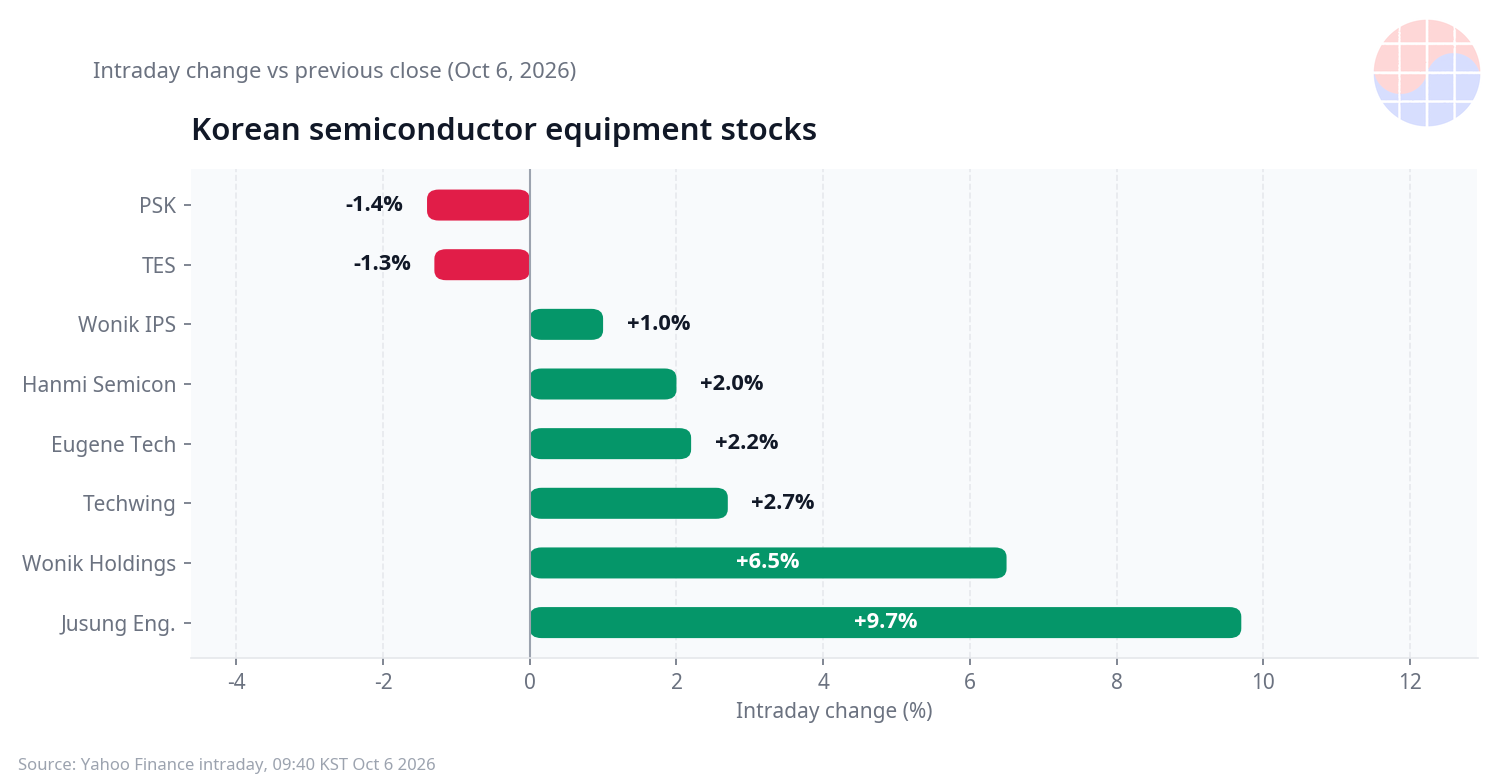
Korean semiconductor equipment stocks intraday change (%) — VLSI Market 자체 집계 (10/6 09:40 KST 기준)
전공정 장비주가 동반 강세다. 원익홀딩스(+6.5%), 테크윙(+2.7%), 유진테크(+2.2%), 한미반도체(+2.0%), 원익IPS(+1.0%)가 올랐고, 테스(-1.3%)·피에스케이(-1.4%)는 약세다. 후공정 쪽에서는 SFA반도체(+8.0%), 코리아써키트(+4.9%)도 강세를 보였다. 장비 섹터 내에서도 ALD·증착 라인업 보유 여부에 따라 온도차가 갈리는 모습이다.
자주 묻는 질문
주성엔지니어링이 오늘 급등한 이유는?
세 가지가 겹쳤다. 첫째, 10월 3~5일 연휴 휴장 기간 미국 증시에서 엔비디아가 신고가를 경신하는 등 기술주 강세가 이어져 국내 반도체 투자심리가 개선됐다. 둘째, SK하이닉스 청주 M15X D램 팹 건설 본격화와 중국 CXMT 증설 기대에 따른 ALD 장비 수주 기대다. 셋째, 반도체 제조장비 수주잔고가 지난해 말 885억원에서 상반기 말 2,144억원으로 2.4배 늘었다.
ALD가 뭐길래 중요한가요?
원자층증착(Atomic Layer Deposition)의 약자로, 웨이퍼 위에 원자 한 층씩 균일하게 박막을 쌓는 기술이다. D램 캐패시터의 High-k(고유전율) 박막에 필수적이며, 공정이 미세화될수록 ALD 공정 스텝 수는 늘어나는 구조다.
수주잔고 2,144억원은 어느 정도 수준인가요?
2025년 말 885억원의 2.4배다. 아직 매출로 전환되지 않은 "예약"이라 주가는 기대 멀티플로 움직이는 구간이다. 3분기에도 수주잔고가 우상향하는지가 다음 확인 포인트다.
지금 들어가도 되나요?
이 글은 매수·매도를 권유하지 않는다. 체크할 것은 세 가지다. ① SK하이닉스 M15X 장비 발주가 실제로 나오는지 ② 3분기 수주잔고가 우상향하는지 ③ 단기 급등(한 달 새 큰 폭 상승)에 따른 변동성이다. 원본 수치는 DART 전자공시와 증권사 리포트에서 직접 확인하시기 바란다.
이 글은 투자 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하지 않습니다. 수치의 원본은 DART 전자공시와 증권사 리포트에서 직접 확인하시기 바랍니다.