VLSI Korea
코리아써키트 주가 급등 이유: 5거래일 만에 +27%, SoCAMM이 바꾼 판
30초 요약: 코리아써키트(007810)가 5거래일 만에 27% 급등했습니다. 직접적인 계기는 ① AI 서버용 고부가 기판 SoCAMM 양산 본격화(3분기부터 실적 기여), ② MLCC 공급 부족에 따른 전자부품 업황 개선 기대, ③ KeyBanc의 인텔·AMD 투자의견 상향(서버 CPU 완판 → 기판 수요 후행)입니다. 다만 2분기 어닝 미스(영업이익 193억원, 컨센서스 301억원 하회)와 증권사 목표주가 하향(17만원→9만원, 메리츠)이라는 반대 논거도


30초 요약: 코리아써키트(007810)가 5거래일 만에 27% 급등했습니다. 직접적인 계기는 ① AI 서버용 고부가 기판 SoCAMM 양산 본격화(3분기부터 실적 기여), ② MLCC 공급 부족에 따른 전자부품 업황 개선 기대, ③ KeyBanc의 인텔·AMD 투자의견 상향(서버 CPU 완판 → 기판 수요 후행)입니다. 다만 2분기 어닝 미스(영업이익 193억원, 컨센서스 301억원 하회)와 증권사 목표주가 하향(17만원→9만원, 메리츠)이라는 반대 논거도 분명합니다.
Chase's Take — 기판주 급등을 볼 때 제가 구분하는 건 '단가'와 '믹스'입니다. SoCAMM은 물량 증가가 아니라 믹스 개선 스토리예요. 면적당 단가가 4배면 같은 캐파에서 4배의 매출이 나옵니다. 그래서 코리아써키트의 증설(월 2만㎡→2만9,000㎡)은 캐파가 아니라 믹스로 읽어야 합니다. 다만 연결 실적에 스마트폰 FPCB(인터플렉스)가 섞여 있다는 게 이 믹스 개선을 가리는 구조적 노이즈예요. 3분기에 확인할 건 "본사 별도 영업이익률"이 우상향하는지, 그겁니다.
핵심 팩트
| 항목 | 내용 |
|---|---|
| 종목 | 코리아써키트 (007810.KS) |
| 사업 | PCB(인쇄회로기판) 제조 — 메모리 모듈·SSD용 기판, SoCAMM, FC-BGA용 ABF 기판 |
| 주가 흐름 | 5거래일 +26.6% (10월 2일 종가 82,400원), 9월 22일 장중 +28% 기록 |
| 2분기 실적 | 매출 4,072억원(+22.9% YoY), 영업이익 193억원(+127.7% YoY) — 컨센서스 301억원 하회 |
| 다음 확인 시점 | 3분기 잠정실적 (11월 중순, DART 공정공시) |
왜 올랐나: 4가지 동력
1. SoCAMM 양산이 시작됐다
코리아써키트는 메모리 모듈과 SSD에 들어가는 인쇄회로기판을 만드는데, 그중 SoCAMM(소캠)은 일반 서버 기판보다 면적당 가격이 최대 4배 비싼 고부가 제품입니다. 올해 5%였던 SoCAMM 매출 비중을 내년 35%까지 끌어올린다는 계획이고, 3분기부터 실적 기여가 시작됐습니다. "4분기에 숫자가 바뀐다"는 기대가 주가를 끌어올린 핵심입니다. 국내에서 FC-BGA와 SoCAMM용 메모리모듈 기판을 동시에 댈 수 있는 회사가 사실상 여기뿐이라는 평가도 붙어 있습니다.
2. MLCC 쇼티지가 기판주 전체를 밀어 올렸다
AI 서버 한 대에는 MLCC가 약 28,000개 들어갑니다(스마트폰은 1,000개 수준). 삼성전기는 MLCC 가동률 95%를 돌입했고, 무라타의 데이터센터향 매출은 84% 급증했습니다. 공급이 수요를 못 따라가면서 기판·부품주 전반이 재평가를 받고 있고, 코리아써키트도 그 흐름을 탔습니다. 같은 날 티엘비(+19%), 심텍(+17%), 대덕전자(+14%)가 동반 강세를 보였습니다.
3. 서버 CPU가 팔리면 기판이 따라간다
9월 21일 KeyBanc가 인텔과 AMD 투자의견을 Overweight로 올리면서 "2026년 서버 CPU 물량이 대부분 팔렸다"고 밝혔습니다. 서버 CPU가 나가면 그걸 얹는 ABF 기판 수요가 후행합니다. 코리아써키트의 ABF 기판 증설(2026년 1월 993억원 투자 공시, 월 캐파 2만㎡→2만9,000㎡) 스토리가 이 맥락에서 다시 조명받았습니다.
4. 수급: 초고수 순매수 상위
급등 당일 오전 기준 21% 넘게 오른 상태에서도 초고수(상위 1%) 순매수 3위에 오를 만큼 매수세가 꾸준히 유입됐습니다. 테마성 자금이 기판 섹터로 몰린 정황입니다.
반대 논거: 이건 알고 가야 한다
- 2분기 어닝 미스: 영업이익 193억원은 컨센서스 301억원을 크게 밑돌았습니다. 업황이 좋다는 국면에서 기대치를 못 맞춘 겁니다.
- 목표주가 반토막: 매수론의 근거가 된 그 리포트(메리츠증권, 9월 3일)는 4분기 반전을 말하면서도 적정주가를 17만원에서 9만원으로 내렸습니다. 같은 리포트의 3분기 영업이익 추정은 157억원으로 2분기 확정치보다 낮습니다.
- 연결 실적의 착시: 인터플렉스 지분 41.7%로 종속기업 편입되면서 스마트폰 연성기판(FPCB) 사업이 연결 실적에 통째로 들어옵니다. 2분기 별도 기준 영업이익은 220억원이었는데 연결은 193억원 — 자회사가 본사 개선분을 깎아먹고 있습니다. SoCAMM·ABF는 본사 이야기이고, 화면의 PER 21배는 스마트폰 기판이 섞인 숫자입니다.
- 일정 이연 이력: 증설 효과가 3분기에서 4분기로 이연됐다는 문장이 리포트에 있습니다. 한 번 밀린 일정이라는 점을 감안해야 합니다.
앞으로 확인할 3가지
| 무엇을 | 언제 | 어디서 | 의미 |
|---|---|---|---|
| 3분기 연결 영업이익이 157억원을 넘는지 | 11월 중순 | DART 잠정실적 | 넘으면 "시점의 문제"였던 것, 밑돌면 두 번째 이연 |
| 인터플렉스 3분기 흑자 전환 여부 | 11월 중순 | DART 인터플렉스 공시 | 흑자면 연결 왜곡 완화 |
| 모듈 매출 연 4,000억원 궤도, 캐파 2만9,000㎡ 달성 | 3분기 보고서·연말 | DART 분기보고서 | 증설 스토리의 검증 |
함께 움직인 관련주
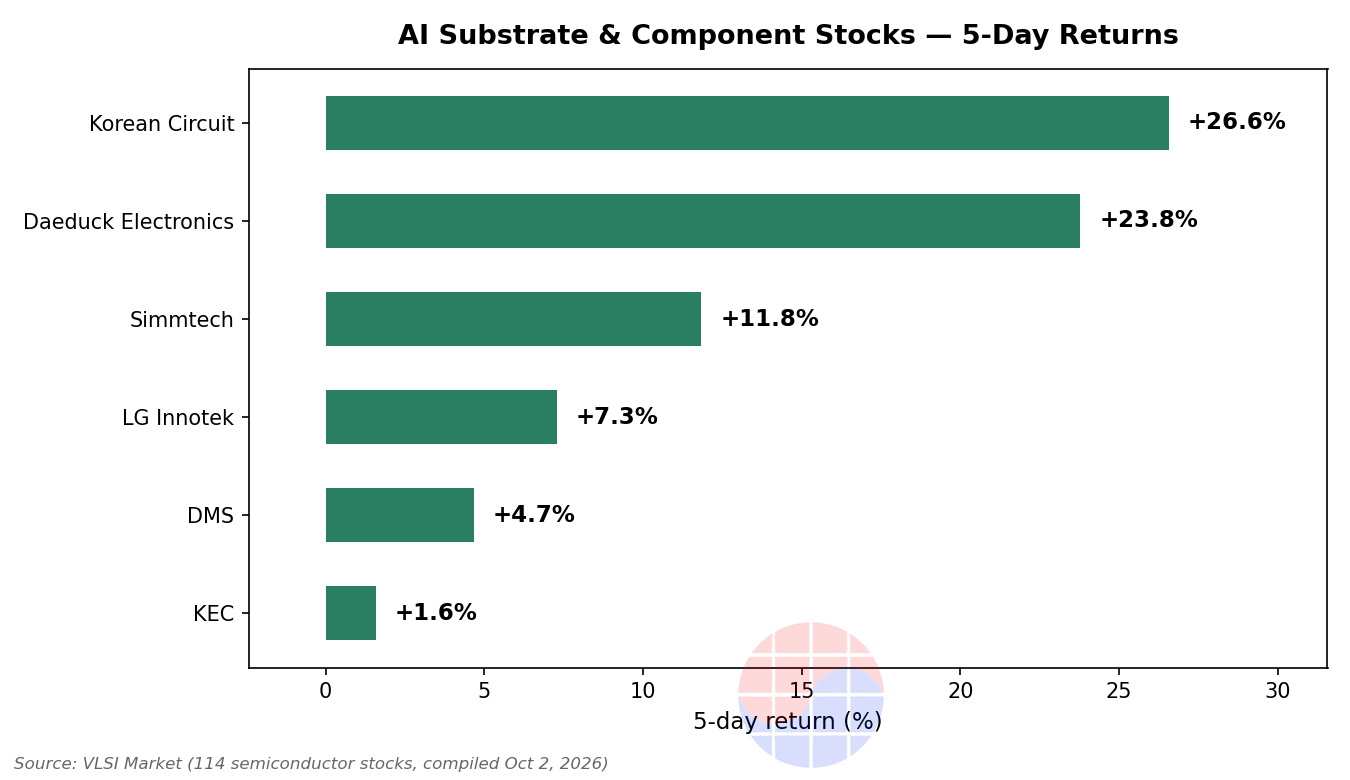
대덕전자(+23.8%, 5거래일), 티엘비, 심텍, 이수페타시스(MLB), LG이노텍 — AI 서버용 고사양 기판·부품 테마로 묶여 동반 강세를 보였습니다. 다만 같은 테마 안에서도 돈이 옮겨 타는 모습(대덕전자는 초고수 순매도 상위)이 관찰됐습니다.
자주 묻는 질문
코리아써키트 주가가 왜 급등했나요?
세 가지가 겹쳤습니다. 첫째, 고부가 제품 SoCAMM의 양산이 3분기부터 본격화되며 4분기 실적 개선 기대가 커졌습니다. 둘째, MLCC 공급 부족으로 전자부품 업황 전반이 재평가받았습니다. 셋째, KeyBanc가 인텔·AMD 투자의견을 상향하며 서버 CPU 완판을 지적했고, 이는 ABF 기판 수요로 후행합니다.
SoCAMM이 뭔가요?
서버용 소형 메모리 모듈 규격입니다. 코리아써키트가 만드는 SoCAMM용 기판은 일반 서버 기판보다 면적당 가격이 최대 4배 비싸, 같은 생산능력으로 더 높은 매출을 내는 '믹스 개선' 효과가 있습니다. 올해 5%인 매출 비중을 내년 35%까지 늘린다는 계획입니다.
코리아써키트 3분기 실적은 언제 나오나요?
11월 중순 DART 잠정실적 공정공시에서 확인할 수 있습니다. 시장의 관전 포인트는 연결 영업이익이 증권사 추정치 157억원을 넘는지, 그리고 자회사 인터플렉스의 흑자 전환 여부입니다.
지금 들어가도 되나요?
이 글은 매수·매도를 권유하지 않습니다. 체크할 것은 세 가지입니다. ① 3분기 실적이 추정치를 넘는지 ② SoCAMM 매출 비중이 계획대로 오르는지 ③ 단기 급등에 따른 변동성입니다. 원본 수치는 DART 전자공시에서 직접 확인하시기 바랍니다.
이 글은 투자 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하지 않습니다. 수치의 원본은 DART 전자공시와 증권사 리포트에서 직접 확인하시기 바랍니다.