 VLSI Korea
LG이노텍 주가 8% 급락 이유 — 회사 악재 없이 반도체주 동반 약세…NH는 목표가 상향
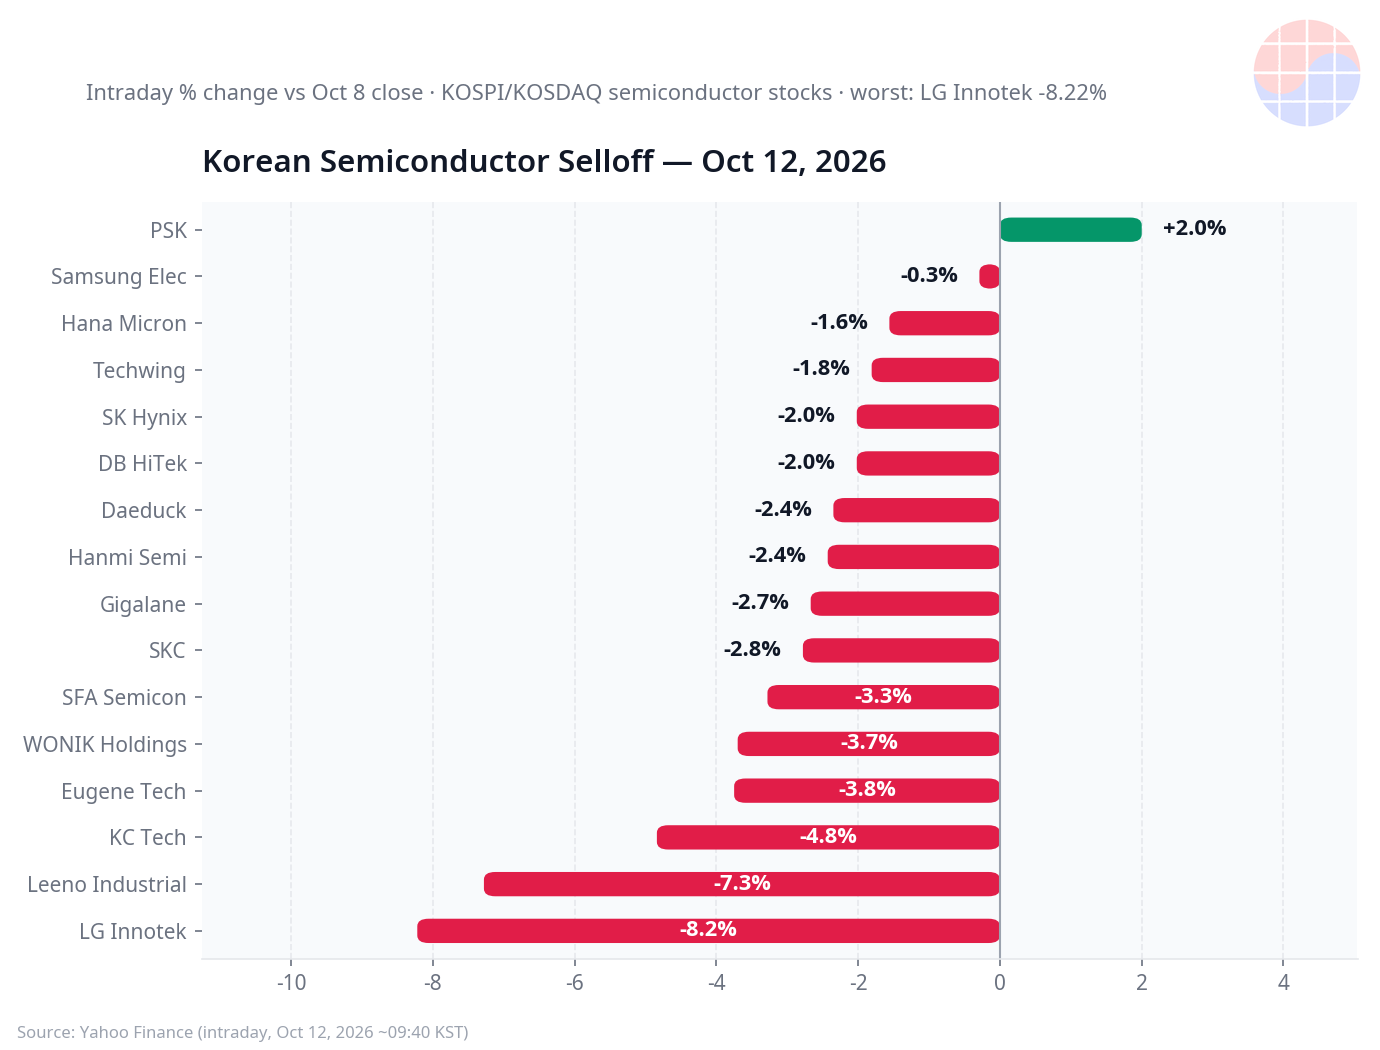
LG이노텍(011070)이 10월 12일 오전 장중 -8.22% 급락. 회사 특이 악재 없이 코스피 약세 속 반도체주 동반 하락 — SK하이닉스 -1.78%, SK스퀘어 -4.38%. NH투자증권은 10일 4분기 실적 기대를 근거로 목표주가 상향.


30초 요약: 2026년 10월 12일 오전, LG이노텍(011070)이 전 거래일 종가 ₩572,000 대비 장중 ₩525,000까지 밀리며 -8.22%를 기록했다. 회사 특유의 악재(공시·실적 쇼크)는 확인되지 않는다. 같은 시각 코스피는 -0.75%, SK하이닉스 -1.78%, SK스퀘어 -4.38% 등 반도체주가 동반 약세를 보이는 섹터 장세다. 직전 거래일(10일) NH투자증권이 4분기 실적 기대치를 웃돌 것이라며 목표주가를 상향 조정한 직후라, 긍정 재료에도 주가가 밀리는 전형적인 차익실현 + 수급 악화 국면으로 해석된다. 다만 대형주 기준으로 -8%는 큰 낙폭이라 종가와 외국인·기관 수급을 확인해야 한다. (기준: 2026-10-12 09:40 KST, Yahoo Finance 장중 데이터)
Chase's Take
오늘 LG이노텍의 급락은 "LG이노텍이 뭘 잘못해서"가 아니라 "반도체 섹터 전체가 밀리면서" 나온 케이스로 보인다. 근거는 세 가지다.
첫째, 혼자 빠진 게 아니다. 같은 시각 SK하이닉스 -1.78%, SK스퀘어 -4.38%, 한미반도체 -2.43%, DB하이텍 -2.02%까지 반도체 밸류체인이 줄줄이 마이너스다. 종목 특이 악재라면 이렇게 고르게 빠지지 않는다. 섹터 베타 장세의 전형이다.
둘째, 재료의 방향과 주가의 방향이 엇갈렸다. 지난 10일 NH투자증권은 아이폰17 판매 호조와 환율 효과를 근거로 4분기 실적이 시장 기대치를 웃돌 것이라며 목표주가를 올렸다. 좋은 리포트가 나온 직후 -8%라는 건, 시장에서 "재료는 이미 주가에 반영됐다"는 판단이 우세하다는 뜻이다. 연초 이후 200% 넘게 오른 종목에서 흔히 나오는 차익실현 패턴이다.
셋째, 수급 환경이 나쁘다. 직전 거래일인 10월 8일 코스피는 외국인과 기관이 각각 2조원대 순매도에 나서며 -2.62% 급락했다. 외국인 자금이 빠져나가는 장에서는 베타가 높은 대형 기술주가 가장 먼저, 가장 세게 맞는다. LG이노텍의 -8%는 그 직격탄으로 읽힌다.
결론: 펀더멘털 이슈가 아니라 수급·심리 이슈. 다만 -8%라는 낙폭은 단순 조정으로 치부하기엔 크다. 오늘 종가가 어디에서 형성되는지, 그리고 외국인이 파는지 사는지가 다음 방향을 가른다.
핵심 팩트
| 항목 | 내용 |
|---|---|
| 종목 | LG Innotek Co., Ltd. (LG이노텍), KOSPI: 011070 |
| 전 거래일 종가 (2026-10-08) | ₩572,000 (10/9 한글날 휴장) |
| 장중 저점 (2026-10-12 09:40 KST) | ₩525,000 (-8.22%) |
| 시가 / 고가 / 저가 | ₩561,000 / ₩562,000 / ₩518,000 |
| 장중 거래량 | 약 7.5만 주 |
| 코스피 | 6,576.79 (-49.14p, -0.75%, 9시 기준) |
| 코스닥 | 883.92 (-8.35p, -0.94%, 9시 기준) |
| 주요 동종·연관주 | SK하이닉스 -1.78%, SK스퀘어 -4.38%, 한미반도체 -2.43%, DB하이텍 -2.02%, 삼성전기 +1.10% |
| 직접적 회사 악재 | 없음 (공시·실적 쇼크 미확인) |
| 근거 뉴스 | 위키트리 (2026-10-12 09:07): 코스피 약세 속 반도체주 동반 하락 / 매일경제 (10/10 보도): NH투자증권 목표주가 상향 / 뉴시스 (2026-10-12): 미국 반도체 상대적 부진 |
하락 동력
- 반도체 섹터 동반 약세. 오늘 한국 증시는 반도체가 약세의 진원지다. SK하이닉스 -1.78%, SK스퀘어 -4.38% 등 대형 반도체주가 줄줄이 밀리면서 LG이노텍도 같은 흐름에 편승했다. 10월 8일 외국인과 기관의 대규모 순매도(-2.62%) 여파가 이어지는 수급 장세다.
- 미국 반도체의 상대적 부진. 지난 9일(현지) 미국 증시는 S&P 500 +0.59%, 나스닥 +0.64%로 반등했지만 반도체는 소외됐다. 필라델피아 반도체지수 -0.41%, AMD -2.03%, 마이크론 -0.66%, SK하이닉스 ADR -0.86%. 글로벌 반도체 센티먼트가 꺾인 상태라 한국 반도체주도 자유롭지 못하다.
- 단기 급등 후 차익실현. LG이노텍은 연초 이후 200% 넘게 오른 고베타 종목이다. 6월에도 하루 -18% 급락하는 등 급등 후 차익실현이 반복되는 패턴을 보여왔다. 좋은 재료(NH 목표가 상향)가 나왔는데도 빠진다는 건, 단기 차익 매물이 펀더멘털 재료보다 우위에 있다는 신호다.
- 장 초반 갭 하락 출발. 시가 ₩561,000(-1.9%)으로 출발해 장중 ₩518,000까지 밀렸다. 갭 하락 후 반등 없이 저점을 낮추는 흐름은 매수세가 받쳐주지 못하고 있다는 뜻이다.
반대 논거
- NH투자증권의 목표주가 상향 (10/10). 아이폰17 시리즈가 출시 두 달 만에 전작 대비 20% 더 팔렸고, LG이노텍이 주력 공급하는 프로·프로맥스 비중이 67%에 달한다는 분석이다. 4분기 매출 7.8조원(+18.2% YoY), 영업이익 4,007억원(+61.6% YoY) 전망으로 시장 기대치를 웃돌 것으로 봤다.
- AI 수혜 구간 진입. 카메라 모듈은 AI 수혜가 제한적이라는 평가를 받아왔지만, FC-BGA 등 기판소재 부문의 이익 기여도가 내년 20% 중반, 2027년 20% 후반까지 확대될 전망이다. AI 인프라 밸류체인 편입 스토리다.
- 섹터 조정이지 펀더멘털 훼손이 아니다. 공시·실적 쇼크·고객사 이슈 등 회사 특이 악재는 확인되지 않았다. 수급이 돌아서면 낙폭 만회가 빠른 유형의 종목이다.
- 밸류에이션은 여전히 합리적 구간이라는 시각. 증권가는 하반기 실적 개선과 기판 사업 성장을 근거로 긍정 전망을 유지하고 있다.
확인할 것
- [ ] 오늘 종가: -8%대를 지켜내는지, 장중 저점(₩518,000) 대비 반등하는지
- [ ] 외국인·기관 수급: 10월 8일 대규모 순매도가 이어지는지, 저가 매수세가 유입되는지
- [ ] 오늘 밤 미국 반도체: 필라델피아 반도체지수와 엔비디아·AMD 흐름
- [ ] 애플·아이폰17 판매 지표: NH 분석의 전제(판매 호조)가 유지되는지
- [ ] 다음 실적 이벤트: 3분기 실적 발표에서 4분기 가이던스 확인
관련주
| 종목 | 티커 | 장중 등락률 (09:40 KST) | 비고 |
|---|---|---|---|
| SK하이닉스 | 000660.KS | -2.02% | 메모리 대장주, ADR도 -0.86% |
| 삼성전자 | 005930.KS | -0.29% | 상대적 선방 |
| 삼성전기 | 009150.KS | +1.10% | MLCC, 오늘 유일한 강세 |
| 한미반도체 | 042700.KS | -2.43% | HBM 장비 |
| DB하이텍 | 000990.KS | -2.02% | 파운드리 |
| SKC | 011790.KS | -2.78% | 동박·반도체 소재 |
| 대덕전자 | 353200.KS | -2.35% | PCB |
| SK스퀘어 | — | -4.38% (9시 기준) | 하이닉스 지주, 낙폭 큼 |
FAQ
LG이노텍이 오늘 급락한 이유는 무엇인가요?
회사 특유의 악재는 확인되지 않았습니다. 코스피(-0.75%) 약세 속에서 SK하이닉스(-1.78%), SK스퀘어(-4.38%) 등 반도체주가 동반 하락하는 섹터 장세이며, 연초 이후 200% 넘게 오른 데 따른 차익실현 매물과 외국인·기관의 수급 악화가 겹친 것으로 해석됩니다. (기준: 2026-10-12 09:40 KST)
LG이노텍은 어떤 회사인가요?
스마트폰 카메라 모듈 세계 1위 기업으로, 매출의 80% 이상이 애플 아이폰에서 나옵니다. 최근에는 AI 반도체용 FC-BGA 기판과 차량용 전장 부품으로 사업을 확장하며 AI 인프라 수혜주로 재평가받고 있습니다.
NH투자증권은 왜 목표주가를 올렸나요?
아이폰17 시리즈 판매가 전작 대비 20% 증가했고, 고마진인 프로·프로맥스 모델 비중이 67%에 달해 4분기 실적이 시장 기대치를 웃돌 것이라는 분석입니다. 환율 효과도 수익성에 우호적이라고 봤습니다.
-8% 하락이 유지될까요?
아직 장 초반(오전 9시 40분 기준) 수치라 확정된 것이 아닙니다. 오늘 종가, 외국인·기관의 매매 동향, 오늘 밤 미국 반도체주의 흐름을 함께 확인해야 합니다. 재료와 주가가 엇갈리는 국면이라 수급이 방향을 가를 가능성이 큽니다.
면책: 이 글은 공개된 시장 데이터와 보도자료를 바탕으로 한 정보 제공용 분석이며, 투자 권유나 매매 추천이 아닙니다. 장중 수치는 실시간으로 변동하며, 투자 판단과 그 책임은 투자자 본인에게 있습니다. (작성 기준: 2026-10-12 09:40 KST)


