VLSI Korea
메모리 3대장과 추격자들: 삼성전자·SK하이닉스·마이크론·키옥시아·CXMT·YMTC 장단점 총정리 (2026년 10월)
HBM 50% SK하이닉스, DRAM 1위 삼성전자, 장기계약 현금 $18B 마이크론, 그리고 중국 CXMT·YMTC까지. 2026년 10월 기준 7개 메모리 회사의 장단점을 점유율·기술·리스크로 비교 분석합니다.


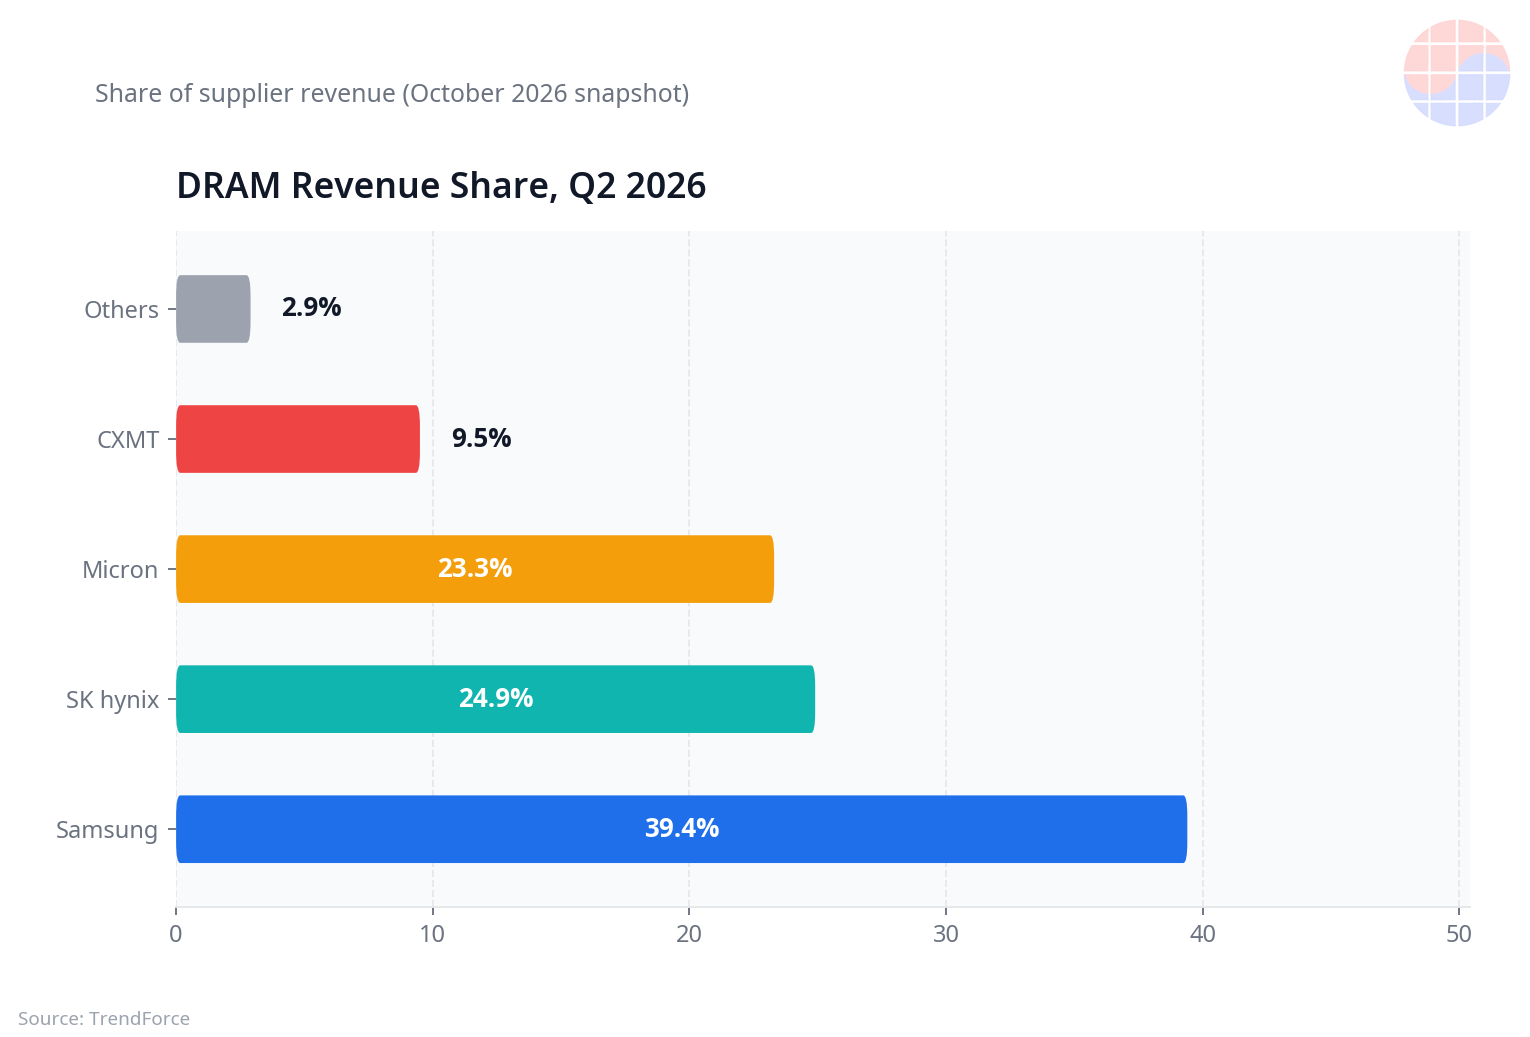
결론부터 말하면, 2026년 메모리 시장은 "규모의 삼성, AI의 SK하이닉스, 안정의 마이크론" 3분할 구도다. 전체 DRAM 매출 1위는 삼성전자(39.4%)가 지켰지만, AI 시대 가장 비싼 메모리인 HBM에서는 SK하이닉스가 50%로 압도적 1위다. 마이크론은 장기계약 현금 $18B으로 불황 내성을 갖췄고, 중국의 CXMT·YMTC는 각각 DRAM 4위, NAND 3위권까지 치고 올라왔다. 아래는 2026년 10월 13일 기준 최신 점유율·기술·리스크로 정리한 7개 메모리 회사의 장단점 비교다.
시장 스냅샷: 2026년 10월 기준 숫자
2026년 2분기 글로벌 DRAM 매출은 $154.73B으로 전분기 대비 59.5% 폭증했다. AI 서버 수요가 HBM을 넘어 서버 DRAM·엔터프라이즈 SSD까지 빨아들이면서, Goldman Sachs는 지금을 "15년 만에 가장 심각한 공급 부족"으로 평가했다. DRAM 부족률 4.9%, NAND 4.2%, HBM 5.1%. 리드타임은 40주를 넘겼다.
가격 전망도 강세다. TrendForce의 9월 30일 전망에 따르면 2026년 Q4 범용 DRAM 고정거래가격은 전분기 대비 10~15%, NAND는 15~20% 상승한다. 엔터프라이즈 SSD는 23~28%로 가속한다. HBM은 별도 전망인데, 2027년 평균 HBM 가격이 121% 오른다는 게 TrendForce의 예상이다. HBM4가 엔비디아에 GB당 약 $31~32(Gb 환산 약 $3.9~4.0)에 팔리는데, 전세대 HBM3E의 $17~18/GB 대비 약 2배다.
1. 삼성전자 — 규모의 왕, HBM 반격 중
장점
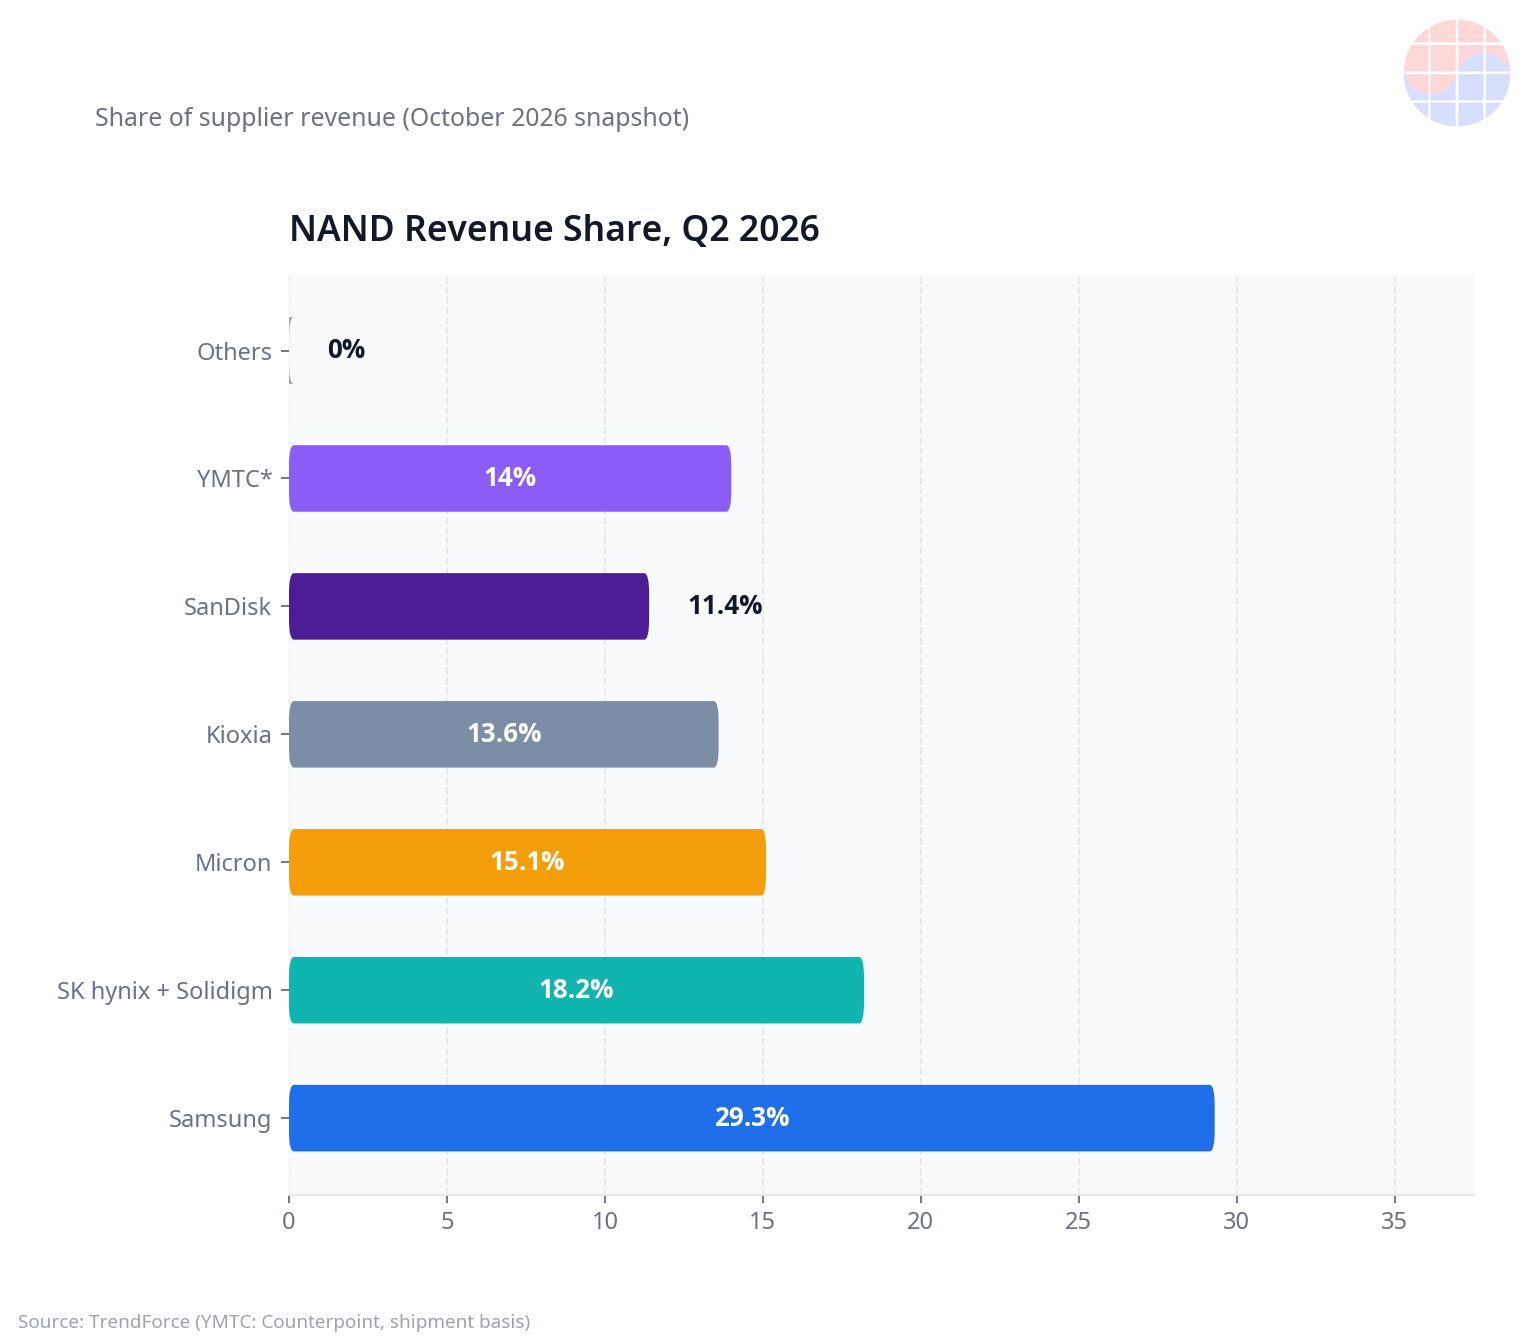
- DRAM·NAND 동반 1위. Q2 2026 DRAM 매출 $60.98B(점유율 39.4%, QoQ +63.4%), NAND $23.06B(29.3%)로 양쪽 모두 세계 1위다. 둘 다 1위인 회사는 삼성이 유일하다.
- 유일한 턴키 HBM4. 파운드리 4nm 공정으로 HBM4 로직 다이를 직접 만들고 3D 패키징까지 한 지붕 아래서 처리한다. TSMC에 로직 다이를 맡기는 SK하이닉스와 구조가 다르다.
- 1c DRAM 양산 개시. TrendForce에 따르면 수율이 80% 양산 목표에 근접했다. 미세화 리더십의 신호탄이다.
- HBM4E 12단 샘플 선행. 5월 말 샘플을 출하했고, 10월 초 업계 보도에 따르면 엔비디아 퀄을 통과했다. HBM4 2026년 물량은 사실상 완판 상태다.
단점
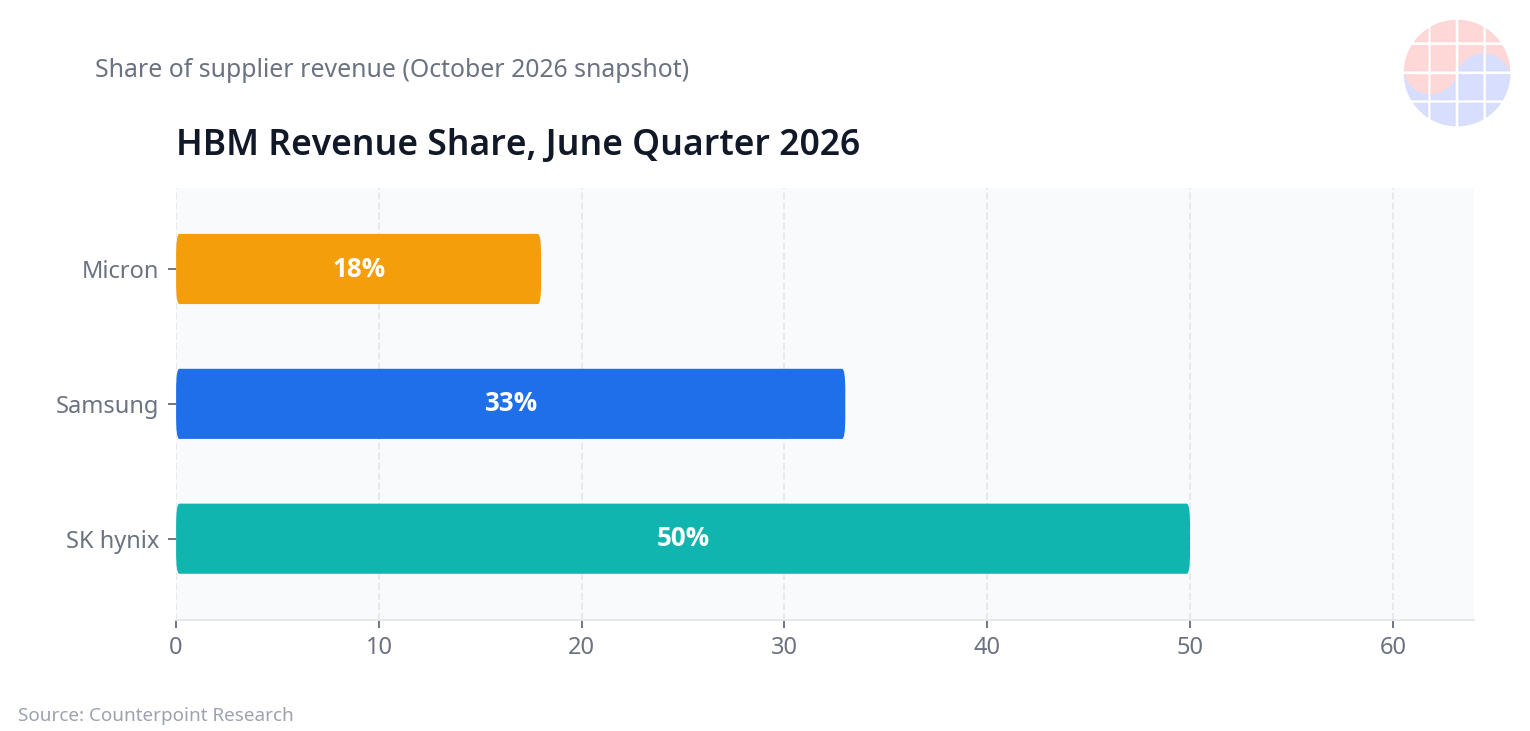
- HBM 점유율 33%로 2위. AI 특수에서 가장 큰 과실을 따먹는 건 SK하이닉스다. HBM3E 퀄 지연의 트라우마가 아직 완전히 해소되지 않았다.
- NAND 후순위 전략의 대가. 출하량 기준 NAND 점유율은 2024년 Q2 32%에서 2026년 Q2 25%로 하락했다. DRAM·HBM에 자원을 몰아준 결과다.
- 파운드리와의 자원 배분. 메모리 슈퍼사이클의 과실을 파운드리 적자 사업과 나눠야 하는 구조적 핸디캡이 있다.
2. SK하이닉스 — HBM의 제왕
장점
- HBM 점유율 50%. 2026년 6월 분기 기준 Counterpoint 집계로 절반을 장악했다. HBM은 메모리 업계에서 가장 비싸고 마진이 높은 제품이다.
- HBM4 양산 선행. 2026년 Q2 양산을 시작했고, 수율은 "성숙 세대 수준에 근접"했다고 밝혔다. 7월에는 엔비디아와 공급·공동개발 계약을 맺어 엔비디아향 우선 접근권을 확보했다.
- TSMC 12nm 로직 다이 협업. HBM4 베이스 다이의 두뇌를 TSMC 12nm로 만들고, MR-MUF 기술로 웨이퍼를 30um까지 박형화했다.
- 2027년 가격 레버리지 최대. HBM 가격이 2027년에 121% 오른다는 전망이 현실화되면, HBM 비중이 가장 높은 하이닉스의 수익 레버리지가 가장 크다.
단점
- 장기 고정가 계약의 역설. HBM이 연간 계약으로 묶여 있어 가격 상승분이 실적에 늦게 반영된다. Q2 DRAM 점유율이 28.8%에서 24.9%로 하락했고, 마이크론(23.3%)이 턱밑까지 쫓아왔다.
- HBM 의존도 심화. 범용 DRAM에서는 오히려 추격당하는 구도다. HBM 사이클이 꺾이면 타격이 가장 클 수밖에 없는 구조다.
- 차세대 하이브리드 본딩 난항 보도. 10월 7일 업계 보도에 따르면 차세대를 정의할 하이브리드 본딩 기술 개발에 어려움을 겪고 있다. (단일 보도이므로 확정 사실은 아니다.)
- NAND는 Solidigm 의존. 인수한 Solidigm의 엔터프라이즈 SSD가 효자지만, 자체 NAND 기술 리더십은 삼성·키옥시아에 못 미친다.
3. 마이크론 — 지정학 프리미엄과 현금의 힘
장점
- 미국 카드. 대만 팹이 글로벌 DRAM 생산의 60% 이상을 담당하고, 미국 본토 증설도 진행 중이다. 미·중 갈등 국면에서 지정학 프리미엄이 붙는다.
- 테이크오어페이 현금 $18B. 2026년 Q3 기준 다년 장기계약에서 확보한 고객 예치금이 $18B에 달한다. 불황이 와도 현금이 버텨주는 구조다.
- 2026년 HBM4 완판. 장기 고정가 계약으로 2026년 HBM4 물량을 전부 팔았다. 수요가 공급을 압도한다는 증거다.
- NAND 최고 성장률. Q2 NAND 매출이 전분기 대비 99.2% 증가해 빅3 중 가장 빨랐다. 회계연도 Q3 가이던스는 매출 $33.5B, 총마진 81% 이상이다.
단점
- HBM 캐파 최소. 월 4~5만 장 수준에서 2026년 말 10만 장 목표. 한·삼성의 15~20만 장 대비 절반 수준이라 HBM 점유율 18%로 3위에 머문다.
- HBM4E 양산은 2027년. 삼성·SK하이닉스가 HBM4E 샘플을 뿌리는 동안 마이크론의 차세대 양산은 한 박자 늦다.
- 대만 노조 리스크. 2026년 10월 타오위안 노조가 99% 찬성으로 파업 찬반투표를 가결했다. 시점은 미정이지만 글로벌 DRAM의 60%를 만드는 팹의 리스크다.
4. 키옥시아 — NAND 전문, 그러나 AI와 거리
장점
- NAND 기술 명가. BiCS 플래시로 쌓아온 적층 기술력이 있고, 샌디스크와 요카이치·기타카미 JV로 생산 기반을 공유한다. Q2 NAND 매출 $10.72B(QoQ +79.9%), 점유율 13.6%.
단점
- DRAM·HBM 없음. AI 메모리의 직접 수혜에서 비껴나 있다. 지금 시장은 HBM이 끌고 가는 시장이다.
- CEO의 가격 상한 선언. "가격이 충분히 올랐다"며 사실상 가격 인상 자제를 선언했다. 업사이클의 탄력을 스스로 제한한 셈이다.
- 주주 구조의 견제. SK하이닉스가 주요 주주로 있어 전략적 의사결정에 견제가 따른다. 2023년 합병 시도가 무산된 전례가 있다.
5. 샌디스크 — 분사 후 NAND 순수 베팅
장점
- 순수 NAND/스토리지 기업. 2025년 WD에서 분사한 뒤 NAND에만 집중한다. 10개 장기공급계약(NBM)으로 $93.9B 하한가를 보장받았다.
- 시장의 NAND 베팅 창구. 2026년 주가가 3,192% 올랐다(9월 기준). NAND 사이클에 베팅하려는 자금의 창구가 됐다.
단점
- 키옥시아 JV 의존. 같은 8개 팹을 공유하는 파트너이자 경쟁자다. 2026~2029년 공급 대가로 키옥시아에 $12억을 지급한다.
- NAND 단일 사업. DRAM·HBM 사이클 분산이 안 된다. YMTC 등 중국발 가격 압박에도 노출돼 있다.
6. CXMT — 중국의 DRAM 4위, 서버 시장 노크
장점
- DRAM 점유율 9.5%로 4위. Q2 2026 기준 전분기 7.6%에서 상승했다. 이제 무시할 수 있는 규모가 아니다.
- G5 DRAM 양산. 웨이퍼당 다이 수 50% 증가, 24Gb LPDDR5X 출하. 2026년 8월에는 LPDDR6 양산을 발표했다.
- 서버 시장 진입 선언. 4F² + VSG 기술로 서버용 DDR5 RDIMM을 연내 출시한다는 목표를 내놨다. 한·미 3사가 독점하던 서버 DRAM에 도전장을 던진 셈이다.
- 실탄 확보. 상하이 IPO로 약 666억 위안(약 $10B)을 조달했다. 상장 첫날 주가는 466% 폭등했다.
단점
- Entity List 리스크. 2026년 7월 미 하원이 상무부에 CXMT의 Entity List 지정을 촉구하는 서한을 보냈다. 지정되면 장비 조달과 글로벌 수주에 직격탄이다.
- HBM은 아직 개발 단계. HBM3/HBM3E 개발에 생산라인의 20%를 전환 중이지만, EUV 장비가 없어 구형 DUV 멀티패터닝으로 버티는 중이다.
- NAND는 R&D 단계. 베이징 NAND R&D 라인 계획이 로이터 보도로 나왔으나, 양산 여부는 미확인이다.
7. YMTC — NAND 3위권 진입한 중국의 추격자
장점
- 출하량 기준 NAND 14%로 3위권. Counterpoint 집계로 키옥시아와 동률, 샌디스크(11%)·마이크론(13%)을 앞질렀다.
- Xtacking 4.0, 270층+. 267층 5세대 QLC를 양산 중이고, 한·일과의 기술 격차는 약 1년 수준으로 좁혀졌다는 평가가 나온다.
- 가격 경쟁력. 한·일 대비 10~20% 저렴하다. AI 추론용 엔터프라이즈 SSD 수요가 폭증하는 국면에서 가격 무기가 된다.
- 하이브리드 본딩 특허 최다. 2023년 기준 핵심 특허 119건으로 삼성(83건)·SK하이닉스(11건)을 앞선다는 업계 보도도 있다.
단점
- 2022년부터 Entity List. 첨단 장비 조달이 막혀 있고, 해외 고객 퀄에도 제약이 있다. 물량의 상당 부분은 중국 내수에서 소화된다.
- DRAM은 시험 단계. 우한 3기에서 LPDDR5 시험 생산을 2026년 말 목표로 한다는 보도가 있으나 미확인이다.
한눈에 보는 비교표
| 회사 | DRAM 점유율 | NAND 점유율 | HBM 점유율 | 핵심 강점 | 핵심 리스크 |
|---|---|---|---|---|---|
| 삼성전자 | 39.4% (1위) | 29.3% (1위) | 33% (2위) | 규모, 턴키 HBM4, 1c DRAM | HBM 2위, NAND 후순위 |
| SK하이닉스 | 24.9% (2위) | 18.2% (2위) | 50% (1위) | HBM 절대강자, 엔비디아 우선공급 | 장기계약 가격지연, HBM 의존 |
| 마이크론 | 23.3% (3위) | 15.1% (3위) | 18% (3위) | 지정학, $18B 장기계약 현금 | HBM 캐파 최소, 대만 노조 |
| 키옥시아 | - | 13.6% (4위) | - | NAND 전문, BiCS 기술 | AI 수혜 비껴감, 가격상한 |
| 샌디스크 | - | ~11% (5위) | - | $93.9B 하한가 계약 | 키옥시아 의존, 단일사업 |
| CXMT | 9.5% (4위) | R&D 단계 | 개발 중 | G5 양산, IPO 실탄, 서버 진입 | Entity List 리스크 |
| YMTC | 시험 단계 | ~14% (3위권) | - | Xtacking 4.0, 가격경쟁력 | Entity List, 내수 중심 |
점유율은 2026년 Q2 매출 기준(TrendForce, HBM은 Counterpoint). YMTC NAND는 출하량 기준.
VLSI 코멘트
이 비교에서 가장 중요한 포인트는 세 가지다. 첫째, 2027년 HBM 가격 +121% 전망이 현실화되면 HBM 비중이 가장 높은 SK하이닉스의 이익 레버리지가 가장 크다. 삼성전자의 반격 카드인 턴키 HBM4와 하이브리드 본딩이 엔비디아 Rubin 이후 플랫폼에서 얼마나 먹히느냐가 2027년 판도를 가른다.
둘째, NAND는 YMTC의 3위권 진입이 변수다. 삼성전자가 DRAM·HBM에 자원을 몰아주며 NAND 점유율을 32%에서 25%로 내준 사이, 중국이 빈틈을 파고들었다. AI 추론 시대의 엔터프라이즈 SSD 수요가 폭증하는 국면에서 이 선택이 2027년 이후에도 유효할지는 지켜봐야 한다.
셋째, 중국의 변수다. CXMT의 Entity List 지정 여부가 2027~2028년 공급 과잉 시나리오의 최대 변수다. 지정되면 중국의 증설이 꺾여 기존 3사의 호황이 길어지고, 지정되지 않으면 2028년 이후 가격 하락 압력이 커진다. 메모리 사이클의 다음 장은 기술이 아니라 지정학이 쓸 가능성이 높다.
자주 묻는 질문
2026년 현재 HBM 시장 1위는 어디인가?
SK하이닉스다. 2026년 6월 분기 기준 HBM 매출 점유율 약 50%로, 삼성전자(33%)·마이크론(18%)을 앞선다. HBM4 양산을 가장 먼저 시작했고 엔비디아와 우선공급 계약도 맺었다.
HBM4 가격은 얼마나 올랐나?
엔비디아향 HBM4는 GB당 약 $31~32(Gb 환산 약 $3.9~4.0)에 거래된다. 전세대 HBM3E의 $17~18/GB 대비 약 2배다. TrendForce는 2027년 평균 HBM 가격이 121% 오를 것으로 전망했다.
2026년 4분기 메모리 가격 전망은?
TrendForce(2026년 9월 30일) 기준 범용 DRAM 고정거래가격은 전분기 대비 10~15%, NAND는 15~20% 상승 전망이다. 엔터프라이즈 SSD는 23~28%로 가장 가파르다.
중국 메모리 회사의 기술 수준은?
CXMT는 DRAM 점유율 9.5%로 세계 4위, G5 DRAM을 양산 중이다. YMTC는 NAND 출하량 기준 14%로 3위권이다. 한·일 선두와의 기술 격차는 약 1~3년 수준으로 평가된다.
메모리 공급 부족은 언제 해소되나?
신규 생산능력은 2027년 말~2028년에나 들어온다. Goldman Sachs는 현재를 15년 만에 가장 심각한 공급 부족으로 평가했다. DRAM 리드타임은 40주를 넘겼다.
삼성전자가 HBM에서 SK하이닉스에 뒤처진 이유는?
퀄(고객 인증) 타이밍이다. HBM3E 세대에서 인증이 늦어지며 엔비디아 공급망에서 밀렸다. HBM4에서는 파운드리 4nm 로직 다이와 패키징을 묶은 턴키 전략, 하이브리드 본딩으로 반격을 노리고 있다.
출처
- TrendForce: AI Server Demand Sustains Memory Contract Price Increases in 4Q26
- TrendForce: CXMT Accelerates 4F² DRAM Push
- TrendForce: CXMT Reportedly Plans NAND R&D Line
- Counterpoint Research via Club386: YMTC Overtakes SanDisk and Micron
- EETimes: The State of HBM4 Chronicled at CES 2026
- RCR Wireless: HBM4E: What Samsung and SK hynix's New AI Memory Does
- Autonai News: SK Hynix Hybrid Bonding Struggles While Micron Taiwan Strike Vote Looms
- TipRanks: CXMT Starts Mass Production
- TechNode: China's CXMT Eyes NAND Flash Push
- CoreWave Labs: Why RAM and SSD Prices Are Still Rising in 2026