 VLSI Korea
Gigantes da memória comparados: pontos fortes e fracos de Samsung, SK hynix, Micron, Kioxia, CXMT e YMTC (outubro de 2026)
A SK hynix detém 50% da HBM, a Samsung lidera a DRAM com 39,4%, a Micron acumula US$ 18 bilhões em contratos de longo prazo, e as chinesas CXMT e YMTC seguem avançando. Análise comparativa de sete fabricantes de memória (outubro de 2026).


Em resumo: o mercado de memória em 2026 está dividido em três blocos — "a escala da Samsung, a SK hynix da IA e a Micron da estabilidade". A Samsung Electronics manteve a liderança na receita total de DRAM (39.4%), mas no HBM — a memória mais cara da era da IA — a SK hynix domina com 50%. A Micron blindou-se contra crises com US$ 18 bilhões em caixa de contratos take-or-pay, enquanto as chinesas CXMT e YMTC subiram para a 4ª posição em DRAM e para o top 3 em NAND, respectivamente. A seguir, a análise de pontos fortes e fracos das 7 empresas de memória, com participações de mercado, tecnologia e riscos atualizados em 13 de outubro de 2026.
Instantâneo do mercado: números de outubro de 2026
A receita global de DRAM no 2º trimestre de 2026 atingiu US$ 154.73 bilhões, um salto de 59.5% em relação ao trimestre anterior. Com a demanda por servidores de IA puxando não só o HBM, mas também DRAM para servidores e SSDs empresariais, o Goldman Sachs classifica o momento como "a escassez de oferta mais grave em 15 anos". Escassez de DRAM de 4.9%, NAND de 4.2%, HBM de 5.1%. O prazo de entrega ultrapassou 40 semanas.
A perspectiva de preços também é de alta. Segundo a previsão da TrendForce de 30 de setembro, os preços fixos de contrato de DRAM de uso geral no 4º trimestre de 2026 sobem 10~15% em relação ao trimestre anterior, e os de NAND, 15~20%. SSDs empresariais aceleram para 23~28%. O HBM tem previsão à parte: a TrendForce projeta alta de 121% no preço médio do HBM em 2027. O HBM4 é vendido à NVIDIA por cerca de US$ 31~32 por GB (cerca de US$ 3.9~4.0 por Gb) — praticamente o dobro dos US$ 17~18/GB da geração anterior, o HBM3E.
1. Samsung Electronics — a rainha da escala, contra-atacando no HBM
Pontos fortes
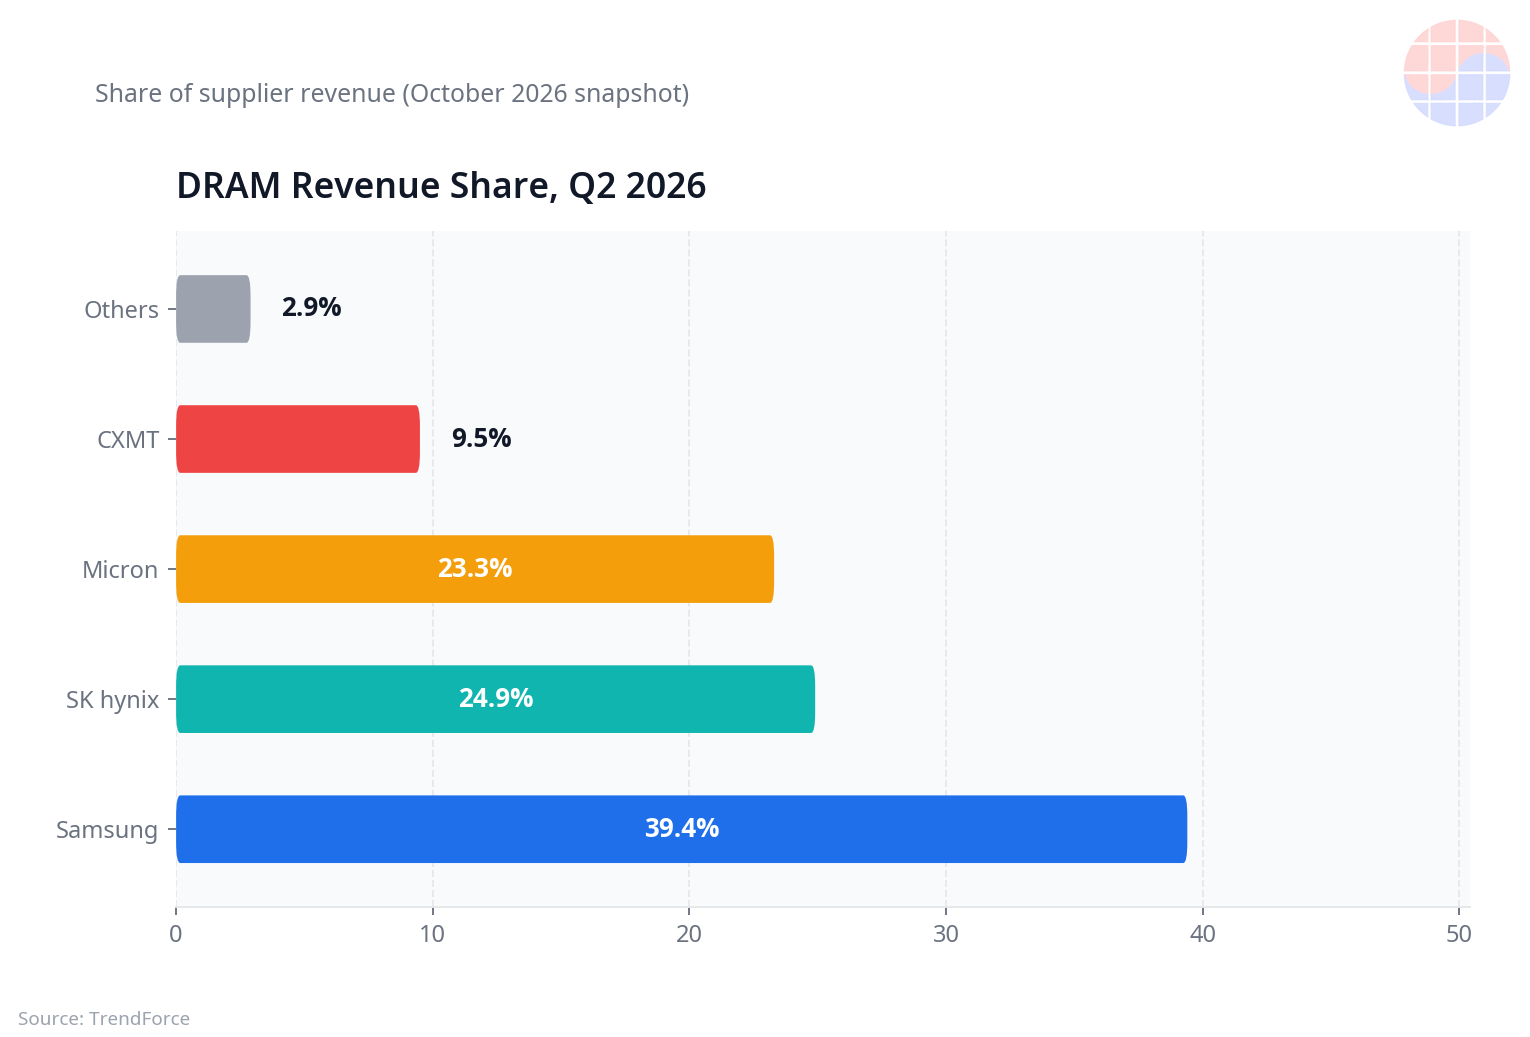
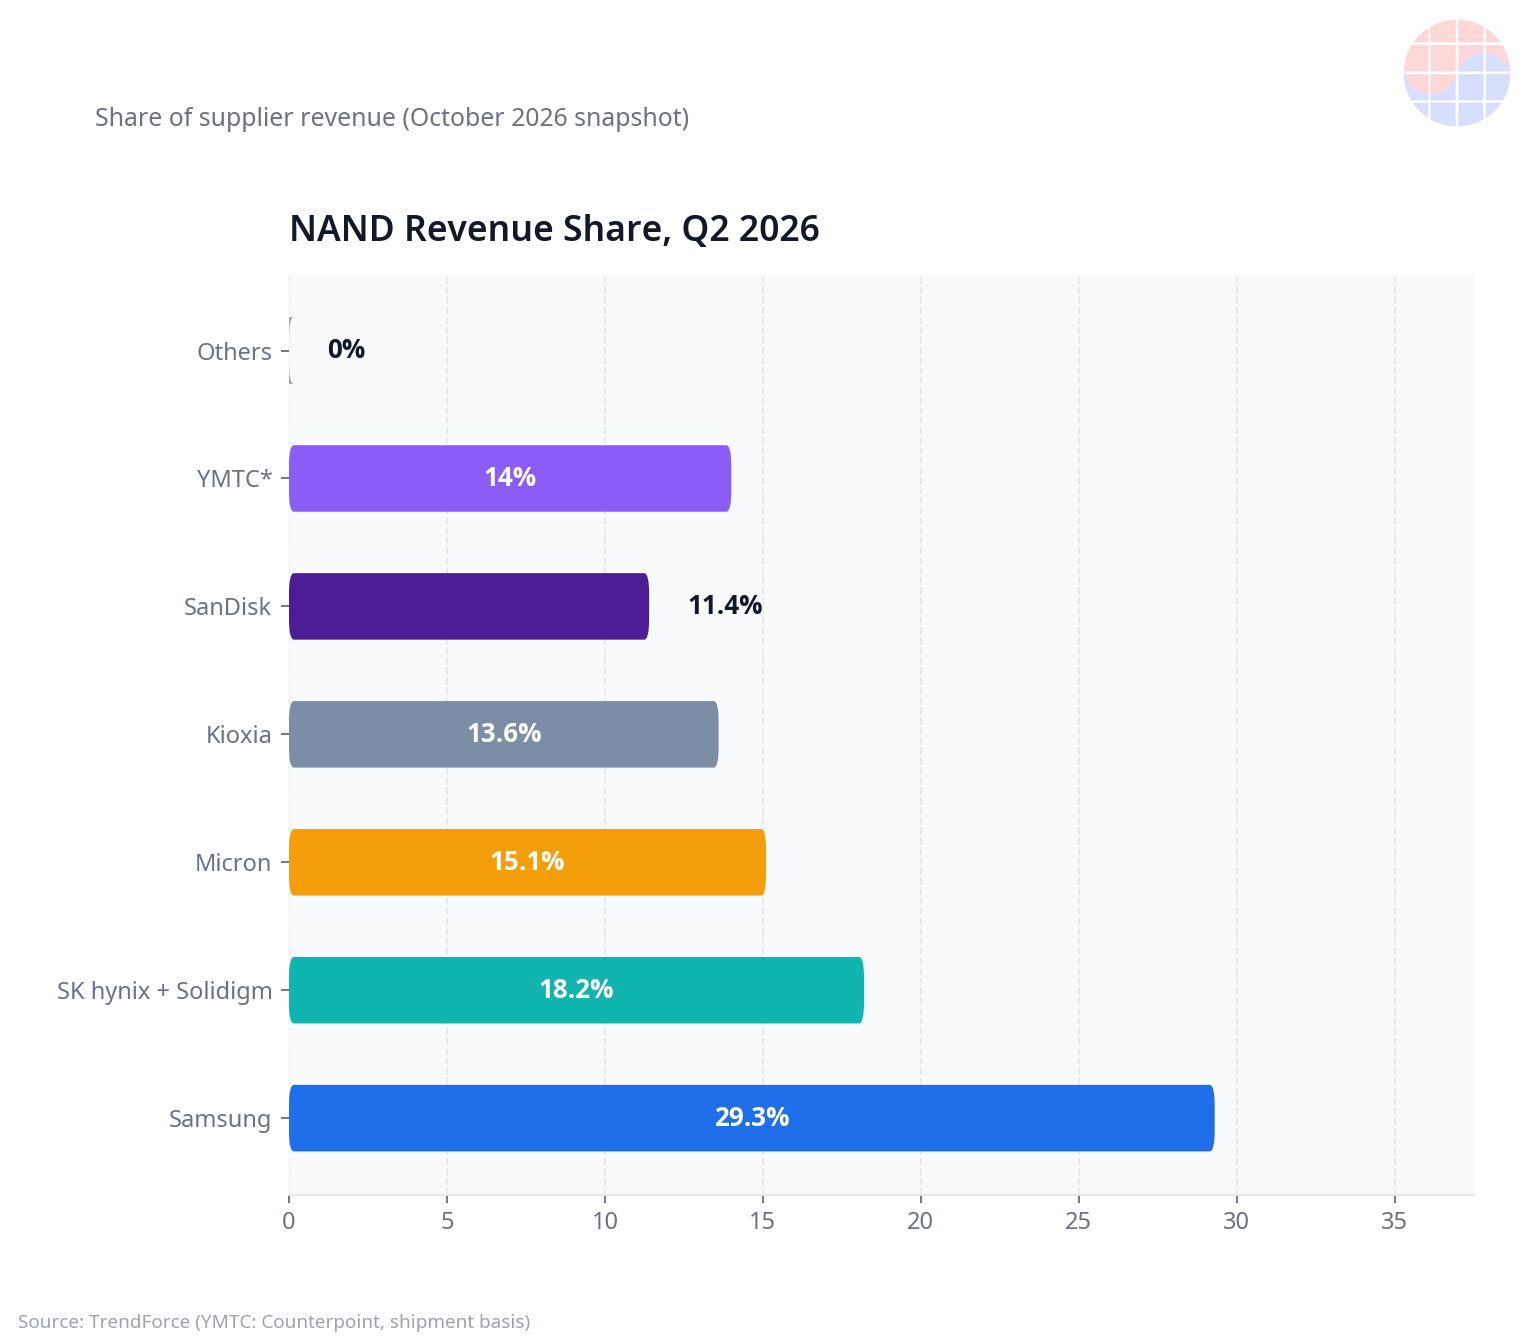
- Liderança dupla em DRAM e NAND. Receita de DRAM de US$ 60.98 bilhões no 2º trimestre de 2026 (participação de 39.4%, alta trimestral de 63.4%) e de NAND de US$ 23.06 bilhões (29.3%) — número 1 mundial nas duas. É a única empresa a liderar os dois mercados.
- Único HBM4 turnkey. Fabrica o die lógico do HBM4 em seu próprio processo foundry de 4nm e faz o encapsulamento 3D sob o mesmo teto. Estrutura diferente da SK hynix, que terceiriza o die lógico à TSMC.
- Início da produção em massa de DRAM 1c. Segundo a TrendForce, o rendimento (yield) está se aproximando da meta de produção em massa de 80%. Sinal de liderança na miniaturização.
- Amostras de HBM4E de 12 camadas à frente. Enviou amostras no fim de maio e, segundo reportagens do setor no início de outubro, passou na qualificação (qual) da NVIDIA. O volume de HBM4 para 2026 está praticamente esgotado.
Pontos fracos
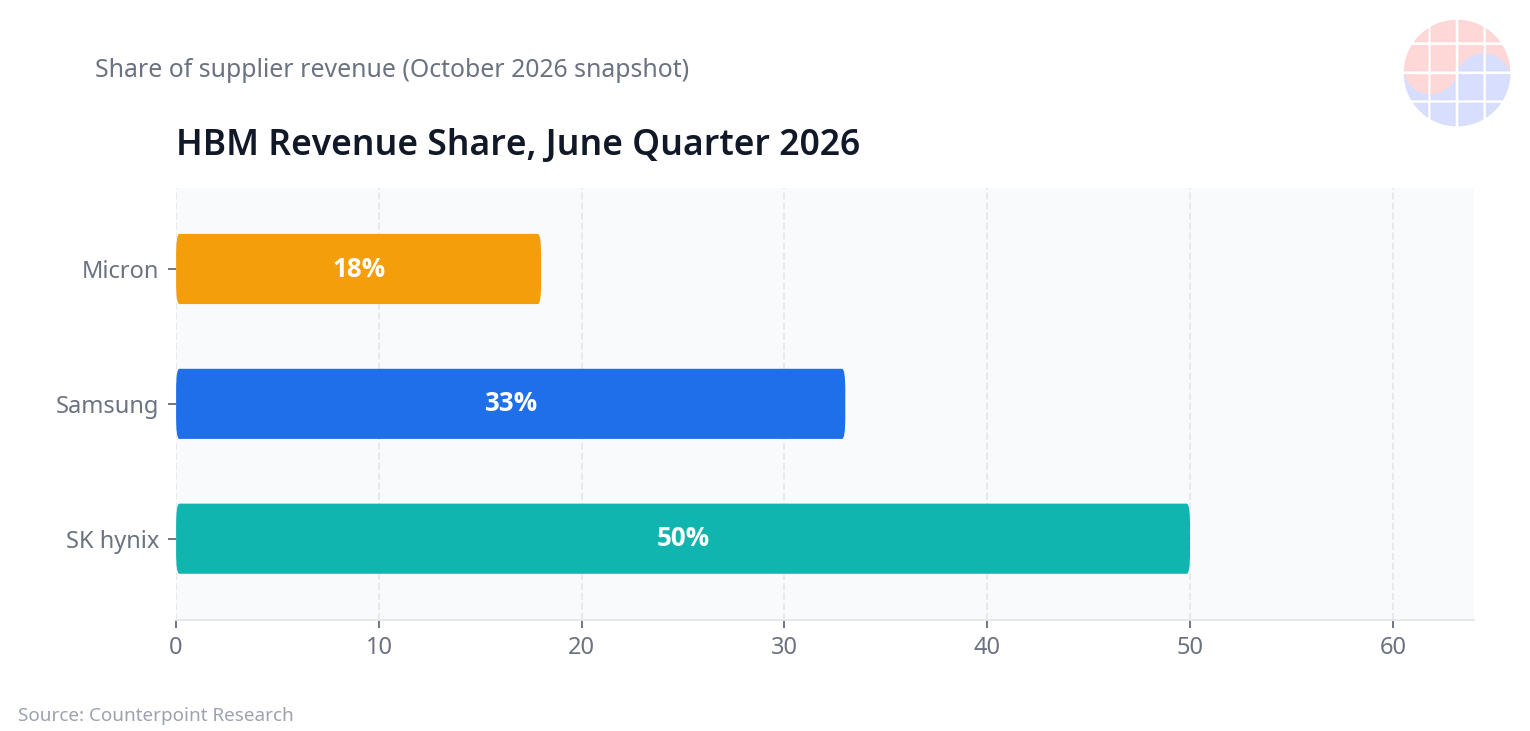
- 2ª em HBM, com 33%. Quem colhe os maiores frutos do boom da IA é a SK hynix. O trauma do atraso na qualificação do HBM3E ainda não se dissipou por completo.
- O preço da estratégia de NAND em segundo plano. A participação em NAND por volume de embarques caiu de 32% no 2º trimestre de 2024 para 25% no 2º trimestre de 2026 — resultado de concentrar recursos em DRAM e HBM.
- Alocação de recursos com o foundry. Handicap estrutural de ter de dividir os frutos do superciclo da memória com o negócio deficitário de foundry.
2. SK hynix — o rei do HBM
Pontos fortes
- 50% do HBM. No trimestre encerrado em junho de 2026, capturou metade do mercado segundo a Counterpoint. O HBM é o produto mais caro e de maior margem do setor de memória.
- Primeira na produção em massa de HBM4. Iniciou a produção em massa no 2º trimestre de 2026 e afirma que o rendimento está "se aproximando do nível de gerações maduras". Em julho, fechou contrato de fornecimento e codesenvolvimento com a NVIDIA, garantindo acesso prioritário à gigante.
- Colaboração com a TSMC no die lógico de 12nm. Fabrica o "cérebro" do die base do HBM4 em 12nm da TSMC e afinou o wafer até 30um com a tecnologia MR-MUF.
- Maior alavancagem de preços em 2027. Se a previsão de alta de 121% nos preços do HBM em 2027 se confirmar, a alavancagem de lucro da hynix — a de maior participação em HBM — será a maior de todas.
Pontos fracos
- O paradoxo dos contratos anuais de preço fixo. Como o HBM está preso a contratos anuais, a alta de preços demora a aparecer nos resultados. A participação em DRAM caiu de 28.8% para 24.9% no 2º trimestre, e a Micron (23.3%) encostou.
- Dependência crescente do HBM. Em DRAM de uso geral, o cenário é de ser perseguida, não de perseguir. Se o ciclo do HBM virar, é a estrutura que mais sofrerá.
- Reportagens de dificuldades com hybrid bonding de nova geração. Segundo reportagens do setor em 7 de outubro, a empresa enfrenta dificuldades no desenvolvimento do hybrid bonding que definirá a próxima geração. (Reportagem isolada; não é fato confirmado.)
- NAND dependente da Solidigm. Os SSDs empresariais da adquirida Solidigm são o destaque, mas a liderança tecnológica própria em NAND fica atrás de Samsung e Kioxia.
3. Micron — prêmio geopolítico e poder do caixa
Pontos fortes
- O cartão americano. Sua fab em Taiwan responde por mais de 60% da produção global de DRAM, e a expansão em solo americano está em andamento. Em meio ao conflito EUA–China, há prêmio geopolítico embutido.
- Caixa de take-or-pay de US$ 18 bilhões. No 3º trimestre fiscal de 2026, os depósitos de clientes garantidos por contratos plurianuais de longo prazo somam US$ 18 bilhões. Estrutura que aguenta mesmo se a recessão chegar.
- HBM4 de 2026 esgotado. Vendeu todo o volume de HBM4 de 2026 via contratos de preço fixo de longo prazo — prova de que a demanda supera em muito a oferta.
- Maior crescimento em NAND. A receita de NAND no 2º trimestre cresceu 99.2% em relação ao trimestre anterior, a mais rápida entre as três grandes. O guidance do 3º trimestre fiscal é de receita de US$ 33.5 bilhões e margem bruta acima de 81%.
Pontos fracos
- Menor capacidade de HBM. Produção mensal de 4~5 mil wafers, com meta de 10 mil até o fim de 2026 — metade dos 15~20 mil das rivais coreanas, o que a mantém em 3º lugar no HBM com 18%.
- HBM4E em produção em massa só em 2027. Enquanto Samsung e SK hynix distribuem amostras de HBM4E, a próxima geração da Micron chega um ciclo atrasada.
- Risco sindical em Taiwan. Em outubro de 2026, o sindicato de Taoyuan aprovou a greve com 99% de votos favoráveis. O momento é indefinido, mas é um risco para a fab que produz 60% do DRAM mundial.
4. Kioxia — especialista em NAND, mas distante da IA
Pontos fortes
- Casa tradicional da tecnologia NAND. Tem o know-how de empilhamento construído com o flash BiCS e compartilha a base produtiva com a SanDisk nas joint ventures de Yokkaichi e Kitakami. Receita de NAND de US$ 10.72 bilhões no 2º trimestre (alta trimestral de 79.9%), participação de 13.6%.
Pontos fracos
- Sem DRAM nem HBM. Fica de fora dos benefícios diretos da memória de IA. Este é um mercado puxado pelo HBM.
- Declaração de teto de preços pelo CEO. Ao afirmar que "os preços já subiram o suficiente", na prática declarou contenção de aumentos. Limitou por conta própria a elasticidade do ciclo de alta.
- Freios na estrutura acionária. A SK hynix é acionista relevante, o que impõe freios às decisões estratégicas. Há o precedente da tentativa frustrada de fusão em 2023.
5. SanDisk — aposta pura em NAND após o spin-off
Pontos fortes
- Empresa pura de NAND/armazenamento. Desde o spin-off da WD em 2025, foca apenas em NAND. Dez contratos de fornecimento de longo prazo (NBM) garantem um piso de US$ 93.9 bilhões.
- A porta de entrada do mercado para a aposta em NAND. As ações subiram 3,192% em 2026 (até setembro). Tornou-se o veículo dos recursos que querem apostar no ciclo da NAND.
Pontos fracos
- Dependência da joint venture com a Kioxia. Parceira e concorrente ao mesmo tempo, compartilhando as mesmas 8 fabs. Pagará US$ 1.2 bilhão à Kioxia pelo fornecimento de 2026~2029.
- Negócio único de NAND. Sem diversificação entre ciclos de DRAM e HBM. Exposta também à pressão de preços vinda da China, como a YMTC.
6. CXMT — 4ª em DRAM na China, batendo à porta do mercado de servidores
Pontos fortes
- 4ª em DRAM com 9.5%. No 2º trimestre de 2026, subiu de 7.6% no trimestre anterior. Já não é um tamanho que se possa ignorar.
- Produção em massa de DRAM G5. Aumento de 50% no número de dies por wafer e embarques de LPDDR5X de 24Gb. Em agosto de 2026, anunciou a produção em massa de LPDDR6.
- Declaração de entrada no mercado de servidores. Anunciou a meta de lançar até o fim do ano RDIMMs DDR5 para servidores com tecnologia 4F² + VSG. Um desafio ao mercado de DRAM para servidores, até então monopólio das três grandes coreanas e americanas.
- Caixa reforçado. Captou cerca de 66.6 bilhões de yuans (cerca de US$ 10 bilhões) no IPO de Xangai. As ações dispararam 466% no primeiro dia de negociação.
Pontos fracos
- Risco de Entity List. Em julho de 2026, a Câmara dos EUA enviou carta ao Departamento de Comércio pedindo a inclusão da CXMT na Entity List. Se for incluída, será um golpe direto na aquisição de equipamentos e nos pedidos globais.
- HBM ainda em desenvolvimento. Está convertendo 20% das linhas de produção para o desenvolvimento de HBM3/HBM3E, mas sem equipamentos EUV, resiste com multipadronização em DUV legada.
- NAND em fase de P&D. A Reuters reportou planos de uma linha de P&D de NAND em Pequim, mas a produção em massa não está confirmada.
7. YMTC — a desafiante chinesa que entrou no top 3 de NAND
Pontos fortes
- 14% em NAND por volume de embarques, no top 3. Segundo a Counterpoint, empata com a Kioxia e supera SanDisk (11%) e Micron (13%).
- Xtacking 4.0, acima de 270 camadas. Produz em massa QLC de 5ª geração com 267 camadas, e avaliações indicam que a lacuna tecnológica com Coreia e Japão se estreitou para cerca de 1 ano.
- Competitividade de preços. 10~20% mais barata que as rivais coreanas e japonesas. Numa conjuntura de explosão da demanda por SSDs empresariais para inferência de IA, o preço é uma arma.
- Maior número de patentes em hybrid bonding. Há reportagens do setor de que, em 2023, detinha 119 patentes essenciais — à frente de Samsung (83) e SK hynix (11).
Pontos fracos
- Na Entity List desde 2022. A aquisição de equipamentos avançados está bloqueada e há restrições na qualificação junto a clientes estrangeiros. Grande parte do volume é absorvida pelo mercado interno chinês.
- DRAM em fase de testes. Há reportagens não confirmadas de produção de testes de LPDDR5 na terceira fase de Wuhan, com meta para o fim de 2026.
Tabela comparativa de relance
| Empresa | Participação em DRAM | Participação em NAND | Participação em HBM | Principal ponto forte | Principal risco |
|---|---|---|---|---|---|
| Samsung Electronics | 39.4% (1ª) | 29.3% (1ª) | 33% (2ª) | Escala, HBM4 turnkey, DRAM 1c | 2ª em HBM, NAND em segundo plano |
| SK hynix | 24.9% (2ª) | 18.2% (2ª) | 50% (1ª) | Dominadora absoluta do HBM, fornecimento prioritário à NVIDIA | Atraso de preços nos contratos longos, dependência do HBM |
| Micron | 23.3% (3ª) | 15.1% (3ª) | 18% (3ª) | Geopolítica, caixa de US$ 18B em contratos longos | Menor capacidade de HBM, sindicato em Taiwan |
| Kioxia | - | 13.6% (4ª) | - | Especialista em NAND, tecnologia BiCS | Fora do boom da IA, teto de preços |
| SanDisk | - | ~11% (5ª) | - | Contratos com piso de US$ 93.9B | Dependência da Kioxia, negócio único |
| CXMT | 9.5% (4ª) | Fase de P&D | Em desenvolvimento | Produção em massa de G5, caixa do IPO, entrada em servidores | Risco de Entity List |
| YMTC | Fase de testes | ~14% (top 3) | - | Xtacking 4.0, competitividade de preços | Entity List, foco no mercado interno |
Participações por receita no 2º trimestre de 2026 (TrendForce; HBM via Counterpoint). NAND da YMTC por volume de embarques.
Comentário VLSI
Três pontos são os mais importantes nesta comparação. Primeiro: se a previsão de +121% nos preços do HBM em 2027 se concretizar, a alavancagem de lucro da SK hynix — a de maior participação em HBM — será a maior de todas. O fator que decidirá o cenário de 2027 é o quanto as cartas de contra-ataque da Samsung Electronics — o HBM4 turnkey e o hybrid bonding — vão colar na plataforma pós-Rubin da NVIDIA.
Segundo: a entrada da YMTC no top 3 de NAND é a variável. Enquanto a Samsung Electronics cedia participação em NAND de 32% para 25% para concentrar recursos em DRAM e HBM, a China se infiltrou pela brecha. Num cenário de explosão da demanda por SSDs empresariais na era da inferência de IA, resta saber se essa escolha continuará válida depois de 2027.
Terceiro: a variável chinesa. A inclusão ou não da CXMT na Entity List é a maior incógnita do cenário de excesso de oferta em 2027~2028. Se for incluída, a expansão chinesa perde fôlego e a bonança das três grandes se prolonga; se não for, a pressão de queda nos preços cresce depois de 2028. O próximo capítulo do ciclo da memória tem mais chance de ser escrito pela geopolítica do que pela tecnologia.
Perguntas frequentes
Quem lidera o mercado de HBM em 2026?
A SK hynix. No trimestre encerrado em junho de 2026, detém cerca de 50% da receita de HBM, à frente de Samsung Electronics (33%) e Micron (18%). Foi a primeira a iniciar a produção em massa de HBM4 e fechou contrato de fornecimento prioritário com a NVIDIA.
Quanto subiu o preço do HBM4?
O HBM4 para a NVIDIA é negociado a cerca de US$ 31~32 por GB (cerca de US$ 3.9~4.0 por Gb) — praticamente o dobro dos US$ 17~18/GB da geração anterior, o HBM3E. A TrendForce projeta alta de 121% no preço médio do HBM em 2027.
Qual a perspectiva de preços de memória para o 4º trimestre de 2026?
Segundo a TrendForce (30 de setembro de 2026), os preços fixos de contrato de DRAM de uso geral devem subir 10~15% em relação ao trimestre anterior, e os de NAND, 15~20%. SSDs empresariais lideram, com 23~28%.
Qual o nível tecnológico das empresas chinesas de memória?
A CXMT é a 4ª mundial em DRAM, com 9.5% de participação, e produz DRAM G5 em massa. A YMTC está no top 3 de NAND com 14% por volume de embarques. A lacuna tecnológica com os líderes coreanos e japoneses é avaliada em cerca de 1~3 anos.
Quando a escassez de oferta de memória se resolve?
A nova capacidade de produção só entra no fim de 2027~2028. O Goldman Sachs classifica o momento como a escassez de oferta mais grave em 15 anos. O prazo de entrega de DRAM ultrapassou 40 semanas.
Por que a Samsung Electronics ficou para trás da SK hynix no HBM?
É uma questão de timing de qualificação (qual). Na geração HBM3E, a certificação atrasou e a empresa perdeu espaço na cadeia de suprimentos da NVIDIA. No HBM4, aposta no contra-ataque com a estratégia turnkey — die lógico em foundry de 4nm mais encapsulamento — e o hybrid bonding.
Fontes
- TrendForce: AI Server Demand Sustains Memory Contract Price Increases in 4Q26
- TrendForce: CXMT Accelerates 4F² DRAM Push
- TrendForce: CXMT Reportedly Plans NAND R&D Line
- Counterpoint Research via Club386: YMTC Overtakes SanDisk and Micron
- EETimes: The State of HBM4 Chronicled at CES 2026
- RCR Wireless: HBM4E: What Samsung and SK hynix's New AI Memory Does
- Autonai News: SK Hynix Hybrid Bonding Struggles While Micron Taiwan Strike Vote Looms
- TipRanks: CXMT Starts Mass Production
- TechNode: China's CXMT Eyes NAND Flash Push
- CoreWave Labs: Why RAM and SSD Prices Are Still Rising in 2026


