 VLSI Korea
Raksasa Memori Dibandingkan: Kelebihan dan Kelemahan Samsung, SK hynix, Micron, Kioxia, CXMT, YMTC (Oktober 2026)
SK hynix menguasai 50% HBM, Samsung memimpin DRAM dengan 39,4%, Micron mengantongi kas kontrak jangka panjang USD 18 miliar, dan CXMT serta YMTC dari Tiongkok terus merangsek. Analisis perbandingan tujuh produsen memori per Oktober 2026.


Langsung ke kesimpulan: pasar memori 2026 terbagi tiga — "Samsung sang penguasa skala, SK hynix sang penguasa AI, Micron sang penguasa stabilitas". Samsung Electronics masih memegang peringkat 1 pendapatan DRAM global (39.4%), tetapi di HBM — memori termahal di era AI — SK hynix mendominasi mutlak dengan 50%. Micron membangun daya tahan resesi lewat kas kontrak jangka panjang sebesar $18B, sementara CXMT dan YMTC dari Tiongkok telah merangsek ke peringkat 4 DRAM dan 3 besar NAND. Berikut perbandingan kelebihan dan kekurangan tujuh perusahaan memori, berdasarkan pangsa pasar, teknologi, dan risiko terbaru per 13 Oktober 2026.
Snapshot pasar: angka per Oktober 2026
Pendapatan DRAM global kuartal 2 2026 melonjak menjadi $154.73B, naik 59.5% dibanding kuartal sebelumnya. Permintaan server AI kini menyedot tidak hanya HBM tetapi juga DRAM server dan enterprise SSD, dan Goldman Sachs menilai kondisi saat ini sebagai "kekurangan pasokan paling parah dalam 15 tahun". Tingkat kekurangan: DRAM 4.9%, NAND 4.2%, HBM 5.1%. Waktu tunggu (lead time) melampaui 40 minggu.
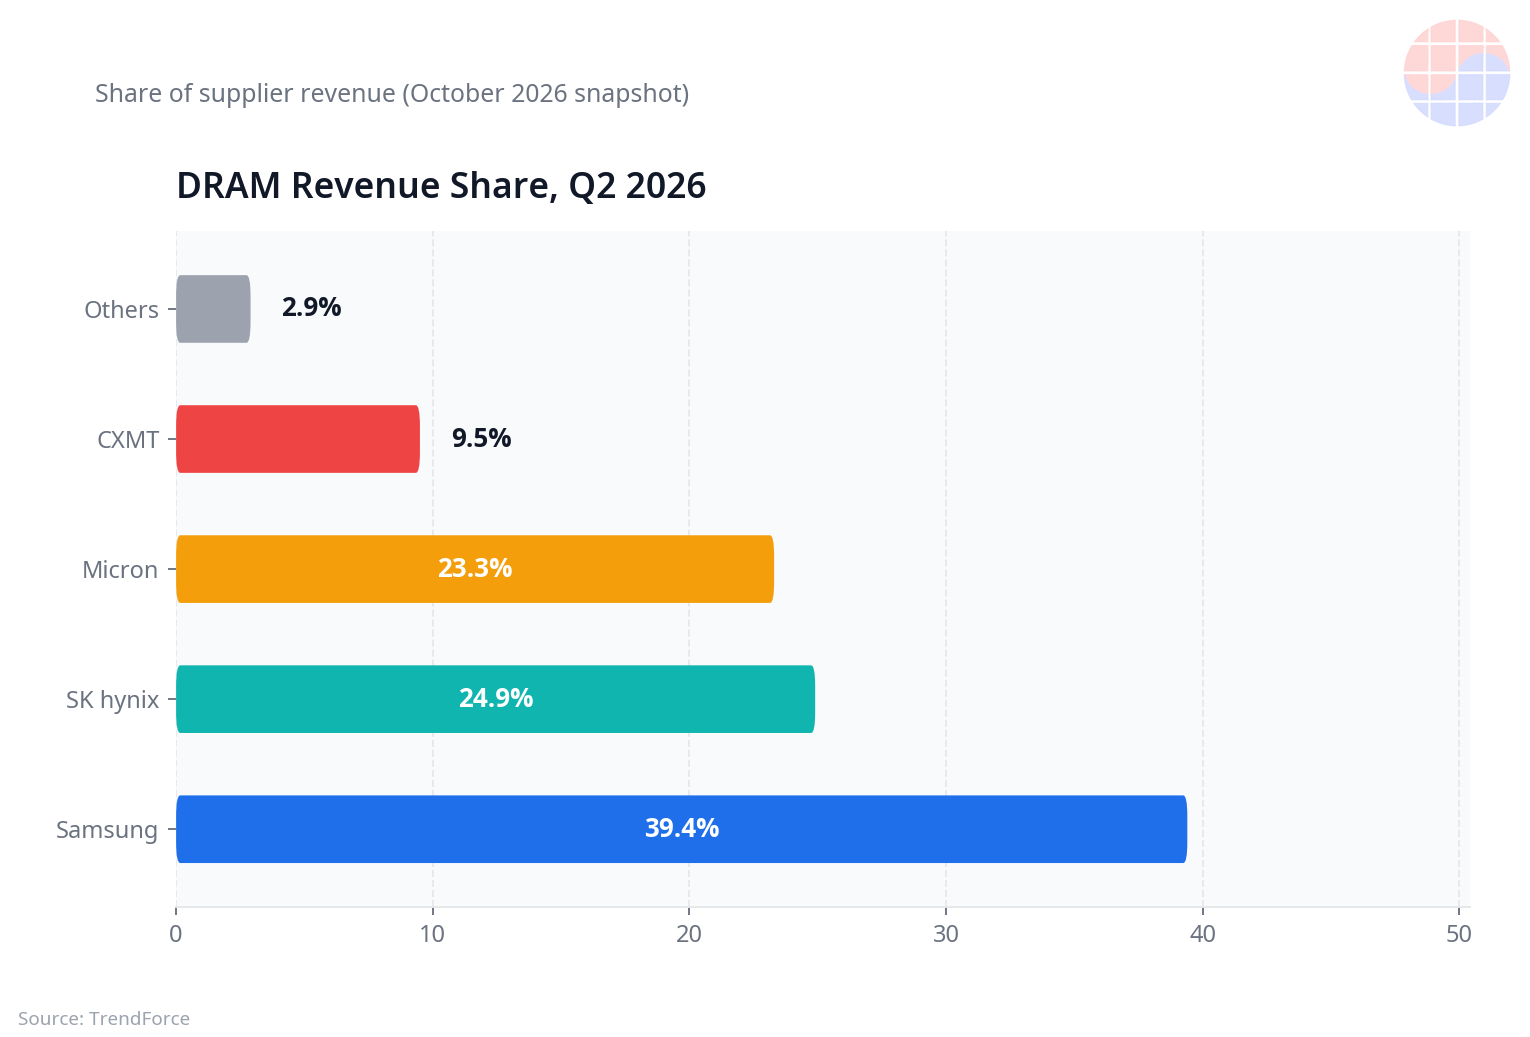
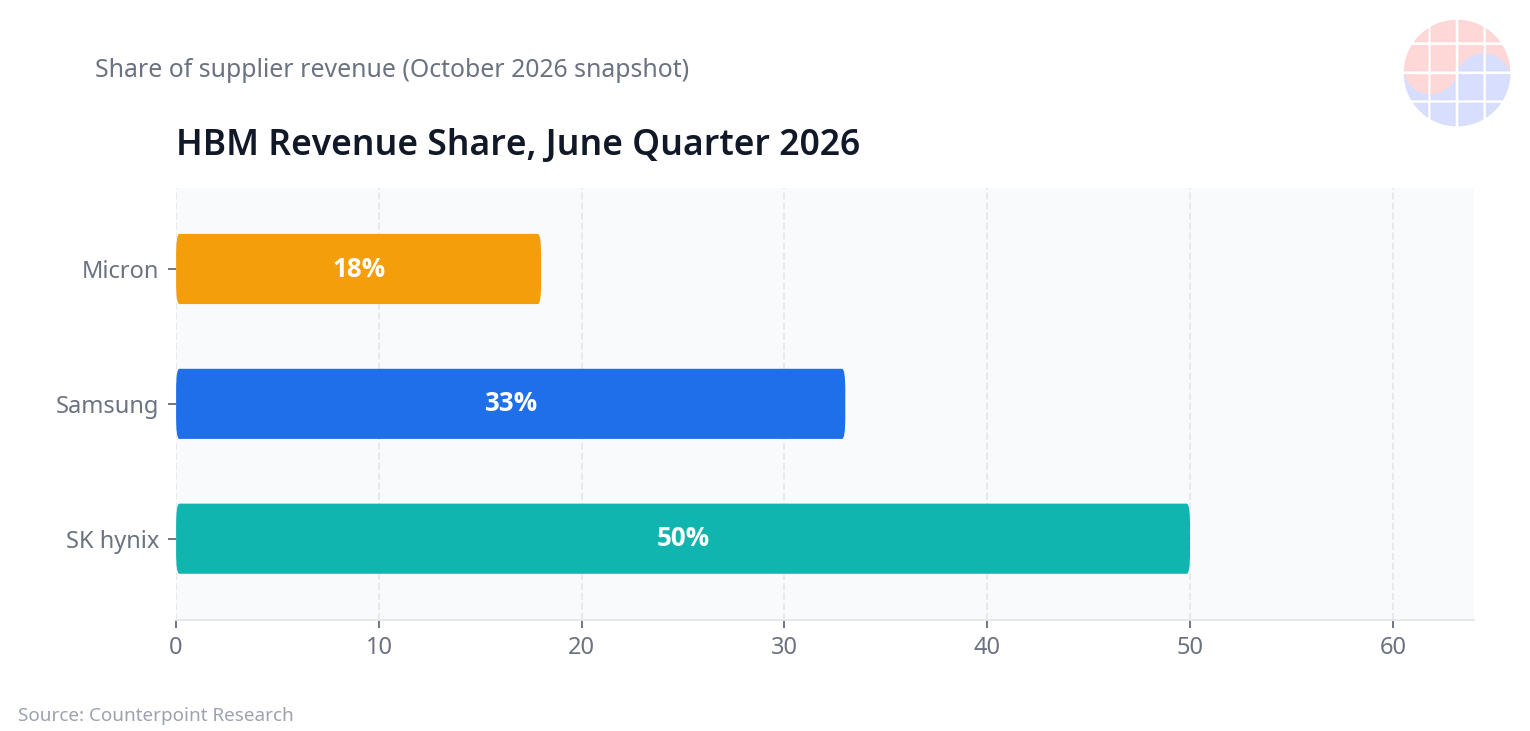
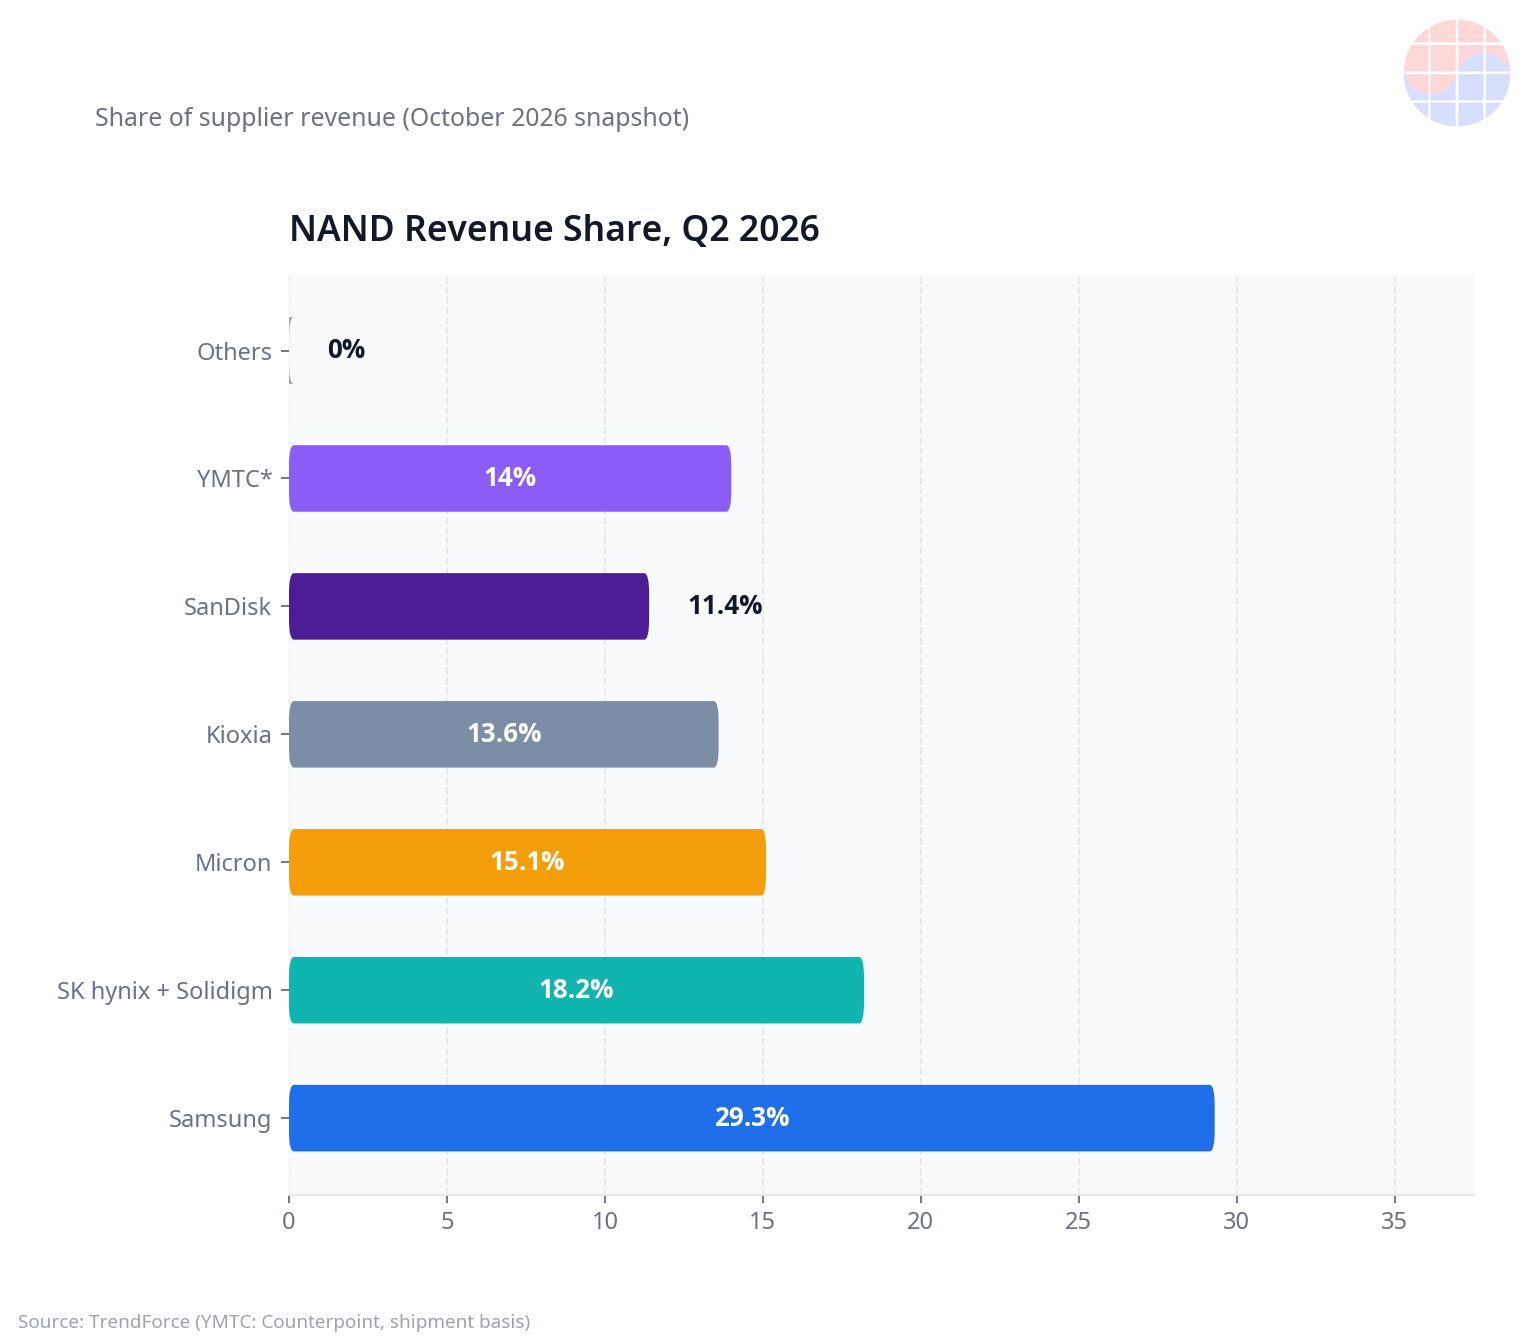
Prospek harga juga bullish. Menurut proyeksi TrendForce per 30 September, harga kontrak DRAM konvensional Q4 2026 akan naik 10–15% QoQ, NAND 15–20%. Enterprise SSD berakselerasi di 23–28%. HBM diproyeksikan terpisah: TrendForce memperkirakan harga HBM rata-rata 2027 naik 121%. HBM4 kini dijual ke NVIDIA sekitar $31–32 per GB (konversi sekitar $3.9–4.0 per Gb) — hampir dua kali lipat dari HBM3E generasi sebelumnya di $17–18/GB.
1. Samsung Electronics — sang raja skala, membalik keadaan di HBM
Kelebihan
- Peringkat 1 DRAM dan NAND sekaligus. Pendapatan DRAM Q2 2026 sebesar $60.98B (pangsa 39.4%, QoQ +63.4%), NAND $23.06B (29.3%) — nomor satu dunia di kedua segmen. Samsung adalah satu-satunya perusahaan yang memimpin keduanya.
- Satu-satunya HBM4 turnkey. Logic die HBM4 dibuat sendiri dengan proses foundry 4nm dan pengemasan 3D ditangani di bawah satu atap. Strukturnya berbeda dengan SK hynix yang mempercayakan logic die ke TSMC.
- Mulai produksi massal 1c DRAM. Menurut TrendForce, yield-nya sudah mendekati target produksi massal 80% — sinyal kepemimpinan dalam miniaturisasi.
- Sampel HBM4E 12-high lebih dulu. Sampel dikirim akhir Mei, dan menurut laporan industri awal Oktober telah lolos qual NVIDIA. Volume HBM4 2026 praktis terjual habis.
Kekurangan
- Peringkat 2 HBM dengan 33%. SK hynix-lah yang memetik buah terbesar dari booming AI. Trauma keterlambatan qual HBM3E belum sepenuhnya pulih.
- Harga dari strategi "NAND nomor dua". Pangsa NAND berdasarkan volume pengiriman turun dari 32% di Q2 2024 menjadi 25% di Q2 2026 — akibat sumber daya dikonsentrasikan ke DRAM dan HBM.
- Pembagian sumber daya dengan foundry. Ada handicap struktural: buah dari super-cycle memori harus dibagi dengan bisnis foundry yang merugi.
2. SK hynix — sang raja HBM
Kelebihan
- Pangsa HBM 50%. Menurut data Counterpoint untuk kuartal Juni 2026, mereka menguasai setengah pasar. HBM adalah produk termahal dengan margin tertinggi di industri memori.
- Produksi massal HBM4 paling awal. Dimulai pada Q2 2026, dengan yield yang disebut "mendekati level generasi yang sudah matang". Pada Juli mereka menandatangani kontrak pasokan dan pengembangan bersama dengan NVIDIA, mengamankan akses prioritas ke NVIDIA.
- Kolaborasi logic die 12nm dengan TSMC. Otak dari base die HBM4 dibuat dengan 12nm TSMC, dan teknologi MR-MUF menipiskan wafer hingga 30um.
- Leverage harga 2027 terbesar. Jika proyeksi kenaikan harga HBM 121% pada 2027 menjadi kenyataan, SK hynix — dengan porsi HBM tertinggi — akan menikmati leverage laba terbesar.
Kekurangan
- Paradoks kontrak harga tetap jangka panjang. HBM terikat kontrak tahunan sehingga kenaikan harga baru tercermin di kinerja dengan jeda. Pangsa DRAM Q2 turun dari 28.8% ke 24.9%, dan Micron (23.3%) sudah di belakang mereka.
- Ketergantungan HBM makin dalam. Di DRAM konvensional justru sedang dikejar. Strukturnya tak terhindarkan: jika siklus HBM berbalik, dampaknya paling besar.
- Laporan kesulitan hybrid bonding generasi berikutnya. Menurut laporan industri 7 Oktober, mereka mengalami kesulitan dalam mengembangkan teknologi hybrid bonding yang akan mendefinisikan generasi berikutnya. (Satu laporan tunggal, belum fakta yang terkonfirmasi.)
- NAND bergantung pada Solidigm. Enterprise SSD dari Solidigm — perusahaan yang diakuisisi — memang menjadi andalan, tetapi kepemimpinan teknologi NAND mereka sendiri belum menyamai Samsung dan Kioxia.
3. Micron — premi geopolitik dan kekuatan kas
Kelebihan
- Kartu AS. Fab Taiwan memikul lebih dari 60% produksi DRAM global, dan ekspansi di daratan AS juga berjalan. Premi geopolitik melekat di tengah konflik AS–Tiongkok.
- Kas take-or-pay $18B. Per Q3 2026, deposit pelanggan dari kontrak jangka panjang multi-tahun mencapai $18B. Struktur yang bertahan lewat kas meski resesi datang.
- HBM4 2026 terjual habis. Seluruh volume HBM4 2026 terjual lewat kontrak harga tetap jangka panjang — bukti permintaan jauh melampaui pasokan.
- Pertumbuhan NAND tertinggi. Pendapatan NAND Q2 naik 99.2% QoQ — tercepat di antara big 3. Panduan Q3 tahun fiskal: pendapatan $33.5B, margin kotor di atas 81%.
Kekurangan
- Kapasitas HBM terkecil. Sekitar 40–50 ribu wafer per bulan dengan target 100 ribu wafer akhir 2026. Sekitar setengah dari Korea–Samsung di 150–200 ribu wafer, sehingga pangsa HBM 18% tertahan di peringkat 3.
- Produksi massal HBM4E baru 2027. Saat Samsung dan SK hynix sudah menyebar sampel HBM4E, produksi massal generasi berikutnya Micron tertinggal satu langkah.
- Risiko serikat pekerja Taiwan. Pada Oktober 2026, serikat pekerja Taoyuan meloloskan pemungutan suara mogok dengan 99% suara setuju. Waktunya belum pasti, tetapi ini risiko untuk fab yang memproduksi 60% DRAM global.
4. Kioxia — spesialis NAND, namun jauh dari AI
Kelebihan
- Nama besar teknologi NAND. Kekuatan teknologi stacking yang dibangun lewat flash BiCS, dan berbagi basis produksi lewat JV Yokkaichi–Kitakami dengan SanDisk. Pendapatan NAND Q2 $10.72B (QoQ +79.9%), pangsa 13.6%.
Kekurangan
- Tanpa DRAM dan HBM. Terlewatkan dari manfaat langsung memori AI. Pasar saat ini adalah pasar yang ditarik oleh HBM.
- Deklarasi batas atas harga dari CEO. Menyatakan "harga sudah cukup naik" — yang secara efektif mendeklarasikan menahan kenaikan harga. Sama saja membatasi sendiri elastisitas upcycle.
- Rem dari struktur pemegang saham. SK hynix adalah pemegang saham utama sehingga keputusan strategis menghadapi penyeimbangan. Ada preseden gagalnya upaya merger 2023.
5. SanDisk — taruhan murni NAND pasca spin-off
Kelebihan
- Perusahaan murni NAND/storage. Setelah spin-off dari WD pada 2025, fokus hanya pada NAND. 10 kontrak pasokan jangka panjang (NBM) menjamin batas bawah $93.9B.
- Jendela taruhan NAND pasar. Harga saham naik 3,192% pada 2026 (per September). Menjadi jendela bagi dana yang ingin bertaruh pada siklus NAND.
Kekurangan
- Bergantung pada JV Kioxia. Partner sekaligus pesaing yang berbagi 8 fab yang sama. Sebagai imbalan pasokan 2026–2029, mereka membayar $1.2 miliar ke Kioxia.
- Bisnis tunggal NAND. Tidak ada diversifikasi siklus DRAM–HBM. Juga terekspos pada tekanan harga dari Tiongkok seperti YMTC.
6. CXMT — DRAM nomor 4 Tiongkok, mengetuk pasar server
Kelebihan
- Peringkat 4 DRAM dengan 9.5%. Per Q2 2026, naik dari 7.6% kuartal sebelumnya. Ini bukan lagi skala yang bisa diabaikan.
- Produksi massal DRAM G5. Jumlah die per wafer naik 50%, pengiriman LPDDR5X 24Gb. Pada Agustus 2026 mengumumkan produksi massal LPDDR6.
- Mendeklarasikan masuk pasar server. Menargetkan peluncuran DDR5 RDIMM server tahun ini dengan teknologi 4F² + VSG. Tantangan terhadap DRAM server yang dimonopoli trio Korea–AS.
- Amunisi dana terjamin. Menggalang sekitar 66.6 miliar yuan (sekitar $10B) lewat IPO Shanghai. Harga saham melonjak 466% pada hari pertama listing.
Kekurangan
- Risiko Entity List. Pada Juli 2026, House of Representatives AS mengirim surat ke Departemen Perdagangan mendesak penunjukan CXMT ke Entity List. Jika ditetapkan, pengadaan peralatan dan pesanan global terkena pukulan langsung.
- HBM masih tahap pengembangan. Sedang mengalihkan 20% lini produksi untuk pengembangan HBM3/HBM3E, tetapi tanpa peralatan EUV, bertahan dengan multi-patterning DUV generasi lama.
- NAND tahap R&D. Rencana lini R&D NAND Beijing muncul dalam laporan Reuters, tetapi belum terkonfirmasi apakah akan diproduksi massal.
7. YMTC — penantang Tiongkok yang masuk 3 besar NAND
Kelebihan
- Peringkat 3 NAND dengan 14% berdasarkan volume pengiriman. Menurut data Counterpoint, sejajar dengan Kioxia dan melampaui SanDisk (11%) serta Micron (13%).
- Xtacking 4.0, 270 lapis+. Sedang memproduksi massal QLC generasi ke-5 267 lapis, dan kesenjangan teknologi dengan Korea–Jepang dinilai menyempit ke sekitar 1 tahun.
- Daya saing harga. 10–20% lebih murah dari Korea–Jepang. Senjata harga di tengah ledakan permintaan enterprise SSD untuk inferensi AI.
- Paten hybrid bonding terbanyak. Per 2023, ada juga laporan industri yang menyebut mereka unggul dengan 119 paten inti, di atas Samsung (83) dan SK hynix (11).
Kekurangan
- Masuk Entity List sejak 2022. Pengadaan peralatan canggih terblokir dan qual pelanggan luar negeri juga terbatas. Sebagian besar volume diserap pasar domestik Tiongkok.
- DRAM tahap uji coba. Ada laporan bahwa produksi uji LPDDR5 ditargetkan akhir 2026 di pabrik Wuhan fase 3, tetapi belum terkonfirmasi.
Tabel perbandingan sekilas
| Perusahaan | Pangsa pasar DRAM | Pangsa pasar NAND | Pangsa pasar HBM | Kekuatan utama | Risiko utama |
|---|---|---|---|---|---|
| Samsung Electronics | 39.4% (peringkat 1) | 29.3% (peringkat 1) | 33% (peringkat 2) | Skala, HBM4 turnkey, 1c DRAM | HBM peringkat 2, NAND prioritas kedua |
| SK hynix | 24.9% (peringkat 2) | 18.2% (peringkat 2) | 50% (peringkat 1) | Raja HBM mutlak, pasokan prioritas ke NVIDIA | Keterlambatan harga kontrak jangka panjang, ketergantungan HBM |
| Micron | 23.3% (peringkat 3) | 15.1% (peringkat 3) | 18% (peringkat 3) | Geopolitik, kas kontrak jangka panjang $18B | Kapasitas HBM terkecil, serikat pekerja Taiwan |
| Kioxia | - | 13.6% (peringkat 4) | - | Spesialis NAND, teknologi BiCS | Terlewatkan ledakan AI, batas atas harga |
| SanDisk | - | ~11% (peringkat 5) | - | Kontrak batas bawah $93.9B | Bergantung pada Kioxia, bisnis tunggal |
| CXMT | 9.5% (peringkat 4) | Tahap R&D | Dalam pengembangan | Produksi massal G5, amunisi dana IPO, masuk pasar server | Risiko Entity List |
| YMTC | Tahap uji coba | ~14% (3 besar) | - | Xtacking 4.0, daya saing harga | Entity List, fokus pasar domestik |
Pangsa pasar berdasarkan pendapatan Q2 2026 (TrendForce; HBM oleh Counterpoint). NAND YMTC berdasarkan volume pengiriman.
Komentar VLSI
Tiga poin terpenting dari perbandingan ini. Pertama, jika proyeksi kenaikan harga HBM +121% pada 2027 menjadi kenyataan, leverage laba SK hynix — yang porsi HBM-nya paling tinggi — akan menjadi yang terbesar. Seberapa ampuh kartu serangan balik Samsung Electronics — HBM4 turnkey dan hybrid bonding — di platform setelah NVIDIA Rubin akan menentukan peta 2027.
Kedua, di NAND, masuknya YMTC ke 3 besar adalah variabel. Saat Samsung Electronics mengonsentrasikan sumber daya ke DRAM–HBM dan membiarkan pangsa NAND turun dari 32% ke 25%, Tiongkok merangsek ke celah itu. Masih harus dilihat apakah pilihan ini tetap valid setelah 2027, di tengah ledakan permintaan enterprise SSD di era inferensi AI.
Ketiga, variabel Tiongkok. Apakah CXMT ditetapkan ke Entity List adalah variabel terbesar dalam skenario kelebihan pasokan 2027–2028. Jika ditetapkan, ekspansi Tiongkok mereda dan masa makmur tiga pemain lama memanjang; jika tidak, tekanan penurunan harga setelah 2028 membesar. Bab berikutnya dari siklus memori kemungkinan besar ditulis oleh geopolitik, bukan teknologi.
Pertanyaan yang Sering Diajukan
Siapa nomor 1 pasar HBM saat ini di 2026?
SK hynix. Per kuartal Juni 2026, pangsa pendapatan HBM sekitar 50%, melampaui Samsung Electronics (33%) dan Micron (18%). Mereka yang pertama memulai produksi massal HBM4 dan juga mengikat kontrak pasokan prioritas dengan NVIDIA.
Berapa kenaikan harga HBM4?
HBM4 untuk NVIDIA diperdagangkan sekitar $31–32 per GB (konversi sekitar $3.9–4.0 per Gb). Sekitar dua kali lipat dari HBM3E generasi sebelumnya di $17–18/GB. TrendForce memproyeksikan harga HBM rata-rata 2027 naik 121%.
Bagaimana proyeksi harga memori Q4 2026?
Berdasarkan TrendForce (30 September 2026), harga kontrak DRAM konvensional diperkirakan naik 10–15% QoQ, NAND 15–20%. Enterprise SSD paling curam di 23–28%.
Bagaimana level teknologi perusahaan memori Tiongkok?
CXMT berada di peringkat 4 dunia DRAM dengan pangsa 9.5% dan sedang memproduksi massal DRAM G5. YMTC masuk 3 besar NAND dengan 14% berdasarkan volume pengiriman. Kesenjangan teknologi dengan pemimpin Korea–Jepang dinilai sekitar 1–3 tahun.
Kapan kekurangan pasokan memori mereda?
Kapasitas produksi baru baru masuk akhir 2027–2028. Goldman Sachs menilai kondisi saat ini sebagai kekurangan pasokan paling parah dalam 15 tahun. Waktu tunggu DRAM melampaui 40 minggu.
Mengapa Samsung Electronics tertinggal dari SK hynix di HBM?
Soal waktu qual (kualifikasi pelanggan). Di generasi HBM3E, kualifikasi yang terlambat membuatnya tersisih dari rantai pasok NVIDIA. Di HBM4, mereka membidik serangan balik dengan strategi turnkey — logic die foundry 4nm plus pengemasan — dan hybrid bonding.
Sumber
- TrendForce: AI Server Demand Sustains Memory Contract Price Increases in 4Q26
- TrendForce: CXMT Accelerates 4F² DRAM Push
- TrendForce: CXMT Reportedly Plans NAND R&D Line
- Counterpoint Research via Club386: YMTC Overtakes SanDisk and Micron
- EETimes: The State of HBM4 Chronicled at CES 2026
- RCR Wireless: HBM4E: What Samsung and SK hynix's New AI Memory Does
- Autonai News: SK Hynix Hybrid Bonding Struggles While Micron Taiwan Strike Vote Looms
- TipRanks: CXMT Starts Mass Production
- TechNode: China's CXMT Eyes NAND Flash Push
- CoreWave Labs: Why RAM and SSD Prices Are Still Rising in 2026


