 VLSI Korea
O encapsulamento avançado passa de metade do mercado OSAT em 2026 — e ainda falta 10–20% (CoWoS, HBM)
O encapsulamento avançado passa de 50% do mercado OSAT em 2026, mas a capacidade fica 10-20% abaixo da demanda mesmo com a TSMC escalando o CoWoS para 120.000-140.000 wafers por mês. Quando o gargalo é o encapsulamento, o poder se move rio abaixo.


Resumo em 30 segundos
- A previsão é que o encapsulamento avançado ultrapasse 50% do mercado total OSAT em 2026. A etapa final da fabricação de chips —montagem, empilhamento e teste— torna-se, pela primeira vez, o negócio majoritário da indústria de encapsulamento terceirizado.
- E ainda assim não basta. Espera-se que a capacidade de encapsulamento avançado fique 10–20% abaixo da demanda em 2026, apesar da expansão agressiva de foundries e OSATs.
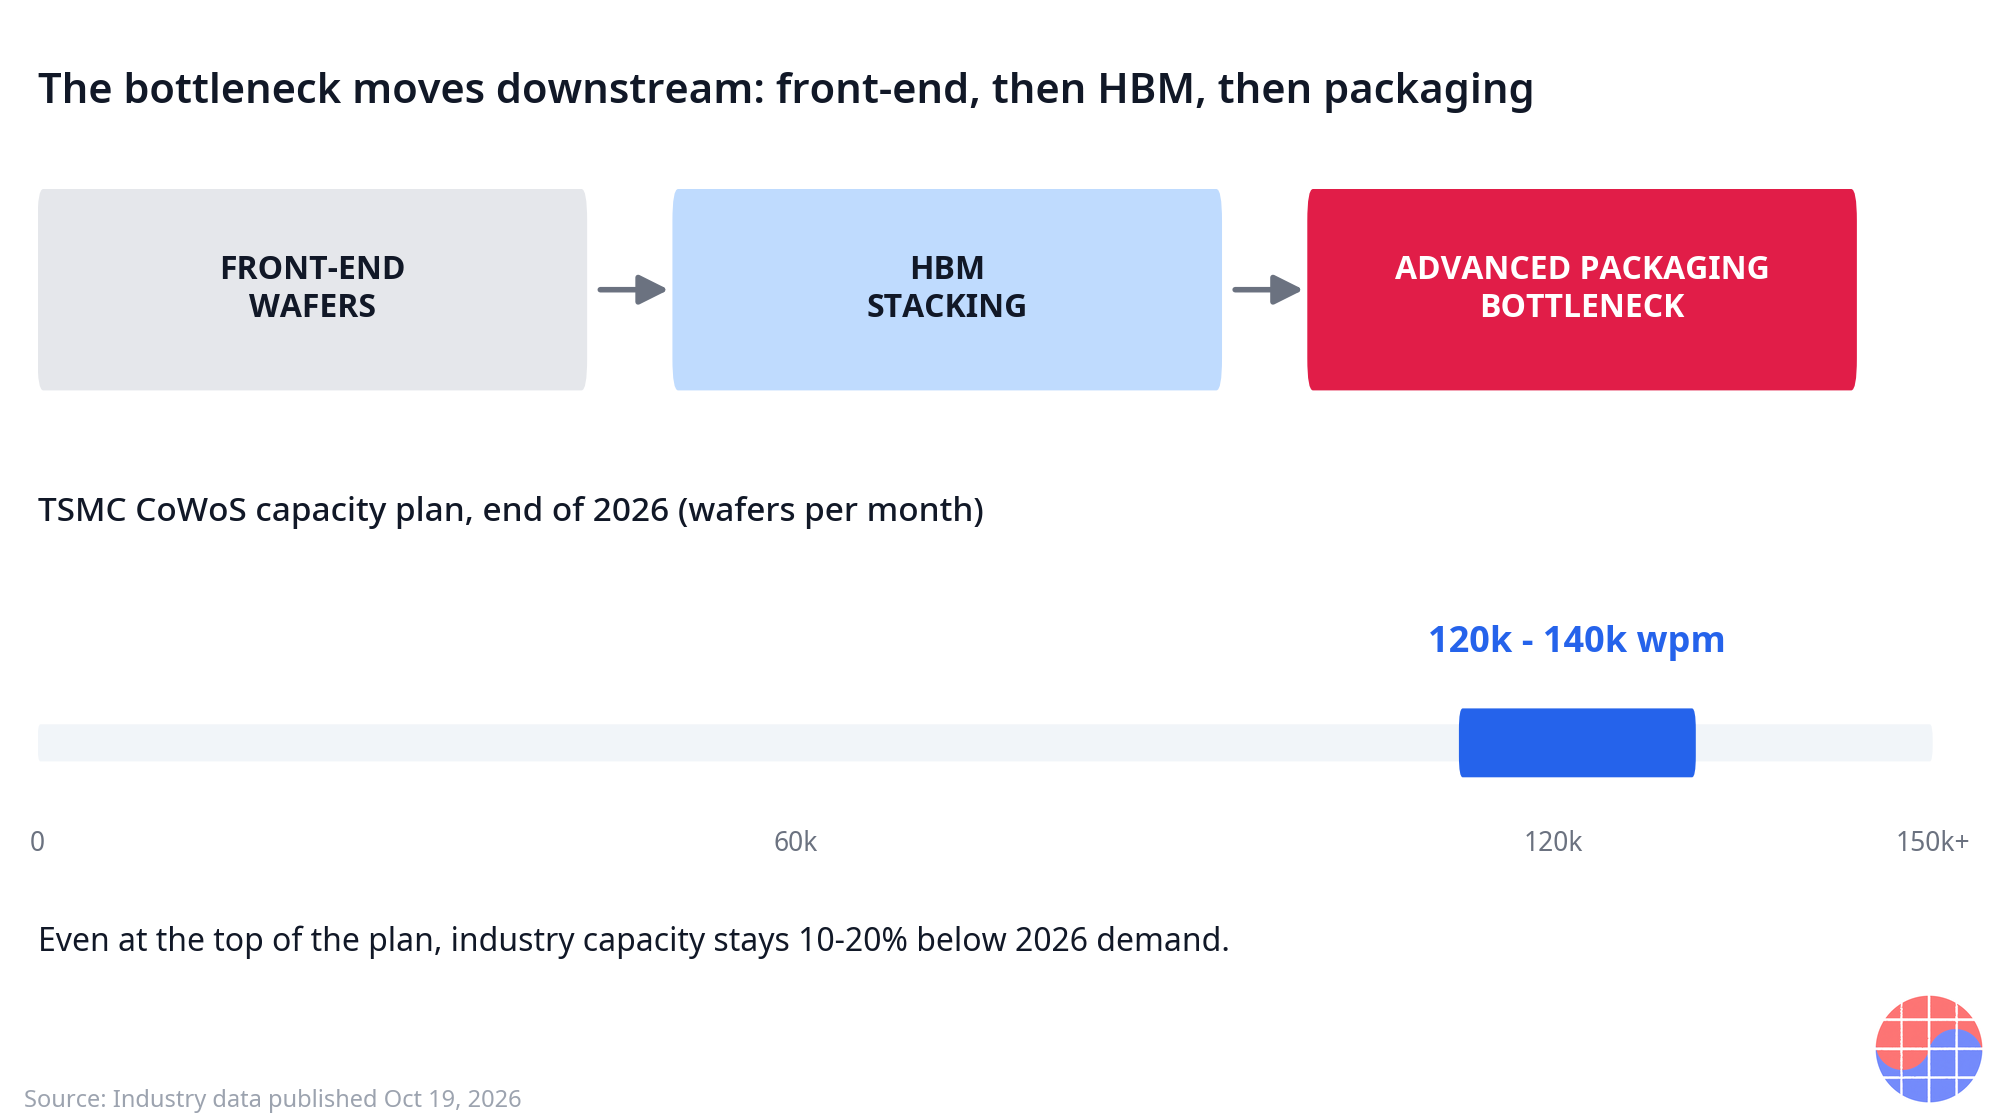
- A TSMC planeja escalar a capacidade de CoWoS para cerca de 120.000–140.000 wafers por mês até o fim de 2026. A maior expansão de encapsulamento da indústria continua sem fechar a lacuna.
- A leitura estrutural: a lacuna persistente entre nós avançados e encapsulamento continua empurrando a demanda para cima, para equipamentos e materiais de encapsulamento. As máquinas de ligação por termocompressão (TCB) da fabricante de equipamentos ASMPT já foram entregues a várias OSATs, IDMs e fabricantes de memória para a produção de HBM e de chips baseados em chiplets, e pedidos subsequentes de clientes de computação de IA foram divulgados.
- A consequência para os negócios é uma mudança de poder. Quando a etapa escassa é o encapsulamento, o poder de precificação, o poder de alocação e a fidelização do cliente se deslocam para quem detém a capacidade de encapsulamento —e a corrida por reservas dessa capacidade já está decidindo a participação de mercado de 2026–2027.
Contexto
O encapsulamento costumava ser a parte barata
Durante a maior parte da história dos semicondutores, o encapsulamento foi a cauda comoditizada da cadeia de valor. O front-end —litografia, corrosão e deposição em nós avançados— capturou o prestígio, os orçamentos de capital e a maior parte da margem. A montagem e o teste foram terceirizados para OSATs (prestadores externos de montagem e teste de semicondutores) justamente porque esse trabalho era considerado padronizado, intensivo em mão de obra e guiado por preço. Os clientes negociavam contratos de encapsulamento como negociavam logística: por custo unitário, com vários fornecedores qualificados e pouca ansiedade estratégica.
Essa hierarquia está se invertendo. Um acelerador de IA não é mais um único die embrulhado em plástico. É um sistema: um die lógico grande, várias pilhas de HBM (memória de alta largura de banda) e um interposer de silício que os conecta em larguras de banda que nenhum encapsulamento convencional alcança. O CoWoS (Chip-on-Wafer-on-Substrate) da TSMC é a implementação de referência dessa arquitetura e se tornou o item que define o ritmo dos embarques de servidores de IA. O chip não está pronto quando o wafer sai da fábrica. Está pronto quando o encapsulamento funciona —e encapsulamentos são o que a indústria não consegue construir rápido o bastante.
Os números de 2026 que enquadram a história
Dados do setor publicados em 19 de outubro de 2026 enquadram o próximo ano com três números.
| Métrica | Número de 2026 | O que significa |
|---|---|---|
| Participação do encapsulamento avançado no mercado total OSAT | Mais de 50% | O segmento de ponta se torna a maioria do negócio de encapsulamento terceirizado |
| Capacidade de encapsulamento avançado vs. demanda | 10–20% abaixo | Após a expansão, de um quinto a um décimo da demanda marginal fica sem atendimento |
| Plano de capacidade CoWoS da TSMC | 120.000–140.000 wafers por mês até o fim de 2026 | A maior expansão de encapsulamento do setor ainda deixa uma lacuna |
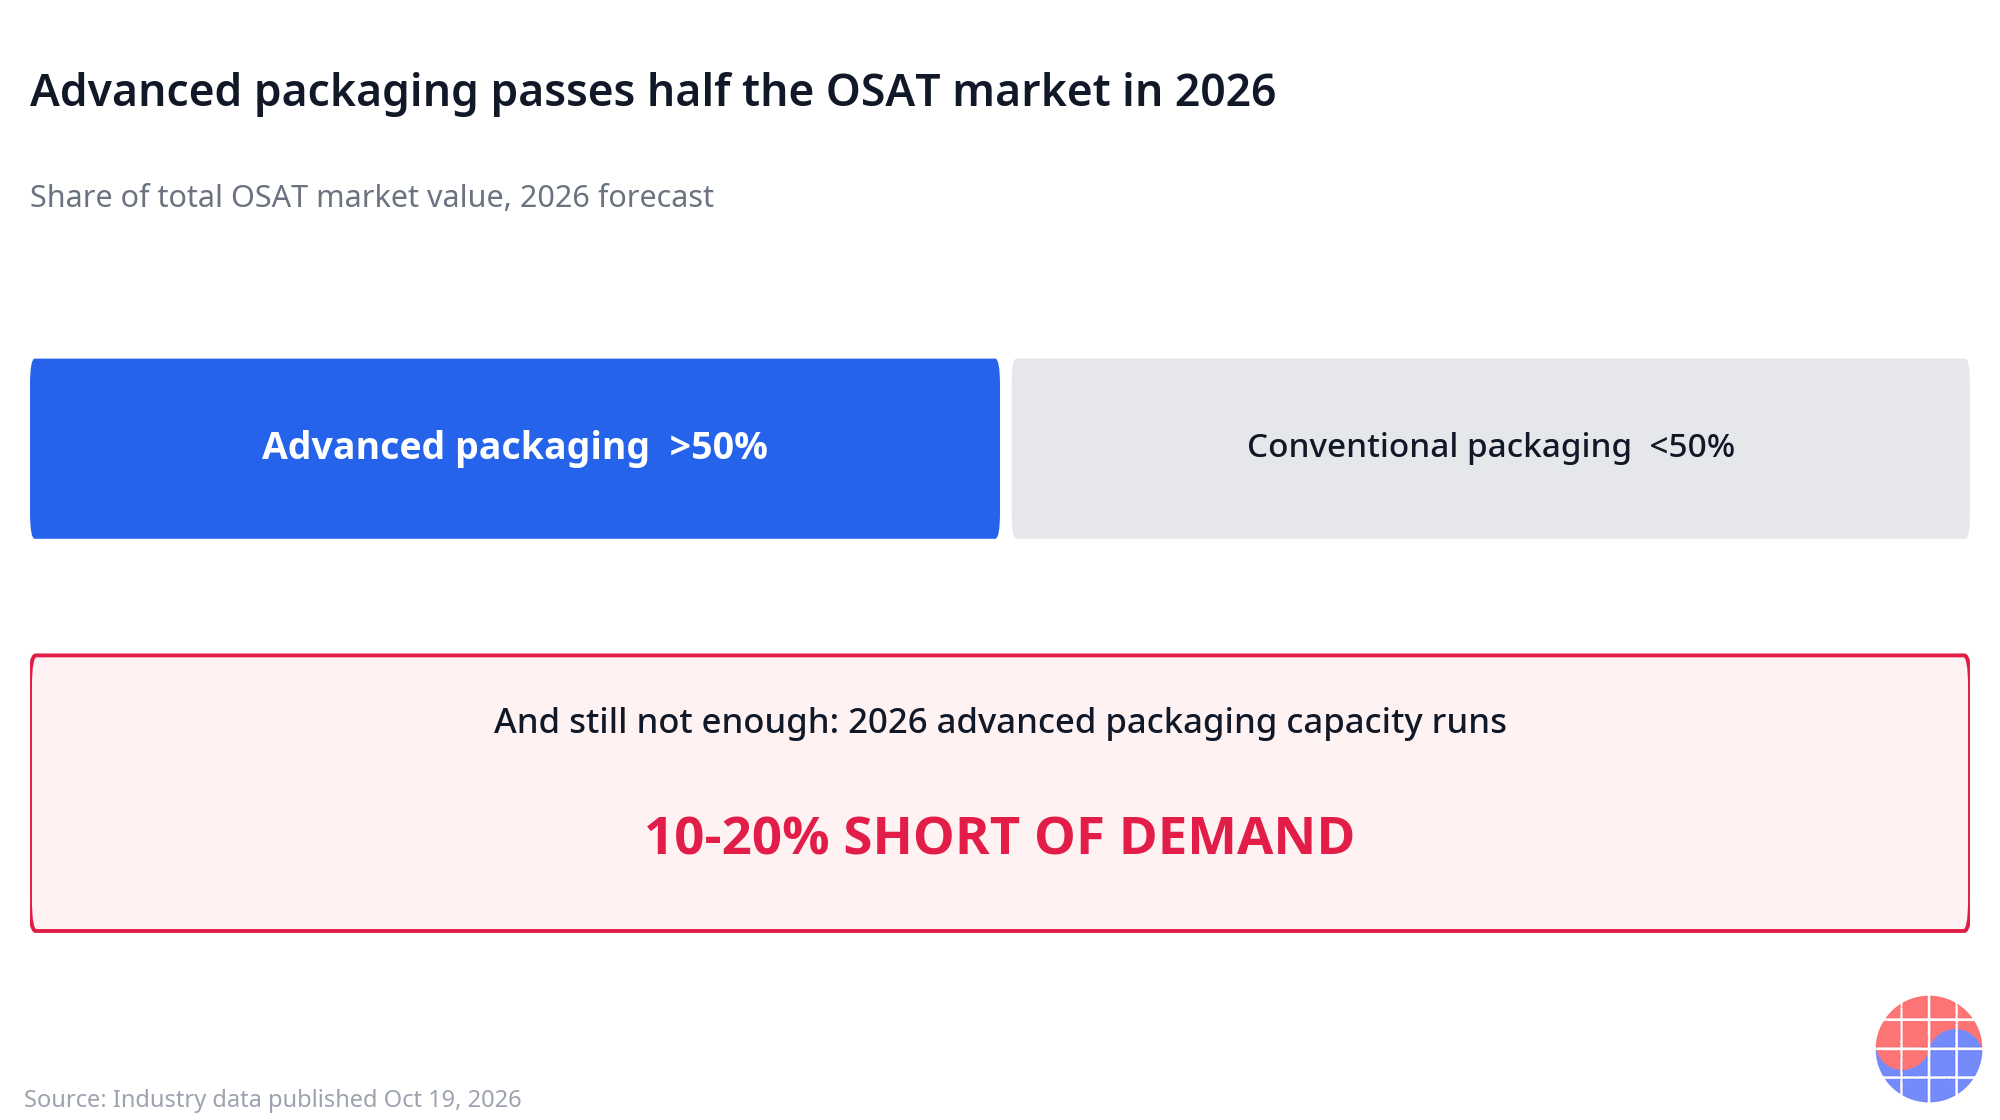
Fonte: dados do setor publicados em 19 de outubro de 2026, divulgados em 20 de outubro de 2026. Link na nota de rodapé.
Dois desses números merecem ênfase. O primeiro é a travessia da maioria: quando o encapsulamento avançado passa de metade do mercado OSAT, o centro de gravidade da indústria se desloca. Pools de receita, talento de engenharia e gasto de capital seguem o segmento majoritário. O segundo é a persistência da escassez no ano de pico de investimento. Um déficit de 10–20% em um ano em que o maior ator escala sua principal plataforma de encapsulamento para 120.000–140.000 wafers por mês não é um tropeço de cronograma. É uma lacuna estrutural entre a velocidade com que a demanda de IA se compõe e a velocidade com que linhas de encapsulamento —ferramentas, substratos, wafers interposer e capacidade de processo qualificada— podem ser adicionadas.
Por que a capacidade de encapsulamento demora a crescer
Linhas de encapsulamento parecem mais simples que fábricas de wafers, mas a pilha de restrições é real. A capacidade de classe CoWoS precisa de wafers interposer de silício (que competem por vagas nas fábricas de front-end), substratos ABF grandes, máquinas de ligação por termocompressão para empilhar HBM e chiplets, e ciclos longos de qualificação antes que uma linha entregue um produto que um hiperescalador aceite. Cada insumo tem seu próprio prazo e seu próprio gargalo. O resultado é que a capacidade de encapsulamento avançado se expande em degraus, enquanto a demanda por aceleradores de IA se compôs em curvas. A lacuna de 10–20% é a aparência que esse descompasso assume ao chegar a 2026.
Análise de negócios em profundidade
A estrutura de margens do back-end está sendo reescrita
O significado estratégico da travessia da maioria não é a participação do título. É o que acontece com o modelo de negócios OSAT quando a maioria do seu pool de receita é um serviço escasso, sensível a rendimento e carregado de engenharia, em vez de um serviço comoditizado.
O preço do encapsulamento convencional é definido pelo concorrente qualificado mais barato. O preço do encapsulamento avançado escasso é definido pela alocação: quem recebe capacidade, em que trimestre, com que prioridade. Quando a capacidade fica 10–20% curta, o fornecedor de encapsulamento deixa de ser um vendedor que os clientes apertam e se torna um guardião que os clientes cortejam. Reservas de capacidade plurianuais, pagamentos antecipados e coinvestimento em linhas dedicadas —arranjos que costumavam pertencer a contratos de wafers de ponta— migram para acordos de encapsulamento.
| Dimensão | Era do encapsulamento convencional | Era da maioria do encapsulamento avançado |
|---|---|---|
| Base de precificação | Custo unitário, vários fornecedores qualificados | Alocação e prioridade de reserva |
| Comportamento do cliente | Licitações anuais, preço primeiro | Reservas plurianuais, compromisso antecipado de capacidade |
| Poder do fornecedor | Baixo —trocar é rotina | Alto —qualificar uma nova linha de encapsulamento leva trimestres |
| Motor da margem | Mão de obra e eficiência de utilização | Mix de produto, rendimento e escassez |
| Risco estratégico | Guerras de preço nos ciclos de baixa | Ficar fora da capacidade nos ciclos de alta |
Este é o momento em que o back-end deixa de ser um centro de custo na planilha do cliente e vira um item da revisão estratégica do cliente. OSATs que detêm capacidade avançada ganham um assento nessa mesa; as que não detêm ficam competindo pela metade convencional e encolhente do mercado, onde a velha lógica de preços ainda se aplica.
Reserva é participação: a corrida por reservas de capacidade
Em um mercado 10–20% curto, a disputa comercial decisiva acontece antes de qualquer chip ser encapsulado. É a disputa das reservas. Um dono de plataforma de IA que reserva capacidade de classe CoWoS para 2026 e 2027 pré-alocou, na prática, seus embarques de aceleradores daqueles anos —e removeu essa capacidade do plano de cada rival. Quem hesita não paga apenas mais: embarca menos.
Essa dinâmica recompensa compromissos precoces, grandes e críveis, e pune o estilo de compra expectante que o encapsulamento comoditizado ensinou ao setor. Ela também muda o que “participação de mercado” significa no silício de IA. Arquiteturas anunciadas não embarcam; vagas de encapsulamento reservadas, sim. Analistas que contam vitórias de design sem contar reservas de encapsulamento estão medindo a coisa errada.
Foundry interna vs. OSAT terceirizada: a divisão do CoWoS
A travessia da maioria também aguça a pergunta estrutural do setor: quem deveria deter o encapsulamento avançado?
A resposta da TSMC é visível no plano CoWoS. Escalar para 120.000–140.000 wafers por mês até o fim de 2026 mantém a plataforma de encapsulamento mais valiosa dentro da foundry, combinada com a venda do wafer lógico. O pacote combinado é estrategicamente poderoso: o cliente compra um caminho completo, gerenciado em rendimento, do tape-out ao acelerador encapsulado, e o custo de troca cobre todo o caminho, não uma única etapa do processo.
A resposta das OSATs é flexibilidade e foco. Especialistas independentes de encapsulamento atendem a todos —designers fabless, IDMs e fabricantes de memória— e a escassez de 2026 valida sua tese de investimento. A análise do setor aponta exatamente para essa tensão: uma lacuna estrutural entre nós avançados e encapsulamento que continua puxando a demanda para quem conseguir adicionar linhas avançadas mais rápido, seja a operação interna de uma foundry ou uma OSAT.
O equilíbrio provável não é o vencedor leva tudo. O encapsulamento integrado à foundry ancora as maiores plataformas de IA, onde wafer e encapsulamento são co-otimizados. As OSATs absorvem a onda que se alarga atrás delas: produtos baseados em chiplets de designers de segundo escalão, IDMs terceirizando o excedente e encapsulamento adjacente à memória, onde a expertise em empilhamento e teste de HBM decide. Um mercado em que o encapsulamento avançado é a maioria pode alimentar os dois modelos —a escassez, paradoxalmente, é o que abre espaço para todos.
Picaretas e pás: equipamentos e materiais herdam a demanda
A escassez na etapa de encapsulamento transfere a demanda para cima com força incomum, porque adicionar capacidade é limitado por equipamentos. O sinal público mais claro está nas ferramentas de ligação. As máquinas de ligação por termocompressão da ASMPT foram entregues a várias OSATs, IDMs e fabricantes de memória para a produção em volume de HBM e de chips baseados em chiplets, e pedidos subsequentes de um cliente de computação de IA foram divulgados. O TCB é a etapa que empilha fisicamente os dies de HBM e liga os chiplets; quando cada plano de expansão de encapsulamento precisa de mais TCB, a carteira de pedidos da fabricante de ferramentas se torna um indicador antecedente de todo o back-end.
A mesma lógica atravessa substratos, capacidade de interposer, materiais de underfill e moldagem, e teste. Uma lacuna estrutural entre nós avançados e encapsulamento —a análise do setor espera que ela persista— converte cada um desses mercados de insumos, de seguidor dos ciclos de front-end, em beneficiário direto da demanda de IA. Para investidores que acham as avaliações dos aceleradores exigentes, a cadeia de suprimentos do encapsulamento é onde a mesma demanda aparece com menos prêmio narrativo embutido.
| Segmento a montante | Por que a lacuna de encapsulamento o puxa |
|---|---|
| Equipamentos TCB e de ligação | Cada expansão de linha avançada precisa de capacidade de empilhamento e ligação; a produção de HBM e chiplets é o caso de uso de referência |
| Substratos ABF e interposers | Encapsulamentos maiores consomem mais área de substrato por chip; wafers interposer competem por capacidade de fábrica |
| Materiais (underfill, moldagem, TIM) | Encapsulamentos empilhados e de alta potência elevam os requisitos de desempenho dos materiais por unidade |
| Teste e inspeção | Encapsulamentos empilhados falham caro; a intensidade de teste por encapsulamento sobe com o valor por encapsulamento |
O ângulo da Coreia: empilhamento e teste de HBM são território próprio
Para a indústria sul-coreana de semicondutores, a travessia da maioria pousa em território próprio. A HBM é a memória no centro do pacote de IA, e os fabricantes coreanos de memória detêm o empilhamento e boa parte da expertise em teste que a produção de HBM exige. Uma estrutura industrial em que o encapsulamento é a etapa escassa e capturadora de valor eleva o peso estratégico de exatamente as capacidades concentradas na Coreia: empilhamento de dies de HBM, teste avançado e os investimentos em encapsulamento que os fornecedores coreanos vêm fazendo em torno delas.
Também reformula as perguntas que os fornecedores coreanos enfrentam. A questão não é mais apenas quanta capacidade de wafers HBM construir, mas que parte da cadeia de valor do encapsulamento —empilhamento, ligação, teste e as reservas que vêm com eles— os atores coreanos escolhem deter quando o back-end fica com a maioria. Em um mercado escasso, os contratos de reserva assinados em 2026 continuarão moldando as participações de embarque quando as manchetes de hoje forem esquecidas.
A leitura de Chase
A leitura preguiçosa desta história é “o encapsulamento está em alta”. A leitura correta é sobre onde os pools de valor se assentam quando o gargalo de uma cadeia de suprimentos se move.
Por quarenta anos, o ativo mais escasso e defensável do setor foi o wafer de ponta. O encapsulamento era onde a margem ia ser competida até sumir. Os dados de 2026 dizem que o gargalo se moveu um passo rio abaixo, e tudo se reprecifica quando um gargalo se move: muda o guardião, mudam os contratos, muda a lógica de investimento. Um mercado em que o encapsulamento avançado é ao mesmo tempo a maioria da receita OSAT e está 10–20% subabastecido é um mercado em que o back-end define o cronograma de embarques do setor.
Duas implicações são subestimadas. Primeira: a corrida por reservas converte silenciosamente a capacidade de encapsulamento em participação de mercado futura com uma defasagem de quatro a oito trimestres —quando os dados de embarque confirmarem, a disputa já acabou. Segunda: a escassez é autorreforçante para fornecedores de equipamentos e materiais, porque cada ator da cadeia responde à mesma lacuna de 10–20% encomendando antecipadamente. É por isso que os dados a observar são as entregas de ferramentas de ligação e os pedidos subsequentes, não os comentários.
A pergunta aberta é a duração. Escassezes terminam —a capacidade sempre chega eventualmente, e 120.000–140.000 wafers por mês de CoWoS é muita capacidade chegando. Mas uma lacuna estrutural entre o avanço dos nós e o avanço do encapsulamento não se fecha em um único ciclo de investimento, porque a pilha de restrições do encapsulamento (interposers, substratos, máquinas de ligação, qualificação) se renova a cada geração de nó. A travessia da maioria é a parte que não se reverte. Mesmo quando a escassez desvanecer, o encapsulamento avançado continuará sendo o negócio majoritário —e o centro de gravidade do setor ficará rio abaixo com ele.
Implicações
- Para donos de plataformas de IA: reservas de encapsulamento são planos de embarque. Trate a reserva de capacidade de classe CoWoS com a mesma seriedade dos inícios de wafer —em um mercado 10–20% curto, uma arquitetura sem reserva é uma arquitetura sem embarque.
- Para OSATs: a travessia da maioria é uma reprecificação do modelo de negócios que acontece uma vez por geração. A tarefa estratégica é converter o poder de alocação de hoje em contratos de longa duração e coinvestimento, não em vitórias de preço à vista.
- Para foundries: o encapsulamento interno na escala de 120.000–140.000 wafers por mês combina wafer e encapsulamento em um único custo de troca. O pacote combinado, e não cada etapa isolada, é o fosso.
- Para fornecedores de equipamentos e materiais: ligação, substratos e teste herdam a demanda. As entregas de TCB a OSATs, IDMs e fabricantes de memória —e os pedidos subsequentes de IA— são a evidência concreta mais precoce de cada onda de expansão.
- Para investidores: acompanhe reservas e pedidos de ferramentas, não anúncios. O sinal de que a lacuna está se fechando aparecerá nos prazos dos equipamentos e no preço dos substratos antes de aparecer no comunicado de qualquer empresa.
Perguntas frequentes
Por que o encapsulamento avançado continua escasso se a TSMC escala o CoWoS para 120.000–140.000 wafers por mês?
Porque a demanda cresce mais rápido do que a pilha de restrições consegue se expandir. A capacidade de classe CoWoS precisa de wafers interposer, substratos grandes, máquinas de ligação por termocompressão e ciclos longos de qualificação, cada um com seu próprio gargalo. Dados do setor publicados em 19 de outubro de 2026 preveem que o encapsulamento avançado ultrapasse 50% do mercado OSAT em 2026, com a capacidade ainda 10–20% abaixo da demanda.
O que significa o encapsulamento avançado passar de 50% do mercado OSAT?
Significa que o segmento de ponta se torna o negócio majoritário da montagem e do teste terceirizados. Receita, gasto de capital e talento de engenharia se concentram nas linhas avançadas, o modelo de negócios OSAT muda da competição por custo unitário para alocação e reservas, e o segmento convencional se torna a metade minoritária e guiada por preço do mercado.
O que é a ligação por termocompressão (TCB) e por que ela importa aqui?
O TCB é o processo de ligação usado para empilhar dies de HBM e fixar chiplets em encapsulamentos avançados. A fabricante de equipamentos ASMPT entregou ferramentas TCB a várias OSATs, IDMs e fabricantes de memória para a produção em volume de HBM e chips baseados em chiplets, com pedidos subsequentes de um cliente de computação de IA divulgados —um sinal de que a expansão do encapsulamento é limitada por equipamentos e de que os pedidos de ferramentas antecedem a capacidade.
Quem se beneficia de uma escassez de 10–20% no encapsulamento avançado?
Quem detiver a capacidade escassa e os insumos para expandi-la: foundries com encapsulamento avançado interno, OSATs com linhas avançadas e contratos de reserva, e os fornecedores a montante de equipamentos e materiais —ferramentas de ligação, substratos e teste— cujas carteiras de pedidos enchem primeiro quando todos se expandem ao mesmo tempo.
Fonte: Dados do setor sobre a participação do encapsulamento avançado em 2026, a lacuna de capacidade e os planos de expansão do CoWoS (dados publicados em 19 de outubro de 2026; divulgados em 20 de outubro de 2026). Este artigo é uma análise, não um conselho de investimento.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


