 VLSI Korea
Market Bulletin: A refiação dos 800 volts — os data centers de IA estão reconstruindo a entrega de energia em torno de GaN e SiC
A OCP 2026 colocou a energia no centro: Navitas e Infineon mostraram plataformas GaN para a arquitetura 800V HVDC da NVIDIA, que mira racks de IA de 1 megawatt a partir de 2027. O conteúdo de semicondutores de potência por rack já dobrou, para US$ 100 mil.


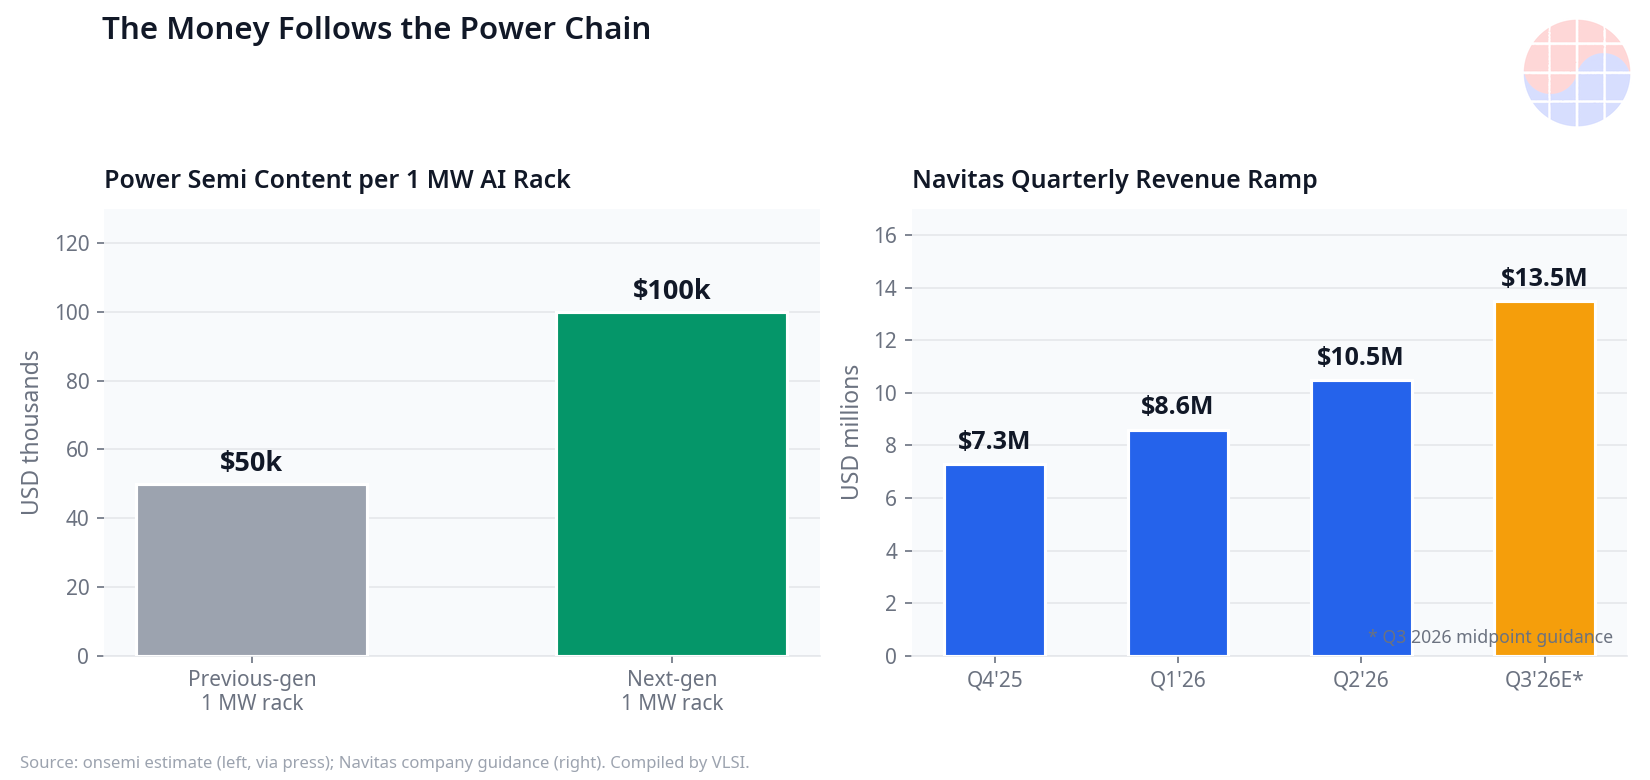
A entrega de energia é a nova restrição determinante da computação de IA, e a OCP Global Summit 2026 (San Jose, 13–15 de outubro) deixou isso claro: os semicondutores de potência de banda larga proibida — nitreto de gálio (GaN) e carboneto de silício (SiC) — estão no centro da reconstrução do fornecimento elétrico. O gatilho: a arquitetura 800V HVDC da NVIDIA, para racks de IA de 1 megawatt a partir de 2027. O conteúdo de semicondutores de potência por rack já dobrou, de US$ 50 mil para US$ 100 mil, segundo a estimativa da onsemi citada pela imprensa.
Destaques
- A Navitas apresentou uma placa de potência GaN de 24 kW (800V para 12V) para data centers de IA no "AI Factory MGX Wall" da NVIDIA, com meta declarada de 97% de eficiência em plena carga, mais de 2.000 W/in³ de densidade e a eliminação do estágio intermediário de conversão do barramento de 50 V. (EE Times, ad-hoc-news)
- A Infineon apresentou uma placa de referência de PSU trifásica de 27 kW para servidores de IA em conformidade com a especificação OCP ORV3: 116 W/in³ contra o mínimo de 94 W/in³ exigido pela ORV3, com PFC ANPC de cinco níveis + LLC de três níveis, tudo com controle digital. (EE Times)
- A arquitetura 800V HVDC da NVIDIA converte a energia da rede (13,8 kV AC) em 800 V DC no perímetro do data center, com racks de 1 megawatt previstos para 2027: ~45% menos cobre, até 85% mais potência por condutor e até 30% menos TCO — todas metas da NVIDIA, não resultados medidos. (TokenPost, Cobtel)
- A LITEON figura como fornecedora de componentes de sistema 800VDC listada pela NVIDIA; seu negócio ligado à IA representou 20% da receita de 2025 e, segundo a própria empresa na teleconferência de resultados do terceiro trimestre de 2025, pode chegar a 40% em 2026. (CommonWealth English)
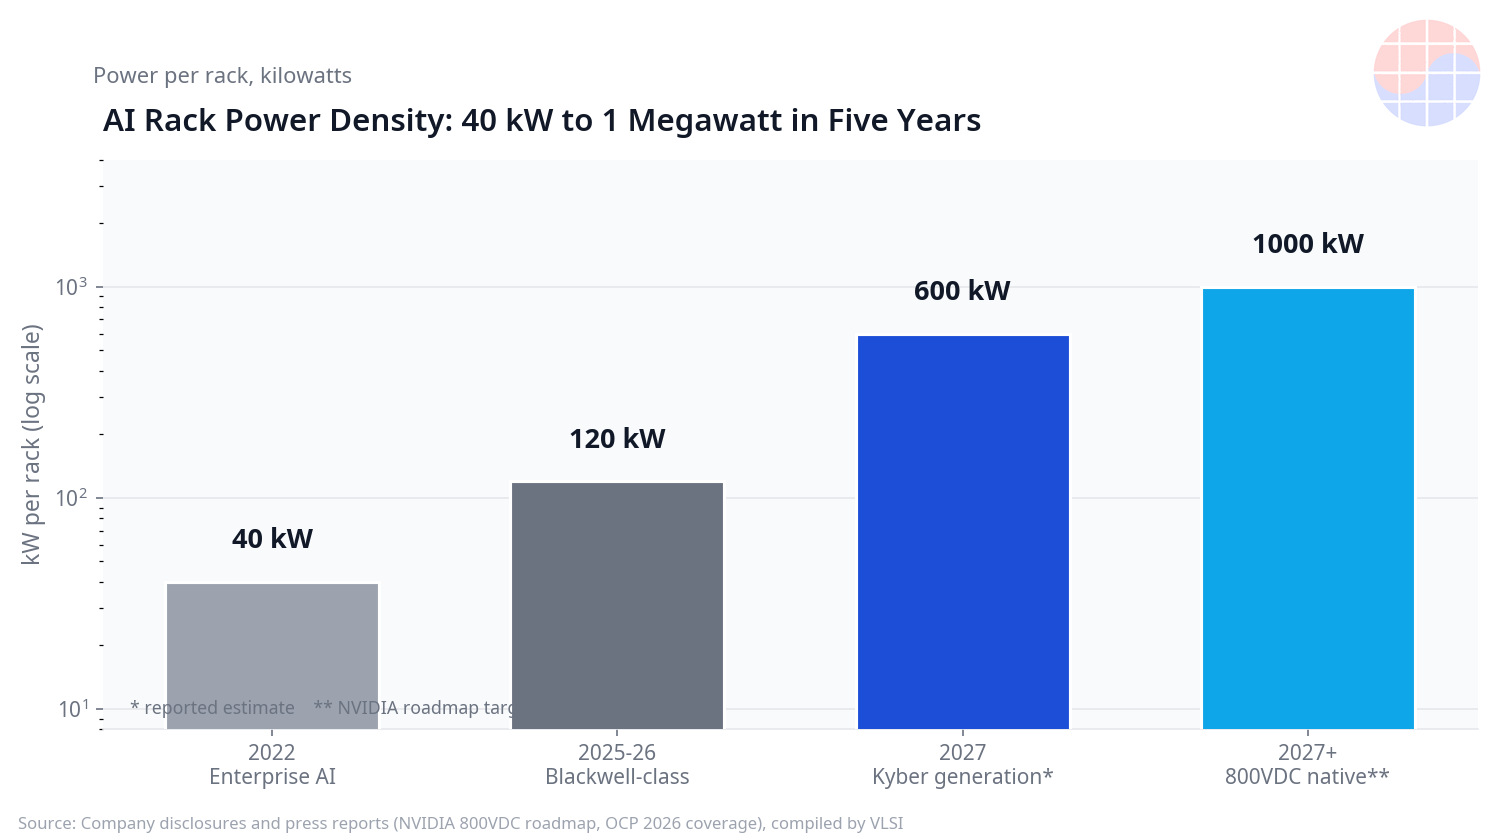
- A potência por rack segue uma curva agressiva: ~40 kW no início da década de 2020, mais de 120 kW em 2026, ~600 kW na geração Kyber e 1 MW com 800VDC a partir de 2027. A Agência Internacional de Energia (IEA) projeta um consumo elétrico combinado dos data centers de ~1.000 TWh até 2026. (AINvest)
Atualização do mercado
| Cadeia AC tradicional | Arquitetura 800V HVDC | |
|---|---|---|
| Potência por rack | ~40 kW (início dos anos 2020), 120 kW+ (2026) | 1 MW a partir de 2027 |
| Distribuição | Barramentos AC de baixa tensão com múltiplos estágios | 13,8 kV AC → 800 V DC no perímetro do data center |
| Cobre | Referência base | ~45% menos (meta da NVIDIA) |
| TCO | Referência base | Até 30% menos (meta da NVIDIA) |
| Estágios de conversão | Inclui estágio intermediário de barramento de 50 V | Estágio intermediário eliminado: conversão GaN direta de 800V para 12V |
| Produção | — | Produção em plena escala junto com os sistemas Kyber em 2027 |
| Densidade de PSU de referência | Mínimo ORV3: 94 W/in³ | Placa de referência Infineon: 116 W/in³ (23% acima do mínimo) |
Na OCP 2026, a energia deixou de ser um tema de fundo para se tornar o principal gargalo. A placa GaN de 24 kW da Navitas — exposta no próprio painel da NVIDIA — demonstra que o GaN já não é apenas um dispositivo discreto: é o habilitador que colapsa estágios inteiros de conversão. A mensagem da Infineon é complementar: com topologias multinível e controle digital, a densidade das PSUs pode superar em 23% o mínimo ORV3 que os hiperescaladores adotam para seus racks.
O guidance da Navitas para o Q3 2026 marca a inclinação: ~US$ 13,5 milhões no ponto médio (+28% trimestral), com receita de US$ 7,3 milhões (Q4 2025) → US$ 8,6 milhões (Q1 2026) → ~US$ 10,5 milhões (Q2 2026); os resultados saem em 3 de novembro. (Tickeron, Finimize)
A visão da VLSI
Por que a energia é agora a restrição determinante. A computação escalou duas ordens de grandeza em cinco anos; a física do cobre e a termodinâmica, não. Passar de 40 kW para 1 MW por rack exige redesenhar a cadeia de entrega de potência do perímetro do prédio até o xPU. A 1 MW, cada ponto percentual de eficiência equivale a dezenas de quilowatts de calor que não precisam ser dissipados — e a conversão direta 800V→12V com GaN ataca precisamente as perdas dos estágios intermediários.
Vencedores e perdedores. Vencem os fornecedores de GaN e SiC (Navitas, Infineon, onsemi) e os fabricantes de PSU do ecossistema 800VDC: a LITEON como fornecedora listada pela NVIDIA (CommonWealth English), e fabricantes como a Delta, que dominam as fontes de alta densidade. Vencem também as foundries de potência que adicionarem processos de banda larga proibida. Perdem os atores ancorados no silício tradicional (IGBT) sem um roteiro WBG: a 800 V e com densidades-alvo superiores a 2.000 W/in³, a física favorece GaN e SiC. A divisão GaN/SiC por tensão — GaN no ponto de carga, SiC no front-end — será a batalha tecnológica de 2027.
O ângulo coreano. A apresentação oficial de resultados do Q3 2025 da DB HiTek lista o GaN como nova área de expansão de processos, ao lado de BCD de alta tensão e MOSFET (DB HiTek) — a foundry coreana de potência de 8 polegadas, com mais de 400 clientes globais (Asia Business Daily), entra formalmente na cadeia de valor da potência para IA. Para a Coreia, cuja expansão de data centers de IA depende de infraestrutura de potência de alta densidade, contar com capacidade foundry doméstica em GaN reduz a dependência externa justamente quando o conteúdo de potência por rack dobra.
A opinião do Chase. Há anos digo que em semicondutores o dinheiro segue a restrição — e hoje a restrição não é o transistor, é o watt. O que mais me chama a atenção na OCP 2026 não são os 97% de eficiência numa placa de demonstração (é uma meta, e metas de demonstração são sempre otimistas): é a NVIDIA ter colocado seu próprio "AI Factory MGX Wall" a serviço de um fornecedor de GaN. Isso é um sinal de arquitetura, não de marketing. A pergunta para cada investidor deixa de ser "quem vende mais GPU?" e passa a ser "quem cobra o pedágio de cada watt?". Minha resposta: quem domina GaN e SiC a 800 V.
Perspectivas
- Rampa do Kyber em 2027: a produção em plena escala da arquitetura 800VDC coincide com os sistemas Kyber; qualquer atraso moveria também a curva de adoção de GaN/SiC em data centers. Parceiros confirmados do ecossistema: ABB, Eaton, Schneider Electric e Vertiv.
- Adoção da ORV3: com 116 W/in³ demonstrados contra o mínimo de 94 W/in³, a ORV3 é o patamar que as próximas PSUs para IA deverão superar.
- Divisão SiC vs. GaN em alta tensão: o front-end de 800 V é território disputado; a divisão de trabalho entre SiC (alta tensão, robustez) e GaN (alta frequência, densidade) definirá vencedores por segmento.
- Capacidade WBG na China: a expansão de capacidade de GaN/SiC fora do ecossistema ocidental pode comprimir preços e margens justamente quando a demanda de IA acelera — um risco deflacionário a monitorar em 2027.
Perguntas frequentes
O que é a arquitetura 800V HVDC da NVIDIA?
É o redesenho da entrega de potência anunciado pela NVIDIA em 2025: converte 13,8 kV AC da rede em 800 V DC no perímetro do data center para alimentar racks de 1 MW, com a meta declarada de ~45% menos cobre e até 30% menos TCO. Produção em plena escala prevista com o Kyber em 2027. (TokenPost, Cobtel)
Por que GaN e SiC são importantes para os data centers de IA?
A 1 MW por rack, cada estágio de conversão perde energia em forma de calor. GaN e SiC comutam mais rápido e com menos perdas que o silício, o que permite eliminar estágios intermediários (barramento de 50 V) e superar 2.000 W/in³. (EE Times)
Quanto conteúdo de semicondutores de potência leva um rack de IA de 1 MW?
Segundo a estimativa da onsemi citada pela imprensa, o conteúdo de semicondutores de potência por rack de próxima geração dobrou de US$ 50 mil para US$ 100 mil. (AINvest)
Qual é o papel da Coreia nessa transição?
A DB HiTek, foundry coreana de potência de 8 polegadas com mais de 400 clientes globais, incluiu o GaN como área de expansão de novos processos em sua apresentação de resultados do Q3 2025, ao lado de BCD de alta tensão e MOSFET. (DB HiTek, Asia Business Daily)


