 VLSI Korea
O protótipo chinês de fonte de luz EUV — o que há por trás dos 90% de localização
A startup chinesa Langdao Silex apresentou um protótipo de fonte de luz EUV. Os 90% de localização são afirmação própria da empresa, e os 15W estão a mais de 10x dos centenas de watts que a produção EUV exige. Uma fonte ≠ uma ferramenta de litografia.


Em 30 segundos: Em 14 de outubro de 2026, na Feira Internacional da Indústria da China em Xangai, a startup chinesa Langdao Silex apresentou um protótipo de fonte de luz EUV, o «FlintNano LPP-OXXO». A empresa afirma 90% de localização, saída EUV acima de 15W e mais de 100 horas de operação contínua. Verificação: o que foi mostrado é uma fonte de luz —um componente central de uma ferramenta de litografia EUV, não um scanner completo— e está a mais de 10x dos centenas de watts que a produção EUV exige. A própria empresa diz que a produção em massa levará de 3 a 5 anos. Um passo significativo, mas não «China conclui o EUV».
Contexto: quem mostrou o quê
Em 14 de outubro de 2026, na 26.ª Feira Internacional da Indústria da China (CIIF) em Xangai, a empresa de tecnologia chinesa Langdao Silex (朗道燧岩) exibiu publicamente pela primeira vez seu protótipo de sistema de fonte de luz EUV de desenvolvimento próprio. Segundo a equipe no estande, é o protótipo de fonte de luz EUV de desenvolvimento nacional mais avançado mostrado em público até hoje. Uma fonte de luz EUV é um componente central —muitas vezes chamado de «coração»— das ferramentas de litografia necessárias para fabricar chips de 7nm ou menos.
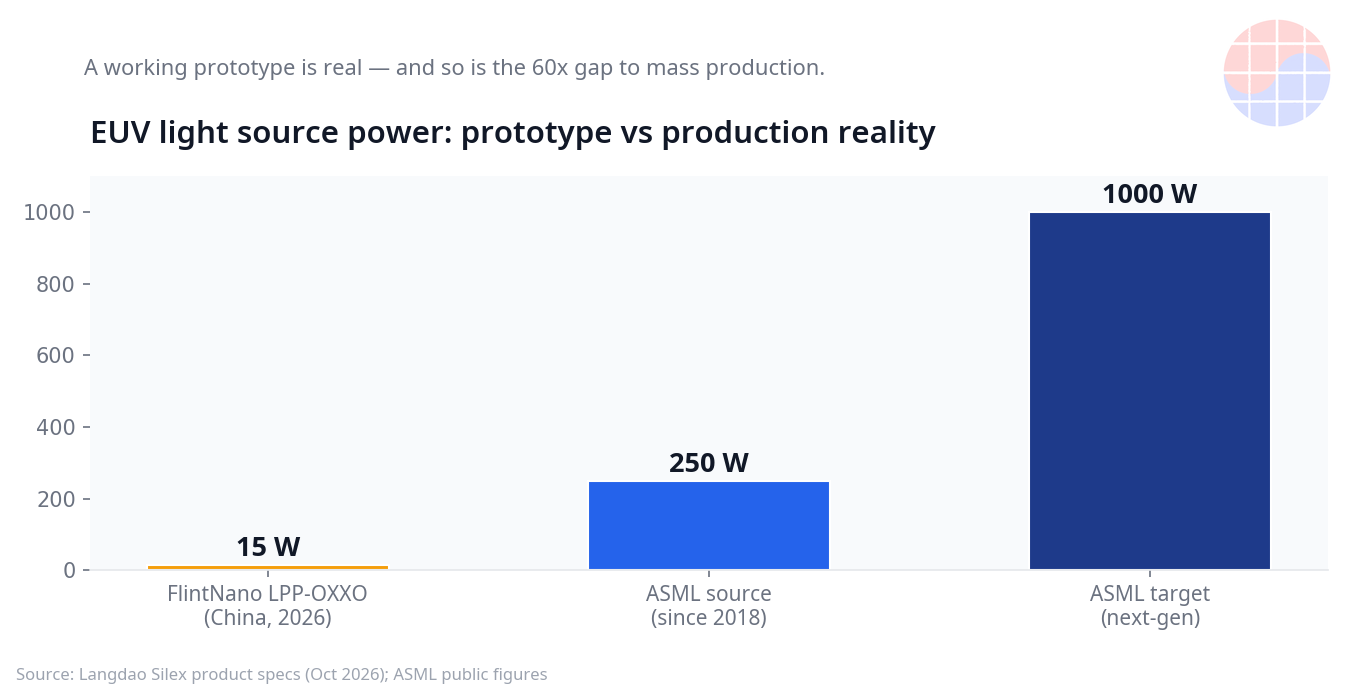
As especificações publicadas (segundo o site oficial da empresa, em 16 de outubro de 2026): a fonte de luz EUV de baixa potência «FlintNano LPP-OXXO» usa um laser de acionamento de 1000W a 1–20kHz de repetição, com eficiência de conversão acima de 2%, energia de saída EUV acima de 15W, mais de 100 horas de operação contínua, plasma de 60μm e estabilidade de plasma de 3% RMS. Utiliza LPP (Laser-Produced Plasma) —gerar plasma com um laser de alta potência para produzir luz EUV— a mesma rota técnica do produtor internacional líder. A empresa diz que este produto entrou na etapa de produtização, enquanto a série de alta potência «FlintMicro-LPP» completou a verificação de princípio.
As afirmações da empresa, para registro: a maioria dos componentes centrais desenvolvidos internamente, taxa de localização de ~90%, utilizável para testes de exposição de chips —e 3 a 5 anos até a produção comercial em larga escala. Essa última linha é a mais importante. Mesmo com otimismo, a comercialização cai em 2029–2031.
Análise aprofundada: verificação — o que está confirmado e o que não está
Confirmado 1: um protótipo de fonte ≠ uma ferramenta de litografia EUV
Corrijamos primeiro o mal-entendido mais comum. O que foi apresentado é uma fonte de luz EUV, não uma ferramenta de litografia EUV. Completar um scanner também exige óptica de projeção de ultraprecisão (espelhos), estágios de wafer e integração do sistema. Segundo números públicos, uma única ferramenta EUV compreende centenas de milhares de peças de mais de 800 fornecedores. A fonte de luz é um de três subsistemas centrais. Construir o «coração» não completa o «corpo».
Confirmado 2: a lacuna de potência é de mais de 10x
Vejamos os números. A saída EUV do protótipo está logo acima de 15W. As ferramentas EUV de produção exigem fontes de centenas de watts. Os números públicos mostram que a ASML usa fontes EUV de classe 250W em produção em volume desde 2018 e agora avança para tecnologia de classe 1000W. De 15W a centenas de watts não é um simples problema de «escalar»: a estabilidade do plasma, a vida útil da fonte e a confiabilidade em operação prolongada precisam ser asseguradas junto com a potência —desafios de engenharia separados. A própria empresa lista «melhoria de potência, estabilidade operacional de longo prazo e vida útil da fonte» como trabalho futuro.
Não verificado: a base da afirmação de «90% de localização»
Os 90% são uma afirmação própria da empresa no estande. Nenhuma verificação independente de terceiros foi tornada pública. Também não está claro se o número cobre apenas o sistema de fonte de luz, nem se é contado por número de peças ou por valor. Localizar um subsistema de fonte de luz e localizar uma ferramenta de litografia completa são problemas de ordem distinta. A imprensa chinesa que cobriu a feira também observou que uma alta localização de um protótipo não equivale a comercialização nem capacidade de fabricação, com a estabilidade tecnológica e a validação de processos ainda pela frente.
Contexto: DUV avança, EUV está longe
A localização de litografia na China avança em duas velocidades. Em DUV (ultravioleta profundo), o progresso é concreto. No início de 2025, a SMEE (Shanghai Micro Electronics Equipment) entregou sua ferramenta DUV de imersão de 28nm (série SSA800-10W) à SMIC para testes, e um relatório de julho de 2026 disse que a China havia começado a produzir ferramentas DUV de imersão de desenvolvimento nacional, com entregas a grandes fabricantes chineses de chips previstas para este ano. Com multi-patterning, o DUV pode servir até a classe de ~10nm, então a autossuficiência em nós maduros sobe rápido.
EUV é um problema de outra ordem. Relatos de uma fonte LDP (Laser-Induced Discharge Plasma) de classe 100–150W desenvolvida pelo Instituto de Tecnologia de Harbin em meados de 2025, observações de um protótipo EUV gerando luz em um laboratório de Shenzhen no início de 2025, e notícias de que o projeto SSMB (Steady-State Micro-Bunching) de Tsinghua começou a construir uma instalação dedicada em Xiong'an no início de 2025 são todos resultados de pesquisa em estágio inicial ou informação não verificada. O protótipo da Langdao Silex é significativo como «unidade física mostrada em público», mas a distância até uma ferramenta de produção continua sendo de anos.
CXMT: a memória vai na frente
À parte dos equipamentos, a recuperação chinesa em memória aparece em números. As observações do mercado situam a CXMT (ChangXin Memory Technologies) em ~10% da receita global de DRAM no segundo trimestre de 2026 —seu primeiro trimestre de dois dígitos— em quarto lugar, atrás de Samsung (38%), SK hynix (25%) e Micron (24%). Na Convenção Mundial de Manufatura de 2026, a empresa anunciou a produção em massa de sua plataforma DRAM de quinta geração (G5) e a implantação comercial de seu chip LPDDR6 de desenvolvimento próprio.
HBM é outra história. A receita da CXMT centra-se em DDR4 e DDR5 commodity, com alocação de HBM estimada abaixo de 2% do total de wafers. Comparada à Samsung, que iniciou a produção em massa de HBM4 em fevereiro de 2026, a lacuna em HBM continua grande. Equiparar «10% de participação em DRAM» a «China alcançando em HBM» é exagero.
A visão de Chase
A postura correta diante desta notícia é «nem exagero nem desprezo». Um protótipo de fonte de luz EUV exibido em público é um marco genuíno —um primeiro passo da pesquisa de laboratório rumo à industrialização. Escolher a mesma rota LPP da ASML lê-se como um sinal: «sem atalhos, pelo caminho difícil». Independentemente de a afirmação de 90% de localização se sustentar, a exibição física em si mostra que a capacidade chinesa em fontes EUV não é zero.
Mas estrategistas e investidores precisam manter as unidades claras. Entre uma fonte de 15W e uma ferramenta de produção de centenas de watts há uma lacuna de 10–60x, mais duas montanhas adicionais: óptica e estágios mais integração do sistema. A própria empresa dizer 3–5 anos é a estimativa de quem melhor sabe o que custa fechar essa lacuna. Lê-lo como «prestes a substituir a ASML» não fecha nas contas.
Com lentes de MBA, a estratégia chinesa de autossuficiência em semicondutores é um portfólio de opções: comercializar ferramentas DUV de imersão (fluxo de caixa próximo), o protótipo de fonte EUV (opção de médio prazo) e alternativas radicais como SSMB (opção de compra de longo prazo) —tudo ao mesmo tempo. Para a Coreia, o que vigiar agora não é EUV e sim DUV. Se as ferramentas DUV de imersão construídas na China começarem de fato a ser enviadas a grandes fabricantes chineses de chips em 2026, a estrutura de preços do mercado de equipamentos de nós maduros se sacode primeiro. EUV pode ser gerido como um cenário rumo a 2030.
Implicações
- Cadeia de suprimentos de equipamentos: o progresso na localização de fontes EUV afeta a posição de barganha da ASML frente à China no longo prazo, mas não muda a estrutura de receita de equipamentos de 2026–2028. A variável próxima é se as ferramentas DUV de imersão expandem o fornecimento dentro da China.
- Geopolítica: o regime norte-americano de controle de exportações centra-se em ferramentas completas. O progresso de autossuficiência em subsistemas como fontes levanta perguntas sobre a eficácia de longo prazo da rede de controle —embora continue havendo uma ampla lacuna entre a autossuficiência de subsistemas e a produção de ferramentas em volume.
- Mercado de memória: os 10% de participação em DRAM da CXMT são uma variável que afeta a estrutura de preços da DRAM commodity. A variável chinesa no mercado HBM continua mínima.
- O ângulo coreano: não é uma ameaça direta à liderança em HBM de Samsung e SK hynix. Mas o impacto da autossuficiência chinesa em DUV sobre os preços de foundry de nós maduros e memória merece acompanhamento a partir do segundo semestre de 2026.
FAQ
Q1. A China desenvolveu uma ferramenta de litografia EUV?
Não. O que foi apresentado em 14 de outubro de 2026 é um protótipo do sistema de fonte de luz —um componente central de uma ferramenta de litografia EUV. Construir uma ferramenta completa exige ainda óptica de ultraprecisão, estágios de wafer e integração do sistema, nada do que foi demonstrado publicamente.
Q2. A afirmação de «90% de localização» é crível?
É uma afirmação própria da empresa no estande; nenhuma verificação independente de terceiros foi tornada pública. O número ainda se limita ao sistema de fonte de luz —distinto da taxa de localização de uma ferramenta de litografia completa. A imprensa chinesa também observou que a estabilidade tecnológica e a validação de processos seguem pendentes antes da comercialização.
Q3. Como se compara com as ferramentas EUV de produção?
A saída EUV do protótipo está logo acima de 15W, a mais de 10x dos centenas de watts que as ferramentas de produção exigem. A ASML usa fontes de classe 250W em produção em volume desde 2018. A própria empresa diz que a produção comercial em larga escala precisa de outros 3–5 anos.
Q4. Até onde a CXMT chegou em HBM?
A CXMT atingiu ~10% da receita global de DRAM no segundo trimestre de 2026, em quarto lugar mundial, e anunciou a produção em massa da plataforma G5 e a comercialização do LPDDR6. Mas sua receita centra-se em DDR4/DDR5 commodity, com alocação de HBM estimada abaixo de 2% do total. A lacuna em HBM continua grande.
Aviso: este artigo baseia-se em informações públicas de 16 de outubro de 2026 e não é recomendação de investimento. As afirmações da empresa sem verificação independente são identificadas como tais.


