 VLSI Korea
Lucros dobraram, preços caíram: os resultados desta semana decidem o debate dos chips
O SOX caiu 11,41% em uma semana após oito dias seguidos de baixa, mas os lucros dos componentes do SMH dobraram em um ano e o P/L histórico caiu de 38x para 32x. TSMC e ASML já responderam com números recordes. Quatro resultados, da Lam em 21 out à Intel em 29 out, decidem o debate.


Resumo em 30 segundos
- O índice de semicondutores SOX fechou em 16 de outubro de 2026 a 11.137,29 pontos, com queda semanal de 11,41% após oito sessões consecutivas de baixa — a maior sequência de perdas desde 2008. O índice está 23,9% abaixo da máxima, mas ainda acumula alta de 57,2% no ano. (Source)
- Os maiores perdedores da semana foram equipamentos e memória: Lam Research caiu 17,22% para US$ 263,94, Western Digital 16,43%, Micron 14,59% e Intel 14,18%.
- Os números contrários apontam na direção oposta. No último ano, o ETF de semicondutores SMH subiu cerca de 70%, mas os lucros de seus componentes aproximadamente dobraram — e seu P/L histórico caiu de 38x para 32x. Os preços subiram; os lucros subiram mais rápido. (Source)
- O terceiro trimestre da TSMC já votou: receita de US$ 46,72 bilhões, lucro líquido 68,7% maior na comparação anual e guidance para o quarto trimestre de US$ 52,3 a 54,3 bilhões. A ASML registrou vendas recordes no terceiro trimestre: € 11,662 bilhões. (Source) (Source)
- O veredicto chega nesta semana e na próxima. Lam Research e Texas Instruments divulgam resultados em 21 de outubro, Western Digital em 22, SK hynix em 28 e Intel em 29.
- A tese central: essa liquidação precificou o medo de um pico de lucros. Só os lucros podem decidir a questão — e a primeira testemunha é o fabricante de equipamentos, não o de memória.
Background: oito dias de baixa, duas histórias
Na sexta-feira, 16 de outubro de 2026, o SOX fechou a 11.137,29 pontos. Foi a oitava queda diária consecutiva — a maior sequência desde 2008. A perda semanal foi de 11,41%. Da máxima, o índice cai 23,9%, território de mercado de baixa pela definição clássica. O ETF SOXX caiu 4,14% no dia, para US$ 493,39. E, ainda assim, o mesmo índice acumula alta de 57,2% no ano. Os dois fatos são verdadeiros ao mesmo tempo, e é por isso que o debate é tão barulhento.
O dano se concentrou onde a operação de IA mais havia corrido. A Lam Research, fabricante de equipamentos de corrosão (etching) e deposição, perdeu 17,22% na semana e fechou a US$ 263,94. Western Digital caiu 16,43%, Micron 14,59% e Intel 14,18%. A tese de venda, repetida em toda parte, era simples: o capex de IA é financiado com dívida, os retornos não estão provados e os lucros dos chips atingiram o pico.
A contratesa também é simples e se apoia em aritmética, não em humor. Nos doze meses até meados de outubro, o SMH ganhou cerca de 70% e o SOXX cerca de 87% — mas os lucros dos componentes do SMH aproximadamente dobraram no mesmo período. Como os lucros cresceram mais rápido que os preços, o P/L histórico do SMH comprimiu de 38x para 32x enquanto o índice subia. Em comparação, os lucros do S&P 500 cresceram cerca de um terço em janela semelhante. Um setor cujos lucros dobram enquanto seu múltiplo cai é um candidato incomum a bolha. Isso não o torna barato em termos absolutos — 32x ainda é um preço cheio —, mas muda o que precisa acontecer para os pessimistas vencerem: o crescimento dos lucros não pode apenas desacelerar; precisa quebrar.
Dois resultados já publicados apoiam o lado dos lucros. A TSMC, a foundry que fabrica os aceleradores de IA no centro da operação, reportou receita do terceiro trimestre de US$ 46,72 bilhões — alta de 50,9% na comparação anual em dólares de Taiwan — com lucro líquido 68,7% maior. Os nós avançados de 7nm e abaixo representaram 79% da receita de wafers, e HPC, 68% do total. Seu guidance para o quarto trimestre, de US$ 52,3 a 54,3 bilhões, implica crescimento próximo de 58%. A ASML, fornecedora exclusiva de litografia EUV, reportou vendas recordes de € 11,662 bilhões no terceiro trimestre e lucro líquido de € 4,960 bilhões, com margem bruta de 57,5%, e afirmou que a demanda dos clientes supera sua capacidade de fornecimento até 2028, com intenções de pedidos para 2029 e 2030.
O mercado não está discutindo o passado. O passado está impresso. Está discutindo se a linha de lucros se curva a partir daqui — e essa é uma pergunta que só os próximos quatro resultados podem responder.
Business Deep Dive
1. A liquidação em números
| Nome | Variação semanal (até 16 out 2026) | Fechamento / nota |
|---|---|---|
| Lam Research | -17,22% | US$ 263,94 |
| Western Digital | -16,43% | Resultados em 22 out |
| Micron | -14,59% | Referência de memória |
| Intel | -14,18% | Resultados em 29 out |
| Índice SOX | -11,41% | 11.137,29; 8 dias seguidos de baixa |
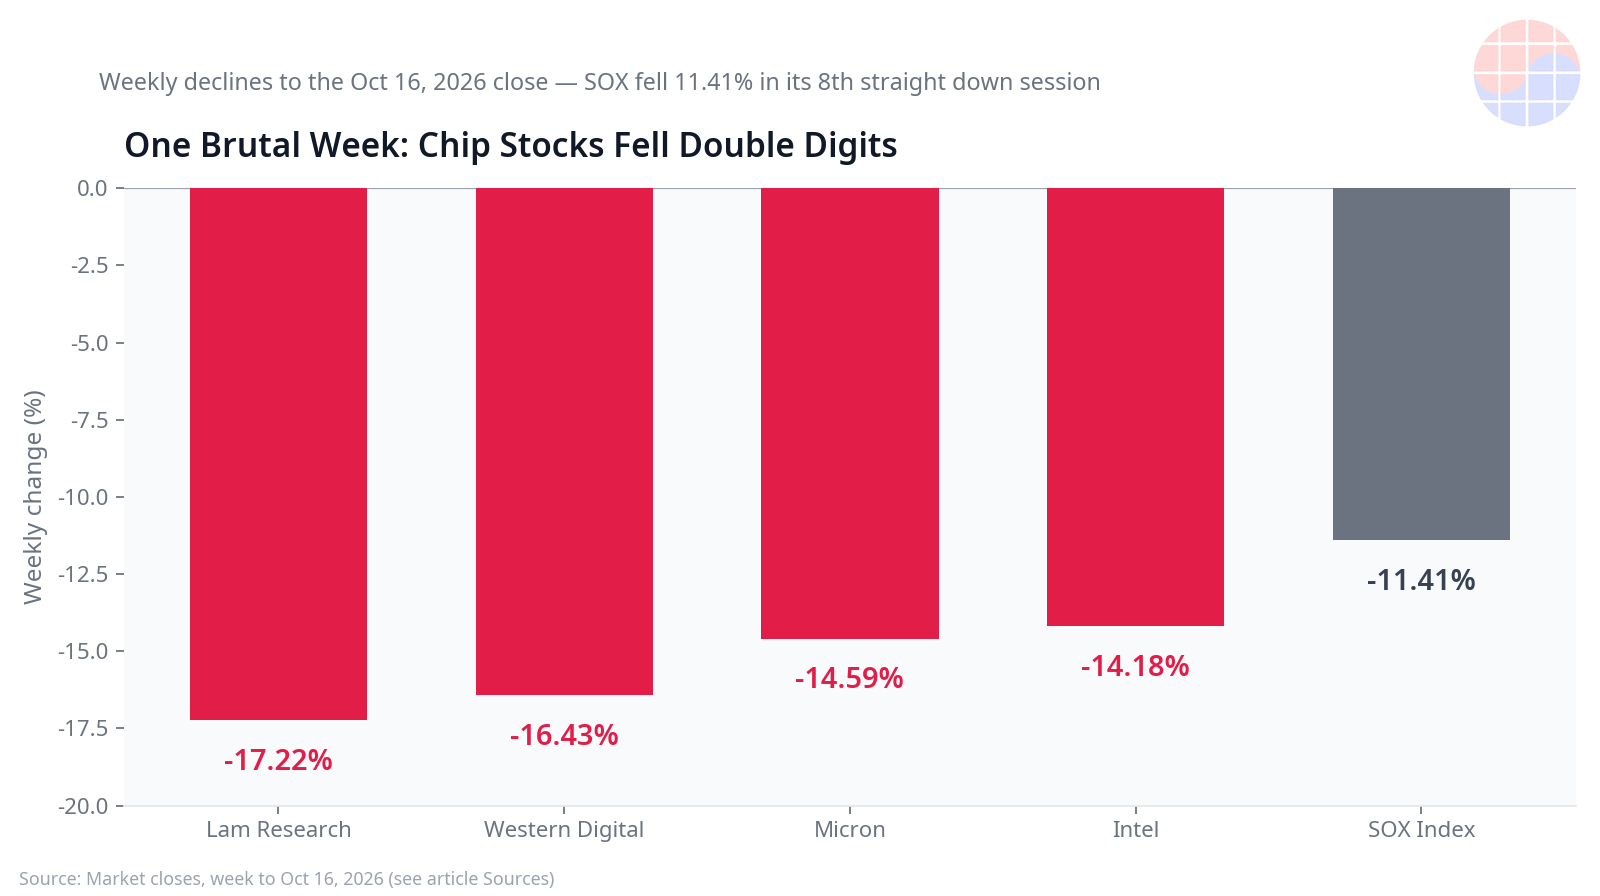
Source: Fechamentos de mercado até 16 de outubro de 2026. (Source)
Três características da queda importam mais que seu tamanho. Primeiro, ela foi ampla, mas não uniforme: o índice caiu 11,41% enquanto nomes individuais da cadeia de suprimentos de IA caíam de 14% a 17% — a assinatura clássica de desmonte de posições nas operações mais lotadas, não de notícias específicas de empresas. Segundo, aconteceu antes da temporada de resultados, não depois de um corte de guidance: nenhum grande fabricante de chips havia realmente emitido alerta. Terceiro, a -23,9% da máxima, a queda já precificou uma decepção material de lucros. Se os resultados apenas atingirem a barra, a própria barra vira catalisador.
2. O lado dos lucros do livro
| Métrica | Valor | Período |
|---|---|---|
| Variação de preço do SMH | ~+70% | Último ano (até ~14 out) |
| Lucros dos componentes do SMH | ~2x | Último ano |
| P/L histórico do SMH | 38x → 32x | Último ano |
| Variação de preço do SOXX | ~+87% | Último ano |
| Crescimento dos lucros do S&P 500 | ~+1/3 | Janela comparável |
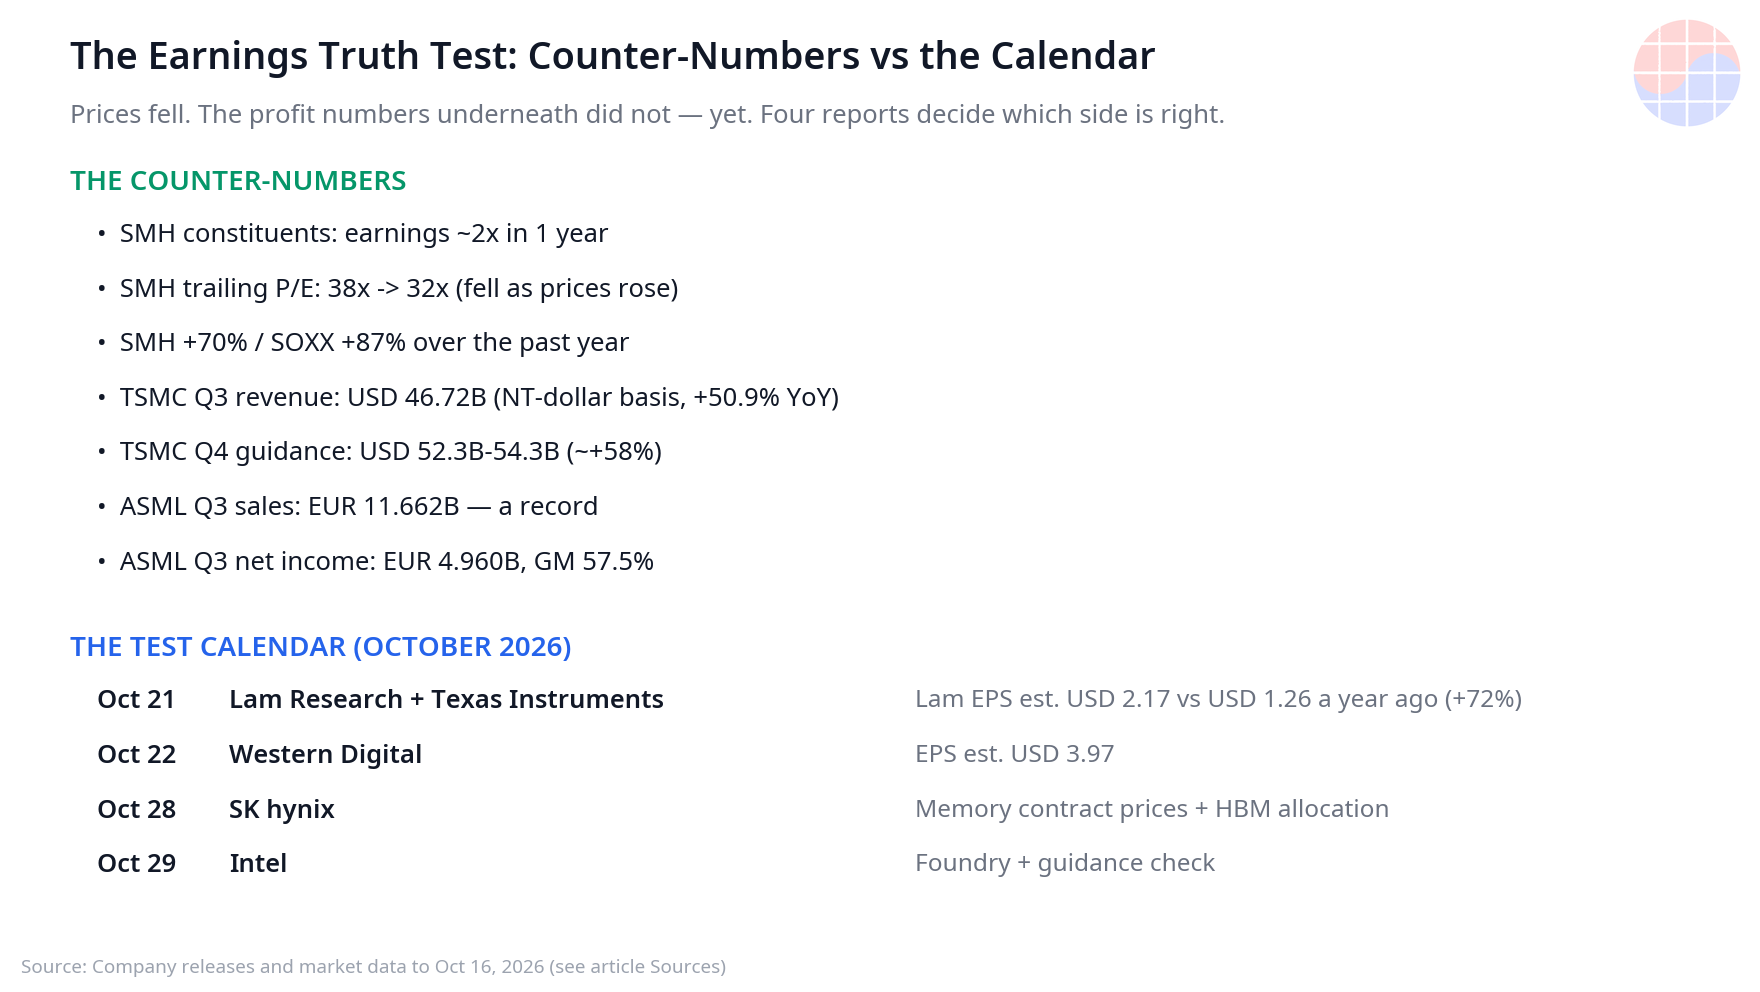
Source: Dados de ETFs e índices até meados de outubro de 2026. (Source)
Esta é a tabela que o argumento da bolha precisa explicar. Em uma mania clássica, os preços superam os lucros e o múltiplo se expande até estourar. Aqui a sequência foi inversa: os lucros superaram os preços e o múltiplo se contraiu enquanto o índice subia 70%. A liquidação de outubro cortou ainda mais os preços sobre uma base de lucros que, pelos últimos trimestres reportados, ainda acelerava — o lucro líquido da TSMC cresceu 68,7% na comparação anual no terceiro trimestre e seu guidance do quarto trimestre aponta para crescimento de receita próximo de 58%.
A ressalva honesta é que números históricos olham para trás por construção. Um P/L histórico de 32x só conforta se o "L" sobreviver. É por isso que o debate agora se desloca, corretamente, de índices de valuation para evidências futuras: pedidos, perspectivas de WFE, preços de contrato de memória e linguagem sobre capex. Tudo isso chega nos próximos oito dias.
3. Por que os equipamentos respondem primeiro: o teste da Lam
A Lam Research divulga resultados na quarta-feira, 21 de outubro — e é a publicação mais informativa da semana por uma razão estrutural. Fabricantes de memória e lógica vendem o que já construíram. Fabricantes de equipamentos vendem o que seus clientes planejam construir a seguir. A carteira de pedidos da Lam e seus comentários sobre WFE são, portanto, um indicador antecedente das intenções de 2027 de toda a cadeia, incluindo o capex de TSMC, Samsung, SK hynix e Micron.
A barra é alta e específica. O consenso espera EPS de US$ 2,17, contra US$ 1,26 um ano antes — um salto de 72%. O próprio guidance da Lam enquadra a receita em US$ 8,1 bilhões ± US$ 0,4 bilhão. O ritmo recente apoia a ambição: no trimestre passado, a Lam registrou receita de US$ 6,722 bilhões, cerca de 30% maior na comparação anual, com a receita relacionada a NAND dobrando trimestre a trimestre, o encapsulamento avançado com previsão de crescimento acima de 70% em 2026 e a China representando 34% da receita do ano fiscal de 2026.
| Ponto de verificação da Lam Research | Número |
|---|---|
| Consenso de EPS do Q3 | US$ 2,17 |
| EPS do ano anterior | US$ 1,26 (+72% esperado) |
| Guidance de receita da empresa | US$ 8,1 bi ± US$ 0,4 bi |
| Receita do trimestre anterior | US$ 6,722 bi (~+30% anual) |
| Participação da China na receita FY2026 | 34% |
O que ouvir, em ordem: (1) a perspectiva de WFE para 2027 — elevada, mantida ou cortada; (2) comentários sobre NAND e encapsulamento avançado, as duas linhas de crescimento mais rápido; (3) a cor sobre a receita da China, onde se concentra o risco de controle de exportação; (4) qualquer linguagem sobre clientes adiando — ou antecipando — entregas de equipamentos. Uma superação limpa com perspectiva de WFE firme não resgata apenas a ação da Lam: ela endossa os planos de capex de cada cliente que foi vendido junto com ela.
4. O calendário do teste
| Data (out 2026) | Empresa | O que testa | Número-chave |
|---|---|---|---|
| 21 out | Lam Research | Demanda de WFE, intenções de capex 2027 | EPS est. US$ 2,17 vs US$ 1,26 |
| 21 out | Texas Instruments | Demanda industrial/analógica ampla | Amplitude do ciclo |
| 22 out | Western Digital | Demanda de armazenamento e preços | EPS est. US$ 3,97 |
| 28 out | SK hynix | Preços de contrato de memória, HBM | Direção dos preços |
| 29 out | Intel | Progresso da foundry e guidance | Credibilidade de execução |
A Texas Instruments, que divulga na mesma noite que a Lam, testa a amplitude: se a queda fosse uma virada geral do ciclo de semicondutores, a referência analógica a sentiria primeiro nos pedidos industriais e automotivos. A Western Digital, em 22 de outubro, testa o pilar do armazenamento — seu EPS esperado de US$ 3,97 incorpora forte poder de precificação, e seus comentários sobre a demanda de data centers corroborarão ou contradirão a história da infraestrutura de IA. A SK hynix, em 28 de outubro, é o veredicto da memória: a direção dos preços de contrato e a linguagem sobre alocação de HBM importam mais que o próprio trimestre. A Intel, em 29 de outubro, fecha a sequência com o caso idiossincrático — metade teste de resultados, metade teste de credibilidade da foundry.
A sequência é o ponto. Quando a SK hynix falar no dia 28, as testemunhas de equipamentos e armazenamento já terão deposto. Se a perspectiva de WFE da Lam e os preços da Western Digital se sustentarem, o ônus da prova passa para os pessimistas antes mesmo de os nomes de memória divulgarem.
5. Separar o medo do financiamento do fato da demanda
Grande parte da ansiedade de outubro não é realmente sobre chips. É sobre como a construção de IA é financiada — data centers financiados por dívida, financiamento circular de fornecedores e o temor de que o capex seja um jogo de confiança. Esse temor pode até ser justificado no nível de projetos individuais. Mas é uma afirmação diferente de "os lucros dos chips atingiram o pico", e as duas não devem ser negociadas como uma única posição.
Os fatos da demanda, pelas últimas publicações, são teimosos: a única fornecedora de EUV diz que a demanda supera a oferta até 2028; a foundry dominante orientou o trimestre de dezembro para crescimento de receita próximo de 58%; espera-se que a líder de equipamentos cresça o EPS em 72% na comparação anual. As estruturas de financiamento determinam quem arca com as perdas se a demanda decepcionar. Elas não mudam os dados de embarque se ela não decepcionar. Os próximos quatro resultados são onde essas duas histórias finalmente se separam — carteiras de pedidos e preços de contrato de um lado, comentários de balanço do outro.
Chase's Take
O debate da bolha fracassa repetidamente porque os dois lados argumentam a partir do preço. Um lado aponta um gráfico que subiu 70% em um ano e diz "mania". O outro aponta o mesmo gráfico, 23,9% abaixo da máxima, e diz "oportunidade". O preço é a variável mais ruidosa da sala. A variável silenciosa — os lucros — dobrou em um ano enquanto o múltiplo caía de 38x para 32x. Seja lá o que isso for, não é a anatomia padrão de uma bolha, em que o múltiplo corre e os lucros vêm atrás pedindo desculpas.
Mas o condicional importa, e corta nos dois sentidos. Toda a defesa dos "lucros dobraram" repousa sobre a inclinação dos lucros permanecer íngreme. Um setor a 32x de lucros históricos com lucros ainda compostos em velocidade TSMC — lucro líquido +68,7%, próximo trimestre orientado a crescimento de receita próximo de 58% — é defensável. Os mesmos 32x com uma inclinação de lucros que se curva são uma armadilha, porque o múltiplo não comprimirá educadamente: ele desabará em gap. Essa assimetria é exatamente o motivo pelo qual esta semana importa mais que as últimas oito sessões somadas. A liquidação foi o mercado pagando antecipadamente por uma decepção de lucros que ainda ninguém anunciou. Ou a decepção aparece nos pedidos e no guidance — começando pela perspectiva de WFE da Lam no dia 21 — ou o pagamento antecipado é devolvido.
Minha leitura da sequência: equipamentos antes de memória é a ordem certa, e favorece o lado dos lucros. A Lam não vende os wafers do trimestre passado; vende as fábricas do ano que vem. Se os clientes da construção de IA estivessem silenciosamente apertando o capex, os comentários de pedidos da Lam seriam onde isso viria à tona primeiro. Observe também o que ninguém observa: a frase da ASML de que a demanda supera a oferta até 2028, com intenção de pedidos para 2029-2030. Carteiras de pedidos tão longas não têm a cara usual dos topos de ciclo. Topos costumam parecer pedidos duplicados e cancelamentos repentinos — e a vigilância de cancelamentos começa, de novo, nas teleconferências dos equipamentos.
Para os leitores coreanos, a data-dobradiça é 28 de outubro. A SK hynix não apenas reportará um trimestre: ela imprimirá a direção dos preços de contrato de memória sobre a qual todo o complexo HBM — incluindo a Samsung — negocia. Se a Lam segurar a linha dos equipamentos no dia 21 e a SK hynix segurar a linha dos preços no dia 28, o recuo de outubro será lido, em retrospecto, como um susto de financiamento que entrou no setor errado. Se qualquer uma das duas quebrar, a tabela de "lucros dobraram" acima vira um indicador histórico no pior sentido. Os dois resultados serão conhecidos em oito dias. É um luxo raro — use-o e espere pelas publicações, não pelos posts.
Implications: conclusões para investimento e gestão
Para investidores — a lista dos oito dias:
- 21 out, Lam Research: o EPS contra o consenso de US$ 2,17 importa menos que a perspectiva de WFE para 2027 e qualquer linguagem de adiamento ou antecipação nas entregas de equipamentos. A cor sobre a China (34% da receita FY2026) é a linha de risco.
- 21 out, Texas Instruments: verificação de amplitude. Pedidos industriais/analógicos fracos sugeririam uma virada geral do ciclo; a estabilidade isolaria a liquidação ao posicionamento em nomes de IA.
- 22 out, Western Digital: EPS estimado de US$ 3,97. Comentários sobre demanda de data centers e preços corroboram a história da demanda de infraestrutura de IA ou a racham.
- 28 out, SK hynix: direção dos preços de contrato de memória e linguagem sobre alocação e carteira de pedidos de HBM — a publicação-dobradiça do mercado coreano.
- 29 out, Intel: progresso da foundry e credibilidade do guidance, o trecho idiossincrático da sequência.
- Lógica de posicionamento: a -23,9% da máxima, com um múltiplo histórico já comprimido a 32x, o ônus da prova está com os pessimistas de lucros — mas só até o primeiro corte de guidance. Dimensione para os dois ramos.
Para gestores e estrategistas:
- Leiam as teleconferências de equipamentos como seu radar de demanda. As perspectivas de WFE antecedem seu próprio livro de pedidos em dois a três trimestres; os comentários da Lam são uma checagem de canal gratuita sobre a intenção de capex de cada grande cliente.
- Separem estrutura de financiamento de demanda nas discussões de conselho. O capex de clientes financiado por dívida é uma questão de risco de contraparte para condições de crédito e estrutura contratual — não evidência de que a demanda final esteja ausente.
- Estrutura contratual acima do ruído spot. O alongamento de acordos de longo prazo e os mecanismos de alocação, visíveis em todo o complexo de memória, são o sinal durável; os movimentos semanais de preço, não.
Sources
- Lam Research fell 17% in a week; four chip companies face the market after an 11% drop
- Is the AI chip bubble bursting? Their profits just doubled
- TSMC Q3 2026 results and Q4 guidance (official release, PDF)
- ASML reports record €11.7 billion in Q3 sales
Nota: Os números são os reportados até o fechamento de 16 de outubro de 2026 e as publicações citadas. Expectativas futuras (estimativas de EPS, guidance) são números da empresa ou do consenso, não resultados. Este artigo é uma análise, não recomendação de investimento.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


