 VLSI Korea
Por que o controle de exportação de DUV pode pesar mais que o banimento do EUV
DUV por imersão foi 39% (cerca de €3,27 bi) das vendas de sistemas da ASML no 3T26, com ~296 scanners na China. O MATCH Act dos EUA (proposta em 18/10/2026) mira a manutenção, não só as vendas. Por que o serviço é a alavanca real — e o impacto nas fábricas chinesas da Samsung e da SK hynix.


Por que o controle de exportação de DUV pode pesar mais que o banimento do EUV
Resumo em 30 segundos
A proibição de EUV para a China é assunto encerrado: a frente real da cadeia de suprimentos mudou para o DUV por imersão. No 3T de 2026 da ASML (14/10/2026), o DUV por imersão foi 39% das vendas de sistemas (cerca de €3,27 bilhões), atrás apenas do EUV (49%). Cerca de 296 scanners DUV avançados operam em fábricas chinesas (análise de 05/10/2026), e o MATCH Act americano — proposta legislativa em 18/10/2026, não sancionada — mira os serviços de manutenção das máquinas instaladas, não só as vendas. Mostramos em números por que o serviço — e não o hardware — é a alavanca real, e como o impacto chega às fábricas da Samsung em Xi'an e da SK hynix em Wuxi e Dalian.
Contexto: a proibição do EUV acabou — a guerra mudou para o DUV
A campanha americana para bloquear o EUV na China, em curso desde 2018, está praticamente concluída: nenhuma máquina EUV da ASML entrou no país, e as foundries chinesas, incluindo a SMIC, optaram pelo caminho do 7nm com litografia DUV por imersão e multipatterning.
Com o EUV bloqueado, a demanda chinesa por DUV explodiu e a receita da ASML na China passou a depender do DUV. No 3T de 2026, o mix regional das vendas de sistemas foi Taiwan 32% / Coreia 31% / China 23% / EUA 13%; a trajetória da China (41% em 2024 → 33% em 2025 → 19% no 1T26 → 14% no 2T → 23% no 3T) mostra recuperação após a queda do aperto regulatório. A ASML projeta a China em cerca de 20% em 2026.
O MATCH Act (Multilateral Alignment of Technology Controls on Hardware Act), apresentado em 02/04/2026, passou pela Comissão de Relações Exteriores da Câmara por 44 a 0 em 22/04/2026; o projeto companheiro no Senado (S. 4281) foi encaminhado à Comissão de Assuntos Bancários em 13/04/2026, sem data de votação até 09/09/2026. Os dois pontos centrais: proibição total de vendas de DUV por imersão e outros equipamentos de chokepoint para toda a China, e licença para a ASML prestar serviços de manutenção nos equipamentos já instalados. SMIC, CXMT e YMTC são nomeadas no texto. Em 18/10/2026, porém, o projeto permanece em fase legislativa e não foi sancionado. Em vigor separadamente: o regime holandês de licenciamento (NXT:2000i para cima desde setembro de 2023, ampliado ao NXT:1980i em setembro de 2024, com aprovações caso a caso) e o pacote do Departamento de Comércio americano de 02/12/2024 (24 tipos de equipamentos, 3 de software, controles de HBM, 140 adições à Entity List).
Análise profunda 1: os números — o DUV é o segundo pilar da ASML
Os resultados do 3T de 2026 da ASML (divulgados em 14/10/2026) revelam a posição do DUV. Receita total de €11,7 bilhões (+55% na comparação anual), com €8,4 bilhões em vendas de sistemas: EUV (NXE+EXE) 49% (€4,1 bilhões, incluindo uma máquina de alta NA) / DUV por imersão 39% (cerca de €3,27 bilhões) / DUV ArF seco 3% / DUV KrF 5% / DUV i-line 1% / metrologia e inspeção 3% (estimativa a partir das porcentagens arredondadas publicadas).
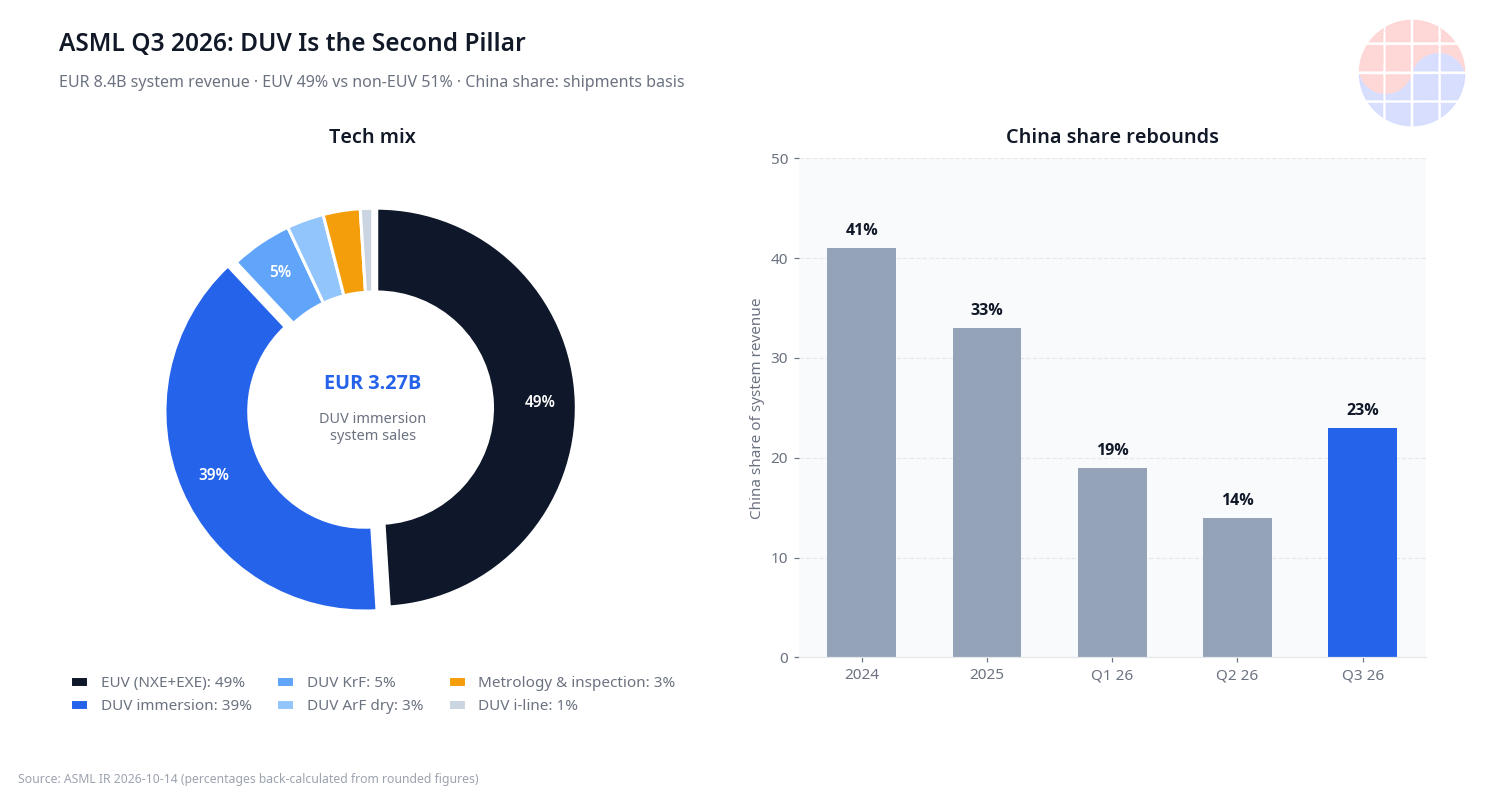
O preço médio de venda (ASP) do DUV por imersão fica entre €30 e €70 milhões por máquina — muito abaixo de uma EUV (cerca de €200 milhões), mas o volume compensa. O número mais importante é outro: a receita de gestão da base instalada (serviços e upgrades) foi de €3,3 bilhões no 3T de 2026, superando a previsão em cerca de €400 milhões, com cerca de 50% de crescimento anual projetado. O CFO atribuiu o resultado à demanda por upgrades de produtividade em EUV e DUV. As empresas de equipamentos trocam o "vender máquinas" pelo "ganhar cuidando das máquinas instaladas por toda a vida útil" — exatamente onde o controle de exportação vai mirar em seguida.
Análise profunda 2: a tecnologia — como máquinas "da geração passada" fabricam 7nm
O modelo principal da ASML, o TWINSCAN NXT:2050i, usa fonte ArF de 193nm com água ultrapura entre lente e wafer: o índice de refração da água eleva a NA efetiva a 1,35, a mais alta do setor. Resolução em produção em volume: 40nm (iluminação C-quad) / 38nm (dipole), 295 wafers por hora, estrutura de duplo estágio. Ao contrário do EUV (óptica reflexiva de 13,5nm em vácuo), a óptica transmissiva reutiliza stacks maduros de fotorresiste e processo.
Padrões mais finos que o limite de exposição única (~38–40nm) usam multipatterning (LELE, SADP/SAQP), que divide uma camada em várias exposições. Sobrepor a padronização de classe 38nm três ou quatro vezes reduz o pitch efetivo a menos da metade, possibilitando transistores e interconexões de classe 7nm. O preço: mais fotomáscaras e etapas elevam custo e dificuldade de gestão do rendimento (yield), e a precisão de overlay exigida dispara — daí o destaque do NXT:2050i para o overlay. Em memória (DRAM e NAND), produzir células avançadas só com multipatterning DUV por imersão, sem EUV, é padrão do setor. Em suma, o DUV não é obsoleto — é o chokepoint prático que permite à China fabricar semicondutores avançados sem EUV.
Análise profunda 3: a alavanca real — não a venda do hardware, mas o serviço
Argumento 1 — bloquear a modernização militar e a hegemonia em IA. O deputado Bill Huizenga (republicano de Michigan, presidente do subcomitê de controle de exportações) disse em 15/04/2026 que a China "explorou o acesso a equipamentos americanos e de aliados para modernizar suas forças armadas e buscar a hegemonia global em IA".
Argumento 2 — fechar a brecha. A deputada Maggie Goodlander (democrata de New Hampshire) chamou-o, no mesmo dia, de projeto que "fecha brechas perigosas exploradas pela China". Um relatório de think tank de 05/10/2026 aponta a brecha: equipamentos vendidos para nós maduros podem, com custo adicional, migrar para linhas de classe 7nm — controles parciais vazam.
Argumento 3 — a proibição de vendas já foi neutralizada; o controle de serviços é a única alavanca restante. CXMT e YMTC já estocaram DUV para cerca de três anos de expansão após o corte (outubro de 2026) — a cláusula de novas vendas foi neutralizada de antemão. O que o estoque não derrota é a proibição de serviços: o DUV instalado exige manutenção da ASML no local aproximadamente a cada seis meses; sem peças nem engenheiros no local, os 296 scanners param gradualmente. Análises externas (Bank of America) calculam que uma proibição total de vendas e serviços de DUV custaria à ASML 14–15% da receita e 16–17% do lucro operacional.
O contra-argumento é formidável. O CFO da ASML, Roger Dassen, se opôs publicamente ao MATCH Act na coletiva de resultados do 3T em 14/10/2026 (Reuters): o projeto "aceleraria o desenvolvimento de tecnologias substitutas próprias da China" e "o bom senso prevalecerá". Bloqueios comprimem a capacidade da China no curto prazo, mas antecipam sua autossuficiência em equipamentos no longo prazo — o dilema clássico da instrumentalização da cadeia de suprimentos.
Análise profunda 4: o mapa de danos — 296 scanners e as fábricas coreanas
O relatório de 05/10/2026 estima cerca de 296 scanners DUV avançados por imersão nas fábricas chinesas e 343 equipamentos avançados estocados no total. O modelo projeta dois futuros: com as importações de cerca de 90 máquinas da classe NXT:1980i por ano continuando, a frota DUV da China poderia sustentar até 2035 até 434 milhões de chips de IA (equivalentes ao H100) por ano; interromper as novas importações a partir de 2027 reduz o teto a 153 milhões. São estimativas de um modelo teórico, que assume a resolução de outros gargalos — mas mostram como os futuros de "proibição de vendas" e "interrupção de importações" diferem.
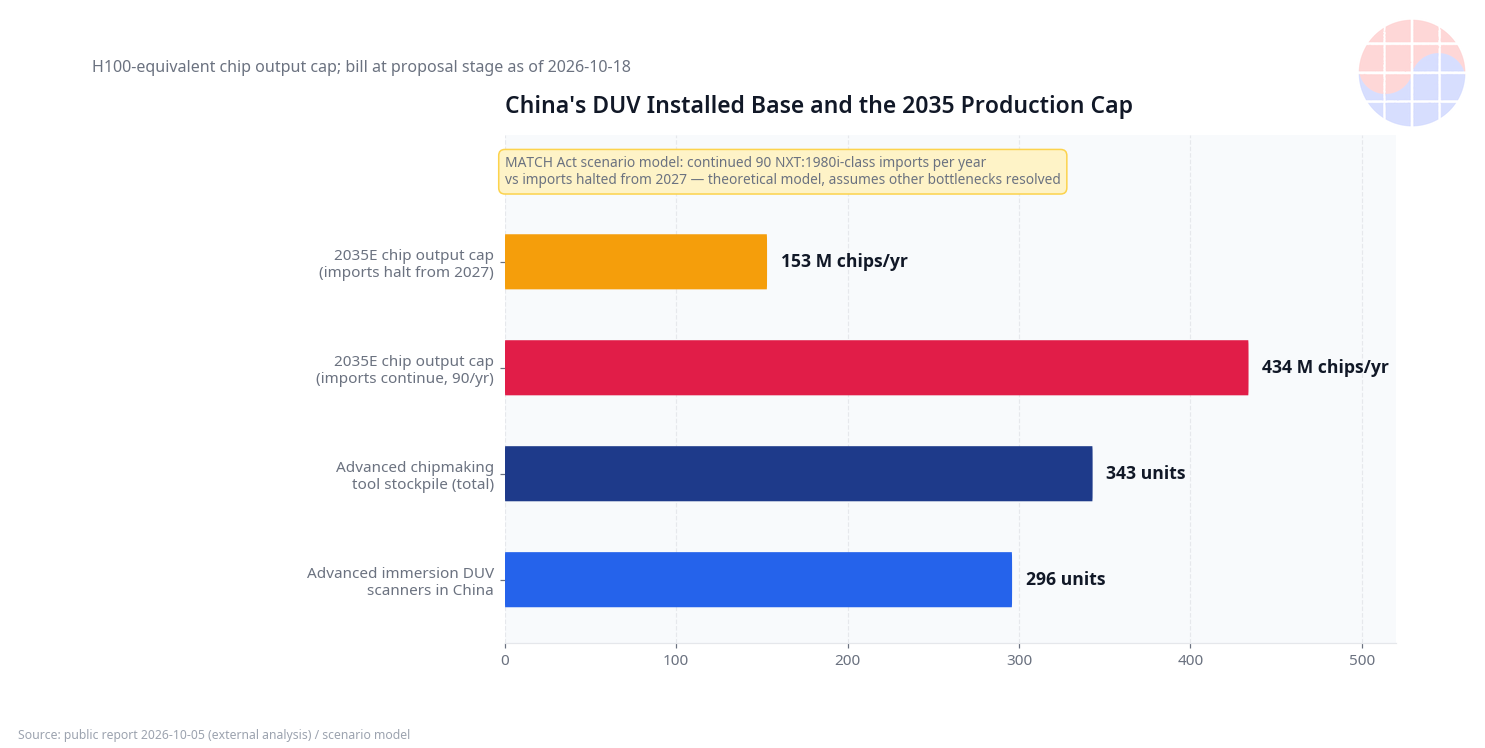
A CXMT anunciou em 28/09/2026 um novo plano de investimento de 34,9 bilhões de yuans (cerca de 6,7 trilhões de wons coreanos), destinando 92,9% de um projeto de P&D de 24,1 bilhões de yuans à compra de equipamentos. Segundo análises externas, sua participação global na receita de DRAM foi de cerca de 10% no 2T de 2026, ante 4% um ano antes.
No fim de 2025, o Departamento de Comércio americano revogou o status VEU (Validated End User) das plantas da Samsung e da SK hynix na China, passando-as para licenças anuais a partir de 30/12/2025, expirando em 31/12/2026. A entrada de equipamentos americanos na NAND da Samsung em Xi'an — uma das maiores bases de memória da Ásia — depende dessa licença, como a DRAM da SK hynix em Wuxi e a planta NAND em Dalian.
O Mod B de Dalian da SK hynix é o caso emblemático. Segundo a Reuters (14/10/2026), Dalian é a única instalação do mundo com NAND 3D floating-gate de 192 camadas para SSDs da Solidigm. O prédio Mod B, concluído em 2023, atravessou a recessão de memória sem todos os equipamentos; construção e entrada de máquinas foram retomadas em agosto de 2026, com produção em volume mirando o 1º semestre de 2027 e expansão de ~50% na capacidade de NAND. A Solidigm solicitou licenças para equipamentos adicionais, mas as licenças de 2026 do Departamento de Comércio limitam quantidades e não aprovam máquinas para expansão de capacidade ou upgrade tecnológico. A SK hynix declarou que "o trabalho no Mod B está dentro do escopo aprovado pelo governo americano e não busca expansão de capacidade"; no mesmo dia, reportagens indicaram que ela teria oferecido uma fábrica NAND nos EUA como contrapartida à aprovação das exportações para a China.
Samsung e SK hynix temem que futuros controles se estendam das novas máquinas aos serviços, reparos e peças dos equipamentos instalados (Reuters, agosto de 2026). As duas foram apontadas como testando equipamentos de corrosão da chinesa AMEC — e negaram. Os equipamentos da AMEC custam 20–30% menos que os ocidentais, segundo análises do setor. Com os preços da NAND subindo cerca de 700% desde meados de 2023 (escassez de memória para data centers de IA), restrições de oferta se refletem em preço.
A visão de Chase: o alvo não é o equipamento — é o pacote "equipamento + serviço"
Primeiro, o modelo de negócio da empresa de equipamentos define a alavanca. A receita de gestão da base instalada da ASML no 3T de 2026 foi de €3,3 bilhões, com cerca de 50% de crescimento anual projetado. A venda de máquinas é pontual; serviços e upgrades são receita recorrente permanente — e lock-in. A cláusula de serviços no MATCH Act não é acaso: a geopolítica mirou a parte mais lucrativa do modelo de negócio.
Segundo, um chokepoint não se define pelo quão avançado é, mas pelo quão insubstituível é: o EUV é mais avançado, mas com zero máquinas na China não há nada a controlar; o DUV por imersão é uma geração mais antiga, mas 296 scanners já estão instalados e a produção de classe 7nm roda sobre eles. Gargalos se definem pela profundidade da dependência, não pela geração da tecnologia — em linguagem de MBA, o poder na cadeia de suprimentos vem não da escassez, mas do custo de troca (switching cost).
Terceiro, o alerta de Dassen é uma verdade estrutural, além da defesa dos interesses da ASML. O corte reduz o teto de produção da China no curto prazo (o cenário de 434M → 153M), mas abre no longo prazo o TAM para os fabricantes chineses de equipamentos. Se a China não puder comprar DUV, fabricantes chineses vão construir DUV: quanto mais duro o controle, melhor a economia da autossuficiência — um ciclo autorreforçado, o trade-off fundamental de toda política de controle de tecnologia.
Quarto, na perspectiva coreana, as fábricas na China viraram "ativos com prazo de validade": no regime pós-VEU de licenças anuais (expirando em 31/12/2026), Samsung Xi'an e SK hynix Wuxi/Dalian precisam do carimbo anual de Washington. Se os controles alcançarem os serviços, manutenção mais cara e riscos de utilização atingem o resultado. Samsung e SK testando equipamentos chineses não é ideologia — é hedge. Para os fornecedores coreanos de equipamentos, a geopolítica abriu uma janela de oportunidade.
Quinto, o mecanismo de preços: quanto mais duros os controles, mais apertada a oferta de memória. Os +700% da NAND não são só demanda de IA — mostram quão inelasticamente as restrições de oferta se refletem no preço. A fatura final dos controles de DUV pode não cair sobre as fábricas chinesas, mas sobre os compradores de memória no mundo inteiro.
Implicações: o que investidores e gestores devem observar agora
Perspectiva do investidor
- ASML: a recuperação da participação da China para 23% no 3T de 2026 é positiva, mas o risco político virou constante — incorpore à valuation o cenário de baixa externo (receita -14% a -15%, lucro operacional -16% a -17% sob proibição total de vendas e serviços de DUV).
- Memória: restrições de oferta sustentando preços viraram estrutura. A participação de ~10% da CXMT em DRAM (estimativa externa, 2T de 2026) é o velocímetro da substituição doméstica chinesa — e, com aperto dos controles, sinaliza pressão de alta sobre os preços de memória.
- Setor de equipamentos: os controles não destroem a demanda — a deslocam: a autossuficiência chinesa vira pedidos para fabricantes locais; o reshoring dos aliados vira investimento em fábricas nos EUA, no Japão e na Europa.
Perspectiva do gestor e do engenheiro
- Dupla fonte de suprimento: acelerar a qualificação de alternativas chinesas em todo o processo — não só litografia, mas corrosão, deposição e outras etapas. Os testes da AMEC por Samsung e SK são o sinal.
- Cláusulas geopolíticas nos contratos de serviço: refletir em contrato o risco de sanções sobre manutenção e peças tende a virar padrão na compra de equipamentos.
- A oportunidade dos fornecedores coreanos: o DUV é território da ASML, mas a nacionalização dos processos adjacentes (corrosão, limpeza, metrologia) acompanha a demanda geopolítica. Para as empresas beneficiadas pelo ciclo de capex de memória, os controles são variável favorável.
FAQ
P1. Os controles de exportação de DUV estão em vigor agora? O regime holandês de licenciamento está em vigor: desde setembro de 2023 para o DUV por imersão da classe NXT:2000i para cima, ampliado ao NXT:1980i em setembro de 2024 (aprovações caso a caso). O MATCH Act passou por unanimidade pela Comissão de Relações Exteriores da Câmara em abril de 2026, mas o trâmite no Senado permanece — em 18/10/2026 é proposta legislativa, não sancionada. O pacote americano anterior (02/12/2024: 24 tipos de equipamentos, HBM, 140 adições à Entity List) está em vigor separadamente.
P2. É realmente possível fabricar 7nm só com DUV, sem EUV? Sim. Equipamentos de 193nm ArF por imersão com NA 1,35, da classe do NXT:2050i, entregam 38–40nm de resolução em produção em volume, e o multipatterning (SADP/SAQP) de três a quatro exposições por camada reduz o pitch efetivo a menos da metade. Em contrapartida, fotomáscaras, etapas de processo e requisitos de overlay disparam, elevando custo e a gestão do rendimento (yield). Em memória (DRAM e NAND), produzir células avançadas só com multipatterning DUV por imersão, sem EUV, é padrão do setor.
P3. Qual o tamanho do impacto para a ASML? Segundo análises externas (Bank of America), uma proibição total de vendas e serviços de DUV reduziria a receita em 14–15% e o lucro operacional em 16–17%. No 3T de 2026, o DUV por imersão foi 39% das vendas de sistemas (cerca de €3,27 bilhões) e a China, 23% do mix regional. O CFO da ASML se opôs publicamente ao MATCH Act na coletiva de 14/10/2026, argumentando que ele aceleraria alternativas próprias da China.
P4. Qual o impacto para as empresas coreanas? A NAND da Samsung em Xi'an e a DRAM de Wuxi e a NAND de Dalian da SK hynix operam sob licenças anuais desde 30/12/2025, expirando em 31/12/2026. Se os controles se estenderem das novas máquinas aos serviços e peças dos equipamentos instalados, custos de manutenção e riscos de utilização se materializam. O Mod B de Dalian da SK hynix — única instalação do mundo com NAND 3D floating-gate de 192 camadas para SSDs da Solidigm — retomou a entrada de equipamentos em agosto de 2026, mirando produção em volume no 1º semestre de 2027; as licenças de exportação para equipamentos adicionais são o ponto de disputa.
※ Os modelos de mercado e estimativas citados neste texto (equipamentos estocados, cenários de teto de produção, impacto na receita, participações de mercado etc.) baseiam-se em relatórios públicos e análises externas e podem diferir do resultado real. O MATCH Act é proposta legislativa em 18/10/2026, não medida sancionada.
Fontes: Especificações do produto ASML TWINSCAN NXT:2050i · Relações com investidores da ASML — números financeiros conforme o anúncio da ASML de 14/10/2026. Disposições do projeto de lei, declarações e itens reportados seguem os materiais públicos das datas indicadas.
<!-- CHART-SPECS chart-duv-revenue-mix (막대/도넛 차트):
- ASML 2026년 3분기 시스템 매출 기술 믹스 (ASML 2026-10-14 발표, 반올림 % 역산 추정치):
EUV(NXE+EXE) 49% / DUV 액침 39% (약 32.7억 유로) / DUV ArF 드라이 3% / DUV KrF 5% / DUV i-line 1% / 계측·검사 3%
- 지역 믹스 (출하 기준 시스템 매출 비중): 대만 32% / 한국 31% / 중국 23% / 미국 13%
- 중국 분기 추이: 2024년 41% → 2025년 33% → 2026 Q1 19% → Q2 14% → Q3 23% (ASML 실적 발표)
chart-china-duv-base (지도/인포그래픽):
- 중국 내 첨단 액침 DUV 스캐너 약 296대, 첨단 칩 제조장비 비축 총 343대 (2026-10-05 공개 보고서, 외부 분석)
- MATCH Act 시나리오 모델 추정치: 연간 90대 NXT:1980i급 수입 지속 시 2035년 H100급 환산 연 4.34억 개 생산 상한 / 2027년부터 신규 수입 중단 시 1.53억 개로 제한 (이론적 모델, 다른 병목 해소 가정)
- 한국 팹: 삼성 시안 NAND / SK하이닉스 우시 DRAM·다롄 NAND — 연간 라이선스 체제, 2026-12-31 만료
-->


