 VLSI Korea
O que USD 5,7 bilhões em receita de EDA e IP estão realmente dizendo: a economia do boom do design
A receita de EDA e IP chegou a USD 5,710.8M no Q2 2026 (+12.2%). A IP somou USD 2,199.0M (+20.4%), cerca de 38.5% do total; a APAC cresceu 22.4% e o emprego caiu 1.6%. O que a estrutura do boom diz sobre a demanda de wafers.


Resumo em 30 segundos
- A receita da indústria de design de sistemas eletrônicos atingiu USD 5,710.8M no segundo trimestre de 2026, alta de 12.2% em relação aos USD 5,089.4M do ano anterior. Os números foram publicados em 19 de outubro de 2026 no relatório trimestral de estatísticas de mercado do setor. A média móvel de quatro trimestres subiu 11.2%. Fonte: Semiconductor Digest, 2026-10-19 / EconoTimes, 2026-10
- A IP de semicondutores é agora a maior categoria individual: USD 2,199.0M, alta de 20.4%, cerca de 38.5% do total. As equipes de design compram ativos de design reutilizáveis em vez de construir tudo internamente.
- O crescimento é amplo, mas desigual. O design físico e a verificação de circuitos integrados subiram 16.6%, para USD 818.3M, e os serviços subiram 25.1%, para USD 251.7M, enquanto PCB e módulos multichip caíram 15.4%, para USD 364.2M — a única categoria em queda.
- A APAC cresce três vezes mais rápido que as Américas. A receita da APAC subiu 22.4%, para USD 2,298.7M, contra um crescimento de 7.1%, para USD 2,443.5M, nas Américas. A atividade de design está se deslocando geograficamente.
- A receita subiu 12.2% enquanto o emprego no setor caiu 1.6%, de 72,529 para 71,396 pessoas. Essa combinação é o rastro estatístico mais claro até agora da automação de design assistida por IA e do poder de precificação em ferramentas de design e IP.
Contexto
A indústria que ninguém vê, medida a cada trimestre
Todo chip começa como um design. Antes de um wafer ser fabricado, antes de um encapsulamento ser montado, as equipes de engenharia passam meses ou anos trabalhando em software de automação de design eletrônico (EDA), licenciando propriedade intelectual de semicondutores (IP) — núcleos de processador, blocos de interface, controladores de memória e componentes de verificação prontos — e executando as etapas de design físico e verificação que transformam uma ideia em um layout fabricável.
A indústria de design de sistemas eletrônicos é a cadeia de suprimentos por trás desse trabalho. Suas estatísticas trimestrais são uma das poucas medições regulares, categoria por categoria, de quanto o mundo gasta para projetar chips. O relatório do segundo trimestre de 2026 colocou o total em USD 5,710.8M, alta de 12.2% sobre os USD 5,089.4M de um ano antes. O trimestre anterior foi ligeiramente maior, com USD 5,747.8M (+12.7%): é o segundo trimestre consecutivo de crescimento de dois dígitos, não um pico isolado.
Por que esse número importa mais do que a maioria
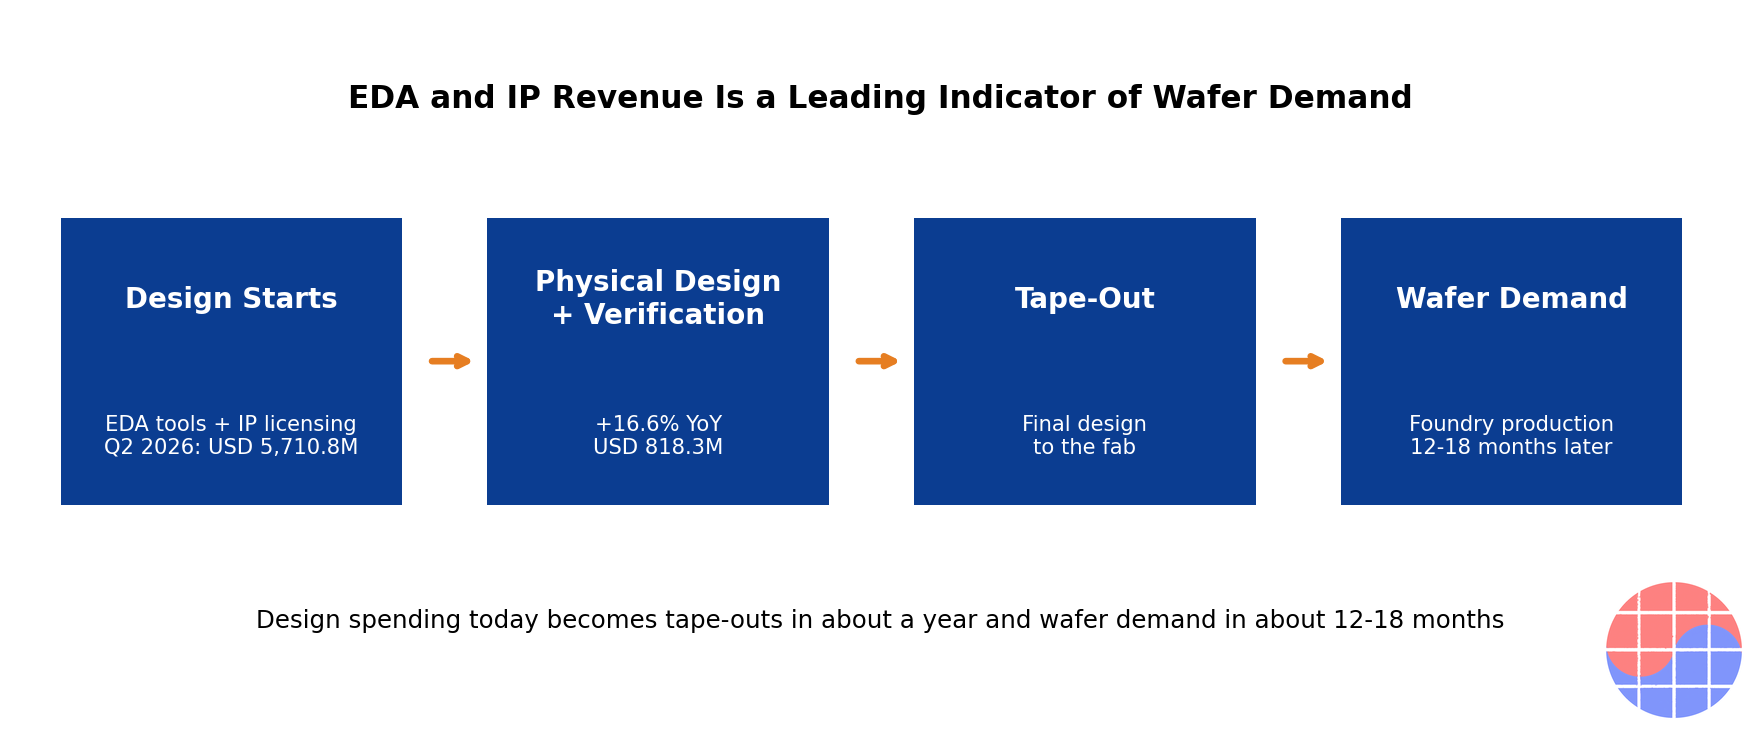
O gasto com design fica na extremidade inicial da cadeia de valor. Um design iniciado hoje se torna um tape-out em cerca de um ano, e demanda de wafers entre 12 e 18 meses depois. Pedidos de equipamentos, utilização de foundries e demanda de memória são ecos a jusante de decisões que aparecem primeiro na receita de EDA e IP. Isso torna essa série um indicador antecedente: ela não descreve o ciclo que acontece agora, mas o que já foi decidido.
Sob a taxa de crescimento principal há três mensagens estruturais. Primeiro, o mix se desloca para a IP: comprar design em vez de fazê-lo. Segundo, a geografia se desloca para a APAC. Terceiro, a indústria produz mais receita com menos pessoas.
Análise de negócios em profundidade
A divisão por categoria: a IP fica com a coroa
| Categoria | Receita Q2 2026 (USD M) | Variação anual | Participação no total |
|---|---|---|---|
| Semiconductor IP | 2,199.0 | +20.4% | Cerca de 38.5% |
| CAE | 2,077.6 | +7.7% | Cerca de 36.4% |
| IC Physical Design and Verification | 818.3 | +16.6% | Cerca de 14.3% |
| PCB and Multi-Chip Module | 364.2 | -15.4% | Cerca de 6.4% |
| Services | 251.7 | +25.1% | Cerca de 4.4% |
| Total | 5,710.8 | +12.2% | 100% |
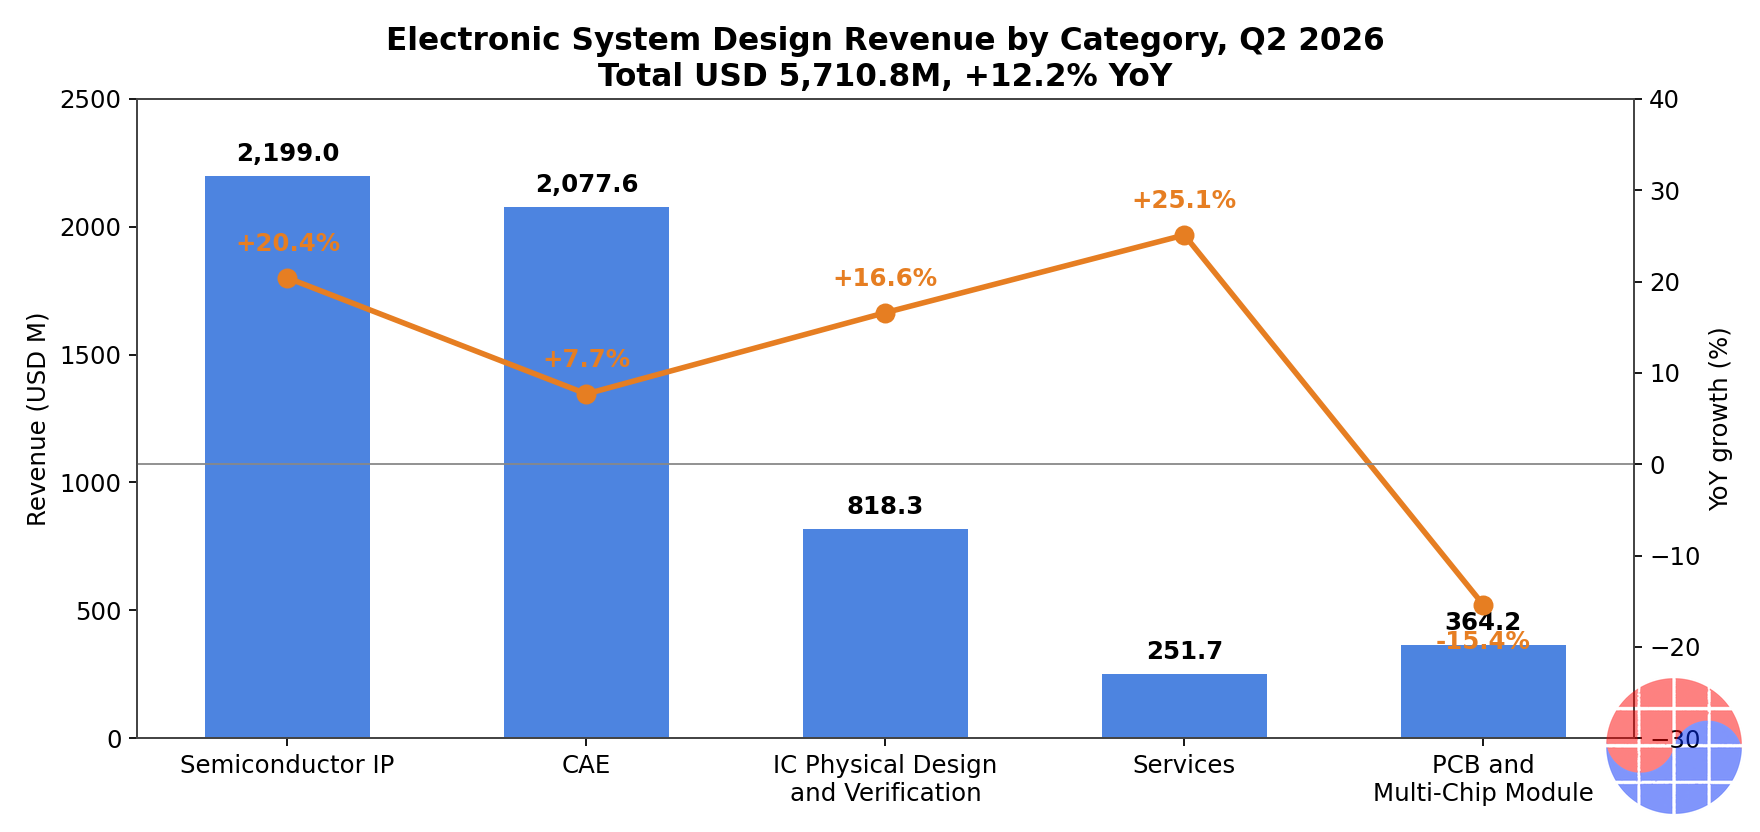
Receita da indústria de design de sistemas eletrônicos por categoria, segundo trimestre de 2026. Fonte: Semiconductor Digest, 2026-10-19
A IP de semicondutores, com USD 2,199.0M e crescimento de 20.4%, é a história do trimestre. A IP não é mais uma categoria de apoio: com cerca de 38.5% de toda a receita da indústria de design, é o maior pool individual de dinheiro no design de chips. A CAE — engenharia assistida por computador, a categoria central de ferramentas de simulação e design — continua sendo o segundo pilar, com USD 2,077.6M e um crescimento mais estável de 7.7%.
Duas categorias menores carregam informação desproporcional. O design físico e a verificação cresceram 16.6%, para USD 818.3M. Esse gasto acontece tarde em um projeto, quando um chip passa da arquitetura para a implementação e o sign-off: seu crescimento significa que os designs não apenas começam, são empurrados até a conclusão. Os serviços cresceram mais rápido do que tudo, 25.1%, para USD 251.7M: quando as equipes internas saturam, os clientes compram capacidade.
A única queda é igualmente informativa. PCB e módulos multichip caíram 15.4%, para USD 364.2M. A complexidade se concentra dentro do silício — chiplets, encapsulamento avançado, SoCs maiores — e o design em nível de placa é onde essa migração aparece como perda.
A divisão regional: o trabalho de design se move para o leste
| Região | Receita Q2 2026 (USD M) | Variação anual |
|---|---|---|
| Americas | 2,443.5 | +7.1% |
| APAC | 2,298.7 | +22.4% |
| EMEA | 665.6 | +2.3% |
| Japan | 303.1 | +9.3% |
| Total | 5,710.8 | +12.2% |
Receita da indústria de design de sistemas eletrônicos por região, segundo trimestre de 2026. Fonte: Semiconductor Digest, 2026-10-19
As Américas continuam sendo o maior mercado de design, com USD 2,443.5M, mas a APAC, com USD 2,298.7M e crescimento de 22.4%, está fechando a diferença em velocidade. A diferença entre as duas regiões é agora de apenas cerca de USD 145M por trimestre. Se o diferencial de crescimento atual persistir, a APAC ultrapassará as Américas como a maior região de gasto em design dentro de poucos trimestres. A EMEA cresceu apenas 2.3%, para USD 665.6M, e o Japão 9.3%, para USD 303.1M — números respeitáveis, mas não é lá que está o impulso.
Lido estrategicamente, isso é a geografia do silício personalizado. A APAC abriga o ecossistema de foundries, um setor fabless em rápido crescimento e grandes fabricantes de eletrônicos que projetam cada vez mais os próprios chips. O gasto em design segue as equipes de design, e as equipes de design estão sendo contratadas — e os centros de design abertos — de forma desproporcional na APAC.
A economia de uma IP com 38.5%
Por que a IP continua crescendo mais do que as ferramentas usadas para projetar com ela? Porque a economia do design de chips se inverteu. Nos nós avançados, projetar cada bloco do zero é lento e caro, e o recurso mais escasso não são licenças de software, mas tempo de engenharia experiente. Comprar um bloco de IP comprovado converte um custo interno fixo — uma equipe, um cronograma, um ônus de verificação — em uma taxa de licença e, em muitos modelos, um royalty por chip enviado.
Isso produz dois modelos de negócio muito diferentes dentro da mesma categoria. O modelo de licença é pago antecipadamente e se comporta como receita de software: margem bruta alta, vinculado a inícios de design. O modelo de royalties é pago por unidade ao longo da vida do produto: menor no início, mas se compõe com o volume. Uma categoria crescendo a 20.4% e aumentando sua participação significa que ambos os motores funcionam: mais designs começam, e mais do conteúdo de cada design é comprado em vez de construído.
É a assinatura financeira da era do silício personalizado. Hyperscalers, montadoras e empresas de eletrônicos de consumo que projetam os próprios chips enfrentam a mesma aritmética: possuir a arquitetura e os blocos diferenciadores, licenciar todo o resto. Todo novo entrante é, quase por definição, um cliente pesado de IP, porque nenhum recém-chegado tem trinta anos de ativos internos acumulados.
A cadeia do indicador antecedente
O valor prático desse conjunto de dados é o timing. A cadeia segue uma sequência previsível: inícios de design impulsionam primeiro as ferramentas EDA e as licenças de IP; o design físico atinge o pico perto do tape-out; e os tape-outs se convertem em inícios de wafers, chips encapsulados e, por fim, oferta de produtos.
| Etapa | O que acontece | Defasagem típica até a demanda de wafers |
|---|---|---|
| Início de design | Arquitetura, licenças de IP, licenças de ferramentas | Cerca de 12-18 meses |
| Design físico e verificação | Implementação, preparação do sign-off | Cerca de 6-12 meses |
| Tape-out | Design final entregue à fab | Cerca de 3-6 meses |
| Produção de wafers | Fabricação na foundry e encapsulamento | 0 |
Nesse relógio, um salto do gasto em design no segundo trimestre de 2026 — com a categoria tardia de design físico crescendo 16.6% — aponta para atividade de tape-out ao longo do fim de 2026 e demanda de wafers ao longo de 2027 e até 2028. Isso não garante que cada design terá sucesso comercial. Significa, sim, que os clientes da indústria já comprometeram o dinheiro que precede a produção, e é por isso que essa série merece a atenção de quem acompanha utilização de foundries, pedidos de equipamentos ou demanda de memória com dois a quatro trimestres de antecedência.
Receita sobe, emprego cai
A linha mais silenciosamente notável do relatório é o emprego. As empresas acompanhadas nas estatísticas empregavam 71,396 pessoas no segundo trimestre de 2026, queda de 1.6% em relação às 72,529 de um ano antes — um declínio de mais de 1,100 postos em uma indústria cuja receita cresceu 12.2% no mesmo período.
Duas forças explicam a combinação. A primeira é a automação: ferramentas de design assistidas por IA realmente elevam a produção de cada engenheiro, e os fornecedores passaram vários anos incorporando aprendizado de máquina aos fluxos de posicionamento, verificação e depuração. A segunda é o poder de precificação. Uma indústria que consegue aumentar a receita por funcionário nesse ritmo é uma indústria cujos produtos se tornam mais valiosos por licença — designs maiores, mais verificação, mais cantos de sign-off, mais conteúdo de IP por chip — e cujos clientes têm poucas alternativas. Ferramentas de design e IP comprovada estão entre as compras menos substituíveis de toda a cadeia de semicondutores: os custos de troca são medidos em equipes retreinadas e designs reverificados, não em taxas de licença.
A cautela é que o emprego é uma medida atrasada e reportada pelas empresas, e um único ano de queda não prova um regime permanente de produtividade. Mas a direção é consistente com todo o resto do relatório: mais produção de design, mais comprada do que construída, produzida por um pouco menos de gente.
A visão de Chase
O número principal — USD 5,710.8M, alta de 12.2% — é a parte menos interessante deste relatório. Crescimento principal em um ano de boom é o esperado. A estrutura por baixo dele é o que merece atenção.
Comece pelo mix. Quando a IP se torna a maior categoria do gasto em design, com 38.5% do total e crescimento de 20.4%, a indústria diz como os chips são projetados agora: montados a partir de componentes comprados em torno de um núcleo de diferenciação própria. É uma mudança de aparência permanente na divisão do trabalho, não um episódio cíclico. Os vencedores são quem possui ativos reutilizáveis, verificáveis e difíceis de replicar. E a pergunta estratégica já não é «conseguimos construir este bloco?», mas «é neste bloco que vive a nossa diferenciação?». Se a resposta for não, construí-lo por conta própria é agora um capricho com preço de mercado.
Segundo, observe o número do design físico. Inícios de design são conversa barata; empresas iniciam designs que depois cancelam. O gasto com design físico e verificação (+16.6%) é dinheiro gasto perto do fim dos projetos, por equipes que pretendem chegar ao tape-out. Com os serviços em alta de 25.1% — clientes pagando capacidade externa para terminar —, o pipeline não é apenas largo: está se movendo. É isso que torna a leitura de indicador antecedente crível neste trimestre.
Terceiro, a história regional é uma história de estratégia. A APAC crescendo 22.4% frente a 7.1% das Américas não é, principalmente, uma questão de custo, mas de onde estão os clientes do silício personalizado e os novos centros de design. A capacidade construída hoje na APAC se torna influência sobre arquiteturas, padrões e fornecedores por uma década.
Por fim, o emprego. Receita +12.2% e emprego -1.6% é a versão, nesta indústria, da pergunta que atravessa a economia da IA: quanto é demanda e quanto é alavancagem? Aqui, a resposta parece ser os dois. O risco não é que o número se reverta no próximo trimestre, mas que uma indústria que produz mais com menos pessoas dependa de poucos gargalos de ferramentas e IP, que em semicondutores acabam atraindo precificação premium e atenção política.
Implicações
- Foundries e fornecedores de equipamentos: tratem o gasto em design do segundo trimestre de 2026 como demanda futura já reservada. As categorias tardias (design físico e verificação, +16.6%) sustentam o impulso do tape-out até 2027, com a demanda de wafers seguindo a defasagem habitual de 12 a 18 meses entre design e produção.
- Equipes fabless e de silício personalizado: o crescimento de 20.4% do mercado de IP é o seu benchmark de construir ou comprar. Se o seu bloco interno não é um diferenciador, o mercado está lhe dizendo o preço dele — e seus concorrentes já estão pagando esse preço e enviando antes.
- Fornecedores de IP: com cerca de 38.5% do gasto total em design, a IP é o centro de gravidade da indústria. Modelos vinculados a royalties ganham mais quando os inícios de design se convertem em volume; a taxa de crescimento de 22.4% da APAC diz onde acontecerão as próximas negociações de licenças.
- Investidores: a hierarquia de sinais é primeiro o mix, depois o número principal. A participação da IP, o crescimento da APAC e a distância entre receita e emprego (receita +12.2%, emprego -1.6%) descrevem a estrutura; o total descreve o clima. Observem se PCB e módulos multichip (-15.4%) se estabilizam ou confirmam um deslocamento duradouro da complexidade para dentro do encapsulamento.
- Formuladores de políticas: o design é a camada menos intensiva em capital e com maior alavancagem estratégica da pilha de chips. Uma região que aumenta o gasto em design em 22.4% está construindo uma influência que as fabs, sozinhas, não conferem.
Perguntas frequentes
Qual foi o tamanho da indústria de design de sistemas eletrônicos no segundo trimestre de 2026?
A receita totalizou USD 5,710.8M no segundo trimestre de 2026, alta de 12.2% em relação aos USD 5,089.4M do segundo trimestre de 2025, segundo as estatísticas trimestrais de mercado publicadas em 19 de outubro de 2026. O primeiro trimestre de 2026 foi de USD 5,747.8M, alta anual de 12.7%, de modo que o crescimento se manteve em dois dígitos por dois trimestres consecutivos.
Por que a IP de semicondutores é a maior categoria principal e a que mais cresce?
A receita de IP atingiu USD 2,199.0M, alta de 20.4%, cerca de 38.5% do total da indústria. O motor é a economia do silício personalizado: projetar cada bloco internamente em nós avançados é lento e consome tempo de engenharia escasso, então as equipes licenciam blocos comprovados e reservam o esforço interno para a arquitetura diferenciadora. As licenças monetizam os inícios de design; os royalties monetizam o volume enviado.
O que a receita de EDA e IP prevê sobre a demanda futura de chips?
O gasto em design antecede a produção. Designs licenciados e iniciados hoje normalmente chegam ao tape-out em cerca de um ano e à demanda de wafers em aproximadamente 12 a 18 meses. O crescimento das categorias tardias — o design físico e a verificação de circuitos integrados subiram 16.6% — indica que os projetos avançam em direção ao tape-out, o que sustenta a demanda de wafers das foundries ao longo de 2027.
Por que a receita subiu 12.2% enquanto o emprego caiu 1.6%?
As empresas acompanhadas empregavam 71,396 pessoas, contra 72,529 um ano antes. A combinação reflete a automação de design assistida por IA elevando a produção por engenheiro, somada ao poder de precificação: designs maiores e mais complexos exigem mais conteúdo de ferramentas e IP por licença, e trocar de ferramentas ou de IP comprovada no meio de um projeto é caro, então os fornecedores conseguem sustentar aumentos de preço.
Fontes: Semiconductor Digest, 2026-10-19; EconoTimes, 2026-10. Todos os números de receita são do relatório trimestral de estatísticas de mercado da indústria de design de sistemas eletrônicos referente ao segundo trimestre de 2026, publicado em 19 de outubro de 2026. Este artigo é uma análise, não uma recomendação de investimento.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.


